
Markt für 5G Unternehmen: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für 5G-Unternehmensnetze (2021–2031), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Kernnetzwerktechnologie (Software-Defined Networking, Network Functions Virtualization); Zugangsausrüstung (Radio Node, Service Node (E-RAN), DAS); Dienste (Plattform, Software); Unternehmensgröße (Kleine und mittlere Unternehmen, Großunternehmen); Endnutzer (Banken, Finanzdienstleistungen und Versicherungen, Medien und Unterhaltung, Einzelhandel und E-Commerce, Gesundheitswesen und Biowissenschaften, Regierung und Verteidigung, Transport und Logistik, Fertigung, Landwirtschaft, IT und Telekommunikation) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004364
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 05, 2026


Marktgröße 2025
6,17 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
69,64 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
30,9 %
Wachstumsrate
Adressierbarer Markt
268,80 Mrd. US-Dollar
(2026–2034)
Der Markt für 5G-Unternehmenslösungen tritt in eine Phase rasanter Kommerzialisierung ein, da Unternehmen zunehmend dedizierte drahtlose Infrastrukturen einsetzen, um Automatisierung, Edge Computing, industrielle Vernetzung und unternehmenskritische Kommunikation zu unterstützen. Der Markt für 5G-Unternehmenslösungen wurde 2025 auf 6,17 Milliarden US-Dollar geschätzt und soll bis 2034 auf 69,64 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 30,9 % im Zeitraum 2026–2034 entspricht . Steigende Investitionen in Initiativen zur digitalen Transformation, private drahtlose Netzwerke und Industrie-4.0-Programme beschleunigen die Einführung in Bereichen wie Fertigung, Logistik, Bergbau, Energieversorgung, Gesundheitswesen und intelligente Infrastrukturen.
In Nordamerika fördern die Modernisierung von Unternehmensnetzwerken und die Verfügbarkeit von Frequenzspektrum weiterhin den breiten Einsatz fortschrittlicher drahtloser Architekturen. Die Region wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 27–30 % wachsen , unterstützt durch die zunehmende Nutzung privater Netzwerke, Cloud-nativer Netzwerkplattformen und industrieller Automatisierungsprogramme. Der 5G-Unternehmensmarkt in Nordamerika profitiert weiterhin von starken Investitionen von Hyperscale-Cloud-Anbietern, Telekommunikationsbetreibern und Industrieunternehmen, die latenzarme Verbindungen für kritische Betriebsabläufe benötigen.
5G-Unternehmensmarktanalyse und Einblicke
- Nordamerika : Die Region ist weiterhin führend bei der Einführung privater drahtloser Infrastruktur und industrieller Konnektivitätslösungen. Der Marktanteil wird 2025 auf 34–38 % geschätzt , was auf Digitalisierungsprogramme von Unternehmen und die Verfügbarkeit von Frequenzspektrum zurückzuführen ist. Die durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034 wird voraussichtlich 27–30 % betragen .
- USA : Starke Investitionen in industrielle Automatisierung, Cloud-Integration und den Ausbau privater Netzwerke positionieren das Land als wichtigen Nachfragestandort. Der Marktanteil wird 2025 auf 78–82 % in Nordamerika geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 27–30 % steigen .
- Europa : Projekte zur Unternehmensvernetzung in Deutschland, Großbritannien, Frankreich, Italien und Spanien fördern das Marktwachstum. Der Marktanteil wird für 2025 auf 24–28 % geschätzt , die durchschnittliche jährliche Wachstumsrate (CAGR) für den Zeitraum 2026–2034 auf 29–32 % .
- Asien-Pazifik : Die rasante industrielle Digitalisierung und staatlich geförderte Industrie-4.0-Initiativen in China, Japan, Südkorea, Indien und Australien beschleunigen die Einführung. Der Marktanteil wird für 2025 auf 30–34 % geschätzt, mit einer erwarteten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 33–36 % zwischen 2026 und 2034 .
- Größtes Segment : Der Dienstleistungssektor stellt mit einem Marktanteil von ca. 32–36 % im Jahr 2025 das größte Segment dar . Dies wird durch die Nachfrage nach Softwarebereitstellung, Orchestrierung und Lebenszyklusmanagement gestützt. Die durchschnittliche jährliche Wachstumsrate (CAGR) wird für den Zeitraum 2026–2034 auf 31–34 % geschätzt .
- Wachstumsstarkes Segment : Es wird erwartet, dass die Kernnetzwerktechnologie das am schnellsten wachsende Segment sein wird und im Jahr 2025 einen Marktanteil von 24–28 % erreichen wird. Zwischen 2026 und 2034 wird mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 34–37 % gerechnet .
- Detaillierte Analyse der wichtigsten Unternehmen : China Mobile Limited, Ciena Corporation, Cisco Systems, Inc., Comba Telecom Systems Holdings Limited, Huawei Technologies Co., Ltd., Juniper Networks, Inc., Mavenir Systems, Inc., Nokia Corporation, Samsung Electronics Co., Ltd., Verizon Communications Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
In den letzten Jahren haben sich die Anforderungen an die Unternehmensvernetzung von herkömmlichen drahtlosen Zugängen hin zu hochgradig individualisierten, anwendungsorientierten Netzwerkarchitekturen entwickelt. Die Entwicklung softwaredefinierter Infrastrukturen, Network Slicing, Edge-Computing und Cloud-nativer Kernnetzwerke hat die Art und Weise, wie Unternehmen geschäftskritische Kommunikation managen, grundlegend verändert. Produktionsstätten, Logistikzentren, Energieanlagen, Gesundheitseinrichtungen und Transportnetze benötigen zunehmend deterministische Konnektivität und treiben damit die Nachfrage nach fortschrittlichen drahtlosen Ökosystemen für Unternehmen an.
Mit Blick auf die Zukunft wird erwartet, dass sich die Investitionstätigkeit im 5G-Unternehmensmarkt über etablierte Telekommunikationsmärkte hinaus auf aufstrebende Industrienationen ausweitet. Regulatorische Unterstützung für private Frequenzprogramme, Digitalisierungsvorgaben und Investitionen in intelligente Infrastruktur dürften die Einsatzmöglichkeiten verbessern. Im asiatisch-pazifischen Raum und in ausgewählten Ländern des Nahen Ostens werden erhebliche Investitionen erwartet, da Industrieunternehmen nach sicheren drahtlosen Plattformen suchen, die künstliche Intelligenz, Automatisierung und Echtzeit-Betriebstechnologien unterstützen.
Umfang des 5G-Unternehmensmarktberichts
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,17 Milliarden US-Dollar |
| Marktgröße bis 2034 | 69,64 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 30,9 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
5G-Unternehmensmarktanalyse
Das Wachstum bei der Nutzung drahtloser Technologien in Unternehmen wird weiterhin durch die steigende Nachfrage nach hochzuverlässiger Kommunikation, Echtzeit-Transparenz der Betriebsabläufe und Automatisierung angetrieben. Der Wachstumskurs des 5G-Unternehmensmarktes wird durch die Modernisierung der Fertigung, autonome Betriebsabläufe, Industrierobotik und Anwendungen für das vernetzte Anlagenmanagement unterstützt. Unternehmen suchen zunehmend nach Netzwerkumgebungen mit geringer Latenz, die großflächige IoT-Implementierungen unterstützen und gleichzeitig die Anforderungen an Sicherheit und Dienstqualität für kritische Anwendungen erfüllen.
Auf Ebene des Ökosystems erstreckt sich die Wertschöpfung über Infrastrukturanbieter, Systemintegratoren, Cloud-Provider, Softwareentwickler, Frequenzbetreiber und Telekommunikationsunternehmen. Unternehmen bevorzugen zunehmend integrierte Lösungen, die private drahtlose Netzwerke, Edge-Computing-Plattformen, Analyse-Engines und Cybersicherheits-Frameworks kombinieren. Die Angebotsdynamik profitiert weiterhin von Virtualisierungstechnologien, die die Hardwareabhängigkeit reduzieren und gleichzeitig skalierbare Bereitstellungsmodelle für Organisationen unterschiedlicher Größe ermöglichen.
Das Wettbewerbsumfeld ist weiterhin von rasanter Innovation und strategischen Ökosystempartnerschaften geprägt. In diesem Kontext zeigt die Marktanalyse für 5G-Unternehmenslösungen , dass sich Anbieter zunehmend durch Cloud-native Architekturen, Automatisierungssoftware, Netzwerkintelligenz und branchenspezifische Lösungen differenzieren. Nokia Corporation, Huawei Technologies Co., Ltd., Cisco Systems, Inc., Samsung Electronics Co., Ltd. und Mavenir Systems, Inc. stärken kontinuierlich ihr Produktportfolio durch Initiativen im Bereich privater drahtloser Netze und Unternehmensnetzwerke.
Verizon Communications Inc., China Mobile Limited, Ciena Corporation, Juniper Networks, Inc. und Comba Telecom Systems Holdings Limited bauen ihre unternehmensorientierten Kompetenzen durch Partnerschaften und Managed-Services-Modelle aus. Die Wettbewerbspositionierung hängt zunehmend von der Fähigkeit ab, umfassende Lösungen bereitzustellen, die Konnektivität, Orchestrierung, Edge Computing, Sicherheit und Analytik in einer einheitlichen Unternehmensbetriebsumgebung integrieren. Die Kapitalallokationstrends deuten auf einen anhaltenden Fokus auf softwarezentrierte Architekturen und offene Netzwerkökosysteme hin, die die Flexibilität bei der Bereitstellung und die langfristige Skalierbarkeit verbessern sollen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
5G-Unternehmensmarkt: Strategische Einblicke
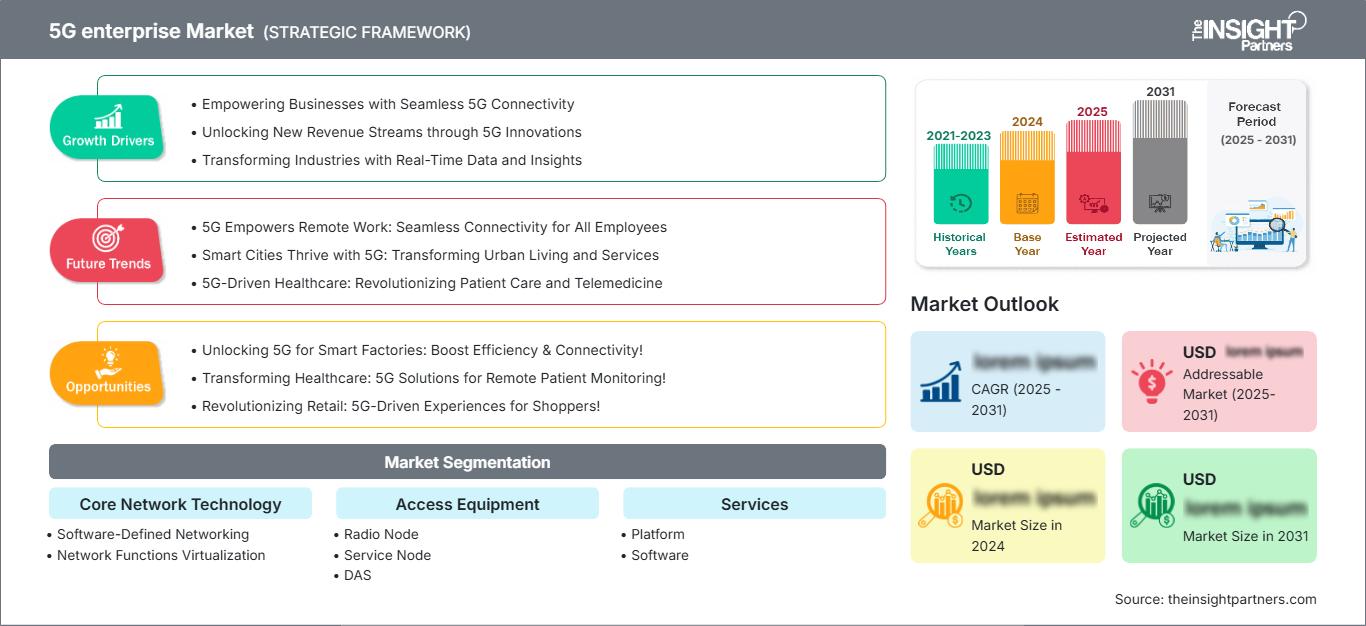
Regionale Einblicke
Nordamerikanischer 5G-Unternehmensmarkt
Nordamerika wird 2025 voraussichtlich 34–38 % des 5G-Unternehmensmarktanteils ausmachen und bleibt der größte regionale Marktteilnehmer. Das Marktwachstum wird durch die beschleunigte industrielle Digitalisierung, die günstige Verfügbarkeit von Frequenzspektrum, die zunehmende Nutzung von Cloud-Lösungen in Unternehmen und den wachsenden Einsatz privater drahtloser Netzwerke begünstigt. Produktionsstätten, Logistikdienstleister, Energieversorger und Gesundheitseinrichtungen benötigen vermehrt sichere Kommunikationslösungen mit geringer Latenz, um Automatisierungsstrategien und Ziele zur Steigerung der betrieblichen Effizienz zu unterstützen.
Unternehmensinvestitionen konzentrieren sich weiterhin auf die Integration von Edge Computing, industrielle IoT-Plattformen und unternehmenskritische Konnektivität. Telekommunikationsanbieter und Technologieunternehmen bauen ihre Ökosystempartnerschaften aktiv aus, um kundenspezifische Implementierungen zu unterstützen. Da die Netzwerkvirtualisierung die Implementierungsflexibilität verbessert, gewinnt sie zunehmend auch in mittelständischen Unternehmen an Bedeutung. Der regionale Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 27–30 % wachsen , gestützt durch anhaltende Investitionen von Unternehmen in Technologie und eine starke Innovationsaktivität in allen Industriezweigen.
US-Markt für 5G-Unternehmenslösungen
Die USA repräsentieren im Jahr 2025 etwa 78–82 % des nordamerikanischen Umsatzes . Dies spiegelt umfangreiche Investitionen von Unternehmen in Technologie sowie die starke Beteiligung von Netzbetreibern, Cloud-Anbietern und Infrastrukturanbietern wider. Industrieunternehmen setzen zunehmend auf private drahtlose Systeme für vorausschauende Wartung, Robotersteuerung, Echtzeitüberwachung und unternehmenskritische Kommunikation in den Bereichen Fertigung, Transport, Energie und Logistik.
Die starke Präsenz von Cisco Systems, Inc., Verizon Communications Inc., Juniper Networks, Inc., Samsung Electronics Co., Ltd. und Nokia Corporation stärkt weiterhin das Implementierungs-Ökosystem. Unternehmen integrieren zunehmend drahtlose Konnektivität mit Edge-KI, Cybersicherheitsplattformen und Datenanalyselösungen, um ihre operative Leistung zu verbessern. Unterstützt durch laufende Infrastrukturmodernisierungsprogramme und Initiativen zur digitalen Transformation wird für den US-Markt zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 27–30 % erwartet . Damit wird der US-Markt seine führende regionale Position während des gesamten Prognosezeitraums behaupten.
Europäischer 5G-Unternehmensmarkt
Europa wird voraussichtlich 2025 einen Marktanteil von 24–28 % erreichen und profitiert weiterhin von Initiativen zur industriellen Automatisierung, Programmen zur Modernisierung der Fertigung und dem zunehmenden Ausbau privater drahtloser Infrastruktur. Deutschland bleibt aufgrund seiner starken Industriebasis, seines fortschrittlichen Ingenieurwesens und der breiten Anwendung von Industrie 4.0 der führende nationale Markt. Auch im Vereinigten Königreich ist ein verstärkter Einsatz in den Bereichen Logistik, Gesundheitswesen, Transport und kritische Infrastrukturen zu verzeichnen.
Unternehmen in Frankreich, Italien und Spanien haben ihre drahtlosen Technologien dank intelligenter Fertigungsmethoden und Digitalisierungsinitiativen kontinuierlich verbessert. Die Regulierung industrieller Vernetzung und Förderprogramme für Innovationen tragen zur branchenübergreifenden Verbreitung bei. Die prognostizierte durchschnittliche jährliche Wachstumsrate (CAGR) für die Region im Zeitraum 2026–2034 wird auf 29–32 % geschätzt. Deutschland ist dabei führend, gefolgt von Großbritannien, Frankreich, Italien und Spanien, die ihre Aktivitäten im Bereich der Unternehmensimplementierung weiter ausbauen.
APAC 5G Enterprise-Markt
Der asiatisch-pazifische Raum wird 2025 einen Marktanteil von rund 30–34 % erreichen und voraussichtlich das schnellste regionale Wachstum verzeichnen. China hat aufgrund seiner digitalen Transformation der Industrie maßgeblich dazu beigetragen, während Japan und Südkorea ihre intelligenten Fertigungssysteme und industriellen Automatisierungslösungen weiterentwickeln.
Indien und Australien verzeichnen dank der Entwicklung und Transformation ihrer digitalen Infrastruktur sowie der Einführung privater Netzwerke einen stetig steigenden Einsatz von IT-Lösungen in Unternehmen. Dank förderlicher Rahmenbedingungen und einer robusten Fertigungsindustrie wird für die Region im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 33–36 % erwartet.
5G-Unternehmensmarkt im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika entwickelt sich zu einer strategischen Wachstumsregion für industrielle Vernetzungsanwendungen. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren erheblich in intelligente Infrastruktur, industrielle Diversifizierung, Modernisierung der Logistik und fortschrittliche Kommunikationstechnologien.
Südafrika bleibt ein wichtiger Markt in der Region, gestützt durch Initiativen zur Transformation von Bergbau, Industrie und Unternehmen. Ein breiterer Einsatz in den Infrastruktur- und Energiesektoren dürfte die langfristige Nachfrage stärken. Der regionale Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 28–31 % wachsen .
Segmentierungsanalyse
Kernnetzwerktechnologie
Die Kernnetzwerktechnologie wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 34–37 % verzeichnen und ist damit das am schnellsten wachsende Hauptsegment. Unternehmen setzen zunehmend auf virtualisierte und Cloud-native Netzwerkarchitekturen, um operative Flexibilität, Skalierbarkeit und Sicherheit zu verbessern. Der Markt für 5G-Unternehmensnetzwerke expandiert weiter, da Organisationen softwarezentrierte Kernnetzwerke implementieren, die Edge Computing, Network Slicing und fortschrittliche Automatisierungsanwendungen in den Bereichen Fertigung, Logistik, Energieversorgung und kritische Infrastrukturen unterstützen.
- Software-Defined Networking (SDN) ermöglicht die zentrale Netzwerksteuerung, das automatisierte Verkehrsmanagement und eine höhere Serviceagilität. Unternehmen setzen zunehmend SDN-Frameworks ein, um Anwendungen mit geringer Latenz zu unterstützen, die Ressourcennutzung zu optimieren und den Betrieb umfangreicher Netzwerke zu vereinfachen.
- Die Netzwerkfunktionsvirtualisierung (NFV) unterstützt den Übergang von hardwarezentrierter Infrastruktur zu softwarebasierter Netzwerkfunktionalität. Ihre Verbreitung nimmt zu, da Unternehmen kosteneffiziente, skalierbare und schnell implementierbare Konnektivitätsumgebungen suchen, die den sich wandelnden digitalen Arbeitslasten gerecht werden.
Zugangsausrüstung
Für Zugangstechnik wird im Zeitraum 2026–2034 ein jährliches Wachstum von 28–31 % prognostiziert. Dieses Nachfragewachstum ist auf den Ausbau privater drahtloser Netzwerke, Campus-Netzwerke und industrieller Kommunikationsnetze zurückzuführen. Unternehmen benötigen zuverlässige Funkzugangstechnik, die eine hohe Datenübertragungskapazität sowie reibungslose Verbindungen und Kommunikation gewährleistet.
- Funkknotenlösungen bilden die Grundlage für die drahtlose Unternehmensabdeckung, indem sie Funkverbindungen an Industrie- und Gewerbestandorten ermöglichen. Die Nachfrage ist in Produktionsstätten, Verkehrsknotenpunkten, Logistikzentren und strategischen Infrastrukturanlagen weiterhin hoch.
- Der Einsatz von Service-Nodes nimmt zu, da Unternehmen verbesserte Funktionen zur Verkehrssteuerung, Service-Orchestrierung und Netzwerkoptimierung anstreben. Diese Nodes spielen eine entscheidende Rolle bei der Gewährleistung einer konsistenten Leistung für latenzempfindliche Anwendungen und unternehmenskritische Workloads.
- Installationen von DAS (Distributed Antenna System) gewinnen auf großen Campusgeländen, in Krankenhäusern, Flughäfen und Industrieanlagen zunehmend an Bedeutung. Diese Systeme verbessern die Qualität der Innenraumabdeckung und ermöglichen eine nahtlose Konnektivität in Unternehmensumgebungen mit hoher Nutzerdichte.
Dienstleistungen
Der Dienstleistungssektor hält den größten Marktanteil und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31–34 % wachsen. Der Bedarf an umfassenden Lösungen für Bereitstellung, Integration, Management, Sicherheit und Optimierung ist für Unternehmen gestiegen und hat zu einer verstärkten Nutzung des Dienstleistungssegments geführt. Mit zunehmender Komplexität privater drahtloser Lösungen wird der Bedarf an Dienstleistungen immer deutlicher.
- Plattformlösungen bieten zentrale Management-, Orchestrierungs-, Überwachungs- und Analysefunktionen. Unternehmen nutzen diese Plattformen, um die Transparenz vernetzter Anlagen zu verbessern, Arbeitsabläufe zu automatisieren und operative Entscheidungsprozesse in Echtzeit zu unterstützen.
- Softwarelösungen gewinnen zunehmend an Bedeutung, da Unternehmen Netzwerkautomatisierung, Cybersicherheit, Edge Computing und Analyseanwendungen einsetzen. Die Nachfrage ist besonders hoch bei Unternehmen, die Strategien zur digitalen Transformation und zum intelligenten Betrieb verfolgen.
Organisationsgröße
Die Unternehmensgröße bleibt ein wichtiges Segmentierungskriterium im Markt und wird voraussichtlich von 2026 bis 2034 ein jährliches Wachstum von 29–32 % verzeichnen. Die Akzeptanz variiert je nach verfügbaren Budgets, betrieblichen Erfordernissen und digitalem Reifegrad. Derzeit stellen Großunternehmen den Großteil, obwohl kleine und mittlere Unternehmen ihre Ausgaben kontinuierlich erhöhen.
- Kleine und mittlere Unternehmen (KMU) setzen zunehmend auf verwaltete und Cloud-basierte Konnektivitätslösungen, um die betriebliche Effizienz zu steigern, das Kundenerlebnis zu verbessern und Initiativen zur Digitalisierung von Geschäftsprozessen zu unterstützen, ohne dabei erhebliche Investitionen in die Infrastruktur tätigen zu müssen.
- Großunternehmen sind aufgrund ihrer weitreichenden Betriebsstrukturen, komplexen Kommunikationsanforderungen und ambitionierten Automatisierungsstrategien weiterhin führend bei der Implementierung von Systemen. Ihre Investitionen umfassen häufig private drahtlose Netzwerke, die in Analyse-, KI- und industrielle Steuerungssysteme integriert sind.
Momentaufnahme der Chancen
|
Segmente |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Software-Defined Networking |
Hoch |
Cloud Core |
Skalierung |
|
Netzwerkfunktionsvirtualisierung |
Hoch |
Virtueller Kern |
Skalierung |
|
Funkknoten |
Hoch |
Industrieabdeckung |
Reifen |
|
Serviceknoten |
Medium |
Netzwerksteuerung |
Skalierung |
|
DAS |
Medium |
Indoor-Abdeckung |
Reifen |
|
Plattform |
Hoch |
Edge-Orchestrierung |
Skalierung |
|
Software |
Hoch |
Netzwerkautomatisierung |
Skalierung |
|
Kleine und mittlere Unternehmen |
Medium |
Verwaltete Privat |
Aufkommen |
|
Großunternehmen |
Hoch |
Industrielle Digitalisierung |
Reifen |
Wachstumstreiber und Wirkungsanalyse des 5G-Unternehmensmarktes
Zunehmende Verbreitung von Industrieautomatisierung und intelligenter Fertigung
Fertigungsunternehmen benötigen zunehmend deterministische, sichere und latenzarme Kommunikationslösungen für Robotik, fahrerlose Transportsysteme, Bildverarbeitungssysteme und vorausschauende Wartungsplattformen. Herkömmliche drahtlose Technologien bieten in der Regel nicht die erforderliche Zuverlässigkeit für industrielle Anwendungen im Dauerbetrieb. Die Verfügbarkeit drahtloser Netzwerke in Unternehmen ermöglicht den Datenaustausch in Echtzeit, steigert die Effizienz und minimiert Prozessunterbrechungen. Angesichts der wachsenden Bedeutung, die Regierungen und Industrieunternehmen Industrie-4.0-Projekten beimessen, wird die Nachfrage in Branchen wie der Automobil-, Elektronik-, Bergbau-, Energie- und Logistikindustrie weiter steigen.
Wachsender Bedarf an privaten drahtlosen Netzwerken in missionskritischen Operationen
Betreiber kritischer Infrastrukturen fordern zunehmend dedizierte Kommunikationsnetze, um höhere Sicherheit, stabile Leistung und bessere operative Kontrolle zu gewährleisten. Flughäfen, Häfen, Energieversorger, Gesundheitseinrichtungen, Transportunternehmen und andere Betreiber öffentlicher Infrastrukturen benötigen hochzuverlässige Verbindungslösungen, um den Betrieb kritischer Dienste und Technologien sicherzustellen. Der Einsatz dedizierter drahtloser Netze gewährleistet zuverlässige Kommunikation bei gleichzeitiger Minimierung der Abhängigkeit von der öffentlichen Kommunikationsinfrastruktur. Erhöhte Sicherheit und priorisierte Datenübertragung tragen ebenfalls zum höheren Wert solcher Kommunikationslösungen bei.
Ausbau von Edge-Computing und KI-gestützten Unternehmensanwendungen
Die rasante Verbreitung von Edge-Computing-Plattformen und KI-Lösungen führt zu veränderten Anforderungen an Unternehmensnetzwerke. Immer mehr Unternehmen setzen auf KI-Analysen, digitale Zwillinge, vorausschauende Wartungstechnologien, Computer-Vision-Lösungen und autonome Betriebstechnologien, die auf schnellen und zuverlässigen Datentransfer angewiesen sind. Drahtlose Netzwerktechnologien ermöglichen die lokale Datenverarbeitung, reduzieren Latenzzeiten und die Abhängigkeit von zentralisierten Rechenzentren. Unternehmen können so operative Entscheidungen in Echtzeit treffen und ihre Geschäftsergebnisse in zahlreichen Anwendungen verbessern. Da die KI-Einführung in Industrie und Handel zunimmt, werden die Investitionen in Konnektivität zur Unterstützung von Edge-basierten Entscheidungsprozessen im Prognosezeitraum voraussichtlich deutlich steigen.
5G-Unternehmensmarkt: Zukunftstrends
Konvergenz privater drahtloser und Edge-Intelligence-Plattformen
Die Marktentwicklung im Bereich 5G für Unternehmen wird sich voraussichtlich zunehmend um eng integrierte Konnektivitäts- und Edge-Intelligence-Ökosysteme drehen. Unternehmen verlagern ihren Fokus von reinen Netzwerkausbauzielen hin zu Geschäftsergebnissen, die durch Automatisierung, prädiktive Analysen und operative Echtzeit-Einblicke erzielt werden. Zukünftige Implementierungen zeichnen sich durch die Integration modernster drahtloser Infrastruktur mit KI-gestützten Orchestrierungs-Engines, Softwarelösungen und Edge-Computing-Funktionen aus. Diese Entwicklungen tragen zur Verbesserung des Asset-Managements, zur Automatisierung und zur Skalierung von Programmen zur digitalen Transformation bei. Anbieter, die durchgängige Plattformen mit integrierter Konnektivität und Intelligenz bereitstellen, werden sich im kommenden Jahrzehnt einen Wettbewerbsvorteil verschaffen.
Ausbau offener und Cloud-nativer Netzwerkarchitekturen
Flexible Netzwerkumgebungen, die sich weiterentwickelnde Anwendungen und ein Multi-Vendor-Ökosystem unterstützen, erfreuen sich heute bei Unternehmen zunehmender Beliebtheit. Offene Architekturen und Cloud-native Bereitstellungsstrategien werden aufgrund der steigenden Nachfrage nach Interoperabilität und reduzierter Infrastrukturkomplexität voraussichtlich in Zukunft noch wichtiger werden. Netzwerkmanagement-Software wird Unternehmen dabei helfen, ihre Dienste schneller, effizienter und in größerem Umfang bereitzustellen. Virtualisierte Umgebungen werden Innovationen in den Konnektivitäts-Ökosystemen von Unternehmen vorantreiben.
5G-Unternehmensmarktchancen
Monetarisierung branchenspezifischer privater Netzwerklösungen
Branchenspezifische Konnektivitätsplattformen haben sowohl Anbietern als auch Dienstleistern neue Möglichkeiten eröffnet. Der Trend verlagert sich von der Bereitstellung von Konnektivitätsdiensten hin zur Entwicklung maßgeschneiderter Konnektivitätslösungen für spezifische Branchen wie Fertigung, Bergbau, Gesundheitswesen, Logistik, Transport und Energieversorgung. Zu diesen Anforderungen gehören der autonome Betrieb von Anlagen, Sicherheitsüberwachung, die Erstellung digitaler Zwillinge und vorausschauende Wartung. Da Unternehmen messbare Geschäftsergebnisse priorisieren, werden Anbieter, die umfassende Lösungen aus Konnektivität, Analytik, Cybersicherheit und Automatisierung liefern können, ihr Umsatzpotenzial deutlich steigern. Die zunehmende Beliebtheit von Managed-Service-Modellen generiert zudem wiederkehrende Einnahmen und verbessert die langfristige Kundenbindung. Das Potenzial, das sich aus langfristigen 5G-Marktprognosen für Unternehmen ergibt , unterstützt Investitionen in branchenspezifische Lösungsportfolios zusätzlich.
Expansion in aufstrebenden Industrienationen
Zudem eröffnen sich durch die von Regierungen in verschiedenen asiatischen, nahöstlichen und lateinamerikanischen Ländern sowie ausgewählten afrikanischen Volkswirtschaften durchgeführten Programme zur industriellen Modernisierung neue Einsatzmöglichkeiten. Die Regierungen investieren, um diese Volkswirtschaften bei der Entwicklung von Technologien wie digitaler Infrastruktur, intelligenter Fertigung, Logistik und effizienter Kommunikationstechnologie zu unterstützen. Diese Entwicklungen haben zu einer erhöhten Nachfrage nach drahtlosen Technologiesystemen geführt, die Automatisierung und Vernetzung ermöglichen. Dies bietet Technologieanbietern mit Partnern in den Regionen die Chance, regionsspezifische Modelle und regulatorisch abgestimmte Technologien zu entwickeln. Darüber hinaus setzen viele Unternehmen auf moderne Konnektivitätstechnologien, ohne durch veraltete Infrastrukturen eingeschränkt zu sein.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -