
Marktpotenzial und Treiber des globalen Acrylatmonomer-Marktes bis 2034
Marktgröße und Prognosen für Acrylatmonomere (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkt (Methylacrylat, Butylacrylat, Ethylacrylat, 2-Ethylhexylacrylat (2EHA), Sonstige); Anwendung (Farben und Lacke, Klebstoffe, Kunststoffe, Sonstige); Endverwendung (Automobilindustrie, Textilindustrie, Bauwesen, Öl- und Gasindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00022218
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 22, 2026


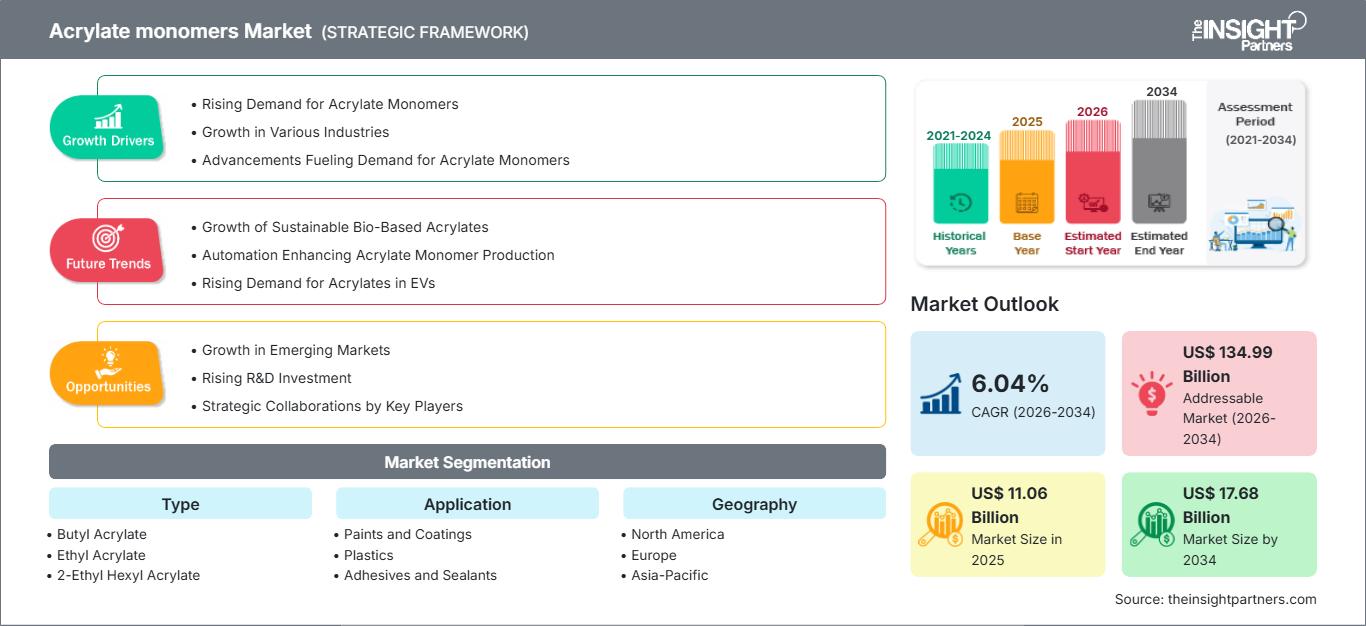
Marktgröße 2025
11,06 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
17,68 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,35 %
Wachstumsrate
Adressierbarer Markt
130,35 Mrd. US-Dollar
(2026–2034)
Der Markt für Acrylatmonomere wurde im Jahr 2025 auf 11,06 Milliarden US-Dollar geschätzt und soll bis 2034 auf 17,68 Milliarden US-Dollar anwachsen; für den Zeitraum 2026-2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,35 % erwartet.
Marktanalyse und Einblicke zu Acrylatmonomeren
- Nordamerika: Der Marktanteil lag 2025 bei 29–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,8 % wachsen . Ausgereifte nachgelagerte Chemieindustrien, fortschrittliche Beschichtungstechnologien und kontinuierliche Investitionen in den Bausektor stützen die regionale Nachfrage weiterhin.
- USA: Stellten 2025 einen Anteil von 82–85 % am nordamerikanischen Markt für Acrylatmonomere dar und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,4–5,9 % verzeichnen , unterstützt durch die expandierenden Sektoren Industrielacke, Klebstoffe und Verpackungen.
- Europa: Hielt 2025 einen Marktanteil von 23–25 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,7 % wachsen . Deutschland, Frankreich, Italien und Großbritannien bleiben aufgrund ihrer etablierten Chemie- und Automobilindustrie wichtige Produktions- und Konsumzentren.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 38–41 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % das stärkste regionale Wachstum verzeichnen . China, Japan, Südkorea und Indien treiben weiterhin die Produktionsinvestitionen und den nachgelagerten Polymerverbrauch voran.
- Größtes Segment: Farben und Lacke machten 2025 42–45 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,6 % wachsen , unterstützt durch Infrastrukturprojekte, Autoreparaturlackierungen und industrielle Schutzbeschichtungen.
- Wachstumsstarkes Segment: 2-Ethylhexylacrylat hatte 2025 einen Marktanteil von 21–24 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,5 % wachsen , was auf die zunehmende Verwendung in Haftklebstoffen und hochwertigen Beschichtungsformulierungen zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: New Japan Chemical Co., Ltd., BASF SE, Dow Inc., Resonac Holdings Corporation, Evonik Industries AG, Kuraray Co., Ltd., Mitsubishi Chemical Corporation, Arkema SA, NIPPON SHOKUBAI CO., LTD., KH Chemicals BV
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die stetige Verbesserung der Katalysatortechnologie, die Prozessoptimierung und die Integration der petrochemischen Produktion haben die gesamte globale Wertschöpfungskette in den letzten zehn Jahren grundlegend verändert. Heute liegt der Fokus verstärkt auf energieeffizienter Produktion, vielseitigen Rohstoffen und der Reinheit der Monomere, um den Bedarf der nachgelagerten Produkte zu decken. Der vermehrte Einsatz von wasserbasierten Lacken, Haftklebstoffen und Polymersystemen hat die Wirtschaftlichkeit der Produktion verbessert und zu Investitionen in regionale Produktionsstandorte geführt. Auch die digitale Prozessüberwachung, Maßnahmen zur Sicherstellung der Lieferkettenzuverlässigkeit und die Kreislaufwirtschaft in der Chemie haben zu einer höheren Effizienz und Konsistenz in der Produktion der wichtigsten Anlagen weltweit beigetragen.
Zukünftig dürften die Investitionen im asiatisch-pazifischen Raum, im Nahen Osten und in bestimmten Produktionszentren Nordamerikas aufgrund der Entwicklung nachgelagerter Fertigungsprozesse steigen. Umweltauflagen zur Reduzierung von VOC-Emissionen werden die Forschung und Entwicklung nachhaltiger Acrylate und biobasierter Rohstoffe weiter vorantreiben. Partnerschaften zwischen integrierten Chemieunternehmen und spezialisierten Polymerherstellern sowie Kapazitätserweiterungen und Fortschritte in der Logistik werden voraussichtlich die Versorgungssicherheit verbessern und neue Chancen in der Verpackungs-, Elektronik-, erneuerbaren Energie- und Bauindustrie eröffnen.
Umfang des Marktberichts über Acrylatmonomere
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 11,06 Milliarden US-Dollar |
| Marktgröße bis 2034 | 17,68 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,35 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Acrylatmonomere
Zunehmende Industrieproduktion, steigende Bauausgaben und die wachsende Nachfrage nach widerstandsfähigen Polymerformulierungen sind die Hauptfaktoren für das Wachstum des Marktes für Acrylatmonomere. Die Nachfrage nach dem Produkt ist eng mit den Anwendungsbereichen Farben und Lacke, Klebstoffe und technische Kunststoffe verknüpft, die neben Flexibilität auch hohe Witterungs- und Korrosionsbeständigkeit bieten. Steigende Investitionen in grüne Infrastruktur und Leichtbaumaterialien haben die Nachfrage aus der Automobil-, Verpackungs- und Industriebranche zusätzlich angekurbelt.
Die Angebotsseite unterliegt weiterhin Veränderungen: Petrochemische Unternehmen steigern die Produktion von Propylen-basierten Rohstoffen, optimieren Prozesse und bauen regionale Produktionskapazitäten aus. Die verbesserte Verfügbarkeit von Acrylsäurederivaten, ein ausgebautes Logistiknetzwerk und digitalisierte Produktionsanlagen ermöglichen es den Herstellern, Kosten zu senken und die Produktkonsistenz trotz schwankender Rohstoffpreise aufrechtzuerhalten.
Der Wettbewerb verschärft sich, da globale Akteure Differenzierungsstrategien verfolgen, die auf Spezialqualitäten, nachhaltigen Produktionstechnologien und dem Ausbau regionaler Kapazitäten basieren. Laut diesem Marktbericht für Acrylatmonomere konnten Unternehmen wie BASF SE, Dow Inc., Arkema SA, Evonik Industries AG, Mitsubishi Chemical Corporation, NIPPON SHOKUBAI CO., LTD. und Resonac Holdings Corporation durch ihre integrierte Produktion, Innovation und Anwendungsorientierung kontinuierlich Wettbewerbsvorteile erzielen. Zu den wichtigsten Anbietern von Acrylatmonomeren zählen Kuraray Co., Ltd., New Japan Chemical Co., Ltd. und KH Chemicals BV.
Die Investitionen in Produktionsanlagen verlagern sich zunehmend hin zu kohlenstoffarmer Fertigung, digitalen Produktionsprozessen und Katalysatortechnologien, die die Produktionseffizienz steigern und zur Einhaltung von Umweltauflagen beitragen. Die Unternehmen schließen strategische Allianzen mit nachgelagerten Polymerherstellern, konzentrieren sich auf Spezialacrylate und optimieren ihre regionalen Vertriebskanäle.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Acrylatmonomere: Strategische Einblicke
Regionale Einblicke
Markt für Acrylatmonomere in Nordamerika
Nordamerika hielt 2025 einen Anteil von 25–28 % am Weltmarkt und wird voraussichtlich von 2026 bis 2034 um 5,1–5,5 % wachsen. Die Region verfügt über eine etablierte petrochemische Industrie, ausgeprägte Kompetenzen in der Polymerherstellung und kontinuierliche Investitionen in die Infrastruktur für Wohn-, Gewerbe- und Industriegebiete. Der steigende Einsatz von wasserbasierten Beschichtungen, Hochleistungsklebstoffen und umweltfreundlichen chemischen Formulierungen treibt die Nachfrage nach Acrylatmonomeren in verschiedenen nachgelagerten Branchen weiter an.
Die USA und Kanada konzentrieren sich auf emissionsarme Baustoffe, leichte Automobilteile und nachhaltige Verpackungslösungen. Dieser Trend führt zu einem verstärkten Einsatz von Spezialacrylpolymeren. Laufende Modernisierungen der Produktionsanlagen sowie neue Entwicklungen bei biobasierten Rohstoffen und energieeffizienten Produktionsmethoden stärken die Wettbewerbsfähigkeit der Region. Eine zuverlässige Rohstoffverfügbarkeit und leistungsfähige Logistiknetzwerke stärken die Resilienz der Lieferkette und unterstützen so ein stetiges Marktwachstum im Prognosezeitraum.
US-Markt für Acrylatmonomere
Nordamerika wurde von den Vereinigten Staaten angeführt, die 2025 einen Marktanteil von 82–85 % erreichten und voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 5,4–5,9 % verzeichnen werden. Die Stärke der bestehenden chemischen Industrie in den USA, die Raffineriebetriebe sowie Innovationen wichtiger Akteure treiben das Marktwachstum an. Die steigende Nachfrage nach Acrylmonomeren aufgrund zunehmender Anwendungen in Schutzbeschichtungen, Verpackungslösungen, Autoreparaturlacken und Spezialklebstoffen eröffnet Herstellern in der Region hervorragende Chancen.
Die Modernisierung staatlich geförderter Infrastruktur, der Wohnungsbau und Industrieinvestitionen treiben die Nachfrage nach Beschichtungen und Dichtstoffen an. Hersteller im Land konzentrieren sich verstärkt auf die Reduzierung von Emissionen in ihren Produktionsprozessen und entwickeln gleichzeitig hochentwickelte Acrylmonomere für industrielle Anwendungen. Der steigende Verbrauch in den Bereichen E-Commerce-Verpackungslösungen, Elektronikfertigung und Spezialpolymere verstärkt diese Nachfragetrends zusätzlich.
Europäischer Markt für Acrylatmonomere
Europa hielt 2025 einen Anteil von 23–25 % am globalen Markt für Acrylatmonomere und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,7 % wachsen. Deutschland gilt aufgrund der Diversifizierung der chemischen Industrie als dominierender Akteur in der Region, während im Vereinigten Königreich der Bedarf an nachhaltigen Beschichtungen und Spezialklebstoffen stetig wächst. Frankreich profitiert von Investitionen in fortschrittliche Werkstoffe und Industriebeschichtungen, und Italien und Spanien tragen aufgrund des Wachstums im Baugewerbe und der Automobilzulieferindustrie zur Marktentwicklung bei.
Deutschland bleibt dank seiner integrierten petrochemischen Anlagen, innovativer Forschung und des Exports von Spezialacrylatchemikalien Marktführer. Im Vereinigten Königreich steigt der Einsatz emissionsarmer Beschichtungen in Gewerbegebäuden und im Verkehrssektor. Frankreich fördert die Entwicklung nachhaltiger Polymerchemie, und Italien und Spanien profitieren von der wachsenden Industrieproduktion, dem steigenden Verpackungsbedarf und der Modernisierung ihrer Produktionsanlagen. Dies beweist, dass Europa trotz verschärfter Umweltauflagen weiterhin einer der größten Märkte für Acrylatmonomere ist.
Markt für Acrylatmonomere im asiatisch-pazifischen Raum
Der Marktanteil des asiatisch-pazifischen Raums lag 2025 bei 38–41 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % die höchste regionale Wachstumsrate aufweisen. China wird, angetrieben durch seine bedeutenden Investitionen in die Petrochemie, in Bezug auf Produktion und Verbrauch führend in der Region sein, während Japan und Südkorea durch die Bereitstellung hochwertiger Spezialchemikalien einen Mehrwert schaffen werden.
Indien profitiert weiterhin vom Wachstum im Bausektor sowie in der Automobil- und Verpackungsindustrie, während Australien durch Infrastrukturentwicklung und industrielle Beschichtungen im Bergbau für stabile Nachfrage sorgt. Die Förderung der heimischen Chemieproduktion und wertschöpfender Weiterverarbeitungsprozesse wird die regionalen Produktionskapazitäten und Exporte weiter steigern.
Markt für Acrylatmonomere im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird ein jährliches Wachstum von 5,8–6,3 % im Zeitraum 2026–2034 prognostiziert. Saudi-Arabien ist aufgrund der reichlichen Verfügbarkeit von Rohstoffen aus dem petrochemischen Sektor und den Chemieclustern führend in der Produktion von Acrylatmonomeren in der Region. Die Vereinigten Arabischen Emirate werden weiterhin in die Produktion von Spezialchemikalien investieren, während Südafrika nach wie vor ein bedeutender Abnehmer von Bauchemikalien und Industrielacken ist.
Infrastrukturwachstum, Diversifizierung der Industrie und Investitionen in die Petrochemie werden den Verbrauch von Acrylatmonomeren steigern. Lokale Fertigung, verbesserte Logistik und vermehrte Bauprojekte in den GCC-Staaten dürften den Verbrauch von Acrylatmonomeren für Beschichtungen, Klebstoffe, Kunststoffe und Druckfarben im Prognosezeitraum ankurbeln.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % wachsen . Der Markt für Acrylatmonomere erweitert sich kontinuierlich, da Hersteller spezialisierte Monomere entwickeln, die vielfältige Leistungsanforderungen in Beschichtungen, Klebstoffen, Kunststoffen und Spezialpolymeren erfüllen. Die Produktauswahl hängt von Flexibilität, Witterungsbeständigkeit, Haftungseigenschaften und Kompatibilität mit nachfolgenden Formulierungen ab. Die steigende Nachfrage nach leistungsstarken und umweltverträglichen Materialien fördert kontinuierliche Innovationen in der Acrylmonomerchemie und unterstützt die Entwicklung sowohl von Standardprodukten als auch von Spezialprodukten.
- Butylacrylat: Aufgrund seiner hervorragenden Flexibilität, Haltbarkeit und Witterungsbeständigkeit findet es breite Anwendung in Architektur- und Industrielacken. Die starke Nachfrage aus dem Bauwesen, der Fahrzeugreparaturlackierung und der Herstellung von Haftklebstoffen sichert ihm weiterhin seine führende Position auf dem Markt für Acrylatmonomere.
- Ethylacrylat: Aufgrund seiner günstigen Hafteigenschaften und ausgewogenen Polymereigenschaften findet es breite Anwendung in Klebstoffen, Textilveredelungsmitteln und Spezialbeschichtungen. Die Nachfrage in der industriellen Fertigung und bei flexiblen Verpackungsanwendungen ist stabil.
- 2-Ethylhexylacrylat: Seine zunehmende Verwendung in hochwertigen Haftklebstoffen, Dichtstoffen und Hochleistungsbeschichtungen unterstreicht seine strategische Bedeutung. Hervorragende Flexibilität, gute Tieftemperatureigenschaften und verbesserte Haltbarkeit machen es zu einem bevorzugten Material für spezielle Polymerformulierungen.
- Methylacrylat: Es dient als wichtiges Zwischenprodukt in Beschichtungen, Kunststoffen, Fasern und der chemischen Synthese. Seine kontinuierliche Verwendung in der industriellen Fertigung und der Spezialchemikalienproduktion sichert die langfristige Marktnachfrage trotz zunehmender Konkurrenz durch leistungsfähigere Acrylderivate.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,3–6,8 % erwartet , da nachgelagerte Industrien Acrylmonomere zunehmend zur Verbesserung der Produkthaltbarkeit, der Prozesseffizienz und der Einhaltung gesetzlicher Vorschriften einsetzen. Das Wachstum wird weiterhin durch die steigende Nachfrage nach Bauleistungen, Industrieproduktion, Automobilherstellung und Verpackungen gestützt. Kontinuierliche Innovationen bei wasserbasierten Technologien und Spezialformulierungen stärken die Anwendungsvielfalt und schaffen gleichzeitig Möglichkeiten für höherwertige Acrylmaterialien in verschiedenen Industriezweigen.
- Farben und Lacke: Das größte Anwendungssegment profitiert vom zunehmenden Infrastrukturausbau, dem Gewerbebau, Schutzanstrichen und der Fahrzeugreparaturlackierung. Die kontinuierliche Nutzung wasserbasierter und VOC-armer Lacksysteme sichert die anhaltende Nachfrage nach Acrylmonomeren.
- Kunststoffe: Acrylmonomere verbessern die Schlagfestigkeit, Transparenz, Flexibilität und Witterungsbeständigkeit von technischen Kunststoffen. Die steigende Nachfrage aus der Automobil-, Konsumgüter-, Elektronik- und Industrieproduktion unterstreicht die strategische Bedeutung dieses Segments.
- Klebstoffe und Dichtstoffe: Die rasante Expansion der Verpackungs-, Bau-, Gesundheits- und Transportindustrie begünstigt den zunehmenden Einsatz von Acrylklebstoffen. Hersteller legen weiterhin Wert auf leistungsstarke, langlebige und umweltverträgliche Rezepturen, um den sich wandelnden Kundenanforderungen gerecht zu werden.
- Druckfarben: Die Nachfrage wird weiterhin durch flexible Verpackungen, Akzidenzdruck, Etikettierung und Publikationsanwendungen gedeckt. Acrylmonomere sorgen für eine verbesserte Pigmentdispersion, Haftung, Glanzbeständigkeit und Chemikalienbeständigkeit und ermöglichen so hochwertige Druckergebnisse auf unterschiedlichsten Substraten.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Farben und Lacke |
Hoch |
VOC-arme Beschichtungen |
Reifen |
|
Kunststoffe |
Medium |
Leichte Polymere |
Reifen |
|
Klebstoffe und Dichtstoffe |
Hoch |
Flexible Verpackung |
Skalierung |
|
Druckfarben |
Medium |
UV-Härtung |
Skalierung |
Markt für Acrylatmonomere: Wachstumstreiber und Wirkungsanalyse
Steigende Nachfrage nach Klebstoffen und Dichtstoffen
Der steigende Verbrauch von Kleb- und Dichtstoffen in der Bau-, Automobil-, Elektronik-, Verpackungs- und Industriebranche treibt die Nachfrage nach Acrylatmonomeren deutlich an. Diese Monomere dienen als essenzielle Rohstoffe für die Herstellung von Hochleistungs-Acrylklebstoffen, die sich durch hohe Klebkraft, Flexibilität, Langlebigkeit und Beständigkeit gegenüber Umwelteinflüssen auszeichnen. Zunehmende Infrastrukturentwicklung und Sanierungsmaßnahmen fördern den Einsatz fortschrittlicher Klebelösungen, die die Montageeffizienz steigern und die Abhängigkeit von mechanischen Befestigungssystemen verringern. Darüber hinaus verstärkt der Trend zu Leichtbaumaterialien in der Automobil- und Elektronikfertigung die Anwendung von Acrylklebstofftechnologien. Hersteller profitieren von erweiterten Anwendungsbereichen, Produktinnovationen und der Entwicklung spezialisierter Formulierungen. Diese steigende Nachfrage aus der Kleb- und Dichtstoffindustrie dürfte auch weiterhin ein Schlüsselfaktor für das langfristige Wachstum des Acrylatmonomermarktes sein.
Expansion der Lack- und Farbenindustrie
Das Wachstum im Bereich architektonischer, automobiler, industrieller und Schutzbeschichtungen eröffnet Acrylatmonomeren erhebliche Chancen. Diese Monomere werden häufig in Acrylharzen eingesetzt, die hervorragende Eigenschaften wie Witterungsbeständigkeit, Glanzerhalt, Farbstabilität und verbesserten Oberflächenschutz bieten. Zunehmende Bautätigkeiten, Urbanisierung und Infrastrukturinvestitionen beschleunigen die Nachfrage nach langlebigen dekorativen und schützenden Beschichtungen. Im Automobilsektor setzen Hersteller auf fortschrittliche Acrylbeschichtungen, um das Erscheinungsbild, die Korrosionsbeständigkeit und die Leistung der Fahrzeuge zu verbessern. Darüber hinaus fördert die steigende Nachfrage nach VOC-armen und umweltfreundlichen Beschichtungslösungen die Entwicklung wasserbasierter Acrylsysteme, in denen Acrylatmonomere eine entscheidende Rolle spielen. Kontinuierliche Fortschritte in der Beschichtungstechnologie und ein zunehmender regulatorischer Fokus auf nachhaltige Formulierungen werden die Verwendung von Acrylatmonomeren in verschiedenen Endverbraucherbranchen voraussichtlich weiter stärken.
Zunehmende Anwendung in Polymer- und Spezialmaterialien
Die zunehmende Verwendung von Acrylpolymeren in Kunststoffen, Textilien, Medizinprodukten und Spezialchemikalien trägt maßgeblich zum Wachstum des Marktes für Acrylatmonomere bei. Acrylatmonomere bieten wichtige Eigenschaften wie Transparenz, Flexibilität, Chemikalienbeständigkeit und Langlebigkeit und eignen sich daher ideal für die Herstellung von Hochleistungspolymersystemen. Die steigende Nachfrage nach leichten und funktionalen Materialien in der Gesundheits-, Elektronik-, Konsumgüter- und Verpackungsindustrie motiviert Hersteller zur Entwicklung fortschrittlicher Lösungen auf Acrylbasis. Innovationen bei Spezialpolymeren, UV-härtenden Materialien und Hochleistungsbeschichtungen eröffnen zudem neue Anwendungsbereiche für verschiedene Acrylatmonomere. Da die Industrie weiterhin Wert auf Materialeffizienz, Produktleistung und maßgeschneiderte Polymerlösungen legt, wird mit einer steigenden Nachfrage nach Acrylatmaterialien gerechnet, was ein nachhaltiges Marktwachstum in den kommenden Jahren begünstigen dürfte.
Markt für Acrylatmonomere: Zukunftstrends
Übergang zu biobasierten und kohlenstoffarmen Acryl-Wertschöpfungsketten
Die Chemieunternehmen unternehmen erhebliche Anstrengungen, erneuerbare Rohstoffe, emissionsarme Produktionswege und Kreislaufwirtschaftsprozesse einzuführen, um die Umweltauswirkungen der Acrylmonomerherstellung zu minimieren. Diese Bemühungen sind auf die verschärften Umweltauflagen und die steigende Nachfrage der Kunden nach nachhaltigen Rohstoffen für verschiedene Anwendungen wie Farben und Lacke, Klebstoffe und Kunststoffe zurückzuführen. Im Markt für Acrylatmonomere zeigen die Trends, dass Chemiehersteller erneuerbare Energiequellen, Massenbilanzzertifizierungen und Prozessoptimierung in ihre bestehenden Produktionsanlagen integrieren und gleichzeitig biobasierte Acrylzwischenprodukte erforschen.
Erweiterung des Portfolios an digitaler Fertigung und Spezialprodukten
Die Digitalisierung wird zu einem integralen Bestandteil der Acrylatmonomer-Herstellung. Hersteller setzen künstliche Intelligenz, vorausschauende Wartung, fortschrittliche Analytik und automatisierte Prozesssteuerung ein, um die betriebliche Effizienz und Produktkonsistenz zu verbessern. Investitionen konzentrieren sich zunehmend auf Spezialmonomere für Elektronik, erneuerbare Energiesysteme, Medizinprodukte und industrielle Hochleistungsanwendungen. Zudem intensivieren Hersteller die Zusammenarbeit mit ihren Kunden durch Anwendungsentwicklungszentren, die die Rezepturentwicklung beschleunigen. Diese Initiativen sollen die Produktentwicklungszyklen verkürzen, die Produktionsflexibilität erhöhen, die Betriebskosten senken und es den Zulieferern ermöglichen, effektiver auf die sich ändernden Anforderungen nachgelagerter Branchen zu reagieren.
Marktchancen für Acrylatmonomere
Expansion in wachstumsstarke, aufstrebende Produktionsländer
Die Industrialisierung in Südostasien, Indien, dem Nahen Osten und ausgewählten lateinamerikanischen Ländern schafft weiterhin attraktive Chancen für Hersteller von Acrylmonomeren. Steigende Investitionen in die Automobilmontage, die Verpackungsproduktion, Baustoffe und Konsumgüterherstellung erhöhen die Nachfrage nach Beschichtungen, Klebstoffen und technischen Polymeren. Marktprognosen für Acrylatmonomere deuten darauf hin, dass Unternehmen, die regionale Produktionsstätten, Vertriebspartnerschaften und lokalen technischen Support aufbauen, besser positioniert sind, um die zukünftige Nachfrage zu decken und gleichzeitig Logistikkosten und Lieferkettenrisiken zu reduzieren. Investitionen in regionale Anwendungslabore und kundenspezifische Produktentwicklung können die Wettbewerbsposition weiter stärken, da nachgelagerte Branchen zunehmend spezialisierte Acrylformulierungen benötigen, die auf lokale Fertigungsbedürfnisse und sich ändernde Umweltauflagen zugeschnitten sind.
Entwicklung von hochentwickelten Spezialmonomeren für hochwertige Anwendungen
Die zunehmende Verbreitung von Elektrofahrzeugen, fortschrittlicher Elektronik, Infrastruktur für erneuerbare Energien und Gesundheitsprodukten steigert die Nachfrage nach Spezialacrylaten mit verbesserter Haltbarkeit, Flexibilität und Chemikalienbeständigkeit. Hersteller haben die Möglichkeit, maßgeschneiderte Monomertypen zu entwickeln, die Hochleistungsbeschichtungen, optische Materialien, Batteriekomponenten und medizinische Klebstoffe ermöglichen. Strategische Investitionen in Forschung und Entwicklung, Pilotanlagen und die Zusammenarbeit mit nachgelagerten Polymerherstellern ermöglichen es Unternehmen, ihre Einnahmequellen über traditionelle Standardanwendungen hinaus zu diversifizieren. Organisationen, die differenzierte Produkte mit verbesserter Nachhaltigkeit und anwendungsspezifischer Leistung anbieten können, werden voraussichtlich ihre Rentabilität und langfristige Wettbewerbsfähigkeit stärken.
Aktuelle Entwicklungen
- Juni 2026: Die BASF SE kündigte eine Preiserhöhung von bis zu 100 US-Dollar pro Tonne Butylacrylat im asiatisch-pazifischen Raum an. Grund dafür sind steigende Rohstoff- und Produktionskosten. Gleichzeitig soll die zuverlässige regionale Versorgung sichergestellt werden. Da Butylacrylat ein wichtiger Rohstoff für Klebstoffe, Architektur- und Industrielacke sowie Bauprodukte ist, verdeutlicht diese Ankündigung den anhaltenden Kostendruck, der sich auf die Preis- und Angebotsdynamik im globalen Markt für Acrylatmonomere auswirkt.
- April 2026: Die BASF SE erhöhte in Nordamerika die Verkaufspreise für wichtige Acrylmonomere, darunter 2-Ethylhexylacrylat, Butylacrylat, Methylacrylat und Eisessig. Grund dafür waren gestiegene Kosten für Rohstoffe, Energie und Logistik. Die Preisanpassung spiegelt die anhaltende Volatilität in der Acryl-Wertschöpfungskette wider und unterstreicht die Notwendigkeit, Rohstoffe zu sichern, die Versorgung zu gewährleisten und die Kosten für nachgelagerte Hersteller von Beschichtungen, Klebstoffen und Spezialpolymeren zu optimieren.
- März 2026: Die BASF SE brachte in Zusammenarbeit mit der Avery Dennison Corporation Butylacrylat RE und 2-Ethylhexylacrylat RE auf den Markt. Die Produkte werden in der Produktionsstätte in Freeport, Texas, mit Strom aus erneuerbaren Energien hergestellt. Mit dieser Markteinführung erhöht sich die Verfügbarkeit kohlenstoffärmerer Acrylatmonomere für Beschichtungen und Klebstoffe. Sie unterstreicht den raschen Wandel der Branche hin zu nachhaltigen Rohstoffen und einer Reduzierung des CO₂-Fußabdrucks von Produkten bei gleichbleibender Materialleistung.
Häufig gestellte Fragen

Vrushali ist eine erfahrene Senior Consultant mit über acht Jahren Berufserfahrung und umfassender Branchenexpertise im Bereich Chemie und Materialien (Chemicals & Materials), insbesondere auf dem Gebiet der Spezialchemikalien. Im Laufe ihrer Karriere hat sie mehr als 50 Beratungsprojekte in den Bereichen Chemie und Materialien, Lebensmittel und Getränke (Food & Beverage) sowie Konsumgüter (Consumer Goods) erfolgreich durchgeführt. Ihre Fachkenntnisse erstrecken sich über verschiedene Marktsegmente, darunter funktionelle Inhaltsstoffe, erneuerbare Chemikalien, Tierfuttermittel und Agrochemikalien. Durch ihre fundierten Branchenkenntnisse und ihre analytischen Fähigkeiten unterstützt sie Unternehmen bei der Bewertung von Marktpotenzialen und der Entwicklung strategischer Geschäftsmöglichkeiten.
Vrushali verfügt über einen Bachelorabschluss in Chemie sowie einen Masterabschluss in Management und verbindet damit fundiertes technisches Fachwissen mit einem ausgeprägten Verständnis für Unternehmensstrategien und wirtschaftliche Zusammenhänge. Sie hat zahlreiche Kunden bei der Bewertung von Marktexpansionsmöglichkeiten, der Entwicklung nachhaltiger Wachstumsstrategien sowie der Umsetzung operativer Transformationsinitiativen unterstützt. Ihre interdisziplinäre Expertise ermöglicht es ihr, komplexe Marktanforderungen zu analysieren und praxisorientierte strategische Lösungen zu entwickeln, die auf die jeweiligen Geschäftsziele ihrer Kunden abgestimmt sind.
Zu Vrushalis zentralen Kompetenzen gehören die Neukundengewinnung, das Stakeholder-Management sowie die Führung und Koordination von Teams. Durch einen strukturierten und systematischen Ansatz bei der Planung und Durchführung von Beratungsprojekten hat sie maßgeblich zur Verbesserung der betrieblichen Effizienz und Produktivität beigetragen. Ihre besondere Stärke liegt darin, technisches Fachwissen mit kommerziellen Prioritäten und strategischen Unternehmenszielen zu verknüpfen. Dadurch ist sie in der Lage, fundierte, praxisnahe und umsetzbare Handlungsempfehlungen zu entwickeln, die auf die individuellen geschäftlichen Anforderungen ihrer Kunden zugeschnitten sind und deren langfristige Wettbewerbsfähigkeit unterstützen.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -