
Potenzial und Treiber des globalen Afinitor-Medikamentenmarktes bis 2034
Marktgröße und Prognosen für Afinitor (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (2,5-mg-Tabletten, 5-mg-Tabletten, 7,5-mg-Tabletten, 10-mg-Tabletten); Herstellungsart (Eigenfertigung, Auftragsfertigung); Anwendung (Onkologie, Organtransplantation, Gastroenterologie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00019564
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 22, 2026


Marktgröße 2025
907,79 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
1.120,94 Mio. US$
Prognose bis 2034
CAGR 2026-2034
2,37 %
Wachstumsrate
Adressierbarer Markt
9.202,07 Mio. US-Dollar
(2026–2034)
Der globale Markt für das Medikament Afinitor wurde im Jahr 2025 auf 907,79 Millionen US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 1120,94 Millionen US-Dollar anwachsen; dies entspricht einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,37 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke zu Afinitor
- Nordamerika erreichte 2025 einen Marktanteil von 38–42 %, was auf leistungsfähige onkologische Versorgungssysteme, die zunehmende Nutzung spezialisierter Behandlungen und die gute Verfügbarkeit von Medikamenten zurückzuführen ist. Für die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 2,2–3,0 % erwartet.
- Die USA stellten 2025 einen Anteil von 82–86 % am nordamerikanischen Markt dar, was auf die fortschrittliche Infrastruktur für die Krebsbehandlung und die etablierte Transplantationsversorgung zurückzuführen ist. Für das Land wird im Zeitraum 2026–2034 ein jährliches Wachstum von 2,0–2,8 % prognostiziert.
- Europa hielt 2025 einen Marktanteil von 27–31 %, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien maßgeblich dazu beitrugen. Für die Region wird aufgrund der Nachfrage nach onkologischen Behandlungen ein jährliches Wachstum von 1,8–2,6 % im Zeitraum 2026–2034 prognostiziert.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 20–24 %, angeführt von China, Japan, Indien und Südkorea. Aufgrund des Ausbaus des Gesundheitswesens wird für die Region im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,0–3,8 % erwartet.
- Größtes Segment Die Anwendung in der Onkologie stellte mit einem Marktanteil von 60–65 % im Jahr 2025 das größte Segment dar und wird voraussichtlich bis 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–3,2 % wachsen.
- Das Segment der Auftragsfertigungsunternehmen mit hohem Wachstumspotenzial stellte mit einem Marktanteil von 35–40 % im Jahr 2025 das Segment mit dem höchsten Wachstumspotenzial dar und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–4,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Novartis Inc., Biocon Inc., Cipla Limited, Glenmark Pharmaceuticals Limited, Hikma Pharmaceuticals PLC, Teva Pharmaceutical Industries Ltd., Dr. Reddy's Laboratories Ltd., Sun Pharmaceutical Industries Ltd., Accord Healthcare Ltd. und Intas Pharmaceuticals Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung des Afinitor-Arzneimittelmarktes wurde durch Fortschritte in der zielgerichteten Onkologie, die Optimierung der Herstellung und den zunehmenden Fokus auf spezialisierte pharmazeutische Produktion geprägt. Verschiedene Tablettenstärken sowie Verbesserungen der Qualitätsmanagementsysteme in der pharmazeutischen Industrie haben zu mehr Flexibilität bzw. einer stabileren Versorgung beigetragen. Konsistenz der Formulierung, Einhaltung regulatorischer Vorgaben und Prozesseffizienz bleiben für die Hersteller wichtige Schwerpunkte, um die kontinuierliche Produktverfügbarkeit zu gewährleisten.
Die weitere Produktentwicklung wird künftig von einem verbesserten Zugang zur Gesundheitsversorgung, einer Harmonisierung der regulatorischen Rahmenbedingungen und Verbesserungen in der pharmazeutischen Lieferkette in Schwellenländern abhängen. Investitionen in die Infrastruktur für onkologische und Transplantationsbehandlungen bieten die Möglichkeit, die Nutzung von Therapien zu steigern. Es wird erwartet, dass die Entwicklung von Biosimilars, die Auftragsfertigung und strategische Partnerschaften die Wettbewerbsdynamik beeinflussen werden.
Umfang des Marktberichts zu Afinitor
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 907,79 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.120,94 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,37 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Afinitor
Das Wachstum des Afinitor-Marktes wird durch die zunehmende Anwendung zielgerichteter Therapien, den steigenden Bedarf an Krebsbehandlungen und die Nachfrage nach Immunsuppressiva in der Organtransplantation begünstigt. Das Marktumfeld umfasst Pharmahersteller, Gesundheitsdienstleister, Spezialapotheken, Distributoren und Zulassungsbehörden. Die Angebotsdynamik wird durch die Verfügbarkeit des Wirkstoffs, die Produktionskapazitäten und die Einhaltung internationaler pharmazeutischer Qualitätsstandards beeinflusst.
Die Nachfrage nach Everolimus-basierten Therapien ist vor allem auf onkologische Anwendungen wie fortgeschrittene Krebserkrankungen und bestimmte Tumorformen zurückzuführen, während Transplantationsbehandlungen zu einer kontinuierlichen Anwendung beitragen. Hersteller optimieren ihre Produktionsnetzwerke, um die Versorgungssicherheit zu gewährleisten und den Kostendruck zu bewältigen. Auftragshersteller spielen eine immer wichtigere Rolle, indem sie skalierbare Produktionsverfahren und die Einhaltung regulatorischer Vorgaben unterstützen.
Die Wettbewerbsdynamik im Markt für Afinitor wird durch Markenarzneimittel, Generika-Konkurrenz, Produktionseffizienz und geografische Reichweite beeinflusst. Novartis Inc. verfügt mit seinem Originalpräparat Afinitor über eine starke Marktposition, während Biocon Inc., Cipla Limited, Glenmark Pharmaceuticals Limited und Hikma Pharmaceuticals PLC in der pharmazeutischen Entwicklung und Vermarktung tätig sind. Weitere Wettbewerber tragen zur Wettbewerbsfähigkeit des Marktes bei, indem sie in ihren jeweiligen Regionen über Kompetenzen in der Generika-Herstellung und im Vertrieb verfügen.
Der Investitionsansatz basiert auf effizienter Produktion, dem Erhalt behördlicher Genehmigungen, dem Aufbau eines widerstandsfähigen Logistiknetzwerks und der Portfoliodiversifizierung. Die Arzneimittelhersteller streben ein Gleichgewicht zwischen etablierten onkologischen Therapien und allgemeineren Spezialmedikamenten an. Auftragsfertigung und die Expansion in aufstrebende Gesundheitsmärkte tragen zur Wettbewerbspositionierung bei.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
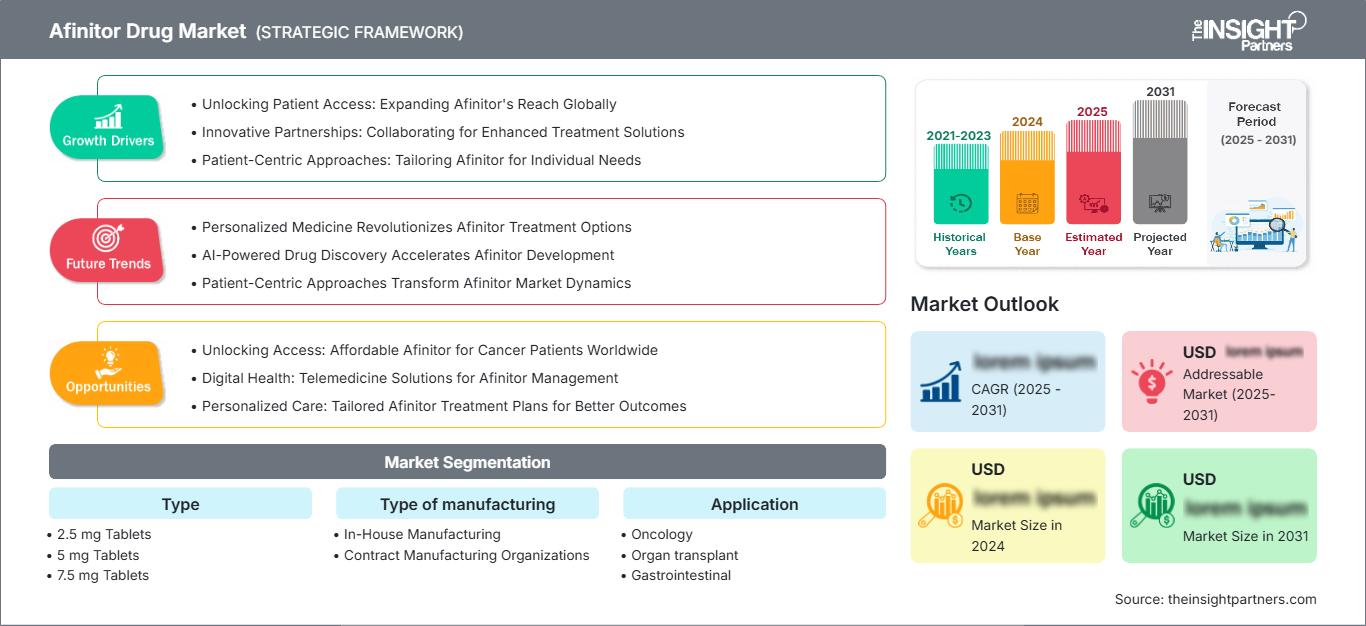
Afinitor-Markt: Strategische Einblicke
Regionale Einblicke
Markt für fortgeschrittene Glykationsendprodukte in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 38–42 % am Afinitor-Medikamentenmarkt und bleibt aufgrund seiner etablierten onkologischen Infrastruktur, fortschrittlichen Transplantationsprogramme und des guten Zugangs zu Spezialmedikamenten der führende regionale Marktteilnehmer. Für die Region wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,2–3,0 % prognostiziert.
Die USA sind der Hauptakteur in Nordamerika, unterstützt durch spezialisierte Krebszentren, Transplantationszentren und pharmazeutische Vertriebsnetze. Auch Kanada trägt durch sein öffentliches Gesundheitssystem und die Verfügbarkeit spezialisierter Behandlungen dazu bei. Die Nachfrage wird durch den fortgesetzten Einsatz zielgerichteter Therapien, klinische Expertise und etablierte Erstattungsmodelle beeinflusst, die den Zugang zu zugelassenen Behandlungen gewährleisten.
US-Markt für fortgeschrittene Glykationsendprodukte
Der US-amerikanische Markt für Afinitor machte 2025 82–86 % des nordamerikanischen Marktanteils aus und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,0–2,8 % wachsen. Starke Forschungskapazitäten im Bereich Onkologie, spezialisierte Gesundheitsdienstleister und die Verfügbarkeit von Arzneimitteln tragen zur anhaltenden Marktstabilität bei.
Novartis Inc. ist mit seinem Markenportfolio im Arzneimittelbereich weiterhin stark vertreten, während Generikahersteller eine breitere Verfügbarkeit gewährleisten. Die Anwendungsgebiete konzentrieren sich nach wie vor auf die Onkologie und die Transplantationsmedizin. Der zunehmende Fokus auf Präzisionsmedizin und spezialisierte Therapien beeinflusst weiterhin das Verschreibungsverhalten von medizinischem Fachpersonal.
Markt für fortgeschrittene Glykationsendprodukte in Europa
Europa repräsentierte im Jahr 2025 einen Marktanteil von 27–31 % am Arzneimittelmarkt für Afinitor und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 1,8–2,6 % verzeichnen. Deutschland ist aufgrund fortschrittlicher Gesundheitssysteme, onkologischer Expertise und einer etablierten pharmazeutischen Infrastruktur führend bei der regionalen Einführung.
Der britische Markt profitiert von spezialisierten Behandlungszentren und strukturierten Zugangswegen zur Gesundheitsversorgung. Deutschland verzeichnet dank klinischer Netzwerke und pharmazeutischer Kompetenzen eine hohe Nachfrage. Frankreich, Italien und Spanien tragen durch onkologische Dienstleistungen, Transplantationsprogramme und Initiativen zur Modernisierung des Gesundheitswesens bei. Das regionale Wachstum wird durch Preismanagement, regulatorische Rahmenbedingungen und einen zunehmenden Fokus auf die effiziente Nutzung von Spezialmedikamenten beeinflusst.
Markt für fortgeschrittene Glykationsendprodukte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 20–24 % am Arzneimittelmarkt für Afinitor und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,8 % wachsen. China ist aufgrund der wachsenden onkologischen Infrastruktur und des zunehmenden Zugangs zu Spezialmedikamenten ein führender Marktteilnehmer.
Japan, Indien, Südkorea und Australien fördern die regionale Entwicklung durch Investitionen im Gesundheitswesen, den Ausbau der Diagnostik und das Wachstum der pharmazeutischen Produktion. Staatliche Initiativen mit Fokus auf die Zugänglichkeit der Gesundheitsversorgung und die Stärkung der heimischen Produktionskapazitäten verbessern die Chancen für Pharmaunternehmen in der gesamten Region.
Markt für fortgeschrittene Glykationsendprodukte im Nahen Osten und Afrika
Der Markt für Afinitor im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–3,5 % wachsen. Unterstützt wird dies durch den Ausbau der Gesundheitsinfrastruktur und die zunehmende Verfügbarkeit spezialisierter Behandlungen. Saudi-Arabien ist aufgrund von Programmen zur Modernisierung des Gesundheitswesens und Investitionen in moderne medizinische Einrichtungen führend in der regionalen Anwendung.
Die Vereinigten Arabischen Emirate und Südafrika leisten ihren Beitrag durch die Entwicklung des privaten Gesundheitswesens, den Ausbau onkologischer Dienstleistungen und die Verbesserung des Arzneimittelvertriebs. Auch andere Märkte in der Region verbessern schrittweise den Zugang zu Spezialmedikamenten. Die wirtschaftliche Entwicklung, einschließlich Infrastrukturinvestitionen, die durch das Wachstum im Energiesektor unterstützt werden, ermöglicht den Fortschritt des Gesundheitssystems.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,3–3,0 % wachsen. Diese Entwicklung wird durch die anhaltende Nachfrage nach unterschiedlichen Dosierungsstärken, die auf therapeutischen Anforderungen basieren, gestützt. Der Markt für Afinitor umfasst verschiedene Tablettenformulierungen, die ärztlich verordnete Behandlungsansätze für zugelassene Indikationen unterstützen. Die Verfügbarkeit unterschiedlicher Stärken erleichtert die individualisierte Therapie und die Planung der Arzneimittelversorgung.
- Das Segment der 2,5-mg-Tabletten unterstützt flexible Dosierungsanforderungen und Therapieanpassungen. Es wird eingesetzt, wenn eine niedrigere Dosierung klinisch angezeigt ist und spezifische Patientenbedürfnisse bestehen.
- Das Segment der 5-mg-Tabletten bleibt aufgrund seines breiten therapeutischen Anwendungsbereichs wichtig. Ärzte nutzen diese Stärke bei zugelassenen Indikationen, die eine moderate Dosierung erfordern.
- Das Segment der 7,5-mg-Tabletten trägt durch spezielle Dosierungsanforderungen dazu bei. Seine Verfügbarkeit unterstützt Ärzte bei der Umsetzung patientenspezifischer Therapiestrategien und Behandlungsprotokolle.
- Das Segment der 10-mg-Tabletten deckt höhere Dosierungsanforderungen ab und bleibt in ausgewählten Behandlungspfaden relevant. Eine kontinuierliche Versorgung gewährleistet die Verfügbarkeit von Spezialmedikamenten.
Art der Fertigung
Für das Segment „Art der Fertigung“ wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum (CAGR) von 2,8–3,8 % erwartet, was die sich wandelnden Trends auf dem Markt für Afinitor widerspiegelt. Pharmaunternehmen bewerten Produktionsmodelle zunehmend unter Berücksichtigung von Kosteneffizienz, Einhaltung regulatorischer Vorgaben und Flexibilität der Lieferkette. Sowohl interne Kapazitäten als auch externe Partnerschaften beeinflussen die Fertigungsstrategien.
- Die Eigenfertigung ermöglicht Unternehmen eine bessere Kontrolle über Qualitätssicherungssysteme, Produktionspläne und die Einhaltung gesetzlicher Vorschriften. Sie bleibt wichtig für Organisationen mit etablierter pharmazeutischer Infrastruktur.
- Auftragsfertigungsunternehmen unterstützen skalierbare Produktion, Kostenoptimierung und operative Flexibilität. Ihre Bedeutung wächst, da Pharmaunternehmen effiziente Fertigungspartnerschaften anstreben.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,5–3,2 % wachsen. Treiber dieses Wachstums ist die anhaltende therapeutische Anwendung in der Onkologie, der Organtransplantation und bei gastrointestinalen Indikationen. Der verbesserte Zugang zur Gesundheitsversorgung und die erweiterten Behandlungsmöglichkeiten beeinflussen die Nachfrage nach diesen Anwendungen. Das Segment spiegelt die vielfältigen klinischen Einsatzmöglichkeiten von Everolimus-basierten Therapien wider.
- Die Onkologie bleibt aufgrund der anhaltenden Nachfrage nach zielgerichteten Therapien das führende Anwendungsgebiet. Ihre Bedeutung wird durch den Ausbau der Krebsversorgung und die spezialisierte Anwendung von mTOR-Inhibitor-Therapien unterstrichen.
- Anträge auf Organtransplantationen tragen aufgrund des Bedarfs an immunsuppressiver Therapie zu einer stabilen Nachfrage bei. Das Wachstum wird durch den Ausbau von Transplantationsprogrammen und verbesserte Patientenmanagementpraktiken unterstützt.
- Gastrointestinale Anwendungen unterstützen den therapeutischen Einsatz bei ausgewählten Erkrankungen. Ein wachsendes klinisches Bewusstsein und die Verfügbarkeit spezialisierter Versorgung tragen zur anhaltenden Relevanz der Anwendungen bei.
Momentaufnahme der Chancen
| Anwendung | Umsatzbeitrag | Trend-Tag | Adoptionsphase |
|---|---|---|---|
| Onkologie | Hoch | Gezielte Therapie | Reifen |
| Organtransplantation | Medium | Immunsuppressionsbehandlung | Reifen |
| Gastrointestinal | Niedrig | Spezialbehandlung | Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Afinitor-Marktes
Steigende Nachfrage nach zielgerichteten onkologischen Therapien
Der vermehrte Einsatz zielgerichteter Krebsmedikamente treibt die Nachfrage nach Therapien an, die auf molekularen Mechanismen und personalisierten Behandlungsplänen basieren. Everolimus-Therapien sind aufgrund ihres Wirkmechanismus und ihrer aktuellen Anwendung in bestimmten onkologischen Fällen weiterhin relevant. Mediziner integrieren zielgerichtete Medikamente zunehmend in Behandlungspfade, da Ansätze der Präzisionsmedizin immer mehr an Bedeutung gewinnen. Diese Entwicklung beeinflusst Pharmaunternehmen, Krankenhäuser und spezialisierte Distributoren, da sie die Nachfrage nach innovativen Medikamenten stabil hält. Höhere Krebsdiagnoseraten, Fortschritte in der Diagnostik und der verbesserte Zugang zur onkologischen Infrastruktur fördern den anhaltenden Einsatz. Pharmaunternehmen setzen verstärkt auf Lifecycle-Management-Ansätze.
Ausbau der spezialisierten Gesundheitsinfrastruktur
Der Ausbau der spezialisierten Gesundheitsinfrastruktur verbessert die Verfügbarkeit von Onkologie- und Transplantationstherapien weltweit, sowohl in Schwellen- als auch in Industrieländern. Dieser Ausbau erfolgt durch erhöhte Diagnosekapazitäten und Spezialisierung sowie verbesserte Vertriebssysteme für Medikamente. Die Entwicklung gewährleistet die kontinuierliche Nutzung von Spezialmedikamenten, die eine ärztliche Überwachung erfordern. Neue Gesundheitssysteme konzentrieren sich auf den Aufbau von Onkologieabteilungen und Transplantationszentren und bieten damit Chancen für Arzneimittelhersteller. Verbesserte Vertriebskanäle und regulatorische Reformen tragen ebenfalls zur Verfügbarkeit von verschreibungspflichtigen Medikamenten bei. Mit der Weiterentwicklung spezialisierter Gesundheitsdienstleistungen durch Gesundheitseinrichtungen wird die Nachfrage nach bestehenden Therapien weiterhin bestehen.
Zunehmende Bedeutung der pharmazeutischen Auftragsfertigung
Die Auftragsfertigung von Arzneimitteln gewinnt zunehmend an Bedeutung, da Unternehmen flexible, effiziente und effektive Fertigungstechniken einsetzen möchten. Durch die Auslagerung der Produktion können Pharmaunternehmen maximale Produktionseffizienz und die Einhaltung hoher Qualitätsstandards gewährleisten. Zudem ermöglicht sie es ihnen, auf dynamische Marktveränderungen zu reagieren, indem sie Kompetenzen in den Bereichen Formulierung und Verpackung einbringen. Dies gilt insbesondere für Spezialarzneimittel, da hier eine effiziente Herstellung unerlässlich ist. Die Auslagerung der Produktion verändert Unternehmensstrategien aufgrund der damit verbundenen Flexibilität in Forschung und Marketing.
Zukunftstrends auf dem Afinitor-Arzneimittelmarkt
Digitale Gesundheitsintegration im Management von Spezialmedizin
Der zukünftige Einsatz digitaler Gesundheitslösungen im Spezialmedikamentenmanagement wird durch verbesserte Patientenüberwachung, Therapietreue und Koordination der Gesundheitsleistungen positive Auswirkungen haben. Elektronische Patientenakten, Fernüberwachungsgeräte und datenbasierte Plattformen können Ärzte bei der Steuerung von Therapien unterstützen, die eine kontinuierliche Beurteilung erfordern. Diese Plattformen können die Kommunikation zwischen Patienten, Gesundheitsdienstleistern und Pharmaunternehmen verbessern. Der Einsatz digitaler Lösungen in den Behandlungspfaden des Spezialmedikamentenmanagements eröffnet vielfältige Möglichkeiten. Pharmaunternehmen können so effektivere digitale Wege der Interaktion mit medizinischem Fachpersonal und deren Patienten finden. Mit der zunehmenden Verbreitung vernetzter Technologien im Gesundheitswesen wird die digitale Transformation in vielen Teilen der Welt zum festen Bestandteil des Spezialmedikamentenmanagements werden.
Zunahme personalisierter Medizinansätze
Personalisierte medizinische Methoden werden in den kommenden Jahren aufgrund der zunehmenden Bedeutung der Medikamentenauswahl anhand spezifischer Patientenmerkmale deutlich an Bedeutung gewinnen. Die Entwicklung von Diagnostikverfahren auf molekularer Ebene und die Entdeckung von Biomarkern tragen zu einer verbesserten Therapieauswahl sowohl in der Onkologie als auch in der spezialisierten Medizin bei. Diese Entwicklungen könnten zukünftige Nachfragetrends im Hinblick auf zielgerichtete Therapien und eine optimierte Entscheidungsfindung beeinflussen. Hersteller spezialisierter Arzneimittel werden voraussichtlich verstärkt in Forschungsprojekte investieren, die auf die präzise Abstimmung von Medikamenten auf einzelne Patienten abzielen.
Marktchancen für Afinitor
Expansion in aufstrebenden pharmazeutischen Märkten
Aufstrebende Pharmamärkte bieten Unternehmen die Möglichkeit, den Zugang zu Spezialmedikamenten durch verbesserte Gesundheitssysteme und eine höhere Behandlungsverfügbarkeit auszubauen. Länder im asiatisch-pazifischen Raum, Lateinamerika und ausgewählten Märkten des Nahen Ostens investieren in die onkologische Infrastruktur und die pharmazeutische Versorgung. Die Marktprognosen für Afinitor deuten darauf hin, dass die regionale Gesundheitsentwicklung zukünftige Chancen für Hersteller und Distributoren eröffnen kann. Unternehmen können ihre Marktpräsenz durch behördliche Zulassungen, lokale Partnerschaften und effiziente Vertriebsnetze stärken. Der Ausbau von Fortbildungsprogrammen für Ärzte kann zudem das Bewusstsein für Spezialtherapien und deren sachgerechte Anwendung verbessern. Strategische Investitionen in aufstrebenden Regionen können Unternehmen dabei helfen, ungedeckte Gesundheitsbedürfnisse zu erfüllen und gleichzeitig nachhaltige Geschäftsaktivitäten in sich entwickelnden Gesundheitssystemen aufzubauen.
Optimierung pharmazeutischer Lieferkettennetzwerke
Die Verbesserung pharmazeutischer Lieferketten bietet Unternehmen, die ihre operative Resilienz und Marktzuverlässigkeit erhöhen möchten, eine Chance. Investitionen in Fertigungspartnerschaften, Bestandsmanagementsysteme und regionale Vertriebskapazitäten können dazu beitragen, Lieferunterbrechungen zu reduzieren. Unternehmen können ihre Wettbewerbsfähigkeit steigern, indem sie flexible Produktionsstrategien entwickeln, die Kosteneffizienz und Qualitätsanforderungen in Einklang bringen. Die Zusammenarbeit mit Auftragsfertigern kann skalierbare Abläufe und eine schnellere Reaktion auf regionale Nachfrageänderungen unterstützen. Die Optimierung der Lieferkette ist insbesondere für Spezialmedikamente wichtig, da eine kontinuierliche Verfügbarkeit die Kontinuität der Behandlung beeinflusst. Unternehmen, die sich auf die Einhaltung regulatorischer Vorgaben, effiziente Logistik und transparente Fertigungsprozesse konzentrieren, können ihre Position auf den Pharmamärkten stärken und gleichzeitig effektiv auf sich wandelnde Anforderungen im Gesundheitswesen reagieren.
Aktuelle Entwicklungen
- Februar 2026: Novartis Inc. kündigte die kontinuierliche Weiterentwicklung seines Portfolios innovativer Arzneimittel durch strategische Forschungs- und Entwicklungsinitiativen in den Bereichen Onkologie und Spezialtherapien an und bekräftigte damit seinen Fokus auf die Verbesserung der Behandlungsmöglichkeiten und die Stärkung der globalen pharmazeutischen Kompetenzen.
- August 2025: Hikma Pharmaceuticals PLC baute seine pharmazeutischen Aktivitäten durch kontinuierliche Investitionen in Produktionskapazitäten und die Entwicklung des Produktportfolios aus und unterstützte damit seine Strategie, den Zugang zu Spezial- und Generika-Arzneimitteln auf internationalen Märkten zu verbessern.
- April 2025: Biocon Limited gab Fortschritte in seinem gesamten Pharmageschäft bekannt, darunter die Stärkung der Kompetenzen im Bereich komplexer Therapien und die Erweiterung des Zugangs zu erschwinglichen Medikamenten durch globale Vermarktungsinitiativen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -