
Markt für Aluminosilicates: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Aluminosilikate (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Art (natürlich, synthetisch); Form (Pulver, Granulat oder Perlen); Qualität (Industriequalität, Lebensmittelqualität); Endverbrauchsbranche (Lebensmittelindustrie, Chemieindustrie, Farbenindustrie, Glasindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014038
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 14, 2026


Marktgröße 2025
227,84 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
303,19 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,23 %
Wachstumsrate
Adressierbarer Markt
2.411,93 Mio. US$
(2026–2034)
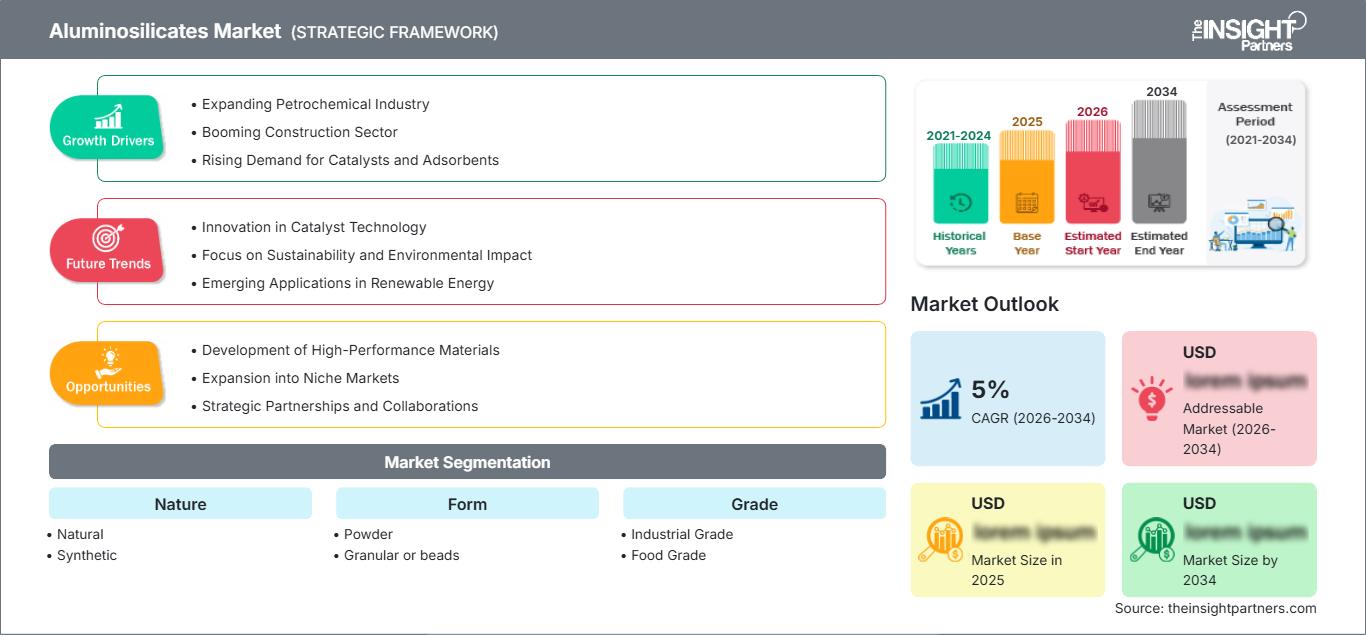
Der Markt für Aluminosilikate wird voraussichtlich von 227,84 Millionen US-Dollar im Jahr 2025 auf 303,19 Millionen US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,23 % im Zeitraum 2026–2034 entspricht. Die Nachfrage nach Aluminosilikaten wird durch den zunehmenden Einsatz in der industriellen Fertigung, der Lebensmittelverarbeitung, der Umwelttechnik und bei Spezialchemikalien getrieben. Die kontinuierliche Verwendung synthetischer und natürlicher Aluminosilikate in Adsorptions-, Katalyse-, Filtrations- und Trägeranwendungen dürfte zu einem stetigen Marktwachstum im Prognosezeitraum beitragen.
Der Markt für Aluminosilikate in Nordamerika dürfte aufgrund von Fortschritten in der industriellen Fertigung, strengen Lebensmittelsicherheitsstandards und steigenden Ausgaben für die Umweltsanierung wachsen. Die Nachfrage nach Aluminosilikaten in der Region wird durch den hohen Einsatz von synthetischen Aluminosilikaten in Katalysatoren und Adsorbentien sowie in Spezialformulierungen angekurbelt.
Marktanalyse und Einblicke zu Aluminosilikaten
- Nordamerika: Nordamerika hatte 2025 einen Marktanteil von 29–33 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,4 % wachsen . Unterstützt wird dies durch eine ausgereifte chemische Produktion, Umweltauflagen und die Nachfrage nach Katalysatorträgern und industriellen Adsorptionsmitteln.
- USA: Die USA repräsentierten 2025 72–76 % der nordamerikanischen Nachfrage und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 2,8–3,3 % verzeichnen , angetrieben durch die chemische Verarbeitung, die Abwasserbehandlung, Lebensmittelzusatzstoffe und spezielle industrielle Anwendungen.
- Europa: Europa hielt 2025 einen Marktanteil von 24–28 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,2 % wachsen . Deutschland, Frankreich, Italien und Großbritannien bleiben aufgrund ihrer starken Chemie-, Lebensmittelzutaten- und Katalysatorindustrie die führenden Verbraucher.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 34–38 % und dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % das schnellste regionale Wachstum verzeichnen , unterstützt durch die Industrialisierung in China, Indien, Japan und Südkorea.
- Größtes Segment: Der Bereich „Natur“ hatte 2025 einen Marktanteil von 54–58 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,3 % wachsen , was auf die reichliche Verfügbarkeit von Mineralien und deren breite Verwendung in industriellen und Umweltanwendungen zurückzuführen ist.
- Wachstumsstarkes Segment: Für den Bereich Synthetik wird ein jährliches Wachstum von 3,8–4,3 % im Zeitraum 2026–2034 prognostiziert . Im Jahr 2025 dürfte er einen Marktanteil von 42–46 % erreichen, was auf überlegene Reinheit, kontrollierbare Eigenschaften und wachsende Spezialchemikalienanwendungen zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: American Elements, American International Chemical, Madhav Industries, Merck KGaA, Oriental Silicas Corporation, Patsil Industries, Penta International Corporation, SB Chemicals, Thermo Fisher Scientific Inc., Sigma-Aldrich Co. LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Innovationen in der Mineralaufbereitung, bei Reinigungsverfahren und der Herstellung von Aluminosilikaten haben die weltweite Versorgungslage grundlegend verändert. Aktuelle Trends zielen auf eine höhere Partikelkonsistenz, effizientere Absorptionsprozesse und chemische Stabilität ab, um den sich wandelnden Industriestandards gerecht zu werden. Der zunehmende Einsatz von Aluminosilikaten in der Katalysatorherstellung, der Lebensmittelverarbeitung, der Wasseraufbereitung, der Keramikindustrie und der Spezialchemie hat zu verstärkten Investitionen in hochwertige, industriell hergestellte Aluminosilikate geführt, die neben natürlich gewonnenen Mineralien auch in der industriellen Produktion weit verbreitet sind.
Das zukünftige Wachstum wird durch Industrieinvestitionen im asiatisch-pazifischen Raum, strenge Umweltauflagen und nachhaltige Verarbeitungstechnologien getrieben. Neue Wachstumschancen eröffnen sich in den Bereichen fortschrittliche Katalysatorträger, Filtermedien, Pharmazeutika und Spezialabsorptionsmittel. Strenge Umweltauflagen, die eine sauberere Produktion und eine verbesserte Abwasserbehandlung fördern, werden zu weiteren Investitionen in die Kapazitäten für die Herstellung von technischen Aluminosilikaten führen.
Berichtsumfang zum Markt für Aluminosilikate
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 227,84 Millionen US-Dollar |
| Marktgröße bis 2034 | 303,19 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,23 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Aluminosilikate
Die zunehmende Industrialisierung treibt das Wachstum des Marktes für Aluminosilikate kontinuierlich an, bedingt durch den steigenden Verbrauch für Anwendungen in Katalysatoren, Adsorbentien, Keramik, Wasseraufbereitung und Lebensmittelzusatzstoffen. Die Wertschöpfungskette umfasst den Abbau oder die Produktion von Aluminosilikatmineralien, gefolgt von Aufbereitung, Reinigung, Mahlung, Sortierung, Formulierung, Vertrieb und schließlich der industriellen Anwendung. Eine zuverlässige Rohstoffversorgung, insbesondere für natürlich vorkommende Aluminosilikate, sichert die Wettbewerbsfähigkeit der Produkte hinsichtlich der Kosten, während höhere Investitionen in die Produktion synthetischer Aluminosilikate die Konsistenz für industrielle Anwendungen verbessern.
Die Dynamik in der Produktversorgung hat sich hin zu den Einflüssen von Umweltgesetzen im Bereich des Bergbaus, den Energiekosten für die Mineralverarbeitung sowie den Forderungen der Verbraucher nach höherer Reinheit verlagert. Es werden verstärkt Investitionen getätigt, um die Produkte aufzuwerten und die Partikelmorphologie, die Adsorptionseigenschaften und die chemische Stabilität zu verbessern.
Der Wettbewerbsgrad im Markt für Aluminosilikate ist mittel, bedingt durch die Präsenz etablierter Spezialchemikalienhersteller sowie regionaler Mineralverarbeiter. Zu den Unternehmen zählen American Elements, Merck KGaA, Thermo Fisher Scientific Inc., Sigma-Aldrich Co. LLC, American International Chemical, Oriental Silicas Corporation, Penta International Corporation, Madhav Industries, Patsil Industries und SB Chemicals. Diese Unternehmen konkurrieren nicht allein über den Preis, sondern vor allem über Produktreinheit, technischen Support, kundenspezifische Qualitäten und Anwendungsvielfalt.
Der Fokus liegt verstärkt auf Investitionen in Reinigungsverfahren, spezielle synthetische Aluminosilikate sowie den Ausbau regionaler Vertriebskanäle. Die strategischen Allianzen zwischen Rohstofflieferanten und ihren nachgelagerten Partnern werden gestärkt, wodurch die Versorgungssicherheit gewährleistet und die Entwicklung kundenspezifischer Produkte erleichtert wird. Unternehmen investieren in nachhaltige Fertigungsprozesse, digitales Qualitätsmanagement und Produktinnovationen für spezifische Anwendungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Aluminosilikate: Strategische Einblicke
Regionale Einblicke
Markt für Aluminosilikate in Nordamerika
Nordamerika hielt 2025 einen Weltmarktanteil von 29–33 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,4 % wachsen. Die Region zeichnet sich durch moderne Produktionsanlagen für Spezialchemikalien, strenge Umweltauflagen und den hohen Einsatz von Aluminosilikaten in der Katalysatorherstellung, Filtration, Wasseraufbereitung und Lebensmittelverarbeitung aus. Zusätzlich wird dieses Wachstum durch den Ausbau moderner Raffinerien und die Substitution bestehender Adsorptionsmittel durch mineralische Produkte begünstigt.
Der Marktanteil von Aluminosilikaten in Nordamerika wird durch die zunehmende Industrialisierung, die Einführung strengerer Emissionsnormen und die steigende Produktion von Petrochemikalien und Spezialchemikalien gestärkt. Auch der Ausbau von Anlagen zur Wasseraufbereitung und nachhaltige Produktionsverfahren tragen zum Marktwachstum bei. Die Hersteller bemühen sich, Aluminosilikate höherer Qualität für Anwendungen in der Pharma-, Lebensmittel- und Katalysatorindustrie herzustellen.
US-Markt für Aluminosilikate
Die USA allein deckten 2025 72–76 % der nordamerikanischen Nachfrage ab, und für das Land wird bis 2034 ein durchschnittliches jährliches Wachstum von 2,8–3,3 % erwartet. Die Nachfrage resultiert aus dem Einsatz in der Chemieindustrie, der Erdölraffination, der Umweltsanierung, der Herstellung von Lebensmittelzutaten und industriellen Filtrationsprozessen. Kontinuierliche Investitionen in die Forschung von Katalysatoren und industriellen Verfahren sichern den nachhaltigen Verbrauch sowohl natürlicher als auch synthetischer Aluminosilikate in der Industrie.
Die Präsenz bedeutender Hersteller wie American Elements, Thermo Fisher Scientific Inc., Sigma-Aldrich Co. LLC, American International Chemical und Merck KGaA gewährleistet die kontinuierliche Verfügbarkeit und den Einsatz von Aluminosilikaten in verschiedenen industriellen Anwendungen in der Region. Der zunehmende Einsatz von fortschrittlichen Adsorbentien, Molekularsieben und Spezialaluminosilikaten in der Pharma- und Umweltschutzindustrie trägt zur wachsenden Vielfalt der Endanwendungen und zu Innovationen in der Reinigungs- und Mineralaufbereitung bei.
Europäischer Markt für Aluminosilikate
Schätzungen zufolge sollte Europa im Jahr 2025 24–28 % der weltweiten Nachfrage ausmachen und voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 2,8–3,2 % verzeichnen. Die Nachfrage in der Region wird durch moderne Anlagen zur chemischen Produktion, nachhaltige Industriepolitik und den zunehmenden Einsatz von Aluminosilikaten in Katalysatorsystemen, Lebensmittelzusatzstoffen, Filtrationsanlagen und Spezialchemikalien angetrieben. Deutschland dominiert die regionale Nachfrage aufgrund seiner etablierten chemischen Verarbeitungs- und Industrieanlagen.
Im Vereinigten Königreich besteht weiterhin eine stabile Nachfrage aus der Lebensmittelverarbeitung, der pharmazeutischen Industrie und dem Bereich der Umwelttechnik. Das Wachstum in der nachhaltigen Industrieproduktion und im Bereich der Spezialchemikalien treibt die zunehmende Verbreitung von speziell entwickelten Aluminosilikaten mit überlegenen Adsorptions- und Reinigungseigenschaften voran.
Deutschland dominiert den europäischen Verbrauch aufgrund seiner hochentwickelten petrochemischen, Automobil-, Katalysator- und Industrieproduktionsbranchen. Innovationen in der Katalysatortechnologie, der industriellen Filtration und der Materialverarbeitung treiben die Nachfrage nach natürlichen und synthetischen hochreinen Aluminosilikaten in verschiedenen industriellen Wertschöpfungsketten an.
Frankreich, Italien und Spanien tragen gemeinsam maßgeblich zum regionalen Verbrauch in den Bereichen Keramik, Lebensmittelverarbeitung, Spezialchemikalien und Umwelt bei. Investitionen in die Abwasserinfrastruktur, nachhaltige Produktionsprojekte und die Modernisierung der Industrie werden die regionale Nachfrage nach hochwertigen Aluminosilikaten ankurbeln.
APAC-Markt für Aluminosilikate
Im Jahr 2025 trug der asiatisch-pazifische Raum 34–38 % zur globalen Nachfrage bei und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,2 % die höchste regionale Wachstumsrate aufweisen. China ist nach wie vor der größte Produzent und Verbraucher, aber Indien, Japan, Südkorea und Australien bauen ihre Produktionskapazitäten für Industrie- und Spezialchemikalien kontinuierlich aus.
Urbanisierung, steigende Investitionen in die Petrochemie, verschärfte Umweltauflagen und der Ausbau der Lebensmittelverarbeitung treiben die langfristige Nachfrage an. Die staatlichen Initiativen zur Förderung der Mineralverarbeitung und der inländischen Herstellung von Spezialchemikalien stärken die regionale Wettbewerbsfähigkeit.
Markt für Aluminosilikate im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen einen kleineren, aber stetig wachsenden regionalen Markt dar, der durch petrochemische Verarbeitung, Raffinerieausbau, Baustoffe, Wasseraufbereitung und industrielle Filtration gestützt wird. Saudi-Arabien ist mit seiner großen Raffinerie- und Chemieindustrie führend in der regionalen Nachfrage, während die VAE von Investitionen in fortschrittliche industrielle Prozesse, Umweltinfrastruktur und Spezialmaterialien profitieren. Südafrika trägt durch Bergbau, Mineralverarbeitung, Chemie und Wasseraufbereitungsanwendungen zum Marktwachstum bei.
Im übrigen Nahen Osten und Afrika (MEA) führen Infrastrukturentwicklung und industrielle Diversifizierung zu zusätzlichen Anwendungsgebieten für Aluminosilikate in den Bereichen Adsorption, Filtration, Katalyse, Keramik und Baustoffe. Der Ausbau der Entsalzungskapazitäten in den Golfstaaten stützt ebenfalls die Nachfrage nach leistungsstarken Filtrations- und Reinigungsmaterialien. Der regionale Verbrauch dürfte mit dem Ausbau der petrochemischen Kapazitäten, der Verbesserung der Abwasserinfrastruktur und dem verstärkten Interesse der Hersteller an höherwertigen mineralischen Werkstoffen für die industrielle Weiterverarbeitung schrittweise steigen.
Segmentierungsanalyse
Natur
Für das Segment „Natur“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,2–3,6 % erwartet . Der Markt für Aluminosilikate erweitert sich kontinuierlich, da sowohl natürliche als auch synthetische Materialien den sich wandelnden industriellen Anforderungen gerecht werden. Natürliche Aluminosilikate dominieren aufgrund ihrer hohen Verfügbarkeit und Kosteneffizienz Anwendungen mit hohem Durchsatz, während synthetische Varianten zunehmend für Anwendungen bevorzugt werden, die eine gleichbleibende Reinheit, eine kontrollierte Porenstruktur und eine überlegene Adsorptionsleistung erfordern.
- Natürlich – Aufgrund reichlicher Vorkommen, günstiger Wirtschaftlichkeit und zuverlässiger physikalischer Eigenschaften, die für großtechnische industrielle Anwendungen geeignet sind, wird es in großem Umfang für Katalysatoren, industrielle Adsorptionsmittel, Filtermedien, Keramik und die Umweltbehandlung eingesetzt.
- Synthetisch – Bevorzugt für Anwendungen in der Pharmazie, Lebensmittelindustrie, Katalyse und Spezialchemie, die eine kontrollierte Partikelgröße, eine verbesserte Adsorptionseffizienz, eine einheitliche Zusammensetzung und eine hohe chemische Reinheit erfordern.
Bilden
Für das Segment Form wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,1–3,5 % prognostiziert . Die Produktauswahl hängt von den Anforderungen der nachgelagerten Verarbeitung, den Handhabungseigenschaften und der Leistung im Endeinsatz ab. Die Hersteller optimieren kontinuierlich die Partikelmorphologie, um die Verarbeitungseffizienz, die Lagerstabilität und die anwendungsspezifische Funktionalität in der industriellen Fertigung, der Katalysatorproduktion und der Umwelttechnik zu verbessern.
- Pulver – Stellt die am weitesten verbreitete Form dar, da es sich hervorragend dispergierbar, leicht zu verarbeiten, industriell vielseitig einsetzbar und für die Herstellung von Katalysatoren, Spezialchemikalien, Keramik und Adsorptionsmitteln geeignet ist.
- Granulat oder Perlen – Bevorzugt für Festbettadsorptionssysteme, industrielle Filtration, Molekularsiebe, Katalysatorträger und Wasseraufbereitungsanwendungen, bei denen mechanische Festigkeit und kontrollierte Fließeigenschaften von entscheidender Bedeutung sind.
Grad
Für das Segment der Reinheitsgrade wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,0–3,4 % erwartet . Die Hersteller bringen weiterhin Reinheitsgrade mit höherem Reinheitsgrad auf den Markt, um den zunehmend strengeren regulatorischen Anforderungen in der Lebensmittelverarbeitung, der Pharmaindustrie und im Umweltbereich gerecht zu werden und gleichzeitig kosteneffiziente Industrieprodukte für die Massenproduktion anzubieten.
- Industriequalität – Wird aufgrund seiner breiten funktionellen Leistungsfähigkeit und wirtschaftlichen Vorteile am häufigsten in den Bereichen Katalysatoren, Petrochemikalien, Abwasserbehandlung, Bauchemikalien, Keramik und industrielle Adsorptionsmittel eingesetzt.
- Lebensmittelqualität – Die Nachfrage steigt kontinuierlich aufgrund der zunehmenden Verwendung als Trennmittel, Verarbeitungshilfsmittel, Filtrationsmaterialien und Spezialzutaten, die die Einhaltung strenger Vorschriften zur Lebensmittelsicherheit und -qualität erfordern.
Momentaufnahme der Chancen
|
Anwendungssegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Natürlich |
Hoch |
Mineralaufbereitung |
Reifen |
|
Synthetik |
Hoch |
Konstruierte Adsorbentien |
Skalierung |
|
Pulver |
Hoch |
Catalyst Media |
Reifen |
|
Granulat oder Perlen |
Medium |
Wasserfiltration |
Skalierung |
|
Industriequalität |
Hoch |
Prozesschemikalien |
Reifen |
|
Lebensmittelqualität |
Medium |
Lebensmittelsicherheit |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für Aluminosilikate
Wachsende Nachfrage nach industriellen Adsorbentien und Katalysatorträgern
Der zunehmende Einsatz von Aluminosilikaten als Adsorbentien und Katalysatorträger in der Erdölraffinerie, Petrochemie, chemischen Synthese und Umwelttechnik trägt weiterhin zum langfristigen Marktwachstum bei. Ihre große Oberfläche, thermische Stabilität und Ionenaustauscheigenschaften machen sie unverzichtbar für katalytisches Cracken, Gasreinigung und industrielle Trennverfahren. Raffinerien und Chemieproduzenten investieren in effizientere Katalysatorsysteme, um die Produktivität zu steigern und gleichzeitig Energieverbrauch und Emissionen zu reduzieren. Strengere Umweltauflagen für Industrieabwasser und Luftverschmutzung fördern zudem den verstärkten Einsatz von Filtrations- und Adsorptionsmaterialien auf Aluminosilikatbasis. Diese Faktoren stärken die Nachfrage sowohl in etablierten Industrienationen als auch in aufstrebenden Regionen und schaffen stabile Geschäftsmöglichkeiten für Hersteller, die sich auf natürliche und synthetische Aluminosilikatprodukte spezialisiert haben.
Erweiterung der Anwendungen in der Lebensmittelverarbeitung und Pharmazie
Lebensmitteltaugliche Aluminosilikate gewinnen aufgrund ihrer chemischen Stabilität und der Einhaltung regulatorischer Vorgaben zunehmend an Bedeutung als Trennmittel, Filtrationshilfsmittel und Verarbeitungsmaterialien. Auch Pharmahersteller verwenden hochreine Aluminosilikate als Hilfsstoffe, Adsorbentien und Formulierungshilfsmittel für Spezialarzneimittel. Die wachsende Produktion verpackter Lebensmittel, der Ausbau der pharmazeutischen Produktionskapazitäten und steigende Anforderungen an die Qualitätssicherung fördern den Einsatz von synthetischen Mineralprodukten mit einheitlicher Partikelgröße und Reinheit. Zunehmende Investitionen in die Lebensmittelsicherheitsinfrastruktur in Entwicklungsländern stärken den Konsum zusätzlich. Da die Aufsichtsbehörden weiterhin Wert auf die Qualität der Inhaltsstoffe und die Konsistenz der Herstellung legen, dürften Lieferanten, die zertifizierte lebensmittel- und pharmazeutischtaugliche Aluminosilikate herstellen können, von einer stabilen, langfristigen Nachfrage in verschiedenen Endverbraucherbranchen profitieren.
Steigende Investitionen in die Wasseraufbereitungsinfrastruktur
Regierungen und Industrieunternehmen investieren weiterhin in Abwasserbehandlung, Trinkwasseraufbereitung und industrielle Recyclingsysteme, um den verschärften Umweltauflagen und der zunehmenden Wasserknappheit zu begegnen. Aluminosilikate bieten effektive Adsorptionseigenschaften zur Entfernung von Schadstoffen, verbessern die Filtrationseffizienz und unterstützen Ionenaustauschverfahren in kommunalen und industriellen Kläranlagen. Die zunehmende Urbanisierung im asiatisch-pazifischen Raum, im Nahen Osten und in Lateinamerika beschleunigt den Infrastrukturausbau und schafft gleichzeitig eine zusätzliche Nachfrage nach fortschrittlichen Filtrationsmaterialien. Auch Industriezweige wie Bergbau, Chemie, Energieerzeugung und Fertigung modernisieren ihre Aufbereitungssysteme, um die Einleitungsstandards zu erfüllen. Diese Investitionen stärken die langfristige Marktstabilität und fördern Produktinnovationen mit Fokus auf höhere Adsorptionskapazität und längere Lebensdauer.
Markt für Aluminosilikate – Zukunftstrends
Entwicklung von Hochleistungs-Synthetik-Aluminosilikaten
Hersteller investieren verstärkt in synthetische Aluminosilikate mit überlegener Reinheit, maßgeschneiderten Porenstrukturen und verbesserter Adsorptionseffizienz. Diese Marktentwicklung wird durch die steigende Nachfrage aus der Katalysatorherstellung, der pharmazeutischen Industrie, der modernen chemischen Verfahrenstechnik und dem Umweltsektor angetrieben. Unternehmen entwickeln kontinuierlich anwendungsspezifische Materialien mit verbesserter thermischer Stabilität, längerer Lebensdauer und höherer Prozesseffizienz. Die wachsende Kundennachfrage nach gleichbleibender Produktqualität dürfte die Kommerzialisierung spezieller synthetischer Aluminosilikate im Prognosezeitraum beschleunigen.
Digitalisierung und nachhaltige Mineralverarbeitung
Die Branche setzt zunehmend auf digitale Überwachungssysteme, automatisierte Qualitätskontrolle und energieeffiziente Mineralaufbereitungstechnologien, um die Produktionsleistung zu steigern. Hersteller integrieren Software zur Prozessoptimierung, fortschrittliche Partikelcharakterisierung und umweltverträgliche Produktionsmethoden, um die Betriebskosten zu senken und gleichzeitig die Umweltbelastung zu minimieren. Nachhaltigkeitsziele und strengere Umweltauflagen dürften die breitere Anwendung saubererer Produktionstechnologien fördern und so die langfristige Wettbewerbsfähigkeit der globalen Aluminosilikat-Herstellung sichern.
Marktchancen für Aluminosilikate
Expansion in aufstrebende Märkte für die industrielle Fertigung
Die rasante Industrialisierung in Südostasien, dem Nahen Osten, Afrika und Teilen Lateinamerikas bietet Herstellern von Aluminosilikaten erhebliche Chancen. Marktprognosen deuten auf anhaltende Investitionen in die chemische Produktion, die Abwasserbehandlung, die Raffination und die Herstellung von Spezialmaterialien in diesen Regionen hin. Lokale Produktionsstätten, strategische Vertriebspartnerschaften und anwendungsspezifischer technischer Support können Anbietern helfen, ihre regionalen Marktpositionen zu stärken und gleichzeitig die Logistikkosten zu senken. Unternehmen, die maßgeschneiderte Lösungen für industrielle und synthetische Aluminosilikate anbieten können, werden voraussichtlich von den wachsenden Produktionskapazitäten und den zunehmenden Infrastrukturinvestitionen profitieren.
Entwicklung von Spezialsorten für hochwertige Anwendungen
Die steigende Nachfrage nach fortschrittlichen Katalysatorsystemen, pharmazeutischen Wirkstoffen, hochwertigen Lebensmittelzusatzstoffen und Umwelttechnologien eröffnet Herstellern die Möglichkeit, höherwertige Spezialaluminosilicatprodukte zu entwickeln. Investitionen in Forschung und Entwicklung können die Adsorptionsleistung, die Partikelkonsistenz, die Reinheit und die funktionellen Eigenschaften kundenspezifisch verbessern. Die Zusammenarbeit mit nachgelagerten Herstellern und Forschungseinrichtungen wird die Kommerzialisierung innovativer Produkte weiter beschleunigen. Unternehmen, die ihr Portfolio an Spezialprodukten erweitern und gleichzeitig die regulatorischen Anforderungen erfüllen, werden ihre Wettbewerbsposition stärken und ihre langfristige Rentabilität in Premium-Anwendungssegmenten verbessern.
Aktuelle Entwicklungen
- 10. Februar 2025: Lithium Universe Limited unterzeichnete eine Absichtserklärung mit Lafarge Canada Inc., um sich für die geplante Lithiumraffinerie in Bécancour aluminosilicatreiches Material aus dem Zementwerk von Lafarge in Bath, Ontario, zu sichern. Die Vereinbarung stärkt die Rohstoffversorgung für Lithiumumwandlungsprozesse und schafft gleichzeitig eine wertschöpfende Anwendung für industrielle Aluminosilicat-Rohstoffe in der nordamerikanischen Lieferkette für Batteriematerialien.
- 15. April 2025: ChemAnalyst berichtete, dass die Preise für Aluminosilicate im März 2025 auf den asiatischen und europäischen Märkten gestiegen sind. Eine starke Nachfrage im chinesischen Baugewerbe stützte den höheren Verbrauch, während Angebotsengpässe in Deutschland trotz moderater Nachfrage in nachgelagerten Bereichen zu Preiserhöhungen beitrugen. Der Bericht hob die sich verschärfende regionale Angebotslage hervor und prognostizierte angesichts der sich wandelnden globalen Handelsdynamik einen anhaltenden Preisdruck.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -