
Markt für Antistatic Folien: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für antistatische Folien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Material (Polyethylen, Polyethylenterephthalat, Polyvinylchlorid, Sonstige); Anwendung (Beutel und Beutel, Klebebänder, Klappverpackungen, Folien, Auskleidungen, Sonstige); Endverwendung (Elektro- und Elektronikindustrie, Pharma- und Medizinprodukte, Automobilteile und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00024679
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
621,05 Mio. US$
Basisjahrwert
Prognose für 2034
1.017,48 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,64 %
Wachstumsrate
Adressierbarer Markt
7.427,80 Mio. US$
(2026–2034)
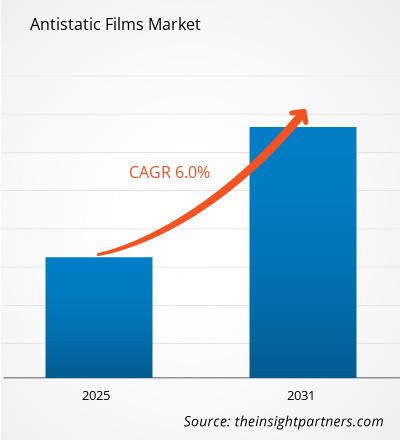
Der Markt für antistatische Folien wird voraussichtlich von 621,05 Millionen US-Dollar im Jahr 2025 auf 1.017,48 Millionen US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,64 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum wird durch den steigenden Bedarf an statischer Kontrolle in den Bereichen Verpackung, Elektronikhandhabung, industrielle Weiterverarbeitung und Schutz von Automobilteilen weiter befeuert. Die Materialentwicklung umfasst zunehmend die Integration statischer Eigenschaften mit optischen Eigenschaften, mechanischer Festigkeit, Recyclingfähigkeit und Verarbeitbarkeit. Dies ermöglicht den Einsatz der Materialien sowohl in konventionellen Verpackungen als auch in technologisch anspruchsvolleren Anwendungen.
Nordamerika zählt zu den Regionen mit einer vorteilhaften Marktstruktur. Das Marktwachstum für antistatische Folien wird dort maßgeblich von der Halbleiterindustrie, der Elektroniklogistik, der Medizintechnik und der Herstellung fortschrittlicher flexibler Verpackungen bestimmt. Für den nordamerikanischen Markt für antistatische Folien wird zwischen 2026 und 2034 ein jährliches Wachstum von 5,0–5,5 % erwartet.
Marktanalyse und Einblicke zu antistatischen Folien
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen Anteil von 26–30 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen, unterstützt durch die Elektronikfertigung, industrielle Verpackungen und ESD-empfindliche Lieferketten.
- USA: Die USA decken schätzungsweise 78–82 % des nordamerikanischen Bedarfs im Jahr 2025 ab, wobei zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 4,9–5,4 % erwartet wird, da die Produktion von Halbleitern, Automobilelektronik und Medizinprodukten expandiert.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 22–26 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,5–5,0 % wachsen wird. Deutschland, Großbritannien, Frankreich, Italien und Spanien sorgen für Nachfrage in den Bereichen Automobilelektronik, industrielle Verpackungen und spezialisierte Weiterverarbeitung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 34–38 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % wachsen. China, Japan, Südkorea und Indien sind die Hauptnachfragetreiber in den Bereichen Elektronik-, Halbleiter- und Verpackungsherstellung.
- Größtes Segment: Der Verpackungssektor wird voraussichtlich im Jahr 2025 einen Marktanteil von 40–44 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen, was den breiten Folienverbrauch widerspiegelt.
- Wachstumsstarkes Segment: Der Marktanteil der Elektronik wird im Jahr 2025 auf 24–28 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,9 % wachsen, angetrieben durch ESD-empfindliche Bauteile.
- Detaillierte Analyse der wichtigsten Unternehmen: Arkema, BASF SE, Clariant AG, Croda International Plc., DuPont de Nemours, Inc., Evonik Industries AG, Kao Corporation, Emery Oleochemicals LLC, Fine Organic Industries Limited, Foster Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Aus technischer Sicht entwickelt sich die Folientechnologie von der einfachen Ladungsreduzierung hin zu fortschrittlicheren Funktionen zur statischen Kontrolle, die ihre Leistungsfähigkeit unabhängig von Luftfeuchtigkeit, Reibung und Handhabung beibehalten. Folienhersteller integrieren zunehmend antistatische Eigenschaften durch Additive, Beschichtungen, Mehrschichtkonstruktionen und Oberflächenmodifikationen, ohne die optischen und mechanischen Eigenschaften zu beeinträchtigen. Diese Entwicklung ist besonders wichtig für Polyethylen- und PET-Folien, die für Verpackungen, Etiketten, Elektronikschutz und andere industrielle Anwendungen bestimmt sind. In der Produktion rücken dünnere Folienstärken, Verarbeitbarkeit, gleichmäßige Oberflächenbeständigkeit und Kompatibilität mit recyclingfähigen Foliendesigns immer stärker in den Fokus.
Das zukünftige Wachstum wird zunehmend von asiatischen Elektronikzentren, indischen Fertigungsinvestitionen und Nischenanwendungen in Nordamerika getragen. Gleichzeitig treibt der zunehmende Druck auf die Kunststoffabfallentsorgung die Entwicklung von Folien voran, die nicht nur antistatische Eigenschaften aufweisen, sondern auch recycelbar sind oder einen geringen Materialeinsatz ermöglichen. Die zukünftigen Investitionen konzentrieren sich daher auf die Entwicklung von Formulierungen und Beschichtungen, die Mehrschichtextrusion und die kundenspezifische Folienentwicklung.
Marktbericht über antistatische Folien – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 621,05 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.017,48 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,64 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für antistatische Folien
Die Nachfrageseite wird durch die Notwendigkeit angetrieben, elektrostatische Aufladung bei der Folienherstellung, der Verpackungsverarbeitung, dem Transport und der Handhabung von Produkten zu vermeiden. Zu den Wachstumstreibern des Marktes für antistatische Folien zählen Polymerlieferanten, Additivhersteller, Folienverarbeiter, Beschichtungsspezialisten, Verarbeiter, Verpackungsunternehmen, Elektronikdistributoren und Endverbraucher in verschiedenen Branchen. Die Bewertung der Beschaffung umfasst neben den Kosten auch Oberflächenwiderstand, Entladungszeit, Feuchtigkeitsabhängigkeit, Transparenz, Siegelbarkeit und mechanische Festigkeit.
Polyethylen bleibt aufgrund seiner geringen Kosten, Flexibilität, Feuchtigkeitsbeständigkeit und der Möglichkeit zur Verarbeitung mittels Blas- und Gießfolienverfahren ein wichtiger Bestandteil. Polyethylenterephthalat (PET) bietet eine bessere Dimensionsstabilität und mechanische Eigenschaften für technisch anspruchsvolle Anwendungen, während Polyvinylchlorid (PVC) in industriellen Konstruktionen eine gewisse Bedeutung hat. Zu den Angebotsfaktoren zählen die Kosten für Polymerrohstoffe, Additive, Energie, Extrusionsanlagen und die Infrastruktur der Verarbeitungsanlagen. Folienhersteller, die über Kompetenzen in der Formulierung und Folienverarbeitung verfügen, können den Qualifizierungsprozess minimieren.
Die Positionierung konzentriert sich nun stärker auf Formulierungen als auf Filmvolumen. Unternehmen wie Arkema, BASF SE, Clariant AG, Croda International Plc. und Evonik Industries AG sind im Ökosystem der Spezialchemikalien und Funktionsmaterialien aktiv. DuPont de Nemours, Inc. und Foster Corporation hingegen engagieren sich in technisch anspruchsvollen Anwendungen. Kao Corporation, Emery Oleochemicals LLC und Fine Organic Industries Limited leisten ihren Beitrag zum Ökosystem der Additive und Formulierungen.
Investitionen zielen zunehmend auf nachhaltige antistatische Eigenschaften, migrationsarme Formulierungen, Recyclingfähigkeit und Kompatibilität mit automatisierten Verpackungsanlagen ab. Eine weitere Positionierungsstrategie orientiert sich an den Anwendungsanforderungen, insbesondere im Elektronikbereich, wo statische Kontrolle mit Sauberkeit und Materialschutz einhergeht. Der Marktbericht für antistatische Folien verlagert sich daher vom Produktionsvolumen hin zu Formulierungsstabilität, Qualifizierung, Engineering und Lebenszyklusverhalten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für antistatische Folien: Strategische Einblicke

Regionale Einblicke
Markt für antistatische Folien in Nordamerika
Es wird erwartet, dass Nordamerika einen Marktanteil von 26–30 % am weltweiten Verbrauch antistatischer Folien erreichen und bis 2034 ein durchschnittliches jährliches Wachstum von 5,0–5,5 % verzeichnen wird. Der Verbrauch in Nordamerika wird von den USA angeführt, die in den Bereichen Halbleiter, Elektronikvertrieb, Luft- und Raumfahrt, Medizintechnik und fortschrittliche flexible Verpackungen eingesetzt werden. Antistatische Folien kommen in Verpackungen zum Einsatz, bei denen triboelektrische Aufladung problematisch sein kann.
Es besteht eine weitere regionale Nachfrage, die durch Investitionen in die Halbleiter- und Elektronikfertigung getrieben wird. In Kanada basiert die Nachfrage auf dem Industrie- und Automobilzuliefersektor, während in Mexiko die Nachfrage von der Elektronik- und Automobilmontage bestimmt wird. Zunehmend werden Folien mit antistatischen Eigenschaften sowie zusätzlichen Merkmalen wie optischer Klarheit, Barrierewirkung, Durchstoßfestigkeit und Recyclingfähigkeit ausgewählt. Dies erhöht die Anforderungen an die Lieferantenqualifikation auf ein technologisches Niveau, insbesondere wenn empfindliche Komponenten oder Prozesse relevant sind.
US-Markt für antistatische Folien
Die USA decken 2025 etwa 78–82 % des nordamerikanischen Bedarfs ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,4 % wachsen. Wichtige Nachfragezentren sind die Halbleiterfertigung, Medizintechnik, Luft- und Raumfahrtsysteme, Automobilelektronik und Industrieanlagen. Anforderungen an den ESD-Schutz beeinflussen die Verpackungsspezifikationen für Bauteile, die während Transport, Lagerung und Montage anfällig für elektrostatische Entladungen sind.
Es gibt große Spezialchemieunternehmen und Folienhersteller, die Kunden in den USA bedienen. Die Nachfrage verlagert sich von einfachen Schutzfolien hin zu Folien mit speziellem Design, mehrschichtigen Verpackungen und dauerhafter antistatischer Wirkung. Anwendungen in der Automobilelektronik und im Batteriebereich erweitern das Anwendungsspektrum. Investitionen in die heimische Halbleiterindustrie werden den Verbrauch dieser Folien langfristig fördern.
Markt für antistatische Folien in Europa
Europa wird voraussichtlich 2025 einen Marktanteil von 22–26 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,0 % wachsen. Deutschland ist der führende regionale Markt, da Automobilelektronik, Industrieautomation, elektrische Ausrüstung und fortschrittliche Verpackungstechnologien eine vielfältige Nachfrage generieren. Großbritannien trägt mit Elektronik, Gesundheitswesen, Luft- und Raumfahrt sowie Spezialverpackungen zum Markt bei, während Frankreich Chancen in den Bereichen Luft- und Raumfahrt, Industrieausrüstung und Gesundheitswesen bietet. Italien und Spanien generieren durch Verpackungsverarbeitung und -herstellung zusätzliche Nachfrage.
Europäische Beschaffungstrends zielen darauf ab, Anforderungen an ökologische Nachhaltigkeit und Nachhaltigkeit in einem einzigen Prozess zu vereinen. Recyclingfähigkeit, geringerer Materialverbrauch und die Einhaltung zukünftiger Änderungen der Verpackungsgesetzgebung zählen zu den neuen Auswahlkriterien. Deutschland wird aufgrund seiner hochentwickelten Fertigungsindustrie und der Wertschöpfungskette der Automobilindustrie voraussichtlich weiterhin eine Vorreiterrolle einnehmen. Hersteller, die ihre Produktionsleistung stabil halten und den Materialverbrauch optimieren können, werden von diesem Trend profitieren.
Markt für antistatische Folien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 34–38 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % wachsen, wodurch er zum führenden regionalen Markt wird. China dominiert den Markt, gefolgt von Japan, Südkorea, Indien und Australien. Die Halbleiterproduktion, die Unterhaltungselektronik, die Automobilelektronik und die Verpackungsherstellung bilden die Grundlage für den Konsum.
Chinas Wettbewerbsvorteil beruht auf der Elektronik- und Filmverarbeitungsindustrie, während Japan und Südkorea sich auf hochspezialisierte Elektronikanwendungen konzentrieren. Indien verzeichnet aufgrund seiner Elektronikfertigung und -verpackung ein rasantes Wachstum. Die Lokalisierungspolitik im Halbleiterbereich dürfte die Nachfrage nach ESD-Schutzmaterialien erhöhen.
Markt für antistatische Folien im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird durch Industrieverpackungen, Chemikalien, Pharmazeutika, Elektronikvertrieb und den Ausbau der Produktionsinfrastruktur gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate sind wichtige Märkte am Golf, während Südafrika die Nachfrage in der diversifizierten Industrie- und Verpackungsbranche der Region stabilisiert. Der übrige Nahe Osten und Afrika bietet kleinere, aber wachsende Chancen.
Das Wachstum wird voraussichtlich weiterhin hauptsächlich in Asien-Pazifik und Nordamerika stattfinden, doch durch industrielle Diversifizierung und Investitionen in die Logistik wird zusätzliche Nachfrage generiert. Saudi-Arabien entwickelt sich aufgrund seiner Industrialisierung und Verpackungsproduktion zum größten Golfstaat. Der Markt für antistatische Folien wird von Folienlösungen profitieren, die neben Haltbarkeit und Chemikalienbeständigkeit auch antistatische Eigenschaften gewährleisten.
Segmentierungsanalyse
Material
Die Materialauswahl bestimmt die mechanischen Eigenschaften, die Transparenz, das Verarbeitungsverhalten, die Barriereeigenschaften und die Kompatibilität mit antistatischen Formulierungen. Für den Materialsektor wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,0–5,5 % prognostiziert. Polyethylen bleibt aufgrund seiner Kosten und Flexibilität wirtschaftlich bedeutsam, während PET von höherer Dimensionsstabilität und besseren technischen Eigenschaften profitiert. PVC erfüllt ausgewählte industrielle Anforderungen.
- Polypropylen: Polypropylen bietet Steifigkeit, geringe Dichte und gute Verarbeitbarkeit und eignet sich daher für Anwendungen, die Dimensionskontrolle, bedruckbare Oberflächen und eine effiziente Hochgeschwindigkeitsverarbeitung bei Verpackungs- und Etikettierprozessen erfordern.
- Polyethylen: Polyethylen wird aufgrund seiner Flexibilität, Feuchtigkeitsbeständigkeit, Zähigkeit und der etablierten Blasfolieninfrastruktur, die eine wirtschaftliche antistatische Verpackung für industrielle und elektronikbezogene Anwendungen ermöglicht, weit verbreitet eingesetzt.
- Polyvinylchlorid: Polyvinylchlorid eignet sich für ausgewählte industrielle und spezielle Anwendungen, bei denen seine Verwendung trotz zunehmender Nachhaltigkeitsprüfungen aufgrund seiner Haltbarkeit, Oberflächeneigenschaften und etablierten Verarbeitungstechnologien gerechtfertigt ist.
Anwendung
Die Anwendungsanforderungen bestimmen das notwendige Gleichgewicht zwischen statischer Ableitung, mechanischem Schutz, optischen Eigenschaften, Dichtigkeit und Kosten. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum des Anwendungssegments von 5,2–5,8 % prognostiziert. Die Verpackungsindustrie bleibt der größte Abnehmer, während die Elektronikindustrie aufgrund der zunehmenden Empfindlichkeit der Komponenten und der steigenden Fertigungskomplexität eine stärkere technische Nachfrage stellt.
- Beutel und Taschen: Beutel und Taschen bieten direkten Produktschutz und werden häufig für elektronische Bauteile, Industrieteile und empfindliche Produkte verwendet, die eine kontrollierte statische Aufladung während der Lagerung und des Transports erfordern.
- Klebebänder: Antistatische Klebebänder unterstützen die kontrollierte Handhabung bei Montage, Verpackung und industrieller Verarbeitung, wo unkontrollierte Aufladung die Platzierung von Bauteilen, die Oberflächenreinheit oder automatisierte Verarbeitungsvorgänge beeinträchtigen kann.
- Klappverpackungen: Klappverpackungen bieten festen Schutz und gute Sichtbarkeit bei gleichzeitiger Integration von Funktionen zur statischen Ableitung. Dadurch eignen sie sich für empfindliche elektronische Bauteile sowie für spezielle Verpackungsformate im Einzelhandel oder in der Industrie.
- Wickelfolien: Wickelfolien bieten flexiblen Schutz für Komponenten und Fertigprodukte. Ihre antistatische Funktionalität reduziert die Ladungsansammlung beim Verpacken, Transportieren, Palettieren und der anschließenden Handhabung.
- Auskleidungen: Auskleidungen bilden eine interne Schicht zur statischen Kontrolle von Behältern, Fässern, Säcken und Schüttgutverpackungen, insbesondere dort, wo Pulver, Chemikalien oder empfindliche Komponenten kontrollierte elektrostatische Bedingungen erfordern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Taschen und Beutel |
Hoch |
ESD-Schutz |
Reifen |
|
Kassetten |
Medium |
Präzisionshandhabung |
Skalierung |
|
Muschelschalen |
Medium |
Komponentensicherheit |
Skalierung |
|
Wickel |
Hoch |
Statische Kontrolle |
Reifen |
|
Einlagen |
Medium |
Massenschutz |
Skalierung |
Markt für antistatische Folien: Wachstumstreiber und Wirkungsanalyse
Steigende Intensität der Halbleiter- und Elektronikfertigung
Die kontinuierliche Expansion der Halbleiter-, Leiterplatten-, Sensor- und Elektronikkomponentenfertigung führt zu einer steigenden Anzahl von Produkten, die eine kontrollierte elektrostatische Umgebung erfordern. Miniaturisierte Bauteile sind anfälliger für elektrostatische Ereignisse, wodurch die Verpackungsspezifikationen in Produktion und Logistik immer wichtiger werden. Der Ausbau der Halbleiterkapazitäten in Asien, Nordamerika und Europa schafft somit eine strukturelle Nachfrage nach antistatischen Folien. Die Auswirkungen reichen über Chiphersteller hinaus, da auch Distributoren, Auftragsfertiger und Komponentenlieferanten Produkte während des Transports schützen müssen. Dies erweitert den adressierbaren Markt für antistatische Verpackungsfolien, insbesondere für PET- und Polyethylenfolien mit stabiler elektrischer Leistung. Anbieter, die die Anforderungen an Reinheit, mechanische Eigenschaften und antistatische Eigenschaften erfüllen, können sich höherwertige Anwendungen sichern.
Wachstum der automatisierten Verpackungs- und Materialhandhabung
Automatisierte Verpackungslinien erhöhen die Bedeutung eines vorhersehbaren Folienverhaltens, da Reibung, hohe Bewegungsgeschwindigkeiten und wiederholter Kontakt elektrostatische Aufladung erzeugen können. Folienhersteller entwickeln daher Materialien, die kontrollierte Oberflächeneigenschaften während der Weiterverarbeitung, des Versiegelns, Verpackens und der automatisierten Handhabung beibehalten. Dies wirkt sich sowohl auf die Verpackungseffizienz als auch auf den Produktschutz aus, da statische Aufladung Staub anziehen, die Folienbewegung behindern oder die Handhabung von Komponenten beeinträchtigen kann. Die zunehmende Automatisierung in der Elektronik-, Pharma-, Lebensmittelverpackungs- und industriellen Fertigung erweitert die Relevanz antistatischer Strukturen. Folienlieferanten, die geringes Aufladungsverhalten mit einem gleichbleibenden Reibungskoeffizienten, hoher Siegelnahtfestigkeit und guter Bearbeitbarkeit kombinieren, können die Anforderungen der Weiterverarbeiter besser erfüllen. Die daraus resultierende Spezifikationsverschiebung fördert die stärkere Verwendung von Spezialfolien anstelle von Standardfolien.
Nachfrage nach recycelbaren und materialärmeren Verpackungsstrukturen
Nachhaltigkeitsanforderungen verändern die Bewertung funktionaler Verpackungsfolien durch Verarbeiter. Anstatt antistatische Eigenschaften getrennt von Umweltzielen zu betrachten, suchen Hersteller zunehmend nach recycelbaren Monomaterialstrukturen, dünneren Folienstärken, biobasierten Formulierungen und Designs, die mit bestehenden Recyclingsystemen kompatibel sind. Dies stellt eine technische Herausforderung dar, da antistatische Additive oder Beschichtungen die Recyclingfähigkeit, die optische Qualität, die Versiegelung oder die mechanischen Eigenschaften nicht beeinträchtigen dürfen. Der Markt dürfte daher Anbieter begünstigen, die antistatische Funktionen in vereinfachte Folienarchitekturen integrieren können. Die Entwicklung von Lösungen mit nachwachsenden und recycelten Bestandteilen kann zudem in Anwendungen, bei denen Umweltauflagen die Beschaffung beeinflussen, zu einer Differenzierung führen. Langfristig könnten Nachhaltigkeitsanforderungen den Austausch älterer Formulierungen durch optimierte, anwendungsspezifische Strukturen beschleunigen.
Markt für antistatische Folien – Zukunftstrends
Permanente statisch ableitende Filmarchitekturen
Die zukünftige Produktentwicklung wird voraussichtlich den Fokus auf dauerhafte antistatische Eigenschaften legen, anstatt auf temporäre Effekte, die stark von Feuchtigkeit oder Oberflächenmigration abhängen. Hersteller werden voraussichtlich verstärkt auf inhärent dissipative Polymere, leitfähige Netzwerke, langlebige Beschichtungen und sorgfältig entwickelte Mehrschichtstrukturen setzen. Diese Ansätze verbessern die Konsistenz unter wechselnden Lager- und Betriebsbedingungen und reduzieren gleichzeitig Bedenken hinsichtlich Additivverbrauch oder Oberflächenverschleiß. Elektronikgehäuse eignen sich besonders für diesen Wandel, da der Komponentenschutz eine vorhersehbare Leistung während Transport und Lagerung erfordert. Der Markt für antistatische Folien wird daher zunehmend Materialien bevorzugen, die unter kontrollierten elektrischen Bedingungen validiert wurden, anstatt ausschließlich durch herkömmliche Messungen der Folieneigenschaften bewertet zu werden. Anbieter können zudem die antistatische Wirkung mit Korrosionsschutz, Feuchtigkeitsmanagement und Reinraumkompatibilität kombinieren.
Integration antistatischer Funktionalität in das kreisförmige Foliendesign
Kreislaufwirtschaft wird die Folienarchitektur zunehmend beeinflussen und Entwickler dazu anregen, antistatische Eigenschaften in recycelbare Materialsysteme zu integrieren. Monomaterial-Polyethylenstrukturen, Folien mit Recyclinganteil und Alternativen mit nachwachsenden Rohstoffen werden voraussichtlich verstärkt in den Fokus der technischen Forschung rücken, da die Verpackungsvorschriften strenger werden. Zukünftige Lösungen müssen die antistatische Wirkung erhalten, ohne Inkompatibilitäten beim Recycling zu verursachen oder optische und mechanische Eigenschaften zu beeinträchtigen. Die Auswahl, Konzentration, das Migrationsverhalten und die Verarbeitungsstabilität von Additiven werden daher zu zentralen Entwicklungsparametern. Verarbeiter werden möglicherweise zunehmend komplette Foliensysteme anstelle einzelner antistatischer Behandlungen spezifizieren. Diese Entwicklung kann Chancen für Anbieter von Spezialchemikalien eröffnen, die sowohl die elektrische Leistungsfähigkeit als auch die Recyclingfähigkeit nachweisen können. Zertifizierung und Rückverfolgbarkeit werden bei Qualifizierungsentscheidungen immer wichtiger.
Marktchancen für antistatische Folien
Spezialfolien für die Lieferketten der Halbleiter- und Batterieindustrie
Die Expansion von Halbleiterfabriken, fortschrittlichen Verpackungsanlagen, Batteriewerken und Elektronikmontagebetrieben eröffnet Chancen für spezialisierte Folienanbieter. Diese Kunden legen in der Regel mehr Wert auf gleichbleibende Leistung als auf niedrigste Materialkosten, insbesondere wenn Verpackungsfehler hochwertige Bauteile beschädigen können. Anbieter können sich auf reinraumkompatible Folien, ausgasungsarme Strukturen, permanent antistatische Folien und Mehrschichtfolien mit kontrollierten elektrischen Eigenschaften konzentrieren. Prognosen für den Markt für antistatische Folien deuten darauf hin, dass technisch anspruchsvolle Elektronikanwendungen mit zunehmender Bauteilkomplexität attraktive Wertschöpfungspotenziale bieten. Investitionen sollten sich auf Qualifizierungskapazitäten, Anwendungslabore, elektrische Prüfungen und die Zusammenarbeit mit Verpackungsingenieuren konzentrieren. Regionale Produktionspartnerschaften in Indien, Südostasien und Nordamerika können die logistischen Risiken weiter reduzieren und die Reaktionsfähigkeit gegenüber lokalen Elektronikfertigungszentren verbessern.
CO2-arme antistatische Folien für eine nachhaltige Verpackungsumstellung
Eine zweite Chance liegt in der Entwicklung antistatischer Folien, die sowohl elektrische als auch Nachhaltigkeitsanforderungen erfüllen. Folienverarbeiter benötigen zunehmend Lösungen, die mit Monomaterialverpackungen, Recyclingpolymeren, nachwachsenden Rohstoffen und dünneren Folien kompatibel sind. Spezialchemikalienhersteller können Mehrwert schaffen, indem sie Additive und Beschichtungen entwickeln, die eine stabile statische Leistung gewährleisten, ohne die Recyclingprozesse zu beeinträchtigen. Partnerschaften zwischen Harzherstellern, Additiventwicklern, Folienherstellern und Verpackungsverarbeitern können die Kommerzialisierung beschleunigen, da die Qualifizierung koordinierte Tests erfordert. Investitionen in Extrusion im Pilotmaßstab, Recyclingfähigkeitsbewertungen und Leistungsvergleiche können das Entwicklungsrisiko reduzieren. Unternehmen, die glaubwürdige technische Nachweise für die Kontrolle statischer Aufladung, die Materialeffizienz und die Entsorgungskompatibilität erbringen, können ihre Position im Premium-Verpackungssektor stärken, wo Nachhaltigkeit zu einem formalen Beschaffungskriterium wird.
Aktuelle Entwicklungen
- März 2026: Die Froeb-Verpackungen GmbH präsentierte ein ESD-Mäanderverpackungskonzept mit antistatischem Papier als Alternative zu herkömmlichen ESD-Folieneinlagen. Die Entwicklung unterstreicht das wachsende Interesse an recycelbaren Verpackungen zur antistatischen Entladung, die gleichzeitig den Schutz von Bauteilen wie Leiterplatten und LED-Streifen gewährleisten.
- Juli 2025: Cosmo Plastech brachte eine elektrostatisch entladungsfähige PET-Kunststofffolie für die indische Elektronik- und Geräteindustrie auf den Markt. Die speziell entwickelte PET-Lösung dient der Ableitung statischer Elektrizität bei Lagerung, Handhabung und Transport elektronischer Bauteile und erfüllt die steigenden Anforderungen des Landes an Elektronikverpackungen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -