
Markt für Anxiety Disorders und Depression Behandlung: Größe & Prognose 2034
Marktgröße und Prognosen für die Behandlung von Angststörungen und Depressionen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Wirkstoffklasse (Selektive Serotonin-Wiederaufnahmehemmer (SSRI), Trizyklische Antidepressiva (TCA), Monoaminoxidase-Hemmer (MAOI), Antidepressiva, Atypische Antipsychotika, Benzodiazepine, Betablocker); Therapien (Elektrokrampftherapie (EKT), Psychotherapie, Tiefe Hirnstimulation, Kognitive Verhaltenstherapie (KVT), Kraniale Elektrostimulation (CES), Transkranielle Magnetstimulation (TMS)); Geräte (Kranialer Elektrostimulator, Fisher-Wallace-Stimulator); Anwendung (Phobie, Zwangsstörung (OCD), Posttraumatische Belastungsstörung, Schwere Depression, Sonstige). Endnutzer (Krankenhäuser, psychiatrische Kliniken, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008009
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


Marktgröße 2025
15,39 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
53,56 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
14,86 %
Wachstumsrate
Adressierbarer Markt
294,96 Mrd. US-Dollar
(2026–2034)
Der Markt für die Behandlung von Angststörungen und Depressionen wird im Jahr 2025 auf 15,39 Milliarden US-Dollar geschätzt und soll bis 2034 auf 53,56 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,86 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst pharmazeutische und nicht-pharmazeutische Behandlungen, darunter konventionelle Antidepressiva, Neuromodulation, Psychotherapie und neuartige Therapien für verschiedene Angst- und Depressionsstörungen.
Zu den Wachstumstreibern des Marktes für die Behandlung von Angststörungen und Depressionen zählen ungedeckte Bedürfnisse und verbesserte Diagnoseverfahren in Nordamerika. Der prognostizierte Marktanteil von 38–42 % in dieser Region im Jahr 2025 ist auf die flächendeckende Krankenversicherung, den Zugang zu Spezialisten, die etablierte Infrastruktur für die psychische Gesundheitsversorgung und die Anwendung innovativer pharmazeutischer und technologischer Lösungen zurückzuführen. Das Wachstum in der Region dürfte aufgrund der zunehmenden Anwendung kombinierter Ansätze aus Medikamenten und Psychotherapie sowie technologischer Unterstützung robust sein.
Marktanalyse und Einblicke in die Behandlung von Angststörungen und Depressionen
- Nordamerika: Die Region repräsentierte im Jahr 2025 einen geschätzten Marktanteil von 38–42 % am Markt für die Behandlung von Angststörungen und Depressionen und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 12–15 % wachsen , was durch einen hohen Behandlungszugang, eine hohe Erstattungsquote, spezialisierte Kapazitäten und die schnelle Akzeptanz neuerer Therapien unterstützt wird.
- USA: Die USA machten im Jahr 2025 etwa 31–35 % des weltweiten Umsatzes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 12–15 % wachsen , unterstützt durch eine breite klinische Anwendung und Innovationen.
- Europa: Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 27–31 % , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–15 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien bilden mit ihren etablierten psychiatrischen Diensten die wichtigste wirtschaftliche Basis der Region.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 21–25 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 16–19 % verzeichnen , angeführt von China, Japan, Südkorea, Indien und Australien, da sich die Diagnosemöglichkeiten und der Zugang zu Spezialisten verbessern.
- Größtes Segment: Die Arzneimittelklasse repräsentierte im Jahr 2025 einen geschätzten Marktanteil von 63–67 % und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 13–15 % von 2026–2034 , was die anhaltende Bedeutung der Pharmakotherapie in den routinemäßigen Behandlungspfaden widerspiegelt.
- Wachstumsstarkes Segment: Geräte hatten im Jahr 2025 einen Marktanteil von etwa 3–5 %, es wird jedoch erwartet, dass sie von 2026 bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 18–22 % erreichen werden , angetrieben durch nichtinvasive Neuromodulation und therapieresistente Fälle.
- Detaillierte Analyse der wichtigsten Unternehmen: Sumitomo Dainippon Pharma Co., Sage Therapeutics, GlaxoSmithKline plc, F. Hoffmann-La Roche Ltd., Eli Lilly and Company, Abbott, Sanofi, H. Lundbeck A/S, Biogen Inc. und Supernus Pharmaceuticals, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Bericht zum Markt für die Behandlung von Angststörungen und Depressionen zeigt, dass sich der Markt von der herkömmlichen Verschreibung von Antidepressiva hin zu einem spezialisierteren Ansatz entwickelt hat, der eine Kombination aus Medikamenten und nicht-medikamentösen Methoden wie Psychotherapie und Neuromodulation umfasst. Traditionelle Methoden wie SSRIs und andere Medikamente haben weiterhin ihre Relevanz, während neue Ansätze auf therapieresistente Fälle sowie auf bestimmte Patientengruppen abzielen. Auch der Medizintechniksektor hat sich weiterentwickelt, beispielsweise durch die TMS, die nun die erforderliche Zulassung erhalten hat.
Laut Prognosen zum Markt für die Behandlung von Angststörungen und Depressionen werden sich die zukünftigen Marktaussichten in Entwicklungsländern durch Verbesserungen in der Diagnose und Behandlung dieser Erkrankungen sowie durch einen stärkeren Fokus auf die Behandlung psychischer Erkrankungen verbessern. Das regulatorische Umfeld, das die Behandlung therapieresistenter Depressionen und nichtinvasive Neuromodulation begünstigt, wird das Interesse an neuartigen Therapien weiter steigern. Die Einführung digitaler Überwachung und telemedizinischer Verhaltenstherapie dürfte eine wichtige Rolle bei der Vermarktung entsprechender Produkte spielen.
Umfang des Marktberichts zur Behandlung von Angststörungen und Depressionen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 15,39 Milliarden US-Dollar |
| Marktgröße bis 2034 | 53,56 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 14,86 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse zur Behandlung von Angststörungen und Depressionen
Zu den Nachfragetreibern zählen die große Zahl unbehandelter Betroffener und die häufig wiederkehrenden psychischen Erkrankungen. Die WHO schätzt die Zahl der Menschen mit Angststörungen im Jahr 2021 auf 359 Millionen und die Prävalenz von Depressionen im Jahr 2019 auf 280 Millionen. Mehr als 75 % der Menschen mit psychischen Erkrankungen in Ländern mit niedrigem und mittlerem Einkommen erhalten keine Behandlung, was auf ein hohes Nachfragepotenzial hindeutet. Wichtige Akteure im Versorgungssystem sind Pharmaunternehmen, Medizintechnikunternehmen, Psychiater, Hausärzte, Krankenhäuser, Kliniken, Apotheken, Versicherungen und Plattformen für psychische Gesundheit.
Die wichtigsten Dynamiken auf der Angebotsseite kommen zunehmend Unternehmen zugute, die ein integriertes Produktportfolio und eine differenzierte Pipeline für das zentrale Nervensystem anbieten können. Die Art des Produktionsprozesses variiert stark je nach Darreichungsform und reicht von oralen Generika über spezialisierte Biologika und Technologien zur modifizierten Wirkstofffreisetzung bis hin zu Neuromodulationsgeräten. Leitlinien, Kostenerstattung, behördliche Zulassung, Akzeptanz bei Ärzten und klinische Studien bleiben wichtige Faktoren für den kommerziellen Erfolg. Daher zeichnet sich der Markt für die Behandlung von Angststörungen und Depressionen durch eine diversifizierte Angebotsbasis aus.
Die Markttrends im Bereich der Behandlung von Angststörungen und Depressionen zeigen, dass der Wettbewerb durch umfangreiche Wirkstoffpipelines und spezialisierte Neurowissenschaftler geprägt ist. GlaxoSmithKline plc, Sanofi, F. Hoffmann-La Roche Ltd. und Eli Lilly and Company verfügen über umfassende Forschungs- und Entwicklungskapazitäten sowie Vermarktungskompetenzen, während H. Lundbeck A/S auf den Bereich des zentralen Nervensystems fokussiert ist. Sumitomo Dainippon Pharma Co. und Biogen Inc. bringen neurowissenschaftliches Know-how mit. Abbott verfügt über Expertise im Bereich der Neuromodulation, was diesen Bereich zu einem wichtigen Wettbewerbsvorteil macht.
Die strategische Positionierung hängt heute stärker von der Einzigartigkeit der Produktpipeline, einem schnellen Zulassungsverfahren und dem Nachweis der klinischen Wirksamkeit ab. Im Jahr 2025 fusionierte Sage Therapeutics mit Supernus Pharmaceuticals und integrierte ZURZUVAE in das neuropsychiatrische Produktportfolio von Supernus. Investoren interessieren sich wiederum für die Behandlung therapieresistenter Depressionen, schnell wirkende Lösungen und nicht-invasive Stimulationsverfahren. Unternehmen mit einzigartigen Ergebnissen können sich selbst bei Generika eine bessere Positionierung gegenüber ihren Wettbewerbern sichern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
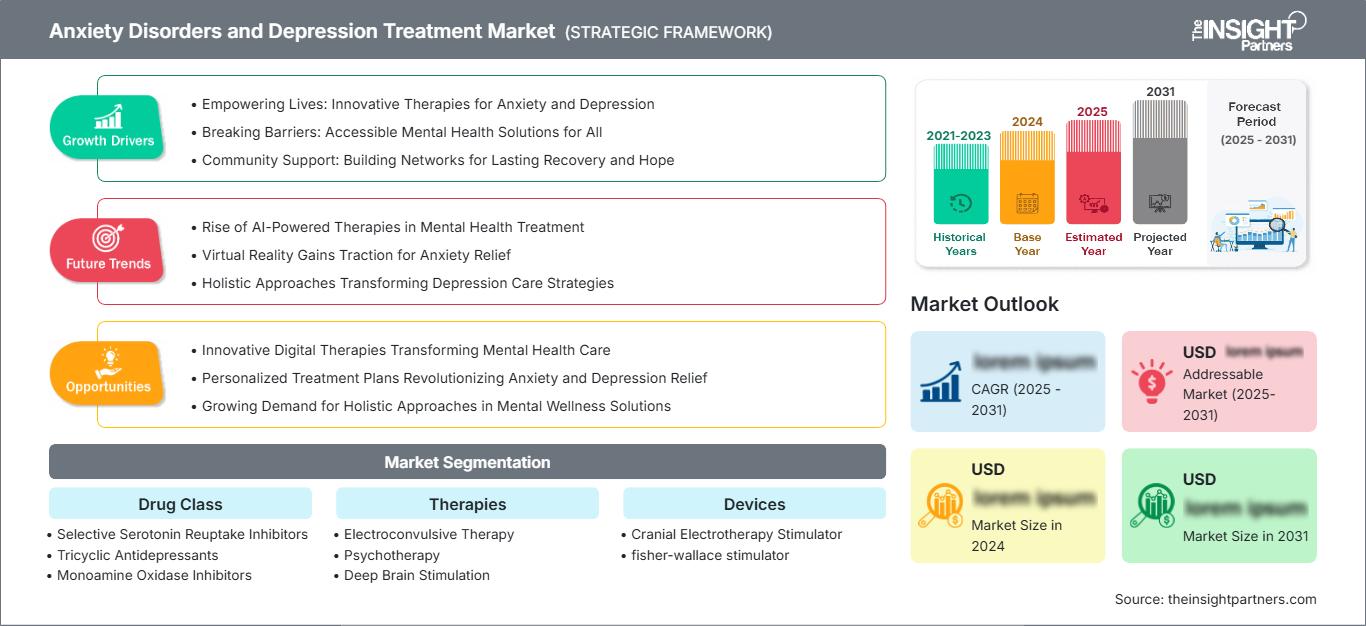
Markt für die Behandlung von Angststörungen und Depressionen: Strategische Einblicke
Regionale Einblicke
Markt für die Behandlung von Angststörungen und Depressionen in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 38–42 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12–15 % wachsen. Die USA bleiben der Hauptmarkt, bedingt durch eine umfassende psychiatrische Infrastruktur, die Verfügbarkeit von Spezialisten, pharmazeutische Innovationen, die Krankenversicherung und die relativ schnelle Einführung neu zugelassener Therapien. Kanada stellt einen kleineren, aber etablierten Markt dar, der durch den Zugang zum öffentlichen Gesundheitssystem und die zunehmende Anerkennung des Behandlungsbedarfs im Bereich psychischer Erkrankungen gestützt wird.
Das Geräte-Ökosystem ist ebenfalls recht ausgereift. Die Richtlinien der FDA schaffen einen klar definierten regulatorischen Rahmen für repetitive TMS-Systeme zur Behandlung schwerer Depressionen. Der zunehmende Einsatz therapeutischer Algorithmen, die Pharmakologie, Psychotherapie und Neuromodulation integrieren, kann die Nachfrage weiter ankurbeln. Die vielversprechendsten kommerziellen Aussichten bieten sich bei therapieresistenter Depression, in der ambulanten Psychiatrie und im Bereich der integrierten Verhaltensmedizin.
US-Markt für die Behandlung von Angststörungen und Depressionen
Die USA erwirtschaften 2025 rund 82–86 % des nordamerikanischen Umsatzes und weisen bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 12–15 % auf. Ihre Marktführerschaft lässt sich auf höhere Verschreibungsraten, eine hohe Dichte an Fachärzten, das Erstattungssystem, klinische Studien und die frühzeitige Einführung innovativer Medikamente für das zentrale Nervensystem zurückführen. Große Pharmaunternehmen verfügen in der Region über umfangreiche Vertriebs- und Forschungseinrichtungen.
Die Behandlungstrends verlagern sich hin zu therapieresistenter Depression, postpartaler Depression und individualisierten Therapien. Die FDA genehmigt Pharmakotherapie, Psychotherapie, TMS, VNS, ECT und viele weitere Behandlungsmethoden für schwere depressive Störungen. Diese Vielfalt schafft Nachfrage nach multimodalen Therapien und bietet Pharma- und Medizintechnikunternehmen die Möglichkeit, im Hinblick auf Wirksamkeit, Verträglichkeit, Behandlungsdauer und Anwenderfreundlichkeit zu konkurrieren.
Europäischer Markt für die Behandlung von Angststörungen und Depressionen
Europa wird 2025 einen Marktanteil von 27–31 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–15 % wachsen, wobei Deutschland der wichtigste nationale Markt ist. Öffentliche Gesundheitseinrichtungen, nationale Leitlinien, das Bewusstsein für psychische Gesundheit und Zugangsungleichheiten spielen eine Schlüsselrolle für eine stabile Nachfrage aus den wichtigsten Ländern.
Das Vereinigte Königreich gewährleistet durch seine bestehende Infrastruktur im Bereich der psychischen Gesundheit und den Fokus auf gemeindenahe Versorgung eine hohe Behandlungsdichte. Deutschland verfügt über hohe Spezialisierungskapazitäten in Verbindung mit einer soliden Arzneimittelversorgung. Frankreich profitiert von einer erstattungsfähigen Gesundheitsinfrastruktur, während Italien und Spanien ihre Infrastruktur für die psychische Gesundheitsversorgung und den Zugang zu ambulanten Behandlungen ausbauen. Insgesamt bietet Europa einen vielfältigen Markt mit zahlreichen Möglichkeiten, wobei Erstattungs- und Beschaffungsrichtlinien die Preisgestaltung beeinflussen können.
Markt für die Behandlung von Angststörungen und Depressionen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 21–25 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16–19 % wachsen. Damit ist er die am schnellsten wachsende große Region. China ist der führende Markt, gefolgt von Japan, Südkorea, Indien und Australien. Zunehmende Diagnosen, Urbanisierung, Investitionen im Gesundheitswesen und ein verbesserter Zugang zu Fachärzten begünstigen das Wachstum.
China und Indien zählen zu den Ländern mit einem hohen Anteil unerreichter Patienten, während Japan und Südkorea über gut entwickelte Arzneimittelmärkte verfügen. Australien bietet bereits eine Kombination aus Maßnahmen zur Förderung der psychischen Gesundheitsversorgung und einem entsprechenden Finanzierungssystem. Dank staatlicher Initiativen, modernisierter Krankenhäuser, Telepsychiatrie und der zunehmenden Akzeptanz des Behandlungsansatzes eröffnen sich immer mehr Möglichkeiten für einen besseren Zugang zu Therapien.
Markt für die Behandlung von Angststörungen und Depressionen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 12–15 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führende Absatzmärkte, gestützt durch die Modernisierung des Gesundheitswesens, Investitionen in private Krankenhäuser und den Ausbau spezialisierter Dienstleistungen. Südafrika stellt aufgrund seiner vergleichsweise gut entwickelten pharmazeutischen und klinischen Infrastruktur einen wichtigen Markt in Subsahara-Afrika dar.
Der Rest des Nahen Ostens und Afrikas leidet weiterhin unter Fachkräftemangel, begrenzten finanziellen Mitteln und ungleichem Zugang zu psychiatrischen Leistungen. Dennoch schaffen Programme zur Verbesserung der Gesundheitsinfrastruktur und Investitionen in digitale Gesundheitslösungen neue Zugangswege. Saudi-Arabiens Agenda zur Transformation des Gesundheitswesens und die Investitionen der VAE in moderne medizinische Einrichtungen bieten eine solidere Grundlage für hochwertige Therapien und Spezialgeräte als viele einkommensschwächere Märkte.
Segmentierungsanalyse
Wirkstoffklasse
Die Wirkstoffklasse ist mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–15 % im Zeitraum 2026–2034 der größte Wachstumstreiber . Orale Arzneimittel bleiben aufgrund ihrer etablierten Vertrautheit mit Ärzten, ihrer breiten Verfügbarkeit und der relativ skalierbaren Herstellung die wichtigste kommerzielle Grundlage für viele Indikationen. Das Wachstum hängt zunehmend von differenzierten Wirkmechanismen, verbesserter Verträglichkeit, therapieresistenten Patientengruppen und Produkten für spezifische Patientengruppen ab.
- Selektive Serotonin-Wiederaufnahmehemmer: Sie bleiben aufgrund umfangreicher klinischer Erfahrung, etablierter Verschreibungswege und der Verfügbarkeit von Marken- und Generikapräparaten eine grundlegende Behandlungsoption.
- Trizyklische Antidepressiva: Sie werden weiterhin in speziellen Bereichen nachgefragt, in denen Kliniker eine nachgewiesene Wirksamkeit oder alternative Wirkmechanismen benötigen. Verträglichkeitsaspekte schränken jedoch eine breitere Anwendung als Erstlinientherapie ein.
- Monoaminoxidase-Hemmer: Sie nehmen eine engere therapeutische Rolle ein und dienen in erster Linie ausgewählten Patienten, die nach unzureichendem Ansprechen auf konventionelle Arzneimittel alternative pharmakologische Ansätze benötigen.
- Antidepressiva: Sie stellen eine breite kommerzielle Kategorie dar, die sich über verschiedene Wirkmechanismen und Darreichungsformen erstreckt und so die Diversifizierung des Produktportfolios und die kontinuierliche Wahlmöglichkeit für Ärzte unterstützt.
- Atypische Antipsychotika: Unterstützung adjuvanter Behandlungsstrategien für ausgewählte depressive Erkrankungen und therapieresistente Patienten, wodurch der Wert differenzierter ZNS-Portfolios gesteigert wird.
- Benzodiazepine: Bleiben für bestimmte Angstzustände relevant, obwohl Abhängigkeit, Toleranz und die Dauer der Anwendung die langfristige Anwendung einschränken.
- Beta-Blocker: Sie behandeln ausgewählte körperliche Manifestationen von Angstzuständen und leistungsbezogenen Symptomen und stellen somit eher eine ergänzende Funktion als eine umfassende psychiatrische Behandlung dar.
Therapien
Es wird erwartet, dass die Therapien im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15–18 % zunehmen werden . Dies wird durch die zunehmende Erkenntnis gestützt, dass eine medikamentöse Behandlung allein nicht alle Patientenbedürfnisse abdeckt. Die Kapazitäten der Leistungserbringer, die Kostenerstattung, die klinische Evidenz und die Behandlungsresistenz von Patientengruppen werden die Akzeptanz nicht-medikamentöser Interventionen bestimmen.
- Elektrokrampftherapie: Behält ihre klinische Bedeutung bei schwerer oder therapieresistenter Depression, insbesondere wenn ein rascher Therapieerfolg als notwendig erachtet wird.
- Psychotherapie: Bleibt eine zentrale Intervention bei Angst- und depressiven Störungen und wird zunehmend über ambulante, gemeindenahe und technologiegestützte Versorgungsmodelle angeboten.
- Tiefe Hirnstimulation: Stellt eine spezialisierte Intervention für hochgradig refraktäre Fälle dar, deren Anwendung von klinischen Erkenntnissen, verfahrenstechnischer Expertise und Patientenauswahl abhängt.
- Kognitive Verhaltenstherapie: Sie behält eine hohe Relevanz, da strukturierte Techniken unangepasste Gedanken und Verhaltensweisen bei verschiedenen Angst- und depressiven Erkrankungen behandeln können.
- Kraniale Elektrostimulation: Bietet einen nichtinvasiven elektrischen Ansatz mit potenziellem Reiz für Patienten und Ärzte, die Alternativen zu herkömmlichen Medikamenten suchen.
- Transkranielle Magnetstimulation: Vorteile durch die Erweiterung der klinischen Kenntnisse und regulatorischen Wege, insbesondere für Patienten, die nicht ausreichend auf Antidepressiva ansprechen.
Geräte
Für die Geräte wird im Zeitraum 2026–2034 ein jährliches Marktwachstum von 18–22 % erwartet . Die Anwendung konzentriert sich auf therapieresistente Patientengruppen und spezialisierte psychiatrische Einrichtungen, wo nicht-pharmakologische Interventionen die medikamentöse Therapie ergänzen oder ergänzen können. Zulassung, klinische Evidenz, Behandlungsablauf und Benutzerfreundlichkeit der Geräte bleiben zentrale Kaufkriterien.
- Kranialer Elektrostimulator: Unterstützt die nichtinvasive Neuromodulation und könnte durch ambulante Behandlungsmodelle, die Portabilität und Patientenkomfort betonen, an Bedeutung gewinnen.
- Fisher-Wallace-Stimulator: Stellt einen fokussierten Neuromodulationsansatz dar, der auf nichtinvasiver Stimulation basiert und dessen kommerzielle Aussichten von der Entwicklung von Evidenz und der Akzeptanz durch Kliniker abhängen.
Anwendung
Es wird erwartet, dass die Anwendung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–17 % zunehmen wird, da sich die Diagnostik verbessert und die Behandlungswege stärker auf die einzelnen Störungen differenziert werden. Die schwere depressive Störung bleibt wirtschaftlich bedeutsam, während Angststörungen eine erhebliche zusätzliche Nachfrage und neue Möglichkeiten für gezielte Therapien schaffen.
- Phobie: Erzeugt eine Nachfrage nach Verhaltensinterventionen und ausgewählten pharmakologischen Ansätzen, wobei die Behandlungsentscheidungen stark vom Schweregrad der Symptome und der funktionellen Beeinträchtigung beeinflusst werden.
- Zwangsstörung: Erfordert spezielle Behandlungsstrategien und begründet die Nachfrage nach Pharmakotherapie und strukturierter Psychotherapie durch ausgebildete Fachkräfte für psychische Gesundheit.
- Posttraumatische Belastungsstörung: Eröffnet Möglichkeiten für eine integrierte Behandlung, da Medikamente, Psychotherapie und neue Interventionen je nach Reaktion des Patienten kombiniert werden können.
- Schwere depressive Störung: Stellt eine zentrale kommerzielle Anwendung dar, die konventionelle Antidepressiva, Begleittherapien, Elektrokrampftherapie (EKT), transkranielle Magnetstimulation (TMS) und neue Ansätze zur Behandlung therapieresistenter Erkrankungen umfasst.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Phobie |
Medium |
Expositionstherapie |
Reifen |
|
Zwangsstörung |
Medium |
ERP-Integration |
Skalierung |
|
Posttraumatische Belastungsstörung |
Medium |
Traumabehandlung |
Skalierung |
|
Schwere depressive Störung |
Hoch |
Schnell wirkend |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für die Behandlung von Angststörungen und Depressionen
Große unbehandelte Patientenpopulation
Der wichtigste strukturelle Faktor, der den Markt antreibt, ist die große Diskrepanz zwischen der Krankheitsprävalenz und der Verfügbarkeit wirksamer Behandlungen. Die WHO schätzt, dass im Jahr 2021 359 Millionen Menschen an Angststörungen litten und laut der aktuellsten globalen Schätzung der WHO 280 Millionen Menschen von Depressionen betroffen waren. Darüber hinaus ist die Behandlungsversorgung insbesondere in Ländern mit niedrigem und mittlerem Einkommen (LMICs) unzureichend, wodurch sich eine enorme Zielgruppe ergibt, da Gesundheitseinrichtungen ihre psychiatrischen Dienste ausbauen. Diese Diskrepanz beeinflusst gleichzeitig den Bedarf an Arzneimitteln, die Nutzung von Psychotherapie und die Behandlung mit Medizinprodukten. Der Markt wird maßgeblich durch Fortschritte in der Diagnostik in Verbindung mit einer geringen Behandlungsdurchdringung geprägt sein. Hersteller können von Produkten profitieren, die die Therapietreue, die Verträglichkeit, die Behandlungsdauer und die Anwendungsfreundlichkeit verbessern.
Zunehmende wirtschaftliche Belastung durch unbehandelte psychische Erkrankungen
Die wirtschaftlichen Folgen von Angstzuständen und Depressionen untermauern die Notwendigkeit frühzeitiger Interventionen. Laut WHO verursachen Depressionen und Angstzustände zusammen schätzungsweise 12 Milliarden verlorene Arbeitstage pro Jahr und einen Produktivitätsverlust von fast 1 Billion US-Dollar. Dies motiviert Arbeitgeber, Versicherer, Regierungen und Behandlungsanbieter, sich auf Interventionen zu konzentrieren, die zu einer Verbesserung der Funktionsfähigkeit beitragen, anstatt sich nur auf die Symptombehandlung zu fokussieren. Die wirtschaftlichen Auswirkungen beschränken sich nicht allein auf verschreibungspflichtige Medikamente, da immer mehr Arbeitgeber die Kosten für psychische Gesundheitsversorgung übernehmen und Versicherer die Auswirkungen der Interventionen auf die gesundheitsökonomischen Ergebnisse bewerten. Behandlungsanbieter, die ihre Fähigkeit nachweisen können, Rückfallquoten zu minimieren, die Therapietreue zu maximieren, eine schnellere funktionelle Genesung zu ermöglichen und die Inanspruchnahme von Gesundheitsleistungen zu reduzieren, können mit besseren Verträgen rechnen.
Erweiterung der nichtinvasiven Neuromodulation
Die Neuromodulation eröffnet einen differenzierten Wachstumspfad in der psychiatrischen Behandlung, indem sie Alternativen für Patienten bietet, die unzureichend auf Medikamente ansprechen oder diese nicht vertragen. Die FDA-Richtlinien definieren bestimmte Kontrollen für repetitive TMS-Geräte bei schweren Depressionen, während neue Zulassungsanträge den Markt für Medizinprodukte kontinuierlich erweitern. Der kommerzielle Wert liegt in der verbesserten ambulanten Versorgung, der einfacheren Bedienung der Geräte und der höheren Bekanntheit der Geräte bei Ärzten. Repetitive TMS-Systeme können dem Leistungserbringer zudem wiederkehrende Einnahmen aus dem Behandlungsprozess generieren. Daher konzentriert sich der Wettbewerb für Gerätehersteller nicht nur auf die klinische Effizienz, sondern auch auf den Behandlungsablauf, die Behandlungsfläche, die Patientenerfahrung, die Software und den Service. Zukünftig könnten eine bessere Evidenzgenerierung und Aufklärung die Akzeptanz bei therapieresistenten Patienten fördern.
Zukunftstrends im Markt für die Behandlung von Angststörungen und Depressionen
Schnell wirkende und präzise Psychiatrie
Der Markt für die Behandlung von Angststörungen und Depressionen entwickelt sich hin zu Therapien, die die Einschränkungen bei verzögertem Therapiebeginn, unzureichendem Ansprechen und heterogenen Patientenergebnissen überwinden sollen. Zukünftige Entwicklungen werden voraussichtlich schnell wirkende Mechanismen, eine auf Biomarkern basierende Patientenauswahl und Behandlungsalgorithmen, die geeignete Interventionen frühzeitig identifizieren, in den Vordergrund stellen. Präzisionsansätze könnten die Krankengeschichte, Symptommuster, Daten zum Therapieansprechen und potenziell biologische Marker kombinieren, um die Therapieauswahl zu verbessern. Dieser Wandel kann die Wettbewerbsdynamik verändern, da die Wirksamkeit allein möglicherweise nicht mehr die Produktdifferenzierung bestimmt. Entwickler, die vorhersagbare Ansprechprofile und eine klinisch relevante Langzeitwirkung nachweisen können, könnten sich bei Ärzten und Kostenträgern eine stärkere Position sichern. Dieser Trend ist besonders relevant für therapieresistente Depressionen, bei denen der ungedeckte Bedarf weiterhin hoch ist und Ärzte nach mehreren erfolglosen Therapien Alternativen benötigen. Digitale Beurteilungsinstrumente könnten diese individualisierten Behandlungsentscheidungen zunehmend unterstützen.
Integrierte hybride psychische Gesundheitsversorgung
Zukünftige Versorgungsmodelle werden voraussichtlich psychiatrische Medikamente, Psychotherapie, Neuromodulation, Fernüberwachung und digitale Interaktion in koordinierte Behandlungspfade integrieren. Anstatt die einzelnen Modalitäten als isolierte Alternativen zu betrachten, können Leistungserbringer Interventionen zunehmend je nach Schweregrad und Ansprechen auf die Behandlung sequenzieren oder kombinieren. Dieses Modell kann die Kontinuität zwischen Primärversorgung, Psychiatrie, Fachkliniken und gemeindenahen Diensten verbessern. Technologie kann die Symptomverfolgung, die Therapietreue, das Terminmanagement und die Früherkennung von Verschlechterungen unterstützen. Für Hersteller ergeben sich Chancen, die sich von Einzelprodukten hin zu vernetzten Behandlungsökosystemen und Partnerschaften mit Leistungserbringern erstrecken. Die Erstattungsstrukturen werden die Geschwindigkeit der Einführung beeinflussen, da eine koordinierte Versorgung Zahlungsmechanismen erfordert, die klinische Ergebnisse über verschiedene Leistungen hinweg berücksichtigen. Unternehmen, die in der Lage sind, Evidenz entlang des gesamten Patientenpfads zu generieren, können eine höhere strategische Relevanz erreichen als Unternehmen, die sich ausschließlich auf Einzelprodukte konzentrieren.
Marktchancen für die Behandlung von Angststörungen und Depressionen
Zugang zu Behandlungen in Schwellenländern
Das größte geografische Potenzial liegt in Ländern mit hoher Krankheitslast, aber vergleichsweise geringer Behandlungsdurchdringung. Asien-Pazifik, Lateinamerika, der Nahe Osten und Teile Afrikas bieten wachsende Chancen, da Regierungen die Kapazitäten im Bereich der psychischen Gesundheit ausbauen und private Gesundheitsdienstleister psychiatrische Leistungen anbieten. Unternehmen können den Marktzugang durch gestaffelte Preise, lokale Produktion, Fortbildungen für Ärzte und Partnerschaften mit Krankenhäusern oder ambulanten Einrichtungen verbessern. Generika können das Absatzvolumen steigern, während differenzierte Therapien auf einkommensstärkere Patientengruppen und spezialisierte Zentren abzielen können. Telepsychiatrie kann die Expertise von Spezialisten über die Ballungszentren hinaus erweitern. Strategische Investoren sollten Märkte priorisieren, in denen gleichzeitig Reformen im Erstattungssystem, Modernisierung von Krankenhäusern und ein steigendes Bewusstsein für Diagnosemöglichkeiten stattfinden, da diese Bedingungen die Umwandlung von ungedecktem Bedarf in messbare Behandlungsnachfrage beschleunigen können.
Plattformen für therapieresistente Depressionen
Therapieresistente Depressionen bieten Unternehmen, die differenzierte pharmakologische und gerätebasierte Interventionen entwickeln, attraktive Chancen. Patienten, bei denen die konventionelle Therapie versagt, benötigen häufig zusätzliche Behandlungsoptionen. Dadurch entsteht ein Marktsegment, das weniger stark von einer einfachen Generika-Substitution betroffen ist. Neuartige, schnell wirkende Medikamente, adjuvante Pharmakotherapien, TMS, ECT und andere neuromodulatorische Verfahren können verschiedene Phasen des Behandlungspfads abdecken. Investoren sollten die Qualität der Evidenz, die Dauer des Ansprechens, den Verwaltungsaufwand, die Erstattungsfähigkeit und die Skalierbarkeit der spezialisierten Versorgung bewerten, anstatt sich allein auf klinische Neuheiten zu verlassen. Strategische Partnerschaften können die Entwicklung beschleunigen, indem sie pharmazeutische Forschungskompetenz mit Geräteexpertise, digitalem Monitoring oder spezialisierten Anbieternetzwerken kombinieren. Produkte, die ein schnelleres Ansprechen oder eine signifikante funktionelle Verbesserung zeigen, können sich differenzieren, wenn die klinischen Ergebnisse einen von den Kostenträgern anerkannten Wert ergeben.
Aktuelle Entwicklungen
- Juli 2026: Eli Lilly and Company gab eine endgültige Vereinbarung zur Übernahme von AtaiBeckley Inc. bekannt, um Therapien für therapieresistente Depressionen und andere psychische Erkrankungen voranzutreiben. Die Transaktion soll Lillys Pipeline im Bereich Neurowissenschaften durch BPL-003 und weitere schnell wirkende Neuroplastrogene erweitern. Der Deal unterstreicht das wachsende strategische Interesse an differenzierten Wirkmechanismen für schwer behandelbare psychiatrische Erkrankungen.
- Juli 2025: Supernus Pharmaceuticals, Inc. schloss die Übernahme von Sage Therapeutics ab und stärkte damit sein neuropsychiatrisches Portfolio mit ZURZUVAE, einem von der FDA zugelassenen oralen Medikament zur Behandlung von Wochenbettdepressionen. Supernus erklärte, die Übernahme werde die Umsatzbasis diversifizieren und die Kompetenzen im Bereich der ZNS-Forschung stärken.
- März 2025: Die Magstim Company Limited erhielt von der FDA die Zulassung zur wesentlichen Gleichwertigkeit für das Horizon 3.0 TMS-Therapiesystem. Die Zulassung umfasst ein transkranielles Magnetstimulationssystem gemäß FDA-Verordnung 882.5805 und stärkt die kontinuierliche Weiterentwicklung des Geräts zur Behandlung von Depressionen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -