
Markt für Automobil Bearings: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Kfz-Lager (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Lagertyp (Kugellager, Rollenlager); Anwendung (Radlager, Differential, Getriebe, Sonstige); Fahrzeugtyp (Pkw, leichte Nutzfahrzeuge, mittlere und schwere Nutzfahrzeuge) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006031
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 12, 2026


Marktgröße 2025
22,37 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
28,27 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,63 %
Wachstumsrate
Adressierbarer Markt
229,75 Mrd. US-Dollar
(2026–2034)
Der Markt für Kfz-Wälzlager wurde im Jahr 2025 auf 22,37 Milliarden US-Dollar geschätzt und soll bis 2034 auf 28,27 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,63 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die Erholung der Fahrzeugproduktion, das Wachstum im Bereich elektrifizierter Antriebsstränge, den Austausch von Radnaben und den Bedarf an reibungsarmen Komponenten in Naben-, Differenzial- und Getriebesystemen gestützt.
Nordamerika bleibt eine Region mit hohem Bedarf an Ersatzteilen und neuen Technologien, da SUVs, Pickups, leichte Nutzfahrzeugflotten und ältere Fahrzeuge den Markt für Kfz-Lager stützen. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 2,2–2,8 % erwartet, unterstützt durch den Ersatzteilmarkt für Radnaben, abgedichtete Lagereinheiten und EV-kompatible Radnaben.
Marktanalyse und Einblicke für Kfz-Lager
- Nordamerika: Hielt 2025 einen Marktanteil von 20–23 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2,2 und 2,8 % wachsen, unterstützt durch alternde Fahrzeuge, Radnabenersatz und die Nachfrage nach leichten Nutzfahrzeugen.
- USA: Machte 2025 78–82 % des nordamerikanischen Marktes aus und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2,3 und 2,9 % wachsen, angeführt vom Aftermarket-Radlagerservice.
- Europa: Der Marktanteil lag 2025 bei 21–24 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2,0 und 2,6 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien führend bei der Einführung sind.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 48–52 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2,9 und 3,6 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Kugellager hielten 2025 einen Marktanteil von 47–51 % und werden aufgrund ihrer breiten Verwendung in Rad-, Motor- und Zubehörsystemen voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 2,4 und 3,0 % wachsen.
- Wachstumsstarkes Segment: Radlager hielten 2025 einen Marktanteil von 31–35 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 3,1 und 3,8 % wachsen, da abgedichtete, sensorfähige Radlagereinheiten immer häufiger zum Einsatz kommen.
- Detaillierte Analyse der wichtigsten Unternehmen: ILJIN Bearing Co., Ltd., JTEKT Corporation, MinebeaMitsumi Inc., Nachi-Fujikoshi Corp., NSK Ltd., NTN Corporation, Schaeffler Technologies AG & Co. KG, SKF, SNL Bearings Limited, The Timken Company.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Anforderungen an Fahrzeuglager haben sich von der reinen Reibungsreduzierung hin zu gekapselten, kompakten und anwendungsspezifischen Einheiten entwickelt, die Langlebigkeit und Energieeffizienz verbessern. Der Markt für Automobillager ist geprägt vom zunehmenden Einsatz integrierter Radnaben, reibungsarmer Getriebelager und hochbelastbarer Wälzlager für Nutzfahrzeuge. Die Produktionsdynamik spiegelt zudem die Konsolidierung von Plattformen, die lokale Lieferkette und die gestiegenen Qualitätsanforderungen der Erstausrüster (OEMs) wider.
Die zukünftige Nachfrage wird von der Fahrzeugproduktion im asiatisch-pazifischen Raum, elektrifizierten Antrieben und längeren Fahrzeugnutzungszeiten in entwickelten Volkswirtschaften beeinflusst. Elektrofahrzeuge reduzieren zwar den Bedarf an Motorlagern, schaffen aber gleichzeitig einen erhöhten Bedarf an isolierten, geräuscharmen und hochtourigen Lagern in E-Achsen und -Motoren. Zulieferer, die in Sensorintegration, fortschrittliche Beschichtungen und regionale Fertigung investieren, werden dadurch besser positioniert sein.
Berichtsumfang zum Markt für Automobillager
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 22,37 Milliarden US-Dollar |
| Marktgröße bis 2034 | 28,27 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,63 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Automobillager
Das Wachstum des Marktes für Kfz-Wälzlager wird durch den Bedarf an Reibungsreduzierung, Aufnahme rotierender Lasten und Aufrechterhaltung der Antriebseffizienz angetrieben. Jedes Fahrzeug benötigt zahlreiche Lagertypen für Räder, Getriebe, Differentiale, Lenkung, Pumpen und Elektromotoren. Die Nachfrage der Erstausrüster (OEMs) orientiert sich an der Fahrzeugproduktion, während die Nachfrage im Ersatzteilmarkt von Fahrzeugalter, Straßenverhältnissen, Laufleistung und den Austauschintervallen für Radnaben und Radlager abhängt.
Die Marktanalyse für Kfz-Wälzlager zeigt eine Wertverlagerung hin zu gekapselten Radnabeneinheiten, hochpräzisen Wälzlagern und EV-kompatiblen Ausführungen. Lieferanten müssen die Volatilität der Stahlpreise, potenzielle Produktfälschungen und geringere Reibungsanforderungen berücksichtigen. Wälzlager bleiben unverzichtbar, da sie Tragfähigkeit, Langlebigkeit und Anpassungsfähigkeit in Pkw, leichten Nutzfahrzeugen sowie mittleren und schweren Nutzfahrzeugen gewährleisten.
Der Wettbewerb findet zwischen den globalen Wälzlagerherstellern mit OEM-Zulassung und Präsenz im Ersatzteilmarkt statt. Zu ihnen gehören Unternehmen wie JTEKT Corporation, NSK Ltd., NTN Corporation, Schaeffler Technologies AG & Co. KG, SKF und The Timken Company. ILJIN Bearing Co., Ltd., MinebeaMitsumi Inc., Nachi-Fujikoshi Corp. und SNL Bearings Limited erweitern ihr regionales und anwendungsbezogenes Spektrum.
Investitionsprioritäten liegen auf reibungsarmen Werkstoffen, sensorgestützten Radnaben, automatisierten Produktionsanlagen und Fertigungskapazitäten in der Nähe von Fahrzeugmontagezentren. Die Positionierung sollte auf Dauerlaufprüfungen, Dichtungstechnologien, Geräuschreduzierung und der Fähigkeit zur Bedienung von Verbrenner- und Elektrofahrzeugplattformen basieren. Unternehmen, die Lagerkonstruktion, Zustandsüberwachungssysteme und eine Präsenz im Aftermarket anbieten, können ihre Margen bei durchschnittlichem globalem Wachstum sichern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Automobillager: Strategische Einblicke
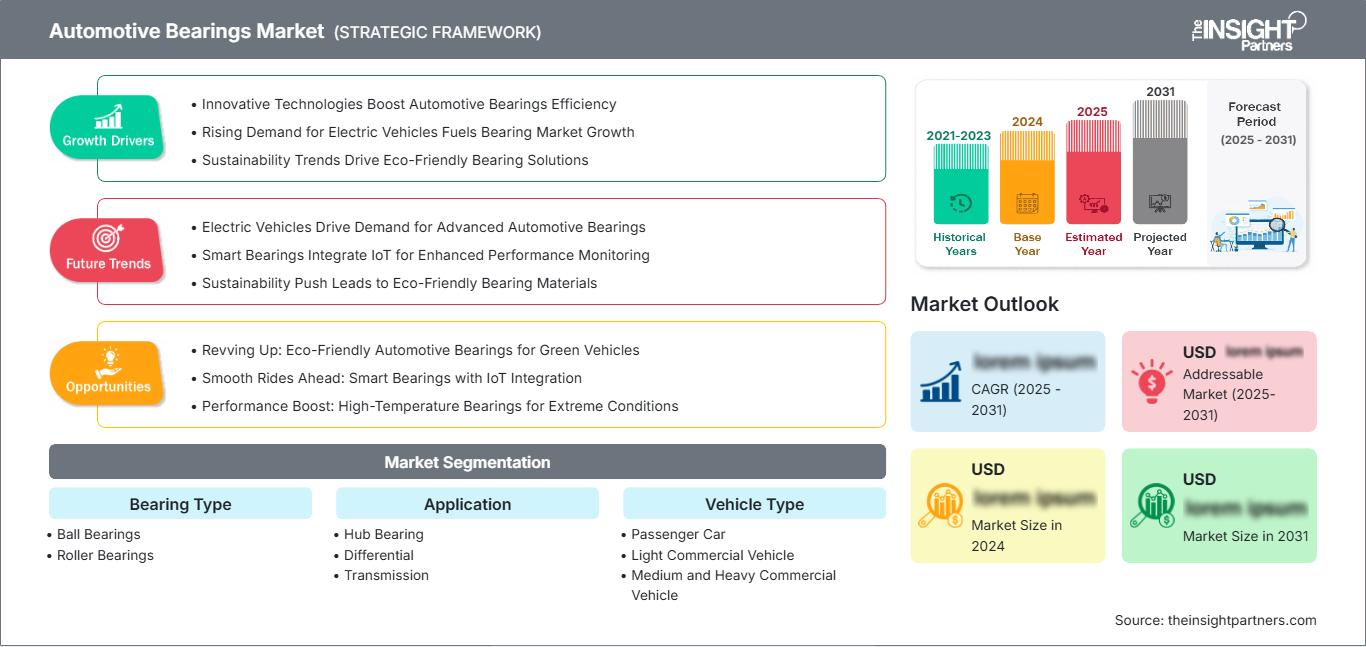
Regionale Einblicke
Markt für Automobillager in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 20–23 % am Automobillagermarkt und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,2–2,8 % wachsen. Die Nachfrage wird durch SUVs, Pickups, leichte Nutzfahrzeuge und längere Fahrzeugnutzungszeiten getrieben, was zu einem höheren Bedarf an Radnaben und Radlagern führt. Der Ersatzteilmarkt bleibt aufgrund von Fahrbahnvibrationen, erhöhter Belastung und rauen Wetterbedingungen, die kürzere Wartungsintervalle erforderlich machen, weiterhin wichtig.
Der Markt in dieser Region profitiert von der Einführung von Elektrofahrzeugen, da der Bedarf an leiseren und reibungsärmeren Naben- und Antriebslagern steigt. Die Nachfrage der Erstausrüster (OEMs) nimmt stetig zu, während der Ersatzteilabsatz für Stabilität sorgt. Unternehmen mit lokalem Vertrieb und Fälschungsschutzsystemen haben beste Aussichten.
US-Markt für Automobillager
Die USA machten 2025 78–82 % des nordamerikanischen Marktes aus und werden Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,3–2,9 % wachsen. Ein großer Fahrzeugbestand, ein hoher Anteil an Pickups und eine hohe jährliche Fahrleistung bedingen wiederkehrende Wartungsarbeiten an Radlagern und Getriebelagern.
Die Timken Company, SKF, Schaeffler Technologies AG & Co. KG, NSK Ltd., NTN Corporation und JTEKT Corporation sind im Erstausrüster- und Ersatzteilmarkt stark vertreten. Die Nachfrage ist besonders hoch bei Radnaben, Differentiallagern und langlebigen Ersatzteilen für leichte Nutzfahrzeuge, Lieferwagenflotten und ältere Pkw.
Europäischer Markt für Automobillager
Europa erreichte 2025 einen Marktanteil von 21–24 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,0–2,6 % wachsen. Deutschland zeichnet sich durch seine Premium-Fahrzeugproduktion, die Entwicklung von Antriebssträngen und die Konzentration von Lagerherstellern aus. Großbritannien konzentriert sich auf den Aftermarket und das Performance-Segment, während Frankreich, Italien und Spanien vor allem durch Kompaktwagen und leichte Nutzfahrzeuge vertreten sind.
Elektrifizierung und CO₂-Emissionen treiben die Anforderungen an Lager in Richtung geräuscharmer Konstruktion, elektrischer Isolierung und kompakter Integration in E-Antriebe. Moderne Fahrzeugflotten sichern den Ersatzteilbedarf, doch die rasante Elektrifizierung reduziert die Anforderungen an Motorlager. Lokale Zulieferer profitieren von Prüfverfahren und Materialinnovationen im Bereich Nachhaltigkeit.
Markt für Automobillager im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 48–52 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,6 % wachsen. China ist führend in der Fahrzeugproduktion und im Bereich der Elektrofahrzeuge, während Japan und Südkorea die Präzisionsfertigung und die globale OEM-Belieferung unterstützen.
Indien steigert die Nachfrage durch Pkw, Zweiräder und Nutzfahrzeuge, während Australien den Ersatz durch SUVs und Nutzfahrzeugflotten unterstützt. Lokale Produktion und kosteneffiziente Lieferketten machen den asiatisch-pazifischen Raum zum größten Produktions- und Konsumstandort.
Markt für Automobillager im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 1,8–2,5 % wachsen. SUVs, Importe und die hohen Betriebsbedingungen tragen zur hohen Nachfrage in Saudi-Arabien und den Vereinigten Arabischen Emiraten bei.
Montageaktivitäten und der Aftermarket in Südafrika sind gut aufgestellt, während der Markt im übrigen Nahen Osten und in Afrika vorwiegend auf Ersatzteile setzt. Staub, Hitze und hohe Belastungen bieten Potenzial für den Einsatz von abgedichteten Radnabeneinheiten, robusten Wälzlagern und leistungsstarken Vertriebspartnern.
Segmentierungsanalyse
Lagertyp
Der Markt für Lagertypen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–3,1 % wachsen. Die Anforderungen an den Markt für Automobillager werden durch Lastprofil, Drehzahl, Bauform, Lebensdauer und Reibungseigenschaften bestimmt. Kugellager dominieren Anwendungen mit geringerer Belastung und hohen Drehzahlen, während Wälzlager dort eine wichtige Rolle spielen, wo höhere Radiallasten und Drehmomente übertragen werden.
- Kugellager werden nach wie vor häufig in Rad-, Motor-, Lenkungs-, Zubehör- und leichten Getriebesystemen eingesetzt, da sie geringe Reibung, kompakte Bauweise und zuverlässige Leistung in Fahrzeugen mit hohem Produktionsvolumen bieten.
- Wälzlager kommen bei Anwendungen mit höheren Belastungen zum Einsatz, beispielsweise in Differentialen, Getrieben, Nutzfahrzeugen und Radnaben, wo Lastverteilung, Haltbarkeit und Toleranz gegenüber harten Betriebszyklen von entscheidender Bedeutung sind.
Anwendung
Es wird erwartet, dass die Anwendung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6–3,3 % wachsen wird, da Radlager, Differentiale und Getriebe unterschiedliche Leistungsprofile erfordern. Abgedichtete Radlagerkonstruktionen erzielen den höchsten Ersatzteilwert, während sich Antriebsstranglager mit der Elektrifizierung und Hybridisierung weiterentwickeln.
- Die Nachfrage nach Radlagern wird durch Austauschzyklen, integrierte Sensoren, verbesserte Dichtungen und die Anforderungen an die Radnaben von Elektrofahrzeugen unterstützt, wo geringe Geräuschentwicklung und Zuverlässigkeit sich direkt auf die Sicherheit und die Kundenzufriedenheit auswirken.
- Für Differentialanwendungen werden langlebige Wälz- und Kegellagerlösungen benötigt, die Drehmomentbelastungen in SUVs, Pickups, Nutzfahrzeugen und Allradfahrzeugen unter verschiedenen Betriebsbedingungen bewältigen können.
- Die Getriebelager unterstützen die Zahnradrotation und die Wellenausrichtung in manuellen, automatischen, hybriden und elektrischen Antriebssystemen. Präzision, Schmierstoffverträglichkeit und reibungsarmes Design sind daher von zentraler Bedeutung für die Effizienz.
Fahrzeugtyp
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum des Fahrzeugtyps von 2,3–3,0 % prognostiziert, da die Nachfrage von Produktionsvolumen, Fahrzeuggewicht, Betriebszyklus und Ersatzintensität abhängt. Pkw dominieren das Volumen, während Nutzfahrzeuge durch robustere Spezifikationen an Wert gewinnen.
- Anwendungen im Pkw-Bereich bieten die breiteste Volumenbasis, da Lager in Rädern, Lenkung, Getrieben, elektrischen Zubehörteilen und Komfortsystemen sowohl bei Verbrennern als auch bei elektrifizierten Modellen eingesetzt werden.
- Die Nachfrage nach leichten Nutzfahrzeugen wird durch das Wachstum im Lieferverkehr, die hohe Laufleistung, die größeren Nutzlasten und den häufigen Wartungsbedarf an den Radenden bei Transportern, Pickups und Nutzfahrzeugflotten begünstigt.
- Plattformen für mittlere und schwere Nutzfahrzeuge erfordern robuste Wälzlager, Differentiallager und Radnabenbaugruppen, die höheren Belastungen, längeren Betriebszyklen und anspruchsvollen Wartungsplänen standhalten.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Radlager |
Hoch |
Radsicherheit |
Reifen |
|
Differential |
Medium |
Drehmomentbelastung |
Skalierung |
|
Übertragung |
Medium |
Niedrige Reibung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Automobillager
Fahrzeugbestandsalterung und Radendaustausch
Die zunehmende Nutzungsdauer von Fahrzeugen führt zu einem Anstieg der Fahrzeuge, die Rad- und Nabenlager benötigen. Diese Bauteile sind Stößen, Verunreinigungen, Wasser und wechselnden Belastungen ausgesetzt, was ihre Leistungsfähigkeit mit der Zeit beeinträchtigt. Fahrzeughalter profitieren von Anbietern im freien Ersatzteilmarkt, da Werkstätten in der Regel die kompletten Nabenlager austauschen, um Arbeitskosten zu sparen und Sicherheitsrisiken zu vermeiden. Die Austauschraten sind in Nordamerika und Europa hoch, während im asiatisch-pazifischen Raum aufgrund des wachsenden Fahrzeugbestands ein höheres Volumen an Rad- und Nabenlagern erforderlich ist.
Die Elektrifizierung erfordert Premium-Lageranforderungen
Die Elektrifizierung beeinflusst die Anforderungen an Lager, selbst bei sinkender Teileanzahl. Elektromotoren und elektrische Achsen benötigen einen leisen Betrieb, elektrische Isolation, hohe Drehzahlfestigkeit und minimale Reibung, um Reichweite und Lebensdauer der Komponenten zu gewährleisten. Dies führt zu einer höheren Nachfrage nach hochwertigen Lagern, die aufgrund ihrer speziellen Konstruktion – wie Keramik-Hybridlager, Beschichtungen und fortschrittliche Käfige – teurer sind. Lagerhersteller können den Rückgang der Motorenlagerverkäufe durch den Absatz von Lagern für Elektrofahrzeuge, Elektromotorwellen und Getriebe kompensieren.
Anforderungen an Nutzfahrzeugbeladung und -verfügbarkeit
Lagersysteme in leichten, mittleren und schweren Nutzfahrzeugen müssen Gewichtsschwankungen, hohen Laufleistungen und zyklischen Belastungen standhalten. Flottenbetreiber schätzen lange Wartungsintervalle, da Verzögerungen die Liefereffizienz und -kosten direkt beeinflussen. Dies ist einer der Gründe für die Nachfrage nach Wälzlagersystemen, Radlagereinheiten und Differentiallagern mit guten Dichtungs- und Dauerfestigkeitseigenschaften. Unternehmen, die langlebige Produkte, technischen Support und ein starkes Vertriebsnetz anbieten, können lukrativere Aufträge sichern.
Zukunftstrends im Markt für Automobillager
Sensorintegrierte intelligente Lager
Der Markt für Automobillager entwickelt sich hin zu sensorintegrierten Produkten, die Drehzahl, Temperatur, Vibration und Zustandsdaten in der Nähe kritischer Drehpunkte messen. Diese Funktionen unterstützen vorausschauende Wartung, präzise Raddrehzahlregelung für Fahrerassistenzsysteme (ADAS) und vernetzte Servicediagnose. Intelligente Hubs gewinnen zunehmend an Bedeutung, da Fahrzeuge für Sicherheit und Verfügbarkeit auf Software angewiesen sind. Anbieter, die mechanische Zuverlässigkeit mit Elektronik, Dichtungstechnik und Datenqualität kombinieren, können sich über die Standardlagerversorgung hinaus differenzieren und langfristige Partnerschaften mit OEMs und Flottenbetreibern aufbauen.
Reibungsarme Werkstoffe für E-Antriebe
Die zukünftige Lagerentwicklung konzentriert sich auf die Reduzierung von Reibungsverlusten, die Verbesserung der elektrischen Isolation und die Geräuschentwicklung in elektrischen Antrieben, darunter Elektromotoren, Getriebe und Kompaktgetriebe. Der Einsatz von Keramik-Wälzkörpern, optimierten Beschichtungen, besseren Schmierstoffen und leichten Käfigen rückt dabei stärker in den Fokus, da bereits geringfügige Effizienzsteigerungen den Antriebsbereich erweitern und das Wärmemanagement verbessern. Traditionelle Stahllager werden dadurch nicht verdrängt, sondern es entstehen Premium-Anwendungen.
Marktchancen für Automobillager
Erweiterung der Nachrüst-Radnabenbaugruppe
Große Fahrzeugflotten bieten Potenzial für komplette Radnabenbaugruppen, die Reparaturen vereinfachen, die Sicherheit erhöhen und den Einbau falscher Teile reduzieren. Prognosen für den Markt für Kfz-Lager deuten auf eine stabile Nachfrage in Regionen mit älteren Fahrzeugen, hoher Laufleistung und schlechten Straßenverhältnissen hin. Anbieter sollten ihr Modellangebot erweitern, die Kataloggenauigkeit verbessern und korrosionsbeständige, gekapselte Einheiten für SUVs, Pickups, Vans und Pkw anbieten. Partnerschaften mit Händlern und Reparaturwerkstätten können die Verfügbarkeit verbessern, während fälschungssichere Verpackungen das Markenvertrauen in preissensiblen Ersatzteilmärkten schützen.
EV-kompatible Lagerportfolios
Die Elektrifizierung von Plattformen bietet Herstellern von Lagern, die isolieren, Geräusche reduzieren und die Drehzahl von Elektromotoren, E-Achsen und Radnaben erhöhen können, neue Möglichkeiten. Es besteht Bedarf an der Validierung von Produkten, die Probleme wie elektrische Lochfraßkorrosion, Vibrationen und Verluste minimieren und gleichzeitig die Garantiebedingungen erfüllen. Es wird empfohlen, Ressourcen in Keramik-Hybridlager, neue Schmierstoffe, Käfige und Hochgeschwindigkeits-Wärmetests zu investieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -