
Markt für zentrifugale Dental-Vakuumpumpen: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für zentrifugale Dental-Vakuumpumpen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (1-Arbeitsplatz, 2-Arbeitsplatz, 3-Arbeitsplatz, 4-Arbeitsplatz, Sonstige); Endnutzer (Dentallabore, Zahnkliniken, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00026506
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
489,53 Mio. US$
Basisjahrwert
Prognose für 2034
856,52 Mio. US$
Prognose bis 2034
CAGR 2026-2034
6,41 %
Wachstumsrate
Adressierbarer Markt
6.088,46 Mio. US$
(2026–2034)
Der Markt für zentrifugale Dentalvakuumpumpen wurde im Jahr 2025 auf 489,53 Millionen US-Dollar geschätzt und soll bis 2034 auf 856,52 Millionen US-Dollar anwachsen; dies entspricht einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,41 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke zu zentrifugalen Dentalvakuumpumpen
- Nordamerika: Die Region stellte im Jahr 2025 einen Anteil von 36–38 % dar und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,8–7,2 % verzeichnen, unterstützt durch den Austausch von Geräten, organisierte zahnärztliche Gruppen und etablierte technische Servicenetze.
- USA: Das Land machte im Jahr 2025 84–86 % des nordamerikanischen Umsatzes aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,3 % wachsen.
- Europa: Europa hielt im Jahr 2025 einen Anteil von 27–29 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,5–6,9 % verzeichnen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Die Region hatte 2025 einen Marktanteil von 24–26 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,6 % wachsen, wobei China, Japan, Indien und Südkorea die Haupttreiber der Nachfrage sind.
- Größtes Segment: Die Kategorie der 2-Arbeitsplätze erreichte 2025 einen Marktanteil von 32–35 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,4 % wachsen.
- Segment mit hohem Wachstumspotenzial: Die Kategorie der 4-Arbeitsplätze erreichte 2025 einen Marktanteil von 18–21 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,0–8,4 % verzeichnen.
- Detaillierte Analyse der wichtigsten Unternehmen: 4TEK Srl, Cattani SpA, Dansereau Health Products, Inc., Sinol Dental Limited, DÜRR DENTAL SE, Midmark Corporation, DENTALEZ, Inc., Dentalfarm Srl, Saevo und Gnatus Produtos Médicos e Odontológicos Ltda.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktentwicklung hat sich von drehzahlfesten, hochmechanischen Vakuumgeräten hin zu kleineren Zentrifugalsystemen mit Frequenzumrichtern, Elektronik, korrosionsbeständigen Materialien und Trennfunktionen verlagert. Laufrad- und Luftstromtechnik sowie Motoren wurden optimiert, um geringe Leistungsverluste und einen stabilen Betrieb des Vakuums auch bei Stuhlbewegungen zu gewährleisten. Die Produktfertigung wird von spezialisierten Herstellern zahnmedizinischer Geräte dominiert. Die Standardisierung der Elektronik, modulare Gehäuse und die Skalierbarkeit der Arbeitsstationen ermöglichen jedoch ein breites Produktportfolio und eine höhere Montageeffizienz. DÜRR DENTAL ist überzeugt, dass Radialtechnologie-Systeme ein Energiesparpotenzial von bis zu 75 % bieten.
Die Nachfrage wird sich im Prognosezeitraum auf neue städtische Zahnarztnetzwerke, Universitätskliniken und digitale Labore ausweiten. Investitionen werden voraussichtlich Systeme bevorzugen, die skalierbar sind und keine komplette Umstrukturierung der Technikräume erfordern. Zusätzlich wirkt sich dies positiv auf nationale Mundgesundheitsprogramme aus, insbesondere dort, wo die Mundpflege integraler Bestandteil der Primärversorgung und der allgemeinen Gesundheitsversorgung geworden ist. Laut WHO-Statistiken leiden fast 3,7 Milliarden Menschen an Mundkrankheiten.
Marktbericht über zentrifugale Dental-Vakuumpumpen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 489,53 Millionen US-Dollar |
| Marktgröße bis 2034 | 856,52 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,41 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zentrifugale Dentalvakuumpumpen
Die zunehmende Komplexität von Behandlungsverfahren, der Bedarf an Aerosolkontrolle und die Konsolidierung von Zahnarztpraxen treiben das Wachstum des Marktes für zentrifugale Dentalvakuumpumpen voran. Zahnärztliche Einrichtungen benötigen während ihrer Behandlungen – von Restaurationen über chirurgische Eingriffe und Prophylaxe bis hin zu Implantationen – eine konstante Absaugung. In der Wertschöpfungskette tragen Zulieferer von Motoren, Laufrädern, Steuerungen, Separatoren, Filtern und Gehäusen zur Herstellung von Dentalvakuumpumpen bei, die anschließend über Distributoren und Serviceanbieter an zahnärztliche Einrichtungen vertrieben werden.
Die Lieferstrategie umfasst modulare Fertigung und die gemeinsame Nutzung von Plattformen für unterschiedliche Arbeitsstationskapazitäten. Die variable Drehzahlregelung ermöglicht es dem Hersteller, die Produktleistung per Software anzupassen und die Anzahl der benötigten Baugruppen zu minimieren. Käufer berücksichtigen die Gesamtbetriebskosten, die Stromkosten, Wartungshäufigkeit, Geräuschentwicklung, Wasserverbrauch und Ausfallzeiten beinhalten. Laut Cattani kann die elektronisch gesteuerte Absaugung den Energieverbrauch bei ausgewählten Ausführungen um 30–50 % senken.
Der Marktbericht für zentrifugale Dental-Vakuumpumpen beschreibt das Wettbewerbsumfeld vertikal integrierter Dentalgerätehersteller und Anbieter von Absaugsystemen. Cattani SpA und DÜRRENT DENTAL SE konkurrieren mit Zentrifugal-/Radialtechnologie, elektronischer Steuerung und Skalierbarkeit. Midmark Corporation und DENTALEZ, Inc. profitieren von einem breiteren Produktsortiment für Behandlungs- und Technikräume. 4TEK Srl, Dentalfarm Srl und Dansereau Health Products, Inc. decken spezifische Bedürfnisse und Vertriebskanäle ab.
Aktuelle Investitionen in die Branche der zahnärztlichen Zentrifugalvakuumpumpen konzentrieren sich auf Konnektivitätslösungen, Energieeffizienz, geringe Geräuschentwicklung und Systeme, die mit heterogen installierten Geräten kompatibel sind. Sinol Dental Limited, Saevo und Gnatus Produtos Médicos e Odontológicos Ltda. verfügen über strategische Standorte in der Nähe wachsender Kliniken in Entwicklungsländern. Dort werden bei der Entscheidungsfindung neben den Anschaffungskosten auch die Verfügbarkeit von Wartungsdiensten berücksichtigt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
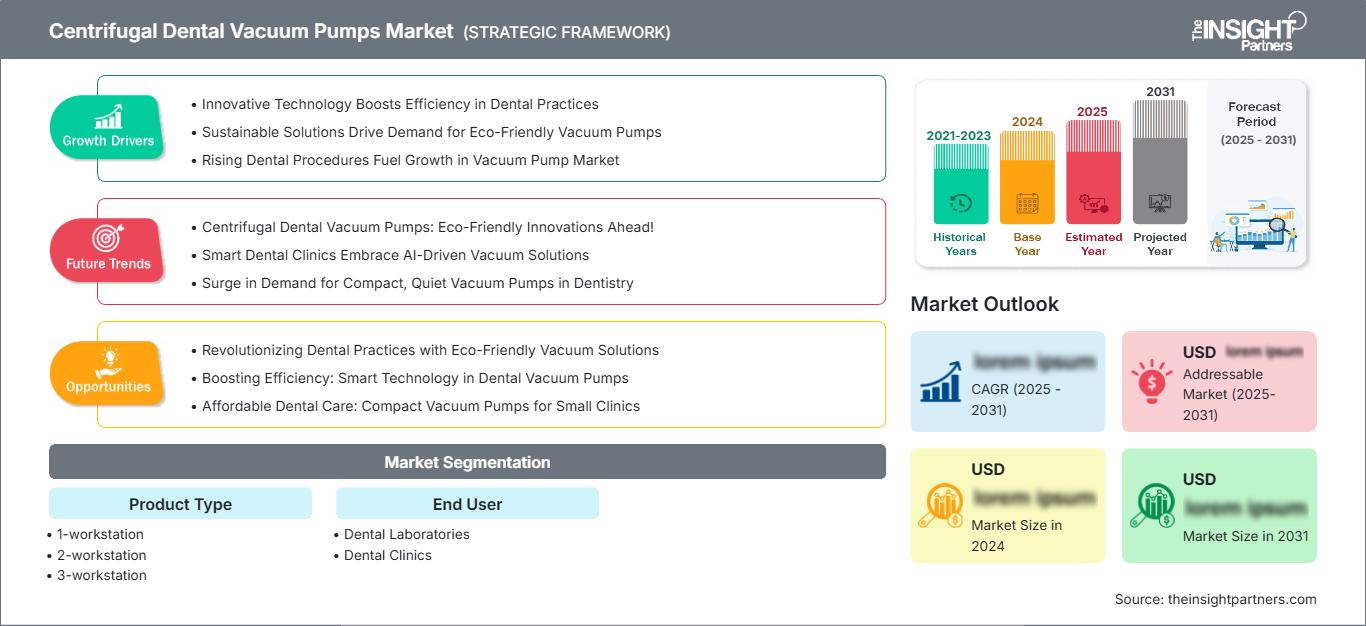
Markt für zentrifugale Dentalvakuumpumpen: Strategische Einblicke
Regionale Einblicke
Markt für zahnärztliche Zentrifugalvakuumpumpen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 36–38 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,2 % wachsen. Der Marktanteil von Zentrifugal-Vakuumpumpen für die Zahnmedizin basiert auf einer bestehenden installierten Basis, strukturierten Austauschplänen und einer hohen Nachfrage nach großflächigen Absaugungen. Serviceorganisationen von Zahnkliniken ermöglichen die standardisierte Beschaffung von Geräten an mehreren Standorten und bieten somit Chancen für Anbieter, die zentrale Wartung, wiederholte Installationen und Zuverlässigkeit gewährleisten können.
Zusätzlich beeinflussen Faktoren wie Wassereinsparung, Amalgammanagement, Aerosolbekämpfung und die Modernisierung von Technikräumen die Nachfrage. Zahnarztpraxen berücksichtigen bei der Auswahl von Nassring-, Trocken- und Kreiselpumpen Energieverbrauch, Servicehäufigkeit, Geräuschpegel und Erweiterungsmöglichkeiten. Zu den Vertriebspartnern in dieser Region zählen unter anderem Midmark Corporation, DENTALEZ, Inc., DÜRR DENTAL SE und Cattani SpA. Besonders intensiv ist der Beschaffungsaufwand, wenn die Geräte mit bestehenden Installationen, Schaltschränken, Separatoren und geplanten Praxiserweiterungen kompatibel sein müssen. Midmark bietet erweiterbare Lösungen für Technikräume in Zahnarztpraxen.
US-Markt für zahnärztliche Zentrifugalvakuumpumpen
Die USA trugen 2025 84–86 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 6,9–7,3 % verzeichnen. Diese starke Position ist auf die hohe Anzahl an Privatpraxen, Investitionen in zahnärztliche Dienstleistungsunternehmen und die regelmäßige Modernisierung der Technikräume zurückzuführen. Systeme für Behandlungsstühle mit mehreren Stühlen benötigen Systeme, die Schwankungen bei der Anzahl gleichzeitiger Nutzer ohne hohen Energieverbrauch und häufigen Geräteaustausch bewältigen können.
Die restaurative Zahnheilkunde, Implantologie, Oralchirurgie, Prophylaxe und Kinderzahnheilkunde stellen spezifische Anforderungen an die Luftzirkulation. Koordination und vorbeugende Wartung gewinnen aufgrund von Geräteausfällen, die mehrere Behandlungsräume gleichzeitig betreffen können, zunehmend an Bedeutung. Die Midmark Corporation und DENTALEZ, Inc. sind auf dem heimischen Markt vertreten, während DÜRRT DENTAL SE und Cattani SpA mit ihrer kosteneffizienten und skalierbaren Technologie konkurrieren.
Europäischer Markt für zahnärztliche Zentrifugalvakuumpumpen
Europa erreichte 2025 einen Marktanteil von 27–29 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–6,9 % wachsen. Die Nachfrage wird maßgeblich von Deutschland getragen, bedingt durch die dortige Produktionsbasis für Dentaltechnik, den hohen Gerätebedarf und den Ersatzteilbedarf. Das Portfolio der DÜRR DENTAL SE mit Radialtechnologie-Lösungen trägt zur lokalen Produktverfügbarkeit bei; Energieeffizienz, Amalgamabscheidung, geringe Geräuschentwicklung und Langlebigkeit im Dauerbetrieb sind die wichtigsten Prioritäten für Kliniken.
In Großbritannien dominieren aufgrund der vielen Privatkliniken und deren Modernisierung der Markt für Absaugsysteme für Einzel- und Mehrplatzbehandlungen. In Frankreich werden in Gruppenpraxen effiziente, zentralisierte Systeme bevorzugt. Italien verfügt über eine eigene Produktionsstätte und deckt gleichzeitig den Bedarf von Einzelkliniken ab, während in Spanien die private Zahnversorgung und der Behandlungstourismus zunehmen.
Die Unternehmen Cattani SpA, 4TEK Srl und Dentalfarm Srl bilden die Lieferantenstruktur in Italien. In der gesamten Region werden bei der Produktauswahl Stromkosten, Umweltaspekte, Wartungsaufwand und die Einhaltung technischer Normen berücksichtigt. Cattani produziert Einzelplatz-OP-Systeme und modulare Krankenhaussysteme und entwickelt Amalgamabscheider gemäß ISO 11143.
Markt für zahnärztliche Zentrifugalvakuumpumpen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 24–26 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,6 % das schnellste regionale Wachstum verzeichnen. China ist führend dank des Ausbaus von Kliniken, der heimischen Geräteproduktion und steigender privater Ausgaben für zahnärztliche Leistungen. Japan und Südkorea legen Wert auf Kompaktheit, Zuverlässigkeit und geräuscharmen Betrieb.
Indien bietet erhebliches Potenzial für neue Märkte, da organisierte Zahnarztketten über die großen Städte hinaus expandieren. Australien bleibt ein Markt, der sich auf den Austausch von Geräten konzentriert und hohe technische Anforderungen stellt. Sinol Dental Limited und internationale Anbieter profitieren von der regionalen Produktion und dem Vertrieb, während der Ausbau der öffentlichen Mundgesundheitsversorgung die langfristige Nachfrage nach Geräten sichert.
Markt für zahnärztliche Zentrifugalvakuumpumpen im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,0–7,4 % erwartet. Saudi-Arabien ist führend durch Investitionen in die Gesundheitsinfrastruktur und die Entwicklung privater Kliniken, während die VAE die Premium-Zahnmedizin, den Medizintourismus und digital ausgestattete Praxen fördern.
Südafrika bildet den Kern der installierten Basis in Subsahara-Afrika, während der Rest des Nahen Ostens und Afrikas weiterhin von Distributoren abhängig ist. Zuverlässige Stromversorgung, Belüftung, Wartungsabdeckung und Ersatzteilverfügbarkeit beeinflussen die Geräteauswahl. Anbieter, die energieeffiziente Motoren, modulare Kapazitäten und vereinfachte Serviceleistungen vor Ort anbieten, sind für infrastruktursensible Projekte besser aufgestellt.

Segmentierungsanalyse
Produkttyp
Für diesen Produkttyp wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,1–7,5 % prognostiziert. Der Markt für zahnärztliche Zentrifugalvakuumpumpen umfasst Systeme mit 1, 2, 3 und 4 Behandlungsplätzen. Die Auswahl hängt von der gleichzeitigen Stuhlnutzung, der Rohrleitungsplanung, dem Behandlungsspektrum, den Redundanzanforderungen und zukünftigen Erweiterungsmöglichkeiten ab. Modulare Steuerungen reduzieren den Bedarf an kompletten Systemaustauschen bei der Erweiterung von Praxen um zusätzliche Behandlungsräume.
- 1-Arbeitsplatz: Diese kompakten Systeme eignen sich für Einzelpraxen, Fachräume und Satellitenkliniken, wo Installationsraum, Betriebsgeräusch, Anschaffungskosten und unkomplizierte Wartung die Kaufentscheidung beeinflussen.
- 2-Arbeitsplätze: Diese Kategorie nimmt die stärkste Position ein, da sie Kapazität und Kosten für kleine Kliniken in Einklang bringt, gleichzeitige Eingriffe unterstützt und eine moderate Erweiterung ohne überdimensionierte Infrastruktur ermöglicht.
- 3-Arbeitsplätze: Konfigurationen mit drei Stühlen tragen dem wachsenden Bedarf an höherer Luftzirkulation und betrieblicher Flexibilität Rechnung und vermeiden gleichzeitig die Kapitalintensität, die mit größeren zentralisierten Systemen und redundanter Technikraumausrüstung verbunden ist.
- 4-Arbeitsplätze: Vier-Arbeitsplätze sind strategisch wichtig für Gruppenpraxen und Kliniken mit hohem Patientendurchsatz, wo die gleichzeitige Behandlung, die zentrale Evakuierung, das Energiemanagement und die Kontinuität der Dienstleistungen höhere Anfangsinvestitionen rechtfertigen.
Endbenutzer
Die Endkundennachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,6 % steigen. Zahnarztpraxen haben den größten Bedarf an installierten Anlagen, da bei Behandlungen am Behandlungsstuhl kontinuierlich Aerosole, Speichel, Blut und Gewebereste entstehen, die abgesaugt werden müssen. Labore bieten ein besonderes Anwendungsgebiet für die Staub- und Partikelabsaugung, insbesondere da digitale Fräs- und Materialbearbeitungsprozesse die Geräteauslastung erhöhen.
- Dentallaboratorien: Labore benötigen zuverlässige Extraktionsanlagen für das Trimmen, Polieren, die Modellpräparation und ausgewählte Fräsprozesse. Der Schwerpunkt liegt dabei auf kompakten Geräten, die eine effektive Partikelkontrolle und einen überschaubaren Wartungsaufwand bieten.
- Zahnkliniken: Kliniken stellen den Hauptumsatzträger dar, da die Absaugung Routine- und chirurgische Eingriffe, den Patientenkomfort, die Infektionskontrollabläufe, die Auslastung der Behandlungsräume und den ununterbrochenen Service in Einzel- und Mehrstuhlpraxen unterstützt.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend Tag |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Zahntechnische Labore |
Medium |
Digitales Fräsen |
Skalierung |
|
Zahnkliniken |
Hoch |
Klinikerweiterung |
Reifen |
Markt für zentrifugale Dentalvakuumpumpen: Wachstumstreiber und Wirkungsanalyse
Steigender globaler Bedarf an zahnärztlicher Behandlungskapazität
Die zunehmende Belastung durch Mundkrankheiten führt zu einem dauerhaften Bedarf an Kliniken, Behandlungsstühlen und der dazugehörigen Absauginfrastruktur. Die WHO schätzte im März 2025, dass fast 3,7 Milliarden Menschen an Mundkrankheiten leiden, während schwere Parodontalerkrankungen mehr als eine Milliarde Fälle ausmachen. Unbehandelte Karies, Zahnverlust und Parodontalerkrankungen verursachen wiederkehrende restaurative, präventive und chirurgische Eingriffe. Jeder neu in Betrieb genommene Behandlungsraum benötigt eine zuverlässige Absaugung, die die Sichtverhältnisse aufrechterhält, Flüssigkeiten entfernt und die Aerosolbildung reduziert. Die Marktauswirkungen gehen über den reinen Geräteabsatz hinaus, da höhere Behandlungszahlen die Nachfrage nach Wartungskits, Filtern, Separatoren und Ersatzteilen erhöhen. Anbieter, die öffentliche Kliniken, private Netzwerke und Lehrkrankenhäuser mit bedarfsgerecht skalierten Konfigurationen unterstützen können, sind sowohl für Neuinstallationen als auch für Kapazitätserweiterungen geeignet.
Austausch energieintensiver Maschinenraumgeräte
Veraltete Vakuumsysteme mit fester Drehzahl verursachen Kosten für Strom, Wasser, Lärm und Wartung, die einen Austausch im Laufe des Lebenszyklus begünstigen. Moderne Zentrifugal- und Radialsysteme nutzen elektronische Steuerungen, um die Saugleistung an den aktuellen Bedarf des Behandlungsstuhls anzupassen, anstatt permanent unter Volllast zu laufen. Dies wirkt sich direkt auf die Wirtschaftlichkeit der Praxis aus, da die Technikräume während des gesamten Arbeitstages in Betrieb bleiben können. DÜRR DENTAL SE gibt an, dass ihre Premium-Radialsysteme im Vergleichstest ein Energiesparpotenzial von bis zu 75 % bieten, während Cattani SpA für Turbo Smart TS Einsparungen von bis zu 30 % gegenüber einem herkömmlichen Einphasengerät unter bestimmten Bedingungen berichtet. Diese Leistungsangaben lenken die Aufmerksamkeit der Käufer auf die gemessene Effizienz, insbesondere in zahnärztlichen Klinikverbünden mit mehreren Standorten, wo standardisierte Austauschprogramme die Betriebskosteneinsparungen deutlich erhöhen.
Ausbau von Zahnarztpraxen mit mehreren Behandlungszimmern und Gruppenpraxen
Die Konsolidierung von Praxen erhöht die Nachfrage nach zentralen Vakuumsystemen, die mehrere Behandlungsstühle versorgen und gleichzeitig einen stabilen Luftstrom gewährleisten können. Gruppenpraxen benötigen Gerätearchitekturen, die die Mitarbeiterschulung, die Ersatzteilverwaltung, die vorbeugende Wartung und zukünftige Erweiterungen der Behandlungsräume vereinfachen. Ein Ausfall, der mehrere Behandlungsstühle betrifft, kann erhebliche Terminstörungen verursachen, weshalb Redundanz und automatische Umschaltung wirtschaftlich wichtig sind. Skalierbare Zentrifugalplattformen ermöglichen es Praxen, die Kapazität zu erweitern und gleichzeitig die vorhandene, funktionsfähige Ausrüstung weiter zu nutzen. Dies reduziert Renovierungskosten und Installationsausfallzeiten. Das Tyscor Tandem Flex von DÜRR DENTAL SE beispielsweise ermöglicht den Betrieb eines Tyscor-Geräts mit ausgewählten vorhandenen oder Fremdabsauggeräten. Dieser Ansatz spiegelt den allgemeinen Trend zu interoperablen Upgrades anstelle eines kompletten Austauschs des Technikraums wider, insbesondere in Praxen, die in bestehenden Gebäuden mit beengten Rohrleitungsführungen untergebracht sind.
Markt für zentrifugale Dental-Vakuumpumpen: Zukunftstrends
Sensorbasierte Zustandsüberwachung und vorausschauender Service
Die Marktentwicklungen für zahnärztliche Zentrifugal-Vakuumpumpen werden sich zunehmend auf vernetzte Steuerungen konzentrieren, die Motorlast, Vakuumniveau, Temperatur, Betriebsstunden und Filterzustand überwachen. Prädiktive Algorithmen können eine Verschlechterung des Luftstroms oder einen ungewöhnlich hohen Energieverbrauch erkennen, bevor ein Ausfall die Behandlung unterbricht. Hersteller werden voraussichtlich sichere Dashboards in die Serviceplattformen ihrer Vertriebspartner integrieren, um Ferndiagnose und planmäßige Wartung für Klinikverbünde an mehreren Standorten zu ermöglichen. Die Einführung wird sich zunächst auf zahnärztliche Versorgungszentren und Kliniken konzentrieren, wo Ausfallzeiten mehrere Behandler betreffen. Mit der Zeit werden kostengünstigere Sensoren und standardisierte Konnektivität diese Funktionen auch für Einzelpraxen zugänglich machen und die Differenzierung der Anbieter von der rein mechanischen Leistung hin zu intelligenten Geräten, schneller Serviceleistung und nachweisbarer Lebenszykluseffizienz verlagern.
Modulare Plattformen für Kreislaufwirtschaft im Anlagenlebenszyklus
Die zukünftige Produktentwicklung wird verstärkt auf austauschbare Elektronikmodule, recycelbare Gehäuse, wartungsfreundliche Laufräder und softwarebasierte Kapazitätserweiterungen setzen. Kliniken stehen zunehmend unter Druck, den Energieverbrauch zu senken und die vorzeitige Entsorgung funktionsfähiger Geräte zu vermeiden. Hersteller können darauf reagieren, indem sie einheitliche Plattformen für verschiedene Leistungsstufen von Arbeitsstationen entwickeln und vor Ort austauschbare Komponenten anstelle von versiegelten Baugruppen anbieten. Cattanis Turbo Smart TS verwendet recycelte oder leicht recycelbare Kunststoffe und leicht zugängliche, steckbare Komponenten, um die Wartung vor Ort zu vereinfachen. Solche Konstruktionen können den Restwert steigern, Reparaturzeiten verkürzen und Instandsetzungsprogramme unterstützen. Beschaffungsspezifikationen werden zunehmend Materialrückgewinnung, Komponentenverfügbarkeit, Reparaturdokumentation und gemessenen Verbrauch neben Luftdurchsatz und Vakuumleistung bewerten.
Marktchancen für zentrifugale Dentalvakuumpumpen
Aufbau zahnärztlicher Infrastruktur in unterversorgten städtischen Gebieten
Die Marktprognosen für zahnärztliche Zentrifugal-Vakuumpumpen deuten auf ein vielversprechendes Potenzial in schnell wachsenden urbanisierten Gebieten hin, wo private Zahnarztketten und Gemeinschaftspraxen ihre Behandlungskapazitäten ausbauen. Hersteller sollten regionsspezifische Komplettpakete entwickeln, die Kompaktpumpen, Separatoren, Bedienfelder, Installationsanleitungen und Serviceschulungen umfassen. Investitionen in den Vertriebskanal sind entscheidend, da die Geräteleistung von der korrekten Dimensionierung der Rohrleitungen, der Belüftung, der Stromversorgung und der Wartung abhängt. Partnerschaften mit Anbietern von Zahnarztstühlen und Planungsbüros für Kliniken ermöglichen es, bereits in der Spezifikationsphase Einfluss zu nehmen, bevor die Beschaffungsentscheidungen endgültig getroffen werden. Unternehmen, die gängige Ersatzteile lokal beziehen und regionale Techniker zertifizieren, können die Bedenken der Käufer hinsichtlich Ausfallzeiten reduzieren. Gestaffelte Konfigurationen für ein bis vier Arbeitsplätze eignen sich für Einzelpraxen und bieten gleichzeitig die Möglichkeit zur Erweiterung für wachsende Kliniken.
Nachrüstlösungen für heterogene installierte Anlagen
In Kliniken, die zusätzliche Absaugkapazität benötigen, aber einen kompletten Umbau des Technikraums nicht rechtfertigen können, besteht ein erhebliches Potenzial. Anbieter können Nachrüststeuerungen, Tandemschnittstellen, kompakte Zentrifugalmodule und Diagnoseanalysen vermarkten, die mit bestehenden Rohrleitungen und Trennanlagen kompatibel sind. Das Angebot sollte die vermiedenen Baukosten, reduzierten Ausfallzeiten, den geringeren Energieverbrauch und den Werterhalt der Anlagen quantifizieren. Finanzierungspakete können kapitalbewusste Käufer zusätzlich überzeugen, indem die Zahlungen an dokumentierte Betriebskosteneinsparungen gekoppelt werden. Von Distributoren durchgeführte Audits von Luftstrom, Rohrleitungszustand, gleichzeitiger Stuhlnutzung und Strombedarf würden qualifizierte Ersatzleitungen identifizieren. Die Unterstützung des Tandembetriebs mit etablierten Systemen durch DÜRR DENTAL SE unterstreicht die praktische Relevanz von kompatibilitätsorientierten Modernisierungen und einer schrittweisen Kapazitätserweiterung.
Aktuelle Entwicklungen
- Oktober 2025: Cattani SpA präsentierte die Turbo Smart TS als energieeffiziente Saugplattform mit einem neu entwickelten Zentrifugalseparator, doppelt gekrümmten Lüfterflügeln, einem integrierten EPA-Antibakterienfilter und leicht zugänglichen Komponenten für die Wartung vor Ort. Das Unternehmen berichtete von Energieeinsparungen von bis zu 30 % gegenüber einer herkömmlichen Einphasenmaschine unter festgelegten Betriebsbedingungen.
- Juni 2025: Die DÜRR DENTAL SE führte Tyscor Tandem Flex ein, wodurch bestehende Tyscor-Geräte parallel zu klassischen V- und VS-Systemen oder ausgewählten Absauggeräten von Drittanbietern betrieben werden können. Diese Konfiguration bietet zusätzliche Kapazität und Redundanz, während Kliniken ihre installierten Geräte weiter nutzen und auf eine zusätzliche Absaugleitung verzichten können.
- Januar 2025: Die Midmark Corporation startete ihre Aktion für Technikräume 2025, die qualifizierte Käufe von zahnärztlichen Vakuum- und Luftkompressoren umfasst. Teilnehmende Einrichtungen konnten Bedienfelder, Aufwärts-/Abwärtstransformatoren, Amalgamabscheider oder Zubehör für den Wasserfilter-Bypass auswählen und unterstrichen damit den integrierten Ansatz des Unternehmens bei der Modernisierung und Systemkonfiguration von Technikräumen in Zahnarztpraxen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -