
Markt für Cystatin C Prüfung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Cystatin-C-Tests (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Testtyp (kolorimetrische Tests, enzymatische Tests, ELISA-basierte Tests, Sonstige); Endnutzer (Krankenhäuser, Kliniken, Diagnosezentren) und Region (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008469
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 14, 2026


Marktgröße 2025
412,86 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
764,31 Mio. US$
Prognose bis 2034
CAGR 2026-2034
7,08 %
Wachstumsrate
Adressierbarer Markt
5.313,00 Mio. US$
(2026–2034)
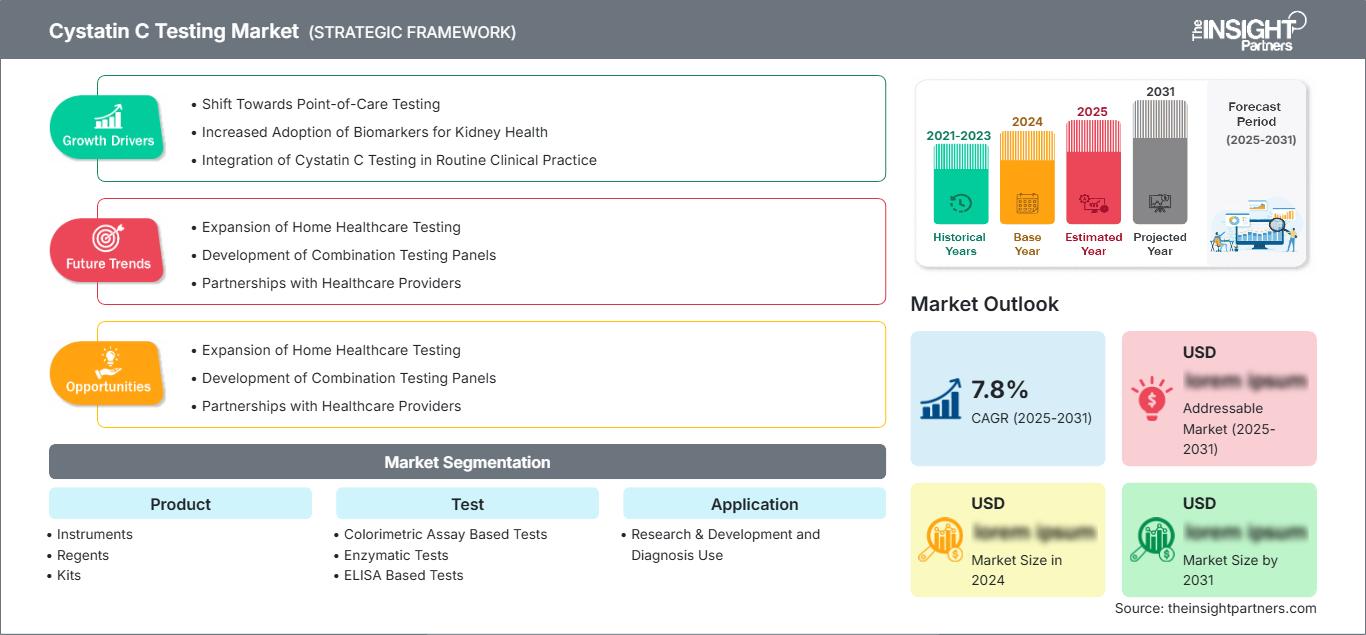
Der Markt für Cystatin-C-Tests wird voraussichtlich von 412,86 Millionen US-Dollar im Jahr 2025 auf 764,31 Millionen US-Dollar im Jahr 2034 anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,08 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum spiegelt die zunehmende Anwendung fortschrittlicher Methoden zur Beurteilung der Nierenfunktion, die steigende Nachfrage nach Früherkennung von Nierenerkrankungen und die Integration von Cystatin-C-basierten Diagnostika in klinische Arbeitsabläufe wider. Der wachsende Fokus auf Präzisionsdiagnostik beeinflusst weiterhin Produktinnovationen und die Laborpraxis im Gesundheitswesen.
Nordamerika verfügt über ein ausgereiftes diagnostisches Umfeld mit fortschrittlicher Laborinfrastruktur, einem höheren Bewusstsein für die Überwachung der Nierengesundheit und günstigen Erstattungsrahmen. Das Wachstum des Cystatin-C-Testmarktes in der Region wird durch die zunehmende Nutzung biomarkerbasierter Tests in Krankenhäusern und Diagnosezentren gestützt. Es wird erwartet, dass der regionale Markt im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,10–7,60 % wachsen wird, angetrieben durch den Ausbau präventiver Gesundheitsprogramme und die zunehmende klinische Anwendung.
Marktanalyse und Einblicke zum Cystatin-C-Test
- Nordamerika nimmt mit einem Marktanteil von 34–38 % im Jahr 2025 eine bedeutende Position ein und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,10–7,60 % wachsen. Starke Labornetzwerke, klinische Forschungsaktivitäten und die zunehmende Akzeptanz von Diagnoseverfahren unterstützen die regionale Expansion.
- Die USA machen einen erheblichen Teil der nordamerikanischen Nachfrage aus, mit einem Marktanteil von 75–80 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,20–7,70 % im Zeitraum 2026–2034, was durch fortschrittliche Gesundheitseinrichtungen und die zunehmende Verbreitung von Biomarker-Tests begünstigt wird.
- Europa verzeichnet eine stetige Entwicklung mit einem Anteil von 28–32 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,60–7,10 %. Deutschland, Großbritannien, Frankreich, Italien und Spanien tragen durch etablierte Diagnosesysteme und eine verstärkte Überwachung chronischer Nierenerkrankungen dazu bei.
- Im asiatisch-pazifischen Raum ist eine beschleunigte Einführung zu verzeichnen, mit einem Marktanteil von 20–24 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,80–8,40 % im Zeitraum 2026–2034. China, Japan, Indien und Südkorea bauen ihre Diagnosekapazitäten durch die Modernisierung des Gesundheitswesens aus.
- Das größte Segment ist die Anwendung im Bereich der Diagnostik, die bis 2025 einen Marktanteil von 55–60 % ausmacht und aufgrund der klinischen Nachfrage nach Nierenfunktionsdiagnostik mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,30–7,80 % wächst.
- Das wachstumsstärkste Segment ist die Produktkategorie Kits, die bis 2025 einen Marktanteil von 30–35 % erreichen und aufgrund der einfachen Anwendung im Labor mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,00–8,50 % expandieren wird.
- Detaillierte Analyse der wichtigsten Unternehmen: Abbott, Eurolyser Diagnostica GmbH, DiaSys Diagnostic Systems GmbH, Randox Laboratories Ltd., Tosoh India Pvt. Ltd., Diazyme Laboratories, Inc., BBI Solutions, Siemens Healthcare Private Limited, Roche Diagnostics und Thermo Fisher Scientific Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Innovationen bei Immunoassay-Plattformen, automatisierten Analysegeräten und Techniken zum Nachweis hochsensitiver Biomarker haben die Diagnostik von Cystatin C grundlegend verändert. Entwickler konzentrieren sich darauf, Tests zuverlässiger, schneller und mit bestehenden Laboreinrichtungen kompatibel zu gestalten. Der Markt für Cystatin-C-Tests hat sich durch Automatisierung, den Einsatz neuer Reagenzien und die zunehmende Beliebtheit alternativer Marker im Gesundheitswesen gewandelt. Dies ist darauf zurückzuführen, dass Hersteller ihre Lieferketten an lokale Produktionsverfahren anpassen und mit Gesundheitsdienstleistern zusammenarbeiten, um die Patientendiagnostik zu verbessern.
Die Marktentwicklung im Bereich der Cystatin-C-Tests deutet darauf hin, dass Innovationen durch die Expansion in neue Märkte für Gesundheitsdienstleistungen, den Ausbau der labordiagnostischen Infrastruktur und den verstärkten Fokus auf die Früherkennung von Krankheiten entstehen werden. Darüber hinaus bieten die regulatorischen Anreize für Labortests und die steigenden Gesundheitsausgaben in Entwicklungsländern Unternehmen zusätzliche Chancen. Hersteller müssen verstärkt skalierbare Fertigungstechniken und einen einfachen Zugang zu Testverfahren entwickeln.
Berichtsumfang zum Markt für Cystatin-C-Tests
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 412,86 Millionen US-Dollar |
| Marktgröße bis 2034 | 764,31 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,08 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Cystatin-C-Tests
Das Marktwachstum ist auf die zunehmende Bedeutung der Früherkennung von Nierenfunktionsstörungen, das gestiegene Bewusstsein für den progressiven Verlauf von Nierenerkrankungen und die Nachteile herkömmlicher Nierenfunktionstests zurückzuführen. Der Cystatin-C-Test gewinnt aufgrund seiner Aussagekraft bei der Beurteilung der Nierenfunktion in Fällen, in denen Kreatinin-Tests nicht zuverlässig durchgeführt werden können, zunehmend an Bedeutung für Kliniker. Der Diagnoseprozess basiert auf einem Netzwerk von Akteuren, darunter Assay-Entwickler, Gerätehersteller, Labore, Krankenhäuser und Forschungsinstitute, die gemeinsam daran arbeiten, die Verfügbarkeit von Biomarkern zu verbessern.
Die Wertschöpfungskette umfasst die Entwicklungsstufen von Reagenzien und Testkits, die Automatisierung von Testsystemen und die Vertriebsprozesse. Die Angebotsdynamik hängt von Fortschritten in der Laborautomatisierung, den Anforderungen an die Qualitätskontrolle und der Nachfrage nach standardisierten Testverfahren ab.
Der Markt für Cystatin-C-Tests ist durch die Präsenz globaler Diagnostikunternehmen und Assay-Hersteller geprägt. Unternehmen wie Abbott, Siemens Healthcare Private Limited, DiaSys Diagnostic Systems GmbH und Randox Laboratories Ltd. konzentrieren sich auf die Verbesserung der Diagnostik durch die Integration von Technologien in Laborsysteme. Spezialisierte Unternehmen wie Diazyme Laboratories, Inc., Eurolyser Diagnostica GmbH und BBI Solutions tragen zur Assay-Entwicklung bei. Investitionen zielen darauf ab, die Leistungsfähigkeit der Assays zu steigern, ihre Automatisierung zu verbessern und eine regionale Distribution zu ermöglichen. Roche Diagnostics, Thermo Fisher Scientific Inc. und weitere Unternehmen entwickeln ihr Diagnostikportfolio kontinuierlich durch innovative Ansätze weiter.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Cystatin-C-Testmarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für Cystatin-C-Tests
Nordamerika erreichte 2025 einen Marktanteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,10–7,60 % wachsen. Die Region profitiert von einer etablierten Laborinfrastruktur, der weitverbreiteten Verfügbarkeit automatisierter Diagnosesysteme und der zunehmenden Anwendung biomarkerbasierter Nierenfunktionsdiagnostik. Der Marktanteil von Cystatin-C-Tests in Nordamerika wird durch hohe Gesundheitsausgaben und fortschrittliche klinische Forschungskapazitäten gestützt.
Die USA bleiben der führende Marktteilnehmer in der Region, unterstützt durch Krankenhäuser, Diagnosezentren und Forschungseinrichtungen, die fortschrittliche Testlösungen einsetzen. Zunehmende Initiativen zur Früherkennung chronischer Nierenerkrankungen, die Integration von Laborautomatisierung und die Präsenz von Unternehmen wie Abbott und Siemens Healthcare Private Limited stärken die regionale Entwicklung. Die steigende Nachfrage nach präzisen Methoden zur Nierenfunktionsdiagnostik dürfte das Marktwachstum im Prognosezeitraum weiter ankurbeln.
US-Markt für Cystatin-C-Tests
Die USA decken 2025 etwa 75–80 % des nordamerikanischen Bedarfs ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,20–7,70 % wachsen. Der US-amerikanische Diagnostikmarkt profitiert von einer hochentwickelten Infrastruktur aus Krankenhäusern und Laboren sowie dem zunehmenden Einsatz von Präzisionsmedizin. Die wachsende Bedeutung renaler Biomarker für klinische Entscheidungen treibt die Marktdurchdringung voran.
Führende Diagnostikunternehmen sind mit ihren Geräteplattformen, Reagenzien und diversen Partnerschaften im Gesundheitswesen stark im Land vertreten. Krankenhäuser und Diagnosezentren nutzen den Cystatin-C-Test zur verbesserten Nierendiagnostik ihrer Patienten. Die Nachfrage wird zudem durch Forschungseinrichtungen angekurbelt, die Biomarker-Tests für klinische Studien und die Krankheitsüberwachung einsetzen.
Europäischer Markt für Cystatin-C-Tests
Der europäische Markt wird 2025 einen Anteil von 28 % bis 32 % erreichen und voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 6,60 % bis 7,10 % verzeichnen. Diese Region profitiert von mehreren Vorteilen, darunter strukturierte Gesundheitsprogramme, standardisierte Laborverfahren und ein wachsendes Interesse am Management chronischer Erkrankungen. Deutschland ist aufgrund seiner fortschrittlichen Diagnostikinfrastruktur und seiner Kompetenz in der klinischen Forschung führend auf dem regionalen Markt.
Der britische Markt erfährt einen Aufschwung durch verschiedene Gesundheitsprogramme zur Früherkennung von Nierenerkrankungen und zur Steigerung der Laboreffizienz. In Deutschland besteht eine hohe Nachfrage nach dieser Technologie aufgrund der Einführung automatisierter Diagnostiksysteme in Krankenhäusern und Forschungsinstituten. Auch Frankreich, Italien und Spanien tragen durch den Ausbau von Diagnosezentren und die zunehmende Nutzung von Biomarker-Tests zu diesem Markt bei.
Markt für Cystatin-C-Tests im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von 20–24 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,80–8,40 % wachsen. China stellt aufgrund der wachsenden Gesundheitsinfrastruktur, der Modernisierung der Labore und der zunehmenden Verfügbarkeit von Diagnoseverfahren einen führenden Markt dar.
Japan, Südkorea, Indien und Australien leisten ihren Beitrag durch Investitionen in fortschrittliche Gesundheitstechnologien und Programme zum Krankheitsmanagement. Staatliche Initiativen zur Förderung des Ausbaus der Gesundheitsversorgung, ein gesteigertes Bewusstsein für Diagnostik und wachsende Krankenhausnetzwerke verbessern die Akzeptanz. Die industrielle Entwicklung der Region und die zunehmende Präsenz internationaler Diagnostikhersteller schaffen Möglichkeiten für eine breitere Verfügbarkeit von Testlösungen.
Markt für Cystatin-C-Tests im Nahen Osten und Afrika
Die Region Naher Osten und Afrika hatte 2025 einen vergleichsweise geringeren Anteil und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,20–6,80 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate leisten aufgrund von Investitionen in die Gesundheitsinfrastruktur und der Modernisierung von Diagnoseeinrichtungen einen wesentlichen Beitrag.
Südafrika bleibt ein wichtiger Markt in der Region, gestützt durch den Ausbau der Laborkapazitäten und Initiativen zum besseren Zugang zur Gesundheitsversorgung. Die übrigen Märkte im Nahen Osten und Afrika führen fortschrittliche Diagnoselösungen schrittweise ein, dank verbesserter Krankenhausinfrastruktur und internationaler Partnerschaften. Investitionen im Gesundheitswesen, verbunden mit Programmen zur wirtschaftlichen Diversifizierung und dem Ausbau der Infrastruktur, dürften die langfristige Nachfrage stützen.
Segmentierungsanalyse
Produkt
Für das Produktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,50–8,10 % erwartet. Der Markt für Cystatin-C-Tests umfasst in diesem Segment Instrumente, Reagenzien und Kits für laborbasierte Testverfahren. Die steigende Nachfrage nach automatisierten Diagnoseabläufen, verbesserter Testkonsistenz und effizienteren Laborabläufen beeinflusst die Produktentwicklung. Hersteller konzentrieren sich auf Lösungen, die die Testgenauigkeit erhöhen und gleichzeitig die operative Komplexität in Gesundheitseinrichtungen und Forschungsumgebungen reduzieren.
- Instrumente stellen einen wichtigen Bestandteil der Laborinfrastruktur dar, wobei die Nachfrage durch die zunehmende Automatisierung, die Kompatibilität mit diagnostischen Plattformen und den Bedarf an effizienter Verarbeitung klinischer Proben unterstützt wird.
- Reagenzien behalten aufgrund wiederkehrender Laboranforderungen, der Notwendigkeit von Zuverlässigkeit bei Assays und der kontinuierlichen Nachfrage von Krankenhäusern, Diagnosezentren und Forschungseinrichtungen, die Biomarker-Bewertungen durchführen, eine hohe Bedeutung.
- Kits gewinnen an strategischer Bedeutung, da sie bequeme Testformate, vereinfachte Arbeitsabläufe und eine gute Zugänglichkeit für Labore bieten, die standardisierte Messmethoden für Cystatin C suchen.
Prüfen
Für den Testsektor wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,20–7,80 % prognostiziert. Fortschritte bei den Analysetechnologien und steigende Anforderungen an die präzise Messung von Biomarkern prägen weiterhin die Akzeptanz dieser Verfahren. Unterschiedliche Testansätze decken die vielfältigen Bedürfnisse von Laboren ab, von der Routinediagnostik bis hin zu spezialisierten Forschungsanwendungen. Verbesserungen der analytischen Leistungsfähigkeit, der Workflow-Integration und der Kosteneffizienz werden die zukünftige Nachfrage im Gesundheitswesen voraussichtlich beeinflussen.
- Kolorimetrische Testverfahren bleiben aufgrund ihrer etablierten Anwendung im Labor, ihrer unkomplizierten Durchführung und ihrer Kompatibilität mit Einrichtungen, die kostengünstige Testmethoden benötigen, weiterhin relevant.
- Enzymatische Tests unterstützen diagnostische Labore, die eine verbesserte analytische Leistung und effiziente Verarbeitung anstreben, und sind daher wertvoll für die routinemäßige Biomarker-Bewertung und standardisierte Testabläufe.
- ELISA-basierte Tests erfüllen weiterhin Forschungs- und spezielle Diagnoseanforderungen durch hohe Sensitivität, flexible Anwendungsbereiche und etablierten Einsatz in der Biomarkeranalyse.
- Die Kategorie „Sonstige“ umfasst zusätzliche Testverfahren, die in spezifischen Laborumgebungen eingesetzt werden, in denen alternative analytische Anforderungen die Technologieauswahl beeinflussen.
Anwendung
Für das Anwendungssegment wird von 2026 bis 2034 ein jährliches Wachstum von 7,30–7,90 % erwartet. Der Markt für Cystatin-C-Tests profitiert von der zunehmenden Nutzung in Diagnose und Forschung. Die wachsende Bedeutung der Früherkennung von Nierenfunktionsstörungen, des klinischen Monitorings und der Biomarkerforschung fördert die Akzeptanz. Gesundheitsdienstleister integrieren Cystatin-C-Tests in umfassendere Diagnosestrategien, um die Genauigkeit der Befundung zu verbessern und Behandlungsentscheidungen zu unterstützen.
- Forschungs- und Entwicklungsanwendungen leisten ihren Beitrag durch klinische Untersuchungen, Biomarkerstudien und pharmazeutische Forschung, die zuverlässige Methoden zur Beurteilung der Nierenfunktion erfordern.
- Die diagnostische Anwendung bleibt der führende Anwendungsbereich, da die klinische Nutzung zur Beurteilung der Nierenfunktion und deren Integration in diagnostische Entscheidungsprozesse zunimmt.
Endbenutzer
Das Endkundensegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,00–7,60 % wachsen. Die Nachfrage wird durch den Ausbau der Gesundheitsinfrastruktur, das steigende Volumen an diagnostischen Tests und die breitere Verfügbarkeit von Labordienstleistungen beeinflusst. Krankenhäuser, Kliniken und Diagnosezentren setzen zunehmend auf Cystatin-C-Testlösungen, um die Patientenbeurteilung zu verbessern und effiziente Versorgungsmodelle zu unterstützen.
- Krankenhäuser stellen aufgrund ihrer umfassenden Diagnosemöglichkeiten, des höheren Patientenaufkommens und der Nachfrage nach fortschrittlichen Lösungen zur Nierendiagnostik in den klinischen Abteilungen die Hauptnutzer dar.
- Kliniken führen Testlösungen schrittweise ein, da sich die ambulanten Diagnosemöglichkeiten erweitern und Gesundheitsdienstleister nach verbesserten Überwachungsmöglichkeiten für das Management chronischer Krankheiten suchen.
- Diagnostische Zentren spielen eine bedeutende Rolle durch zentralisierte Testdienstleistungen, Laborspezialisierung und die steigende Nachfrage nach genauen, auf Biomarkern basierenden Beurteilungen.
- Weitere Beispiele sind Forschungseinrichtungen und spezialisierte Einrichtungen des Gesundheitswesens, die Cystatin-C-Tests für spezifische Analyse- und Überwachungszwecke benötigen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend Tag |
Adoptionsphase |
|
Forschung und Entwicklung |
Medium |
Biomarker-Studien |
Skalierung |
|
Diagnoseverwendung |
Hoch |
Nieren-Screening |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Cystatin-C-Tests
Zunehmender Fokus auf die Früherkennung von Nierenerkrankungen
Die zunehmende Bedeutung der Früherkennung von Nierenfunktionsstörungen fördert den Einsatz fortschrittlicher Biomarker-Testverfahren. Mediziner suchen verstärkt nach Möglichkeiten, Funktionsstörungen der Nieren frühzeitig zu diagnostizieren und ein Fortschreiten der Erkrankung zu verhindern. Eine solche Option ist die Cystatin-C-basierte Untersuchung, die zusätzlich zu den bestehenden Parametern eingesetzt werden kann. Die steigende Anzahl präventiver Gesundheitsmaßnahmen und Behandlungsmethoden für chronische Erkrankungen führt zu einem erhöhten Bedarf an modernen Testeinrichtungen in Krankenhäusern und diagnostischen Laboren. Dieser Trend eröffnet Testherstellern neue Möglichkeiten zur Entwicklung effizienter Tests.
Ausbau automatisierter Labordiagnostikplattformen
Die zunehmende Integration von Automatisierungstechnologien in klinische Labore treibt die Nachfrage nach Cystatin-C-Testgeräten an, die mit diesen automatisierten Systemen kompatibel sind. Solche Testgeräte gewährleisten eine effiziente Probenverarbeitung, präzise Ergebnisse und einen reduzierten Personalaufwand – ein entscheidender Vorteil für diagnostische Zentren mit hohem Probenaufkommen. Labore investieren in Automatisierungstechnologien, die Prozesse effizienter gestalten und gleichzeitig die Genauigkeit der Analysen sicherstellen. Diese Entwicklung motiviert Diagnostikunternehmen, ihre Lösungen an die bestehende Laborausstattung anzupassen. Krankenhäuser, diagnostische Zentren und Forschungseinrichtungen, die schnelle und effiziente Testverfahren benötigen, profitieren davon.
Steigende Investitionen im Gesundheitswesen in Schwellenländern
Der Ausbau der Gesundheitsinfrastruktur in Entwicklungsländern eröffnet neue Möglichkeiten für den verstärkten Einsatz von Hightech-Diagnostik. Länder, die ihre Kapazitäten für Krankenhäuser, Labore und Krankheitsmanagementprogramme ausbauen, treiben den Bedarf an präzisen und zuverlässigen Testlösungen voran. Der verbesserte Zugang zur Gesundheitsversorgung, die staatliche Förderung von Diagnoseverfahren und das wachsende Bewusstsein für chronische Nierenerkrankungen veranlassen Gesundheitsdienstleister, moderne Biomarker-Lösungen zu nutzen. Hersteller produzieren Produkte, die sich problemlos in jede Gesundheitseinrichtung integrieren lassen. Vertriebspartner werden eine zunehmend wichtige Rolle bei der Verfügbarkeit dieser Produkte spielen.
Markt für Cystatin-C-Tests: Zukunftstrends
Integration künstlicher Intelligenz in die Labordiagnostik
Der Einsatz von KI wird voraussichtlich zukünftige diagnostische Arbeitsabläufe durch verbesserte Datenanalyse, effizientere Laborprozesse und optimierte klinische Entscheidungsfindung beeinflussen. KI-gestützte Technologien könnten Ärzten und anderen medizinischen Fachkräften helfen, Biomarkerbefunde zusammen mit Patientendaten zu interpretieren und so eine detailliertere Nierenbeurteilung zu ermöglichen. Unternehmen, die sich auf diagnostische Tests spezialisiert haben, erforschen neue Möglichkeiten der digitalen Vernetzung, um die Interaktion zwischen verschiedenen Geräten und Plattformen zu ermöglichen. Diese Innovationen können das Workflow-Management optimieren und zur Entwicklung personalisierter Medizinansätze beitragen. Mit der zunehmenden Verbreitung vernetzter Technologien in Laboren werden Cystatin-C-Testlösungen voraussichtlich auch fortschrittliche Analysetechnologien umfassen.
Wachstum dezentraler Diagnosetestmodelle
Die Entwicklung dezentraler Testmodelle gewinnt an Bedeutung, sobald schnellere und bequemere Diagnoseverfahren gesucht werden. Der Einsatz von patientennahen Diagnosegeräten und tragbaren Testsystemen könnte deren breitere Anwendung in ambulanten Kliniken, kommunalen Gesundheitseinrichtungen und an abgelegenen Standorten ermöglichen. Die Hersteller konzentrieren sich auf die Entwicklung präziser Lösungen bei gleichzeitig geringerem Testaufwand. Dieser Ansatz ermöglicht es medizinischem Fachpersonal, Nierenfunktionstests patientennäher durchzuführen.
Marktchancen für Cystatin-C-Tests
Entwicklung portabler und kostengünstiger Testlösungen
Die Verfügbarkeit tragbarer und kostengünstigerer Diagnosegeräte bietet Unternehmen gute Möglichkeiten, in den Markt einzudringen. Tragbare Diagnoseinstrumente ermöglichen die Gesundheitsversorgung auch in Gebieten ohne Laborausstattung. Unternehmen, die auf einfachere Arbeitsabläufe, geringeren Gerätebedarf und effiziente Testformate setzen, können die Lücke in aufstrebenden Gesundheitsmärkten schließen. Die Marktprognose für den Cystatin-C-Testmarkt zeigt weitere Chancen für Produkte, die eine höhere Zugänglichkeit bei gleichzeitig hoher analytischer Zuverlässigkeit bieten. Partnerschaften mit Gesundheitseinrichtungen, Vertriebspartnern und Laboren in der Region beschleunigen diesen Prozess.
Expansion durch strategische Partnerschaften und regionalen Vertrieb
Strategische Partnerschaften mit Gesundheitseinrichtungen, Distributoren und Diagnostiknetzwerken bieten die Möglichkeit, die Marktreichweite zu erhöhen und die Produktverfügbarkeit zu verbessern. Unternehmen können ihre regionale Präsenz stärken, indem sie mit lokalen Organisationen zusammenarbeiten, die die regulatorischen Anforderungen und Strukturen des Gesundheitswesens kennen. Expansionsstrategien mit Fokus auf Schwellenländer können von verstärkten Investitionen in Laborinfrastruktur und Diagnostikdienstleistungen profitieren. Die Marktprognosen für Cystatin-C-Tests zeigen die Chancen auf, die sich durch die Verbesserung der Lieferketteneffizienz und die Entwicklung marktspezifischer Lösungen ergeben. Partnerschaften können zudem Schulungsprogramme, technische Unterstützung und Einführungsinitiativen fördern und Herstellern ermöglichen, auf die vielfältigen Kundenbedürfnisse einzugehen. Diese Ansätze dürften zu einer nachhaltigen Expansion auf den globalen Gesundheitsmärkten beitragen.
Aktuelle Entwicklungen
- März 2026: Abbott hat sein globales Diagnostikportfolio durch Innovationen in der Labordiagnostik und Initiativen im Bereich Gesundheitstechnologie weiter gestärkt. Der Fokus des Unternehmens wurde verstärkt auf die Verbesserung der diagnostischen Möglichkeiten gelegt, indem fortschrittliche Testabläufe in Gesundheitssystemen unterstützt wurden. Die kontinuierlichen Investitionen in diagnostische Lösungen spiegeln die Strategie wider, der steigenden Nachfrage nach effizienten laborbasierten Technologien zur Krankheitsbeurteilung gerecht zu werden.
- November 2025: Siemens Healthineers hat sein Diagnostik-Ökosystem durch Technologieentwicklungsinitiativen mit Fokus auf Laborautomatisierung und Präzisionstestlösungen weiterentwickelt. Das Unternehmen unterstützt Gesundheitsdienstleister weiterhin mit integrierten Diagnostikplattformen zur Verbesserung der betrieblichen Effizienz und der klinischen Entscheidungsfindung. Diese Aktivitäten entsprechen dem allgemeinen Trend im Gesundheitswesen hin zu automatisierten und vernetzten Laborumgebungen.
- Juli 2025: Randox Laboratories Ltd. baute seine Kompetenzen im Bereich der Diagnostiktechnologie durch Produktentwicklung und Laborlösungen für klinische Testanwendungen weiter aus. Das Unternehmen konzentrierte sich weiterhin auf die Verbesserung der diagnostischen Genauigkeit und Verfügbarkeit durch fortschrittliche Testtechnologien. Seine Aktivitäten belegen die kontinuierliche Beteiligung am sich wandelnden globalen Diagnostikmarkt, in dem zuverlässige Biomarker-Testlösungen für Gesundheitsdienstleister weiterhin von großer Bedeutung sind.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -