
Markt für Decubitus Wundversorgung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für die Dekubituswundversorgung (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Ulkustyp (Stadium 1, Stadium 2, Stadium 3 und Stadium 4); Produkt (Wundverbände, Wundversorgungsgeräte und Sonstiges); Endverwendung (Krankenhäuser, Kliniken, ambulante Operationszentren, häusliche Pflege und Sonstiges) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00023212
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 17, 2026


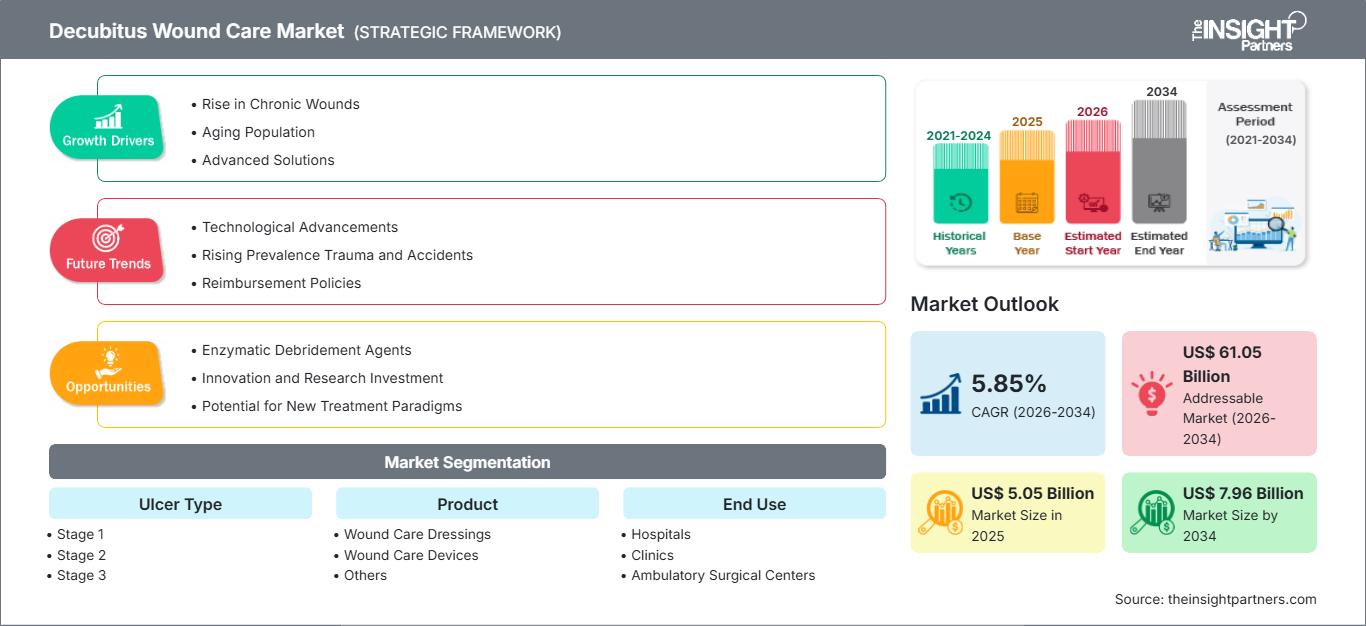
Marktgröße 2025
5,05 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,96 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,85 %
Wachstumsrate
Adressierbarer Markt
61,05 Mrd. US-Dollar
(2026–2034)
Der Markt für Dekubituswundversorgung wurde 2025 auf 5,05 Milliarden US-Dollar geschätzt und soll bis 2034 auf 7,96 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,85 % von 2026 bis 2034 entspricht. Die steigende Nachfrage nach hochwertigen Wundmanagementsystemen ist auf die zunehmende Häufigkeit von Druckgeschwüren bei älteren Menschen, Krankenhauspatienten und Personen mit eingeschränkter Mobilität zurückzuführen, die über einen längeren Zeitraum klinische oder häusliche Pflege benötigen.
Der zunehmende Infrastrukturausbau im nordamerikanischen Gesundheitswesen trägt durch den Einsatz von Spezialverbänden, druckentlastenden Systemen und Wundmanagementsystemen zum Wachstum des Marktes für Dekubituswundversorgung bei. Für Nordamerika wird zwischen 2026 und 2034 ein jährliches Wachstum von 5,2–6,1 % prognostiziert.
Marktanalyse und Einblicke zur Versorgung von Dekubituswunden
- Nordamerika nimmt mit einem geschätzten Anteil von 35–40 % im Jahr 2025 eine bedeutende Stellung ein. Für die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 5,2–6,1 % erwartet, unterstützt durch fortschrittliche Gesundheitseinrichtungen und die zunehmende Verbreitung von Behandlungsmethoden für chronische Wunden.
- Die USA stellen den größten Beitragszahler innerhalb Nordamerikas dar und werden im Jahr 2025 schätzungsweise 75–80 % des regionalen Marktes ausmachen. Es wird erwartet, dass das Land aufgrund klinischer Innovationen bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–6,2 % wachsen wird.
- Europa behält eine starke Marktpräsenz mit einem geschätzten Anteil von 28–33 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,7 % von 2026–2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien treiben die Einführung durch strukturierte Wundversorgungssysteme voran.
- Der asiatisch-pazifische Raum zeigt eine zunehmende Dynamik mit einem geschätzten Anteil von 20–25 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–7,0 % zwischen 2026 und 2034. China, Japan, Indien und Südkorea tragen durch den Ausbau des Gesundheitswesens und die Alterung der Bevölkerung dazu bei.
- Größtes Segment : Wundverbände werden im Jahr 2025 voraussichtlich einen Marktanteil von 40–45 % erreichen und aufgrund klinischer Präferenzen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,4 % wachsen.
- Wachstumsstarkes Segment : Die häusliche Pflege stellt einen schnell expandierenden Bereich dar mit einem geschätzten Marktanteil von 15–20 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,4 % bis 2034.
- Detaillierte Analyse der wichtigsten Unternehmen : Mölnlycke Health Care AB, ConvaTec Group Plc, B. Braun Melsungen AG, Coloplast Corp, Smith & Nephew, Integra LifeSciences Corporation, Cardinal Health, Tissue Regenix, Hill-Rom Holdings, Inc., Essity Aktiebolag, Acelity LP, Inc., Medline Industries, Inc., 3M Health Care, Inc. und Organogenesis Holdings Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Einführung neuer Technologien in der Dekubitusbehandlung hat zur Anwendung fortschrittlicher Wundauflagen, Drucküberwachung und biologisch aktiver Produkte geführt, die die Wundheilung unterstützen. Produktentwickler arbeiten an Produkten, die Feuchtigkeitsmanagement, Infektionsmanagement und Geweberegeneration fördern. Gesundheitsdienstleister gehen weg von der konventionellen Wundversorgung hin zu einem ganzheitlichen Wundmanagement, das Prävention, Diagnose und individuelle Behandlungspläne umfasst. Fortschritte in den Produktionstechniken haben die Qualität und Konsistenz der Produkte verbessert.
Zukünftige Verbesserungsmöglichkeiten ergeben sich aus dem Ausbau der Gesundheitsversorgung in Schwellenländern, steigenden Investitionen in Langzeitpflegeeinrichtungen und höheren Sicherheitsstandards für Patienten. Ein besseres Verständnis der Dekubitusprophylaxe wird Gesundheitseinrichtungen dazu bewegen, präventive Maßnahmen zu ergreifen. Aufgrund des Mangels an Wundmanagement-Fachkräften werden die Investitionen in Technologien zur Wundbeurteilung und -behandlung steigen.
Umfang des Marktberichts zur Dekubituswundversorgung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,05 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,96 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,85 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für die Versorgung von Dekubituswunden
Das Wachstum des Marktes für Dekubituswundversorgung wird durch die zunehmende Verbreitung von Druckgeschwüren im Zusammenhang mit langen Krankenhausaufenthalten, der alternden Bevölkerung und Immobilitätsproblemen angetrieben. Die Wertschöpfungskette umfasst Hersteller innovativer Wundauflagen, Geräteanbieter, Krankenhäuser, Distributoren und ambulante Pflegedienste. Die Nachfrage wird durch den verstärkten klinischen Fokus auf Prävention, Diagnostik und die Reduzierung von Komplikationen im Gesundheitswesen befeuert. Die Lieferkette entwickelt sich durch die verbesserte Verfügbarkeit von Schaumverbänden, Hydrokolloidprodukten, Unterdruck-Wundtherapiesystemen und biologischen Wundauflagen weiter.
Gesundheitsdienstleister setzen zunehmend auf umfassende Wundmanagementtechniken, die die Prävention und Therapie von Ulzera umfassen. Krankenhäuser sind die Hauptabnehmer, da sie die Versorgung komplexer Wunden bei chirurgischen, intensivmedizinischen und geriatrischen Patienten sicherstellen müssen. Die Wertschöpfungskette erweitert sich zudem hin zum häuslichen Behandlungsmodell mit tragbaren Wundversorgungsgeräten und vereinfachten Behandlungsverfahren.
Der Marktbericht zur Dekubituswundversorgung zeigt, dass die Wettbewerbsposition durch Innovation, klinische Evidenz, Vertriebsstärke und geografische Reichweite bestimmt wird. Unternehmen wie Mölnlycke Health Care AB, ConvaTec Group Plc, B. Braun Melsungen AG, Coloplast Corp und Smith & Nephew entwickeln ihre Produktportfolios kontinuierlich weiter, dank neuer Wundauflagentechnologien und Pflegelösungen. Die Strategie der Wettbewerbspositionierung zielt darauf ab, neue Märkte zu erschließen, da Gesundheitsdienstleister Ressourcen für die Behandlung chronischer Wunden bereitstellen.
Unternehmen investieren in die Effizienzsteigerung ihrer Produktprozesse, die Erforschung und Einführung von Regenerationslösungen sowie die Digitalisierung des Monitorings. Zu den Marktteilnehmern zählen Unternehmen wie Integra LifeSciences Corporation, Cardinal Health, Tissue Regenix, Hill-Rom Holdings, Inc., Essity Aktiebolag und Acelity LP, Inc. Aufgrund ihrer spezialisierten Produkte und der Zusammenarbeit mit Unternehmen des Gesundheitswesens sind sie in verschiedenen Segmenten positioniert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Dekubituswundversorgung: Strategische Einblicke
Regionale Einblicke
Markt für Dekubituswundversorgung in Nordamerika
Der nordamerikanische Markt für Dekubituswundversorgung erreichte 2025 einen Anteil von rund 35–40 % am Gesamtmarkt und wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,1 % wachsen. Gründe hierfür sind unter anderem die fortschrittliche Gesundheitsinfrastruktur in der Region, das steigende Bewusstsein für die Prävention von Druckgeschwüren und die weitverbreitete Verwendung moderner Wundversorgungsprodukte. Die USA tragen aufgrund ihrer etablierten Erstattungssysteme und umfangreichen Krankenhausnetzwerke maßgeblich zum Wachstum bei.
Der Einsatz standardisierter Wundbeurteilungsinstrumente durch Gesundheitsdienstleister in Nordamerika nimmt zu. Steigende Nachfrage nach häuslicher Pflege, altersbedingten Pflegebedürfnissen und der Bau von Pflegeeinrichtungen tragen zum Marktwachstum bei. Die wichtigsten Marktteilnehmer sind in der Region durch verschiedene Aktivitäten aktiv.
US-Markt für Dekubituswundversorgung
Der US-Markt repräsentiert im Jahr 2025 etwa 75–80 % des nordamerikanischen Marktanteils und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,3–6,2 % verzeichnen. Das große Krankenhausnetz des Landes, die zunehmende Belastung durch chronische Krankheiten und der Fokus auf die Reduzierung von im Gesundheitswesen erworbenen Druckgeschwüren unterstützen eine stetige Nachfrage.
Moderne Wundverbände, Wundüberwachungssysteme und Unterdrucksysteme werden in Krankenhäusern, Pflegeheimen und ambulanten Pflegediensten landesweit immer häufiger eingesetzt. Unternehmen wie Smith & Nephew, Mölnlycke Health Care AB, Coloplast Corp. und Cardinal Health sichern sich mit ihren Spezialprodukten einen großen Marktanteil. Die anwendungsorientierte Wundversorgung gewinnt aufgrund der effizienteren Genesung und der gesteigerten Effizienz von Gesundheitseinrichtungen zunehmend an Bedeutung.
Europäischer Markt für Dekubituswundversorgung
Europa hielt 2025 schätzungsweise 28–33 % des Marktes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,7 % wachsen. Die Region profitiert von etablierten Gesundheitssystemen, einer alternden Bevölkerung und der zunehmenden Anwendung evidenzbasierter Wundmanagementverfahren. Deutschland ist aufgrund seiner fortschrittlichen Krankenhausinfrastruktur und der starken Verbreitung medizinischer Technologien führend in der regionalen Nachfrage.
Im Vereinigten Königreich gibt es strukturierte Gesundheitsprogramme, die die Prävention von Druckgeschwüren in den Vordergrund stellen, während in Deutschland die Investitionen in Spitzentechnologie im Bereich der Wundversorgung steigen. In Frankreich, Italien und Spanien wird das Wachstum durch einen Ausbau der Dienstleistungen für die Altenpflege und durch die Bereitstellung von Wundversorgungsprodukten vorangetrieben.
Markt für Dekubituswundversorgung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentierte im Jahr 2025 einen geschätzten Marktanteil von 20–25 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–7,0 % wachsen. China, Japan, Indien, Südkorea und Australien sind aufgrund der wachsenden Gesundheitsinfrastruktur und der zunehmenden Zahl älterer Menschen, die Langzeitpflegelösungen benötigen, wichtige Wachstumstreiber.
Staatliche Gesundheitsprogramme, der Ausbau der Krankenhausinfrastruktur und ein besseres Verständnis der Dekubitusprophylaxe fördern die regionale Verbreitung. In Japan besteht aufgrund der hochentwickelten Altenpflege eine hohe Nachfrage, während China und Indien aufgrund ihrer entwickelten Gesundheitssysteme und der Verfügbarkeit spezialisierter Wundversorgungsprodukte Wachstumspotenzial bieten.
Markt für Dekubituswundversorgung im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird im Jahr 2025 voraussichtlich einen Anteil von 5–8 % ausmachen und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–6,0 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund von Investitionen in die Gesundheitsinfrastruktur und Modernisierungsprogrammen Schlüsselmärkte.
Südafrika nutzt seine bestehenden medizinischen Einrichtungen, während andere Länder des Nahen Ostens und Afrikas den Zugang zu spezialisierten Wundversorgungszentren weiter ausbauen. Höhere Gesundheitsausgaben, das Wachstum privater Krankenhäuser und Investitionen in die Langzeitpflegeinfrastruktur fördern diesen Prozess. Die wirtschaftliche Entwicklung im Energiesektor der Golfstaaten trägt zur Diversifizierung des Gesundheitssektors durch technologische Innovationen bei.
Segmentierungsanalyse
Ulkusart
Das Segment der Ulkusarten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,3 % wachsen. Die Klassifizierung nach Ulkusschweregrad unterstützt medizinische Fachkräfte bei der Festlegung geeigneter Behandlungsstrategien und der Auswahl passender Produkte. Der zunehmende Fokus auf Früherkennung und Präventionsprogramme fördert deren Anwendung in Krankenhäusern, Kliniken und der häuslichen Pflege. Der Markt für Dekubituswundversorgung wächst stetig, da medizinische Fachkräfte differenzierte Lösungen für die verschiedenen Stadien von Druckverletzungen benötigen.
- Dekubitus im Stadium 1 erfordert ein frühzeitiges Eingreifen, wobei präventive Pflegeprodukte und Überwachungsmethoden häufig zum Einsatz kommen. Gesundheitseinrichtungen legen Wert auf die rechtzeitige Erkennung, um ein Fortschreiten zu schwerwiegenderen Wunderkrankungen zu verhindern.
- Ulzera im Stadium 2 erfordern fortschrittliche Behandlungsmethoden, die auf die Versorgung von Hautdefekten mit oberflächlicher Hautschädigung abzielen. Der Bedarf wird durch den zunehmenden Einsatz spezialisierter Wundverbände und strukturierter Wundbeurteilungsverfahren gedeckt.
- Ulzera im Stadium 3 gehen mit tieferen Gewebeschäden einher und erfordern umfassende Behandlungsansätze. Gesundheitsdienstleister setzen zunehmend auf moderne Wundprodukte, die die Heilung unter komplexen klinischen Bedingungen unterstützen.
- Ulzera im Stadium 4 stellen schwere Verletzungen dar, die intensive Behandlungsstrategien erfordern. Das Wachstum wird durch die steigende Nachfrage nach fortschrittlichen Therapien und spezialisierten Pflegeprotokollen in Krankenhäusern und Langzeitpflegeeinrichtungen beeinflusst.
Produkt
Für das Produktsegment wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 5,6–6,5 % erwartet. Produktinnovationen spielen weiterhin eine zentrale Rolle für die Marktentwicklung, da Hersteller verbesserte Materialien, optimierte Feuchtigkeitsregulierungstechnologien und Lösungen zur Beschleunigung der Wundheilung einführen. Das Segment umfasst verschiedene Behandlungsoptionen für unterschiedliche Wundkomplexitäten und Pflegeumgebungen, wobei klinisch validierte Lösungen zunehmend bevorzugt werden.
- Wundverbände behalten aufgrund ihrer weitverbreiteten klinischen Anwendung, der Verfügbarkeit verschiedener Materialformate und ihrer Eignung für unterschiedliche Stadien von Druckverletzungen und verschiedene Gesundheitseinrichtungen eine führende Position.
- Wundversorgungsgeräte gewinnen durch die Einführung fortschrittlicher Systeme, die eine effizientere Wundversorgung ermöglichen, zunehmend an Bedeutung. Diese Technologien unterstützen medizinisches Fachpersonal bei der Behandlung komplexer Wunden, die spezielle Interventionen erfordern.
- Weitere Produkte umfassen zusätzliche Wundmanagementlösungen, die umfassende Behandlungsansätze unterstützen. Diese Produkte tragen zu einer individualisierten Behandlung bei, die auf den Zustand des Patienten und die Anforderungen des medizinischen Fachpersonals abgestimmt ist.
Endverwendung
Für das Segment Endnutzung wird von 2026 bis 2034 ein jährliches Wachstum von 6,0–6,9 % prognostiziert. Der Markt verzeichnet weiterhin eine zunehmende Akzeptanz in verschiedenen Versorgungsbereichen, da sich die Gesundheitsversorgung hin zu patientenzentrierten Behandlungsmodellen entwickelt. Krankenhäuser bleiben wichtige Anwender, während die häusliche Pflege aufgrund der steigenden Nachfrage nach dezentralen Gesundheitsdienstleistungen an Bedeutung gewinnt.
- Krankenhäuser stellen aufgrund des hohen Patientenaufkommens, der komplexen Wundfälle und der etablierten Wundversorgungsteams, die Druckgeschwüre behandeln, eine wichtige Endverbrauchergruppe dar.
- Kliniken unterstützen die ambulante Wundversorgung durch Nachbehandlung, Überwachungsdienste und spezialisierte Betreuung von Patienten, die eine kontinuierliche Wundbeurteilung benötigen.
- Ambulante Operationszentren leisten ihren Beitrag durch die Steigerung der Eingriffsaktivität und die Nachfrage nach effektiven postoperativen Wundmanagementlösungen, die Komplikationen reduzieren.
- Die häusliche Pflege gewinnt an Bedeutung, da Patienten nach bequemen Behandlungsmöglichkeiten außerhalb von Krankenhäusern suchen. Tragbare Produkte und pflegefreundliche Lösungen unterstützen die langfristige Wundversorgung.
- Zu den weiteren Bereichen gehören zusätzliche Gesundheitseinrichtungen, in denen Wundmanagementprodukte gemäß den spezifischen Anforderungen der Patientenversorgung eingesetzt werden.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser |
Hoch |
Akutversorgung |
Reifen |
|
Kliniken |
Medium |
Ambulante Versorgung |
Skalierung |
|
Ambulante Operationszentren |
Medium |
Genesung nach der Operation |
Skalierung |
|
Häusliche Pflege |
Hoch |
Fernbetreuung |
Aufkommen |
|
Andere |
Niedrig |
Spezialisierte Pflege |
Reifen |
Markt für Dekubituswundversorgung: Wachstumstreiber und Wirkungsanalyse
Zunehmende Häufigkeit von Druckgeschwüren bei älteren Bevölkerungsgruppen
Die steigende Lebenserwartung und die wachsende Zahl älterer Menschen, die auf langfristige medizinische Betreuung angewiesen sind, führen zu einer erhöhten Nachfrage nach Lösungen zur Behandlung von Druckgeschwüren. Ältere Erwachsene mit eingeschränkter Mobilität, chronischen Erkrankungen oder längeren Krankenhausaufenthalten haben ein erhöhtes Risiko, Dekubitus zu entwickeln. Gesundheitssysteme reagieren darauf mit der Stärkung von Präventionsprotokollen, Investitionen in spezialisierte Wundversorgungsteams und der Einführung fortschrittlicher Behandlungsprodukte. Diese Entwicklung veranlasst Hersteller, Lösungen zu entwickeln, die eine frühzeitige Intervention unterstützen, die Heilungsdauer verkürzen und die Behandlungsergebnisse verbessern. Der Ausbau geriatrischer Einrichtungen und Langzeitpflegezentren verstärkt die Nachfrage nach effektiven Ansätzen zur Wundprävention und -behandlung im globalen Gesundheitswesen zusätzlich.
Erweiterung der fortschrittlichen Wundmanagementtechnologien
Der technologische Fortschritt bei Wundbehandlungsmaterialien und Therapiegeräten eröffnet bedeutende Möglichkeiten zur Verbesserung der Patientenversorgung. Innovationen wie hochentwickelte Schaumverbände, antimikrobielle Lösungen, Produkte zur Geweberegeneration und Überwachungstechnologien ermöglichen es medizinischem Fachpersonal, komplexe Dekubitusverletzungen effektiver zu behandeln. Hersteller konzentrieren sich auf die Verbesserung der Produktleistung durch optimierte Absorption, Infektionskontrolle und Kompatibilität mit verschiedenen Wundzuständen. Diese Entwicklungen ermutigen Gesundheitsdienstleister, konventionelle Behandlungsmethoden durch evidenzbasierte Lösungen zu ersetzen. Die zunehmende Anwendung fortschrittlicher Technologien in Krankenhäusern, Kliniken und der häuslichen Pflege verbessert die Behandlungskonsistenz und unterstützt Gesundheitseinrichtungen dabei, Komplikationen im Zusammenhang mit verlängerten Wundheilungsprozessen zu reduzieren.
Wachstum von Wundmanagementlösungen für zu Hause
Der Trend zur häuslichen Gesundheitsversorgung schafft neue Nachfragechancen für komfortable und patientenfreundliche Wundversorgungsprodukte. Steigende Gesundheitskosten, die Belastung der Krankenhauskapazitäten und der Wunsch der Patienten nach häuslicher Pflege fördern die Nutzung portabler und vereinfachter Wundversorgungslösungen. Gesundheitsdienstleister setzen zunehmend auf Fernüberwachung und pflegebegleitende Behandlungsmodelle, um die Kontinuität der Versorgung nach der Entlassung aus dem Krankenhaus zu gewährleisten. Diese Entwicklung beeinflusst die Produktstrategien, da Hersteller sich auf Lösungen konzentrieren, die außerhalb klinischer Umgebungen einfach anzuwenden, zu warten und zu überwachen sind. Der Ausbau der häuslichen Pflege soll den Zugang zur Wundversorgung verbessern und gleichzeitig die Belastung der Gesundheitseinrichtungen verringern.
Markt für Dekubituswundversorgung: Zukunftstrends
Integration des digitalen Monitorings in die Wundbeurteilung
Digitale Technologien werden die Markttrends in der Dekubitusversorgung voraussichtlich grundlegend verändern, indem sie die Überwachungsgenauigkeit verbessern und datengestützte Behandlungsentscheidungen ermöglichen. Zukünftige Lösungen werden voraussichtlich Bildgebungstechnologien, KI-gestützte Beurteilungen und vernetzte Plattformen umfassen, die es medizinischem Fachpersonal ermöglichen, den Heilungsfortschritt aus der Ferne zu verfolgen. Diese Funktionen unterstützen ein früheres Eingreifen, eine personalisierte Behandlungsplanung und eine verbesserte Koordination zwischen Pflegekräften und medizinischen Teams. Die digitale Integration wird zudem die Dokumentationsprozesse optimieren, indem sie strukturierte Patientenakten erstellt und die klinische Entscheidungsfindung unterstützt. Da Gesundheitssysteme zunehmend Wert auf Effizienz und messbare Ergebnisse legen, werden digitale Wundmanagement-Tools voraussichtlich ein wichtiger Bestandteil zukünftiger Versorgungsmodelle in Krankenhäusern, Kliniken und der häuslichen Pflege werden.
Zunehmender Fokus auf regenerative Wundversorgungsansätze
Zukünftige Entwicklungen werden voraussichtlich regenerative Ansätze in den Vordergrund stellen, die die Gewebereparatur beschleunigen und die Behandlungsergebnisse komplexer Wunden verbessern sollen. Die Forschung konzentriert sich zunehmend auf Biomaterialien, biotechnologisch hergestellte Produkte und fortschrittliche biologische Lösungen, die natürliche Heilungsmechanismen unterstützen. Diese Innovationen könnten Alternativen für Patienten mit schwer behandelbaren Dekubitusverletzungen bieten, die spezialisierte Interventionen erfordern. Hersteller investieren in Technologien, die therapeutische Wirksamkeit mit verbessertem Patientenkomfort und einfacherer klinischer Anwendbarkeit verbinden. Das wachsende Interesse an regenerativer Medizin und die Nachfrage des Gesundheitswesens nach effektiveren Behandlungsmethoden werden voraussichtlich die Produktinnovationsstrategien beeinflussen. Die Einführung dieser fortschrittlichen Ansätze hängt von der klinischen Validierung, der behördlichen Zulassung und der Integration in bestehende Behandlungsabläufe ab.
Marktchancen im Bereich der Dekubituswundversorgung
Expansion in aufstrebende Gesundheitsmärkte
Schwellenländer bieten erhebliche Chancen, da sich die Gesundheitsinfrastruktur verbessert und der Zugang zu spezialisierten Medizinprodukten zunimmt. Länder im asiatisch-pazifischen Raum, Lateinamerika und ausgewählten Märkten des Nahen Ostens investieren in den Ausbau von Krankenhäusern, die Altenpflege und die Versorgung chronisch Kranker. Diese Entwicklungen eröffnen Herstellern die Möglichkeit, Vertriebsnetze aufzubauen, kosteneffiziente Lösungen zu entwickeln und mit Gesundheitsdienstleistern zusammenzuarbeiten. Prognosen zum Markt für Dekubituswundversorgung zeigen, dass Unternehmen, die sich auf regionale Anpassung, Bezahlbarkeit und Schulungsinitiativen konzentrieren, ihre Präsenz in sich entwickelnden Gesundheitssystemen stärken können. Partnerschaften mit lokalen Organisationen und der Ausbau medizinischer Ausbildungsprogramme können die breitere Anwendung fortschrittlicher Wundversorgungstechnologien fördern.
Entwicklung integrierter Versorgungsmodelle
Organisationen im Gesundheitswesen setzen verstärkt auf integrierte Versorgungsmodelle, die Prävention, Diagnose, Behandlung und Nachsorge in koordinierten Systemen vereinen. Dieser Ansatz eröffnet Unternehmen die Möglichkeit, umfassende Portfolios für die Wundversorgung anstelle einzelner Produkte anzubieten. Integrierte Lösungen verbessern die Patientenüberwachung, erhöhen die Behandlungskonsistenz und unterstützen eine effizientere Ressourcennutzung. Hersteller, die in vernetzte Plattformen, klinische Unterstützungsdienste und umfassende Produktökosysteme investieren, können ihre Marktposition stärken, da Gesundheitsdienstleister nach effizienten Managementstrategien suchen. Die Zusammenarbeit zwischen Technologieunternehmen, Medizinprodukteherstellern und Pflegeorganisationen kann Innovationen weiter beschleunigen. Diese Entwicklungen dürften personalisierte und ergebnisorientierte Ansätze im Wundmanagement fördern.
Aktuelle Entwicklungen
- März 2026: Smith & Nephew kündigte den weiteren Ausbau seines Portfolios für fortschrittliches Wundmanagement durch technologieorientierte Initiativen an, die medizinisches Fachpersonal bei der Behandlung komplexer Wunden unterstützen. Das Unternehmen legte den Schwerpunkt auf Innovationen bei Verbandlösungen und digitalen Funktionen, um klinische Arbeitsabläufe und Patientenergebnisse in globalen Gesundheitssystemen zu verbessern.
- Oktober 2025: Mölnlycke Health Care AB hob Fortschritte bei Wundversorgungslösungen hervor, die medizinisches Fachpersonal durch verbesserte Behandlungseffizienz und patientenzentrierte Ansätze unterstützen. Das Unternehmen stärkte sein globales Produktportfolio im Gesundheitswesen durch Innovation und klinische Kooperationsinitiativen weiter.
- Juni 2025: Coloplast Corp. führte strategische Weiterentwicklungen in den Bereichen chronische Erkrankungen und Wundmanagement ein, mit dem Fokus auf die Verbesserung von Gesundheitslösungen und die Unterstützung von Patienten mit speziellen Behandlungsanforderungen. Das Unternehmen investierte weiterhin in Produktentwicklung und Partnerschaften im Gesundheitswesen auf internationalen Märkten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -