
Markt für Explosive Detektoren: Marktgröße, Trends & Prognose 2034
Marktgröße und Prognosen für Sprengstoffdetektoren (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ und Branche sowie Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000358
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
12,37 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
35,7 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
12,50 %
Wachstumsrate
Adressierbarer Markt
210,02 Mrd. US-Dollar
(2026–2034)
Der Markt für Sprengstoffdetektoren wurde im Jahr 2025 auf 12,37 Milliarden US-Dollar geschätzt und soll bis 2034 auf 35,7 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,50 % im Zeitraum 2026–2034 entspricht. Zu den Wachstumstreibern zählen der steigende Sicherheitsbedarf in Bereichen wie Luftfahrt, Militäreinrichtungen, Grenzen, Strafverfolgung und öffentliche Plätze sowie der vermehrte Einsatz von automatisierten Scannern, Spurendetektion, Computertomographie und tragbaren Geräten.
In Nordamerika werden die Anschaffungen auf den aktuellen Sicherheitskontrollsystemen für die Luftfahrt, militärischen Modernisierungen und dem Schutz kritischer Infrastrukturen basieren. Die Marktaussichten für Sprengstoffdetektoren werden zudem durch den Bedarf an der Erneuerung veralteter Kontrollgeräte, die Automatisierung der Bedrohungserkennung und tragbare, im Feld einsetzbare Technologien beflügelt.
Marktanalyse und Einblicke zu Explosionsdetektoren
- Nordamerika: Nordamerika behält eine führende Position, die durch eine ausgereifte Infrastruktur in den Bereichen Luftsicherheit, Verteidigungsbeschaffung, Grenzschutz und öffentliche Sicherheit gestützt wird, mit einem Marktanteil von 34–38 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,5 % zwischen 2026 und 2034 .
- USA: Die USA stellen das wichtigste nordamerikanische Nachfragezentrum dar, mit einem Anteil von 78–82 % an Nordamerika im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–12,5 % zwischen 2026 und 2034 , unterstützt durch die Beschaffung von Sicherheitsdienstleistungen durch die Bundesregierung.
- Europa: Europa profitiert von strengen Sicherheitsstandards in der Luftfahrt und Infrastruktur, mit einem Marktanteil von 24–28 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–12,5 % zwischen 2026 und 2034. Großbritannien, Deutschland, Frankreich, Italien und Spanien bleiben wichtige nationale Märkte.
- Asien-Pazifik: Der asiatisch-pazifische Raum ist für einen beschleunigten Einsatz durch Flughafenausbau, Modernisierung der Verteidigung, Investitionen in die städtische Sicherheit und lokale Fertigung positioniert und wird einen Anteil von 23–26 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate von 13,5–15,0 % zwischen 2026 und 2034 ausmachen .
- Größtes Segment: Das Segment der Spurendetektoren ist das größte Segment mit einem Marktanteil von 52–58 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–13,5 % von 2026–2034 , was die breiten Anwendungsmöglichkeiten im Bereich der Spurenanalyse widerspiegelt.
- Wachstumsstarkes Segment: Handheld-Produkte erreichen im Jahr 2025 einen Marktanteil von 38–42 % und werden voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–14,0 % wachsen , unterstützt durch den Einsatz im Feld.
- Detaillierte Analyse der wichtigsten Unternehmen: Smiths Detection Group Ltd., L3Harris Technologies, Inc., Rapiscan Systems, Inc., Leidos Holdings, Inc., Teledyne FLIR LLC, Thermo Fisher Scientific Inc., Chemring Group PLC, OSI Systems, Inc., RS DYNAMICS GmbH, Cobham Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Aus Sicht der Marktentwicklung hat sich der Fokus bereits von reinen Detektionsgeräten hin zu integrierten Lösungen verlagert, die alle Elemente – Sensorik, Bildgebung, Analytik, Vernetzung und Alarmauswertung – umfassen. Die Spurendetektion spielt weiterhin eine wichtige Rolle, wenn eine schnelle Probenahme erforderlich ist. Computertomographie und moderne Bildgebungsverfahren gewinnen jedoch zunehmend an Bedeutung für die Gepäck- und Frachtkontrolle. Der Produktionsansatz hat sich daher hin zu modularen Hardware- und Software-Upgrades, Wartungsfreundlichkeit und Zertifizierung der Geräte entwickelt, um den unterschiedlichen Sicherheitsanforderungen gerecht zu werden.
Die Perspektiven für die weitere Entwicklung umfassen nicht nur die Luftfahrtindustrie mit ihren etablierten Märkten, sondern auch neue Verkehrskorridore und Verteidigungssysteme, Grenzkontrolleinrichtungen und große öffentliche Plätze. In Schwellenländern besteht Bedarf an skalierbaren Lösungen, die ein ausgewogenes Verhältnis zwischen Detektionsleistung und Lebenszykluskosten bieten, während in etablierten Märkten interoperable und kompatible Geräte gefragt sind.
Berichtsumfang zum Markt für Explosionsdetektoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 12,37 Milliarden US-Dollar |
| Marktgröße bis 2034 | 35,7 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 12,50 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Explosionsdetektoren
Die Entwicklung von Sprengstoffdetektoren wird von Aspekten wie der Zusammenführung von Sicherheitsbeschaffung, Wiederherstellung des Passagierverkehrs, Modernisierung der Verteidigung und Schutz der Infrastruktur beeinflusst. Die Nachfrage nach Sprengstoffdetektoren durchläuft eine umfangreiche Lieferkette, die Sensorhersteller, Bildverarbeitungsexperten, Softwareentwickler, Systemintegratoren, Flughafenbetreiber, Verteidigungsministerien, Strafverfolgungsbehörden und Wartungsunternehmen umfasst. Käufer achten dabei weniger auf die Kosten als vielmehr auf Faktoren wie Detektionsrate, Umgang mit Fehlalarmen, Effizienz, Interoperabilität und Lebensdauer der Geräte.
Diese Liefertrends begünstigen etablierte Anbieter mit zertifizierten Produkten und entsprechender Serviceinfrastruktur, da Sicherheitslösungen umfangreiche Tests, Schulungen, Wartungsarbeiten und Software-Updates erfordern. Auch die Verfügbarkeit von Komponenten, insbesondere von Sensoren, Bildgebungseinheiten, Computern und Elektronik, beeinflusst den Lieferplan. Daher tendieren Hersteller dazu, modularere und standardisierte Systeme zu entwickeln, die schnelle Anpassungen ermöglichen und Störungen durch den Austausch der gesamten Sicherheitslösung minimieren.
Der Marktbericht für Sprengstoffdetektoren zeigt die Wettbewerbslandschaft auf, die sich zwischen diversifizierten Unternehmen aus dem Verteidigungs- und Sicherheitssektor und Spezialisten für Detektionstechnologie aufteilt. Smiths Detection Group Ltd. und Leidos Holdings, Inc. konzentrieren sich auf die Luftfahrtüberwachung und Spurensuche, während OSI Systems, Inc. und Rapiscan Systems, Inc. Bildgebung, Kontrollpunkte, Fracht- und Spurensuche abdecken. L3Harris Technologies, Inc. erweitert seine Marktposition durch Robotik und Kampfmittelbeseitigungstechnologie und ist damit für Kunden im Verteidigungssektor besonders attraktiv.
Zunehmend wichtige strategische Positionierungsfaktoren sind Zertifizierung, installierte Basis, Softwarefunktionen und Serviceangebot. Unternehmen wie Teledyne FLIR LLC, Thermo Fisher Scientific Inc., Chemring Group PLC, RS DYNAMICS GmbH und Cobham Limited sind aufgrund ihrer Sensorik-, Analyse-, Verteidigungs- und Sicherheitsfunktionen im Markt für Sprengstoffdetektoren aktiv. Investitionen verlagern sich hin zu Miniaturisierung, künstlicher Intelligenz, multimodaler Sensorik, automatischer Bildverarbeitung und Plattformen, die Integrationsmöglichkeiten für Drittanbieter bieten, ohne dass Kunden ihre gesamte Infrastruktur ändern müssen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Sprengstoffdetektoren: Strategische Einblicke
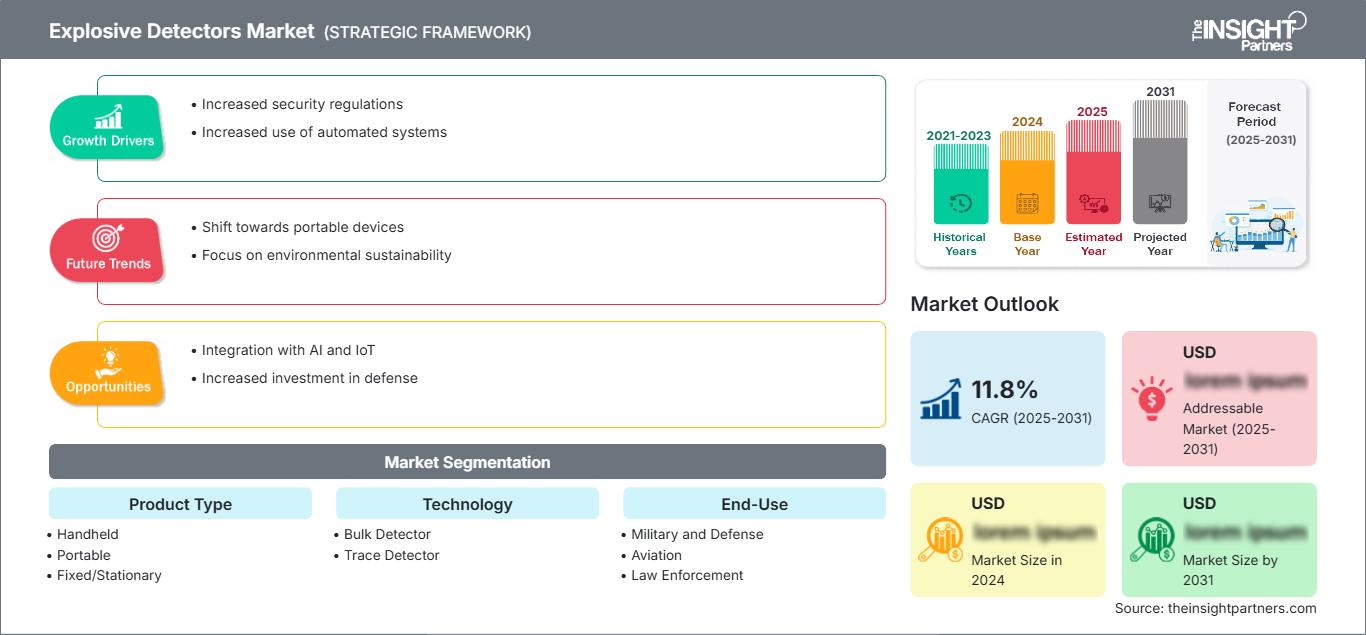
Regionale Einblicke
Markt für Explosionsdetektoren in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 34–38 % am Markt für Sprengstoffdetektoren und wird von 2026 bis 2034 ein jährliches Wachstum von 12,0–13,5 % verzeichnen. Die Region wird maßgeblich von den USA dominiert, was auf Faktoren wie Flughafenkontrollen, Beschaffungen im Bereich der inneren Sicherheit, Modernisierung der Streitkräfte, Grenzkontrollen und den Schutz kritischer Infrastrukturen zurückzuführen ist. Kanada trägt durch Anwendungen in der Luftfahrt, der Grenzkontrolle und der öffentlichen Sicherheit zum Marktwachstum bei, während Mexiko durch Transport- und Zollanwendungen dazu beiträgt.
Die Region verzeichnet eine steigende Nachfrage nach integrierten Systemen, die Bildgebungstechnologie, Spurendetektionssysteme, Netzwerkfunktionen und die automatische Alarmauswertung vereinen. Austauschzyklen schaffen Wachstumschancen für den Markt, da an Flughäfen und anderen staatlichen Einrichtungen veraltete Ausrüstung ersetzt werden muss. Auch im Verteidigungssektor besteht Bedarf an tragbarer und robotischer Ausrüstung für den Einsatz in Gefahrenbereichen.
US-Markt für Explosionsdetektoren
Die Vereinigten Staaten werden 2025 einen Anteil von 78 % bis 82 % an Nordamerika ausmachen und voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0 % bis 12,5 % wachsen. Zu den Nachfragetreibern zählen Luftfahrt, staatliche Sicherheit, Militär, Strafverfolgung, Zoll und kritische Infrastrukturen. Die Notwendigkeit der Gepäckkontrolle führt zur Schaffung einer soliden Grundlage für den Einsatz von elektronischen Gepäckinformationssystemen (EDS).
Die vertretenen Unternehmen umfassen Smiths Detection Group Ltd., Leidos Holdings, Inc., OSI Systems, Inc., Rapiscan Systems, Inc. und L3Harris Technologies, Inc. Zu den Anwendungstrends zählen hohe Durchsatzraten, automatisierte Bildverarbeitung, tragbare Spurendetektoren und Fernsteuerungsfunktionen. Neben den Detektionsfähigkeiten wird im Beschaffungsprozess zunehmend Wert auf Kosteneffizienz, Softwareaktualisierung und Service-Reaktionszeit gelegt.
Europäischer Markt für Explosionsdetektoren
Europa hielt 2025 einen Marktanteil von 24–28 % und wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 11,0–12,5 % verzeichnen. Die wichtigsten Nachfrageländer sind Großbritannien, Deutschland, Frankreich, Italien und Spanien. Deutschland bleibt aufgrund seiner Industrielandschaft, der Flughafen- und Grenzsicherheit sowie seines bestehenden Ökosystems für Sicherheitstechnologien ein dominanter Markt.
Großbritannien konnte Investitionen in Flughafeninfrastruktur und Luftsicherheit mit Sicherheitsmodernisierungen und -verbesserungen verbinden. Deutschland legt Wert auf die Einhaltung von Standards bei den Kontrollanforderungen für Luftfahrt, Transport und Infrastruktur. Frankreich deckt seinen Bedarf durch Flughäfen, Streitkräfte und die Sicherheit bei anderen Veranstaltungen, während Italien und Spanien ihre Kontrollanlagen für Luftfahrt, Tourismus, Grenzen und Infrastruktur kontinuierlich modernisieren.
Markt für Explosionsdetektoren im asiatisch-pazifischen Raum
Die APAC-Region wird 2025 voraussichtlich einen Marktanteil von 23–26 % halten und bis 2026–2034 ein jährliches Wachstum von 13,5–15,0 % verzeichnen. China, Japan, Südkorea, Indien und Australien sind in dieser Region die wichtigsten Märkte. Der Ausbau von Flughäfen, die Modernisierung der Verteidigung, der Grenzschutz und die städtische Infrastruktur treiben die Nachfrage nach stationären und mobilen Screening-Lösungen an.
Indien und China gelten als potenzielle Wachstumsmärkte, während Japan und Südkorea ihren Fokus auf Technologie und Zuverlässigkeit legen. Der australische Markt wird aufgrund der Nachfrage in den Bereichen Grenz-, Flughafen- und Verteidigungskontrollen ein starkes Wachstum verzeichnen.
Markt für Explosionsdetektoren im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird durch das Wachstum in der Luftfahrt, Infrastrukturprojekten, Grenzkontrollen und Militärausgaben angetrieben. Führende Länder der Region sind Saudi-Arabien und die Vereinigten Arabischen Emirate, während Südafrika die Nachfrage im südlichen Afrika anführt. Prognosen zufolge wird die Region zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 9,0–10,5 % im Bereich der Projektbeschaffung verzeichnen.
In Saudi-Arabien und den Vereinigten Arabischen Emiraten zählen Flughäfen, Seehäfen, kritische Infrastrukturen und Großveranstaltungen zu den wichtigsten Anwendungsbereichen. In Südafrika werden die Technologien unter anderem für die Flugsicherheit, den Zoll, die Strafverfolgung und die öffentliche Sicherheit eingesetzt. In der Region RoMEA konzentriert sich die Nachfrage auf strategische Verkehrswege und Regierungsgebäude. Die Energieinfrastruktur erfordert Perimeterüberwachung und den Schutz kritischer Industrieanlagen.
Segmentierungsanalyse
Produkttyp
Im Marktsegment der Sprengstoffdetektoren wird für den Zeitraum 2026–2034 ein jährliches Wachstum von 12,8–14,0 % erwartet . Die verschiedenen Arten von Sprengstoffdetektoren – von tragbaren über mobile bis hin zu stationären Systemen – spiegeln die unterschiedlichen Einsatzanforderungen wider. Tragbare Geräte ermöglichen schnelle Einsätze im Feld, mobile Systeme gewährleisten Mobilität und hohen Durchsatz, während stationäre Installationen eine kontinuierliche Überwachung von Kontrollpunkten und die Integration in die bestehende Sicherheitsinfrastruktur ermöglichen.
- Handgeräte: Handdetektoren unterstützen schnelle Screenings durch Strafverfolgungsbehörden, Militär, Kampfmittelbeseitigungsteams und Sicherheitspersonal, wodurch Tragbarkeit, Robustheit, Akkulaufzeit und schnelle Alarmreaktion von strategischer Bedeutung sind.
- Tragbar: Tragbare Systeme ermöglichen einen flexiblen Einsatz an temporären Kontrollpunkten, Verkehrsknotenpunkten, bei öffentlichen Veranstaltungen und im Außendienst und unterstützen so Käufer, die Mobilität benötigen, ohne auf analytische Fähigkeiten verzichten zu müssen.
- Feste/Stationäre Plattformen: Feste oder stationäre Plattformen bleiben wichtig für Flughäfen, Regierungsgebäude, Logistikstandorte und kritische Infrastrukturen, wo kontinuierliche Kontrollen, Durchsatz und Systemintegration Priorität haben.
Technologie
Das Technologiesegment im Markt für Sprengstoffdetektoren wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–13,5 % wachsen . Technologien für Schüttgut- und Spurendetektoren decken unterschiedliche Szenarien der Gefahrenanalyse ab. Spurendetektoren sind besonders wertvoll, wenn mikroskopische Rückstände schnell identifiziert werden müssen, während Schüttgutdetektoren die Durchmusterung größerer Mengen oder verborgener Materialien durch integrierte Inspektionsabläufe unterstützen.
- Schüttgutdetektor: Die Schüttgutdetektion unterstützt Inspektionen, bei denen Sicherheitsteams versteckte explosive Materialien identifizieren müssen, ohne sich ausschließlich auf die Probenahme von Oberflächenrückständen zu verlassen, und stärkt so die Fähigkeiten zur Fracht- und Gepäckkontrolle.
- Spurendetektor: Die Spurendetektion ermöglicht die schnelle Identifizierung kleinster Sprengstoffrückstände und ist nach wie vor von strategischer Bedeutung für die Luftfahrt, die Strafverfolgung, das Militär, die Grenzkontrollen und die Kontrolle öffentlicher Orte.
Endverwendung
Das Endanwendungssegment im Markt für Sprengstoffdetektoren wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,3–13,4 % wachsen . Militär und Verteidigung, Luftfahrt, Strafverfolgungsbehörden und öffentliche Einrichtungen benötigen unterschiedliche Kombinationen aus Mobilität, Durchsatz, Detektionsempfindlichkeit und Integration. Beschaffungsprozesse bevorzugen zunehmend Systeme, die in verschiedenen Sicherheitsszenarien eingesetzt werden können und sich mit bestehenden Führungs-, Screening- und Datenmanagementarchitekturen verbinden lassen.
- Militär und Verteidigung: Militärische Nutzer legen Wert auf robuste Detektionssysteme, Unterstützung bei der Kampfmittelbeseitigung, Perimetersicherheit und Fernsteuerung, insbesondere dort, wo die Sicherheit des Personals und eine schnelle Bedrohungsanalyse unerlässlich sind.
- Luftfahrt: Die Luftfahrt bleibt ein wichtiger Anwendungsbereich, da die Kontrolle von Passagieren, Gepäck, Fracht und Kontrollpunkten eine standardisierte Erkennungsleistung, einen hohen Durchsatz, eine automatisierte Auswertung und die Einhaltung gesetzlicher Vorschriften erfordert.
- Strafverfolgungsbehörden: Die Strafverfolgungsbehörden nutzen tragbare und ortbare Technologien zur Beurteilung verdächtiger Pakete, zur Grenzkontrolle, bei Ermittlungen, bei öffentlichen Veranstaltungen und für schnelle Reaktionen, bei denen Mobilität von entscheidender Bedeutung ist.
- Öffentliche Orte: Der Einsatz im öffentlichen Raum umfasst Flughäfen, Bahnhöfe, Regierungsgebäude, Veranstaltungsorte und kritische Infrastrukturen. Käufer legen Wert auf diskrete Kontrollen, operative Flexibilität und die Integration in umfassendere Sicherheitssysteme.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Militär und Verteidigung |
Hoch |
Ferngesteuerte EOD |
Skalierung |
|
Luftfahrt |
Hoch |
CT-Screening |
Reifen |
|
Strafverfolgungsbehörden |
Medium |
Feldverfolgung |
Skalierung |
|
Öffentliche Plätze |
Medium |
Veranstaltungssicherheit |
Skalierung |
Markt für Explosionsdetektoren: Wachstumstreiber und Wirkungsanalyse
Ausbau der automatisierten Flug- und Gepäckkontrolle
Flughäfen modernisieren ihre Sicherheitsinfrastruktur zunehmend und setzen stattdessen auf neuere Technologien wie Computertomographie, automatisierte Bedrohungserkennung und Spurendetektion, die auch bei hohem Passagieraufkommen zuverlässig funktionieren. Diese Umstellung eröffnet Anbietern neue Marktchancen, da neben neuen Scannern auch weitere Technologien wie Spurendetektion, Software, Netzwerktechnik, Support und Integrationsmöglichkeiten benötigt werden. Auch gesetzliche Vorgaben beeinflussen die Austauschzyklen maßgeblich, da Mindestleistungsstandards für Sprengstoffdetektionssysteme und andere Sicherheitskontrollsysteme erfüllt werden müssen. Besonders profitieren Anbieter mit Zertifizierungen und bereits installierten Systemen, da Flughäfen bei der Implementierung auf minimale Risiken setzen.
Verteidigungsmodernisierung und Reaktion auf ferngesteuerte Bedrohungen
Die Beschaffung im Verteidigungsbereich erfordert zunehmend Ausrüstung zur Untersuchung von Explosionsgefahren, ohne Personal in Gefahrensituationen zu gefährden. Dies führt zu einer steigenden Nachfrage nach tragbaren Detektionssystemen, Robotern, Fernsensoren und integrierten Führungssystemen, die Detektion, Identifizierung und Reaktion kombinieren. Die Auswirkungen auf den Markt reichen über die militärische Beschaffung hinaus, da dieselbe Ausrüstung auch von Bombenentschärfungskommandos, Grenzschutzbehörden, Betreibern kritischer Infrastrukturen und Rettungsdiensten eingesetzt werden kann. Unternehmen mit Kompetenzen in der Entwicklung robuster Elektronik und Robotik können somit mit denselben Technologien verschiedene Beschaffungsquellen abdecken. Der Wettbewerbsvorteil in diesem Bereich liegt zunehmend in der Interoperabilität der Sensoren, der Fernsteuerungsfähigkeit, der schnellen Einsatzbereitschaft und der effektiven Funktion unter schwierigen Feldbedingungen. Angesichts der steigenden Bedeutung von Überlebensfähigkeit und Personensicherheit für Verteidigungskäufer wird Detektionsausrüstung zu einem integralen Bestandteil von Missionssystemen.
Schutz kritischer Infrastrukturen und öffentlicher Einrichtungen
Regierungen und Infrastrukturbetreiber weiten ihre Sicherheitsprogramme über Flughäfen hinaus auf Bahnnetze, Häfen, Energieanlagen, Regierungsgebäude, Stadien und Großveranstaltungen aus. Diese Umgebungen erfordern flexible Screening-Architekturen, da Bedrohungsprofile, Besucherzahlen und räumliche Gegebenheiten stark variieren. Die daraus resultierende Nachfrage begünstigt mobile und modulare Systeme, die temporär eingesetzt oder je nach Betriebsbedingungen umpositioniert werden können. Feste Systeme bleiben wichtig, wo eine kontinuierliche Überwachung erforderlich ist, während tragbare Spurendetektoren eine zusätzliche Sicherheitsebene für verdächtige Objekte und gezielte Kontrollen bilden. Anbieter können profitieren, indem sie Detektionshardware mit Schulungen, Wartung, Software und Datenmanagement-Dienstleistungen kombinieren. Der wirtschaftliche Effekt ist ein breiterer Kundenstamm und ein diversifizierterer Umsatzmix, wodurch die Abhängigkeit von Beschaffungszyklen im Luftfahrtsektor verringert und gleichzeitig Technologieplattformen gefördert werden, die sich an verschiedene Sicherheitsumgebungen anpassen lassen.
Markt für Explosionsdetektoren: Zukunftstrends
KI-gestützte multimodale Bedrohungserkennung
Die Trends im Markt für Sprengstoffdetektoren gehen zunehmend in Richtung künstlicher Intelligenz, die Bildinterpretation, Spurensignaturen, Kontextinformationen und Bedienereingaben kombiniert, um die Alarmbewertung zu verbessern. Zukünftige Plattformen werden voraussichtlich Software als kontinuierlich aktualisierbare Detektionsschicht nutzen, anstatt die Analytik als festen Hardwarebestandteil zu betrachten. Dieses Modell kann die Abhängigkeit von manueller Interpretation reduzieren, die Konsistenz zwischen den Bedienern verbessern und schnellere Entscheidungen in Umgebungen mit hohem Durchsatz ermöglichen. Offene Architekturen werden wichtiger, da Kunden spezialisierte Algorithmen integrieren möchten, ohne zertifizierte Hardware ersetzen zu müssen. Anbieter, die kontrollierte Schnittstellen und robuste Validierungsprozesse etablieren, dürften sich einen Wettbewerbsvorteil verschaffen, da Käufer Innovation und Sicherheitsgewährleistung in Einklang bringen müssen. Langfristig werden sich Detektionssysteme voraussichtlich zu vernetzten Analyseplattformen weiterentwickeln, die mehrere Sensoren koordinieren und dem Sicherheitspersonal priorisierte Bedrohungen präsentieren können.
Miniaturisierte Sensoren und verteilte Detektionsnetzwerke
Zukünftige Systeme werden voraussichtlich kleiner, leichter und energieeffizienter, da sich Sensorkomponenten, Rechenmodule und Analysealgorithmen weiterentwickeln. Die Miniaturisierung ermöglicht den breiteren Einsatz tragbarer Detektoren bei Grenzschutz, Polizeieinsätzen, Militäroperationen, öffentlichen Veranstaltungen und Infrastrukturinspektionen. Verteilte Architekturen können zudem mehrere kompakte Sensoren ermöglichen, Informationen an zentrale Kommandozentralen zu liefern und so die Erfassungsabdeckung zu erweitern, ohne an jedem Standort große, fest installierte Systeme installieren zu müssen. Dieser Ansatz unterstützt temporäre Sicherheitskonfigurationen und sich schnell ändernde Einsatzanforderungen. Batterieeffizienz, Robustheit, sichere Kommunikation und Ferndiagnose werden neben der analytischen Leistungsfähigkeit zu wichtigen Kaufkriterien. Der sich daraus ergebende Markt wird Anbieter begünstigen, die zuverlässige Sensorik mit Softwarekonnektivität kombinieren können. Dies ermöglicht es Kunden, die Erfassungsabdeckung schrittweise zu skalieren, anstatt sich auf große Einzelstandortinstallationen festzulegen.
Marktchancen für Sprengstoffdetektoren
Lokalisierte Fertigung und regionale Servicezentren
Hersteller haben die Möglichkeit, in Asien-Pazifik und anderen wachstumsstarken Märkten, in denen Investitionen in Flughäfen, Verteidigung und Infrastruktur zunehmen, regionale Produktions-, Montage-, Kalibrierungs- und Servicekapazitäten aufzubauen. Lokale Betriebe können Lieferzeiten verkürzen, den Kundendienst verbessern und Lieferanten dabei unterstützen, die Anforderungen öffentlicher Ausschreibungen mit Schwerpunkt auf inländischer Beteiligung zu erfüllen. Partnerschaften mit lokalen Systemintegratoren können den Zugang zu öffentlichen Ausschreibungen weiter stärken und Kenntnisse über nationale Zertifizierungsverfahren vermitteln. Die Marktprognose für Sprengstoffdetektoren ist besonders relevant für Unternehmen, die modulare Plattformen anbieten, da eine lokale Montage ohne die Duplikation jeder einzelnen Phase der Sensorentwicklung möglich ist. Investoren sollten Märkte analysieren, in denen neue Infrastrukturprojekte mit einem regelmäßigen Ersatzbedarf einhergehen, da diese Märkte sowohl den Erstverkauf von Geräten als auch langfristige Umsätze mit Wartung, Software, Kalibrierung, Schulungen und Verbrauchsmaterialien generieren können.
Integrierte Detection-as-a-Service-Modelle
Sicherheitsbetreiber benötigen zunehmend planbare Lebenszykluskosten anstelle von Einzelinvestitionen in Hardware. Dies eröffnet Chancen für serviceorientierte Geschäftsmodelle. Anbieter können Hardware, Software-Updates, Kalibrierung, Wartung, Analysen, Schulungen und Leistungsüberwachung in mehrjährigen Verträgen bündeln. Solche Vereinbarungen senken die finanzielle Hürde für die Einführung fortschrittlicher Detektionssysteme und bieten Herstellern gleichzeitig wiederkehrende Einnahmen und einen besseren Überblick über die installierte Hardware. Das Modell ist besonders relevant für Flughäfen, Verkehrsbetriebe, Großveranstaltungsorte und Infrastrukturbetreiber mit mehreren Standorten und unterschiedlichen Sicherheitsanforderungen. Unternehmen mit einem breiten Produktportfolio können Serviceverträge nutzen, um ergänzende Technologien im Cross-Selling anzubieten, während spezialisierte Anbieter mit Integratoren kooperieren können, die bereits Sicherheitsoperationen durchführen. Der wirtschaftliche Erfolg hängt von messbarer Verfügbarkeit, klaren Service-Level-Agreements, Cybersicherheitskontrollen und transparenten Upgrade-Pfaden ab.
Aktuelle Entwicklungen
- Dezember 2025: Die Smiths Group hat den Verkauf ihrer Tochtergesellschaft Smiths Detection, einem führenden Anbieter von Gepäckkontrollsystemen und Sprengstoffdetektoren für Flughäfen, an CVC Capital Partners für 2 Milliarden Pfund (2,65 Milliarden US-Dollar) inklusive Schulden vereinbart. Die Transaktion erfolgt vor dem Hintergrund weltweiter Modernisierungen der Sicherheitskontrolltechnologien an Flughäfen, darunter die staatlich vorgeschriebene Einführung von Computertomographen (CT), die 3D-Bilder für eine verbesserte Gepäckkontrolle liefern. Dies unterstreicht die anhaltende Nachfrage nach fortschrittlichen Sprengstoff- und Sicherheitsdetektionssystemen im Luftfahrtsektor. Der Abschluss der Transaktion wird vorbehaltlich der behördlichen Genehmigungen in der zweiten Jahreshälfte 2026 erwartet.
- März 2025: OSI Systems erhielt einen Auftrag über rund 76 Millionen US-Dollar zur Lieferung von Sicherheitslösungen für einen großen internationalen Flughafen. Dazu gehören das Echtzeit-Computertomographie-System RTT® 110 zur Sprengstoffdetektion im aufgegebenen Gepäck sowie der Itemiser® 5X zum Nachweis von Spurenmengen an Sprengstoffen und Betäubungsmitteln. Der Einsatz dieser fortschrittlichen Computertomographie- und Spurendetektionstechnologien soll die schnelle Identifizierung versteckter Gefahren im Passagiergepäck verbessern und die zunehmende Verbreitung moderner Sprengstoffdetektionssysteme in der Flugsicherheit unterstützen.
- August 2026: OSI Systems erhielt von einem nordamerikanischen Kunden einen Auftrag über rund 11 Millionen US-Dollar zur Lieferung zusätzlicher Rapiscan®-Sicherheitsinspektionssysteme sowie zur Bereitstellung laufender Wartungs- und Supportleistungen im Rahmen eines mehrjährigen Vertrags. Der Auftrag erweitert die installierte Basis missionskritischer Screening-Geräte des Kunden und unterstreicht dessen kontinuierliche Investitionen in fortschrittliche Sicherheitsinspektionsinfrastruktur. Sprengstoffdetektionssysteme werden in der Ankündigung jedoch nicht explizit erwähnt.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -