
Markt für Non-Volatile Speicher Express (NVMe): Größe & Prognose 2034
Marktgröße und Prognosen für NVMe (Non-Volatile Memory Express) (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponente (Hardware, Software); Bereitstellungsart (On-Premises, Cloud); Kommunikationsstandard (Ethernet, InfiniBand-Netzwerk, Fibre Channel); Endnutzer (Hyperscale, On-Premises-Rechenzentren, Cloud-Service-Provider); Anwendung (OLAP, OLTP, Caching, Datenvirtualisierung, Cloud-Dienste, Primärspeicher, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010770
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 15, 2026


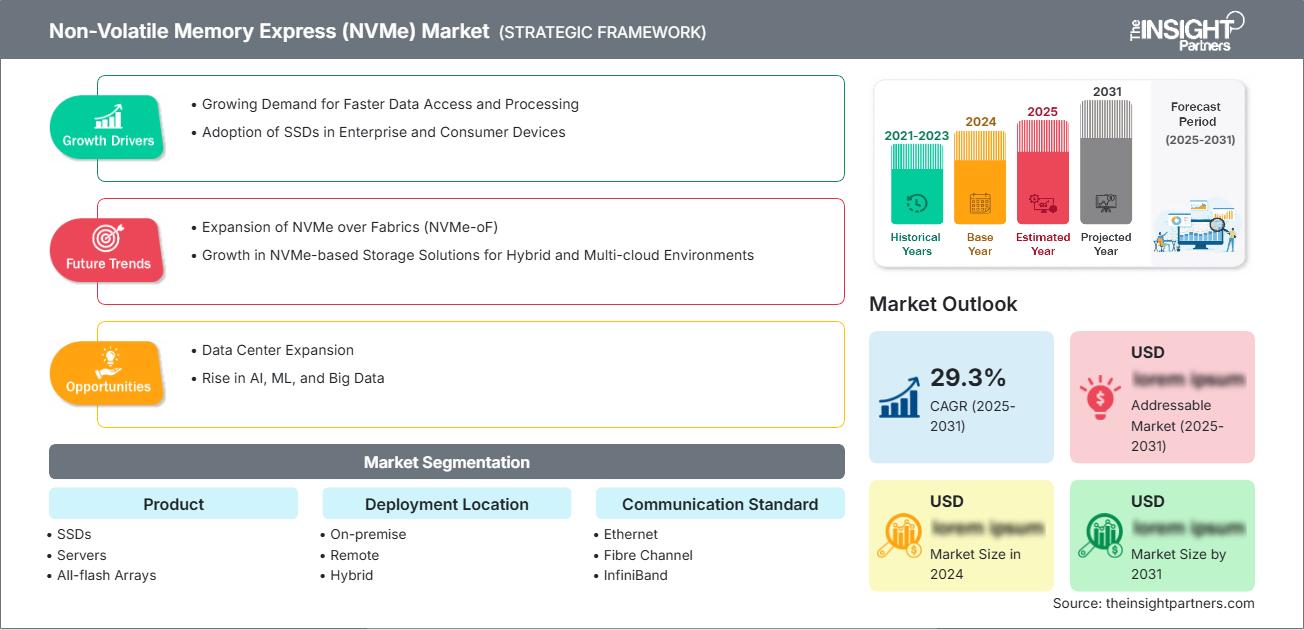
Marktgröße 2025
32,42 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
77,11 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
11,44 %
Wachstumsrate
Adressierbarer Markt
521,33 Mrd. US-Dollar
(2026–2034)
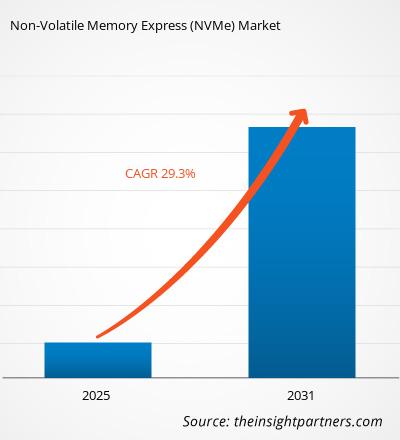
Der Markt für nichtflüchtige Speichermedien (NVOE) verzeichnet ein kontinuierliches Wachstum, da Unternehmen ihre Speicherarchitekturen modernisieren, um datenintensive Anwendungen und latenzkritische Workloads zu unterstützen. Der Markt hatte 2025 einen Wert von 32,42 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 77,11 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,44 % im Zeitraum 2026–2034 entspricht . Die zunehmende Verbreitung wird durch den verstärkten Einsatz von Hochleistungsrechnerumgebungen, Cloud-nativen Anwendungen, KI-Workloads und Enterprise-Speicherplattformen der nächsten Generation beschleunigt, die einen schnelleren Datenzugriff und einen höheren Durchsatz erfordern.
In Nordamerika treiben Investitionen in Hyperscale-Rechenzentren, Initiativen zur digitalen Transformation von Unternehmen und fortschrittliche Speicherinfrastrukturen das Nachfragewachstum weiter an. Der Markt für nichtflüchtigen Speicher (NVMe) in der Region profitiert von der zunehmenden Implementierung von NVMe-over-Fabrics-Architekturen, der steigenden Verbreitung von SSDs in Unternehmen und der wachsenden Nutzung von KI-Computing-Clustern. Für Nordamerika wird im Prognosezeitraum ein durchschnittliches jährliches Wachstum (CAGR) zwischen 10,8 % und 11,8 % erwartet , begünstigt durch hohe Technologieausgaben und ausgereifte Cloud-Ökosysteme.
Marktanalyse und Einblicke zu Non-Volatile Memory Express (NVMe)
- Nordamerika: Der Marktanteil lag 2025 bei etwa 36–39 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,8 % wachsen . Das Wachstum wird durch Investitionen in Hyperscale-Cloud-Lösungen, den Ausbau der KI-Infrastruktur und weitverbreitete Initiativen zur Modernisierung von Unternehmen unterstützt.
- USA: Entsprach im Jahr 2025 etwa 78–82 % der nordamerikanischen Nachfrage und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–12,0 % wachsen . Starke Expansionen von Rechenzentren und Modernisierungen von Unternehmensspeichern bleiben die wichtigsten Nachfragetreiber.
- Europa: Hielt 2025 einen geschätzten Marktanteil von 25–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,2 % wachsen . Deutschland, Großbritannien und Frankreich bleiben aufgrund von Investitionen in die digitale Infrastruktur die führenden Akteure.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von ca. 28–31 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 12,5–13,5 % verzeichnen . China, Japan, Südkorea und Indien treiben die regionale Einführung durch Investitionen in Cloud-Technologien und Halbleiter weiter voran.
- Größtes Segment: SSDs hatten im Jahr 2025 einen Marktanteil von ca. 52–56 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–12,0 % wachsen , was auf die Anforderungen von Unternehmen und Hyperscale-Anbietern zurückzuführen ist.
- Wachstumsstarkes Segment: Hybrid-Lösungen hatten 2025 einen Marktanteil von ca. 20–24 % und werden voraussichtlich im Zeitraum 2026–2034 aufgrund flexibler Infrastrukturanforderungen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–14,0 % wachsen .
- Detaillierte Analyse der wichtigsten Unternehmen: Broadcom Inc., Cisco Systems, Inc., Huawei Technologies Co., Ltd., International Business Machines Corporation, Dell Technologies Inc., Intel Corporation, Marvell Technology, Inc., Micron Technology, Inc., Microchip Technology Incorporated, Samsung Electronics Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Speicherarchitektur hat sich deutlich weiterentwickelt, da Unternehmen von herkömmlichen Speicherarchitekturen auf schnelle Datenzugriffstechnologien umsteigen, die den Anforderungen moderner Rechenumgebungen gerecht werden. Die Entwicklung von Technologien wie künstlicher Intelligenz, maschinellem Lernen, Edge Computing und fortgeschrittener Analytik hat den Leistungsbedarf in Unternehmensinfrastrukturen erheblich gesteigert. NVMe beseitigt einige der Herausforderungen herkömmlicher Speicherschnittstellen durch geringe Latenzen und verbesserte Parallelverarbeitung. Darüber hinaus wurden Verbesserungen in Produktionsumgebungen erzielt, da Akteure wie Halbleiterhersteller, Controller-Lieferanten, Speichersystemanbieter und Cloud-Service-Provider zusammenarbeiten, um Leistung und Skalierbarkeit zu optimieren.
Zukünftig wird mit einem Wachstum der Investitionen in aufstrebende digitale Volkswirtschaften gerechnet, wobei der Ausbau von Rechenzentren weiterhin höchste strategische Priorität genießt. Die Umsetzung staatlicher Digitalisierungsinitiativen, die zunehmende Nutzung von Cloud Computing und der wachsende Bedarf an souveränen Rechenzentren werden dieses Wachstum weiter vorantreiben. Die kontinuierliche Entwicklung und Nutzung von NVMe over Fabrics, PCIe-Standards der nächsten Generation und KI-gestützten Speicherlösungen werden die Akzeptanz zusätzlich fördern. Darüber hinaus wird der Fokus auf Datensicherheit, Datenresilienz und Effizienzsteigerung die Modernisierung der Speicherinfrastruktur vorantreiben.
Berichtsumfang zum Markt für nichtflüchtige Speichermedien (NVMe)
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 32,42 Milliarden US-Dollar |
| Marktgröße bis 2034 | 77,11 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,44 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Non-Volatile Memory Express (NVMe)
Das Wachstum des Marktes für nichtflüchtige Speicherlösungen wird maßgeblich durch die steigende Nachfrage von Unternehmen nach Datenverarbeitung mit geringer Latenz und Speicherumgebungen mit hohem Durchsatz bestimmt. Da Unternehmen weiterhin große Datenmengen generieren, wird eine Speicherinfrastruktur, die Echtzeitanalysen, maschinelles Lernen und geschäftskritische Anwendungen unterstützt, immer wichtiger. Die zunehmende Verbreitung von Enterprise-SSDs, steigende Ausgaben für Cloud Computing und verstärkte Investitionen in Hyperscale-Rechenzentrumsinfrastrukturen erhöhen die Nachfrage entlang der gesamten Wertschöpfungskette. Halbleiterhersteller, Controller-Hersteller, Speichersystemanbieter und Cloud-Service-Provider tragen die Verantwortung für die Entwicklung des Ökosystems und die kontinuierliche Verbesserung der Technologie hinsichtlich Leistung, Langlebigkeit und Skalierbarkeit.
Die Angebotsdynamik verändert sich stetig, da Hersteller kontinuierlich Verbesserungen bei Controllern, NAND-Speicher und Interoperabilität anstreben. Kunden legen zunehmend Wert auf Speichereffizienz und Workload-Optimierung, was Hersteller dazu veranlasst, ein vielfältigeres Produktportfolio anzubieten. Gleichzeitig eröffnet die steigende Nachfrage aus den Bereichen Banken, Finanzdienstleistungen und Versicherungen (BFSI), Telekommunikation, Fertigung und Automobilindustrie neue Einsatzmöglichkeiten. Fortschrittliche Netzwerk- und Speicherbeschleunigungstechnologien tragen zur Leistungssteigerung bei.
Die Marktanalyse für nichtflüchtige Speicher zeigt, dass der Wettbewerb weiterhin auf etablierte Halbleiterunternehmen, Anbieter von Speicherinfrastruktur und Netzwerktechnologieanbieter konzentriert ist. Broadcom Inc., Cisco Systems, Inc., Dell Technologies Inc., Samsung Electronics Co., Ltd. und Intel Corporation konzentrieren sich weiterhin auf Produktinnovationen, strategische Ökosystempartnerschaften und infrastrukturorientierte Lösungen. Der Wettbewerbsvorteil wird in diesem Kontext zunehmend durch die Qualität der Controller, die Softwareintegrationsfähigkeit und die Kompatibilität mit neuen Bereitstellungsmodellen bestimmt.
Der Investitionsmarkt präsentiert sich dynamisch im Hinblick auf Anbieter, die Forschungs- und Entwicklungsprogramme für High-End-Speicherlösungen durchführen. Zu diesen Unternehmen zählen Marvell Technology, Inc., Micron Technology, Inc., Huawei Technologies Co., Ltd. und International Business Machines Corporation, die eine Strategie der KI-orientierten Infrastruktur und optimierten Unternehmensspeicherung verfolgen. Auch Microchip Technology Incorporated und andere Technologiespezialisten konzentrieren sich zunehmend auf fortschrittliche Konnektivitäts- und Speichermanagementlösungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für nichtflüchtige Speichermodule (NVMe): Strategische Einblicke
Regionale Einblicke
Markt für nichtflüchtige Speicher in Nordamerika
Nordamerika trug 2025 mit rund 36–39 % zum weltweiten Umsatz bei und bleibt der größte regionale Umsatzträger. Die Region profitiert von umfangreichen Investitionen in Hyperscale-Rechenzentren, der Einführung fortschrittlicher Unternehmenstechnologien und dem signifikanten Ausbau der Cloud-Infrastruktur. Umfangreiche Trainingsumgebungen für KI-Modelle, Hochleistungsrechner und Initiativen zur digitalen Transformation von Unternehmen treiben die Modernisierung der Speichersysteme weiter voran. Für die Region wird bis 2034 ein durchschnittliches jährliches Wachstum (CAGR) von 10,8–11,8 % erwartet .
Die führende Position der Region wird durch ein starkes Halbleiter-Ökosystem, eine ausgereifte Netzwerkinfrastruktur und die fortschreitende Migration von Unternehmen hin zu softwaredefinierten Architekturen weiter gestärkt. Die Nachfrage nach NVMe-over-Fabrics-Lösungen steigt kontinuierlich, da Unternehmen geringere Latenzzeiten und verbesserte Skalierbarkeit anstreben. Der Marktanteil von NVMe ist insbesondere bei Cloud-Service-Anbietern, Finanzinstituten und Telekommunikationsbetreibern, die leistungsstarke Speicherumgebungen benötigen, weiterhin stark.
US-Markt für nichtflüchtige Speicher
Die USA repräsentierten 2025 rund 78–82 % der nordamerikanischen Nachfrage nach nichtflüchtigem Speicher (NVEM) und festigten damit ihre Position als wichtigster regionaler Wachstumsmotor. Große Cloud-Anbieter, führende IT-Unternehmen und Rechenzentrumsbetreiber investieren weiterhin in fortschrittliche Speicherarchitekturen, die schnell wachsende Workloads unterstützen können. Für das Land wird im Prognosezeitraum ein durchschnittliches jährliches Wachstum (CAGR) von 11,0–12,0 % erwartet .
Die starke Präsenz führender Technologieanbieter, fortschrittlicher Forschungsökosysteme und hoher Unternehmensbudgets fördert die anhaltende Dynamik bei der Implementierung neuer Technologien. Die zunehmende Nutzung von KI-Infrastruktur, Edge-Computing-Plattformen und Echtzeit-Analyseumgebungen schafft zusätzliche Möglichkeiten zur Modernisierung von Speichersystemen. Organisationen aus den Bereichen Banken, Finanzdienstleistungen und Versicherungen (BFSI), Gesundheitswesen, Telekommunikation und dem öffentlichen Sektor setzen weiterhin auf leistungsstarke Speichersysteme, um die betriebliche Effizienz und digitale Resilienz zu verbessern.
Europäischer Markt für nichtflüchtige Speicher
Europa trug 2025 mit rund 25–28 % zum weltweiten Umsatz des Marktes für nichtflüchtige Speicherlösungen bei und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,2 % wachsen . Das Wachstum in der Region wird durch Investitionen in Cloud-Infrastruktur, Projekte zur digitalen Souveränität und die Modernisierung von Unternehmens-IT-Systemen angetrieben. Deutschland bleibt aufgrund seiner hochentwickelten Industrie, Fertigung und des verstärkten Einsatzes von Industrie-4.0-Technologien Marktführer.
Großbritannien profitiert weiterhin von der dynamischen Entwicklung von Rechenzentren und der zunehmenden Nutzung cloudbasierter Unternehmenssysteme. Frankreich, Italien und Spanien verzeichnen eine steigende Nachfrage nach fortschrittlicher Speicherinfrastruktur, bedingt durch die verstärkte Umsetzung von Strategien zur digitalen Transformation. Der regulatorische Fokus auf Cybersicherheit, Datenmanagement und betriebliche Effizienz führt Unternehmen zur Einführung von Speicherinfrastrukturen der nächsten Generation.
APAC-Markt für nichtflüchtige Speicher
Der asiatisch-pazifische Raum erzielte 2025 rund 28–31 % des weltweiten Umsatzes und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–13,5 % im Zeitraum 2026–2034 das schnellste regionale Wachstum verzeichnen . China bleibt aufgrund umfangreicher Investitionen in die Cloud-Infrastruktur und der Entwicklung des Halbleiter-Ökosystems der größte Wachstumstreiber. Japan und Südkorea treiben die Implementierung von Unternehmensspeicherlösungen durch technologieintensive Branchen und Initiativen zur Modernisierung ihrer Rechenzentren weiter voran.
Indien und Australien entwickeln sich zu wichtigen Wachstumsmärkten, angetrieben durch expandierende digitale Wirtschaften, zunehmende Cloud-Nutzung und steigende Investitionen von Unternehmen in Technologie. Staatlich geförderte Programme zur digitalen Transformation, Investitionen in die lokale Dateninfrastruktur und das Wachstum von Anwendungen künstlicher Intelligenz dürften die regionale Nachfrage im gesamten Prognosezeitraum stärken.
Markt für nichtflüchtige Speicher im Nahen Osten und Afrika
Der Markt für nichtflüchtige Speichertechnologien (NVEM) im Nahen Osten und in Afrika wird voraussichtlich bis 2034 ein jährliches Wachstum von 9,5–10,5 % verzeichnen . Unterstützt wird dieses Wachstum durch steigende Investitionen in digitale Infrastruktur und Cloud-Computing-Kapazitäten. Saudi-Arabien und die Vereinigten Arabischen Emirate bleiben aufgrund groß angelegter Smart-City-Projekte, Plänen zur digitalen Wirtschaft und dem Ausbau der Rechenzentrumskapazitäten wichtige Märkte.
Südafrika ist ein wichtiges Land, dessen Wachstum von Modernisierungsprojekten und dem Aufbau einer fortschrittlichen IT-Infrastruktur getragen wird. In anderen Ländern der Region bieten Programme zur Diversifizierung der Energieversorgung, der Ausbau der Telekommunikation und der Bedarf an sicheren Datenspeichereinrichtungen Chancen für fortschrittliche Speicherlösungen und die Modernisierung der Unternehmensinfrastruktur.
Segmentierungsanalyse
Produkt
Das Produktsegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,3–12,3 % wachsen . Produktinnovationen bleiben zentral für die Marktentwicklung, da Unternehmen Speicherleistung, Skalierbarkeit und Effizienz priorisieren. Kontinuierliche Fortschritte bei Controllern, NAND-Technologien und Softwareoptimierung fördern die breitere Akzeptanz in Unternehmens-, Cloud- und Industrieumgebungen. Der Markt für nichtflüchtige Speicherlösungen (NVEM) wächst stetig, da Anbieter spezialisierte Lösungen für KI-Workloads, High-Performance-Computing und unternehmenskritische Anwendungen einführen.
- SSDs stellen aufgrund ihrer weitverbreiteten Nutzung in Unternehmensspeichersystemen, Cloud-Umgebungen und Hyperscale-Rechenzentren das dominierende Teilsegment dar. Ihre Fähigkeit, geringe Latenz und hohen Durchsatz zu bieten, macht sie für moderne Workload-Anforderungen unverzichtbar.
- Server integrieren zunehmend NVMe-Technologien, um die Verarbeitungseffizienz zu steigern und der wachsenden Nachfrage nach datenintensiven Anwendungen gerecht zu werden. Die Einführung dieser Technologien beschleunigt sich in den Bereichen Unternehmens-Computing, Virtualisierung und fortgeschrittene Analyseumgebungen.
- All-Flash-Arrays gewinnen zunehmend an Bedeutung bei Unternehmen, die leistungsstarke Speicherarchitekturen benötigen. Diese Systeme unterstützen unternehmenskritische Workloads durch konsistente Leistung, Skalierbarkeit und erhöhte Betriebssicherheit.
- Adapter spielen eine wichtige strategische Rolle, indem sie effiziente Konnektivität und Interoperabilität in verschiedenen Speicherumgebungen ermöglichen. Die Nachfrage steigt, da Unternehmen ihre Infrastruktur modernisieren und fortschrittliche Netzwerkarchitekturen implementieren.
Einsatzort
Das Segment „Bereitstellungsstandorte“ wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,0 % wachsen . Unternehmen setzen zunehmend auf Bereitstellungsstrategien, die auf Workload-Anforderungen, Sicherheitsaspekte und operative Flexibilität abgestimmt sind. Das Wachstum wird durch die steigende Nachfrage nach skalierbarer Infrastruktur gestützt, die diverse Unternehmensanwendungen und die sich entwickelnden Initiativen zur digitalen Transformation unterstützt.
- On-Premise -Lösungen bleiben wichtig für Organisationen, die eine strenge Kontrolle über Datenverwaltung, Sicherheit und operative Leistungsfähigkeit benötigen. Die Nachfrage ist in regulierten Branchen und unternehmenskritischen Umgebungen weiterhin besonders hoch.
- Remote- Bereitstellungen profitieren von der zunehmenden Nutzung von Cloud-Lösungen und verteilten Rechenmodellen. Unternehmen nutzen diese Umgebungen, um Skalierbarkeit, Ressourcennutzung und operative Agilität zu verbessern und gleichzeitig die Komplexität der Infrastruktur zu reduzieren.
- Hybride Bereitstellungen erleben derzeit die stärkste Dynamik, da Unternehmen die Vorteile von On-Premise- und Cloud-basierter Infrastruktur kombinieren. Dieser Ansatz unterstützt Workload-Flexibilität, Kostenoptimierung und die Sicherstellung der Geschäftskontinuität.
Kommunikationsstandard
Für das Segment Kommunikationsstandards wird zwischen 2026 und 2034 ein jährliches Wachstum von 11,8–12,8 % erwartet . Kontinuierliche Fortschritte bei der Netzwerkinfrastruktur und der Speicherkonnektivität fördern die Akzeptanz in Unternehmens- und Cloud-Umgebungen. Organisationen legen zunehmend Wert auf Standards, die geringe Latenz, hohe Bandbreite und zuverlässige Leistung gewährleisten.
- Ethernet ist aufgrund seines etablierten Ökosystems, seiner Interoperabilität und seiner Kosteneffizienz weiterhin weit verbreitet. Unternehmen nutzen nach wie vor Ethernet-basierte Architekturen zur Unterstützung umfangreicher Speicher- und Netzwerkumgebungen.
- Fibre Channel behält seine strategische Bedeutung in Unternehmensspeichernetzwerken, die hohe Zuverlässigkeit und vorhersehbare Leistung erfordern. Die Akzeptanz ist insbesondere bei Finanzinstituten und großen Unternehmen weiterhin hoch.
- InfiniBand findet zunehmend Anwendung im Hochleistungsrechnen und in Anwendungen der künstlichen Intelligenz. Seine Fähigkeit, Kommunikation mit extrem niedriger Latenz zu unterstützen, macht es wertvoll für anspruchsvolle Rechenlasten.
Vertikal
Das Segment der vertikalen Lösungen wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,5 % wachsen. Branchenspezifische Nutzungsmuster entwickeln sich stetig weiter, da Unternehmen ihre Infrastruktur modernisieren und datengetriebene Betriebsstrategien verfolgen. Die zunehmende Digitalisierung, Automatisierung und der Einsatz von Analysen stützen die Nachfrage in verschiedenen Sektoren.
- Automobilunternehmen setzen zunehmend auf fortschrittliche Speichertechnologien, um vernetzte Fahrzeuge, die Entwicklung autonomer Fahrfunktionen und Echtzeit-Analysefunktionen zu unterstützen.
- Finanzinstitute nutzen Hochleistungsspeicherumgebungen, um die Transaktionsverarbeitung, die Cybersicherheitsmaßnahmen und die Einhaltung regulatorischer Vorgaben zu verbessern.
- Unternehmen der Konsumgüter- und Einzelhandelsbranche setzen auf fortschrittliche Speicherlösungen, um Kundenanalysen, Bestandsmanagement und Omnichannel-Abläufe zu verbessern.
- Der IT- und Telekommunikationssektor bleibt ein wichtiger Nachfragetreiber, da die Dienstanbieter ihre Cloud-Infrastruktur, ihre Netzwerkmodernisierungsprogramme und ihr Angebot an digitalen Dienstleistungen ausbauen.
- Fertigungsunternehmen setzen zunehmend auf datenintensive Technologien, industrielle Automatisierungssysteme und vorausschauende Wartungsanwendungen, die eine zuverlässige Speicherleistung erfordern.
Momentaufnahme der Chancen
|
Vertikal |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Medium |
Autonome Daten |
Skalierung |
|
BFSI |
Hoch |
Echtzeit-Banking |
Reifen |
|
Konsumgüter und Einzelhandel |
Medium |
Kundenanalyse |
Skalierung |
|
IT und Telekommunikation |
Hoch |
KI-Infrastruktur |
Reifen |
|
Herstellung |
Medium |
Intelligente Fabrik |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des NVMe-Marktes (Non-Volatile Memory Express)
Ausbau von künstlicher Intelligenz und Hochleistungsrechnen
In Systemen der künstlichen Intelligenz und im Hochleistungsrechnen werden Speichersysteme benötigt, die enorme Datenmengen mit geringer Latenz verarbeiten können. Das Training komplexer KI-Modelle erfordert große Datenmengen für Ein- und Ausgaben, was die bestehenden Speicherarchitekturen stark belastet. NVMe-basierte Systeme lösen dieses Problem durch parallele Verarbeitung und höhere Datenübertragungsraten. Immer mehr Unternehmen setzen KI-gestützte Analysen, Automatisierungen und Anwendungen für maschinelles Lernen ein, wodurch der Bedarf an höherer Speichergeschwindigkeit steigt. Hyperscale-Cloud-Anbieter bauen verstärkt KI-zentrierte Einrichtungen, während Forschungseinrichtungen in modernste Rechenumgebungen investieren. Mit der zunehmenden Verbreitung von KI im Gesundheitswesen, im Finanzsektor, in der Telekommunikation und in der Fertigungsindustrie wird die Speichergeschwindigkeit zu einem entscheidenden Wettbewerbsvorteil.
Wachstum von Hyperscale-Rechenzentren und Cloud-Infrastruktur
Der exponentielle Anstieg der Nutzung von Cloud-Computing-Diensten treibt die Entwicklung von Hyperscale-Rechenzentren voran. Immer mehr Unternehmen setzen auf Cloud Computing, um Skalierbarkeit und Effizienz zu steigern. Solche Rechenzentren benötigen Speichersysteme, die Millionen von Transaktionen ohne Leistungseinbußen verarbeiten können. NVMe-basierte Speichersysteme bieten zahlreiche Vorteile, darunter hoher Durchsatz und schnelle Reaktionszeiten sowie effiziente Ressourcennutzung. Cloud-Anbieter bauen regional größere Infrastrukturen auf, um regulatorische Vorgaben zu erfüllen und lokale Anforderungen zu decken. Der Einsatz von softwaredefiniertem Speicher und Containern erweitert das Potenzial solcher Implementierungen. Mit der zunehmenden Nutzung von Cloud Computing durch Unternehmen wird die Nachfrage nach High-End-Speichersystemen weiterhin hoch bleiben.
Digitale Transformation von Unternehmen und datenzentrierter Betrieb
Datenorientierte Geschäftsmodelle gewinnen in Unternehmen verschiedenster Branchen zunehmend an Bedeutung, da sie auf der schnellen Informationsverarbeitung und den raschen Entscheidungen basieren. Die digitale Transformation umfasst häufig die Implementierung fortschrittlicher Analysen, einer IoT-Plattform und die Automatisierung von Abläufen. Diese Anwendungen erzeugen große Mengen strukturierter und unstrukturierter Daten, die effizient gespeichert und abgerufen werden müssen. NVMe-Lösungen erfüllen diese Anforderungen durch höhere Geschwindigkeit und bessere Skalierbarkeit im Vergleich zu herkömmlichen Speicherschnittstellen. Unternehmen konzentrieren sich zudem auf die Modernisierung ihrer Infrastrukturen, um Cybersicherheit, Ausfallsicherheit und Effizienz zu verbessern. Steigende Investitionen in digitale Plattformen in den Branchen Banken, Finanzdienstleistungen und Versicherungen (BFSI), Fertigung, Gesundheitswesen, Einzelhandel und Telekommunikation dürften die Nachfrage nach diesen Lösungen langfristig weiter steigern.
Markt für nichtflüchtige Speicher (NVMe) – Zukunftstrends
Ausweitung von NVMe-over-Fabrics auf verteilte Infrastrukturen
Die Marktentwicklungen im Bereich nichtflüchtiger Speicher (NVMe) deuten zunehmend auf einen Übergang zu NVMe-over-Fabrics-Implementierungen hin, da Unternehmen die Speicherleistung mit niedriger Latenz in verteilten Rechenumgebungen ausweiten möchten. Unternehmen setzen verstärkt auf Fabric-Technologien, um die Skalierbarkeit, Ressourcenzuweisung und Effizienz ihrer Infrastruktur zu verbessern und gleichzeitig die erforderlichen Leistungsniveaus in ihren jeweiligen Umgebungen zu gewährleisten. Zukünftig werden Ethernet-, Fibre-Channel- und InfiniBand-Technologien weiter an Bedeutung gewinnen und somit in Cloud-, Hyperscale-Rechenzentrums- und Unternehmensumgebungen noch stärker eingesetzt werden. Angesichts des kontinuierlichen Anstiegs der Nutzung disaggregierter Rechen- und Speicherlösungen wird NVMe over Fabric eine zentrale Rolle in Infrastrukturdesigns der nächsten Generation spielen.
Integration von KI-optimierten Speicherarchitekturen
Der Einsatz künstlicher Intelligenz (KI) wird die Anforderungen an die Speicherinfrastruktur im nächsten Jahrzehnt verändern. Unternehmen, die große Sprachmodelle, Analyseplattformen und Machine-Learning-Tools nutzen, benötigen eine Architektur, die die hohe Last beim Verschieben und Verarbeiten von Daten bewältigen kann. Anbieter entwickeln KI-optimierte Speichersysteme mit intelligenten Controllern, intelligentem Caching und Workload-Erkennung. Diese sollen zu höherer Leistung, geringerer Latenz und schnelleren Modelltrainingszyklen führen. Mit der zunehmenden Verbreitung von KI in Unternehmen steigt auch der Bedarf an Speichersystemen, die auf solche Workloads zugeschnitten sind.
Marktchancen für Non-Volatile Memory Express (NVMe)
Neue Investitionen in Rechenzentren in Entwicklungsländern
In Entwicklungsländern eröffnen sich bedeutende Investitionsmöglichkeiten, da Regierungen und Unternehmen der Privatwirtschaft ihre digitale Infrastruktur ausbauen. Die zunehmende Nutzung von Cloud-Diensten, das Wachstum des E-Commerce, digitale Finanzdienstleistungen und die steigende Internetverbreitung treiben die Nachfrage nach regionalen Rechenzentren an. Diese Projekte erfordern fortschrittliche Speicherarchitekturen, die moderne Workloads unterstützen und gleichzeitig die Betriebseffizienz gewährleisten. Prognosen für den Markt für nichtflüchtige Speicherlösungen (NVEM) deuten auf ein starkes Potenzial in Ländern hin, die Initiativen zur digitalen Souveränität und zum Aufbau lokaler Datenverarbeitungskapazitäten verfolgen. Anbieter, die skalierbare und kosteneffiziente, auf regionale Anforderungen zugeschnittene Lösungen liefern können, sind gut positioniert, um von den steigenden Infrastrukturinvestitionen zu profitieren. Strategische Partnerschaften mit Cloud-Anbietern, Telekommunikationsunternehmen und Systemintegratoren können den Marktzugang und langfristige Umsatzchancen weiter stärken.
Erweiterung branchenspezifischer Speicherlösungen
Die zunehmende Komplexität industrieller Arbeitslasten eröffnet Anbietern die Möglichkeit, maßgeschneiderte Speicherlösungen zu entwickeln, die den Bedürfnissen verschiedener Branchen gerecht werden. Krankenhäuser benötigen Lösungen für Aufgaben wie medizinische Bildgebung, Genomik und KI-gestützte Diagnostik, während Hersteller in Lösungen für industrielle Analytik und vorausschauende Wartung investieren müssen. FinTechs legen weiterhin besonderen Wert auf Transaktionsverarbeitung und Cybersicherheit. NVMe-basierte Lösungen werden diese spezifischen Anforderungen besser erfüllen als herkömmliche Speichersysteme. Anbieter, die neueste Hardware- und Softwaretechnologien mit branchenspezifischem Know-how kombinieren, werden sich voraussichtlich Wettbewerbsvorteile sichern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Experte für Marktforschung und Unternehmensberatung mit über zwölf Jahren Berufserfahrung in der Durchführung strategischer Marktstudien, der Bereitstellung fundierter Marktinformationen (Market Intelligence) und der Entwicklung maßgeschneiderter Unternehmensberatungslösungen für verschiedene Branchen. Seine Kernkompetenzen umfassen die Bereiche Elektronik, Technologie, industrielle Automatisierung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Automobilindustrie sowie Luft- und Raumfahrt. Zu seinen Spezialgebieten gehören die Marktanalyse und -bewertung, Wettbewerbsanalyse (Competitive Intelligence), Branchenbenchmarking, Entwicklung von Wachstumsstrategien, Markteintrittsanalysen sowie die Bewertung neuer Geschäftsmöglichkeiten. Mit seinem umfassenden Branchenwissen und seiner strategischen Beratungskompetenz unterstützt er Unternehmen dabei, Marktpotenziale zu identifizieren und fundierte Geschäftsentscheidungen zu treffen.
In seiner Position als Associate Vice President leitet Naveen komplexe Marktforschungs- und Unternehmensberatungsprojekte, betreut die Beziehungen zu wichtigen Stakeholdern und verantwortet das gesamte Projektmanagement – von der strategischen Planung über die Durchführung bis hin zur erfolgreichen Bereitstellung der Projektergebnisse. Im Laufe seiner Karriere hat er zahlreiche Marktforschungs- und Beratungsprojekte für Kunden aus unterschiedlichen Branchen und geografischen Regionen erfolgreich umgesetzt. Dabei unterstützt er Unternehmen bei der Identifizierung neuer Marktchancen, der Analyse von Wettbewerbsdynamiken, der Bewertung von Investitionspotenzialen sowie der Entwicklung fundierter strategischer Entscheidungen. Sein analytischer und ergebnisorientierter Beratungsansatz ermöglicht es ihm, komplexe Marktanforderungen zu verstehen und praxisorientierte Lösungen zur Stärkung der Wettbewerbsfähigkeit seiner Kunden zu entwickeln.
Naveen verfügt über einen Bachelorabschluss in Elektronik und Kommunikationstechnik von der Visvesvaraya Technological University (VTU) im indischen Bundesstaat Karnataka sowie einen Master of Business Administration (MBA) mit den Schwerpunkten Marketing und Operations Management von der Manipal University. Durch die Kombination aus fundiertem technischem Fachwissen, umfassender branchenübergreifender Expertise und langjähriger Erfahrung in der strategischen Unternehmensberatung ist er in der Lage, komplexe Marktdaten in aussagekräftige, praxisorientierte und umsetzbare Handlungsempfehlungen zu übersetzen. Damit unterstützt er Unternehmen bei der Identifizierung nachhaltiger Wachstumschancen, der Optimierung ihrer Marktpositionierung und der Entwicklung langfristiger Unternehmensstrategien, die auf ihre individuellen Geschäftsziele und Marktanforderungen abgestimmt sind.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -