
Markt für intelligent Antenne: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für intelligente Antennen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Smart Antenna mit schaltbarem Strahl, Smart Antenna mit adaptiver Anordnung, SIMO, MISO, MIMO); Anwendung (Militär, Satellitenkommunikation, Mobilkommunikation, drahtlose Sensornetzwerke, terrestrischer Fernsehempfang, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE00002100
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 31, 2026


Marktgröße 2025
6.746,58 Mio. US$
Basisjahrwert
Prognose für 2034
11.992,69 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,60 %
Wachstumsrate
Adressierbarer Markt
84.724,56 Mio. US$
(2026–2034)
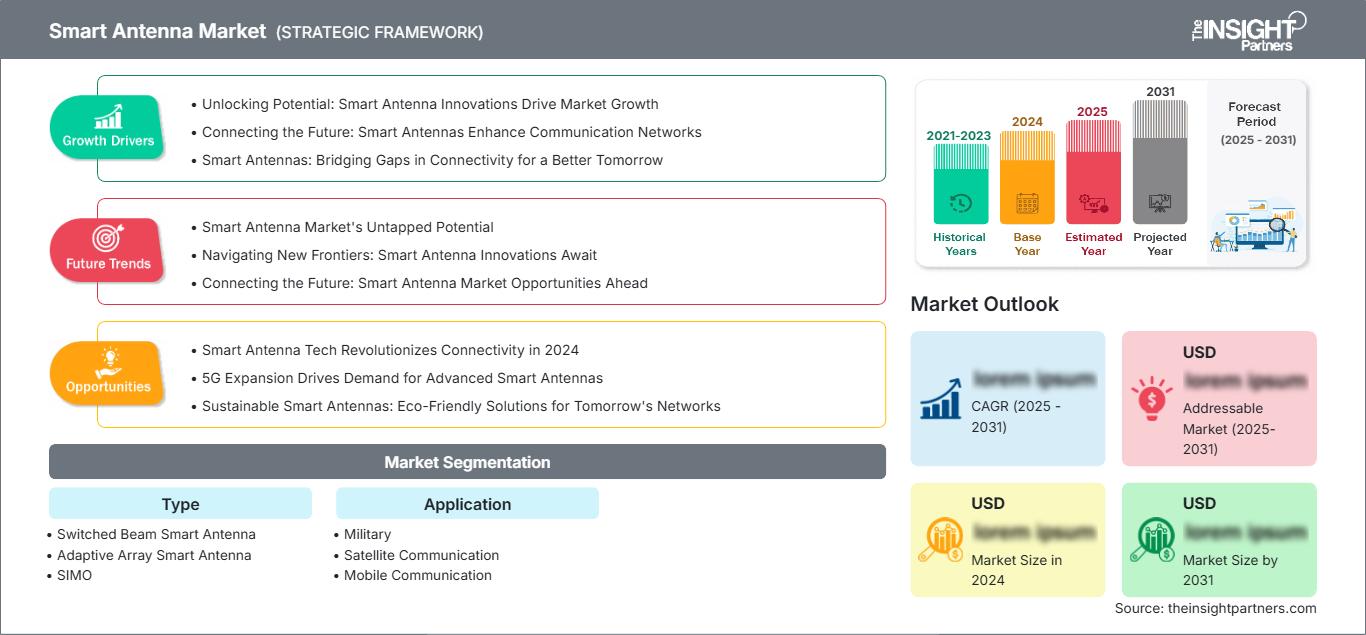
Der Markt für intelligente Antennen wird voraussichtlich von 6.746,58 Millionen US-Dollar im Jahr 2025 auf 11.992,69 Millionen US-Dollar im Jahr 2034 steigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,60 % von 2026 bis 2034 entspricht. Zu den Wachstumstreibern zählen der steigende Bedarf an hoher spektraler Effizienz, minimalen Interferenzen und Signalsteuerung aufgrund von adaptivem Beamforming, MIMO-Systemen, Satellitenkommunikation und einer dichten mobilen Kommunikationsinfrastruktur.
Nordamerika hielt 2025 einen Marktanteil von ca. 33–36 %, der bis 2034 voraussichtlich um 6,2–6,8 % jährlich steigen wird. Gründe hierfür sind unter anderem die zunehmende Verbreitung von 5G, der Ausbau privater drahtloser Netzwerke, militärische Modernisierungen und Satellitenbreitbanddienste. Die Marktgröße für intelligente Antennen in dieser Region hängt von den Investitionen der Netzbetreiber in die Modernisierung, der Einführung von Wi-Fi 7 in Unternehmen und dem Bedarf an spektraler Effizienz in Netzwerken ab.
Marktanalyse und Einblicke zu intelligenten Antennen
- Nordamerika hatte 2025 einen Marktanteil von 33–36 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 %, unterstützt durch 5G, Verteidigungsfunkgeräte und vernetzte Infrastruktur.
- Die USA repräsentierten 2025 78–82 % Nordamerikas und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 %, angeführt von den Mobilfunkanbietern und den staatlichen Netzbetreibern.
- Europa hielt 2025 einen Marktanteil von 22–25 % und verzeichnet im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,8–6,4 %, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien führend bei der Einführung sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 27–30 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 %, angetrieben von China, Japan, Südkorea, Indien und Australien.
- Das größte Segment, MIMO, hielt im Jahr 2025 einen Marktanteil von 38–42 % und wächst aufgrund von Durchsatzsteigerungen in Carrier-Qualität im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 %.
- Das Segment der adaptiven intelligenten Antennen mit hohem Wachstumspotenzial hielt im Jahr 2025 einen Marktanteil von 18–21 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,0 %.
- Detaillierte Analyse der wichtigsten Unternehmen : Airgain, Inc.; AirNet Communications Corporation; ArrayComm LLC; Intel Corporation; Navini Networks, Inc. (Cisco Systems, Inc.); Ruckus Networks; Sofant Technologies Ltd.; Telstra Group Limited; Texas Instruments Incorporated; Trimble Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der technologische Wandel hat den Fokus des Marktes für intelligente Antennen von fest installierten Sektorantennen hin zu softwaregesteuerten Lösungen verlagert, die HF-Frontends, digitale Signalverarbeitung und Strahlsteuerung in Echtzeit integrieren. Auch die Produktionsdynamik entwickelt sich weiter: Die Module werden nun gemeinsam mit Chipsätzen, Routern, Small Cells und militärischen Endgeräten entwickelt, anstatt separat beschafft zu werden.
Im Prognosezeitraum dürfte die Nachfrage nach intelligenten Antennen in neuen Regionen aufgrund des Wachstums öffentlicher Breitbandnetze, privater 5G-Netze, Satellitendienste in niedriger Erdumlaufbahn und der industriellen Automatisierung – auch außerhalb der ersten Anwender – steigen. Regulierungen, die Initiativen zur Frequenzumverteilung, Bemühungen um digitale Inklusion und sichere Kommunikation unterstützen, verbessern die Planbarkeit von Investitionen. Unternehmen, die ihre Geräte für die Bereiche Telekommunikation, Luft- und Raumfahrt, Transport und unternehmenskritische Anwendungen zertifizieren können, werden von dieser stabilen Nachfrage profitieren.
Berichtsumfang zum Markt für intelligente Antennen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6.746,58 Millionen US-Dollar |
| Marktgröße bis 2034 | 11.992,69 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,60 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für intelligente Antennen
Zu den Wachstumstreibern des Marktes für intelligente Antennen zählt der Bedarf, mehr Geräte pro Spektrumeinheit und Standort unterzubringen. Netzbetreiber nutzen Beamforming- und MIMO-Technologien, um die Leistung ihrer Netzwerke am Netzwerkrand zu verbessern, während Unternehmen intelligente Antennen in ihren Lagerhallen, auf Campusgeländen, in Veranstaltungsstätten, Verkehrsknotenpunkten und IIoT-Knoten einsetzen, wo die Interferenzbewältigung die Leistung beeinflusst.
Zu den Akteuren der Lieferkette gehören Hersteller von Hochfrequenz-Halbleitern, Antennenentwickler, Modulmontagebetriebe, Netzwerkausrüster, Systemintegratoren und Netzbetreiber. Zu den Anforderungen an die Beschaffung zählen geringe Größe, thermische Stabilität, die Unterstützung mehrerer Frequenzbänder gemäß den regulatorischen Standards sowie die Eignung für den Außeneinsatz. Energieeffizienz, Firmware-Aktualisierbarkeit und Kompatibilität mit neuen Standards wie Wi-Fi 7, 5G Advanced, NTN und Verteidigungs-Wellenformen gewinnen zunehmend an Bedeutung.
Der Marktbericht für intelligente Antennen beleuchtet den Wettbewerb zwischen Innovatoren von Komponenten für intelligente Antennen, Anbietern von Plattformen für drahtlose Konnektivität und Infrastrukturlieferanten. Airgain, Inc. investiert in eingebettete Systeme und Automotive-Konnektivitätsplattformen, Ruckus Networks in drahtlose Unternehmenslösungen, Intel Corporation und Texas Instruments Incorporated in die Siliziumtechnologie und Trimble Inc. sowie die Telstra Group Limited in Anwendungen, die Antennenleistung mit Positionierung, Infrastruktur und Konnektivitätsmanagement kombinieren.
Es zeichnet sich ein Trend hin zu Investitionen in Komplettplattformen anstelle von Einzelantennen ab, da die Kunden messbare Verbesserungen bei Durchsatz, Reichweite und Zuverlässigkeit fordern. Zu den Unternehmen, die weiterhin im Bereich Beamforming und adaptiver Antennenarray-Technologie aktiv sind, gehören ArrayComm LLC, Sofant Technologies Ltd., AirNet Communications Corporation und Navini Networks, Inc. Die Beteiligung von Cisco Systems, Inc. an der Eigentümergeschichte dieser Unternehmen stärkt deren Glaubwürdigkeit im Bereich Unternehmensnetzwerklösungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für intelligente Antennen: Strategische Einblicke
Regionale Einblicke
Markt für intelligente Antennen in Nordamerika
Der nordamerikanische Marktanteil lag 2025 bei 33–36 % und wird zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % weiter steigen. Die Region profitiert vom Ausbau der 5G-Netze, fortschrittlichen militärischen Kommunikationssystemen, Wi-Fi-7-Updates und Breitband-Terminals für Satelliten. Der hohe Marktanteil intelligenter Antennen ist auf den Bedarf an spektraler Effizienz in dicht besiedelten städtischen Gebieten und ländlichen Breitbandkorridoren zurückzuführen.
Investitionen der US-Regierung in Breitbanddienste, Kommunikationsnetze und Netzwerksicherheit führen zu einer signifikanten Nachfrage nach Antennen. Kanada eröffnet dem Unternehmen neue Geschäftsfelder in den Bereichen Konnektivität in abgelegenen Gebieten, Automatisierung von Bergwerken und Transportkommunikationssysteme. Beamforming, Mehrbandbetrieb, Energieverbrauch und Lebenszyklusmanagement mittels Software sind entscheidende Faktoren beim Antennenkauf in der Region.
US-Markt für intelligente Antennen
Die USA machten 2025 78–82 % des nordamerikanischen Marktes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % wachsen. Zu den Kundensegmenten zählen Netzverdichtung, neutrale Infrastruktur, fester drahtloser Zugang und Verteidigungsprojekte. Die Marktdurchdringung ist gut; Unternehmen wie Airgain, Inc., Intel Corporation, Texas Instruments Incorporated, Ruckus Networks und Trimble Inc. sind in den Bereichen Antennen, Silizium, Netzwerktechnik und Positionierung führend.
Zu den am stärksten wachsenden Anwendungsbereichen zählen Mobilkommunikation, militärische Lösungen, drahtlose Sensornetzwerke und Unternehmensumgebungen. Flotten der öffentlichen Sicherheit und Versorgungsnetze verzeichnen einen erhöhten Bedarf an hoher Leistung und Konnektivität, während Breitband-Gateways integrierte Antennen benötigen, die den Datendurchsatz innerhalb der Räumlichkeiten gewährleisten.
Europäischer Markt für intelligente Antennen
Der Marktanteil Europas lag 2025 bei 22–25 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 %. Deutschland ist aufgrund der Industrieautomation, privater Netzwerke, Testverfahren in der Automobilindustrie und Verteidigungselektronik die Region mit der größten Nachfrage. Großbritannien modernisiert seine Telekommunikationsinfrastruktur und verbessert die Konnektivität von Veranstaltungsorten; Frankreich konzentriert sich auf Luft- und Raumfahrt, Satellitenkommunikation und sichere Regierungsnetzwerke.
Italien und Spanien investieren verstärkt in ihre Verkehrsinfrastruktur, modernisieren ihre Telekommunikationsnetze, entwickeln Smart Cities und benötigen Küstenverbindungen. Die Beschaffung in Europa wird von Energieeffizienz, elektromagnetischer Verträglichkeit und Interoperabilität der Geräte bestimmt. Betreiber und Unternehmen bevorzugen Antennen, die den Stromverbrauch des Netzes senken und gleichzeitig 5G, WLAN und wichtige Kommunikationsdienste bereitstellen.
Markt für intelligente Antennen im asiatisch-pazifischen Raum
Im Jahr 2025 lag der Marktanteil des asiatisch-pazifischen Raums (APAC) bei 27–30 %, während die erwartete durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034 auf 7,0–7,6 % geschätzt wird. Dies wäre die höchste Wachstumsrate im Vergleich zu allen anderen führenden Regionen. China ist führend beim 5G-Ausbau, der Herstellung von Telekommunikationsausrüstung und der Smart-City-Initiative, während Japan und Südkorea bei dichten Mobilfunknetzen und Elektronik herausragende Leistungen erbracht haben.
Zu den Wachstumstreibern in Indien und Australien zählen digitale Infrastruktur, Kommunikationssysteme im Verteidigungsbereich, Kommunikationssysteme im Bergbau und Breitbandinfrastruktur für abgelegene Gebiete. Lokale Elektronikgeräte und Satellitendienste sowie die Automatisierung in der Industrie werden die Beschaffungspolitik vor Ort bestimmen. Für kosteneffiziente Implementierungen in der Region sind kleine Antennensysteme erforderlich.
Markt für intelligente Antennen im Nahen Osten und Afrika
Die Region Naher Osten und Afrika wächst von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9 bis 6,5 %. Saudi-Arabien ist dabei führend in den Bereichen intelligente Infrastruktur, Konnektivität im Energiesektor und Vernetzung großer Veranstaltungsorte. Die Vereinigten Arabischen Emirate folgen mit ihren Smart-City-Initiativen, Flughafenanbindungen und der Transformation von Unternehmen.
In Südafrika stammt die Nachfrage aus dem Bergbau, öffentlichen Netzen und der Modernisierung drahtloser Netzwerke im industriellen Umfeld. Im übrigen Nahen Osten und Afrika (MEA) wird die Nachfrage durch Satelliten- und Festnetz-Funkzugang generiert. Für Anwendungen in anspruchsvollen Umgebungen, über große Entfernungen und in kritischen Infrastrukturen sind zuverlässige adaptive Antennen erforderlich.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für intelligente Antennen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % wachsen wird. Die Bandbreite des Marktes für intelligente Antennen über verschiedene Typen hinweg spiegelt unterschiedliche Komplexitätsgrade wider, von gelenkten Richtantennensystemen für gezielte Abdeckung bis hin zu adaptiven Antennenarrays und MIMO-Architekturen für Hochleistungskommunikationsnetze. Die Auswahl hängt von der Latenztoleranz, den Kanalbedingungen, der Gerätedichte und den Integrationskosten ab.
- Smart-Antennensysteme mit schaltbarem Strahl bleiben relevant, wenn eine vordefinierte Richtwirkung die Signalqualität ohne komplexe, kontinuierliche Anpassung verbessert, insbesondere bei Rundfunk-, Festnetz-Funk- und kostensensiblen Unternehmensvernetzungslösungen.
- Adaptive Array Smart Antenna- Systeme passen die Strahlungsmuster dynamisch an, um Interferenzen zu unterdrücken und die Verbindungszuverlässigkeit zu verbessern. Dadurch sind sie von strategischer Bedeutung für militärische, Satelliten- und dichte mobile Kommunikationsumgebungen.
- SIMO- Konfigurationen unterstützen eine verbesserte Empfangsdiversität, wenn die Komplexität auf Geräteseite gering bleiben muss, und tragen so zur Verbesserung der Empfangsqualität in Sensor-, Rundfunk- und drahtlosen Anwendungen mit geringem Stromverbrauch bei.
- MISO- Architekturen verbessern die Übertragungsrobustheit von mehreren Antennen hin zu einfacheren Empfängern und unterstützen so infrastrukturorientierte Modernisierungen in Festnetz-Funknetzen, terrestrischem Fernsehempfang und industriellen Kommunikationsnetzen.
- MIMO bleibt die größte Typenkategorie, da es den Durchsatz und die spektrale Effizienz erhöht und somit für 5G, Wi-Fi 7, Satellitenbreitband und hochdichte Unternehmensnetzwerke unerlässlich ist.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 6,3–6,9 % prognostiziert. Die Akzeptanz ist dort am höchsten, wo die Verbindungsleistung die Kontinuität, Kapazität oder Sicherheit von Missionen beeinflusst. Mobile Kommunikation treibt das Marktvolumen an, während militärische und Satellitenkommunikation die Nachfrage nach robusten, höherwertigen Systemen decken. Drahtlose Sensornetzwerke expandieren mit der industriellen Automatisierung, und der terrestrische Fernsehempfang profitiert von gezielten Signalverbesserungen.
- Bei militärischen Anwendungen stehen robuste Verbindungen, Störfestigkeit und Richtungssteuerung im Vordergrund, wodurch intelligente Antennen für taktische Funkgeräte, unbemannte Systeme, mobile Kommandozentralen und sichere Feldkommunikationssysteme wertvoll sind.
- Die Satellitenkommunikation nutzt intelligente Strahlsteuerung zur Unterstützung von mobilen Endgeräten, Breitbandzugang und nicht-terrestrischen Netzwerken, insbesondere dort, wo kompakte Bauformen und eine gute Nachführgenauigkeit die Kontinuität des Dienstes verbessern.
- Die Mobilkommunikation generiert das größte Bereitstellungsvolumen, da die Netzbetreiber MIMO und Beamforming nutzen, um die Kapazität zu erhöhen, Interferenzen zu reduzieren und die Leistungsfähigkeit dichter städtischer und Indoor-Netzwerke zu unterstützen.
- Drahtlose Sensornetzwerke profitieren von verbesserter Signalzuverlässigkeit und geringerem Bedarf an erneuter Übertragung und unterstützen so die Bereiche industrielle Überwachung, Energieversorgung, Landwirtschaft, Logistik und intelligente Infrastruktur mit besserer Batterie- und Netzwerkleistung.
- Der terrestrische Fernsehempfang bleibt eine Spezialanwendung, bei der gerichteter Empfang, Störungsreduzierung und Signalstabilität die Bildqualität in Randgebieten und an Orten mit Mehrwegeausbreitung verbessern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Militär |
Hoch |
Sichere Verbindungen |
Skalierung |
|
Satellitenkommunikation |
Hoch |
NTN-Zugang |
Skalierung |
|
Mobilkommunikation |
Hoch |
5G-Kapazität |
Reifen |
|
Drahtlose Sensornetzwerke |
Medium |
Industrielles IoT |
Skalierung |
|
Terrestrischer Fernsehempfang |
Niedrig |
Signalqualität |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für intelligente Antennen
Die Verdichtung von 5G erhöht den Bedarf an strahlgesteuerter Kapazität.
Netzbetreiber setzen verstärkt auf Small Cells, Indoor-Systeme und MIMO höherer Ordnung, um die hohe Verkehrsdichte in Veranstaltungsorten, Verkehrskorridoren, Universitätsgeländen und Stadtvierteln zu bewältigen. Intelligente Antennen verbessern die Kapazität, indem sie die Energie gezielt auf aktive Nutzer richten, anstatt sie gleichmäßig zu verteilen. Dies erhöht die spektrale Effizienz und reduziert Interferenzen. Der Effekt ist besonders dort spürbar, wo die Standortakquise kostspielig und das Spektrum begrenzt ist. Im Zuge der Vorbereitungen auf 5G Advanced und die ersten Forschungsarbeiten zu 6G wird die Antennenintelligenz zu einer praktischen Möglichkeit, bestehende Infrastrukturen zu erweitern und gleichzeitig die Nutzererfahrung, den Energieverbrauch des Netzes und die Servicezuverlässigkeit zu verbessern.
Verteidigungs- und öffentliche Sicherheitsnetze benötigen eine robuste Konnektivität.
Militärische und Katastrophenschutzorganisationen benötigen Kommunikationssysteme, die auch unter Mobilität, bei Überlastung, Störungen und in schwierigem Gelände stabil funktionieren. Adaptive Antennenarrays und MIMO-Systeme verbessern die Verbindungsqualität durch optimierte Richtwirkung, höhere Diversität und effektivere Störungsunterdrückung. Dies eröffnet neue Beschaffungsmöglichkeiten für robuste Antennen, Fahrzeug-Gateways, mobile Endgeräte und Ausrüstung für Führungsnetzwerke. Die Marktauswirkungen reichen über den Hardwareabsatz hinaus, da Verteidigungsorganisationen häufig Qualifizierungstests, Support über den gesamten Lebenszyklus und eine sichere Softwareintegration fordern. Anbieter mit nachgewiesener Zuverlässigkeit, Erfahrung in der Zertifizierung und Expertise in der domänenübergreifenden Kommunikation sind daher für langfristige Verträge besser positioniert.
Satellitenbreitband und nicht-terrestrische Netze erweitern die adressierbare Nutzung
Die Satellitenkommunikation entwickelt sich von spezialisierten Regierungsterminals hin zu Breitband-, Mobilitäts-, Schiffs-, Luftfahrt- und Unternehmensanwendungen in abgelegenen Gebieten. Intelligente Antennen sind wichtig, da die Terminals die Signalqualität trotz Bewegung, Hindernissen und mehreren Umlaufbahnen aufrechterhalten müssen. Elektronisch gesteuerte und adaptive Designs reduzieren die mechanische Komplexität und verbessern die Servicekontinuität. Die kommerziellen Auswirkungen zeigen sich in der Nachfrage nach kompakten Terminals, hybriden Mobilfunk-Satelliten-Geräten und Konnektivitätsplattformen für Gebiete ohne dichte terrestrische Infrastruktur. Dieser Trend erweitert die Möglichkeiten für Anbieter in den Bereichen Telekommunikationsbetreiber, Satellitendienstanbieter, Industrieanwender und Transportflotten.
Markt für intelligente Antennen: Zukunftstrends
KI-gestützte Strahloptimierung wird in den Netzwerkbetrieb integriert.
Der Markt für intelligente Antennen entwickelt sich hin zu KI-gestütztem Funkmanagement, das Strahlrichtung, Leistung und Interferenzunterdrückung kontinuierlich an Datenverkehr, Nutzerbewegungen und Umgebungsbedingungen anpasst. Zukünftige Systeme setzen weniger auf statische Planung und mehr auf geschlossene Regelkreise zur Optimierung von Basisstationen, Routern, Gateways und Satellitenterminals. Dieser Wandel reduziert manuelle Einstellungen, verbessert die Ausfallprognose und unterstützt die Einhaltung von Service-Level-Vereinbarungen in dichten Unternehmens- und öffentlichen Netzen. Anbieter, die HF-Design mit Analytik, Firmware-Updates und sicherer Telemetrie kombinieren, werden sich differenzieren, da die Antennenleistung Teil der Netzwerkintelligenz wird.
Intelligente Oberflächen und rekonfigurierbare Umgebungen verändern die Abdeckungsplanung.
Rekonfigurierbare intelligente Oberflächen sollen Antennenanlagen ergänzen, indem sie die Reflexion von Funkwellen durch Gebäude, Straßen, Fabriken und Verkehrsknotenpunkte steuern. Anstatt sich ausschließlich auf die Platzierung von Sendemasten zu verlassen, können Netzwerkplaner programmierbare Oberflächen nutzen, um die Abdeckung in Schattenbereichen zu verbessern und den Energiebedarf zu senken. Dies könnte neue Partnerschaften zwischen Antennenherstellern, Materialunternehmen, Infrastrukturbetreibern und Systemintegratoren ermöglichen. Die Einführung wird voraussichtlich in hochwertigen Einrichtungen und Industrieanlagen beginnen, wo die Vorteile hinsichtlich der Zuverlässigkeit den zusätzlichen Aufwand bei Planung und Installation rechtfertigen.
Marktchancen für intelligente Antennen
Private drahtlose Netzwerke schaffen Bedarf an integrierten Antennenplattformen
Industriegebiete, Häfen, Bergwerke, Krankenhäuser und Logistikzentren investieren in private drahtlose Netzwerke, um Automatisierung, Sicherheit und Anlagentransparenz zu verbessern. Prognosen für den Markt für intelligente Antennen zeigen, dass Anbieter durch integrierte Antennen, Gateways, Software-Diagnostik und Implementierungsunterstützung anstelle von Standardhardware Mehrwert schaffen können. Käufer benötigen eine zuverlässige Abdeckung in metallreichen, mobilen oder durch Hindernisse beeinträchtigten Umgebungen, was eine sorgfältige HF-Planung und adaptive Leistungsfähigkeit unerlässlich macht. Partnerschaften mit Systemintegratoren, Cloud-Anbietern und Anbietern von Industrieautomatisierung können Antennenherstellern helfen, Pilotprojekte in wiederholbare Standortimplementierungen zu überführen.
Multiband-Endgeräte ermöglichen Mobilität und Fernkonnektivität.
Transportflotten, Einsatzfahrzeuge, Baustellen, landwirtschaftliche Betriebe und Energieanlagen benötigen zunehmend Geräte, die flexibel zwischen Mobilfunk-, Satelliten-, WLAN- und Spezialfunknetzen wechseln können. Intelligente Multiband-Antennen verbessern die Verbindungskontinuität, indem sie optimale Wege auswählen und auch bei Bewegung oder Hindernissen stabilere Verbindungen aufrechterhalten. Diese Chance bietet sich für Anbieter, die kompaktes Design, Wärmeregulierung, robuste Zertifizierung und Netzbetreiberzulassung kombinieren können. Das Umsatzpotenzial ist dort am größten, wo Verbindungsabbrüche Betriebskosten, Sicherheitsrisiken oder Serviceunterbrechungen verursachen und die Leistungsgarantie wichtiger ist als der niedrigste Hardwarepreis.
Aktuelle Entwicklungen
- März 2026: Adant Technologies Inc. kündigte die Markteinführung seiner neuesten intelligenten Antennenlösung für WLAN-Router und Mesh-Knoten an. Diese bietet eine deutlich verbesserte WLAN-Leistung bei gleichbleibenden Kosten im Vergleich zu herkömmlichen passiven Antennensystemen. Die neue Lösung basiert auf Adants proprietärer intelligenter Antennentechnologie, die die Strahlungsmuster der Antennen dynamisch anpasst, um die Signalqualität zu optimieren und den WLAN-Durchsatz zu maximieren. Durch die intelligente Ausrichtung der Signale auf verbundene Geräte oder Mesh-Knoten verbessert die Technologie die Verbindungsstabilität, die Netzwerkabdeckung und die Gesamtleistung.
- März 2025: Quectel Wireless Solutions, ein globaler Anbieter von IoT-Lösungen, kündigt die Markteinführung seiner transparenten 5G-Antenne YFCX001WWAH an. Diese innovative Lösung verbessert die Konnektivität und ermöglicht gleichzeitig ein nahtloses Gerätedesign. Die transparente Antenne YFCX001WWAH vereint Effizienz, Transparenz und Anpassungsfähigkeit und bietet Herstellern mehr Flexibilität im Gerätedesign bei gleichzeitig reibungsloser 5G-Konnektivität.
- Januar 2024: Septentrio, führender Anbieter hochpräziser GNSS-Positionierungslösungen, präsentiert eine neue intelligente Antenne, ideal für die Maschinenautomatisierung und -steuerung in Bauwesen, Präzisionslandwirtschaft und Logistik. Die AntaRx-Antenne ist robust und widerstandsfähig. Dank ihres widerstandsfähigen Gehäuses ist sie stoß- und vibrationsfest und für den Einsatz in rauen Industrieumgebungen bestens geeignet. Basierend auf Septentrios langjähriger GNSS-Erfahrung ermöglicht dieser Multifrequenzempfänger eine hochpräzise RTK-Positionierung bis in den Zentimeterbereich. Gerätehersteller und Systemintegratoren profitieren von den vielfältigen Funktionen, darunter die Integration eines Trägheitsnavigationssystems (INS), der Dual-Antennen-Betrieb und die 4G-Mobilfunkkommunikation.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -