
Markt für Wavefront Sensor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Wellenfrontsensoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Shack-Hartmann-Wellenfrontsensor, Wellenfrontkrümmungssensor, Pyramiden-Wellenfrontsensor, Common-Path-Interferometer, Multilaterales Scherinterferometer, Sonstige); Anwendung (Biomedizin, Konsumgüter, Militär und Verteidigung, Industrie und Fertigung, Kommunikation, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016025
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
382,89 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
831,02 Mio. US$
Prognose bis 2034
CAGR 2026-2034
8,99 %
Wachstumsrate
Adressierbarer Markt
5.431,56 Mio. US$
(2026–2034)
Der Markt für Wellenfrontsensoren wird Prognosen zufolge von 382,89 Millionen US-Dollar im Jahr 2025 auf 831,02 Millionen US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,99 % im Zeitraum 2026–2034 entspricht. Die Nachfrage steigt, da präzise optische Messungen in der adaptiven Optik, der biomedizinischen Bildgebung, der Laserdiagnostik, Kommunikationssystemen, der industriellen Messtechnik und in Bildgebungsplattformen für Verteidigungszwecke unerlässlich werden.
Nordamerika wird voraussichtlich weiterhin eine führende Rolle in der Region spielen, gestützt durch die Modernisierung der Verteidigung, fortschrittliche ophthalmologische Diagnostik, Photonikforschung und die starke Verbreitung adaptiver Optik in Laboren und Luft- und Raumfahrtprogrammen. Die Marktgröße für Wellenfrontsensoren in der Region wird durch die Nachfrage nach höherer Bildauflösung, Laserstrahlstabilität und präziser Korrektur in kommerziellen und missionskritischen optischen Systemen gestärkt.
Marktanalyse und Einblicke zu Wellenfrontsensoren
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Anteil von 38–42 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,3–9,1 % wachsen wird, wobei die Nachfrage nach adaptiver Optik, Verteidigungsbildgebung und biomedizinischer Forschung an erster Stelle steht.
- USA: Es wird erwartet, dass die USA im Jahr 2025 72–78 % Nordamerika ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate von 8,5–9,3 % wachsen werden.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Marktanteil von 24–28 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 7,8–8,6 % wachsen wird, wobei Deutschland, Frankreich und Großbritannien die Nachfrage nach Präzisionsoptiken stützen.
- Asien-Pazifik: Für den asiatisch-pazifischen Raum wird im Jahr 2025 ein Marktanteil von 21–25 % erwartet, der mit einer durchschnittlichen jährlichen Wachstumsrate von 9,6–10,4 % wachsen wird. Unterstützt wird dies von China, Japan, Südkorea und Indien.
- Größtes Segment: Der Shack-Hartmann-Wellenfrontsensor wird voraussichtlich im Jahr 2025 einen Marktanteil von 58–64 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 8,2–9,0 % wachsen.
- Wachstumsstarkes Segment: Für den Pyramiden-Wellenfrontsensor wird im Jahr 2025 ein Marktanteil von 9–13 % prognostiziert, der mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,4 % wachsen wird.
- Detaillierte Analyse der wichtigsten Unternehmen: AKA Optics SAS, Bertin Alpao SAS, Flexible Optical BV, IRIS AO, Inc., Nanohmics Inc., Olympus Corporation, Optical Physics Company, Optocraft GmbH, PHASICS SA und Thorlabs, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von spezialisierten Laborinstrumenten zu einer Plattform für Bildgebung, Sensorik und optische Korrektur entwickelt. Während die anfängliche Anwendung auf Astronomie und Forschungsoptik beschränkt war, zählen heute Fortschritte bei der Miniaturisierung von Sensoren, schnellere Kameras, verbesserte Kalibrierungsalgorithmen und deformierbare Spiegel zu den wichtigsten Nachfragetreibern. All diese Trends führen zu höherer Reproduzierbarkeit und breiterer Anwendbarkeit in den Bereichen Biomedizin, Industrie und Militär.
Zukünftige Nachfragetreiber werden Investitionen in optische Freiraumkommunikation, Halbleiterinspektion, Netzhautbildgebung und Laserfertigung sein. Die attraktivsten Segmente im Hinblick auf Marktwachstum sind jene, in denen optische Systeme mit höherer Geschwindigkeit und Präzision arbeiten müssen. Die zukünftige Nachfrage aus der Forschung im asiatisch-pazifischen Raum und aus militärischen Beschaffungsprojekten im Bereich Photonik wird den Kundenstamm bis 2034 erweitern.
Berichtsumfang zum Markt für Wellenfrontsensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 382,89 Millionen US-Dollar |
| Marktgröße bis 2034 | 831,02 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,99 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wellenfrontsensoren
Der Bedarf an Wellenfrontsensoren wächst, da optische Systeme zunehmend empfindlicher auf Phasenverzerrungen, Strahlwanderung und Ausrichtungsinstabilitäten reagieren. Im biomedizinischen Bereich werden Wellenfrontsensoren zur Diagnose von Augenkrankheiten, zur Visualisierung der Netzhaut und für hochauflösende Mikroskopie eingesetzt, während sie in der Industrie zur Charakterisierung von Laserstrahlen, für optische Messungen und Präzisionsprüfungen verwendet werden. Entwicklungen in der adaptiven Optik und Photonik erweitern das Spektrum potenzieller Anwendungen.
Der Markt umfasst Hersteller von Sensoren, Kameras, adaptiver Optik und Optiken, militärische Labore und Forschungseinrichtungen. Die steigende Nachfrage wird durch Investitionen in Präzisionsmessungen, Halbleiterfertigung, Lasersysteme und wissenschaftliche Instrumente angetrieben. Mit den höheren Anforderungen an die optische Leistung verlagert sich der Fokus auf die Genauigkeit und Integration der Sensoren.
Die Angebotsdynamik verlagert sich hin zu Komplettlösungen, die Sensorköpfe, Steuerungssoftware, Kalibrierwerkzeuge und kompatible Korrekturhardware kombinieren. Der Bericht zum Markt für Wellenfrontsensoren zeigt, dass Kunden zunehmend Latenz, Wellenlängenbereich, Kalibrierstabilität, Integrationsfreundlichkeit und Software-Workflow vergleichen, anstatt nur die Sensorhardware selbst. Diese Entwicklung ist vorteilhaft für Hersteller, die in Forschung, Fertigung und praktischer Anwendung konstant gute Leistungen erbringen und gleichzeitig die Installation und den Betrieb ihrer Produkte vereinfachen.
Der Markt ist zwar nach wie vor fragmentiert, aber hochspezialisiert. Unternehmen wie Thorlabs, Inc., PHASICS SA, Optocraft GmbH, Bertin Alpao SAS und AKA Optics SAS konzentrieren sich auf Präzisionsoptik, adaptive Optik und Messtechnik. IRIS AO, Inc. und Flexible Optical BV stärken den Markt mit ihren Technologien für deformierbare Spiegel und Korrekturverfahren, während die Olympus Corporation die Bedürfnisse der biomedizinischen Bildgebungsbranche abdeckt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
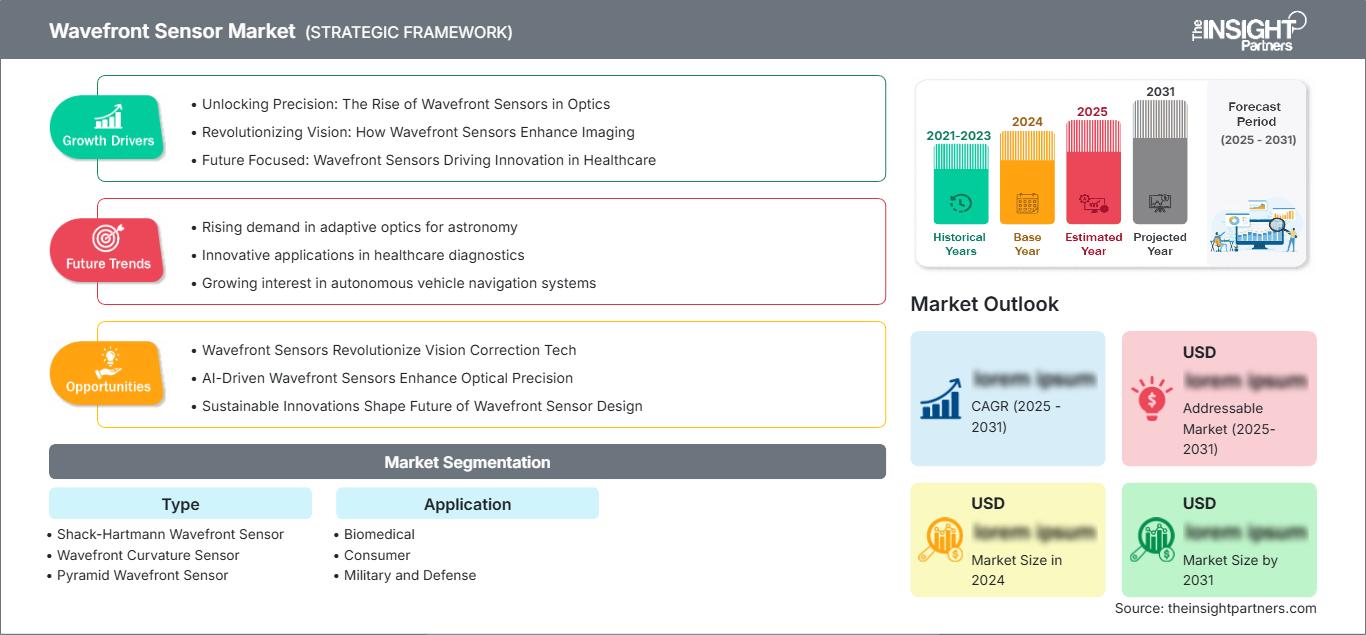
Markt für Wellenfrontsensoren: Strategische Einblicke
Regionale Einblicke
Markt für Wellenfrontsensoren in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 38–42 % bei Wellenfrontsensoren halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–9,1 % wachsen. Die Nachfrage wird durch Forschung im Bereich adaptiver Optik, geförderte Bildgebungsprogramme im Verteidigungsbereich, ophthalmologische Diagnostik und leistungsstarke Photoniklabore gestützt. Die Region profitiert von etablierten Komponentenlieferanten und der frühen Einführung von optischen Hochgeschwindigkeitsmessplattformen.
Die USA dominieren die regionale Beschaffung, während Kanada durch akademische Forschung in Photonik und medizinischer Bildgebung einen Beitrag leistet. Anwender legen Wert auf Sensoren, die eine wiederholbare Kalibrierung, einen breiten Wellenlängenbereich und Kompatibilität mit deformierbaren Spiegeln ermöglichen. Anwendungen im Verteidigungs-, Biomedizin- und Industriebereich werden voraussichtlich weiterhin eine hohe Nachfrage nach Lasertechnologie generieren.
US-Markt für Wellenfrontsensoren
Die USA werden voraussichtlich im Jahr 2025 einen Marktanteil von 72–78 % in Nordamerika erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,3 % wachsen. Wichtige Anwendungsbereiche sind die Bildgebung im Verteidigungsbereich, die Forschung im Bereich gerichteter Energie, die Netzhautdiagnostik und Pilotprojekte zur optischen Freiraumkommunikation. Die leistungsstarke Laborinfrastruktur des Landes ermöglicht regelmäßige Anschaffungen von Hochleistungs-Shack-Hartmann- und Interferometriesystemen.
Die Präsenz der Unternehmen stärkt die Nachfrage zusätzlich. Thorlabs, Inc., Nanohmics Inc., Optical Physics Company und IRIS AO, Inc. unterstützen die inländische Versorgung und Anwendungsentwicklung. US-amerikanische Käufer suchen zunehmend nach integrierter Software, Datenerfassung mit geringer Latenz und zuverlässiger Unterstützung für experimentelle und Produktionsumgebungen.
Europäischer Markt für Wellenfrontsensoren
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 24–28 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % wachsen. Deutschland ist führend in den Bereichen optische Messtechnik, industrielle Inspektion und Photonikfertigung, während Frankreich von seiner Expertise im Bereich adaptiver Optik und spezialisierten Zulieferern profitiert. Großbritannien leistet seinen Beitrag durch Verteidigungsforschung, Bildgebungslabore und akademische Optikprogramme.
Frankreich ist aufgrund von PHASICS SA (auch bekannt als Optics SAS) und Bertin Alpao SAS von strategischer Bedeutung, während die deutsche Optocraft GmbH hochpräzise Wellenfrontmesstechnik anbietet. Die regionale Nachfrage wird durch EU-Forschungsförderung, industrielle Automatisierung, Innovationen in der Mikroskopie und die Anforderungen der Luft- und Raumfahrt an optische Prüfverfahren geprägt.
APAC-Wellenfrontsensor-Markt
Es wird erwartet, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen Marktanteil von 21–25 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,4 % wachsen wird, womit er die am schnellsten wachsende Region ist. China, Japan, Südkorea und Indien investieren verstärkt in Halbleiterinspektion, fortschrittliche Fertigung, ophthalmologische Diagnostik und optische Kommunikation.
Japan ist führend in der Präzisionsoptik und biomedizinischen Bildgebung, während China die industrielle Anwendung durch seine Produktionskapazitäten im Bereich der Photonik unterstützt. Südkoreas Elektronikindustrie und Indiens wachsende Forschungsinfrastruktur schaffen zusätzliche Nachfrage nach kompakten, softwaregestützten Sensorsystemen.
Markt für Wellenfrontsensoren im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,1–7,9 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate setzen photonikbezogene Technologien in den Bereichen Verteidigung, Energieinfrastruktur, Universitäten und Pilotprojekte für optische Kommunikation ein, während Südafrika seinen Beitrag in der Astronomie und der Forschungsoptik leistet.
Die Nachfrage ist zwar noch geringer als in anderen Regionen, gewinnt aber an strategischer Bedeutung. Die Beschaffung konzentriert sich auf Forschungszentren, industrielle Inspektionsabteilungen und optische Systeme für die Verteidigung, wo unter rauen Betriebsbedingungen eine stabile Wellenfrontmessung und -korrektur erforderlich ist.
Segmentierungsanalyse
Typ
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 8,5–9,3 % erwartet. Shack-Hartmann-Systeme dominieren den Markt, da sie ein ausgereiftes Design, direkte Neigungsmessung und eine hohe Kompatibilität mit adaptiven Optiksystemen bieten. Interferometrische und Pyramiden-Systeme gewinnen an Bedeutung, wenn höhere Empfindlichkeit oder spezielle Phasenrekonstruktion erforderlich sind.
- Shack-Hartmann-Wellenfrontsensor: Dieses Teilsegment ist nach wie vor die bevorzugte Wahl für Labore, die Ophthalmologie, die Laserdiagnostik und die adaptive Optik, da es eine bewährte Messstabilität, eine relativ einfache Ausrichtung und eine breite kommerzielle Verfügbarkeit bietet.
- Wellenfrontkrümmungssensor: Krümmungssensoren werden in Anwendungen eingesetzt, die eine Phasenkorrektur aufgrund von Intensitätsschwankungen erfordern, insbesondere in der Forschung zur adaptiven Optik, wo Systementwickler Wert auf Empfindlichkeit und kompakte optische Aufbauten legen.
- Pyramidenförmiger Wellenfrontsensor: Pyramidenförmige Sensoren gewinnen in der Astronomie und der adaptiven Hochleistungsoptik an strategischer Bedeutung, da sie eine hohe Empfindlichkeit auch unter anspruchsvollen Korrekturbedingungen gewährleisten können.
- Gemeinsamer Pfadinterferometer: Gemeinsame Pfadinterferometersysteme werden in der optischen Messtechnik wegen ihrer Stabilität geschätzt, da Referenz- und Messpfad die gleichen Umwelteinflüssen aufweisen.
- Multilaterales Scherinterferometer: Dieses Teilsegment unterstützt die hochpräzise Wellenfrontrekonstruktion in der optischen Prüfung, der Halbleiterinspektion und der fortgeschrittenen Messtechnik, wo detaillierte Phaseninformationen benötigt werden.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 8,7–9,5 % prognostiziert. Biomedizinische und Verteidigungsanwendungen sorgen für eine stabile Premiumnachfrage, während industrielle Fertigungs- und Kommunikationsanwendungen aufgrund des Bedarfs an präziserer Strahlsteuerung optischer Systeme zunehmen. Verbraucheranwendungen befinden sich noch in der Entwicklung, könnten aber mit der Weiterentwicklung kompakter Bildgebungs-, AR-Optik- und computergestützter Sensorarchitekturen deutlich an Bedeutung gewinnen.
- Biomedizin: Die biomedizinische Anwendung wird durch Netzhautbildgebung, ophthalmologische Diagnostik, Mikroskopie und Forschungsinstrumente vorangetrieben, die eine Wellenfrontkorrektur erfordern, um die Bildschärfe und Messzuverlässigkeit zu verbessern.
- Verbraucher: Anwendungen für Verbraucher entwickeln sich rund um Kompaktkameras, AR-Optiken und fortschrittliche Bildgebungsmodule, bei denen die Wellenfrontkorrektur die optische Leistung verbessern kann.
- Militär und Verteidigung: Der Verteidigungsbedarf ist mit Überwachung, Satellitenbildgebung, Forschung im Bereich gerichteter Energie und optischen Freiraumverbindungen verknüpft, die unter variablen Bedingungen eine Hochgeschwindigkeitskorrektur erfordern.
- Industrie und Fertigung: Industrielle Anwender nutzen die Wellenfrontmessung zur Charakterisierung von Laserstrahlen, zur Halbleiterinspektion, zur Materialbearbeitung und zur Qualitätskontrolle, wo die Strahlstabilität die Ausbeute beeinflusst.
- Kommunikation: Kommunikationsanwendungen gewinnen in optischen Freiraumsystemen zunehmend an Bedeutung, wo Turbulenzkompensation, Strahlsteuerung und Echtzeitkorrektur die Zuverlässigkeit der Verbindung verbessern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Biomedizinisch |
Hoch |
Netzhautbildgebung |
Reifen |
|
Verbraucher |
Niedrig |
AR-Optiken |
Aufkommen |
|
Militär und Verteidigung |
Hoch |
Gerichtete Energie |
Skalierung |
|
Industrie und Fertigung |
Medium |
Lasersteuerung |
Skalierung |
|
Kommunikation |
Medium |
Freier Platz |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Wellenfrontsensoren
Zunehmender Bedarf an adaptiver Optik in der hochauflösenden Bildgebung
Die adaptive Optik entwickelt sich von ihren Ursprüngen in der Astronomie hin zu Bereichen wie biomedizinischer Bildgebung, ophthalmologischer Diagnostik, Laserstrahlkorrektur und militärischen Bildgebungssystemen. Wellenfrontsensoren sind wichtig, da sie Phasenaberrationen erkennen und den Einsatz von Korrekturvorrichtungen zur Verbesserung der Bild- oder Strahlqualität ermöglichen. Mit dem steigenden Bedarf an schärferen Bildern in biologischem Gewebe, unter verschiedenen atmosphärischen Bedingungen und in optischen Systemen wird die Leistungsfähigkeit des Sensors direkt zum Maßstab für den Wert des gesamten Systems.
Erweiterung der laserbasierten Fertigung und Messtechnik
Industriell eingesetzte Laser müssen eine stabile Strahlqualität aufweisen, um präzise Prozesse beim Schneiden, Schweißen, der Halbleiterprüfung und der Herstellung mikromechanischer Bauteile zu ermöglichen. Wellenfrontsensoren helfen dabei, Aberrationen, Fehlausrichtungen und thermische Verzerrungen zu erkennen, die die Ausbeute oder Wiederholgenauigkeit des Prozesses beeinträchtigen können. Da Fertigungsprozesse zunehmend automatisiert werden, steigt der Bedarf an Sensoren, die bereits in frühen Produktionsphasen integriert werden.
Modernisierung der Verteidigungs- und optischen Kommunikationstechnik
Die Nachfrage nach optischer Echtzeitkompensation steigt stetig, insbesondere bei Verteidigungsbehörden und Kommunikationssystemen, die Satellitenbildgebung und -überwachung, Zielerfassung und optische Freiraumkommunikation nutzen. Atmosphärische Turbulenzen, Vibrationen und Temperaturgradienten können die Signalqualität beeinträchtigen, weshalb Messungen und Korrekturen erforderlich sind. Wellenfrontsensoren bieten in solchen Systemen durch die Bereitstellung schneller Regelkreise einen wertvollen Vorteil.
Zukunftstrends auf dem Markt für Wellenfrontsensoren
KI-gestützte Workflows zur Wellenfrontkorrektur
Die Markttrends bei Wellenfrontsensoren deuten auf eine softwarebasierte Differenzierung hin, da Anwender eine schnellere Interpretation komplexer Phasendaten anstreben. KI-gestützte Kalibrierung, Aberrationsklassifizierung und Regelungstechnik können die Einrichtungszeit verkürzen und adaptive Optiken auch außerhalb spezialisierter Labore nutzbar machen. Anbieter, die Hardware mit intuitiver Analytik und Automatisierung kombinieren, dürften einen höheren Marktanteil erzielen, insbesondere in der biomedizinischen Bildgebung, der industriellen Inspektion und in Kommunikationssystemen.
Kompakte Sensoren für eingebettete optische Plattformen
Die nächste Phase der Einführung wird kleinere Sensorköpfe, schnellere Kameras und robustere Bauformen begünstigen, die in Instrumente integriert werden können, anstatt nur als eigenständige Laborgeräte eingesetzt zu werden. Dieser Trend wird industrielle Inspektionssysteme, tragbare ophthalmologische Geräte, im Feld einsetzbare Verteidigungsoptiken und Freiraumkommunikationsterminals unterstützen. Die kompakte Integration wird zudem neue Geschäftsmodelle rund um modulare optische Subsysteme fördern.
Marktchancen für Wellenfrontsensoren
Freiraum-Optische Kommunikationsbereitstellung
Die Prognose für den Markt für Wellenfrontsensoren ist zunehmend mit dem Wachstum optischer Freiraumkommunikationssysteme verknüpft, bei denen die Aufrechterhaltung der Strahlqualität unter turbulenten atmosphärischen Bedingungen entscheidend für eine zuverlässige Datenübertragung ist. Wellenfrontsensoren ermöglichen die Echtzeit-Erkennung und -Korrektur optischer Verzerrungen und unterstützen adaptive Optiken in Bodenstationen, luftgestützten Kommunikationsplattformen, Satellitenverbindungen und Verteidigungskommunikationsnetzen. Da Regierungen, Raumfahrtagenturen und kommerzielle Betreiber in optische Kommunikationsinfrastrukturen mit hoher Bandbreite investieren, wird ein Anstieg der Nachfrage nach schnellen und präzisen Wellenfrontsensorlösungen erwartet. Anbieter, die kompakte, latenzarme und energieeffiziente Sensormodule entwickeln, können diese Chance nutzen, indem sie die strengen Leistungsanforderungen in Bezug auf Signalintegrität, Kommunikationszuverlässigkeit und Systemreaktionsfähigkeit erfüllen. Die zunehmende Integration mit adaptiven Optikplattformen und fortschrittlicher Steuerungssoftware dürfte die Akzeptanz in Kommunikationsanwendungen weiter steigern.
Erweiterung der klinischen und Forschungsbildgebung
Die biomedizinische Bildgebung bietet ein bedeutendes langfristiges Potenzial, da Wellenfrontkorrekturtechnologien die Visualisierung von Netzhautstrukturen, Zellaktivität und biologischen Gewebeproben erheblich verbessern können. Krankenhäuser, Augenkliniken, Forschungsinstitute und Life-Science-Labore setzen zunehmend auf fortschrittliche Bildgebungssysteme, um die diagnostische Genauigkeit und die Forschungsergebnisse zu optimieren. Wellenfrontsensoren unterstützen Anwendungen von der Netzhautbildgebung und refraktiven Diagnostik bis hin zur hochauflösenden Mikroskopie und optischen Kohärenztomographie. Steigende Forschungsgelder im Gesundheitswesen, der Ausbau der augenärztlichen Infrastruktur und die wachsende Nachfrage nach Präzisionsdiagnostik schaffen günstige Bedingungen für die Marktentwicklung. Anbieter können ihre Position stärken, indem sie benutzerfreundliche Sensoren, fortschrittliche Softwareplattformen, automatisierte Kalibrierungsfunktionen und die nahtlose Integration in Mikroskopie- und ophthalmologische Geräte anbieten. Partnerschaften mit Herstellern medizinischer Geräte und Forschungseinrichtungen können die Markteinführung weiter beschleunigen und die kommerziellen Möglichkeiten im Bereich der biomedizinischen Bildgebung erweitern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -