
Mercado de tratamiento de leucemia linfoide aguda: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos del tratamiento de la leucemia linfoide aguda (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (células B, células T); terapia (quimioterapia, radioterapia, trasplante de médula ósea, terapia dirigida, inmunoterapia); canal de distribución (farmacias hospitalarias, farmacias minoristas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016372
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 30, 2026


Tamaño del mercado en 2025
15.280 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
31.510 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,38 %
Índice de crecimiento
Mercado potencial
210.110 millones de dólares estadounidenses
(2026-2034)
El mercado de tratamientos para la leucemia linfoide aguda alcanzó los 3910 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 8600 millones de dólares estadounidenses en 2034, lo que representa una tasa de crecimiento anual compuesta (CAGR) del 8,38 % durante el período 2026-2034. Este crecimiento del mercado se atribuye a la creciente popularidad de las terapias dirigidas, las inmunoterapias y los métodos de diagnóstico más avanzados para el tratamiento personalizado de los pacientes con leucemia linfoide aguda.
América del Norte contribuirá significativamente a este mercado regional gracias a su sólida infraestructura oncológica, su capacidad de investigación y la disponibilidad de fármacos avanzados para el tratamiento de la leucemia. El tamaño del mercado en América del Norte estará impulsado por la creciente inversión en medicina de precisión, una estructura de reembolso favorable y una mayor adopción de terapias dirigidas, registrando una tasa de crecimiento anual compuesta (TCAC) del 9 al 11 % durante el período 2026-2034.
Evaluación y perspectivas del mercado de tratamientos para la leucemia linfoide aguda
- América del Norte ocupa una posición de liderazgo con una participación estimada del 38-42% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 9% y el 11% entre 2026 y 2034, impulsada por los centros oncológicos avanzados y la innovación en los tratamientos.
- Estados Unidos aportará aproximadamente entre el 30 % y el 34 % de la cuota de mercado en 2025 y se espera que su participación crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 9 % y el 11 % durante el período 2026-2034, gracias a la intensa actividad de los ensayos clínicos y al acceso a la atención médica.
- Europa representará entre el 28 % y el 32 % del mercado en 2025 y se estima que registrará una tasa de crecimiento anual compuesta (CAGR) de entre el 8 % y el 10 % hasta 2034, con Alemania, el Reino Unido, Francia, Italia y España impulsando la adopción regional.
- La región de Asia-Pacífico representará una cuota de mercado del 18-22% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 11% y el 13% durante el periodo 2026-2034, liderada por China, Japón, Corea del Sur e India.
- Se prevé que el segmento más grande de la clase de fármacos mantenga una cuota de mercado del 55-60% en 2025, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) de entre el 10% y el 12% debido a la adopción terapéutica específica.
- El segmento de alto crecimiento de los inhibidores de la tirosina quinasa representa una cuota de mercado del 20-25% en 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (CAGR) de entre el 12% y el 14% hasta 2034.
- Empresas clave analizadas en detalle: Johnson & Johnson Private Limited, Pfizer Inc, Abbott, AstraZeneca, Bayer, Celgene Corporation, Ambit Biosciences Corporation, Cyclacel Pharmaceuticals Inc, Novartis AG, Sanofi.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha experimentado importantes avances en terapia, pasando del uso tradicional de quimioterapia a fármacos y combinaciones con mayor especificidad molecular. Los avances en genómica, identificación de biomarcadores y descubrimiento de fármacos han influido en las opciones de tratamiento. Las organizaciones sanitarias se centran cada vez más en terapias que mejoran las tasas de respuesta y minimizan los efectos adversos. El uso de inhibidores de quinasas y fármacos específicos para cada vía de señalización ha ampliado el panorama terapéutico para adaptarse a la heterogeneidad de la enfermedad y a las necesidades de cada paciente. La tecnología de fabricación avanzada y los sistemas de cumplimiento normativo han contribuido al desarrollo de la capacidad de producción de fármacos oncológicos complejos.
El desarrollo futuro probablemente estará impulsado por mayores inversiones en mercados emergentes de atención médica, el apoyo de los organismos reguladores a fármacos oncológicos innovadores y la expansión de los programas de ensayos clínicos. Las iniciativas de salud pública y privada destinadas a mejorar el acceso a los servicios de atención oncológica influirán en las tendencias de adopción. La cooperación entre organizaciones biotecnológicas y compañías farmacéuticas puede acelerar el desarrollo de nuevos fármacos, especialmente en terapias dirigidas y personalizadas.
Alcance del informe de mercado sobre el tratamiento de la leucemia linfoblástica aguda
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 15.280 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 31.510 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,38% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tratamientos para la leucemia linfoide aguda
Entre los factores que contribuyen al crecimiento del mercado de tratamiento de la leucemia linfoide aguda se incluyen la creciente prevalencia de casos de leucemia, la mejora en el diagnóstico de la enfermedad y la mayor necesidad de soluciones terapéuticas que ofrezcan mejores resultados para los pacientes. Algunos de los actores clave en este mercado son las empresas farmacéuticas, los institutos de investigación, las organizaciones sanitarias, los organismos reguladores y las farmacias especializadas. Las tecnologías de diagnóstico molecular permiten a los médicos detectar marcadores de la enfermedad que facilitan el tratamiento personalizado de los pacientes. Los factores de oferta incluyen la inversión en investigación, las aprobaciones regulatorias y la producción de soluciones oncológicas avanzadas. La creciente colaboración entre universidades y empresas farmacéuticas está impulsando la innovación y facilitando un mayor acceso a nuevas terapias.
Los proveedores de atención médica promueven la oncología basada en el valor, lo que fomenta la adopción de tratamientos que ofrecen beneficios clínicos. La cadena de suministro está compuesta por empresas farmacéuticas, proveedores de principios activos, distribuidores, hospitales y centros de tratamiento especializados. Las diferencias regionales en el gasto sanitario, los métodos de reembolso y la disponibilidad de tratamientos siguen influyendo en el crecimiento del mercado. Este se beneficia de las crecientes iniciativas de concienciación y los servicios de derivación, que contribuyen a intervenciones más tempranas. Se prevé que la investigación sobre mecanismos y terapias combinadas impulse el crecimiento durante el periodo de pronóstico.
El análisis del mercado de tratamiento de la leucemia linfoide aguda ofrece información sobre la creciente competencia entre las empresas farmacéuticas que desarrollan soluciones oncológicas innovadoras. Entre las principales empresas del sector se encuentran Johnson & Johnson Private Limited, Pfizer Inc., Abbott, AstraZeneca, Bayer, Celgene Corporation, Ambit Biosciences Corporation, Cyclacel Pharmaceuticals Inc., Novartis AG y Sanofi. El posicionamiento competitivo se determina por la solidez de la cartera de productos en desarrollo, las tasas de aprobación, los datos clínicos y la capacidad de comercialización a nivel mundial.
La tendencia de inversión en el mercado se centra en expandir la plataforma de terapia dirigida, facilitando el acceso de los pacientes a los tratamientos y desarrollando la próxima generación de fármacos. Las compañías farmacéuticas tienden a concentrarse en la colaboración, la concesión de licencias y la realización de investigaciones conjuntas para fomentar la innovación. El posicionamiento estratégico depende cada vez más de la capacidad de ofrecer opciones de tratamiento diferenciadas para cada característica molecular específica de la leucemia.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tratamientos para la leucemia linfoide aguda: Perspectivas estratégicas
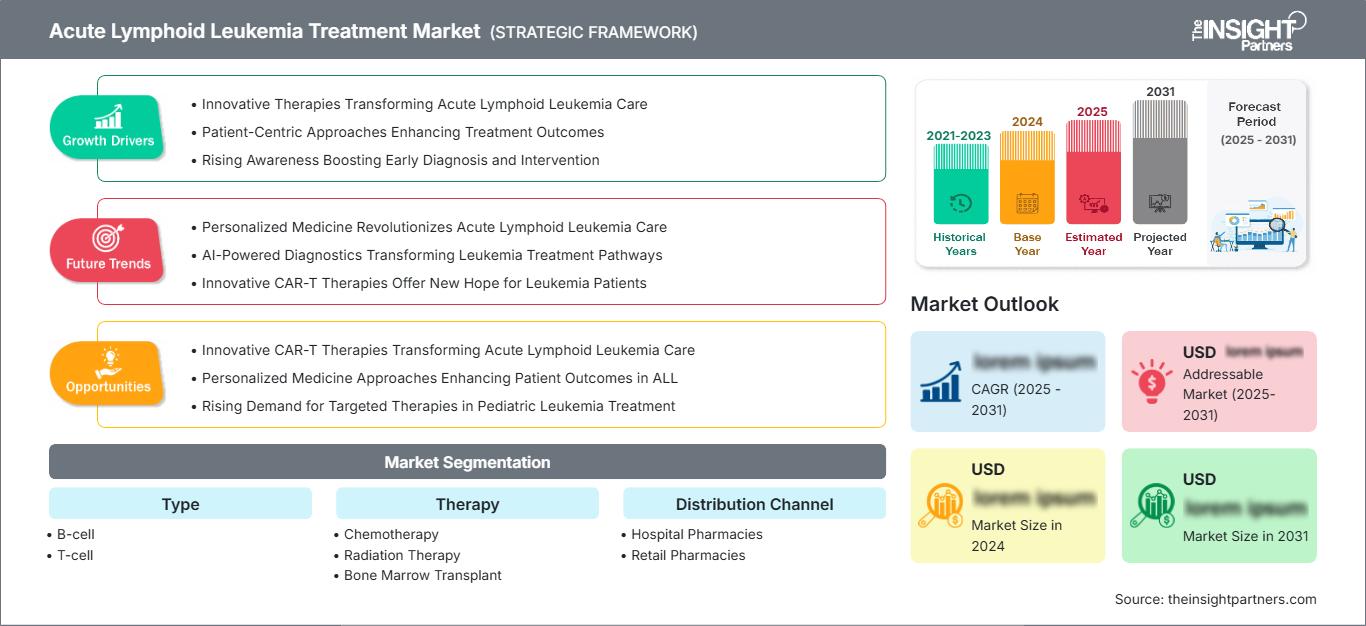
Perspectivas regionales
Mercado norteamericano de tratamientos para la leucemia linfoide aguda
América del Norte representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9 % al 11 % entre 2026 y 2034. Esta cuota de mercado se debe a una infraestructura oncológica bien desarrollada, sólidas redes de investigación y la amplia disponibilidad de tratamientos innovadores para la leucemia en la región. Estados Unidos es el principal contribuyente al mercado gracias a su fuerte actividad farmacéutica y a sus eficientes sistemas de reembolso.
El panorama regional se caracteriza por la creciente aceptación de fármacos dirigidos, herramientas de diagnóstico y ensayos clínicos. Los centros de investigación médica y los hospitales especializados seguirán impulsando las innovaciones en los tratamientos. El crecimiento de la cuota de mercado del tratamiento de la leucemia linfoide aguda en Norteamérica se verá impulsado por las innovaciones en las plataformas de medicina personalizada y la creciente demanda de tratamientos eficaces.
Mercado estadounidense de tratamientos para la leucemia linfoide aguda
En 2025, Estados Unidos representaría aproximadamente entre el 30 % y el 34 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 9 % y el 11 % hasta 2034. El país mantiene su liderazgo gracias a sus avanzadas instalaciones oncológicas, una sólida infraestructura para ensayos clínicos y la amplia disponibilidad de centros de tratamiento especializados.
En la región existen varias importantes empresas farmacéuticas con amplias instalaciones para el desarrollo y la comercialización de medicamentos. El diagnóstico molecular y los fármacos dirigidos se consideran cada vez más en la toma de decisiones médicas. La presencia de destacados proveedores de servicios sanitarios, organizaciones de investigación y regulaciones favorece el crecimiento del mercado. Se prevé que las inversiones en el tratamiento de la leucemia impulsen la posición del mercado durante el período de pronóstico.
Mercado europeo de tratamientos para la leucemia linfoide aguda
El segmento europeo tenía una cuota de mercado estimada del 28-32% en 2025, y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8% y el 10% durante el período de previsión de 2026-2034. Alemania ocupa una posición clave en términos de contribuciones debido a sus sólidas infraestructuras sanitarias, sus capacidades de investigación oncológica de alta calidad y su amplio acceso a centros especializados para el tratamiento.
El segmento del Reino Unido se beneficia de las vías de atención oncológica, las instalaciones de investigación clínica y el creciente uso de terapias dirigidas. Alemania muestra una mayor demanda de tratamiento gracias a sus hospitales de alta calidad e institutos de investigación académica. Francia, Italia y España contribuyen mediante la mejora de sus servicios oncológicos, un sistema sanitario sólido respaldado por el gobierno y una mayor disponibilidad de tratamientos modernos contra la leucemia.
Mercado de tratamiento de la leucemia linfoblástica aguda en la región Asia-Pacífico
La región de Asia-Pacífico representó aproximadamente entre el 18 % y el 22 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 11 % y el 13 % durante el período 2026-2034. China lidera la expansión regional debido al aumento de las inversiones en atención médica, la creciente concienciación sobre la oncología y la mejora de la infraestructura de diagnóstico.
Japón, Corea del Sur, India y Australia están impulsando la adopción de terapias avanzadas mediante la modernización de la atención médica, la investigación clínica y un mejor acceso a medicamentos de vanguardia. Las iniciativas gubernamentales que apoyan la mejora de la atención oncológica y las capacidades de fabricación farmacéutica están influyendo en el crecimiento regional. Se espera que la expansión de hospitales especializados y la creciente disponibilidad de terapias dirigidas impulsen el desarrollo futuro del mercado en la región de Asia-Pacífico.
Mercado de tratamientos para la leucemia linfoblástica aguda en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto (CAGR) de entre el 7 % y el 9 % durante el periodo 2026-2034. Arabia Saudita representa un importante contribuyente regional gracias a las inversiones en atención médica y la expansión de los servicios oncológicos especializados. Los Emiratos Árabes Unidos y Sudáfrica también están mejorando el acceso al tratamiento.
El crecimiento en la región se ve impulsado por el desarrollo de infraestructuras sanitarias, el aumento de los programas de concienciación sobre el cáncer y las inversiones en centros médicos especializados. Arabia Saudita y los Emiratos Árabes Unidos están ampliando sus capacidades de tratamiento avanzado, mientras que Sudáfrica contribuye a través de redes sanitarias consolidadas. El resto de la región de Oriente Medio y África sigue experimentando una mejora gradual gracias a las iniciativas de salud pública y a la mayor disponibilidad de medicamentos oncológicos.
Análisis de segmentación
Clase de fármaco
Se estima que el segmento de Clases de Fármacos crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10-12% durante el período 2026-2034. El alcance del mercado de tratamiento de la leucemia linfoide aguda dentro de este segmento se ve influenciado por la creciente adopción de medicamentos dirigidos, una mejor comprensión molecular y la demanda de terapias que proporcionen una mayor precisión en el tratamiento. Los desarrolladores de fármacos se centran en mecanismos innovadores que abordan vías específicas de la leucemia, al tiempo que apoyan enfoques de atención personalizada.
- Los inhibidores de la tirosina quinasa mantienen una importancia estratégica debido a su papel en los tratamientos dirigidos a subtipos específicos de leucemia. Estas terapias se incorporan cada vez más a los protocolos de tratamiento en los que el perfil molecular identifica marcadores genéticos relevantes.
- Los inhibidores de la vía Hedgehog representan una categoría terapéutica emergente respaldada por la investigación en curso sobre la regulación de esta vía y los mecanismos de crecimiento de las células cancerosas. Su desarrollo refleja el interés constante en ampliar las opciones de tratamiento.
- Los inhibidores de la topoisomerasa 2 siguen siendo importantes en las estrategias de tratamiento oncológico debido a su uso clínico establecido y a su capacidad para interferir en los procesos de replicación de las células cancerosas.
- Otras alternativas incluyen enfoques terapéuticos adicionales que contribuyen a la diversidad de tratamientos mediante estrategias combinadas, medicamentos de apoyo y soluciones basadas en la investigación en constante evolución.
Uso final
Se prevé que el segmento de uso final registre una tasa de crecimiento anual compuesta (TCAC) de entre el 9 % y el 11 % entre 2026 y 2034. Los hospitales siguen siendo el principal entorno de tratamiento gracias a sus departamentos de oncología especializados, sus instalaciones de infusión y el acceso a equipos de atención multidisciplinarios. Las clínicas también están cobrando importancia gracias a los modelos de tratamiento ambulatorio y a la mejora de sus capacidades de monitorización de pacientes.
- El hospital sigue siendo el entorno de uso final predominante porque el tratamiento de la leucemia aguda a menudo requiere supervisión especializada, diagnósticos avanzados y servicios oncológicos coordinados.
- La adopción de clínicas está aumentando debido a la expansión de los modelos de atención ambulatoria, la mejora de los sistemas de monitorización del tratamiento y la demanda de una gestión de seguimiento más cómoda.
- Otros aspectos incluyen entornos sanitarios adicionales que apoyan la gestión del paciente mediante servicios especializados, coordinación del tratamiento y programas de cuidados de apoyo.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Hospital |
Alto |
Centros Oncológicos |
Maduro |
|
Clínica |
Medio |
Atención ambulatoria |
Escalada |
|
Otros |
Bajo |
Servicios de apoyo |
Emergente |
Factores que impulsan el crecimiento del mercado de tratamientos para la leucemia linfoide aguda y análisis de su impacto
Creciente adopción de enfoques de oncología de precisión
El uso cada vez mayor de la oncología de precisión está transformando las decisiones terapéuticas al permitir a los médicos identificar características moleculares asociadas con la progresión de la leucemia. Las capacidades diagnósticas avanzadas permiten a los profesionales sanitarios seleccionar terapias basadas en perfiles de enfermedad específicos de cada paciente. Este cambio está mejorando la planificación del tratamiento e incentivando a las compañías farmacéuticas a invertir en el desarrollo de fármacos dirigidos. La creciente disponibilidad de plataformas de pruebas genómicas está impulsando una mayor adopción clínica en sistemas sanitarios desarrollados y emergentes. El impacto se manifiesta en una mejor selección de terapias, líneas de investigación más sólidas y una mayor demanda de soluciones terapéuticas innovadoras. Las organizaciones sanitarias están destinando mayores recursos a modelos de atención oncológica personalizada, lo que se prevé que influya en los patrones de adopción de tratamientos futuros.
Expansión de la investigación oncológica y los ensayos clínicos.
El aumento de la actividad de investigación clínica está contribuyendo al desarrollo de nuevos enfoques terapéuticos y terapias combinadas. Las compañías farmacéuticas y las instituciones de investigación realizan ensayos centrados en mejorar las tasas de respuesta, reducir los efectos adversos e identificar nuevas dianas terapéuticas. La creciente colaboración entre centros académicos y participantes de la industria está acelerando la innovación en el tratamiento de la leucemia. La expansión de los ensayos clínicos es particularmente importante para evaluar las nuevas clases de fármacos y mejorar la comprensión de los mecanismos de la enfermedad. Estas actividades crean oportunidades para una mayor disponibilidad de tratamientos y fomentan la inversión en proyectos oncológicos en desarrollo. A medida que las vías regulatorias se estructuran más, los desarrolladores se centran cada vez más en terapias respaldadas por sólida evidencia clínica y beneficios medibles para el paciente.
Mejorar el acceso a infraestructura sanitaria avanzada
La expansión de las instalaciones sanitarias especializadas está mejorando el acceso a los servicios avanzados de diagnóstico y tratamiento de la leucemia. Las economías emergentes están invirtiendo en centros oncológicos, laboratorios de diagnóstico y profesionales sanitarios capacitados para satisfacer la creciente demanda de atención oncológica. Una mejor infraestructura permite un diagnóstico oportuno, un seguimiento más eficaz del tratamiento y una mayor disponibilidad de medicamentos avanzados. Los gobiernos y las organizaciones sanitarias están priorizando los programas de gestión del cáncer y apoyando redes de tratamiento más sólidas. Este desarrollo de la infraestructura es especialmente influyente en regiones donde las limitaciones de acceso habían restringido anteriormente la adopción de terapias avanzadas. Se espera que las continuas mejoras en los sistemas de prestación de atención sanitaria impulsen el crecimiento del mercado al permitir que más pacientes reciban atención especializada para la leucemia.
Tendencias futuras del mercado de tratamientos para la leucemia linfoide aguda
Integración de estrategias de tratamiento molecular de última generación
Las tendencias del mercado de tratamientos para la leucemia linfoide aguda están cada vez más influenciadas por las estrategias de tratamiento molecular de última generación, centradas en mecanismos de la enfermedad altamente específicos. Se prevé que el desarrollo futuro haga hincapié en terapias diseñadas en torno a perfiles genéticos, la identificación de biomarcadores y vías de tratamiento personalizadas. Es probable que las compañías farmacéuticas amplíen la investigación hacia enfoques combinados que mejoren la eficacia terapéutica sin comprometer la seguridad. La integración del análisis asistido por inteligencia artificial y los diagnósticos avanzados podría respaldar aún más la selección del tratamiento. Se espera que estos avances transformen los modelos de atención oncológica, permitiendo intervenciones más precisas y mejorando los procesos de toma de decisiones clínicas en los sistemas de salud de todo el mundo.
Crecimiento de los modelos de tratamiento centrados en el paciente
Se prevé que los modelos de tratamiento centrados en el paciente cobren mayor importancia a medida que los profesionales sanitarios se enfoquen en mejorar la experiencia y los resultados del tratamiento. Los enfoques futuros podrían hacer hincapié en la atención coordinada, las herramientas de monitorización digital y los sistemas de apoyo personalizados a lo largo del proceso terapéutico. Es probable que los hospitales y las clínicas adopten plataformas integradas que mejoren la comunicación entre pacientes y profesionales sanitarios. Estos modelos pueden aumentar la adherencia al tratamiento, facilitar la monitorización continua y optimizar la gestión de terapias complejas para la leucemia. Un mayor énfasis en la calidad de vida influirá en las estrategias de tratamiento y animará a los sistemas sanitarios a evaluar las terapias más allá de las medidas clínicas tradicionales.
Oportunidades de mercado para el tratamiento de la leucemia linfoide aguda
Expansión hacia mercados emergentes de atención médica
Las previsiones del mercado de tratamientos para la leucemia linfoblástica aguda indican oportunidades en regiones emergentes donde la modernización de la atención médica y las iniciativas de concientización sobre el cáncer están mejorando el acceso al tratamiento. Los inversores y las compañías farmacéuticas pueden explorar alianzas con proveedores de atención médica locales para fortalecer las redes de distribución y las capacidades de tratamiento especializado. Las estrategias de expansión pueden incluir la fabricación local, programas de capacitación y colaboraciones con centros oncológicos regionales. Los países que mejoran su infraestructura sanitaria presentan oportunidades para una mayor adopción de terapias avanzadas contra la leucemia. La inversión estratégica en estos mercados puede impulsar el crecimiento a largo plazo, al tiempo que aborda las necesidades médicas no satisfechas mediante una mayor disponibilidad de tratamientos especializados.
Desarrollo de terapias combinadas innovadoras
Las oportunidades de inversión en terapias combinadas, que integran diferentes mecanismos para mejorar los resultados del tratamiento, están en aumento. Las compañías farmacéuticas pueden fortalecer su posición competitiva desarrollando terapias que aborden los desafíos de la resistencia y mejoren la respuesta del paciente. Las colaboraciones en investigación, los acuerdos de licencia y la diversificación de la cartera de productos siguen siendo estrategias importantes para impulsar soluciones innovadoras. El desarrollo de terapias combinadas puede generar oportunidades para diferentes grupos de pacientes al respaldar enfoques de tratamiento más personalizados. Las organizaciones centradas en la validación clínica y los procesos de aprobación regulatoria están en posición de contribuir a futuros avances en el tratamiento de la leucemia. Este ámbito sigue representando una importante oportunidad para el crecimiento impulsado por la innovación.
Novedades recientes
- Marzo de 2026: Novartis continuó impulsando su cartera de productos oncológicos mediante actividades de investigación centradas en terapias dirigidas contra el cáncer y plataformas de medicina de precisión. La estrategia de desarrollo actual de la compañía incluye la expansión de enfoques de tratamiento innovadores para neoplasias hematológicas a través de programas de investigación clínica y colaboraciones diseñadas para abordar las necesidades cambiantes de los pacientes con leucemia.
- Enero de 2026: Pfizer informó sobre la continuidad de su inversión en programas de investigación oncológica, incluyendo iniciativas de desarrollo centradas en terapias dirigidas y enfoques de tratamiento avanzados para cánceres de la sangre. La estrategia oncológica de la compañía hace hincapié en la innovación científica, las capacidades de desarrollo clínico y la ampliación del acceso a terapias para afecciones hematológicas complejas a través de redes sanitarias globales.
- Septiembre de 2025: Johnson & Johnson continuó fortaleciendo su cartera de productos oncológicos mediante actividades de investigación y desarrollo centradas en la medicina de precisión y soluciones innovadoras para el tratamiento del cáncer. La compañía mantiene sus esfuerzos para impulsar terapias contra los cánceres hematológicos a través de programas clínicos, colaboraciones científicas y alianzas globales en el sector de la salud.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -