
Mercado de servidores de aplicaciones: tamaño, cuota de mercado y previsiones 2031
Tamaño y pronósticos del mercado de servidores de aplicaciones (2021–2031), participación global y regional, tendencias y análisis de oportunidades de crecimiento, cobertura del informe: por tipo (Java, Microsoft Windows, otros); Modelo de implementación (local, en la nube) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central)
- Estado : Datos publicados
- Código de informe : TIPTE00002633
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
25.630 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
78.210 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
13,2 %
Índice de crecimiento
Mercado potencial
451.070 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de servidores de aplicaciones crezca de 25.630 millones de dólares en 2025 a 78.210 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 13,2 % durante el período 2026-2034. Este crecimiento se ve impulsado por la modernización de las infraestructuras de aplicaciones empresariales, la creciente demanda de entornos de ejecución seguros y el uso cada vez mayor de middleware de aplicaciones para dar soporte a cargas de trabajo nativas de la nube, basadas en API y con un alto volumen de transacciones en los sectores de finanzas, telecomunicaciones, manufactura, atención médica y sector público.
En Norteamérica, se prevé que el mercado de servidores de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 12,4 % y el 13,0 % durante el periodo 2026-2034. La demanda se sustenta en las amplias bases instaladas de Java empresarial, el middleware basado en Microsoft, los servicios digitales regulados y los patrones de implementación híbrida. Las organizaciones estadounidenses están priorizando la consolidación del entorno de ejecución, la orquestación de contenedores, la aplicación automatizada de parches y la portabilidad de cargas de trabajo, a medida que los programas de modernización de aplicaciones avanzan desde la migración piloto hasta la racionalización de plataformas a escala empresarial.
Análisis y perspectivas del mercado de servidores de aplicaciones
- América del Norte representó entre el 33 % y el 36 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 12,4 % y el 13,0 % durante el período 2026-2034, impulsada por la migración a la nube, las cargas de trabajo reguladas y las actualizaciones del software intermedio empresarial.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 12,6 % y el 13,2 % durante el período 2026-2034, impulsado por los servicios financieros, la atención médica y las plataformas de software.
- Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 11,5 % y el 12,1 % durante el período 2026-2034, con Alemania, el Reino Unido y Francia a la cabeza de la modernización digital regulada.
- La región de Asia-Pacífico acaparó entre el 26 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 14,0 % y el 14,8 % durante el período 2026-2034, impulsada por China, India, Japón, Corea del Sur y Australia.
- Segmento más grande : Java representó entre el 63 % y el 67 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 12,8 % y el 13,5 % durante el período 2026-2034 debido a la persistencia de las aplicaciones empresariales.
- Segmento de alto crecimiento : La nube representó entre el 41 % y el 45 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 15,0 % y el 16,2 % durante el período 2026-2034 a medida que se escalen los entornos de ejecución gestionados por la plataforma.
- Empresas clave analizadas en detalle : Microsoft Corporation, IBM Corporation, Cisco Systems, Inc., Red Hat, Inc., SAP SE, Adobe Inc., Oracle Corporation, NEC Corporation, Fujitsu Limited y Pegasystems Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El middleware empresarial ha evolucionado desde la gestión monolítica en tiempo de ejecución hasta una plataforma basada en políticas con soporte para contenedores, microservicios, flujos de trabajo DevOps y acceso seguro a API. Las empresas de software están rediseñando sus sistemas de servidor tradicionales para Kubernetes, la aplicación automatizada de parches, la observabilidad y la gestión de identidades. La dinámica de producción se centra cada vez menos en las licencias y más en la gestión del ciclo de vida, la asistencia para la migración, la seguridad en tiempo de ejecución y la resiliencia en un contexto de nube híbrida y entorno privado.
La demanda futura estará impulsada por el rápido crecimiento de las regiones en la nube, la transformación digital gubernamental, la transformación bancaria y la orquestación de cargas de trabajo en telecomunicaciones. Las presiones regulatorias en materia de soberanía de datos, resiliencia operativa y seguridad de la cadena de suministro de software están obligando a las organizaciones a estandarizar sus prácticas de implementación. Las economías emergentes están adoptando plataformas de ejecución gestionadas debido al aumento de aplicaciones, mientras que las economías consolidadas se centran en reducir la deuda técnica asociada al middleware obsoleto que se ejecuta en entornos Java, Windows Server y ERP.
Alcance del informe de mercado de servidores de aplicaciones
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 25.630 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 78.210 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 13,2% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de servidores de aplicaciones
El crecimiento de la demanda en el mercado de servidores de aplicaciones está ligado a la presión empresarial por modernizar las aplicaciones críticas sin tener que reescribir todas las cargas de trabajo. Bancos, aseguradoras, comercios minoristas, empresas de logística y gobiernos han mantenido en funcionamiento sistemas que gestionan numerosas transacciones y que requieren agrupación en clústeres, gestión de sesiones, seguridad e integración de bases de datos e identidades. Con la adopción de API, flujos de eventos y flujos de trabajo basados en IA, se necesitan plataformas de ejecución que gestionen tanto la estabilidad de los sistemas heredados como el rendimiento de las aplicaciones distribuidas.
El ecosistema está compuesto por proveedores de software, proveedores de computación en la nube, integradores de sistemas, proveedores de plataformas de computación en contenedores, especialistas en ciberseguridad y proveedores de servicios gestionados. La dinámica de la oferta se orienta hacia las suscripciones, las distribuciones con soporte de código abierto, los créditos en la nube y los acuerdos de ingeniería de plataformas. Esto impulsa a los compradores a considerar el costo total de propiedad, que abarca la velocidad de lanzamiento de parches, la garantía de disponibilidad, las herramientas de cumplimiento y la eficiencia de los desarrolladores, y no solo el costo de la licencia del servidor.
El análisis del mercado de servidores de aplicaciones muestra una estructura competitiva dividida entre el middleware empresarial consolidado y la entrega de entornos de ejecución nativos de la nube. Oracle Corporation e IBM Corporation siguen ejerciendo influencia sobre los principales ecosistemas Java, mientras que Red Hat, Inc. se beneficia de los esfuerzos de modernización asociados con OpenShift. Microsoft Corporation domina las cargas de trabajo basadas en Windows y Azure, SAP SE mantiene su influencia sobre los sistemas empresariales y Adobe Inc. proporciona modernización y seguridad para las cargas de trabajo de ColdFusion.
La estrategia de posicionamiento estará cada vez más impulsada por las rutas de migración, el empaquetado de contenedores, la longevidad de Java y las operaciones gestionadas. Cisco Systems, Inc., NEC Corporation, Fujitsu Limited y Pegasystems Inc. contribuyen a este esfuerzo a través de la infraestructura empresarial, la integración de sistemas regionales, la entrega de aplicaciones y la automatización de procesos. Se están realizando inversiones en observabilidad, endurecimiento del entorno de ejecución, gestión automatizada de dependencias y consolas de gestión híbridas que minimizan el tiempo de inactividad de las aplicaciones durante la modernización.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
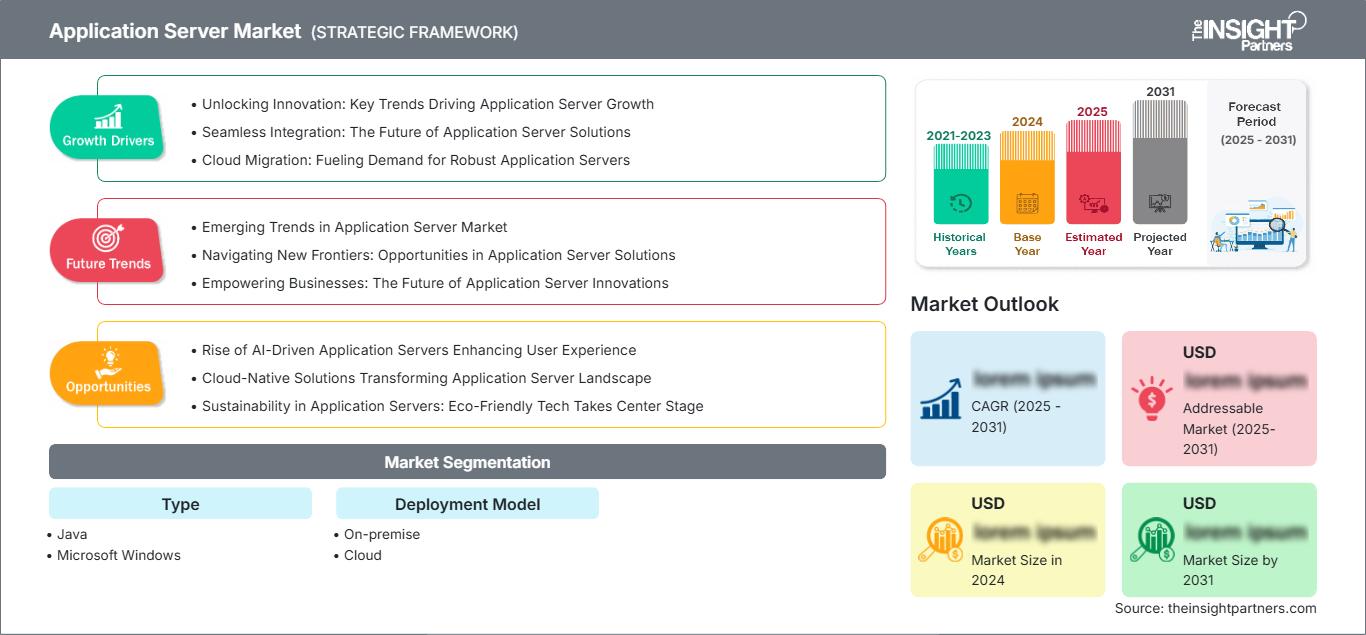
Mercado de servidores de aplicaciones: Perspectivas estratégicas
Perspectivas regionales
Mercado de servidores de aplicaciones de Norteamérica
América del Norte representó entre el 33 % y el 36 % de los ingresos globales en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 12,4 % y el 13,0 % durante el período 2026-2034. La cuota de mercado de servidores de aplicaciones de la región se ve impulsada por un elevado gasto en la nube, una adopción madura del software empresarial y la concentración de cargas de trabajo críticas en los sectores bancario, de seguros, sanitario, minorista y de administración pública.
Existe una tendencia a estandarizar entornos de ejecución híbridos en lugar de una sustitución completa. Las empresas han mantenido sus plataformas Java y Microsoft, que son fiables, pero las administran, escalan y protegen mediante tecnologías de nube y contenedores. Existe una gran demanda de este tipo de soluciones, especialmente en empresas que, debido a las exigencias de cumplimiento normativo, necesitan registro de eventos, actualizaciones en caliente, cifrado y una modernización controlada de los sistemas antiguos.
Mercado de servidores de aplicaciones de EE. UU.
En 2025, Estados Unidos representaba entre el 78 % y el 82 % del mercado norteamericano, y se prevé que su crecimiento anual compuesto oscile entre el 12,6 % y el 13,2 % durante el periodo 2026-2034. La sólida presencia corporativa de Microsoft Corporation, IBM Corporation, Oracle Corporation, Red Hat, Inc., Adobe Inc. y Pegasystems Inc. propicia un rico ecosistema de servicios de ingeniería, consultoría y gestión de plataformas.
Entre las principales áreas de aplicación se incluyen las plataformas de transacciones financieras, los servicios públicos para ciudadanos, la interoperabilidad en el sector sanitario, las aplicaciones de back-end de software como servicio y el comercio digital. Se observa un creciente interés en la observabilidad en tiempo de ejecución, las pasarelas API seguras, la federación de identidades y la automatización de parches. Estados Unidos también lidera la consolidación de su infraestructura de middleware mediante plantillas de implementación estándar para la nube pública, la nube privada y las implementaciones locales.
Mercado europeo de servidores de aplicaciones
Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 11,5 % y el 12,1 % durante el período 2026-2034. Alemania lidera la adopción, ya que los sectores manufacturero, automotriz, químico y de planificación de recursos empresariales (ERP) requieren entornos de ejecución de aplicaciones seguros conectados a SAP, Java y plataformas de datos industriales.
El Reino Unido presenta una alta demanda en sectores como la banca, los seguros, los servicios en línea y la adopción de la nube pública. Las organizaciones compradoras buscan resiliencia, gestión de identidades y continuidad operativa. En Alemania, la demanda se ve impulsada por la integración con la Industria 4.0, el uso de nubes privadas y la modernización controlada de las aplicaciones integradas con ERP.
La demanda en Francia, Italia y España proviene de la digitalización bancaria, la modernización de los servicios gubernamentales, la modernización de las redes de telecomunicaciones y las iniciativas regionales de computación en la nube. Los clientes europeos son relativamente cautelosos con respecto a la ubicación de las cargas de trabajo y la dependencia de un único proveedor, lo que favorece un modelo de implementación híbrido y la estandarización. Esto genera una demanda constante de servidores Java, servicios de ejecución gestionados y middleware.
Mercado de servidores de aplicaciones en APAC
La región Asia-Pacífico representó entre el 26 % y el 30 % del mercado de servidores de aplicaciones en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 14,0 % y el 14,8 % durante el periodo 2026-2034. China lidera la región en ingresos, mientras que India es el país con mayor dinamismo en la modernización empresarial. La demanda proviene de Japón, Corea del Sur y Australia, en sectores como las finanzas, las telecomunicaciones, el gobierno electrónico y las aplicaciones industriales.
La infraestructura digital con respaldo normativo, el crecimiento de las regiones en la nube y la integración de sistemas locales impulsan la adopción. Se observa una transición de entornos de ejecución gestionados y contenedores entre las empresas. El mercado, sensible a los costos, opta por plataformas Java con soporte de código abierto, mientras que los mercados regulados continúan utilizando soluciones comerciales para sus necesidades.
Mercado de servidores de aplicaciones de Oriente Medio y África
El mercado de servidores de aplicaciones de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 12,0 % y el 12,8 % durante el periodo 2026-2034, con Arabia Saudita a la cabeza de la demanda regional. Emiratos Árabes Unidos, Sudáfrica y el resto de Oriente Medio y África están adoptando servidores de aplicaciones para la administración electrónica, la banca, las plataformas de telecomunicaciones, la modernización energética y los programas nacionales de computación en la nube.
Las empresas energéticas y los organismos públicos requieren software intermedio robusto para la automatización de flujos de trabajo, la integración de datos y la seguridad de los servicios a los ciudadanos o clientes. La inversión en infraestructura de Arabia Saudita y la orientación empresarial de los Emiratos Árabes Unidos hacia la nube impulsan el crecimiento, mientras que Sudáfrica proporciona una base para la modernización de los sectores bancario y de telecomunicaciones en los mercados subsaharianos.
Análisis de segmentación
Tipo
Se prevé que el sector de software crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 12,7 % y el 13,4 % durante el periodo 2026-2034, lo que refleja la continua dependencia del middleware específico para cada lenguaje y sistema operativo. El mercado de servidores de aplicaciones sigue estando fuertemente influenciado por Java, ya que las empresas necesitan portabilidad de plataforma, control de transacciones e integración con bases de datos, mientras que los servidores basados en Microsoft Windows conservan su relevancia en organizaciones estandarizadas con los modelos de administración .NET, Windows Server y Azure.
- Java sigue siendo el subsegmento más grande, respaldado por aplicaciones empresariales, compatibilidad con Jakarta EE, sistemas bancarios, extensiones ERP y programas de modernización basados en contenedores que requieren entornos de ejecución estables y portátiles.
- Microsoft Windows está diseñado para organizaciones comprometidas con Windows Server, cargas de trabajo .NET, integración con Active Directory y operaciones vinculadas a Azure, especialmente cuando la continuidad administrativa prima sobre la necesidad de una reestructuración completa de la plataforma.
Modelo de despliegue
Se prevé que el modelo de despliegue crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 13,5 % y el 14,3 % durante el periodo 2026-2034, a medida que los compradores reequilibren el control, el coste y la agilidad. El despliegue local sigue siendo necesario para cargas de trabajo sensibles a la latencia, reguladas y heredadas, mientras que el despliegue en la nube se está expandiendo más rápidamente gracias a que la escalabilidad gestionada, la aplicación automatizada de parches y el modelo de pago por uso mejoran la eficiencia operativa.
- Las soluciones locales siguen siendo estratégicamente importantes para las industrias reguladas, las cargas de trabajo soberanas, los sistemas heredados vinculados a ERP y los entornos que requieren un control directo de la infraestructura, agrupaciones personalizadas o políticas de seguridad estrictamente reguladas.
- La computación en la nube está ganando terreno a medida que las empresas migran a plataformas de aplicaciones gestionadas, servicios de contenedores y operaciones de nube híbrida que reducen los gastos generales de administración y aceleran los ciclos de lanzamiento de aplicaciones.
Resumen de la oportunidad
|
Modelo de despliegue |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
En las instalaciones |
Medio |
Entorno de ejecución soberano |
Maduro |
|
Nube |
Alto |
Tiempo de ejecución administrado |
Escalada |
Factores de crecimiento del mercado de servidores de aplicaciones y análisis de su impacto
Modernización de aplicaciones empresariales sin reconstrucción completa
Las grandes carteras de aplicaciones empresariales constan de años de desarrollo en Java, Windows, ERP y lógica transaccional propietaria. Sustituirlo todo resulta demasiado costoso y arriesgado, por lo que las organizaciones priorizan la actualización de sus entornos de ejecución. Esto es posible gracias al servidor de aplicaciones, que conserva la lógica de negocio previamente validada, pero la optimiza mediante la contenerización, la automatización, la monitorización y la seguridad. Los efectos de esto se aprecian en las iniciativas de migración gradual, en las que una aplicación existente se traslada de su entorno de servidor físico a un entorno virtualizado y, posteriormente, a una nube privada o Kubernetes. Esto genera una necesidad constante de middleware, herramientas de migración, servicios de ejecución y operaciones híbridas compatibles.
Gestión de parches de seguridad, cumplimiento y tiempo de ejecución
La capa de ejecución de la aplicación supone un mayor riesgo para el entorno de seguridad, ya que las aplicaciones web interactúan con API de terceros, proveedores de identidad, servicios de datos y organizaciones asociadas. Para gestionar este riesgo, las empresas requieren servidores de aplicaciones que permitan parches rápidos, configuraciones seguras por defecto, evaluaciones de vulnerabilidad, cifrado, gestión de bóveda de credenciales y acceso seguro a las consolas de administración. El impacto en el mercado implica un cambio de una infraestructura de implementación simple a una gobernanza en la capa de ejecución. Los clientes suelen tener en cuenta los ciclos de mantenimiento del proveedor y los avisos de seguridad al evaluar las iniciativas de modernización. Este factor se manifiesta en los sectores bancario, sanitario, gubernamental y de telecomunicaciones.
Adopción de la nube híbrida en cargas de trabajo reguladas
La nube híbrida se está consolidando como la solución preferida para las empresas que no desean migrar todas sus aplicaciones a la nube pública, pero necesitan un ciclo de implementación más rápido y mayor escalabilidad. Los servidores de aplicaciones son fundamentales para garantizar un rendimiento uniforme en tiempo de ejecución desde los centros de datos locales, la nube privada y las nubes públicas. Las implicaciones financieras de este desarrollo incluyen una mayor inversión en integración de plataformas, orquestación de contenedores, monitorización y movilidad de cargas de trabajo. Las industrias reguladas por motivos de seguridad emplean el enfoque híbrido, manteniendo sus datos confidenciales en su propia infraestructura y ubicando los servicios de atención al cliente cerca del modelo de entrega nativa de la nube.
Tendencias futuras del mercado de servidores de aplicaciones
Operaciones en tiempo de ejecución asistidas por IA
Las operaciones asistidas por IA se convertirán en un elemento clave de las tendencias del mercado de servidores de aplicaciones, a medida que las empresas busquen un análisis más rápido de la causa raíz y una menor inactividad. Se espera que las plataformas futuras analicen registros, trazas de transacciones, desviaciones de configuración, comportamiento de la memoria y dependencias de parches antes de que los administradores intervengan. Esto transformará las operaciones de los servidores de aplicaciones, pasando de la monitorización reactiva a la corrección predictiva. Esta tendencia es especialmente relevante para entornos complejos de Java y Windows, donde pequeños errores de configuración pueden provocar grandes interrupciones del servicio. Es probable que los proveedores integren recomendaciones para el escalado, la reversión, el refuerzo de la seguridad y la optimización del rendimiento en las consolas de administración. Los compradores valorarán los sistemas que generen reducciones cuantificables en el tiempo de resolución de incidentes y en la carga de trabajo de los administradores.
Convergencia de servidores de aplicaciones e ingeniería de plataformas
Se espera que los servidores de aplicaciones se integren en plataformas internas de desarrollo más amplias que estandaricen la implementación, la aplicación de políticas, la gestión de secretos, la observabilidad y el cumplimiento normativo. Los equipos de ingeniería de plataformas empaquetarán plantillas de ejecución aprobadas para que los desarrolladores puedan lanzar aplicaciones sin configurar manualmente la infraestructura. Esta tendencia reducirá la fragmentación entre las unidades de negocio y mejorará la gobernanza en entornos híbridos. También transforma la competencia entre proveedores, ya que la integración con herramientas de CI/CD, Kubernetes, plataformas de identidad y mallas de servicios se vuelve tan importante como el rendimiento tradicional en tiempo de ejecución. Las empresas seleccionarán cada vez más tecnologías de servidores de aplicaciones que se ajusten a rutas estandarizadas, lo que permitirá una incorporación más rápida, controles de seguridad predecibles y modelos operativos consistentes en todos los equipos de aplicaciones.
Oportunidades de mercado para servidores de aplicaciones
Servicios de migración nativa en la nube para entornos Java heredados
Las infraestructuras Java heredadas representan una gran oportunidad, ya que muchas empresas buscan modernizarse sin interrumpir sus sistemas de transacciones validados. Las previsiones del mercado de servidores de aplicaciones indican que los proveedores pueden crecer ofreciendo herramientas de evaluación, scripts de migración automatizados, plantillas preparadas para contenedores y programas de actualización gestionados. La oportunidad más atractiva reside en la conversión de los dominios de servidores de aplicaciones tradicionales a entornos estandarizados de nube o Kubernetes, conservando el comportamiento de las aplicaciones. Los proveedores pueden diferenciarse mediante fábricas de migración repetibles, modelado de costes, reducción del tiempo de inactividad y refuerzo de la seguridad. Los sectores de servicios financieros, administración pública, telecomunicaciones y manufactura son objetivos importantes, ya que operan grandes cargas de trabajo Java y requieren planes de modernización estructurados.
Plataformas de ejecución gestionadas para empresas medianas
Las organizaciones medianas suelen carecer de equipos dedicados a la administración de middleware, pero aun así necesitan entornos de aplicaciones seguros y escalables. Las plataformas de ejecución gestionadas ofrecen la oportunidad de brindar capacidades de servidor de aplicaciones de nivel empresarial mediante suscripciones simplificadas, parcheo automatizado, integración de copias de seguridad y monitorización integrada. Esta oportunidad es especialmente relevante para bancos regionales, redes sanitarias, minoristas y proveedores de servicios digitales que están modernizando sus aplicaciones, pero no pueden mantener equipos de infraestructura complejos. Los proveedores pueden mejorar la adopción al ofrecer asistencia para la migración, estándares de seguridad y precios predecibles. Los socios de canal y los integradores de sistemas regionales serán fundamentales, ya que el soporte local, el conocimiento sobre cumplimiento normativo y los servicios de evaluación de cargas de trabajo pueden reducir las dificultades de adopción para las empresas más pequeñas.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -