
Mercado de conmutadores Fibre Channel: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de conmutadores Fiber Channel (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (conmutadores directores modulares, conmutadores semimodulares); sector vertical (electrónica, petroquímica, farmacéutica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00019008
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
2.880 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.310 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,58 %
Índice de crecimiento
Mercado potencial
32.640 millones de dólares estadounidenses
(2026-2034)
El mercado global de conmutadores Fiber Channel estaba valorado en 2.880 millones de dólares estadounidenses en 2025 y se espera que alcance los 4.310 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 4,58% durante el período 2026-2034.
Evaluación y perspectivas del mercado de conmutadores Fiber Channel
- América del Norte: Se estima que América del Norte tendrá una cuota de mercado del 29-33% en el mercado de conmutadores Fiber Channel en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,5% entre 2026 y 2034, impulsada por la modernización del almacenamiento empresarial, la expansión de los centros de datos y las cargas de trabajo de misión crítica.
- EE. UU.: Se estima que Estados Unidos representará entre el 78 % y el 83 % de los ingresos de Norteamérica en 2025 y que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,6 % entre 2026 y 2034, impulsado por los centros de datos a hiperescala, financieros, sanitarios y gubernamentales.
- Europa: Se estima que Europa tendrá una cuota de mercado del 23-27% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,5-5,2% entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España apoyando la modernización del almacenamiento empresarial.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 31 % y el 35 % en 2025 y experimentará un crecimiento anual compuesto del 5,8 % al 6,5 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más importante: Se estima que los conmutadores de director modulares tendrán una cuota de mercado del 52-56% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 5,4-6,0% entre 2026 y 2034, lo que refleja las implementaciones de gran tamaño.
- Segmento de alto crecimiento: Se estima que los conmutadores semimodulares tendrán una cuota de mercado del 44-48% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,7% entre 2026 y 2034, gracias a los entornos escalables de tamaño medio.
- Empresas clave analizadas en detalle: Fujitsu Limited, Lenovo Group Limited, Brocade, QLogic, Cisco Systems, Inc., Hewlett Packard Enterprise Company, International Business Machines Corporation, Huawei Technologies Co., Ltd., ATTO Technology, Inc., NEC Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de conmutadores Fiber Channel ha dejado atrás su enfoque tradicional en la conectividad SAN para centrarse en conmutadores de red altamente automatizados, capaces de ofrecer un gran ancho de banda para su uso en matrices flash y virtualización, entre otros, en un entorno empresarial cada vez más complejo. La innovación ha evolucionado desde la conmutación básica hasta la densidad de puertos, la conectividad de 64G/128G, la telemetría, la prevención y detección de congestión, la resolución automatizada de problemas y la mejora de las capacidades de seguridad. Se espera que estas mejoras tengan un impacto en la rentabilidad de las implementaciones de almacenamiento a gran escala.
Las perspectivas del mercado están impulsadas principalmente por las mejoras de infraestructura en Norteamérica, Europa y Asia-Pacífico, junto con las aplicaciones empresariales basadas en la nube. El despliegue de infraestructura de IA impulsará un mayor rendimiento de almacenamiento, mientras que las preocupaciones sobre la seguridad darán como resultado un mejor control y visibilidad del tráfico de red. Los ciclos de actualización más largos serán una ventaja para los proveedores que puedan ofrecer compatibilidad y soporte con versiones anteriores.
Alcance del informe de mercado de conmutadores de canal de fibra
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.880 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.310 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,58% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de conmutadores de canal de fibra
La demanda de infraestructura para conmutadores Fibre Channel se ve impulsada por el aumento de la capacidad de almacenamiento, las matrices totalmente flash, la virtualización, las cargas de trabajo de bases de datos, las infraestructuras de respaldo y las aplicaciones empresariales que requieren conectividad determinista. La relevancia de Fibre Channel radica en los casos en que las organizaciones valoran la latencia predecible, el aislamiento, la alta disponibilidad y las prácticas de gestión SAN tradicionales. El ecosistema está compuesto por fabricantes de conmutadores, fabricantes de almacenamiento, fabricantes de servidores, fabricantes de adaptadores HBA, fabricantes de componentes ópticos, proveedores de software, integradores de sistemas y proveedores de infraestructura gestionada.
La dinámica de la oferta se ve afectada por la producción de ASIC, la producción de transceptores ópticos, la producción de componentes de procesadores y memoria, la producción de software de conmutación y el cumplimiento de estándares. Los productos de alta gama requieren grandes inversiones en ingeniería, ya que los clientes finales esperan componentes redundantes, una configuración de puertos densa, actualizaciones sin interrupciones y un soporte extendido. Los productos semimodulares satisfacen las necesidades de las organizaciones que buscan expandir su infraestructura de forma incremental sin las grandes inversiones de capital que se requieren para adquirir directores de gran tamaño. La interoperabilidad sigue siendo importante debido a que la infraestructura SAN empresarial está compuesta por equipos de múltiples proveedores, incluidos servidores, matrices de almacenamiento, adaptadores y conmutadores.
La ventaja competitiva se concentra en la profundidad tecnológica, la base instalada, la interoperabilidad, el soporte durante todo el ciclo de vida y el software de gestión. Broadcom (antes Brocade) cuenta con una amplia cartera de productos Fibre Channel, que incluye conmutadores fijos y directores. Cisco Systems, Inc. compite con las soluciones de redes de almacenamiento y arquitecturas de centros de datos de MDS. International Business Machines Corporation produce conmutadores SAN, además de otras soluciones de almacenamiento e infraestructura.
Además, el informe del mercado de conmutadores Fiber Channel revela la creciente importancia de la gestión autónoma y la seguridad de la solución, más allá del ancho de banda. En noviembre de 2025, Broadcom anunció el lanzamiento de la nueva línea de soluciones Brocade Gen 8, que incluye Fibre Channel de 128G, inteligencia SAN integrada y capacidades de seguridad resistentes a la computación cuántica. Lenovo Group Limited anunció su conmutador DB820S Gen 8, basado en la plataforma tecnológica Brocade.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
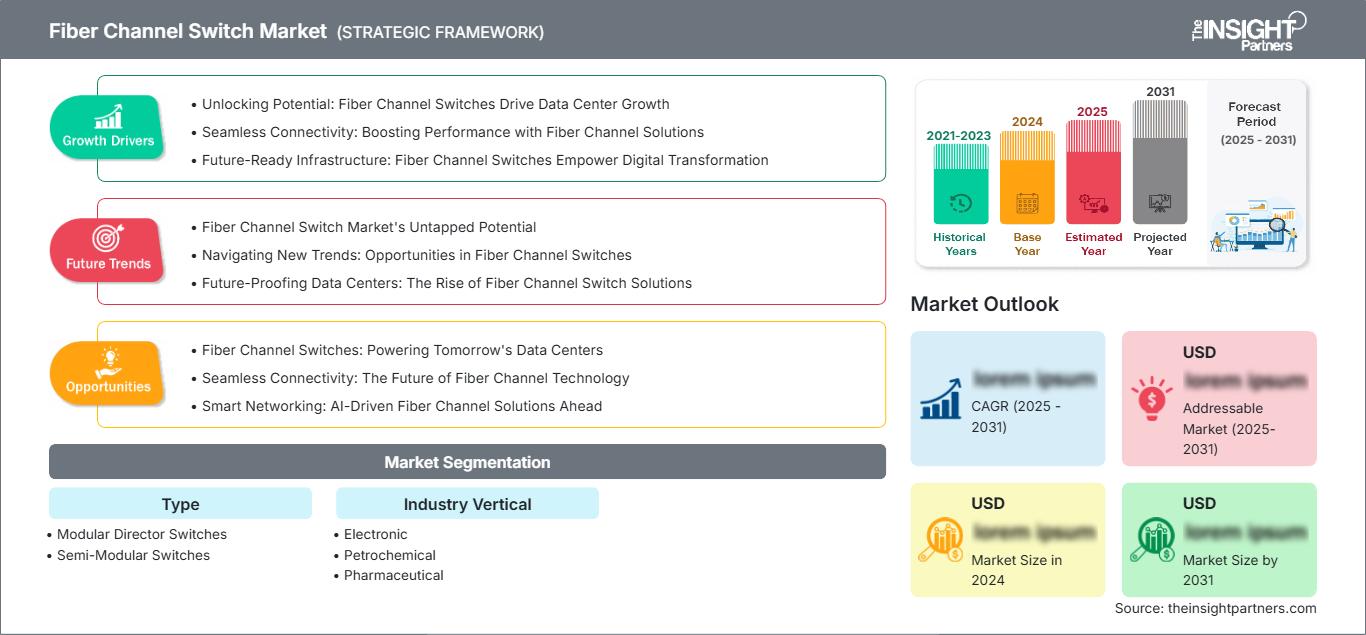
Mercado de conmutadores Fiber Channel: Perspectivas estratégicas
Perspectivas regionales
Mercado de conmutadores de canal de fibra óptica de Norteamérica
Se estima que Norteamérica representará entre el 29 % y el 33 % de los ingresos del mercado de conmutadores Fiber Channel en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,5 % hasta 2034. La región se beneficia de entornos de almacenamiento empresarial consolidados, una importante capacidad de centros de datos, infraestructura de servicios financieros, sistemas sanitarios, cargas de trabajo gubernamentales y virtualización a gran escala. Estados Unidos constituye el mercado regional dominante, mientras que Canadá contribuye a través de su infraestructura financiera, del sector público, de telecomunicaciones y de recursos informáticos.
La demanda se centra cada vez más en la modernización del almacenamiento que en la compra inicial de sistemas SAN. Las organizaciones están actualizando sus sistemas de conmutación existentes para aumentar la velocidad de enlace, el uso de unidades NVMe, la densidad de puertos y mejorar las capacidades de monitorización. La seguridad es otro factor que influye en las compras, especialmente en el caso de cargas de trabajo reguladas. Todo esto crea un gran potencial para la sustitución de equipos, ya que existen proveedores consolidados, integradores de sistemas experimentados y una amplia infraestructura existente que puede reemplazarse.
Mercado estadounidense de conmutadores de canal de fibra
Se estima que Estados Unidos representará entre el 78 % y el 83 % de los ingresos del mercado norteamericano de conmutadores de canal de fibra (Fibre Channel Switch) en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,6 %. Los grandes centros de datos empresariales, la infraestructura en la nube, las instituciones financieras, los proveedores de atención médica, las agencias gubernamentales y las empresas tecnológicas constituyen importantes focos de demanda.
Cisco Systems, Inc., Brocade, Lenovo Group Limited, International Business Machines Corporation, Hewlett Packard Enterprise Company y otros proveedores consolidados tienen una gran importancia en el ecosistema. Las tendencias actuales en aplicaciones se centran en el almacenamiento totalmente flash, la virtualización, la infraestructura de IA, la eficiencia de las bases de datos y las redes de almacenamiento ciberresistentes. Los usuarios finales también dan cada vez más importancia a la automatización, la telemetría, la interoperabilidad y las actualizaciones sin interrupciones. Por ello, el mercado estadounidense depende cada vez más de proveedores que puedan ofrecer la integración de hardware de conmutación y sistemas de almacenamiento con software de gestión y servicios profesionales. Las compras de reemplazo resultarán más cruciales que las compras desde cero debido a la renovación tecnológica de las infraestructuras SAN existentes.
Mercado europeo de conmutadores de canal de fibra
Se estima que Europa tendrá una cuota de mercado del 23-27% en el mercado de conmutadores Fiber Channel en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,5-5,2%. Alemania es el país líder, seguido del Reino Unido, Francia, Italia y España, con una demanda concentrada en grandes empresas e industrias reguladas.
El Reino Unido cuenta con regulaciones estrictas en los ámbitos de los servicios financieros, el gobierno, las telecomunicaciones, la sanidad y la infraestructura informática. La demanda procedente de Alemania está impulsada por la industria, la automoción, las empresas de ingeniería y los grandes centros de datos corporativos. De Francia proviene la demanda de los sectores aeroespacial, de defensa, bancario y de infraestructura informática del sector público, mientras que la demanda de Italia y España proviene de la fabricación, los servicios financieros, las telecomunicaciones y la modernización de la infraestructura empresarial. Los compradores europeos se centran ahora más en la seguridad de los datos, la continuidad del negocio, la eficiencia energética y la seguridad en la gestión de la infraestructura. Alemania seguirá siendo el país líder gracias a su fortaleza industrial y a sus implementaciones de TI empresariales.
Mercado de conmutadores Fiber Channel de APAC
Se estima que la región Asia-Pacífico (APAC) representará entre el 31 % y el 35 % de los ingresos del mercado de conmutadores de canal de fibra (Fibre Channel Switch) en 2025, con una tasa de crecimiento anual compuesta (CAGR) proyectada de entre el 5,8 % y el 6,5 %. China lidera la demanda regional, seguida de Japón, Corea del Sur, India y Australia. Los centros de datos empresariales, la infraestructura en la nube, la fabricación de semiconductores, los servicios financieros y las telecomunicaciones constituyen aplicaciones clave.
China se beneficia de una inversión a gran escala en infraestructura digital, mientras que Japón y Corea del Sur mantienen ecosistemas empresariales y electrónicos avanzados. India está expandiendo la capacidad de sus centros de datos y la digitalización de sus empresas, y Australia respalda la demanda mediante infraestructura financiera, gubernamental, minera y en la nube. El apoyo político regional a la infraestructura digital y a los ecosistemas tecnológicos nacionales debería impulsar la inversión en almacenamiento. Se prevé que China siga siendo el país líder debido a la magnitud de su desarrollo de centros de datos y al rápido crecimiento de las cargas de trabajo digitales.
Mercado de conmutadores de canal de fibra de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 5,0 %, impulsados por la construcción de centros de datos, la adopción de la nube, los programas de gobierno digital, los servicios financieros y la modernización del sector energético. Arabia Saudita es un mercado líder, mientras que los Emiratos Árabes Unidos presentan una fuerte demanda en los sectores de la nube, las telecomunicaciones, las finanzas y los programas de infraestructura inteligente.
Sudáfrica contribuye a través de los sectores bancario, de telecomunicaciones, de infraestructura pública y de informática empresarial. El resto de Oriente Medio y África presenta oportunidades vinculadas al desarrollo de centros de datos y la transformación digital. La disponibilidad de energía, la inversión en conectividad y la localización de infraestructuras influirán en las adquisiciones. La demanda sigue siendo menor que en las regiones desarrolladas, pero puede expandirse a medida que las organizaciones trasladen aplicaciones críticas a centros de datos gestionados profesionalmente que requieren redes de almacenamiento resilientes.
Análisis de segmentación
Tipo
El segmento de tipos comprende conmutadores directores modulares y conmutadores semimodulares . Se prevé que los conmutadores directores modulares mantengan la posición dominante, con un crecimiento anual compuesto del 5,4 % al 6,0 % entre 2026 y 2034. Su propuesta de valor es más sólida en entornos SAN de gran tamaño que requieren alta densidad de puertos, redundancia, escalabilidad de la estructura y mantenimiento sin interrupciones. Los diseños semimodulares siguen siendo atractivos cuando la expansión de capacidad debe realizarse por fases.
- Conmutadores directores modulares: Los directores modulares se utilizan en grandes redes empresariales y centros de datos donde la escalabilidad, la arquitectura redundante, la conectividad densa y el soporte a largo plazo son prioritarios. Su papel estratégico se incrementa a medida que los entornos de almacenamiento se consolidan en redes más grandes y de alto rendimiento.
- Conmutadores semimodulares: Los conmutadores semimodulares están diseñados para entornos de almacenamiento medianos y en crecimiento que requieren capacidad incremental. Sus configuraciones flexibles pueden reducir la inversión inicial y, al mismo tiempo, facilitar la expansión futura a medida que aumentan las necesidades de almacenamiento.
Sector vertical de la industria
El segmento vertical de la industria abarca las aplicaciones electrónicas , petroquímicas y farmacéuticas , y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,6 % entre 2026 y 2034. Los fabricantes de productos electrónicos requieren un almacenamiento fiable para los datos de diseño y producción, mientras que las organizaciones petroquímicas y farmacéuticas priorizan la disponibilidad, el cumplimiento normativo, la continuidad operativa y el acceso seguro a la información crítica para su misión.
- Electrónica: Las empresas electrónicas utilizan infraestructura de almacenamiento de alto rendimiento para datos de ingeniería, sistemas de ciclo de vida del producto, aplicaciones de fabricación y cargas de trabajo empresariales. La conectividad fiable de baja latencia permite entornos de desarrollo y producción con gran volumen de datos.
- Petroquímica: Las organizaciones petroquímicas requieren almacenamiento resiliente para sistemas operativos, aplicaciones de ingeniería, análisis y monitoreo. La infraestructura SAN admite alta disponibilidad, donde las interrupciones pueden afectar la continuidad de la producción, la seguridad y la gestión de activos.
- Industria farmacéutica: Las empresas farmacéuticas dependen de un almacenamiento seguro y de alta disponibilidad para la investigación, la fabricación, los sistemas de calidad y los datos regulados. Las redes de almacenamiento deben admitir el acceso controlado, la trazabilidad y la resiliencia operativa.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Electrónico |
Alto |
Datos de diseño |
Maduro |
|
Petroquímico |
Medio |
Datos industriales |
Escalada |
|
Farmacéutico |
Medio |
Almacenamiento regulado |
Escalada |
Factores de crecimiento del mercado de conmutadores Fiber Channel y análisis de su impacto
Expansión de la infraestructura de almacenamiento totalmente flash y de alto rendimiento.
A medida que se generaliza el uso de soluciones de almacenamiento flash, aumenta la necesidad de mayor rendimiento y baja latencia entre servidores y sistemas de almacenamiento. Los conmutadores FC desempeñan un papel fundamental cuando se requiere un rendimiento garantizado y redes de almacenamiento independientes, en lugar de compartirlas. Su mayor impacto se observa en sectores como las finanzas, la sanidad, las telecomunicaciones y las grandes corporaciones, donde las cargas de trabajo transaccionales son intensas. Las soluciones FC de alta velocidad permiten a las empresas aumentar la capacidad de la red sin modificar la estructura de la infraestructura SAN. Estas situaciones generan oportunidades de reemplazo, ya que los conmutadores existentes se saturan o se vuelven incompatibles con las nuevas soluciones. Los proveedores tienen mucho que ganar al incentivar a los clientes a aumentar la densidad de puertos y mejorar las conexiones mediante la modernización del almacenamiento.
Crecimiento de los centros de datos empresariales y las cargas de trabajo de misión crítica.
La expansión de los centros de datos incrementa la base instalada de servidores, matrices de almacenamiento, sistemas de respaldo e infraestructura de virtualización, lo que requiere una interconexión confiable. Fibre Channel es especialmente relevante cuando las organizaciones necesitan redes de almacenamiento dedicadas, alta disponibilidad, rendimiento determinista y controles operativos avanzados. El impacto en el mercado se extiende a los sectores bancario, de seguros, sanitario, gubernamental, de telecomunicaciones y a las grandes corporaciones. A medida que las cargas de trabajo se vuelven más intensivas en datos, las redes de almacenamiento deben gestionar el creciente tráfico sin generar cuellos de botella entre las capas de procesamiento y almacenamiento. Esto impulsa la demanda de conmutadores de mayor densidad y arquitecturas de director escalables. Los operadores de centros de datos también requieren cada vez más visibilidad sobre la congestión, la latencia y el estado de los dispositivos, lo que fomenta la adquisición de plataformas con análisis integrados. En consecuencia, la expansión de la infraestructura respalda tanto las nuevas instalaciones como las actualizaciones de los entornos SAN existentes, a medida que las organizaciones modernizan su arquitectura de almacenamiento.
Mayor énfasis en la seguridad del almacenamiento y la resiliencia operativa.
Las preocupaciones sobre ciberseguridad influyen en las decisiones sobre infraestructura de almacenamiento, ya que las empresas buscan proteger los datos confidenciales y reducir las interrupciones operativas. Las redes Fibre Channel ofrecen características de aislamiento físico y lógico que complementan arquitecturas de seguridad más amplias, mientras que los conmutadores modernos incorporan cada vez más controles de acceso, mecanismos de arranque seguro, monitorización y diagnósticos automatizados. El impacto comercial se traduce en un cambio en los criterios de adquisición, pasando del ancho de banda y el número de puertos a la resiliencia total. Las empresas evalúan cada vez más las funciones de seguridad junto con la redundancia, el soporte de software, la telemetría y las capacidades de recuperación. Esto favorece a los proveedores consolidados con plataformas de gestión maduras y programas de soporte a largo plazo. También crea oportunidades de reemplazo cuando los conmutadores heredados no ofrecen las capacidades de seguridad actuales ni se integran eficazmente con las herramientas de monitorización modernas. A medida que los requisitos normativos y de continuidad del negocio se vuelven más exigentes, las redes de almacenamiento se integran cada vez más en las estrategias de ciberresiliencia empresarial.
Tendencias futuras del mercado de conmutadores Fiber Channel
Gestión de SAN y operaciones predictivas basadas en IA
Las tendencias del mercado de conmutadores Fiber Channel apuntan cada vez más hacia la monitorización asistida por IA, el diagnóstico automatizado, la detección predictiva de fallos y la gestión de la estructura basada en políticas. Es probable que las futuras plataformas de conmutación analicen la telemetría en puertos, dispositivos, máquinas virtuales y cargas de trabajo de almacenamiento para identificar la congestión o el comportamiento anómalo antes de que se produzca una degradación del servicio. Esto podría reducir la dependencia de la resolución manual de problemas y acortar los tiempos de resolución de incidentes. La inteligencia integrada también facilitará la planificación de la capacidad al identificar patrones de utilización y predecir dónde se requerirán puertos o ancho de banda adicionales. Esta transición debería cambiar el rol de los administradores de SAN, pasando de la resolución reactiva de problemas a la gestión de políticas y la optimización de la infraestructura. Los proveedores que combinan hardware de conmutación con software de gestión inteligente pueden fortalecer los ingresos recurrentes por software, al tiempo que aumentan la dependencia de los clientes de plataformas operativas integradas. Esta tendencia es especialmente relevante para las grandes empresas que gestionan entornos complejos de múltiples estructuras.
Conectividad de 128G y estructuras de almacenamiento de mayor densidad.
Se espera que la tecnología Fibre Channel de alta velocidad gane terreno a medida que las empresas renueven su infraestructura de almacenamiento para IA, análisis, virtualización y entornos flash cada vez más densos. Las plataformas Brocade Gen 8, presentadas en 2025, demuestran la tendencia hacia la conectividad de 128G, arquitecturas de mayor densidad y compatibilidad con generaciones anteriores. Las velocidades de enlace más altas pueden reducir la cantidad de enlaces entre conmutadores necesarios para un ancho de banda equivalente y mejorar la utilización del espacio en rack. La adopción futura dependerá de las capacidades de las matrices de almacenamiento, la disponibilidad de adaptadores de bus de host, la rentabilidad de los transceptores y los planes de renovación de los clientes. Inicialmente, la tendencia debería concentrarse en grandes empresas y centros de datos de alto rendimiento, donde el tráfico de almacenamiento justifica una infraestructura de conmutación premium. Con el tiempo, una mayor disponibilidad del ecosistema debería ampliar la adopción. Los proveedores que admitan la migración desde entornos de 32G y 64G sin rediseños disruptivos de la estructura tendrán una mayor oportunidad de captar el gasto en actualizaciones.
Oportunidades de mercado para conmutadores de canal de fibra
Modernización de las redes SAN heredadas
Existe una importante oportunidad para reemplazar los conmutadores obsoletos preservando las inversiones en almacenamiento existentes. Muchas empresas prefieren la migración por fases, ya que la infraestructura SAN soporta aplicaciones críticas y no tolera fácilmente interrupciones prolongadas del servicio. Los proveedores pueden satisfacer este requisito mediante puertos compatibles con versiones anteriores, actualizaciones sin interrupciones, herramientas de migración, pruebas de interoperabilidad y servicios profesionales. La oportunidad va más allá del hardware, ya que los clientes requieren evaluación de la arquitectura, configuración de la red, actualizaciones de software, reemplazo de transceptores y soporte posterior a la implementación. Los proveedores que simplifican la migración desde generaciones anteriores pueden mejorar sus tasas de éxito frente a la competencia que ofrece productos de hardware aislados. La modernización orientada a los servicios es especialmente relevante para bancos, organizaciones sanitarias, agencias gubernamentales y grandes empresas industriales con estrictos requisitos de disponibilidad. Durante el período previsto, los programas de reemplazo deberían generar oportunidades recurrentes a medida que los clientes equilibren la actualización tecnológica con el control de riesgos y la disciplina financiera.
Servicios integrados de seguridad e infraestructura SAN
La creciente importancia de la ciberresiliencia ofrece a los proveedores la oportunidad de integrar la conmutación con la evaluación de seguridad, la monitorización, el soporte de cumplimiento y los servicios de infraestructura gestionada. Los clientes requieren cada vez más visibilidad del tráfico de almacenamiento, los privilegios de usuario, los cambios de configuración, el estado de los dispositivos y el comportamiento anómalo del rendimiento. Una propuesta combinada de hardware y servicios puede satisfacer estas necesidades, a la vez que reduce la carga operativa de los equipos de TI internos. Los proveedores deben desarrollar ofertas centradas en la configuración segura, la monitorización continua, la gestión del ciclo de vida y el soporte para la respuesta a incidentes. Por lo tanto, las previsiones del mercado de conmutadores Fibre Channel deben considerarse no solo en función de los envíos de hardware, sino también de la expansión del software y los servicios asociados a las operaciones SAN. Las alianzas estratégicas con proveedores de almacenamiento, proveedores de ciberseguridad, integradores de sistemas y empresas de servicios gestionados pueden ampliar la distribución y aumentar las oportunidades de ingresos recurrentes.
Novedades recientes
- Noviembre de 2025: Broadcom Inc. anunció la disponibilidad de los Brocade X8 Directors y el conmutador Brocade G820 de 56 puertos, introduciendo plataformas Fibre Channel de 128G con seguridad resistente a la computación cuántica y capacidades de IA SAN integradas. Estos productos se posicionaron para cargas de trabajo de IA empresariales y de misión crítica, a la vez que admiten redes de almacenamiento de mayor densidad y gestión SAN automatizada.
- Diciembre de 2025: Lenovo Group Limited publicó las especificaciones del conmutador SAN FC ThinkSystem DB820S Gen 8, una plataforma 1U con 56 puertos SFP+ de 128G, escalabilidad Ports on Demand y tecnología Brocade Gen 8. La plataforma se posicionó para centros de datos modernos y cargas de trabajo de IA empresariales que requieren mayor ancho de banda, seguridad y conectividad Fibre Channel escalable.
- Enero de 2025: Broadcom Inc. anunció la disponibilidad del conmutador Brocade G710 de 24 puertos y 64G, el conmutador SAN de rack más eficiente y con mayor capacidad de respuesta del sector. La tecnología Fibre Channel de séptima generación de Brocade combina una tecnología SAN autónoma y con alta ciberseguridad en una plataforma rentable que se integra a la perfección con soluciones de almacenamiento en rack.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -