
Mercado de MOSFET: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de MOSFET y pronósticos (2021–2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por aplicación (electrónica de consumo, industrial, automotriz, telecomunicaciones, médica), tipo de MOSFET (MOSFET de potencia, MOSFET de pequeña señal, MOSFET de RF, MOSFET lateral, MOSFET vertical), tipo de canal (MOSFET de canal n, MOSFET de canal p, MOSFET de modo de enriquecimiento, MOSFET de modo de agotamiento), sustratos (silicio, arseniuro de galio, fosfuro de indio, carburo de silicio, diamante), tipo de encapsulado (MOSFET de montaje superficial, MOSFET de orificio pasante, MOSFET TO-220, MOSFET TO-263, MOSFET D2PAK).
- Estado : Datos publicados
- Código de informe : TIPRE00039544
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 15, 2026


Tamaño del mercado en 2025
8.530 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
13.310 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,08 %
Índice de crecimiento
Mercado potencial
99.160 millones de dólares estadounidenses
(2026-2034)
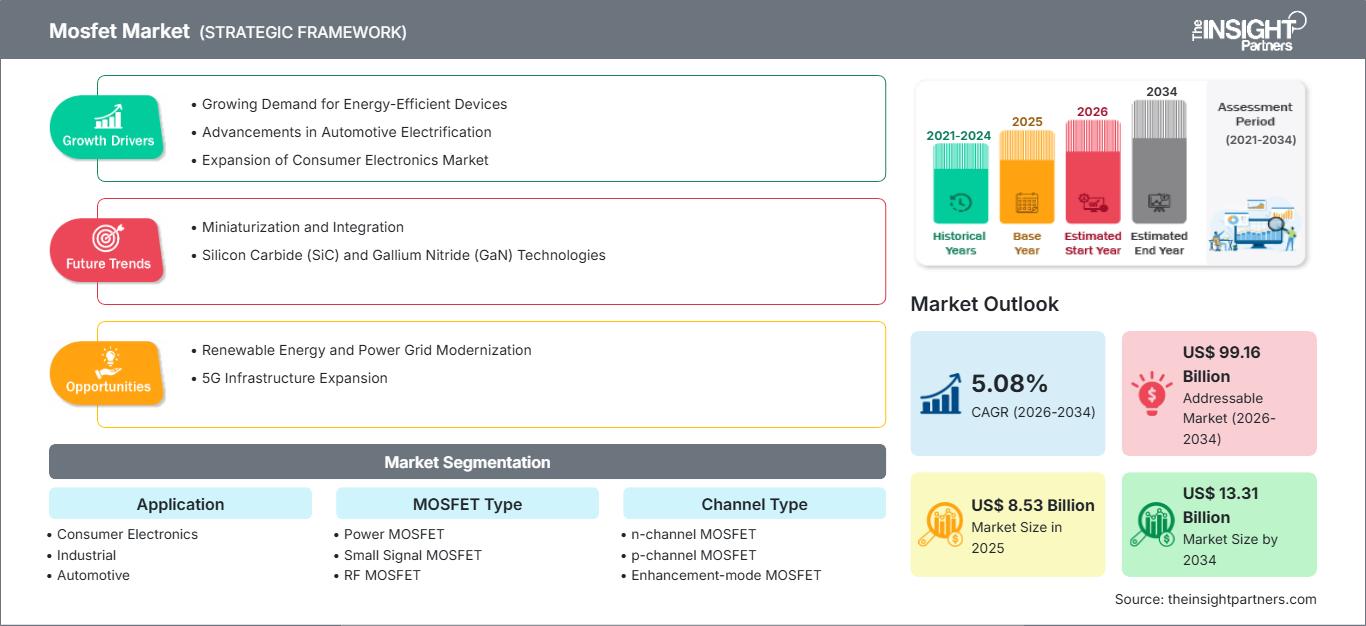
El mercado de MOSFET alcanzó un valor de 8.530 millones de dólares en 2025 y se prevé que llegue a los 13.310 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 5,08% entre 2026 y 2034. La creciente presencia de semiconductores en vehículos eléctricos, sistemas de automatización industrial, infraestructura de telecomunicaciones y electrónica de consumo sigue impulsando la demanda de dispositivos avanzados de conmutación y gestión de energía. Las mejoras en los requisitos de eficiencia energética y la creciente adopción de arquitecturas de semiconductores de alto rendimiento contribuyen a la expansión sostenida del mercado en diversos sectores.
En toda Norteamérica, las inversiones en la fabricación de semiconductores, las iniciativas de electrificación y los programas avanzados de modernización industrial siguen impulsando la demanda de dispositivos de potencia discretos. El mercado de MOSFET en la región se beneficia de la creciente producción de vehículos eléctricos, el crecimiento de la infraestructura de centros de datos y el aumento del despliegue de equipos de automatización industrial. Se prevé que la expansión del mercado continúe gracias al aumento de la capacidad de producción de semiconductores a nivel nacional y a las inversiones estratégicas en tecnología, con un crecimiento regional que se espera se sitúe en un rango de CAGR de un dígito medio durante el período de pronóstico.
Análisis y perspectivas del mercado de MOSFET
- América del Norte representó aproximadamente entre el 30 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,8 % y el 5,4 % durante el período 2026-2034 . Este crecimiento se ve impulsado por las inversiones en la fabricación de semiconductores, la adopción de vehículos eléctricos, la demanda de electrónica aeroespacial y las iniciativas de digitalización industrial.
- En 2025, Estados Unidos representó aproximadamente entre el 74 % y el 78 % de la demanda norteamericana , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,9 % y el 5,5 % durante el período 2026-2034 . La sólida innovación tecnológica, la electrificación del sector automotriz y la producción de electrónica de defensa siguen siendo factores clave.
- Europa representó aproximadamente entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 4,5 % y el 5,1 % durante el periodo 2026-2034 . Alemania, el Reino Unido y Francia siguen siendo importantes centros de demanda debido a las inversiones en electrónica automotriz, automatización industrial y energías renovables.
- La región de Asia-Pacífico acaparó aproximadamente entre el 35 % y el 39 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,8 % y el 6,4 % durante el periodo 2026-2034 . China, Japón, Corea del Sur e India siguen fortaleciendo sus ecosistemas de fabricación de semiconductores, producción electrónica y movilidad eléctrica.
- Segmento más grande : La electrónica de consumo mantuvo una cuota de mercado del 28-32% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,8% y el 5,4% durante el período 2026-2034 . La demanda sigue estando respaldada por los teléfonos inteligentes, los dispositivos informáticos, las tecnologías portátiles y los sistemas electrónicos de bajo consumo energético.
- Segmento de alto crecimiento : El sector automotriz representó aproximadamente entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,5 % y el 7,1 % durante el período 2026-2034 . Las tendencias de electrificación y la electrónica avanzada de los vehículos están acelerando la adopción de componentes.
- Empresas clave analizadas en detalle: IXYS Corporation, Analog Devices, Inc., Vishay Intertechnology, Inc., Renesas Electronics Corporation, Microchip Technology Incorporated, Wolfspeed, Inc., Infineon Technologies AG, Mitsubishi Electric Corporation, ON Semiconductor Corporation, STMicroelectronics NV
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances en las tecnologías de fabricación de semiconductores, los requisitos de mayor frecuencia de conmutación y el creciente énfasis en la gestión energéticamente eficiente han transformado el mercado de los MOSFET en la última década. Los fabricantes de dispositivos han mejorado el rendimiento térmico, reducido las pérdidas de conmutación y aumentado la fiabilidad para satisfacer las necesidades cambiantes de las aplicaciones. La creciente demanda de vehículos eléctricos, energías renovables, herramientas de automatización y servicios de telecomunicaciones ha abierto nuevas posibilidades de aplicación. Asimismo, los avances en la fabricación de obleas, la tecnología de encapsulado de semiconductores y la localización de la cadena de suministro han incrementado la capacidad de producción, lo que permite a los fabricantes hacer frente a las crecientes exigencias de diferentes industrias en todo el mundo.
En el futuro, el sector se verá impulsado por el aumento de las inversiones en semiconductores en Asia-Pacífico, Norteamérica y ciertas regiones de Europa. Los incentivos gubernamentales a la fabricación, la diversificación de la cadena de suministro y el uso generalizado de la electrónica de potencia son algunos de los factores favorables que pueden contribuir a este crecimiento. La movilidad eléctrica, las redes inteligentes, la infraestructura de IA y las redes de comunicación representan algunas de las oportunidades que pueden contribuir a la demanda continua de dispositivos de conmutación durante el período previsto.
Alcance del informe de mercado de MOSFET
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.530 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 13.310 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,08% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de MOSFET
El principal factor que impulsa el crecimiento del mercado de MOSFET es la creciente necesidad de una conversión y gestión de energía eficientes en los ecosistemas electrónicos. Los semiconductores de potencia avanzados son esenciales en los sistemas de energía de los vehículos eléctricos, como los sistemas de gestión de baterías, los cargadores integrados y los inversores de tracción. Asimismo, las plantas industriales están implementando cada vez más sistemas de automatización que utilizan dispositivos de conmutación eficientes. La eficiencia energética, la optimización térmica y la compacidad siguen siendo prioritarias en la fabricación de electrónica de consumo y favorecen la adopción de semiconductores avanzados. La creciente adopción de sistemas de energía renovable impulsa aún más el crecimiento, dado que existe demanda de equipos de conversión de energía por parte de las plantas solares y las instalaciones de almacenamiento de energía.
Entre los actores del mercado se incluyen productores de obleas, fundiciones de semiconductores, fabricantes de chips, empresas de empaquetado, distribuidores y fabricantes de equipos originales. Las empresas a lo largo de la cadena de suministro están mejorando su eficiencia mediante la implementación de mejores métodos y materiales de producción para adaptarse a la dinámica cambiante de la demanda. Si bien el silicio es el material de sustrato predominante, el carburo de silicio se utiliza cada vez más en aplicaciones que requieren alta tolerancia al voltaje y eficiencia. Los avances en la tecnología de fabricación han permitido a las empresas producir dispositivos con buenas especificaciones a precios competitivos.
El posicionamiento competitivo dentro de la industria está determinado por el liderazgo tecnológico, las capacidades de fabricación, la amplitud de la cartera de productos y las relaciones estratégicas con los clientes. El análisis del mercado de MOSFET indica que los principales participantes continúan aumentando sus inversiones en tecnologías de electrónica de potencia, soluciones de empaquetado avanzadas y materiales semiconductores de última generación. Las empresas también están fortaleciendo su presencia regional en la fabricación para mejorar la flexibilidad de la cadena de suministro y hacer frente a las incertidumbres geopolíticas que afectan a las redes de producción y distribución de semiconductores.
Las empresas líderes del sector, como Infineon Technologies AG, STMicroelectronics NV, ON Semiconductor Corporation, Renesas Electronics Corporation y Wolfspeed, Inc., se centran en innovaciones para la gestión de energía y la tecnología de semiconductores eficiente. Por otro lado, Vishay Intertechnology, Inc., Analog Devices, Inc., Mitsubishi Electric Corporation, IXYS Corporation y Microchip Technology Incorporated han ampliado continuamente su cartera de productos en respuesta a las demandas de los mercados industrial, automotriz y de comunicaciones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de MOSFET: Perspectivas estratégicas
Perspectivas regionales
Mercado de MOSFET en Norteamérica
América del Norte representó aproximadamente entre el 30 % y el 34 % de la cuota de mercado de MOSFET en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 4,8 % y el 5,4 % durante el período 2026-2034 . La demanda se ve impulsada por las enormes inversiones realizadas en la fabricación de semiconductores, la producción de vehículos eléctricos, la electrónica aeroespacial y las aplicaciones de la industria de la automatización. Las políticas gubernamentales que incentivan la expansión de la capacidad nacional de producción de semiconductores han fortalecido la cadena de suministro regional, reduciendo así su dependencia de los centros de fabricación externos.
Además, la región se beneficia de la alta tasa de adopción de sistemas informáticos avanzados, centros de datos e infraestructura de telecomunicaciones. El uso de electrónica de bajo consumo en plantas industriales y sistemas de transporte está aumentando de forma constante, impulsando la demanda de soluciones de tecnología de conmutación de alta calidad. La inversión en investigación y fabricación consolidará aún más la posición de Norteamérica como un mercado importante durante el período previsto.
Mercado estadounidense de MOSFET
En 2025, Estados Unidos representó aproximadamente entre el 74 % y el 78 % de la demanda del mercado norteamericano de MOSFET, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,9 % y el 5,5 % durante el periodo 2026-2034 . El país se beneficia de un entorno innovador en la industria de los semiconductores, una importante inversión en I+D y crecientes inversiones en infraestructura para la movilidad eléctrica. La mayor adopción de tecnologías de gestión de energía en los sectores de defensa, telecomunicaciones e industria impulsará aún más el crecimiento del mercado.
Los programas de producción nacional de semiconductores están impulsando la expansión de la capacidad productiva y las innovaciones tecnológicas. Los principales fabricantes de electrónica y automóviles continúan esforzándose por incorporar las últimas tecnologías en semiconductores de potencia. El desarrollo de centros de datos, computadoras con inteligencia artificial y proyectos de energías renovables está generando mayores oportunidades de mercado para los proveedores de dispositivos semiconductores. Esto, a su vez, ayuda al país a mantener su posición de liderazgo en el mercado regional de semiconductores.
Mercado europeo de MOSFET
Europa representó aproximadamente entre el 24 % y el 28 % de la demanda mundial del mercado de MOSFET en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,5 % y el 5,1 % durante el período 2026-2034 . Alemania ocupa la primera posición gracias a su sólida industria automotriz y su capacidad para adoptar la automatización industrial. El enfoque de esta región en la electrificación, la eficiencia energética y la tecnología de fabricación avanzada ha contribuido a la adopción de dispositivos semiconductores de potencia.
En el Reino Unido, la demanda de semiconductores de potencia ha aumentado en diversas aplicaciones, como infraestructuras de telecomunicaciones, electrónica aeroespacial y automatización industrial. La inversión alemana en movilidad eléctrica y tecnologías de fabricación inteligente ha contribuido a impulsar el consumo de semiconductores. Francia, Italia y España se han beneficiado de la instalación de energías renovables, programas de modernización industrial y la fabricación de productos electrónicos.
Mercado de MOSFET en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente entre el 35 % y el 39 % del mercado de MOSFET en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 5,8 % y el 6,4 % durante el período 2026-2034 . China sigue siendo el mayor mercado regional debido a su amplia capacidad de fabricación de productos electrónicos y a las importantes inversiones en la producción de vehículos eléctricos. Japón y Corea del Sur continúan contribuyendo mediante el desarrollo avanzado de semiconductores y la producción de productos electrónicos de alto valor.
India y Australia están experimentando una creciente adopción de tecnologías en proyectos de automatización industrial, energías renovables e infraestructura de telecomunicaciones. Se espera que las políticas gubernamentales que apoyan la fabricación nacional de productos electrónicos y las inversiones en semiconductores fortalezcan la competitividad regional. La continua expansión de las industrias de electrónica de consumo y movilidad eléctrica respalda las perspectivas de crecimiento a largo plazo.
Mercado de MOSFET de Oriente Medio y África
Se prevé que el mercado de MOSFET en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,2 % y el 4,8 % durante el periodo 2026-2034 . Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en infraestructura digital, diversificación industrial y proyectos de energías renovables, lo que genera oportunidades para el despliegue de electrónica de potencia avanzada. Los programas de modernización de infraestructuras también contribuyen al aumento de la demanda.
Sudáfrica sigue siendo un mercado importante debido a las necesidades de los sectores industrial y energético, mientras que el resto de la región se beneficia de la expansión de las redes de telecomunicaciones y el desarrollo de la infraestructura eléctrica. Se prevé que la creciente adopción de tecnologías energéticamente eficientes y las continuas inversiones en infraestructura impulsen una expansión gradual del mercado durante todo el período de previsión.
Análisis de segmentación
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,2 % y el 5,8 % durante el periodo 2026-2034 . El mercado de MOSFET continúa expandiéndose en sectores como la electrónica de consumo, la automatización industrial, la electrificación del transporte, la infraestructura de telecomunicaciones y los dispositivos médicos. La demanda se ve cada vez más influenciada por los requisitos de eficiencia energética, las tendencias de miniaturización y la necesidad de mejorar el rendimiento térmico. La creciente adopción de electrónica avanzada tanto en el ámbito de consumo como en el industrial impulsa un desarrollo sostenido del mercado durante todo el periodo de previsión.
- Electrónica de consumo : la categoría de aplicación más importante, respaldada por una fuerte demanda de teléfonos inteligentes, computadoras portátiles, tabletas, dispositivos de juegos, dispositivos portátiles y equipos para el hogar inteligente que requieren una gestión de energía y un rendimiento de conmutación eficientes.
- Sector industrial : Los sistemas de automatización industrial, la robótica, los variadores de velocidad y las fuentes de alimentación siguen impulsando la demanda, ya que los fabricantes priorizan la eficiencia operativa, la fiabilidad y la optimización energética en todos los entornos de producción.
- Automoción : Los vehículos eléctricos, los sistemas avanzados de asistencia al conductor, los sistemas de gestión de baterías y las tecnologías de carga a bordo están aumentando la importancia estratégica de los componentes de conmutación de semiconductores.
- Telecomunicaciones : La expansión de la infraestructura 5G, los centros de datos, los equipos de red y los sistemas de comunicación favorecen la adopción de soluciones de gestión de energía de alto rendimiento en todas las redes de telecomunicaciones.
- Sector médico : Los sistemas de diagnóstico por imagen, los dispositivos de monitorización, los equipos de diagnóstico y las tecnologías sanitarias portátiles requieren componentes semiconductores fiables capaces de mantener la estabilidad operativa y la eficiencia energética.
Tipo MOSFET
Se prevé que el segmento de transistores MOSFET registre una tasa de crecimiento anual compuesta (TCAC) de entre el 5,0 % y el 5,6 % durante el periodo 2026-2034 . La diferenciación de productos se centra cada vez más en el rendimiento de conmutación, la capacidad de manejo de potencia, los requisitos de frecuencia y las características de gestión térmica. Los fabricantes siguen introduciendo arquitecturas de dispositivos optimizadas para satisfacer las necesidades específicas de las aplicaciones en los sectores automotriz, industrial, de telecomunicaciones y de electrónica de consumo.
- MOSFET de potencia : domina la generación de ingresos debido a su amplia implementación en aplicaciones de conversión de energía, control de motores, gestión de baterías y automatización industrial que requieren un manejo eficiente de la energía.
- MOSFET de pequeña señal : ampliamente utilizado en aplicaciones de amplificación y procesamiento de señales donde el tamaño compacto, la conmutación rápida y el bajo consumo de energía siguen siendo requisitos de rendimiento esenciales.
- MOSFET de RF : compatible con sistemas de comunicación por radiofrecuencia, infraestructura inalámbrica, equipos de radiodifusión y aplicaciones de telecomunicaciones que requieren un rendimiento operativo de alta frecuencia.
- MOSFET lateral : se utiliza con frecuencia en diseños de circuitos integrados y aplicaciones de baja potencia debido a la simplificación de los procesos de fabricación y a sus eficaces características de control de señal.
- MOSFET vertical : Preferible para entornos de alta potencia donde la mayor capacidad de conducción de corriente, la tolerancia al voltaje y la eficiencia térmica son requisitos operativos críticos.
Tipo de canal
Se prevé que el segmento de tipos de canal crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,1 % y el 5,7 % durante el período 2026-2034 . La creciente exigencia de flexibilidad de diseño en los sistemas electrónicos sigue influyendo en los patrones de adopción. La selección de dispositivos depende del comportamiento de conmutación, los requisitos de eficiencia, la arquitectura del circuito y las consideraciones de rendimiento específicas de la aplicación en diversos sectores industriales.
- MOSFET de canal n : Representa la configuración de canal más utilizada debido a su movilidad electrónica superior, sus características de resistencia más bajas y su amplia compatibilidad con aplicaciones de gestión de energía.
- MOSFET de canal p : se utiliza comúnmente en diseños de circuitos complementarios donde los requisitos de control de puerta simplificados y el rendimiento de conmutación equilibrado ofrecen ventajas de diseño.
- MOSFET de modo de enriquecimiento : mantiene una fuerte presencia en el mercado debido a su funcionamiento normalmente apagado, sus beneficios en eficiencia energética y su idoneidad para numerosas aplicaciones de conmutación.
- MOSFET de modo de agotamiento : se utiliza en aplicaciones especializadas que requieren características de encendido permanente, capacidad de regulación de corriente y configuraciones de diseño de circuitos únicas.
Sustratos
Se prevé que el segmento de sustratos registre una tasa de crecimiento anual compuesta (TCAC) de entre el 5,4 % y el 6,0 % durante el periodo 2026-2034 . La innovación en materiales continúa transformando las capacidades de rendimiento de los semiconductores. La demanda de mayor eficiencia, mejor gestión térmica y mayor capacidad de manejo de voltaje está impulsando la adopción de tecnologías de sustratos avanzadas junto con las soluciones tradicionales basadas en silicio.
- El silicio sigue dominando los volúmenes de producción debido a la infraestructura de fabricación consolidada, su rentabilidad y su amplia idoneidad para las principales aplicaciones electrónicas.
- Arseniuro de galio : Permite aplicaciones electrónicas de alta frecuencia y alta velocidad donde la movilidad superior de los electrones proporciona ventajas de rendimiento sobre los materiales semiconductores tradicionales.
- Fosfuro de indio : se utiliza en aplicaciones optoelectrónicas y de alta frecuencia especializadas que requieren propiedades de materiales avanzadas y características de rendimiento de precisión.
- El carburo de silicio está experimentando una creciente adopción en vehículos eléctricos, sistemas de energía renovable y electrónica de potencia industrial debido a su eficiencia y rendimiento térmico superiores.
- Diamante : Representa una tecnología de sustrato emergente que ofrece una conductividad térmica excepcional y un gran potencial para el manejo de potencia en futuras aplicaciones de semiconductores.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica de consumo |
Alto |
Dispositivos inteligentes |
Maduro |
|
Industrial |
Alto |
Automatización de fábricas |
Escalada |
|
Automotor |
Alto |
Electrificación de vehículos |
Escalada |
|
Telecomunicaciones |
Medio |
Expansión de la red 5G |
Escalada |
|
Médico |
Bajo |
Diagnóstico portátil |
Emergente |
Factores que impulsan el crecimiento del mercado de MOSFET y análisis de su impacto
Expansión de la electrónica de potencia en vehículos eléctricos
La producción de vehículos eléctricos está generando un aumento en la proporción de semiconductores en cada automóvil, lo que crea una demanda constante de interruptores innovadores. Los vehículos eléctricos de batería actuales están equipados con numerosos dispositivos de gestión de energía en su sistema de tracción, sistemas de gestión de batería, sistemas de carga a bordo y componentes electrónicos auxiliares. Las políticas gubernamentales destinadas a fomentar el uso del transporte de bajas emisiones, el desarrollo de infraestructuras de carga y la mayor aceptación del transporte eléctrico están impulsando el crecimiento del sector. Los fabricantes de automóviles están haciendo hincapié en la alta eficiencia energética y la gestión térmica, promoviendo así el uso de tecnología avanzada de semiconductores. Se prevé que la electrificación de vehículos, desde el transporte comercial hasta las motocicletas y el transporte público, incremente aún más la demanda de componentes.
Automatización industrial y adopción de la fabricación inteligente
En la industria manufacturera global, se observa una creciente tendencia a automatizar actividades para mejorar la productividad y la eficiencia de los procesos y operaciones. Los sistemas robóticos, los variadores de velocidad, los sistemas automatizados y las fábricas inteligentes requieren productos de control de energía eficientes que les permitan operar de forma continua. El auge de la Industria 4.0 también contribuye a esta tendencia, ya que las instalaciones utilizarán maquinaria conectada y tecnología de monitorización. Los productos semiconductores desempeñan un papel fundamental para que las empresas operen de manera eficiente y gestionen sus necesidades energéticas. El aumento de la inversión en la modernización de la industria manufacturera en la región de Asia-Pacífico, Norteamérica y Europa también incrementa la demanda de componentes.
Crecimiento de las energías renovables y los sistemas de almacenamiento de energía.
El despliegue de energías renovables sigue generando oportunidades para los fabricantes de semiconductores de potencia. Las instalaciones solares fotovoltaicas, los sistemas de almacenamiento de energía en baterías y los proyectos de modernización de la red eléctrica requieren soluciones eficientes de conversión y conmutación de energía para maximizar el rendimiento operativo. Los gobiernos y las empresas de servicios públicos están invirtiendo fuertemente en capacidad de generación renovable para cumplir con los objetivos de sostenibilidad y seguridad energética. Los dispositivos semiconductores permiten una transferencia de energía eficiente, la regulación de voltaje y la confiabilidad del sistema en toda la infraestructura renovable. El creciente despliegue de recursos energéticos distribuidos y tecnologías de redes inteligentes está fortaleciendo aún más la demanda del mercado. A medida que aumenta la penetración de las energías renovables a nivel mundial, se espera que la demanda de componentes avanzados de gestión de energía crezca de manera constante, lo que respalda las oportunidades de inversión a largo plazo en toda la cadena de valor de los semiconductores.
Tendencias futuras del mercado de MOSFET
Mayor adopción de arquitecturas basadas en carburo de silicio
Entre las tendencias más significativas del mercado de MOSFET se encuentra la transición hacia las tecnologías de carburo de silicio para aplicaciones de potencia de alto rendimiento. Los fabricantes están implementando cada vez más dispositivos de carburo de silicio en vehículos eléctricos, sistemas de energía renovable y equipos industriales que requieren mayor eficiencia y tolerancia al voltaje. Esta tecnología ofrece una mejor gestión térmica y menores pérdidas de energía en comparación con las alternativas convencionales. Se espera que la inversión continua en capacidad de fabricación y optimización de procesos mejore la viabilidad comercial. A medida que la escala de producción y los costos disminuyen gradualmente, es probable que las soluciones de carburo de silicio capturen una mayor cuota de mercado en aplicaciones avanzadas de electrónica de potencia en múltiples industrias.
Localización regional de la fabricación de semiconductores
La resiliencia de la cadena de suministro se ha convertido en una prioridad estratégica para gobiernos y empresas tecnológicas de todo el mundo. Las iniciativas de localización de la fabricación de semiconductores están impulsando las inversiones en la fabricación de obleas, las instalaciones de empaquetado y los ecosistemas de producción de componentes. Se prevé que las políticas industriales nacionales destinadas a reducir las vulnerabilidades de la cadena de suministro transformen las redes de producción durante la próxima década. El aumento de la capacidad regional puede mejorar la seguridad del suministro, reducir los riesgos logísticos y fomentar la innovación tecnológica. Se espera que estos avances generen nuevas oportunidades para los proveedores de equipos, los proveedores de materiales y los fabricantes de semiconductores, al tiempo que fortalecen la competitividad regional dentro de la industria electrónica global.
Oportunidades de mercado de MOSFET
Despliegue de infraestructura de centro de datos de próxima generación
El auge de las cargas de trabajo de inteligencia artificial, las plataformas de computación en la nube y los entornos de procesamiento de alto rendimiento está generando importantes oportunidades para los proveedores de semiconductores. Los centros de datos requieren arquitecturas de gestión de energía cada vez más sofisticadas, capaces de soportar mayores densidades de computación manteniendo la eficiencia energética. Los dispositivos de conmutación avanzados desempeñan un papel fundamental en los sistemas de distribución de energía, la infraestructura de servidores y los equipos de refrigeración. Se prevé que las crecientes inversiones en instalaciones de hiperescala en Norteamérica, Europa y Asia-Pacífico impulsen la demanda. Las previsiones del mercado de MOSFET indican que la expansión de la infraestructura y las iniciativas de optimización de la eficiencia seguirán generando atractivas oportunidades de inversión para los fabricantes que prestan servicios a entornos de computación avanzados y ecosistemas de infraestructura digital.
Oportunidades emergentes en electrónica médica avanzada
La innovación en tecnología sanitaria está impulsando el uso de componentes semiconductores sofisticados en sistemas de diagnóstico, equipos de monitorización y dispositivos médicos portátiles. El envejecimiento de la población, la creciente accesibilidad a la atención sanitaria y la adopción cada vez mayor de tecnologías de salud digital favorecen el potencial de mercado a largo plazo. Los fabricantes de dispositivos médicos priorizan la fiabilidad, el diseño compacto y la eficiencia energética, creando condiciones favorables para soluciones avanzadas de gestión de energía. Están surgiendo oportunidades en equipos de imagen, dispositivos de monitorización portátiles, sistemas quirúrgicos y tecnologías de telemedicina. Se prevé que la inversión continua en infraestructura sanitaria e innovación médica genere nuevos canales de demanda, a la vez que fomente estrategias de desarrollo de productos especializados entre los proveedores de semiconductores.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -