
Mercado de cilindros con pistón: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de cilindros de pistón y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (monopolar, bipolar); industria de usuario final (marítima, agrícola, automotriz) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017652
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 30, 2026


Tamaño del mercado en 2025
14.550 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
24.760 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,09 %
Índice de crecimiento
Mercado potencial
178.040 millones de dólares estadounidenses
(2026-2034)
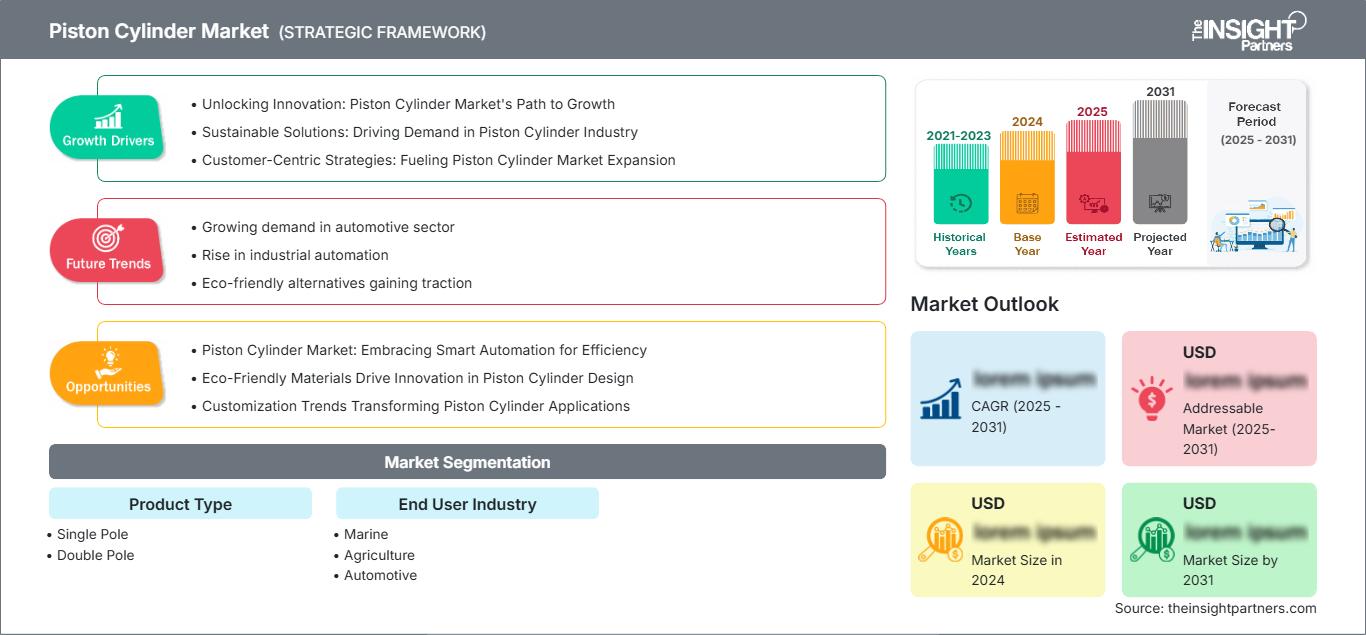
El mercado de cilindros de pistón alcanzó un valor de 14.550 millones de dólares estadounidenses en 2025 y se prevé que alcance los 24.760 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,09% entre 2026 y 2034. Este mercado abarca soluciones de cilindros de pistón utilizadas para convertir la presión hidráulica en fuerza y movimiento lineales controlados en equipos y maquinaria, y se segmenta por tipo de producto en monopolar y bipolar, y por sector de usuario final en naval, agrícola y automotriz.
Se estima que Norteamérica representará el 28,00 % del mercado mundial de cilindros de pistón en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5,65 % entre 2026 y 2034. La demanda se ve impulsada por la necesidad de reemplazar equipos de construcción e industriales, la consolidada capacidad de fabricación de sistemas hidráulicos y la continua inversión en maquinaria móvil. La región también se beneficia de sofisticados canales de posventa y una fuerte adopción de cilindros de ingeniería, donde la durabilidad, la resistencia a la contaminación, el movimiento preciso y el rápido mantenimiento influyen en el tiempo de actividad de los equipos.
Análisis y perspectivas del mercado de cilindros de pistón
- América del Norte: Se estima que América del Norte representará el 28,00 % de la cuota de mercado mundial de cilindros de pistón en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,65 % hasta 2034, gracias a una base de equipos instalados consolidada, la demanda de reemplazo y la fabricación hidráulica especializada. Su infraestructura de servicio bien establecida fortalece la demanda recurrente de cilindros.
- EE. UU.: Se estima que EE. UU. representará el 68,00 % del mercado de América del Norte en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,48 % hasta 2034, impulsado por equipos de construcción, maquinaria industrial, equipos agrícolas y un amplio mercado de repuestos hidráulicos.
- Europa: Se estima que Europa concentrará el 24,00 % de la demanda mundial en 2025 y registrará una tasa de crecimiento anual compuesta (TCAC) del 5,72 %. Alemania lidera la demanda regional, seguida del Reino Unido, Francia, Italia y España, con la calidad de la ingeniería, la automatización industrial, las exportaciones de maquinaria y los requisitos de eficiencia como factores diferenciadores de la región.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará el 31,00 % del mercado global en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,88 %. China lidera el mercado, impulsada por la fabricación de equipos de construcción, la mecanización agrícola, la producción industrial y la localización de componentes hidráulicos, mientras que Japón, Corea del Sur e India refuerzan la base de suministro regional.
- Segmento más grande: Se estima que el segmento de tipo de producto de doble polo será el más grande y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,21 % entre 2026 y 2034, lo que refleja su amplia idoneidad para equipos que requieren una actuación bidireccional controlada y un movimiento de carga repetible.
- Segmento de alto crecimiento: Se prevé que la agricultura sea el segmento de la industria de usuarios finales de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6,48 % entre 2026 y 2034, impulsada por la mecanización, los equipos de precisión, los implementos hidráulicos y la demanda de una actuación fiable en condiciones de campo variables.
- Empresas clave analizadas en detalle: Bosch Rexroth; Canara Hydraulics Private Limited; Caterpillar Inc.; Dong Yang Co., Ltd.; Eaton Corporation plc; Enerpac Tool Group Corp.; Dellner Hydratech ApS; Komatsu Ltd.; Ligon Industries, LLC; Parker-Hannifin Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El diseño de cilindros de pistón ha evolucionado desde la actuación hidráulica genérica hacia cilindros diseñados a medida, priorizando la capacidad, el sellado, la resistencia a la corrosión, el tamaño y la vida útil. El desarrollo reciente de equipos también ha incorporado cilindros en sistemas que incluyen electrónica, detección de posición y gestión de carga. Komatsu, por ejemplo, instala cilindros hidráulicos con detección de carrera en sus excavadoras para proporcionar información sobre la posición. Los vástagos, los sellos, el recubrimiento y el acabado del cilindro son algunos de los componentes en los que los fabricantes están trabajando para prevenir la contaminación y aumentar la vida útil. Todos estos avances están desplazando la decisión de compra de repuestos estándar a soluciones de movimiento.
Entre ahora y 2034, las perspectivas para el mercado de cilindros de pistón incluyen la localización de la fabricación de componentes, la automatización de las operaciones de mecanizado y soldadura, y una mayor integración de los cilindros mecánicos y los controles electrónicos. La importancia de Asia Pacífico aumentará como resultado del incremento en la producción de equipos y la mecanización agrícola, mientras que Norteamérica y Europa continuarán suministrando cilindros especializados de alto rendimiento. Las regulaciones para la eficiencia de los equipos y la reducción de los costos operativos impulsarán el desarrollo de tecnología de cilindros que minimice las fugas y las pérdidas por fricción. La comercialización incluirá herramientas de diseño digital configurables, sistemas de reemplazo rápido, remanufactura e ingeniería especializada.
Alcance del informe de mercado de cilindros de pistón
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 14.550 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 24.760 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,09% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cilindros de pistón
El principal factor que impulsa la demanda en el mercado de cilindros de pistón es el uso de cilindros hidráulicos para convertir la energía de la presión hidráulica en movimiento lineal de los equipos. El mayor uso de excavadoras, maquinaria agrícola, de manipulación de materiales, marina e industrial implica una mayor utilización de cilindros, lo que se traduce en un aumento de las ventas de equipos originales y repuestos. La mayor importancia de la precisión de la carrera, la capacidad de soportar cargas laterales, el rendimiento del sellado, la protección contra la corrosión y la rapidez del mantenimiento impulsan la cadena de valor, desde los fabricantes de acero y tubos hasta los fabricantes de vástagos de pistón, productores de sellos, empresas de mecanizado y soldadura, plantas de ensamblaje, fabricantes de equipos originales (OEM), distribuidores y proveedores de servicios.
La situación de la oferta en el mercado de cilindros de pistón está cada vez más influenciada por la personalización y la localización. Los fabricantes de cilindros necesitan combinar un conjunto de productos estándar con diferentes diámetros, carreras, montajes, presiones, recubrimientos y juntas. Canara Hydraulics es un ejemplo de esta especialización, ya que produce cilindros especializados para la construcción, la minería, la agricultura y la manipulación de materiales, mientras que Bosch Rexroth es capaz de proporcionar ingeniería de cilindros configurable para satisfacer las necesidades de aplicaciones específicas. Esto implica que la tendencia hacia la fabricación flexible continuará.
En el mercado, los competidores se clasifican en empresas diversificadas de sistemas hidráulicos y de fluidos, empresas de equipos con experiencia en diseño hidráulico y fabricantes de cilindros especializados. La estrategia competitiva de Bosch Rexroth se basa en soluciones hidráulicas de ingeniería y cilindros personalizables, mientras que el enfoque de Caterpillar implica diseños de cilindros basados en el diseño de sus equipos y un proceso complejo de mantenimiento y reemplazo. Por otro lado, Parker-Hannifin se especializa en una amplia gama de actuadores y configuraciones digitales, y Enerpac pone gran énfasis en el izaje y posicionamiento de alta fuerza.
La financiación se centra cada vez más en la flexibilidad de fabricación, la ingeniería digital, la durabilidad de los productos y los servicios de ciclo de vida. Ligon Industries combina la fabricación de cilindros con el procesamiento vertical integrado de metales, mientras que Dellner Hydratech se especializa en aplicaciones marinas, industriales y de alta gama para plataformas petrolíferas. Por lo tanto, el posicionamiento estratégico no solo implica el rendimiento de los cilindros, sino que también incluye la fabricación regional, la personalización, las capacidades de posventa y el soporte al cliente durante todo su ciclo de vida.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cilindros de pistón: Perspectivas estratégicas
Perspectivas regionales
Mercado de cilindros de pistón en Norteamérica
Se estima que Norteamérica representará el 28,00 % del mercado mundial de cilindros de pistón en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 5,65 % hasta 2034. Una ventaja es la considerable capacidad instalada de maquinaria para la construcción, la agricultura, la industria y la manipulación de materiales. Un aspecto importante para el reemplazo de cilindros es la alta utilización, la contaminación, la carga lateral, la corrosión y el deterioro de los sellos, que pueden generar problemas de disponibilidad de la máquina. Además, existe un ecosistema de posventa consolidado, con fabricantes y especialistas en EE. UU., que reduce la dependencia del reemplazo completo del equipo.
Estados Unidos representa el 68,00% de la cuota de mercado norteamericana en 2025, con un crecimiento anual compuesto del 5,48%. Ligon Industries es un fabricante especializado de gran envergadura, mientras que Caterpillar cuenta con un amplio ecosistema de posventa para los cilindros de su maquinaria. La demanda abarca excavadoras, cargadoras, maquinaria agrícola, prensas industriales y equipos de elevación. Un aspecto singular es la existencia de un ecosistema de servicio posventa consolidado, donde la reparación, reconstrucción y remanufacturación pueden resultar más económicas que la sustitución hidráulica completa.
Mercado de cilindros de pistón de EE. UU.
El informe del mercado de cilindros de pistón muestra que se estima que Estados Unidos representará el 68,00 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,48 % hasta 2034. La demanda se concentra principalmente en maquinaria móvil, maquinaria de construcción, maquinaria agrícola, maquinaria industrial y equipos de elevación pesada. La infraestructura de equipos en este país genera la necesidad de reemplazo y la demanda de máquinas OEM.
El ecosistema de cilindros Cat, especializado para su línea de equipos, y la experiencia en fabricación de Ligon Industries demuestran la importancia de la ingeniería y las capacidades de servicio nacionales. Se está haciendo mayor hincapié en la durabilidad, la remanufactura, la entrega rápida y la gestión del ciclo de vida de los componentes. El mercado estadounidense también requiere cilindros específicos para cada aplicación, donde el diámetro, la carrera, la protección del vástago, el tipo de montaje y los sellos deben adaptarse a las condiciones de uso del equipo.
Mercado europeo de cilindros de pistón
Se estima que Europa concentrará el 24,00% de la demanda mundial en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) del 5,72% hasta 2034, con Alemania como principal mercado nacional. Alemania disfruta de la ventaja de un excelente entorno de fabricación de maquinaria y una demanda de componentes hidráulicos de alta precisión. El Reino Unido cuenta con una demanda constante de maquinaria de construcción, maquinaria agrícola, maquinaria para manipulación de materiales y maquinaria naval, mientras que Francia disfruta de una combinación de mecanización en la agricultura y aplicaciones de maquinaria. Italia tiene una buena base para la fabricación de maquinaria y componentes hidráulicos, y España ofrece demanda en equipos agrícolas, maquinaria de construcción, maquinaria industrial y aplicaciones de infraestructura. La eficiencia, la estanqueidad, la durabilidad y la integración de sistemas se han convertido en requisitos clave en la región. Los proveedores europeos compiten en función de la ingeniería personalizada, la automatización, el diseño asistido por ordenador y la fabricación para cumplir con las normativas.
Mercado de cilindros de pistón en la región Asia-Pacífico
Según las previsiones del mercado de cilindros de pistón, se estima que la región de Asia-Pacífico representará el 31,00 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,88 % hasta 2034, lo que la convierte en el mercado regional líder en términos de cuota de mercado y crecimiento. China es un importante consumidor debido a su capacidad de fabricación de maquinaria de construcción, equipos industriales, mecanización agrícola y una extensa cadena de suministro hidráulico interna.
Japón y Corea del Sur participan en la región gracias a su producción de maquinaria de precisión, la fabricación de automóviles, la automatización industrial y las aplicaciones marinas. India se basa en la mecanización agrícola, los equipos de construcción, el desarrollo de infraestructuras y la localización de la fabricación de sistemas hidráulicos. Australia presenta una mayor concentración en cuanto a la demanda de equipos para la minería, la agricultura, la construcción y la industria de los recursos naturales. Canara Hydraulics es un fabricante local especializado de cilindros en India.
Mercado de cilindros de pistón de Oriente Medio y África
Se estima que Oriente Medio y África crecerán a una tasa de crecimiento anual compuesta (TCAC) del 6,21 % hasta 2034, impulsados por la construcción de infraestructuras, equipos para la industria del petróleo y el gas, puertos, minería, manipulación de materiales y maquinaria pesada. Arabia Saudita y los Emiratos Árabes Unidos constituyen importantes centros de demanda, ya que los grandes proyectos de infraestructura e industriales requieren equipos hidráulicos de alta resistencia y capacidad de mantenimiento.
Si bien Sudáfrica participa a través de los sectores de minería, agricultura, construcción y manipulación de materiales, el resto de la región aún depende en gran medida de piezas hidráulicas importadas de fabricantes extranjeros. La demanda de servicios de soporte local ha ido en aumento, ya que los operadores de equipos buscan maneras de minimizar el tiempo de inactividad y maximizar la vida útil de los componentes.
Mercado de cilindros de pistón en América del Sur y Central
América del Sur y Central se sustenta en la agricultura, la minería, la construcción, la silvicultura y la maquinaria para el manejo de materiales. Brasil es el principal mercado debido a su base de maquinaria agrícola y su gran economía industrial, mientras que Argentina tiene una fuerte demanda de equipos agrícolas. La cadena de suministro regional aún depende parcialmente de componentes importados, lo que genera oportunidades para el mecanizado, el ensamblaje y la reparación a nivel local.
La mecanización agrícola en Brasil impulsa la demanda de cilindros duraderos expuestos a cargas variables, polvo, humedad y condiciones de campo. La demanda en Argentina está estrechamente ligada al uso de maquinaria agrícola. Otros mercados de América del Sur y Central son más pequeños, pero se benefician de la actividad minera, de la construcción y de infraestructura. Los compradores regionales valoran cada vez más la disponibilidad de repuestos y el soporte técnico, ya que el tiempo de inactividad de los equipos puede afectar directamente la productividad agrícola e industrial.
Análisis de segmentación
Tipo de producto (unipolar)
Los cilindros monopolares ofrecen una arquitectura de accionamiento relativamente sencilla para aplicaciones donde la fuerza hidráulica se aplica predominantemente en una dirección y el retorno se logra mediante carga, resorte, gravedad u otro mecanismo. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,84 % entre 2026 y 2034. La demanda se ve impulsada por aplicaciones de elevación, posicionamiento, implementos agrícolas y maquinaria especializada donde se valoran la construcción compacta y el mantenimiento sencillo. Los proveedores compiten en función de la fiabilidad de los sellos, la protección del vástago, la resistencia a la corrosión y el montaje específico para cada aplicación.
- Los diseños de polo único permiten un movimiento lineal controlado donde la carrera de retorno no requiere una actuación hidráulica equivalente, lo que los hace útiles en equipos de elevación y posicionamiento.
- Los usuarios agrícolas e industriales prefieren estas configuraciones, ya que el mantenimiento sencillo, el embalaje compacto y la generación de fuerza fiable reducen la complejidad del sistema.
- Los diseños especializados pueden incorporar recubrimientos, sellos y sistemas de montaje mejorados para entornos operativos polvorientos, húmedos, corrosivos o de alto ciclo.
Tipo de producto (doble polo)
Se prevé que los cilindros de doble polo registren una tasa de crecimiento anual compuesta (TCAC) del 6,21 % entre 2026 y 2034, constituyendo el segmento de producto más grande, ya que el control hidráulico bidireccional permite el funcionamiento de maquinaria exigente que requiere extensión y retracción motorizadas. La construcción, la manipulación de materiales, los sistemas marinos y los equipos industriales se benefician del movimiento controlado en ambas direcciones. La competencia se centra en la capacidad de presión, la gestión de cargas laterales, los sistemas de sellado, el acabado del vástago y la personalización dimensional, mientras que los equipos avanzados combinan cada vez más la actuación con la detección de posición.
- Las configuraciones de doble polo permiten el movimiento motorizado en ambas direcciones y son adecuadas para maquinaria que requiere una extensión y retracción controladas bajo cargas variables.
- Estos cilindros se utilizan en maquinaria de construcción e industrial, donde el control del operario, la repetibilidad y la fuerza bidireccional son fundamentales para el rendimiento de la máquina.
- Las aplicaciones marinas y de servicio pesado hacen mayor hincapié en la protección contra la corrosión, la integridad del sellado, la resistencia estructural y la resistencia a la exposición ambiental.
Industria de usuario final (Marítima)
Se prevé que las aplicaciones marinas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5,77 % entre 2026 y 2034, impulsadas por sistemas de dirección, maquinaria de cubierta, sistemas de escotillas, estabilización, elevación y equipos para plataformas marinas. La selección de cilindros se ve fuertemente influenciada por la resistencia a la corrosión, el sellado, la instalación compacta y la fiabilidad ante vibraciones y exposición al agua salada. Los proveedores con experiencia en ingeniería marina y recubrimientos robustos están en condiciones de satisfacer las necesidades de reemplazo y de equipo original.
- Los cilindros marinos dan soporte a funciones de dirección, elevación, apertura de escotillas, cubierta y operaciones en alta mar, donde el movimiento hidráulico controlado debe mantenerse fiable en entornos corrosivos.
- Los compradores dan prioridad a los componentes de acero inoxidable o protegidos, los sellos avanzados, la estabilidad a la presión y la resistencia a las vibraciones y a la exposición al agua salada.
- Los proveedores especializados cobran relevancia cuando los cilindros requieren dimensiones personalizadas, materiales de calidad marina o integración con sistemas hidráulicos específicos para cada embarcación.
Sector de usuario final (agricultura)
Se prevé que la agricultura alcance una tasa de crecimiento anual compuesta (TCAC) del 6,48 % entre 2026 y 2034, lo que la convierte en el segmento de la industria de usuarios finales de más rápido crecimiento. La agricultura mecanizada requiere accionamiento hidráulico para implementos, dirección, cosecha, elevación, plegado y ajuste. La demanda se ve impulsada por la creciente sofisticación de los equipos y la necesidad de un funcionamiento fiable en diversas condiciones de campo. Los proveedores de cilindros se centran cada vez más en la resistencia a la contaminación, el diseño compacto y la facilidad de mantenimiento.
- Los cilindros agrícolas accionan implementos y maquinaria utilizados para levantar, dirigir, ajustar, plegar, cosechar y manipular materiales en todas las operaciones agrícolas.
- La demanda está influenciada por la mecanización de los equipos y la necesidad de un movimiento hidráulico fiable en presencia de polvo, humedad, vibraciones y cargas fluctuantes.
- Los fabricantes se diferencian mediante juntas robustas, protección contra la corrosión, facilidad de mantenimiento y configuraciones adaptadas a tractores, cosechadoras, pulverizadores e implementos agrícolas.
Industria de usuario final (Automotriz)
Se prevé que las aplicaciones para el sector automotriz crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6,14 % entre 2026 y 2034, impulsadas por equipos de fabricación de vehículos, sistemas de prueba, manipulación de materiales, vehículos especializados y funciones hidráulicas en equipos comerciales. La demanda se inclina cada vez más hacia la actuación precisa y repetible, la instalación compacta y la integración con sistemas de control automatizados. Los proveedores deben cumplir con requisitos dimensionales y de fiabilidad más estrictos, a la vez que ofrecen soporte para diseños OEM personalizados.
- Los cilindros hidráulicos para la industria automotriz se utilizan en equipos de producción, sistemas de elevación, manipulación de materiales, maquinaria de prueba y funciones especializadas de vehículos.
- Los compradores dan prioridad a la repetibilidad, el embalaje compacto, el movimiento controlado y la compatibilidad con los sistemas de fabricación automatizados.
- La diferenciación competitiva depende cada vez más del soporte de ingeniería, la calidad dimensional constante, la personalización rápida y la integración con sistemas de monitorización electrónica.
Resumen de la oportunidad
|
Industria de usuarios finales |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Marina |
Medio |
Control de la corrosión |
Maduro |
|
Agricultura |
Alto |
Agricultura mecanizada |
Escalada |
|
Automotor |
Alto |
Actuación inteligente |
Maduro |
Factores que impulsan el crecimiento del mercado de cilindros de pistón y análisis de su impacto
Mayor utilización de equipos hidráulicos en maquinaria móvil
El mayor uso de excavadoras, cargadoras, maquinaria agrícola, equipos de manipulación de materiales y otras máquinas hidráulicas incrementa directamente la demanda de conjuntos de pistón-cilindro. Los ciclos de trabajo más intensos exponen los cilindros al desgaste de los sellos, daños en el vástago, contaminación, cargas laterales y fluctuaciones de presión, lo que genera necesidades tanto de repuestos originales como de reemplazo. Los propietarios de equipos evalúan cada vez más la durabilidad de los cilindros en función de los costos operativos totales, en lugar de solo el precio inicial del componente. Esto impulsa la demanda hacia vástagos diseñados con precisión, sistemas de sellado mejorados, superficies resistentes a la corrosión y diseños reparables. El enfoque de reparación y remanufactura multinivel de Caterpillar ilustra cómo la gestión del ciclo de vida de los cilindros se ha integrado a las estrategias de productividad de los equipos. El mecanismo resultante es una mayor utilización de los equipos, lo que conlleva un mayor desgaste de los componentes, más mantenimiento y una demanda constante de reemplazo y soluciones mejoradas de pistón-cilindro.
Demanda de mayor precisión y mayor vida útil de los componentes
Los operadores de equipos modernos requieren cada vez más un movimiento hidráulico más suave, repetible y fácil de monitorear. Esto impulsa a los fabricantes a mejorar las tolerancias de mecanizado, los sistemas de sellado, los acabados de los vástagos, los sistemas de montaje y las capacidades de detección de posición. El uso de cilindros hidráulicos con detección de carrera por parte de Komatsu demuestra cómo los conjuntos de cilindros se están integrando con el guiado de la máquina y la información del operador, en lugar de funcionar únicamente como actuadores mecánicos. El mecanismo es sencillo: mayores requisitos de precisión aumentan las especificaciones técnicas impuestas a los cilindros, lo que incrementa la demanda de componentes de ingeniería y retroalimentación integrada. Los proveedores capaces de combinar la durabilidad hidráulica con la detección y la compatibilidad con el control digital pueden acceder a aplicaciones de mayor valor en la construcción, la agricultura, la automatización industrial y la maquinaria móvil especializada.
Expansión de la mecanización agrícola y de infraestructuras
La mecanización agrícola y el desarrollo de infraestructuras están incrementando el número y la sofisticación de las máquinas que dependen de la actuación hidráulica. Tractores, cosechadoras, pulverizadores, maquinaria de construcción, sistemas de elevación y equipos para la construcción de carreteras utilizan cilindros para la dirección, el posicionamiento, la elevación, el plegado y otras funciones operativas. La maquinaria agrícola debe funcionar de forma fiable en condiciones de polvo, humedad, vibraciones y cargas variables, mientras que la maquinaria de infraestructuras se enfrenta a un uso intensivo y a un estrés mecánico severo. Estas condiciones generan una demanda de diseños robustos, resistentes a la corrosión, con movimiento controlado y que faciliten el mantenimiento. Esto implica para el mercado una base de equipos más amplia, tanto en economías en desarrollo como desarrolladas, con un potencial especialmente fuerte para los proveedores de cilindros que puedan localizar la producción, ofrecer configuraciones personalizadas y brindar soporte a las redes de reparación posventa.
Tendencias futuras del mercado de cilindros de pistón
Integración de sensores y control electrohidráulico
Las tendencias del mercado de cilindros de pistón muestran que estos se incorporan cada vez más a arquitecturas electrohidráulicas que combinan la actuación mecánica con sensores, válvulas, controladores y software de máquina. Este cambio se debe a la demanda de posicionamiento preciso, funciones automatizadas de la máquina, asistencia al operador y una mejor gestión energética. Los fabricantes de equipos originales (OEM) de los sectores de la construcción y la agricultura se ven particularmente afectados, ya que los ciclos de trabajo variables se benefician de la información de posición y presión en tiempo real. Los proveedores de cilindros deberán diseñar sus sistemas teniendo en cuenta la integración de sensores, la compatibilidad con la retroalimentación y la configuración digital, en lugar de tratar el cilindro como un componente aislado. Esto probablemente implicará una progresiva revalorización de los conjuntos técnicamente sofisticados, donde los cilindros básicos mantendrán su volumen de producción en aplicaciones sensibles al coste, mientras que los productos preparados para sensores ganarán relevancia en maquinaria avanzada.
El servicio del ciclo de vida y la remanufactura como estrategia de producto
La compra de cilindros está evolucionando, pasando de la sustitución puntual de componentes a la gestión del ciclo de vida. Los fabricantes y los fabricantes de equipos originales (OEM) están ampliando las opciones de sellado, reparación, reconstrucción, remanufactura y sustitución rápida, dado que las fallas en los cilindros hidráulicos pueden generar costosos tiempos de inactividad de la máquina. Esta tendencia se ve reforzada por el interés de los clientes en prolongar la vida útil de los equipos y reducir el consumo de materiales. El enfoque estructurado de reparación y remanufactura de Caterpillar ilustra la tendencia hacia múltiples vías de servicio basadas en el estado de los componentes. Por lo tanto, tanto los distribuidores como los fabricantes se ven afectados, al igual que los OEM, ya que la disponibilidad de sellos, vástagos, cilindros y cilindros completos de repuesto se vuelve estratégicamente importante. Esto implica una mayor competencia en cuanto a la capacidad de respuesta del servicio, la capacidad de diagnóstico, la calidad de la reparación y la rentabilidad del ciclo de vida.
Oportunidades de mercado para cilindros de pistón
Fabricación localizada de cilindros para maquinaria agrícola
Los fabricantes y distribuidores de maquinaria agrícola en India, Brasil, el sudeste asiático y otros mercados de mecanización representan una importante oportunidad para la producción localizada de cilindros de pistón. Los compradores necesitan cilindros fiables para tractores, cosechadoras, implementos, pulverizadores y equipos de manipulación de materiales, pero pueden enfrentarse a largos plazos de entrega para componentes importados o repuestos específicos para cada aplicación. La fabricación local puede reducir los riesgos logísticos, al tiempo que permite adaptar las especificaciones de diámetro, carrera, montaje, sellado y vástago a la maquinaria regional. La oportunidad es más ventajosa para los proveedores que establecen capacidades de ingeniería y pruebas cerca de los centros de producción de maquinaria agrícola. Entre los beneficiarios estratégicos se incluyen fabricantes de cilindros, proveedores de equipos originales (OEM), especialistas en mecanizado y proveedores de servicios capaces de satisfacer tanto la demanda de equipos originales como la de repuestos.
Actuadores resistentes a la corrosión para aplicaciones marinas y en alta mar.
Los operadores marítimos, astilleros, fabricantes de equipos offshore y proveedores de equipos portuarios ofrecen una oportunidad para cilindros de pistón especializados, diseñados para entornos corrosivos y de alta carga. Los componentes convencionales pueden sufrir una degradación acelerada debido a la exposición al agua salada, las vibraciones, los ciclos de presión y el difícil acceso para el mantenimiento. Esto genera demanda de recubrimientos mejorados, materiales resistentes a la corrosión, sellos avanzados y mantenimiento predictivo. Europa, Asia Oriental, la región del Golfo y los clústeres marítimos consolidados de Norteamérica constituyen bases de clientes relevantes. Los proveedores pueden diferenciarse ofreciendo cilindros diseñados a medida, programas de reemplazo, asistencia para la inspección y servicios de ciclo de vida, en lugar de componentes estándar. Estas estrategias abordan el costo del tiempo de inactividad y la complejidad del mantenimiento, que siguen siendo un obstáculo para la fiabilidad de los sistemas hidráulicos marinos.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -