
Mercado de compresores alternativos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de compresores alternativos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por acción (simple efecto, doble efecto); tipo de producto (vertical, horizontal); usuario final (petróleo y gas, manufactura, atención médica, electrodomésticos, alimentos y bebidas, semiconductores y electrónica, minería, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008864
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
4.610 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.910 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,59 %
Índice de crecimiento
Mercado potencial
52.280 millones de dólares estadounidenses
(2026-2034)
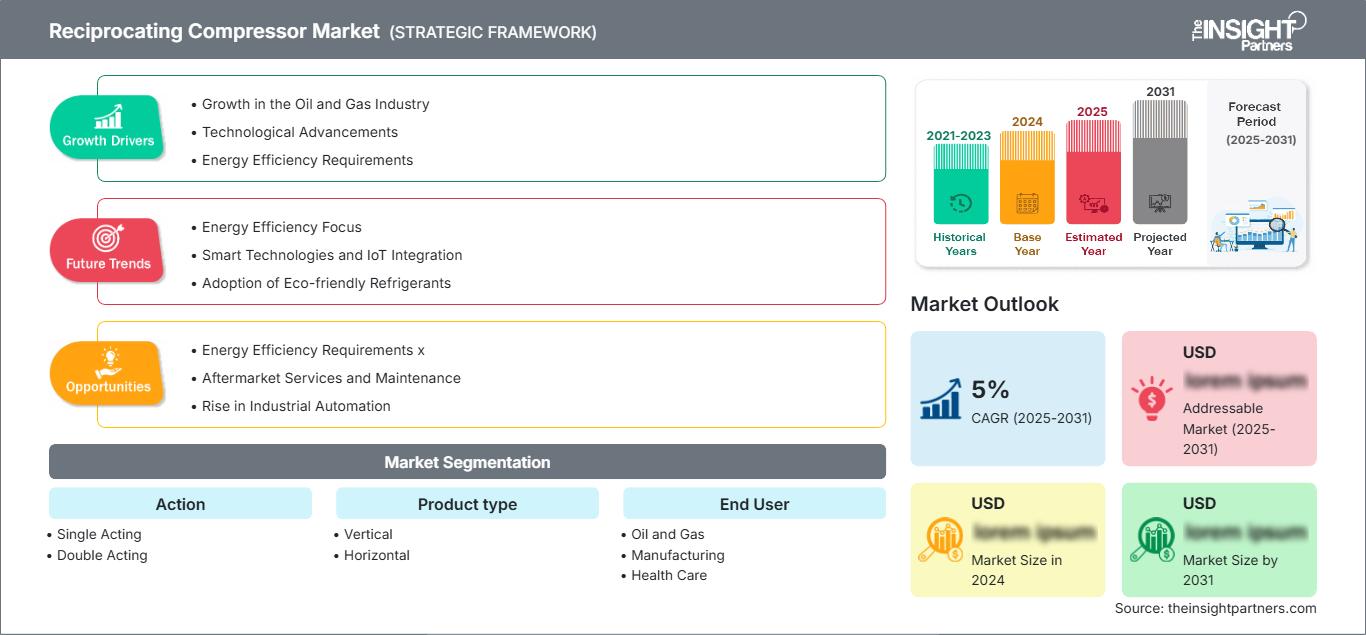
Se prevé que el mercado de compresores alternativos crezca de 4.610 millones de dólares en 2025 a 6.910 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,59 % durante el período 2026-2034. La demanda se mantiene concentrada en los sectores de petróleo y gas, manufactura, atención médica, alimentos y bebidas, electrodomésticos, semiconductores y electrónica, y minería, donde se requiere compresión de gas a alta presión, presión de descarga constante y una arquitectura mecánica de fácil mantenimiento.
El impacto de Norteamérica en el tamaño del mercado de compresores alternativos persiste debido al procesamiento de gas, la modernización de refinerías, la construcción de plantas de GNL, la producción química y la demanda de servicios posventa. Se prevé que el mercado de la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,6 % entre 2026 y 2034, impulsado por los requisitos de alta presión, la necesidad de reemplazar la maquinaria existente, los proyectos piloto de hidrógeno y la adquisición de compresores fiables.
Análisis y perspectivas del mercado de compresores alternativos
- América del Norte: Se estima que la región tendrá una participación del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,6% entre 2026 y 2034, impulsada por la infraestructura de gas, el refinado, la petroquímica y la demanda de reemplazo orientada a los servicios.
- EE. UU.: Se estima que EE. UU. contribuirá con entre el 76 % y el 82 % de la demanda norteamericana en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,7 % durante el período 2026-2034.
- Europa: Se estima que Europa representará entre el 20 % y el 24 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 3,7 % al 4,3 %, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 34 % y el 38 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,7 %, impulsada por China, India, Japón, Corea del Sur y Australia.
- Segmento más importante: Se estima que los compresores de doble efecto representarán entre el 57 % y el 61 % de la cuota de mercado en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 4,3 % al 4,9 %, debido a que admiten un mayor rendimiento y un funcionamiento industrial continuo.
- Segmento de alto crecimiento: Se estima que el sector de semiconductores y electrónica representará entre el 6 % y el 9 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,2 %, a medida que la compresión de gases de proceso limpios y estables adquiera mayor importancia.
- Empresas clave analizadas en detalle: Ariel Corporation, Atlas Copco AB, Burckhardt Compression AG, Ingersoll Rand Inc., Chart Industries, Inc., IHI Rotating Machinery Engineering Co., Ltd., KAESER KOMPRESSOREN SE, MIKUNI KIKAI KOGYO CO., LTD., Siemens Energy AG y The Japan Steel Works, Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances tecnológicos están transformando el mercado de compresores alternativos, pasando de los conjuntos de pistones convencionales a equipos modulares, de baja vibración, controlados digitalmente y adaptados a las aplicaciones. Las innovaciones de ingeniería se centran en la mejora de los sellos, las válvulas, la resistencia de la carcasa, la gestión de lubricantes y la monitorización del estado de la máquina. Las fuerzas del mercado también están evolucionando hacia plataformas compactas, un montaje rápido en campo y diseños que faciliten el mantenimiento para su uso en la industria del petróleo y el gas, plantas de procesamiento, compresión de hidrógeno y operaciones de fabricación especializada.
Las mayores oportunidades de crecimiento futuro se concentrarán en la región de Asia-Pacífico, Oriente Medio y ciertos corredores de gas en Norteamérica, donde los proyectos de los sectores energético, petroquímico e industrial requieren una compresión fiable. Asimismo, se están destinando inversiones a sistemas que utilizan hidrógeno, diseños sin aceite y sistemas de mantenimiento predictivo. Las normativas medioambientales, los estándares de seguridad y los requisitos de eficiencia impulsarán la sustitución de maquinaria obsoleta, especialmente aquella que sufre averías imprevistas.
Alcance del informe de mercado de compresores alternativos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.610 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.910 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,59% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de compresores alternativos
El mercado de compresores alternativos está impulsado por clientes industriales que requieren altas relaciones de compresión, una buena gestión del gas y flexibilidad operativa. Son importantes para aplicaciones donde los compresores rotativos no son adecuados debido a los requisitos de alta presión, el funcionamiento intermitente o la composición específica del gas. Entre los impulsores del mercado se incluyen proyectos en refinerías de petróleo, recolección de gas natural, la industria química, la fabricación de semiconductores, la producción de gases medicinales, la refrigeración y los sistemas auxiliares para la minería.
La cadena de suministro comprende fabricantes de bastidores, productores de válvulas y sellos, fabricantes de motores, fabricantes de patines, ingenieros de proyectos, distribuidores y empresas de servicios. Esta cadena depende de la capacidad de forjado y mecanizado, la integración de los sistemas de control, el plazo de entrega de la ingeniería de proyectos y la disponibilidad de repuestos. Los usuarios finales consideran cada vez más el rendimiento del producto a lo largo de su vida útil, en lugar de solo su capacidad.
Según el análisis del mercado de compresores alternativos, el sector es altamente competitivo, con participantes que incluyen fabricantes de equipos originales (OEM) globales, especialistas en compresión de gas y fabricantes de servicios con soporte regional. Ariel Corporation, Burckhardt Compression AG, Atlas Copco AB, Ingersoll Rand Inc., Chart Industries, Inc., Siemens Energy AG, KAESER KOMPRESSOREN SE, IHI Rotating Machinery Engineering Co., Ltd., MIKUNI KIKAI KOGYO CO., LTD. y The Japan Steel Works, Ltd. compiten en función de su experiencia en ingeniería, su base instalada y su reputación en aplicaciones.
Las áreas de inversión incluyen servicios de hidrógeno, protección digital de compresores, modernización posventa y paquetes de compresores modulares. Las estrategias se adaptan a las distintas aplicaciones: para las empresas de petróleo y gas, la robustez y las certificaciones API son fundamentales; para las empresas de semiconductores, los sistemas de suministro de gas fiables y limpios son esenciales; y para las empresas manufactureras, la fiabilidad y los costes de mantenimiento son primordiales. Las empresas que cuentan con una buena red de servicio local se benefician de ello.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de compresores alternativos: Perspectivas estratégicas
Perspectivas regionales
Mercado de compresores alternativos en Norteamérica
Se estima que Norteamérica representará entre el 25 % y el 29 % de la cuota de mercado de compresores alternativos en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,6 % durante el período 2026-2034. La demanda se ve impulsada por la recolección de gas, la infraestructura de GNL, las mejoras en las refinerías, las instalaciones petroquímicas y los programas de reemplazo industrial en las salas de compresores ya existentes.
La región cuenta con una amplia infraestructura y servicios técnicos. La modernización de los equipos de compresión se realiza para minimizar los problemas de mantenimiento, aumentar la seguridad y facilitar la reducción de emisiones en el procesamiento de gas. Existe una demanda adicional derivada de proyectos piloto de hidrógeno y gestión de carbono, así como de proyectos de modernización de gasoductos.
Mercado de compresores alternativos en EE. UU.
Se estima que Estados Unidos representará entre el 76 % y el 82 % de la demanda norteamericana en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,7 % hasta 2034. La fuerte actividad en la industria del petróleo y el gas, la producción química, el procesamiento de alimentos, la inversión en electrónica y el gasto en mantenimiento industrial impulsan la demanda de equipos.
Ariel Corporation, Atlas Copco AB, Burckhardt Compression AG, Ingersoll Rand Inc. y Siemens Energy AG mantienen una posición destacada en el mercado de compresores, servicios, sistemas de control y modernización de la infraestructura instalada. Algunas tendencias de aplicación incluyen la recolección de gas, la compresión de hidrógeno, el tratamiento de gases residuales de refinerías, servicios auxiliares para plantas industriales y sistemas de gas para procesos limpios.
Mercado europeo de compresores alternativos
Se estima que Europa tendrá una cuota de mercado del 20-24% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,7-4,3% durante el periodo 2026-2034. Alemania lidera la demanda gracias a sus sectores químico, de infraestructuras de hidrógeno, maquinaria y redes de gases industriales. El Reino Unido contribuye mediante proyectos de transición energética, apoyo a la industria offshore e industrias de procesos.
Francia, Italia y España impulsan la demanda a través del refinado, la industria alimentaria y de bebidas, la farmacéutica y la modernización de la fabricación. Los clientes europeos se centran en la eficiencia energética, la reducción de emisiones, la reducción del ruido y el ciclo de vida del servicio. La movilidad del hidrógeno, la mejora del biogás y las aplicaciones de gases industriales son áreas de crecimiento selectivo para los sistemas alternativos de diafragma, sin aceite y de alta presión.
Mercado de compresores alternativos en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico tendrá una participación del 34-38% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,7% entre 2026 y 2034. China lidera la demanda regional debido a su industria petroquímica, su escala de fabricación, su infraestructura de gas y su producción de productos electrónicos.
India, Japón, Corea del Sur y Australia generan una demanda adicional proveniente de GNL, refinerías, plantas de semiconductores, minería y gases industriales. El impulso hacia la localización de la producción, los proyectos de hidrógeno y la seguridad energética está impulsando nuevas inversiones en capacidad. Si bien los compradores siguen priorizando el costo, la confiabilidad y la eficiencia se están convirtiendo en factores cada vez más importantes en la toma de decisiones.
Mercado de compresores alternativos de Oriente Medio y África
Se estima que el mercado de Oriente Medio y África crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,9 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la adopción a través del procesamiento de gas, la petroquímica, el refinado, el hidrógeno y los programas de diversificación industrial.
Sudáfrica incrementa la demanda proveniente de la minería, la energía y el mantenimiento de la industria manufacturera, mientras que el crecimiento del resto de Oriente Medio y África está vinculado a la infraestructura de gas y los servicios industriales. Las duras condiciones operativas favorecen el uso de estructuras robustas, sistemas de refrigeración fiables, monitorización remota y soporte técnico que reduzcan el tiempo de inactividad en activos dispersos.
Análisis de segmentación
Acción
Se prevé que la demanda de compresores alternativos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % durante el período 2026-2034. El mercado de compresores alternativos, tanto de simple efecto como de doble efecto, depende de la capacidad, la presión de descarga, el ciclo de trabajo y la tolerancia al mantenimiento. Los usuarios industriales eligen la configuración que equilibra la eficiencia de compresión, el coste de instalación, el rendimiento ante vibraciones y las horas de funcionamiento previstas en aplicaciones de energía, fabricación y procesos.
- Compresores de simple efecto: Los compresores de simple efecto siguen siendo importantes en sistemas más pequeños, donde su construcción más sencilla, la menor complejidad de su mantenimiento y los requisitos de capacidad moderada los hacen prácticos para tareas de compresión auxiliares e intermitentes.
- Doble efecto: Los compresores de doble efecto ofrecen compresión en ambas carreras del pistón, lo que permite un mayor rendimiento y una mayor productividad en las industrias de procesos, los sistemas de compresión de gas y las exigentes aplicaciones de funcionamiento continuo.
Tipo de producto
Se prevé que la demanda de este tipo de producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,6 % entre 2026 y 2034. Las configuraciones verticales y horizontales satisfacen diferentes requisitos de diseño, capacidad, vibración y mantenimiento. La selección del producto está influenciada por el espacio disponible en la planta, el diseño de la cimentación, el acceso para inspección, la presión a la que está sometido y la integración con motores, enfriadores, separadores y sistemas de control en las instalaciones industriales.
- Verticales: Los compresores verticales son la opción preferida cuando el espacio en el suelo es limitado y una capacidad moderada es suficiente, lo que los hace adecuados para determinadas aplicaciones de fabricación, servicios públicos, laboratorios y sistemas compactos.
- Horizontales: Los compresores horizontales se utilizan ampliamente en aplicaciones industriales y de procesos de mayor envergadura porque permiten diseños equilibrados, facilitan el acceso para el mantenimiento, ofrecen mayores capacidades y garantizan un funcionamiento estable bajo ciclos de trabajo prolongados.
Usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,0 % durante el periodo 2026-2034. El sector del petróleo y el gas sigue siendo el principal grupo comprador, mientras que la industria manufacturera, la sanidad, los electrodomésticos, la alimentación y las bebidas, los semiconductores y la electrónica, y la minería generan una demanda específica para cada aplicación. Cada usuario final valora de forma diferente la estabilidad de la presión, el tiempo de actividad, la compatibilidad con los gases y el soporte técnico, lo que influye en el diseño del producto y en la rentabilidad del ciclo de vida.
- Petróleo y gas: Los usuarios de petróleo y gas requieren compresores robustos para la recolección, el procesamiento, el servicio de refinería, el almacenamiento y el soporte de oleoductos, donde la alta presión, la confiabilidad y la ingeniería orientada a las normas API siguen siendo fundamentales.
- Fabricación: Los usuarios del sector manufacturero implementan sistemas de bombeo alternativo para el suministro de aire comprimido a la planta, el soporte de procesos, las herramientas neumáticas, las pruebas y los servicios auxiliares de producción, donde la presión predecible y el acceso para el mantenimiento son importantes.
- Atención sanitaria: La demanda en el sector de la atención sanitaria incluye sistemas de gases medicinales, laboratorios, centros dentales y producción farmacéutica, donde la fiabilidad, la redundancia y los estándares de calidad del aire o del gas son factores determinantes en las adquisiciones.
- Electrodomésticos: Las aplicaciones de electrodomésticos utilizan conceptos de compresión compacta en sistemas de refrigeración y enfriamiento, donde la eficiencia, la durabilidad y la producción rentable respaldan los programas de equipos de alto volumen.
- Alimentos y bebidas: Las instalaciones de alimentos y bebidas utilizan la compresión para el envasado, embotellado, transporte, refrigeración y soporte de procesos, y los requisitos de aire más limpio influyen en la selección de sistemas de filtración y libres de aceite.
- Semiconductores y electrónica: Los usuarios de semiconductores y electrónica necesitan una compresión de gas limpia y estable para entornos de proceso sensibles donde la prevención de la contaminación, la estabilidad del flujo y la fiabilidad afectan directamente al rendimiento de la producción.
- Minería: Las operaciones mineras utilizan compresores robustos para el mantenimiento en sitios remotos, herramientas neumáticas, soporte de procesos y tareas relacionadas con la ventilación, donde la durabilidad y la facilidad de mantenimiento en campo son esenciales.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Petróleo y gas |
Alto |
Procesamiento de gas |
Maduro |
|
Fabricación |
Alto |
Tiempo de actividad de la planta |
Maduro |
|
Cuidado de la salud |
Medio |
Gas medicinal |
Escalada |
|
Electrodomésticos |
Medio |
Refrigeración compacta |
Maduro |
|
Alimentos y bebidas |
Medio |
Proceso limpio |
Escalada |
|
Semiconductores y electrónica |
Medio |
Gas de proceso |
Escalada |
|
Minería |
Medio |
Trabajo remoto |
Maduro |
Factores que impulsan el crecimiento del mercado de compresores alternativos y análisis de su impacto
Infraestructura de gas y demanda de procesos de alta presión
La inversión en infraestructura de gas natural será el principal motor de la demanda, ya que las operaciones de recolección, procesamiento, GNL, refinación y petroquímica requieren compresión a alta presión. Los compresores alternativos se siguen utilizando cuando se requiere flexibilidad, una alta relación de presión y manejo de gases de proceso. El factor de demanda es mayor en los sectores de petróleo y gas y productos químicos, donde las interrupciones en la producción pueden afectar los sistemas de seguridad. Los compradores también están considerando compresores para aplicaciones como hidrógeno, biogás y gases industriales.
Sustitución de compresores industriales obsoletos
Existe una importante base instalada de compresores que genera una demanda recurrente de actualizaciones o reemplazos. Los equipos antiguos pueden tener altos costos de mantenimiento, ser propensos a problemas de vibración, fugas e ineficiencia, y carecer de capacidades de monitoreo. El reemplazo o la modernización conllevan una mayor confiabilidad, una mayor seguridad para el operador y una mejor rentabilidad. La demanda de estos productos es estable, ya que muchos clientes actualizan sus compresores como parte de sus revisiones periódicas, en lugar de hacerlo únicamente al momento de realizar inversiones de capital.
Requisitos de gases limpios en la fabricación regulada
Los sectores de salud, alimentación y bebidas, farmacéutico y de producción de semiconductores demandan cada vez más entornos de compresión más limpios y estables. Los clientes necesitan sistemas que garanticen la calidad del aire o gas, la protección contra la contaminación, la estabilidad de la presión y la documentación de mantenimiento. Este factor desplaza la atención de los compradores del precio inicial a la disponibilidad, la filtración, el funcionamiento sin aceite y el cumplimiento de las validaciones. Esto se traduce en un mayor valor por unidad instalada y una mayor vinculación con los contratos de mantenimiento. En las instalaciones de fabricación altamente reguladas, se distinguen los proveedores que ofrecen tanto asistencia técnica como experiencia en aplicaciones de gases limpios.
Tendencias futuras del mercado de compresores alternativos
Protección digital de compresores y servicio predictivo
Las tendencias del mercado de compresores alternativos apuntan a un mayor uso de sensores, gemelos digitales, monitorización remota y lógica de parada automatizada. Los sistemas futuros monitorizarán de forma más continua la vibración, la temperatura, el rendimiento de las válvulas, el comportamiento de la lubricación y las desviaciones de presión. Estos datos ayudarán a los operadores a detectar desviaciones de rendimiento antes de que se produzcan fallos, planificar paradas y reducir inspecciones innecesarias. Esta tendencia es especialmente relevante para instalaciones de gas y plantas de procesamiento remotas, donde las paradas no planificadas resultan costosas. Los proveedores que faciliten la integración de la monitorización con los sistemas de la planta mejorarán la retención de clientes en el mercado de posventa.
Paquetes de compresión preparados para hidrógeno y de bajas emisiones
Los proyectos de hidrógeno, biogás y gestión del carbono están impulsando el desarrollo de compresores con materiales compatibles, sistemas de sellado, arquitecturas sin aceite y rangos de operación más amplios. Los futuros paquetes deberán ser compatibles con la producción intermitente vinculada a energías renovables, el llenado de remolques, la mezcla de gases industriales y mayores estándares de seguridad. Esta tendencia no reemplaza la demanda convencional, pero amplía los requisitos técnicos para los fabricantes de equipos originales (OEM). Las empresas con experiencia comprobada en API, referencias de hidrógeno y capacidad de empaquetado modular estarán mejor posicionadas a medida que los proyectos de transición energética avancen de la escala piloto a la implementación comercial.
Oportunidades de mercado para compresores alternativos
Modernizaciones de posventa para mayor eficiencia y confiabilidad
Mercado de compresores alternativos: Las previsiones indican una gran oportunidad en las modernizaciones posteriores a la compra que incluyen la actualización de válvulas, controles, sistemas de lubricación, sellos y hardware de monitoreo. Muchos usuarios industriales prefieren la modernización cuando las bases, los motores y las estructuras de los compresores aún están en buen estado. Los proveedores pueden utilizar auditorías para identificar pérdidas de energía, cuellos de botella en el mantenimiento y riesgos de fallas, y luego ofrecer paquetes de piezas, ingeniería y contratos de servicio. Este modelo genera ingresos recurrentes y, al mismo tiempo, ayuda a los clientes a posponer el reemplazo completo. Resulta atractivo en los sectores de petróleo y gas, manufactura, alimentos y bebidas, y minería, donde se utilizan equipos de larga vida útil.
Compresión especializada para componentes electrónicos y gases medicinales.
La compresión especializada para entornos de semiconductores, electrónica, salud y farmacéutica ofrece una oportunidad de mayor valor que el aire industrial estándar. Estos usuarios requieren un suministro estable, control de la contaminación, documentación, redundancia y responsabilidad en el servicio. Los proveedores pueden impulsar el crecimiento ofreciendo configuraciones sin aceite o más limpias, diseños compactos tipo skid, programas de mantenimiento validados y soporte técnico eficaz. La oportunidad es mayor donde el rendimiento de la producción, la seguridad del paciente o el cumplimiento normativo dependen de un suministro de gas ininterrumpido. Los proveedores que comprenden los requisitos del proceso pueden ir más allá de la venta de equipos y establecer alianzas que abarquen todo el ciclo de vida del producto.
Novedades recientes
- Junio de 2026: Burckhardt Compression AG — la compañía informó ventas del año fiscal 2025 por CHF 1.057,1 millones e ingresos operativos récord de CHF 141,0 millones, al tiempo que destacó su gama completa de tecnologías y servicios de compresores alternativos para el transporte de gas, almacenamiento, movilidad de hidrógeno, refinación, recolección de gas y aplicaciones de procesamiento.
- Octubre de 2025: Ariel Corporation lanzó la versión mejorada del compresor inteligente Ariel, que incluye sensores ampliados, conectividad Modbus, comparación con gemelos digitales, monitorización remota mediante Ariel Fleet Manager, cálculos de rendimiento integrados y funciones mejoradas de alerta y parada. Esta actualización refuerza la protección del compresor y el mantenimiento predictivo para los operadores en Estados Unidos y Canadá.
- Junio de 2025: Atlas Copco AB anunció que el fabricante español de compresores Arizaga Bastarrica y Compañía SA, conocido como ABC Compressors, se integrará al Grupo Atlas Copco. Esta adquisición incorpora tecnología de compresores alternativos para la compresión de gas y aire, y fortalece el área de negocio de Tecnología de Compresores.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -