
Marché des systèmes avancés de sélecteurs de vitesses : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des systèmes de changement de vitesse avancés : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie (boîte automatique, commande électronique) ; composant (module CAN, unité de commande électronique, actionneur solénoïde) ; type de véhicule (véhicule léger, véhicule utilitaire) ; véhicule électrique (batterie, pile à combustible, hybride rechargeable) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002277
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 09, 2026


Taille du marché en 2025
17,31 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
34,07 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,81 %
taux de croissance
Marché adressable
231,20 milliards de dollars américains
(2026-2034)
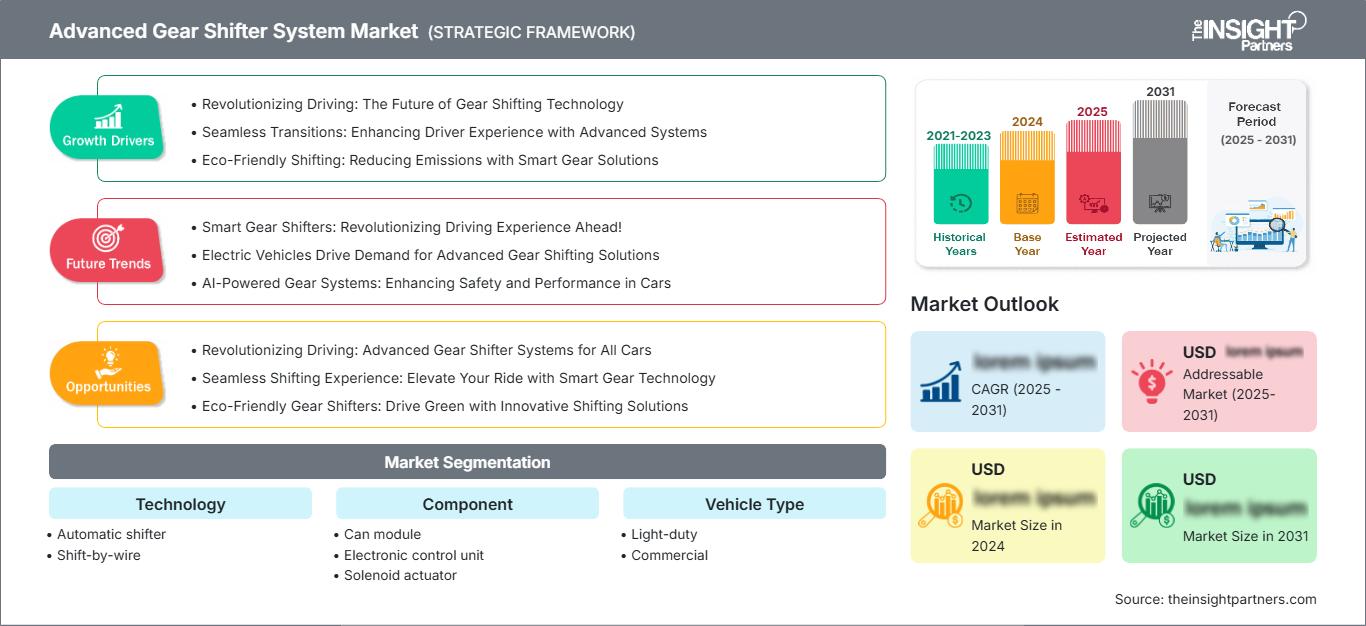
Le marché des systèmes de changement de vitesse avancés était évalué à 17,31 milliards de dollars américains en 2025 et devrait atteindre 34,07 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 7,81 % entre 2026 et 2034. Ce marché est en pleine expansion, car les systèmes de changement de vitesse automatiques, les interfaces de changement de vitesse électronique, les calculateurs de gestion moteur (ECU), les modules CAN et les actionneurs à solénoïde deviennent des éléments essentiels des plateformes de véhicules légers, commerciaux et électriques.
L'Amérique du Nord devrait connaître une croissance annuelle composée (TCAC) de 7,0 % à 8,0 % entre 2026 et 2034, portée par une forte pénétration des transmissions automatiques, une demande soutenue pour les pick-ups et SUV haut de gamme, et une accélération de la modernisation des cockpits électroniques. Les fournisseurs de la région adaptent leurs modules de changement de vitesse aux exigences en matière de sécurité fonctionnelle, de connectivité des véhicules et de motorisations électrifiées. Le rapport sur le marché des systèmes de changement de vitesse avancés souligne que la modernisation des flottes et le lancement de modèles hybrides renforcent encore les perspectives de croissance en Amérique du Nord.
Analyse et perspectives du marché des systèmes de changement de vitesse avancés
- Amérique du Nord : La part de marché en 2025 est estimée entre 23 % et 27 %, avec un TCAC de 7,0 % à 8,0 % entre 2026 et 2034, tiré par la saturation du marché des transmissions automatiques, la refonte des cockpits des véhicules électriques et l’automatisation des flottes commerciales.
- États-Unis : La part de marché en 2025 représente 70 % à 75 % de l'Amérique du Nord, avec un TCAC de 7,5 % à 8,5 % entre 2026 et 2034, soutenu par les programmes de camionnettes, de VUS, de véhicules hybrides et de véhicules électriques à batterie.
- Europe : La part de marché en 2025 est estimée entre 22 % et 27 %, avec un TCAC de 6,5 % à 7,5 % entre 2026 et 2034 ; l'Allemagne est en tête, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La part de marché en 2025 est estimée entre 38 % et 44 %, avec un TCAC de 8,0 % à 9,0 % entre 2026 et 2034 ; la Chine est en tête, suivie du Japon, de la Corée du Sud, de l’Inde et de l’Australie.
- Segment le plus important : Les véhicules légers détiennent 64 % à 69 % de parts de marché en 2025 et connaîtront une croissance annuelle composée de 7,0 % à 8,0 % entre 2026 et 2034 en raison des volumes élevés de véhicules de tourisme.
- Segment à forte croissance : Les applications pour véhicules électriques détiennent une part de marché de 18 % à 23 % en 2025 et connaîtront une croissance annuelle composée de 9,0 % à 10,0 % entre 2026 et 2034, à mesure que les plateformes de véhicules électriques standardisent les sélecteurs électroniques.
- Principales entreprises analysées en détail : Motherson Atsumitec Automotive System Company Limited, Delta Kogyo Co., Ltd., Eissmann Group Automotive GmbH, Fuji Kiko Co., Ltd., GHSP, Inc., Kongsberg Automotive ASA, Leopold Kostal GmbH & Co. KG, M&T Allied Technologies Co., Ltd., Orscheln Products LLC, Silatech Srl, ZF Friedrichshafen AG, DURA Automotive Systems LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché a évolué, passant de la liaison mécanique des sélecteurs de vitesse à des systèmes de commande électroniques intégrant les interactions utilisateur, l'actionnement, le diagnostic et la connectivité réseau. La production délaisse les gammes de sélecteurs à usage unique au profit de gammes modulaires, compatibles avec les moteurs à combustion, les systèmes hybrides et les systèmes à batterie sans modification majeure. De ce fait, la part de marché des systèmes de sélecteurs de vitesse avancés se déplace vers les fournisseurs qui intègrent la mécanique et l'électronique.
La demande future sera influencée par la production locale de véhicules électriques, la simplification des habitacles haut de gamme et les exigences réglementaires en matière de sécurité des commandes électroniques. L'Agence internationale de l'énergie a annoncé plus de 17 millions de ventes de voitures électriques en 2024, soit plus d'un cinquième des voitures neuves vendues dans le monde, confirmant ainsi la transition vers l'électronique de la transmission. Les nouveaux pôles de production en Chine, en Inde, en Asie du Sud-Est et en Amérique du Nord devraient attirer les investissements dans les modules CAN, les calculateurs, les actionneurs à solénoïde et la validation des systèmes de changement de vitesse électronique. Le marché des systèmes de changement de vitesse avancés devrait bénéficier de ces tendances, l'électrification des véhicules et l'intégration des commandes électroniques continuant de s'accélérer à l'échelle mondiale.
Rapport sur le marché des systèmes de changement de vitesse avancés
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 17,31 milliards de dollars américains |
| Taille du marché d'ici 2034 | 34,07 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,81% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de changement de vitesse avancés
La demande est tirée par la transition de la sélection manuelle des vitesses vers la commande automatique et semi-automatique, notamment pour les véhicules utilitaires légers urbains, où le confort et la facilité d'utilisation sont des critères d'achat déterminants. Le marché des systèmes de changement de vitesse avancés bénéficie également de l'architecture des véhicules électriques, car les plateformes à batterie et à pile à combustible nécessitent une sélection électronique du mode de transmission plutôt qu'une tringlerie traditionnelle. Les constructeurs automobiles utilisent des sélecteurs de vitesse compacts pour libérer de l'espace sur la console centrale, réduire la complexité mécanique et harmoniser les interfaces utilisateur avec les cockpits numériques.
L'écosystème comprend des fabricants d'actionneurs, des développeurs d'ECU, des fournisseurs de modules CAN, des spécialistes des systèmes de transmission, des concepteurs d'IHM et les équipes des plateformes des équipementiers. La dynamique de l'offre est de plus en plus axée sur l'électronique, les sélecteurs de vitesse étant intégrés aux systèmes de freinage, d'antidémarrage, d'ADAS et de cybersécurité. Les prévisions du marché des systèmes de sélecteurs de vitesse avancés indiquent que les fournisseurs disposant de logiciels embarqués, de laboratoires de validation et d'une production multirégionale peuvent mieux gérer les cycles de développement plus longs des équipementiers et réduire les risques de pénurie de composants.
Le marché des systèmes de changement de vitesse avancés est fragmenté, mais également caractérisé par une forte intensité technologique. Parmi les entreprises présentes sur ce marché figurent Motherson Atsumitec Automotive System Company Limited, Delta Kogyo Co., Ltd., Fuji Kiko Co., Ltd., GHSP, Inc., Kongsberg Automotive ASA, Leopold Kostal GmbH & Co. KG, Silatech Srl et ZF Friedrichshafen AG. Eissmann Group Automotive GmbH, M&T Allied Technologies Co., Ltd., Orscheln Products LLC et DURA Automotive Systems LLC complètent le panel de fournisseurs. La part de marché de ces systèmes reste fortement influencée par la capacité des fournisseurs à proposer des architectures électroniques fiables, des solutions de plateforme évolutives et à entretenir des relations solides avec les constructeurs automobiles.
Les investissements se concentrent sur la commande de boîte de vitesses électrique, le retour haptique, les leviers de vitesses compacts et les sélecteurs dédiés aux véhicules électriques. La stratégie de positionnement repose sur la capacité à répondre aux besoins des plateformes mondiales tout en s'adaptant aux exigences des constructeurs automobiles régionaux en matière de coûts, de conception et de validation. Le développement de l'AGSS profitera aux entreprises capables d'intégrer l'électronique et de concevoir des systèmes industrialisables, les systèmes de changement de vitesse étant désormais considérés comme des points de contrôle critiques pour la sécurité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de changement de vitesse avancés : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des systèmes de changement de vitesse avancés
L'Amérique du Nord détiendra une part de marché de 23 % à 27 % en 2025 et devrait connaître une croissance annuelle composée de 7 % à 8 % entre 2026 et 2034. La demande repose sur la pénétration des transmissions automatiques, les plateformes de pick-up et de SUV haut de gamme, ainsi que les commandes électroniques de l'habitacle. Les fournisseurs bénéficient des exigences des constructeurs automobiles en matière de sélecteurs compacts, d'actionnement à sécurité intégrée et d'intégration avec les systèmes de verrouillage de stationnement, la logique de freinage et la gestion du groupe motopropulseur hybride.
Les tendances du marché des systèmes de changement de vitesse avancés dans la région sont renforcées par l'automatisation des flottes et la croissance du nombre de véhicules électriques. Les États-Unis et le Canada intensifient leurs efforts de développement des calculateurs, des modules CAN et de la redondance des commandes de changement de vitesse électroniques. L'accent mis par la National Highway Traffic Safety Administration (NHTSA) sur la sécurité des véhicules favorise la validation électronique et la production locale, réduisant ainsi les risques liés aux délais de livraison.
Marché américain des systèmes de changement de vitesse avancés
Les États-Unis représentent 70 à 75 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 7,5 à 8,5 %. Les camionnettes, les VUS, les modèles hybrides et les véhicules électriques à batterie stimulent la demande de sélecteurs électroniques. Les constructeurs automobiles américains exigent de plus en plus de sélecteurs prenant en charge la confirmation de l'utilisateur, la coordination du stationnement électrique et la communication de diagnostic via les architectures de véhicules à gestion logicielle.
La présence de l'entreprise se manifeste à travers GHSP, Inc., Orscheln Products LLC, DURA Automotive Systems LLC, ZF Friedrichshafen AG, et des sociétés étrangères fournissant des composants pour les programmes d'assemblage américains. Le marché des systèmes de changement de vitesse avancés se caractérise par une utilisation accrue des sélecteurs rotatifs, des boutons-poussoirs, des petits leviers et des systèmes de commande électronique (shift-by-wire) utilisés dans les véhicules hybrides et électriques. Les systèmes de transmission des véhicules commerciaux génèrent une demande en actionneurs et calculateurs de gestion moteur (ECU) robustes.
Marché européen des systèmes de changement de vitesse avancés
L'Europe détiendra une part de marché de 22 % à 27 % en 2025 et devrait connaître une croissance annuelle composée de 6,5 % à 7,5 %. L'Allemagne est le pays leader grâce à des plateformes OEM haut de gamme, une expertise pointue en matière de transmissions et une forte concentration de fournisseurs, favorisant ainsi une adoption rapide des sélecteurs électroniques. Les exigences de sécurité fonctionnelle et la politique européenne en matière d'émissions incitent les constructeurs automobiles à développer des interfaces de transmission plus légères et à coordination numérique.
Le marché britannique est marqué par les importations haut de gamme, l'électrification des flottes et une forte demande de commandes intuitives dans l'habitacle. L'adoption de la commande de vitesse électronique est favorisée par la forte présence des véhicules de luxe et le lancement de modèles à la pointe de la technologie. La croissance du marché des systèmes de commande de vitesse avancés est soutenue par la collaboration technique avec les constructeurs automobiles européens, notamment lorsque le design intérieur, la qualité tactile et l'intégration électronique influencent les achats.
La France, l'Italie et l'Espagne augmentent leur envergure grâce à la production de véhicules compacts, au développement de modèles hybrides et à l'approvisionnement régional en modules de transmission et d'habitacle. L'Allemagne demeure le pays le plus performant, tandis que la France contribue par ses programmes d'électrification à grande échelle. L'Italie et l'Espagne soutiennent la demande des fournisseurs grâce à des plateformes de petites voitures, des véhicules utilitaires légers et des réseaux d'assemblage liés aux stratégies paneuropéennes des constructeurs automobiles.
En Europe, le marché des systèmes de changement de vitesse avancés se développe à mesure que les habitacles des véhicules électriques adoptent des commandes compactes et que les transmissions automatiques se généralisent sur les modèles plus petits. Les fournisseurs maîtrisant l'intégration des calculateurs, la conception ergonomique et les technologies de communication sécurisées sont bien placés pour tirer profit de la consolidation des plateformes entre les différentes marques automobiles.
Marché des systèmes de changement de vitesse avancés de la région Asie-Pacifique
La région Asie-Pacifique domine le marché avec une part de 38 % à 44 % en 2025 et devrait connaître une croissance annuelle composée de 8 % à 9 %. La Chine est le pays leader, grâce à une production automobile élevée, un déploiement rapide des véhicules électriques et une solide industrie de l'électronique. Les données de l'AIE confirment le leadership de la Chine dans le domaine des véhicules électriques et renforcent la demande en systèmes de sélection électroniques pour les plateformes de batteries.
Les contributions du Japon et de la Corée du Sud comprennent l'ingénierie de précision, la conception d'actionneurs compacts et la coopération entre équipementiers et fournisseurs. Ces régions privilégient les engrenages silencieux, la durabilité et des changements de vitesse fluides. Le marché des systèmes de changement de vitesse avancés bénéficie de la présence établie d'entreprises telles que Fuji Kiko Co., Ltd., Motherson Atsumitec Automotive System Company Limited et Delta Kogyo Co., Ltd., qui contribuent à améliorer les performances des sélecteurs de vitesse et des mécanismes de commande intérieurs.
L'Inde et l'Australie, bien que de taille modeste en termes de volume de marché, sont stratégiquement importantes pour l'industrie. En Inde, la demande de sélecteurs de vitesse abordables augmentera grâce à l'adoption des transmissions automatiques, aux politiques favorables aux véhicules électriques et à l'utilisation de composants locaux. L'Australie, quant à elle, devra s'appuyer sur les véhicules et applications commerciales de pointe importés.
Marché des systèmes de changement de vitesse avancés au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 5,5 % à 6,5 %, l'Arabie saoudite étant le principal moteur de la demande régionale. Les importations de véhicules haut de gamme, la modernisation des flottes logistiques et les investissements dans les infrastructures de mobilité soutiennent le marché des systèmes de changement de vitesse avancés. Les systèmes de changement de vitesse électroniques sont particulièrement pertinents pour les voitures particulières haut de gamme, les véhicules utilitaires et les flottes de véhicules électriques émergentes.
L’Arabie saoudite et les Émirats arabes unis adoptent des véhicules de pointe dans les secteurs du tourisme, de la logistique, des flottes gouvernementales et des villes intelligentes. Leurs stratégies de diversification énergétique et leurs plans d’infrastructures de recharge favorisent indirectement l’utilisation de sélecteurs de vitesses compatibles avec les véhicules électriques. En Afrique du Sud, la demande augmente grâce aux voitures particulières haut de gamme et aux applications commerciales, même si l’accessibilité financière et le service après-vente demeurent des freins importants. Le marché des systèmes de changement de vitesse avancés devrait bénéficier de ces évolutions, à mesure que la modernisation et l’électrification des véhicules se développent dans la région.
Le reste de la demande pour le Moyen-Orient et l'Afrique est progressif et dépend des importations. Les exigences de conception pour les fournisseurs incluent la robustesse de la conception, la flexibilité des spécifications et la maîtrise des coûts, car les conditions d'exploitation varient considérablement en raison des différences d'état des routes, des conditions météorologiques et des capacités des services après-vente. La durabilité des actionneurs à solénoïde et la fiabilité des calculateurs seront probablement préférables à une personnalisation coûteuse.
Analyse de segmentation
Technologie
Le segment technologique devrait connaître une croissance annuelle composée de 7,5 % à 8,5 % entre 2026 et 2034, les constructeurs automobiles délaissant les sélecteurs mécaniques au profit des sélecteurs électroniques. La demande est influencée par l'automatisation des transmissions, l'intégration des plateformes pour véhicules électriques et le besoin de commandes logicielles plus sûres. Les sélecteurs automatiques restent le principal moteur des volumes, tandis que les systèmes de commande de boîte de vitesses électronique présentent une valeur stratégique plus importante pour les modèles haut de gamme, hybrides et 100 % électriques.
- Les systèmes de changement de vitesse automatique conservent la base installée la plus large car ils prennent en charge une conduite axée sur le confort, les véhicules de tourisme à grand volume et un comportement de transmission prévisible dans les cas d'utilisation urbains et autoroutiers.
- Les systèmes de commande de boîte de vitesses électronique sont d'une importance stratégique car ils suppriment les liaisons mécaniques, améliorent la flexibilité intérieure et s'intègrent aux fonctions électroniques du stationnement, des systèmes avancés d'aide à la conduite (ADAS), de la propulsion électrique et des véhicules à commande logicielle.
Composant
Le segment des composants devrait connaître une croissance annuelle composée de 7,0 % à 8,0 % entre 2026 et 2034, à mesure que les ensembles de changement de vitesse intègrent davantage d'électronique. Les calculateurs, les modules CAN et les actionneurs à solénoïde sont de plus en plus souvent achetés sous forme de systèmes coordonnés plutôt que de pièces détachées. Les constructeurs automobiles exigent désormais des fonctionnalités de diagnostic, une sécurité fonctionnelle optimale, un format compact et une compatibilité avec de multiples plateformes de transmission.
- Les modules CAN permettent une communication fiable entre le sélecteur de vitesses, le contrôleur de transmission, l'ECU et les systèmes de sécurité, ce qui les rend essentiels à mesure que les réseaux de véhicules connectés deviennent plus complexes.
- Les calculateurs électroniques traitent les entrées du conducteur, valident les conditions de sécurité et coordonnent les commandes de changement de vitesse, prenant en charge les diagnostics, la sécurité fonctionnelle et la logique de la chaîne cinématique pour les véhicules à combustion, hybrides et électriques.
- Les actionneurs à solénoïde assurent un mouvement mécanique contrôlé pour l'engagement et le désengagement, offrant une réponse rapide, une durabilité et une compatibilité avec les systèmes de transmission automatiques et semi-automatiques.
Type de véhicule
Le segment des véhicules devrait connaître une croissance annuelle composée de 7,2 % à 8,2 % entre 2026 et 2034. Les véhicules légers dominent le marché, car les voitures particulières, les SUV et les pick-up absorbent la majeure partie de la demande en matière de boîtes de vitesses automatiques et électroniques. Les véhicules utilitaires gagnent en importance, les gestionnaires de flottes recherchant des commandes ergonomiques, une réduction de la fatigue du conducteur et un fonctionnement plus fiable de la transmission pour les applications de livraison, de logistique et de transport par autobus.
- Les véhicules légers sont le principal moteur de la demande en raison des volumes de voitures particulières, de la croissance des SUV, de la pénétration des transmissions automatiques et de la préférence des clients pour des interfaces de sélection compactes, fluides et intégrées numériquement.
- Les véhicules commerciaux utilisent des systèmes de changement de vitesse avancés pour améliorer l'ergonomie, réduire la fatigue et prendre en charge le fonctionnement automatisé de la transmission sur les flottes de livraison, les autobus et les plateformes de poids moyen.
véhicule électrique
Le segment des véhicules électriques devrait connaître une croissance annuelle composée de 9,0 % à 10,0 % entre 2026 et 2034, ce qui en fait le secteur d'application à la croissance la plus rapide. Les plateformes à batterie, à pile à combustible et hybrides rechargeables reposent sur la sélection électronique du mode de propulsion, les dispositifs de sécurité et la coordination du groupe motopropulseur. À mesure que les habitacles des véhicules électriques se simplifient, les systèmes de changement de vitesse évoluent vers des interfaces de commande logicielles compactes.
- Les voitures électriques à batterie utilisent largement les systèmes de changement de vitesse électroniques en raison de leur besoin de transmissions plus simples, de contrôle du freinage régénératif et d'intérieurs compacts.
- Les voitures à pile à combustible nécessitent des systèmes de changement de vitesse électroniques performants afin d'être compatibles avec les configurations de propulsion électrique et d'assurer des changements de vitesse sûrs.
- Les voitures hybrides rechargeables nécessitent des systèmes qui synchronisent les fonctions du moteur thermique, du moteur électrique et de la transmission, assurant ainsi des transitions fluides entre les modes.
Aperçu des opportunités
|
Type de véhicule |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Usage léger |
Haut |
Cockpit numérique |
Mature |
|
Commercial |
Moyen |
Automatisation de la flotte |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de changement de vitesse avancés
La pénétration des transmissions automatiques redessine la demande automobile
L'essor des transmissions automatiques élargit le marché potentiel des systèmes de changement de vitesse avancés grâce à l'intégration de sélecteurs électroniques dans les véhicules de gamme moyenne, et non plus seulement dans les véhicules de luxe. Cette tendance s'explique notamment par les conditions de circulation urbaine, les exigences accrues en matière de confort et la réduction de la fatigue au volant pour les voitures particulières et les SUV. Parallèlement, les gestionnaires de flottes recherchent des performances constantes et une formation simplifiée. De ce fait, les fournisseurs délaissent les simples leviers mécaniques au profit de modules intégrant actionneurs, calculateurs et interfaces. Ils bénéficient ainsi de la possibilité de créer une plateforme compatible avec différents types de véhicules : thermiques, hybrides et électriques.
Adoption de la commande de vitesse électronique pour les véhicules à commande logicielle
L'utilisation de systèmes de commande de boîte de vitesses électronique (shift-by-wire) deviendra un facteur déterminant à mesure que les véhicules intégreront davantage d'électronique à la gestion de leur transmission, de leur freinage, de leur stationnement et de leurs systèmes d'aide à la conduite. En supprimant la liaison mécanique, cette technologie permet de s'affranchir des contraintes d'encombrement et de valider les rapports de vitesse par logiciel, en fonction de la vitesse du véhicule, de l'état du freinage et d'autres paramètres. Cet avantage est particulièrement marqué pour les véhicules électriques et hybrides, dont la transmission est déjà électronique et qui peuvent ainsi bénéficier d'une boîte de vitesses compacte pour une meilleure utilisation de l'espace intérieur. Les équipementiers devront garantir la redondance, la communication, le diagnostic et l'actionnement pour ces plateformes.
Les groupes motopropulseurs électrifiés engendrent des besoins croissants en matière de contrôle électronique
Les motorisations électriques transforment le fonctionnement des commandes de boîte de vitesses, exigeant une gestion synchronisée des modes marche avant, marche arrière, point mort et stationnement. Au vu des prévisions de ventes de véhicules électriques pour 2024 (données de l'AIE), l'ampleur de l'électrification impose le développement de systèmes de changement de vitesse électroniques capables de communiquer avec les calculateurs de transmission et les systèmes de sécurité. Cette évolution influencera la conception des unités de commande de boîte de vitesses, notamment l'architecture logicielle et électronique. Les fournisseurs de plateformes pour véhicules électriques dotées d'interfaces flexibles sont en mesure de remporter des contrats de cycle de vie, tandis que les constructeurs automobiles bénéficieront d'une simplification de l'agencement intérieur et d'une réduction de la complexité mécanique.
Tendances futures du marché des systèmes de changement de vitesse avancés
Les interfaces de changement de vitesse haptiques et minimalistes se démocratisent
Le développement futur du marché des systèmes de changement de vitesse avancés sera façonné par les commandes haptiques, les molettes rotatives, les sélecteurs à boutons-poussoirs et les leviers électroniques compacts, en harmonie avec des intérieurs numériques plus épurés. À mesure que les fonctionnalités haut de gamme s'intègrent aux modèles grand public, les fournisseurs devront proposer des conceptions modulaires permettant aux constructeurs de personnaliser l'apparence sans modifier le système de commande. Le retour haptique gagnera en importance lorsque les conducteurs auront besoin de confirmation lors du stationnement automatisé, de la sélection du mode électrique ou de la conduite semi-autonome. Cette tendance favorise une plus grande intégration de l'électronique, une meilleure qualité perçue et une différenciation plus marquée grâce à la réponse tactile, l'éclairage et une logique de mouvement intuitive.
La logique de sécurité intégrée devient une priorité de conception fondamentale
La compétitivité future dépendra d'une logique de sécurité intégrée, à mesure que la commande de changement de vitesse deviendra électronique. Il est impératif d'éviter les changements de vitesse involontaires, de coordonner le verrouillage du frein de stationnement, de détecter les problèmes et de sécuriser la communication avec les systèmes de freinage et d'aide à la conduite. Les constructeurs automobiles devront sélectionner leurs fournisseurs avec plus de rigueur, en testant la fiabilité du matériel, le comportement des logiciels, les diagnostics et les fonctionnalités de cybersécurité. Cela pourrait avantager les grandes entreprises ou celles possédant une spécialisation technique, tout en favorisant la collaboration entre les fabricants de sélecteurs mécaniques et les fabricants de composants électroniques.
Opportunités du marché des systèmes de changement de vitesse avancés
Développement de modules de changement de vitesse spécifiques à la plateforme pour véhicules électriques
La plateforme pour véhicules électriques permettra le développement de modules de sélection de mode de conduite compacts, légers et pilotés par logiciel. Les véhicules électriques à batterie, les véhicules à pile à combustible et les hybrides rechargeables devront intégrer un module de sélection de mode de conduite qui interagira avec le module de commande de propulsion, le module de verrouillage de stationnement, le module de gestion de la batterie et les modules de sécurité. Les fournisseurs auront ainsi l'opportunité de développer des modules électroniques standardisés, dotés d'un design extérieur personnalisable en fonction des intérieurs des constructeurs. Cette opportunité est particulièrement intéressante pour les fournisseurs capables de démontrer leur expertise dans la validation de l'électronique basse consommation, des communications redondantes et des outils de diagnostic logiciel dans différentes régions.
Localisation des pôles de production automobile à forte croissance
La région Asie-Pacifique, ainsi que certains marchés émergents, offre une réelle opportunité de fabrication locale du système de changement de vitesse avancé. Les constructeurs automobiles en Chine, en Inde, en Corée du Sud et en Asie du Sud-Est adoptent de plus en plus les transmissions automatiques et les véhicules électriques. Il en résulte une demande pour des mécanismes de sélection fiables et compétitifs. Une production locale permet de minimiser les risques logistiques, d'offrir une plus grande flexibilité et de garantir l'adaptabilité aux prix régionaux. Compte tenu des enjeux de coût et de disponibilité, les fournisseurs devraient privilégier les actionneurs à solénoïde, les modules CAN et les calculateurs.
Développements récents
- Juin 2026 : Lumax Auto Technologies Limited a conclu des accords de lancement de production pour trois plateformes de véhicules, alors que l’adoption des sélecteurs de vitesse électroniques et de la commande de boîte de vitesses électrique s’accélère en Inde. Cette annonce souligne la demande croissante pour les architectures à base de capteurs et de réseau CAN, confortant ainsi la tendance des constructeurs automobiles vers les sélecteurs de vitesse électroniques, les interfaces de transmission mécatroniques et les opportunités d’approvisionnement au niveau des plateformes.
- Février 2025 : NIO Inc. a fait progresser son partenariat technologique avec ZF Friedrichshafen AG grâce à la production en série de la technologie de direction électrique ZF intégrée au châssis NIO ET9 SkyRide. Bien que centrée sur la direction, cette installation valide des architectures de direction électrique plus larges, des systèmes d’actionneurs redondants et des principes de commande logicielle qui favorisent l’adoption future de sélecteurs de vitesse électriques.
- Février 2024 : ZF a annoncé que les premières transmissions automatiques PowerLine à 8 vitesses sont sorties des chaînes de production fin 2023 de son usine de Gray Court, en Caroline du Sud. Dans le cadre d’un investissement de 200 millions de dollars annoncé en 2021, ZF augmente actuellement sa production pour atteindre 200 000 transmissions par an d’ici 2025 afin de répondre à la demande des constructeurs de véhicules commerciaux américains, dont trois clients basés aux États-Unis.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -