
Marché du verre avancé : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des verres de pointe : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (verre revêtu, verre feuilleté, verre céramique, verre trempé, autres) ; application (haute performance, contrôle solaire, sécurité, optique et éclairage, autres) ; secteur d'utilisation finale (bâtiment et construction, automobile, électronique, aérospatiale et défense, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008720
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 16, 2026


Taille du marché en 2025
124,01 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
235,90 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,41 %
taux de croissance
Marché adressable
1 622,91 milliards de dollars américains
(2026-2034)
Le marché des verres de pointe était évalué à 124,01 milliards de dollars américains en 2025 et devrait atteindre 235,90 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 7,41 % sur la période 2026-2034. Ce marché regroupe des produits verriers innovants conçus pour offrir des performances supérieures en termes de propriétés optiques, thermiques, mécaniques et de sécurité. La croissance de ce marché est portée par la demande croissante de bâtiments à haute performance énergétique, de transports légers et d'écrans électroniques.
Le marché du verre technique en Amérique du Nord devrait connaître une croissance stable, portée par l'adoption croissante des vitrages architecturaux à économie d'énergie et des solutions automobiles de pointe. Cette région devrait afficher un taux de croissance annuel composé (TCAC) compris entre 6,0 % et 7,0 % sur la période 2026-2034.
Analyse et perspectives du marché du verre de pointe
- Amérique du Nord : L’Amérique du Nord représentait 25 % à 30 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) estimée entre 6,0 % et 7,0 % entre 2026 et 2034. La demande est soutenue par la construction durable, les technologies de vitrage automobile et les applications électroniques de pointe aux États-Unis et au Canada.
- États-Unis : Les États-Unis représentaient 70 % à 80 % des parts de marché nord-américaines en 2025 et devraient connaître une croissance annuelle composée de 6,0 % à 7,0 % entre 2026 et 2034. Cette croissance est alimentée par la modernisation architecturale, l’innovation automobile et les besoins en verre spécialisé.
- Europe : L'Europe détenait une part de marché de 30 % à 35 % en 2025 et devrait connaître une croissance annuelle composée de 6,0 % à 7,0 % entre 2026 et 2034. L'Allemagne, la France, l'Italie et le Royaume-Uni y contribuent de manière significative grâce à la production automobile, la construction écoénergétique et les applications industrielles du verre.
- Asie-Pacifique : La région Asie-Pacifique a capté une part de marché de 35 % à 40 % en 2025 et devrait enregistrer un TCAC de 7,5 % à 8,5 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde soutiennent l’expansion régionale grâce à la fabrication de produits électroniques, aux applications solaires et au développement des infrastructures.
- Segment le plus important : Le bâtiment et la construction représentaient le principal segment d'utilisation finale avec une part de marché de 35 % à 40 % en 2025 et devraient croître à un TCAC de 7,0 % à 8,0 % entre 2026 et 2034 .
- Segment à forte croissance : L'électronique représentait une part de marché de 15 % à 20 % en 2025 et devrait connaître une croissance annuelle composée de 8,0 % à 9,0 % entre 2026 et 2034 grâce aux applications d'affichage et de semi-conducteurs.
- Principales entreprises analysées en détail : AGC Inc., Saint-Gobain, Advanced Glass and Mirror, Inc., American Precision Glass Corp., Nippon Sheet Glass Co., Ltd., Corning Incorporated, Guardian Industries, Şişecam, Packerland Glass Products et SCHOTT AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement continu du marché du verre est alimenté par les progrès constants des techniques de revêtement, de renforcement et de traitement de surface. Les entreprises ont mis au point des produits qui allient transparence, isolation, résistance aux chocs et qualités optiques, répondant ainsi aux besoins changeants du secteur. Les revêtements intelligents, les propriétés de faible émissivité et les matériaux de vitrage ont ouvert de nouvelles perspectives d'utilisation, au-delà du secteur traditionnel de la construction. On observe une tendance à l'efficacité de la production et au développement de solutions sur mesure dans la fabrication du verre.
L'expansion future sera possible grâce à l'augmentation des investissements dans les bâtiments durables, les véhicules électriques et les usines de fabrication de produits électroniques. Les pays en développement deviendront une source de nouvelle demande liée au développement des infrastructures et à l'industrialisation, tandis que les pays développés privilégieront les mesures d'économie d'énergie. La réglementation visant à minimiser la consommation d'énergie dans les bâtiments et les véhicules favorise l'utilisation des produits verriers.
Portée du rapport sur le marché du verre avancé
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 124,01 milliards de dollars américains |
| Taille du marché d'ici 2034 | 235,90 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,41% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du verre avancé
Le marché est porté par le besoin croissant de matériaux offrant une isolation thermique, des propriétés optiques, de sécurité et de durabilité améliorées. L'écosystème comprend les fournisseurs de matières premières, les transformateurs de verre, les entreprises de technologies de revêtement, les fabricants et les consommateurs, notamment dans les secteurs de la construction, de l'automobile, de l'électronique, de l'aérospatiale et de la défense. La consommation croissante de bâtiments et de systèmes de transport à haute performance énergétique contribue à la demande grandissante de solutions verrières avancées.
La chaîne d'approvisionnement comprend la fabrication de verres revêtus, feuilletés, céramiques et trempés grâce à des technologies de pointe. Les fabricants s'appuient de plus en plus sur l'automatisation, la numérisation et les revêtements pour proposer des solutions personnalisées. L'accent mis sur le développement durable stimule la mise au point de solutions verrières recyclables.
D'après le rapport sur le marché des verres techniques, la concurrence dans ce secteur sera influencée par les capacités des entreprises en matière de technologie, d'implantation géographique et de développement de produits adaptés à des applications spécifiques. Des sociétés comme AGC Inc., Saint-Gobain, Corning Incorporated et SCHOTT AG renforcent constamment leur position concurrentielle grâce à l'innovation dans les domaines des verres spéciaux, des verres optiques et des solutions de vitrage.
Les investissements dans les technologies du verre intelligent, les revêtements de contrôle solaire et les vitrages automobiles légers se multiplient. La collaboration entre les fabricants de verre et les entreprises des secteurs automobile, de la construction et de l'électronique se généralise pour le développement de solutions produits adaptées à des applications spécifiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
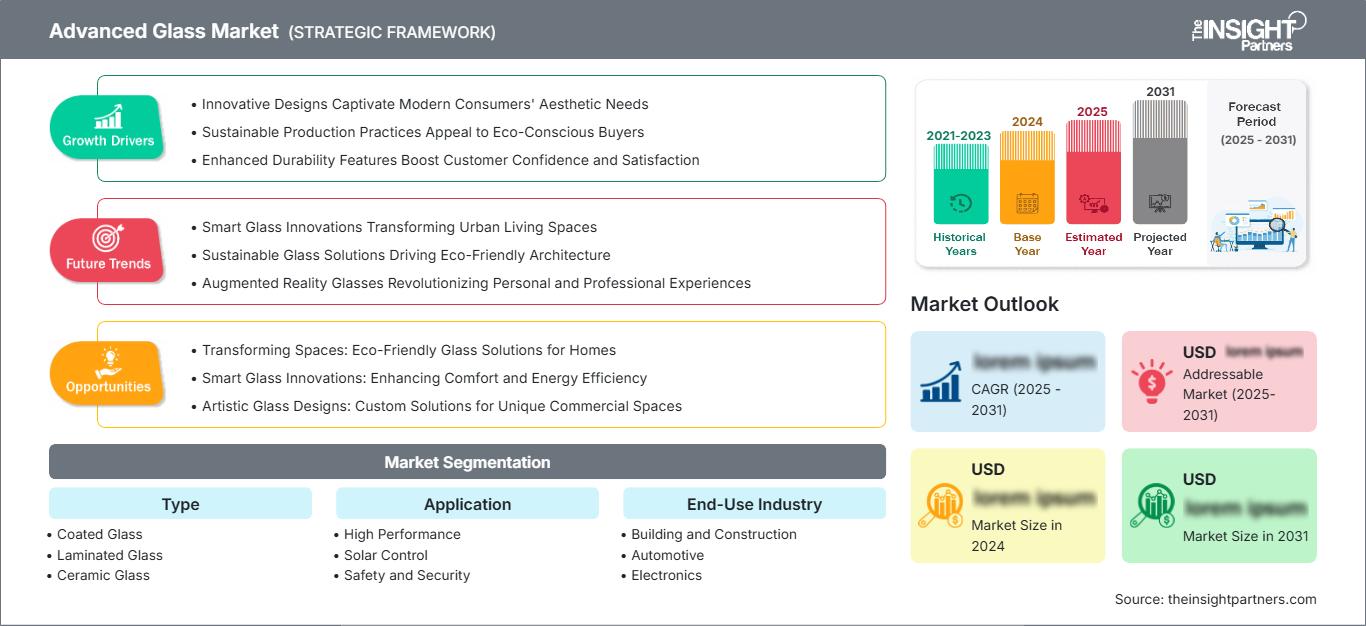
Marché du verre de pointe : Perspectives stratégiques
Perspectives régionales
marché du verre avancé en Amérique du Nord
L'Amérique du Nord représentait une part importante du marché des verres techniques en 2025, portée par la demande liée à l'allègement des véhicules, aux bâtiments à haute performance énergétique, à l'électronique et aux applications de défense. La région devrait représenter entre 28 et 32 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 6,8 % à 7,5 % entre 2026 et 2034. Cette croissance dépendra des investissements dans la construction durable, les véhicules de pointe et la production nationale de semi-conducteurs.
Les États-Unis demeurent le principal contributeur, grâce à leur savoir-faire industriel, leurs infrastructures de recherche et l'utilisation de verres spéciaux dans les secteurs de l'aérospatiale, de l'électronique et des énergies renouvelables. Les politiques gouvernementales axées sur le développement de normes énergétiques performantes pour les bâtiments et les véhicules électriques ont accru la demande en verres revêtus, feuilletés et à haute résistance. Parmi les principaux acteurs du marché figurent Corning Incorporated, Guardian Industries et 3M Company.
marché américain du verre de pointe
Les États-Unis représentaient environ 75 à 80 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 6,9 à 7,6 % entre 2026 et 2034. Le pays bénéficie d'une expertise reconnue dans la fabrication du verre, de dépenses élevées en R&D et d'une forte demande des secteurs de l'automobile, de l'électronique et de la défense.
L'adoption des verres de pointe se développe grâce aux projets de bâtiments intelligents, à la fabrication de véhicules électriques et aux technologies d'affichage. Corning Inc. maintient sa position dominante grâce à ses solutions verrières spéciales utilisées dans les applications électroniques et de communication, tandis que Saint-Gobain et Guardian Industries se concentrent sur les besoins du secteur de la construction et de l'architecture. L'intérêt croissant pour les solutions de vitrage à haute performance énergétique et les composants plus légers destinés aux transports devrait stimuler la consommation à long terme. L'écosystème américain a beaucoup à gagner des partenariats entre fournisseurs de matériaux, innovateurs et fabricants.
Marché européen du verre de pointe
L'Europe détenait une part estimée entre 24 et 28 % du marché du verre de pointe en 2025 et devrait enregistrer un TCAC de 6,3 à 7,1 % entre 2026 et 2034. L'Allemagne représente un pays leader grâce à sa base de fabrication automobile, son écosystème de technologies industrielles et sa forte adoption de matériaux de construction économes en énergie.
Le marché britannique est soutenu par des investissements dans les structures de construction durables, les énergies renouvelables et les matériaux de vitrage. La demande croissante de verre architectural au Royaume-Uni s'explique par la réglementation relative à l'efficacité énergétique des bâtiments. L'Allemagne demeure leader dans ce secteur, notamment grâce à ses technologies automobiles, sa production électronique et ses activités industrielles exigeant des matériaux de pointe.
La demande en matériaux de pointe est en hausse en France, en Italie et en Espagne, notamment en raison des rénovations dans le secteur de la construction, de la production d'énergie solaire et des transports. On trouve également en Europe des fabricants de matériaux de pointe tels que Saint-Gobain, SCHOTT AG et AGC Inc.
marché du verre avancé de la région Asie-Pacifique
La région Asie-Pacifique représentait la plus grande part de marché en 2025, soit environ 34 à 38 % de la demande mondiale. Elle devrait connaître une croissance annuelle composée de 7,2 % à 8,0 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud et l'Inde.
En tant que premier producteur mondial d'électronique, d'automobile et d'énergies renouvelables, la Chine demeure en tête. Si le Japon et la Corée du Sud contribuent à la demande en terres rares grâce à leurs avancées dans les technologies d'affichage, les applications semi-conductrices et les procédés de fabrication de précision, l'Inde et l'Australie connaissent une consommation croissante liée à leurs projets d'infrastructure et à la construction de bâtiments à haute performance énergétique.
Marché du verre de pointe au Moyen-Orient et en Afrique
Le marché des verres techniques au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 5,8 % à 6,6 % entre 2026 et 2034, portée par le développement des infrastructures, la construction commerciale et les investissements dans le secteur de l'énergie. La région représentait environ 8 à 12 % du marché en 2025.
L’Arabie saoudite et les Émirats arabes unis constituent des marchés majeurs où notre entreprise peut opérer, grâce à la présence de nombreux projets d’aménagement urbain et de villes intelligentes exigeant des matériaux de construction de haute qualité. L’Afrique du Sud représente également un marché important pour nous, compte tenu des besoins des secteurs du bâtiment et de l’automobile. Enfin, de nombreux autres pays du Moyen-Orient et d’Afrique adopteront prochainement les nouvelles technologies de vitrage.
Analyse de segmentation
Taper
Le segment « Type » constitue une classification fondamentale du marché des verres techniques, la demande étant dictée par les exigences de performance dans les secteurs de la construction, de l'automobile, de l'électronique et de l'énergie. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 7,0 % à 7,8 % entre 2026 et 2034. Les fabricants s'attachent de plus en plus à améliorer la résistance, le contrôle thermique, les performances optiques et la durabilité afin de répondre à l'évolution des besoins applicatifs.
-
Le verre revêtu
est largement utilisé dans les bâtiments à haute performance énergétique, les applications de contrôle solaire et le vitrage automobile. Les revêtements à faible émissivité et réfléchissants améliorent la gestion thermique, répondant ainsi aux exigences des projets de construction et de transport durables. -
Le verre feuilleté
offre sécurité, isolation acoustique et résistance aux chocs, ce qui le rend important pour les pare-brise automobiles, les applications architecturales et les installations de sécurité nécessitant une protection renforcée. -
Le verre céramique
trouve des applications dans les environnements à haute température, notamment dans les plaques de cuisson, les équipements industriels et l'électronique spécialisée. Sa stabilité thermique et ses propriétés de résistance favorisent son utilisation dans des conditions d'utilisation exigeantes. -
Le verre trempé
est utilisé lorsqu'une résistance mécanique et une sécurité accrues sont requises. Il est notamment utilisé pour les vitres automobiles, les bâtiments commerciaux, les appareils électroménagers et les dispositifs électroniques nécessitant des surfaces durables.
Application
Le segment des applications du marché des verres techniques devrait enregistrer un TCAC de 7,3 % à 8,0 % entre 2026 et 2034. La demande croissante d'une meilleure efficacité énergétique, de performances optiques accrues, d'une sécurité renforcée et de caractéristiques fonctionnelles optimisées incite les fabricants à développer des solutions verrières adaptées à chaque application. Les prévisions concernant le marché des verres techniques continuent de progresser, les industries recherchant des matériaux alliant transparence et performances améliorées.
-
Les solutions verrières haute
performance sont conçues pour les applications exigeant une durabilité, une résistance thermique et des propriétés mécaniques supérieures. Elles sont de plus en plus utilisées dans les secteurs de l'aérospatiale, de la défense, des équipements industriels et des environnements de fabrication de pointe. -
Contrôle solaire
contribue à l'efficacité énergétique des bâtiments en réduisant les apports de chaleur tout en préservant l'éclairage naturel. La demande est croissante en raison des normes de construction écologique et de l'adoption grandissante de solutions architecturales durables. -
Les solutions de vitrage de sécurité
offrent une résistance aux chocs, aux bris et aux contraintes environnementales. Elles sont largement utilisées dans les bâtiments commerciaux, les systèmes de transport et les infrastructures de protection. -
Optique et éclairage :
Les applications du verre optique répondent à des besoins spécifiques en matière d’affichage, de systèmes d’éclairage, d’équipements d’imagerie et de technologies de précision. La croissance est soutenue par les progrès réalisés dans les domaines de l’électronique, des dispositifs médicaux et des systèmes de communication.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales devrait connaître une croissance annuelle composée (TCAC) de 7,1 % à 7,9 % entre 2026 et 2034, grâce à l'intégration croissante des technologies verrières avancées dans de nombreux secteurs industriels. Ce segment met en lumière le rôle grandissant du verre fonctionnel dans l'amélioration de l'efficacité, de la sécurité et des performances des produits.
-
Le bâtiment
et la construction représentent un important secteur d'application en raison de la demande croissante de façades écoénergétiques, de vitrages isolants et de conceptions architecturales durables. Les vitrages de pointe contribuent au respect des réglementations et à l'amélioration des performances des bâtiments. -
Dans le secteur automobile
, les constructeurs utilisent de plus en plus de vitrages techniques pour alléger les véhicules, renforcer les systèmes de sécurité, intégrer des toits panoramiques et améliorer l'efficacité énergétique des véhicules électriques. Les technologies de vitrage fonctionnel deviennent ainsi des éléments de design essentiels. -
L'
électronique utilise des verres de pointe pour les écrans, les composants semi-conducteurs, les protections et les dispositifs de précision. Sa croissance est soutenue par la demande croissante de matériaux durables et performants. -
Aérospatiale et Défense :
Les applications aérospatiales et de défense nécessitent des verres spéciaux présentant une résistance, une clarté optique et des propriétés de résistance élevées. Les verres de pointe sont utilisés dans les systèmes d’aéronefs, les équipements de protection et les technologies critiques.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Haute performance |
Haut |
Systèmes légers |
Mise à l'échelle |
|
Contrôle solaire |
Haut |
Bâtiments écologiques |
Mature |
|
Sûreté et sécurité |
Moyen |
Vitrage de protection |
Mise à l'échelle |
|
Optique et éclairage |
Moyen |
Écrans intelligents |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du verre avancé
Demande croissante de solutions de construction écoénergétiques
La prise de conscience croissante des enjeux de la conservation de l'énergie dans les bâtiments favorise l'utilisation de solutions de vitrage haute performance. Les réglementations en matière d'efficacité énergétique des bâtiments se durcissent, encourageant ainsi le recours aux vitrages à revêtement spécifique et à contrôle solaire. Ces solutions jouent un rôle important dans la régulation de la température et les économies d'énergie. Comme l'indique l'Agence internationale de l'énergie, les bâtiments consomment une quantité considérable d'énergie à l'échelle mondiale, d'où la nécessité de développer des matériaux contribuant à la décarbonation. Les fabricants produisent des vitrages multifonctionnels offrant une isolation thermique et un éclairage naturel optimal, ainsi que d'autres avantages.
Développement des applications pour véhicules électriques et transports légers
La transition vers la mobilité électrique accroît le besoin en pièces automobiles légères et multifonctionnelles, contribuant ainsi à l'essor des vitrages techniques. Les constructeurs intègrent des solutions de vitrage spéciales dans les structures automobiles (toits panoramiques, pare-brise, vitres, etc.) afin d'optimiser les performances du véhicule et le confort de conduite. Ces vitrages techniques permettent de réduire le poids tout en répondant aux exigences de sécurité, de visibilité et de résistance. L'augmentation de la production de véhicules électriques en Chine, en Europe et en Amérique du Nord offre de nouvelles perspectives aux fabricants de vitrages destinés au transport.
Croissance des applications en électronique et en technologie d'affichage
La croissance des secteurs de l'électronique grand public, des semi-conducteurs et des écrans stimule la demande de produits verriers aux propriétés optiques et mécaniques supérieures. Les appareils électroniques tels que les smartphones, les tablettes, les objets connectés et les écrans nécessitent des composants en verre offrant des qualités mécaniques et optiques améliorées. Des investissements sont réalisés dans les techniques de production du verre afin de répondre à la demande croissante de matériaux plus fins, plus résistants et plus fonctionnels. Les progrès technologiques, notamment dans le domaine des écrans flexibles et des capteurs avancés, offrent également des opportunités aux entreprises verrières. À mesure que le verre s'intègre davantage aux appareils électroniques, son rôle évolue : de simple protection, il devient une véritable plateforme technologique.
Tendances futures du marché du verre avancé
Intégration des technologies de verre intelligent et fonctionnel
Les technologies de verre intelligent, qui régulent la transmission de la lumière, l'efficacité thermique et l'opacité, auront une influence croissante sur les innovations futures dans le domaine du verre. Ces innovations devraient prendre la forme de verres électrochromes, photochromes et activés par des capteurs, et trouver des applications dans le bâtiment, l'automobile et l'électronique. Grâce à leur fonctionnement adaptatif en fonction de facteurs externes, ces verres devraient permettre des économies d'énergie et une meilleure facilité d'utilisation. Les fabricants investissent dans la recherche et le développement de matériaux multifonctionnels aux propriétés optiques, électroniques et structurelles. L'adoption du verre intelligent devrait progresser régulièrement à mesure que son coût diminuera.
Développement de procédés de fabrication du verre durables
Les innovations futures viseront à minimiser l'empreinte écologique de la fabrication du verre grâce à l'efficacité énergétique, l'intégration du recyclage et des procédés de fabrication à faible émission de carbone, influençant positivement les tendances du marché du verre de pointe. Les fabricants de verre ont commencé à adopter des technologies qui les aident à minimiser les émissions lors de la fabrication, à améliorer l'utilisation des ressources et à utiliser du verre recyclé dans leurs produits. Les engagements en matière de développement durable des secteurs de la construction, de l'automobile et de l'électronique jouent un rôle dans leurs décisions d'achat de matériaux. Le secteur manufacturier adopte également des procédés de fabrication avancés qui permettent de produire des verres plus fins et plus légers, consommant moins d'énergie tout en répondant aux exigences de performance.
Opportunités du marché du verre de pointe
Expansion du vitrage de pointe sur les marchés émergents de la construction
D'après les prévisions concernant le verre de pointe, les pays connaissant une urbanisation rapide, un développement important de leurs infrastructures et une amélioration de leur efficacité énergétique offrent de nombreuses perspectives de croissance. Les pays d'Asie-Pacifique, du Moyen-Orient et d'Amérique latine investissent massivement dans la construction de bâtiments commerciaux, le développement des infrastructures de transport et la création de villes intelligentes, autant de domaines qui requièrent des technologies verrières avancées. Le revêtement, le feuilletage et les systèmes de vitrage isolant gagnent en popularité auprès des constructeurs, en raison des exigences de durabilité et d'efficacité énergétique des bâtiments. Les acteurs de ce marché pourront tirer parti de ces opportunités en développant des produits adaptés aux spécificités régionales, en établissant des réseaux de distribution performants et en collaborant avec les entreprises de construction.
Innovation dans les plateformes de verre automobile et électronique
L'intégration croissante de fonctionnalités dans les voitures et les appareils électroniques permettra aux constructeurs de proposer de nouvelles plateformes vitrées à valeur ajoutée. Les innovations en matière de matériaux sont essentielles pour les produits automobiles tels que les affichages tête haute, les vitres intelligentes et les systèmes de vitrage légers. De même, les fabricants d'électronique ont besoin de pièces en verre robustes et de haute précision. Les entreprises qui s'engageront dans la recherche et le développement de revêtements, et qui adapteront leurs processus de production aux besoins de leurs clients, seront en mesure de répondre à ces exigences. Le champ des possibles s'élargit à mesure que les industries recherchent des matériaux intégrés.
Développements récents
- Avril 2025 : Saint-Gobain Glass a augmenté la production d’ORAÉ, sa solution verrière bas carbone, sur son site de Stolberg en Allemagne. Ce produit intègre du verre recyclé et présente une empreinte carbone réduite, favorisant ainsi des applications de construction durable grâce à son intégration avec des revêtements haute performance tels que les technologies à faible émissivité et de contrôle solaire.
- Mars 2025 : Corning lance Corning Gorilla Glass Ceramic, un nouveau matériau de protection en vitrocéramique conçu pour les appareils mobiles. Ce produit enrichit la gamme de verres de pointe de Corning en alliant transparence, durabilité accrue et résistance aux chutes, répondant ainsi à la demande croissante de matériaux haute performance pour l’électronique grand public.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -