
Marché des culasses automobiles : taille et tendances 2034
Rapport d'analyse du marché des culasses automobiles : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de moteur (moteurs en ligne, moteurs en V, moteurs à plat) ; type de matériau (fonte, aluminium, autres) ; type de véhicule (deux-roues, voitures particulières, véhicules utilitaires légers, véhicules utilitaires lourds) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008438
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 12, 2026


Taille du marché en 2025
9 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
11,87 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,12 %
taux de croissance
Marché adressable
94,75 milliards de dollars américains
(2026-2034)
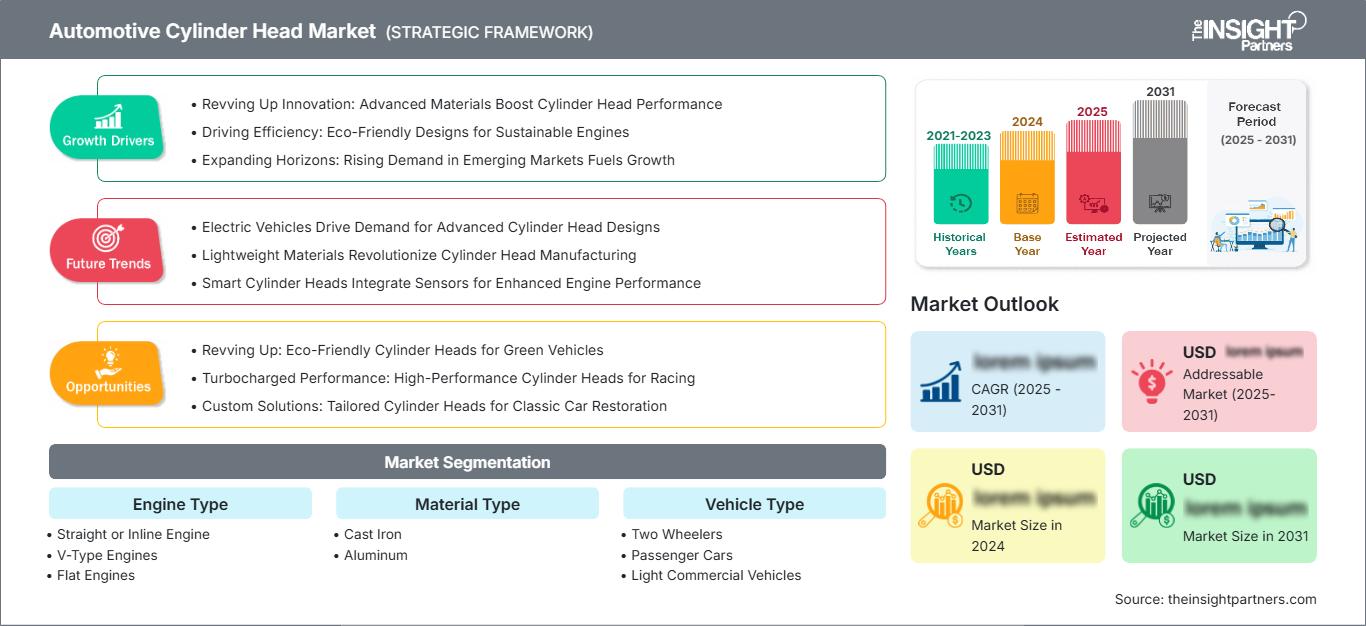
Le marché des culasses automobiles était évalué à 9 milliards de dollars américains en 2025 et devrait atteindre 11,87 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,12 % sur la période 2026-2034. Ce marché continue de bénéficier de la production soutenue de véhicules à moteur à combustion interne, des progrès technologiques réalisés dans le domaine des composants de moteurs allégés et de l'importance accrue accordée au rendement thermique. Les constructeurs développent des culasses de conception avancée qui améliorent les performances de combustion, réduisent les émissions et renforcent la durabilité des moteurs, tant pour les véhicules de tourisme que pour les véhicules utilitaires.
L'Amérique du Nord demeure un pôle manufacturier et technologique majeur grâce à une production automobile bien établie, à l'innovation constante en matière de moteurs et à des réglementations strictes sur la consommation de carburant. Le marché des culasses automobiles dans la région devrait croître à un TCAC de 2,9 % à 3,5 % jusqu'en 2034, soutenu par la demande de composants de moteurs légers en aluminium, la modernisation des groupes motopropulseurs des véhicules commerciaux et une demande soutenue de pièces de rechange sur le marché de l'après-vente.
Analyse et perspectives du marché des culasses automobiles
- Amérique du Nord : L'Amérique du Nord représentait une part de 30 à 33 % en 2025 et devrait connaître une croissance annuelle composée de 2,9 à 3,5 % entre 2026 et 2034. La forte production des équipementiers, la production de véhicules commerciaux et la demande de composants de moteurs légers continuent de soutenir la croissance régionale.
- États-Unis : Les États-Unis représentaient 75 à 79 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 2,8 à 3,4 %, soutenu par des investissements continus dans les technologies de pointe des moteurs à essence et diesel.
- Europe : L’Europe détenait entre 28 et 31 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée de 2,9 à 3,6 %. L’Allemagne, l’Italie, la France et le Royaume-Uni demeurent des centres majeurs de production automobile et de technologie des moteurs.
- Asie-Pacifique : La région Asie-Pacifique représentait 31 à 34 % des revenus mondiaux en 2025 et devrait connaître une croissance annuelle composée de 3,5 à 4,2 %, soutenue par la croissance de la production automobile en Chine, au Japon, en Inde et en Corée du Sud.
- Segment le plus important : les voitures particulières représentaient 58 à 62 % des parts de marché en 2025 et devraient enregistrer un TCAC de 3,0 à 3,5 %, soutenu par des volumes de production de véhicules constamment élevés.
- Segment à forte croissance : L'aluminium représentait 52 à 56 % de parts de marché en 2025, avec un TCAC de 3,8 à 4,5 %, grâce à la conception de véhicules légers et aux améliorations en matière d'efficacité énergétique.
- Principales entreprises analysées en détail : Brodix Inc., Craftsman Automation Limited, Cummins Inc., ElringKlinger AG, Linamar Corporation, Nemak, Rheinmetall AG, Sandvik Coromant, SIKCO, TEKSID SpA
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès réalisés dans la fabrication des moteurs, les technologies de fonderie de précision et les matériaux légers ont profondément transformé le marché des culasses automobiles. Les constructeurs optimisent sans cesse les caractéristiques du flux d'air, la géométrie de la chambre de combustion et la gestion thermique afin d'améliorer le rendement des moteurs tout en respectant des normes d'émissions toujours plus strictes. L'utilisation accrue d'alliages d'aluminium, le recours au moulage haute pression et la conception assistée par ordinateur contribueront à améliorer l'efficacité des produits, la régularité de la fabrication et la durée de vie des différents types de moteurs.
Le succès futur de l'industrie automobile nécessitera des investissements accrus dans les moteurs à combustion interne performants, les véhicules hybrides et la production automobile régionale. Même si l'adoption des véhicules électriques à batterie influencera la demande à l'avenir, la production mondiale de véhicules à essence, diesel et hybrides restera considérable, garantissant ainsi l'importance du secteur de la fabrication des culasses.
Rapport sur le marché des culasses automobiles : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9 milliards de dollars américains |
| Taille du marché d'ici 2034 | 11,87 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,12% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des culasses automobiles
La production croissante de moteurs hybrides et à combustion interne à faible consommation continue de soutenir la croissance du marché des culasses automobiles dans l'ensemble du secteur automobile mondial. Les constructeurs automobiles cherchent à développer des moteurs plus légers, capables d'améliorer le rendement de la combustion tout en réduisant leurs émissions et leur consommation de carburant. La culasse est une pièce essentielle car elle comprend la chambre de combustion, les conduits d'admission et d'échappement, les passages de refroidissement et le système de soupapes. Les innovations constantes en matière de fonderie, de gestion thermique et d'usinage de précision permettent aux fournisseurs de produire des pièces répondant aux exigences des moteurs de dernière génération.
L'industrie automobile regroupe les fournisseurs de matières premières, les fonderies, les usineurs de précision, les motoristes et les assembleurs de véhicules, qui collaborent pour optimiser la production et la qualité des produits. La localisation croissante des opérations de fabrication dans la région Asie-Pacifique et la modernisation continue des usines en Europe et en Amérique du Nord contribuent à la résilience de la chaîne d'approvisionnement, de même que la stabilité de la demande à long terme des constructeurs automobiles et du marché de la rechange.
L'intensité concurrentielle du marché des culasses automobiles s'accroît à mesure que les constructeurs investissent dans des matériaux légers, des technologies de fabrication automatisées et des capacités d'usinage de pointe. Des entreprises telles que Nemak, Linamar Corporation, Rheinmetall AG, Cummins Inc., ElringKlinger AG, TEKSID SpA, Craftsman Automation Limited, Brodix Inc., Sandvik Coromant et SIKCO continuent de développer leurs capacités d'ingénierie afin d'améliorer l'efficacité de la combustion, la précision de fabrication et la fiabilité des produits pour les véhicules de tourisme et utilitaires.
Les investissements prioritaires mettent de plus en plus l'accent sur les technologies de fonderie d'aluminium, le contrôle qualité automatisé, la fabrication numérique et les systèmes d'usinage de précision qui réduisent la variabilité de la production tout en améliorant la durabilité des composants. Les partenariats stratégiques entre les constructeurs automobiles et les fabricants de composants continuent d'accélérer l'innovation dans la conception des culasses, permettant aux fournisseurs de répondre à l'évolution des réglementations en matière de consommation de carburant et aux exigences de performance des moteurs, tout en maintenant leur compétitivité sur les marchés automobiles mondiaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des culasses automobiles : Perspectives stratégiques
Perspectives régionales
Marché des culasses automobiles en Amérique du Nord
L'Amérique du Nord représentait 30 à 33 % du marché mondial des culasses automobiles en 2025 et devrait connaître une croissance annuelle composée de 2,9 à 3,5 % entre 2026 et 2034. Cette région bénéficie d'une solide expérience en matière de production automobile, d'ingénierie et de conception de moteurs, et affiche une forte demande pour des moteurs à haut rendement énergétique et performants, tant essence que diesel. Les constructeurs automobiles investissent constamment dans des technologies permettant d'alléger les moteurs, notamment grâce à des techniques de fonderie et des systèmes de gestion thermique améliorés.
Les États-Unis, le Canada et le Mexique sont unis par une chaîne d'approvisionnement automobile commune, favorisant la production régionale de pièces de moteurs. L'industrie des véhicules commerciaux, la production de véhicules hybrides et le marché des pièces de rechange continueront d'offrir un fort potentiel aux fabricants de culasses. L'investissement dans l'automatisation et l'ingénierie de précision des pièces, ainsi que l'utilisation des technologies numériques, permettent d'améliorer le processus de production.
Marché américain des culasses automobiles
Les États-Unis représentaient 75 à 79 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 2,8 à 3,4 % au cours de la période de prévision. Le pays abrite l'un des plus importants écosystèmes de fabrication automobile au monde, caractérisé par des investissements considérables dans les voitures particulières, les pick-ups, les poids lourds et les systèmes de moteurs. La modernisation des plateformes de moteurs accroît le besoin de culasses légères et robustes.
De nombreux constructeurs automobiles et motoristes de premier plan utilisent désormais des culasses en aluminium dotées de conduits de refroidissement et de chambres de combustion améliorés. La demande de culasses devrait rester stable, portée par une forte demande du marché de la rechange, le renouvellement des flottes et le développement des moteurs hybrides à combustion interne.
Marché européen des culasses automobiles
L'Europe a représenté 28 à 31 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée de 2,9 à 3,6 % jusqu'en 2034. L'Allemagne demeure le leader de la région grâce à son industrie automobile performante, sa production de véhicules haut de gamme et son expertise pointue en matière de moteurs. Les investissements dans l'utilisation de matériaux légers et de procédés d'usinage avancés contribuent à la demande croissante de culasses pour les voitures particulières et les camions.
Le Royaume-Uni maintient une demande stable grâce à son ingénierie automobile spécialisée, sa production de véhicules haut de gamme et la conception de moteurs performants. Ces moteurs sont de plus en plus efficaces grâce aux techniques de fonderie d'aluminium et aux chambres de combustion avancées.
L'Allemagne demeure le premier producteur européen de composants de moteurs de pointe, grâce au soutien de constructeurs automobiles majeurs et d'un écosystème de fournisseurs très développé. Les investissements continus dans l'usinage automatisé, les alliages légers et le développement de groupes motopropulseurs hybrides renforcent la demande en solutions de culasses technologiquement avancées.
La France, l'Italie et l'Espagne contribuent collectivement de manière significative à la production régionale grâce à une production automobile diversifiée, l'assemblage de véhicules utilitaires et la production de composants destinés à l'exportation. Les investissements continus dans les technologies de moteurs à faible consommation et la modernisation des sites de production soutiennent une croissance stable du marché en Europe du Sud.
Marché des culasses automobiles de la région Asie-Pacifique
La région Asie-Pacifique représentait 31 à 34 % du chiffre d'affaires mondial en 2025 et devrait connaître la croissance régionale la plus rapide, avec un TCAC de 3,5 à 4,2 %. La Chine demeure le principal centre de production automobile, tandis que le Japon et la Corée du Sud continuent de mener l'innovation technologique dans la conception des moteurs et la fabrication de précision.
L'Inde poursuit le développement de sa production automobile nationale grâce à des initiatives de localisation, tandis que l'Australie y contribue par la demande du marché de l'après-vente et des applications spécialisées pour véhicules utilitaires. La poursuite des investissements industriels, une production axée sur l'exportation et une forte production de véhicules particuliers soutiennent l'expansion du marché régional.
Marché des culasses automobiles du Moyen-Orient et de l'Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 2,5 % à 3,2 % au cours de la période de prévision. L'Arabie saoudite et les Émirats arabes unis poursuivent leurs investissements dans la diversification industrielle et le renforcement de leurs capacités d'assemblage automobile, soutenant ainsi une demande croissante de composants de moteurs et d'activités de fabrication connexes.
L'Afrique du Sud demeure le principal centre de production automobile de la région, approvisionnant à la fois le marché intérieur et l'exportation. La croissance du transport commercial, le développement des infrastructures et la demande soutenue de pièces de rechange devraient favoriser l'adoption continue des composants de culasse dans l'ensemble du secteur automobile du Moyen-Orient et de l'Afrique.
Analyse de segmentation
Type de moteur
Le segment des types de moteurs devrait connaître une croissance annuelle composée de 3,1 % à 3,5 % entre 2026 et 2034. Le marché des culasses automobiles continue de s'étendre à de multiples configurations de moteurs, les constructeurs optimisant l'efficacité de la combustion, la gestion thermique et la durabilité des moteurs. La demande reste soutenue par la production de véhicules particuliers et utilitaires, l'intégration des groupes motopropulseurs hybrides et les progrès constants des technologies de fonderie et d'usinage de précision.
- Moteur en ligne ou droit – Cette configuration reste largement adoptée dans les voitures particulières et les véhicules utilitaires légers en raison de sa conception compacte, de son efficacité de fabrication, de son coût de production inférieur et de sa facilité d'entretien, tout en assurant des performances moteur fiables.
- Moteurs en V – Fréquemment utilisés dans les véhicules de tourisme haut de gamme, les SUV et les véhicules utilitaires lourds où une puissance plus élevée, une meilleure distribution du couple et un équilibre moteur amélioré sont nécessaires pour des conditions de fonctionnement exigeantes.
- Moteurs à plat – Ces moteurs sont destinés à des applications spécifiques pour véhicules de tourisme, car ils offrent un centre de gravité plus bas, un fonctionnement équilibré et une meilleure stabilité du véhicule, ce qui les rend précieux pour les plateformes automobiles axées sur la performance.
Type de matériau
Le segment « Type de matériaux » devrait enregistrer un TCAC de 3,4 % à 4,0 % entre 2026 et 2034. Le choix des matériaux continue d’influencer le poids du moteur, la dissipation de chaleur, le coût de fabrication et la durabilité. Les constructeurs automobiles privilégient de plus en plus les matériaux légers afin d’améliorer l’efficacité des véhicules tout en préservant leur intégrité structurelle dans des conditions d’utilisation exigeantes.
- Fonte – Les culasses en fonte continuent de servir les moteurs diesel lourds et les véhicules commerciaux où une résistance supérieure à l'usure, une résistance mécanique élevée et une excellente durabilité restent des exigences de fonctionnement essentielles.
- Aluminium – Les culasses en aluminium connaissent un fort succès grâce à la réduction du poids du véhicule, à leur conductivité thermique supérieure, à une meilleure efficacité énergétique et à leur compatibilité avec les architectures modernes des moteurs à essence et hybrides.
Type de véhicule
Le segment des types de véhicules devrait connaître une croissance annuelle composée de 3,0 % à 3,4 % entre 2026 et 2034. La production de véhicules particuliers continue de dominer la demande mondiale, tandis que la fabrication de véhicules utilitaires et la modernisation des flottes soutiennent une croissance stable à long terme. La production de véhicules hybrides contribue également à une demande soutenue en technologies de culasses avancées.
- Deux-roues – Les culasses pour motos privilégient une conception compacte, un refroidissement efficace et une construction légère, tout en assurant une meilleure efficacité énergétique et un fonctionnement fiable du moteur, aussi bien pour les motos de ville que pour les motos haut de gamme.
- Voitures particulières – Les voitures particulières représentent la principale source de revenus en raison des volumes de production mondiaux élevés, des améliorations continues des moteurs et d'une demande de remplacement soutenue sur les marchés automobiles matures.
- Véhicules utilitaires légers – La croissance de la logistique, l’expansion du commerce électronique et le transport de marchandises urbain continuent de soutenir la demande de composants de moteur durables et économes en carburant pour les plateformes de véhicules utilitaires légers.
- Véhicules commerciaux lourds – Les camions et autobus lourds nécessitent des culasses très résistantes, capables de fonctionner sous des charges thermiques et mécaniques élevées tout en conservant une longue durée de vie et une efficacité opérationnelle optimale.
Aperçu des opportunités
|
Type de moteur |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Moteur droit ou en ligne |
Haut |
Réduction de la cylindrée des moteurs |
Mature |
|
Moteurs en V |
Moyen |
Couple élevé |
Mature |
|
Moteurs à plat |
Faible |
Voitures de performance |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des culasses automobiles
Production croissante de moteurs à combustion interne hybrides et économes en carburant
La demande mondiale de véhicules particuliers et utilitaires économes en carburant stimule le développement de la prochaine génération de moteurs à combustion interne. Il est nécessaire de concevoir des moteurs hybrides dotés de culasses optimisées pour le refroidissement, de matériaux plus légers et de chambres de combustion plus performantes, afin d'améliorer le rendement énergétique et de réduire les émissions. Les autorités réglementaires d'Amérique du Nord, d'Europe et d'Asie-Pacifique maintiennent des normes d'émissions strictes, incitant les constructeurs automobiles à privilégier le développement de moteurs plus performants plutôt que la technologie des moteurs à combustion interne. Cette tendance accroît les perspectives d'utilisation de culasses en aluminium de précision, de technologies d'usinage avancées et de procédés de fabrication de pointe au cours de la période prévisionnelle.
Expansion de la production de véhicules légers
La tendance à l'allègement des moteurs automobiles se poursuit afin d'améliorer le rendement énergétique et de répondre aux exigences environnementales. Il en résulte une utilisation accrue des culasses en aluminium, qui offrent un poids réduit, un meilleur refroidissement et un rendement supérieur aux culasses en fonte classiques. La réduction du poids des pièces du moteur est non seulement bénéfique pour l'empreinte carbone, mais elle garantit également la résistance des moteurs aux conditions d'utilisation difficiles sans compromettre leur robustesse. Les progrès technologiques en matière de moulage, d'ingénierie et d'usinage permettent de fabriquer des culasses aux formes complexes et à la durabilité accrue.
Progrès dans les technologies de fonderie et de fabrication de précision
La fabrication numérique, les systèmes d'inspection automatisés, le moulage sous pression et l'usinage CNC de pointe continuent de transformer la production de culasses à l'échelle mondiale. Les équipementiers automobiles investissent dans des systèmes de fabrication intelligents qui améliorent la précision dimensionnelle, réduisent le gaspillage de matériaux et optimisent la régularité de la production. Un meilleur contrôle des processus permet aux fabricants d'atteindre des tolérances plus strictes, une intégration plus efficace des canaux de refroidissement et une fiabilité accrue des produits. L'adoption croissante des technologies de l'Industrie 4.0 renforce également l'efficacité opérationnelle tout en réduisant les coûts de fabrication et les temps d'arrêt de production. Ces progrès technologiques permettent aux équipementiers de rester compétitifs face à la demande croissante des constructeurs automobiles pour des composants de moteur légers, durables et performants, et ce, pour de multiples configurations de moteurs.
Tendances futures du marché des culasses automobiles
Développement d'alliages d'aluminium avancés pour moteurs à haut rendement
Les fabricants poursuivent le développement d'alliages d'aluminium plus résistants, capables de supporter des températures de combustion plus élevées tout en réduisant le poids total du moteur. Ces tendances du marché des culasses automobiles témoignent d'une importance accrue accordée à l'efficacité thermique, à une durabilité accrue et à la compatibilité avec les motorisations hybrides. Les développements futurs devraient se concentrer sur l'optimisation des conduits de refroidissement, l'intégration des collecteurs d'échappement et des techniques de fonderie avancées permettant d'améliorer le rendement énergétique sans compromettre la fiabilité du moteur. L'investissement continu dans la science des matériaux et la fabrication de précision accélérera encore l'innovation dans la production automobile mondiale.
Fabrication numérique et contrôle qualité intelligent
L'intelligence artificielle, l'inspection par vision industrielle, les jumeaux numériques et la maintenance prédictive s'intègrent de plus en plus à la fabrication des culasses. Les équipementiers automobiles déploient un nombre croissant de systèmes de contrôle qualité automatisés qui détectent les défauts de fonderie, optimisent la précision d'usinage et améliorent l'efficacité de la production. Les technologies de fabrication numérique réduisent les coûts opérationnels tout en garantissant une qualité de produit constante dans les usines de production à grand volume. L'intégration continue des solutions d'usine intelligente devrait améliorer la flexibilité de la chaîne d'approvisionnement et répondre aux exigences de fabrication de plus en plus complexes des composants de moteurs.
Opportunités du marché des culasses automobiles
Demande croissante dans les nouveaux pôles de fabrication automobile
Les nouveaux centres de production automobile en Inde, en Asie du Sud-Est, en Europe de l'Est et en Amérique latine continuent d'accroître leurs capacités de production de véhicules particuliers et utilitaires. Les prévisions concernant le marché des culasses automobiles indiquent un investissement soutenu dans la production locale de composants de moteurs, les constructeurs automobiles renforçant leurs chaînes d'approvisionnement régionales et réduisant leurs coûts logistiques. Les incitations gouvernementales en faveur du développement industriel, conjuguées à une demande intérieure croissante de véhicules, offrent aux fournisseurs la possibilité d'implanter de nouveaux sites de production, d'accroître leurs capacités d'usinage et de nouer des partenariats stratégiques avec les constructeurs automobiles régionaux.
Développement des technologies de moteurs haut de gamme dans les véhicules hybrides
Les véhicules hybrides continuent de s'appuyer sur des moteurs à combustion interne sophistiqués qui requièrent des culasses légères et à haut rendement. Les constructeurs automobiles privilégient de plus en plus l'optimisation de la combustion, la réduction des pertes par frottement et l'amélioration de la gestion thermique afin de maximiser l'efficacité des systèmes hybrides. Les fournisseurs capables de proposer des culasses en aluminium de précision, intégrant des technologies de refroidissement et répondant à des normes de qualité de fabrication avancées, devraient renforcer leur position concurrentielle. La poursuite de la collaboration entre les constructeurs automobiles et les équipementiers favorisera l'innovation tout en créant des opportunités de revenus à long terme sur les segments des véhicules particuliers et utilitaires haut de gamme.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -