
Marché des pompes à flux axial : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des pompes axiales : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (miniwatt, haute puissance) ; application (eau potable, eaux usées, pétrole, chimie, agroalimentaire) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00020885
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
4,77 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,11 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,54 %
taux de croissance
Marché adressable
53,95 milliards de dollars américains
(2026-2034)
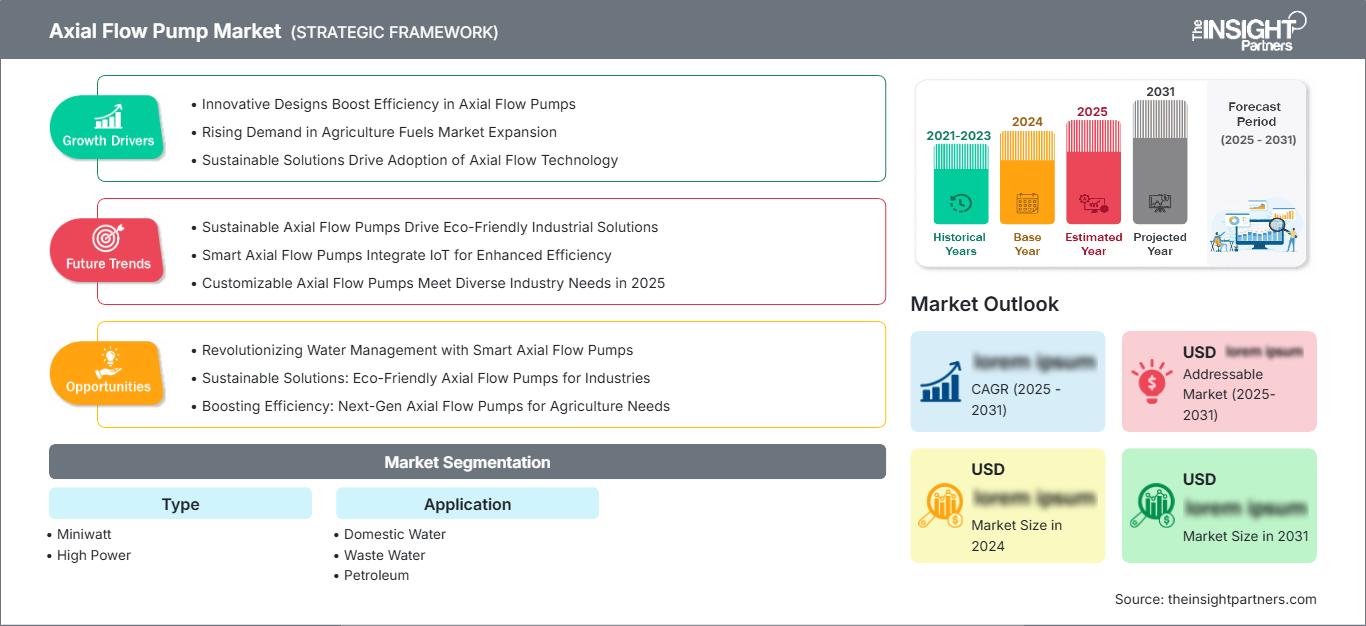
Le marché des pompes axiales était évalué à 4,77 milliards de dollars américains en 2025 et devrait atteindre 7,11 milliards de dollars américains d'ici 2034. Ce marché devrait enregistrer un TCAC de 4,54 % entre 2026 et 2034. La demande est principalement liée au transfert de fluides à haut volume et faible pression dans les secteurs de l'eau potable, des eaux usées, du pétrole, de la chimie et de l'agroalimentaire, où l'efficacité hydraulique, la fiabilité et le coût du cycle de vie sont des critères de plus en plus déterminants dans le choix des équipements.
En Amérique du Nord, le marché des pompes axiales devrait connaître une croissance annuelle composée (TCAC) de 4,0 à 4,5 % d'ici 2034. Cette croissance est notamment due au remplacement des infrastructures de protection contre les inondations vieillissantes, au renforcement des normes de rejet des eaux usées et aux programmes d'investissement visant à pérenniser les systèmes de drainage urbain. La demande en ingénierie est également stimulée par la rénovation des circuits d'eau de refroidissement et des unités de traitement chimique, tandis que les variateurs de vitesse et la surveillance de l'état des équipements influencent de plus en plus les cahiers des charges et les évaluations des coûts totaux.
Analyse et perspectives du marché des pompes à flux axial
- L’Amérique du Nord détenait une part de 26 à 28 % en 2025 et devrait croître à un TCAC de 4,0 à 4,5 % entre 2026 et 2034, grâce aux programmes de réhabilitation municipale, de résilience face aux eaux pluviales et de remplacement industriel.
- Les États-Unis représentaient 78 à 82 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 4,1 à 4,6 % entre 2026 et 2034.
- L'Europe représentait 24 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,3 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- La région Asie-Pacifique a capté 34 à 37 % en 2025 et devrait progresser à un TCAC de 5,0 à 5,6 % entre 2026 et 2034, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie générant la demande.
- Le segment le plus important, celui de la haute puissance, détenait une part de marché de 66 à 70 % en 2025 et devrait enregistrer un TCAC de 4,6 à 5,1 % entre 2026 et 2034.
- Le segment à forte croissance des eaux usées représentait 22 à 26 % de parts de marché en 2025 et devrait enregistrer un TCAC de 5,2 à 5,8 % entre 2026 et 2034.
- Principales sociétés analysées en détail : EBARA CORPORATION, Grundfos Holding A/S, KSB SE & Co. KGaA, LEO Group Co., Ltd., Pentair plc, Sulzer Ltd, The Weir Group PLC, WILO SE, Xylem Inc. et Flowserve Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Ces dernières années, les machines à flux axial à vitesse fixe traditionnelles, commandées mécaniquement, ont évolué vers des variateurs de fréquence. L'utilisation de capteurs de vibrations, la surveillance de la température et la maintenance prédictive sont devenues monnaie courante. On observe une tendance à concevoir des pales à angle spécifique, à privilégier les matériaux anticorrosion et à concevoir des conduites de refoulement modulaires adaptées à leur point de fonctionnement. La fonderie et les moteurs étant des éléments essentiels de la production, il est primordial de garantir une métallurgie de qualité, un usinage précis et de disposer de réseaux de maintenance expérimentés.
Dans les années à venir, les villes côtières, les entreprises de traitement des eaux usées et les industries d'Asie, du Moyen-Orient et d'Afrique contribueront à l'essor du marché potentiel. Les dépenses publiques consacrées au drainage, à la réutilisation de l'eau et aux systèmes de captage pour les usines de dessalement s'accompagneront d'exigences d'efficacité et de financements pour l'adaptation. Les fournisseurs capables d'assembler leurs produits localement, de garantir la certification des matériaux et de répondre aux besoins en matière de service après-vente seront privilégiés, notamment lorsque les entreprises de services publics s'orienteront vers une approche privilégiant la performance sur l'ensemble du cycle de vie plutôt que l'option la moins chère.
Portée du rapport sur le marché des pompes à flux axial
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,77 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,11 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,54% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des pompes à flux axial
La croissance du marché des pompes axiales s'explique par la convergence des besoins en matière de protection contre les inondations, de modernisation de l'irrigation, de circulation industrielle et de transport des eaux usées municipales. Les clients privilégient ces pompes lorsqu'un débit élevé et une faible hauteur manométrique sont requis, car elles sont plus performantes que les pompes radiales dans ces conditions. Le secteur repose sur les relations entre les fournisseurs d'alliages, les fournisseurs de moteurs, les ingénieurs hydrauliciens, les équipementiers, les entreprises d'ingénierie, les distributeurs et les services d'assistance technique.
L'offre dépend d'une importante capacité de fonderie, de pièces en acier inoxydable, de moteurs à haut rendement énergétique et de capacités d'ingénierie adaptées à chaque projet. L'écart entre les longs délais d'obtention des autorisations municipales et les demandes d'intervention d'urgence en cas d'inondation ou de panne mécanique des installations joue un rôle crucial sur le marché.
L'analyse du marché des pompes axiales révèle un paysage concurrentiel marqué par la présence de fabricants internationaux diversifiés et de spécialistes possédant une expertise pointue dans leurs applications respectives. Des entreprises telles qu'EBARA CORPORATION, Grundfos Holding A/S, KSB SE & Co. KGaA, Sulzer Ltd, Xylem Inc. et Flowserve Corporation s'appuient sur l'ingénierie hydraulique, la maintenance et les systèmes de contrôle numérique. Weir Group PLC se spécialise dans les procédés complexes, tandis que WILO SE, Pentair plc et LEO Group Co., Ltd. privilégient l'accessibilité via des réseaux régionaux.
On observe une tendance à l'investissement dans la surveillance intelligente, les moteurs à haut rendement, la protection contre la corrosion et les tests locaux. L'avantage concurrentiel repose donc non seulement sur des prix plus bas, mais aussi sur des économies d'énergie, une installation rapide et des contrats de service après-vente fiables. Les fusions et les partenariats peuvent contribuer à renforcer les capacités de traitement de l'eau ou le marché de l'après-vente, mais le portefeuille performant repose avant tout sur une expertise pointue dans des applications spécifiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des pompes à flux axial : Perspectives stratégiques
Perspectives régionales
marché des pompes à flux axial en Amérique du Nord
L'Amérique du Nord détenait entre 26 et 28 % du marché en 2025 et devrait enregistrer un TCAC de 4,0 à 4,5 % entre 2026 et 2034. La part de marché des pompes axiales est principalement due au vieillissement des infrastructures de drainage, à leur exposition aux ouragans et aux crues fluviales, au transport de l'eau pour l'agriculture, ainsi qu'à la réhabilitation des installations municipales. Les pompes à vitesse variable, les systèmes de surveillance à distance et les moteurs à haut rendement sont généralement spécifiés afin de réduire les factures d'électricité et les besoins de maintenance.
La contribution canadienne provient de la lutte contre les inondations, du traitement des eaux minières et des applications municipales, tandis que la demande mexicaine est tirée par l'irrigation, l'industrie agroalimentaire et le traitement des eaux usées industrielles. Le processus d'acquisition est axé sur un cahier des charges précis, la capacité de service tout au long du cycle de vie, le soutien technique local et la documentation étant des facteurs déterminants. Les programmes de résilience des gouvernements fédéral et provinciaux améliorent la visibilité du projet. Toutefois, la longueur des procédures d'autorisation, des travaux de génie civil et des processus d'approbation peut entraîner des retards dans la comptabilisation des revenus liés à l'équipement.
Marché américain des pompes à flux axial
Les États-Unis représentaient 78 à 82 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,1 à 4,6 % jusqu'en 2034. La gestion des eaux pluviales municipales, la protection côtière, le transport agricole et la rénovation des réseaux d'eau de refroidissement génèrent des commandes récurrentes. Les sociétés d'ingénierie et les réseaux de distribution américains, exploités par Xylem Inc., Flowserve Corporation, Pentair plc et d'autres fabricants internationaux, offrent une assistance technique et un service après-vente de qualité.
Le marché des eaux usées prend une importance croissante en raison de la nécessité de gérer les débordements pluviaux et d'accroître les capacités de réutilisation des eaux usées pour les entreprises de services publics. La métallurgie, l'étanchéité et une fiabilité éprouvée en fonctionnement continu sont essentielles pour les industries pétrolières et chimiques, tandis que des procédés hygiéniques et une capacité de nettoyage adéquate sont importants pour les producteurs de produits alimentaires et de boissons. Les municipalités privilégient l'efficacité et la robustesse ; cependant, le financement municipal fragmenté et les longs délais de construction des infrastructures limitent la planification des commandes. Les modernisations sont intéressantes car elles permettent d'accroître la capacité hydraulique sans reconstruire l'intégralité des stations de pompage.
Marché européen des pompes axiales
L'Europe a capté entre 24 et 26 % de la production en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,3 % jusqu'en 2034, l'Allemagne étant en tête. Le Royaume-Uni privilégie la protection contre les inondations, la rénovation des réseaux de drainage et la gestion des eaux usées, ce qui engendre un besoin en stations de pompage surveillées et économes en énergie. L'Allemagne bénéficie d'un avantage concurrentiel grâce à son industrie chimique, aux améliorations apportées à ses municipalités et à son expertise en ingénierie, ce qui facilite les projets de production nouvelle et de rénovation.
La France investit dans l'irrigation, le drainage côtier et le traitement des eaux, tandis que l'Italie et l'Espagne mettent en place des systèmes de gestion des sécheresses et modernisent leur agriculture. Les clients européens privilégient les moteurs éco-conçus, la facilité d'entretien, la réduction du bruit et la vérification de l'efficacité. KSB SE & Co. KGaA, Grundfos Holding A/S, WILO SE, Sulzer Ltd et Xylem Inc. misent sur la qualité de leurs services et de leur assistance technique. Les retards d'autorisation et la prudence des dépenses publiques freinent la croissance des volumes ; toutefois, le remplacement des installations constitue une source de demande prévisible.
Marché des pompes à flux axial en Asie-Pacifique
La région Asie-Pacifique détenait entre 34 et 37 % du marché en 2025 et devrait enregistrer un TCAC de 5,0 à 5,6 % jusqu'en 2034, la Chine étant en tête. Les programmes de drainage urbain, d'irrigation, de traitement des eaux usées industrielles et de protection contre les inondations côtières favorisent le développement des installations de forte puissance.
L'Inde présente le plus important portefeuille de projets d'infrastructures hydrauliques et agricoles, tandis que le Japon et la Corée du Sud privilégient les systèmes de remplacement performants. L'Australie ajoute à cela la demande en eau pour l'exploitation minière et l'irrigation. La production locale renforce la compétitivité des prix, mais les fournisseurs internationaux conservent des avantages en matière de métallurgie pour applications extrêmes, de systèmes de contrôle et de garanties de cycle de vie.
Marché des pompes axiales au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 4,6 % à 5,2 % jusqu'en 2034, sous l'impulsion de l'Arabie saoudite. Les systèmes de dessalement, d'irrigation, de drainage des inondations et de traitement des eaux industrielles génèrent une demande en équipements haute capacité résistants à la corrosion.
Les Émirats arabes unis privilégient un drainage urbain résilient et la réutilisation de l'eau, tandis que l'Afrique du Sud soutient la réhabilitation municipale, le traitement des eaux minières et la production d'énergie. Les autres opportunités au Moyen-Orient et en Afrique dépendent du financement du développement et des capacités des entreprises. Les conditions d'exploitation difficiles accentuent la demande en matériaux robustes, en télésurveillance et en pièces de rechange régionales fiables.
Analyse de segmentation
Taper
Le segment des pompes axiales devrait connaître une croissance annuelle composée (TCAC) de 4,3 % à 4,8 % entre 2026 et 2034. Le choix de ces pompes dépend du débit requis, du cycle de service, de l'encombrement et du rendement du moteur. Les pompes de forte puissance sont principalement utilisées pour les infrastructures et la circulation dans les procédés industriels, tandis que les modèles compacts Miniwatt sont destinés aux transferts localisés et aux applications domestiques plus légères. L'utilisation de systèmes hydrauliques modulaires et de variateurs de vitesse devrait permettre une meilleure adaptation aux applications des deux catégories.
- Miniwatt est conçu pour le transfert d'eau domestique compact et les applications de circulation localisées, où l'accessibilité financière, la simplicité d'installation et les faibles besoins en énergie l'emportent sur la nécessité d'un fonctionnement continu intensif.
- High Power est un pilier des projets municipaux, industriels et de lutte contre les inondations nécessitant un transfert de volume élevé et ininterrompu, des matériaux techniques, une sélection précise des points de fonctionnement et un soutien complet en matière de maintenance.
Application
Le segment des applications devrait enregistrer un TCAC de 4,5 % à 5,0 % entre 2026 et 2034. Les projets de traitement des eaux usées municipales et d'approvisionnement en eau potable génèrent une demande d'infrastructures constante, tandis que les utilisateurs des industries pétrolières et chimiques exigent une circulation robuste et une résistance à la corrosion. Les installations agroalimentaires privilégient la facilité de nettoyage et la continuité des processus. Pour l'ensemble des applications, la consommation d'énergie, la compatibilité des matériaux, la gestion des solides et l'accessibilité pour la maintenance déterminent les spécifications et le calendrier de remplacement.
- La demande en eau domestique est axée sur la prise d'eau brute, le soutien à la distribution, l'irrigation et le drainage, les acheteurs privilégiant un fonctionnement fiable, un entretien accessible et des performances efficaces malgré des débits saisonniers variables.
- Les eaux usées sont d'une importance stratégique pour la gestion des eaux pluviales, le transfert des eaux usées et l'expansion des stations d'épuration, où le débit élevé, la tolérance aux matières solides, la surveillance à distance et la rapidité d'intervention des services régissent l'approvisionnement.
- Les applications pétrolières nécessitent une circulation continue robuste, des performances hydrauliques contrôlées et des matériaux adaptés aux fluides exigeants, ce qui fait de la documentation technique, de la fiabilité et du support de révision planifiée des critères d'achat essentiels.
- Les utilisateurs de produits chimiques privilégient les alliages résistants à la corrosion, la prévention des fuites et une circulation stable à basse pression dans les évaporateurs et les réacteurs, et préfèrent les fournisseurs disposant d'une expertise en ingénierie d'application et d'une traçabilité des matériaux vérifiée.
- Les installations agroalimentaires utilisent des pompes pour la gestion de l'eau et la circulation des procédés, où des pratiques d'exploitation hygiéniques, un nettoyage simple, une disponibilité fiable et un contrôle de l'énergie favorisent leur adoption.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Eau domestique |
Moyen |
Ingestion intelligente |
Mature |
|
eaux usées |
Haut |
Résilience aux tempêtes |
Mise à l'échelle |
|
Pétrole |
Moyen |
Fiabilité de la boucle |
Mature |
|
Chimique |
Haut |
Contrôle de la corrosion |
Mise à l'échelle |
|
Nourriture et boissons |
Faible |
Traitement propre |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des pompes axiales
Extension des capacités de contrôle des crues et de pompage des eaux pluviales
Les fortes pluies et l'urbanisation croissante entraînent des débits de pointe plus importants que les systèmes gravitaires ne peuvent pas toujours gérer. Les pompes axiales offrent un débit élevé et une faible hauteur de refoulement, ce qui les rend idéales pour les stations d'épuration, les digues, les canaux et les émissaires côtiers. Les investissements financiers influencent la demande pour ces installations, non seulement en raison des pompes elles-mêmes, mais aussi parce que l'ensemble du système, incluant les entraînements, les commandes, les grilles de dégrillage, les capteurs et le service après-vente, est nécessaire. La redondance et la capacité de redémarrage rapide sont désormais des critères d'évaluation de plus en plus courants, rendant les stations multipompes préférables aux installations uniques de grande taille. Les fournisseurs capables d'analyser les régimes transitoires, de concevoir des hélices et de collaborer avec les entreprises de génie civil bénéficient d'un avantage concurrentiel certain lors de la mise en œuvre.
Modernisation des infrastructures d'eau potable et d'assainissement
La nécessité d'accroître le débit pour faire face à la croissance démographique et au vieillissement des infrastructures, ainsi que les exigences plus strictes en matière d'efficacité du traitement des eaux usées, contraignent les services publics à augmenter leurs capacités de captage, de transport, d'aération et de rejet. La pompe axiale est un choix judicieux pour les situations à haut débit ne nécessitant pas une hauteur manométrique importante ; elle convient donc au relevage d'eau brute, au transport d'effluents et aux applications de dérivation par temps humide. Les projets de remplacement sont avantageux car les améliorations apportées aux performances hydrauliques, les moteurs haut de gamme et la régulation de vitesse permettent de réduire les coûts d'exploitation sans nécessiter la construction d'une nouvelle station d'épuration. Les offres devront inclure des estimations de la consommation énergétique pour des charges réalistes et un plan de maintenance.
Préférence industrielle pour une circulation continue efficace
Les réacteurs, évaporateurs, échangeurs de chaleur et systèmes de traitement d'eau des usines chimiques, pétrolières, énergétiques et agroalimentaires nécessitent un débit continu. L'utilisation de pompes axiales à haut débit permet de minimiser les frottements hydrauliques, à condition qu'elles soient correctement sélectionnées pour les faibles hauteurs de refoulement. Ce choix influe sur les coûts énergétiques et les temps d'exploitation. Par conséquent, les industriels privilégient les pompes offrant un choix optimisé du point de fonctionnement, la compatibilité des matériaux, la gestion des vibrations et une maintenance aisée, plutôt qu'un prix d'achat standard. La modernisation des procédés d'intensification et de décongestionnement offre également la possibilité d'accroître les débits dans un espace restreint. Les fournisseurs de pompes capables de proposer des matériaux résistants à la corrosion, une certification de fonderie et un système de surveillance de l'état des pièces sont avantagés. Ce facteur devient crucial lorsque les temps d'arrêt sont réduits au minimum.
Tendances futures du marché des pompes à flux axial
Optimisation hydraulique autonome et service prédictif
Les tendances du marché des pompes axiales seront de plus en plus influencées par des solutions intégrant de nombreux capteurs, notamment pour la mesure des vibrations, de la température, de la puissance et du débit, ainsi que par des mécanismes de contrôle adaptatifs. Les systèmes futurs ne se contenteront plus de mesurer les performances par rapport à des seuils prédéfinis, mais compareront les performances réelles à des modèles hydrauliques et détecteront l'encrassement ou l'usure, suggérant ainsi des améliorations avant que l'efficacité ne diminue. Les jumeaux numériques pourraient aider les services publics à simuler les conditions météorologiques extrêmes et à planifier la maintenance en prévision des prévisions. L'analyse des données sera intégrée aux contrats de service des fabricants et permettra de mieux appréhender les performances des équipements.
Matériaux spécifiques à l'application et plateformes d'hélices modulaires
Les développements futurs de produits associeront des noyaux standardisés à des turbines, des angles de pales, des revêtements, des joints et des options de moteur configurables. Cette architecture permettra de réduire les délais de livraison tout en préservant l'étanchéité hydraulique pour l'eau de mer, les eaux usées abrasives, les liquides de process corrosifs et les circuits d'eau hygiénique. La fabrication additive pourrait faciliter la production rapide de prototypes et de composants de remplacement en petites séries, bien que la qualification demeure exigeante pour les applications critiques en matière de sécurité. Les moteurs à aimants permanents et la dynamique des fluides numérique perfectionnée devraient améliorer le rendement à charge partielle. La modularité des supports de tubes de refoulement et l'accessibilité des capteurs simplifieront le démontage et l'inspection. Il en résultera une exécution des projets plus rapide, une réduction des stocks et une rénovation plus économique des stations vieillissantes.
Opportunités du marché des pompes à flux axial
Programmes de modernisation axés sur la performance pour les gares municipales
Les prévisions du marché des pompes axiales encouragent les investissements dans des solutions de modernisation combinant réévaluation hydraulique, moteurs performants, variateurs de vitesse et surveillance de l'état. De nombreux services publics ne peuvent justifier une reconstruction complète des infrastructures, mais peuvent financer des améliorations liées à des économies d'énergie mesurables, des gains de capacité ou une réduction des interventions de maintenance d'urgence. Les fournisseurs devraient proposer des offres « de l'audit à la mise en service » incluant des tests de référence, des plages de performance garanties, une installation par étapes et la formation des opérateurs. Les partenaires financiers peuvent structurer des contrats de partage des économies ou basés sur la disponibilité pour les services publics solvables. Cibler les stations sujettes à des contraintes récurrentes liées aux intempéries constitue une proposition de valeur claire. Un service après-vente performant est essentiel, car la rentabilité de la modernisation repose sur des données de site précises, des composants compatibles et un support rapide après installation.
Centres d'assemblage et de services localisés dans les corridors à forte croissance
Les fournisseurs peuvent tirer parti de la demande émergente en implantant leurs centres d'assemblage, de test et de pièces détachées à proximité des projets d'irrigation, de dessalement et d'approvisionnement en eau urbain en Inde, en Asie du Sud-Est, dans la région du Golfe et sur certains marchés africains. La localisation permet de réduire les coûts de transport, de raccourcir les délais de livraison et de satisfaire aux exigences de contenu local sans pour autant délocaliser l'ensemble des activités d'ingénierie à forte valeur ajoutée. Les investissements doivent privilégier les capacités de test certifiées, la formation des techniciens, les stocks de composants résistants à la corrosion et les partenariats avec des entreprises d'ingénierie expérimentées. Les plateformes régionales renforcent également la crédibilité des offres, car les maîtres d'ouvrage exigent de plus en plus des délais de réponse garantis et un support tout au long du cycle de vie. Cette opportunité favorise les plateformes de produits modulaires configurables localement, tout en conservant des contrôles qualité standardisés, des diagnostics numériques et une expertise mondiale en conception hydraulique.
Développements récents
- Juillet 2025 : KSB SE & Co. KGaA lance la génération AmaCan P de pompes submersibles à hélice axiale destinées aux applications municipales et industrielles en eau potable, eaux usées, eaux pluviales, drainage, irrigation, protection contre les inondations et aquaculture. Leur conception offre des matériaux résistants à la corrosion et à l’abrasion (en option), des angles de pale sélectionnables, des moteurs IE3 ou IE4, une surveillance intelligente des vibrations et des fuites, ainsi qu’une installation simplifiée par autocentrage.
- Août 2025 : RiverFlow, leader du secteur des générateurs de courant aquatique pour les applications sportives et récréatives dans les piscines commerciales et résidentielles ainsi que les rivières artificielles, a annoncé le lancement de sa pompe à flux axial non réversible révolutionnaire. Cette solution innovante représente une avancée majeure en matière de sécurité et de fiabilité des pompes.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -