
Marché des cénosphères : taille, part de marché et prévisions 2034
Taille et prévisions du marché des cénosphères (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (cénosphères blanches et grises), par secteur d’activité (construction, pétrole et gaz, automobile, peintures et autres) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPMC00002735
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 19, 2026


Taille du marché en 2025
629,33 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 624 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
11,11 %
taux de croissance
Marché adressable
9 950,24 millions de dollars américains
(2026-2034)
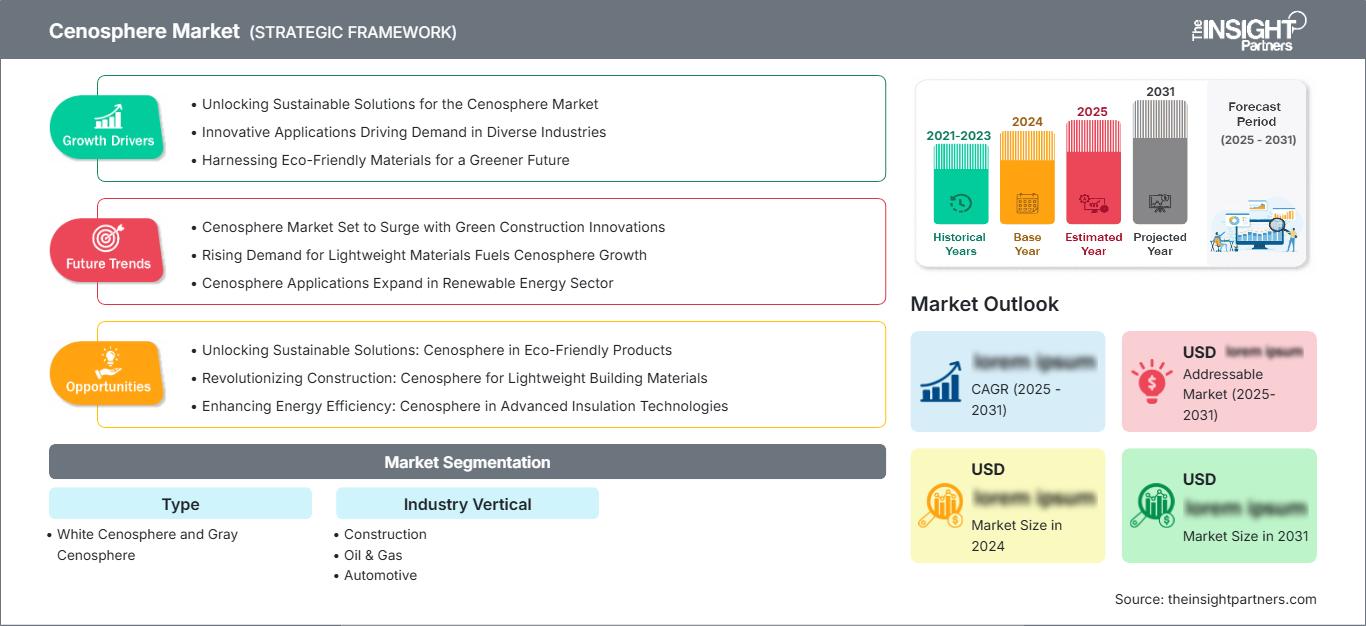
Le marché des cénosphères était évalué à 629,33 millions de dollars américains en 2025 et devrait atteindre 1 624 millions de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 11,11 % sur la période 2026-2034 . Cette expansion est due à l'utilisation croissante de microsphères creuses et légères d'aluminosilicate dans les matériaux de construction, le cimentage des champs pétrolifères, les composites automobiles et les revêtements spéciaux. Les progrès constants des technologies de valorisation des cendres volantes et la demande croissante de charges haute performance favorisent leur adoption commerciale dans de nombreuses applications industrielles.
En Amérique du Nord, la demande continue de se renforcer, portée par les programmes de modernisation des infrastructures, la fabrication de composites de pointe et les activités de forage pétrolier qui accélèrent l'adoption de matériaux légers techniques. La taille du marché de la cénosphère est également soutenue par les exigences d'efficacité rigoureuses des secteurs de la construction et des transports, tandis que les investissements dans les matériaux de construction durables et les revêtements industriels résistants devraient contribuer à un TCAC régional de 9,5 % à 10,5 % au cours de la période de prévision.
Évaluation et perspectives du marché de la cénosphère
- Amérique du Nord : Elle représentait 30 % à 34 % du marché en 2025 et devrait connaître une croissance annuelle composée de 9,5 % à 10,5 % entre 2026 et 2034. Cette croissance est soutenue par la réhabilitation des infrastructures, les produits chimiques de construction de pointe, la fabrication de composites et une demande stable liée à l’exploration énergétique et aux applications de revêtements industriels.
- États-Unis : Ils représentaient 72 % à 76 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 9,7 % à 10,7 % entre 2026 et 2034 , grâce à la cimentation des champs pétrolifères, au béton léger, à la fabrication de composants automobiles et à l’augmentation des investissements dans les infrastructures durables.
- Europe : Sa part de marché s’élevait à 24 %–28 % en 2025 et devrait croître à un TCAC de 8,8 % à 9,8 % entre 2026 et 2034. L’Allemagne, le Royaume-Uni, la France et l’Italie restent les principaux moteurs de la demande régionale grâce à la fabrication de pointe, aux projets de rénovation du secteur de la construction et aux matériaux automobiles légers.
- Asie-Pacifique : Elle représentait 34 % à 38 % du marché en 2025 et devrait enregistrer un TCAC de 12,3 % à 13,3 % entre 2026 et 2034. La Chine, l’Inde, le Japon et la Corée du Sud demeurent des centres majeurs de production et de consommation en raison de leur industrialisation rapide, du développement de leurs infrastructures et de l’utilisation croissante de ces ressources dans les secteurs des peintures et des hydrocarbures.
- Segment le plus important : La construction a capté 43 % à 47 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 10,8 % à 11,8 % entre 2026 et 2034 , soutenue par la demande de béton léger, de produits d’isolation et de formulations de ciment à haute résistance.
- Segment à forte croissance : La cénosphère blanche représentait 36 % à 40 % de parts de marché en 2025 et devrait connaître un TCAC de 12,4 % à 13,4 % entre 2026 et 2034 en raison de son adoption croissante dans les revêtements haut de gamme, les polymères techniques et les applications composites à haute valeur ajoutée.
- Principales entreprises analysées en détail : Cenosphere India Private Limited, Ceno Technologies Incorporated, Envirospheres Pty Ltd., Omya International AG, Shanghai Green Sub-Nanosealed Material Co., Ltd., American Iodine Company Inc., Delamin Limited, Scotash Limited, Petra India Group, Qingdao Eastchem Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché, initialement axé sur la valorisation des sous-produits, a évolué pour devenir un secteur technologiquement avancé dans l'industrie des matériaux, privilégiant la constance des particules, leur densité et leur traitement. Les progrès réalisés en matière de séparation à sec, de classification et de valorisation ont permis d'accroître l'efficacité tout en permettant aux producteurs de satisfaire aux exigences de qualité élevées de secteurs tels que l'automobile, le pétrole et le gaz, et la construction. Les initiatives d'économie circulaire ont eu un impact positif sur la valeur commerciale des microsphères issues des cendres volantes, favorisant ainsi l'intégration des chaînes d'approvisionnement et les investissements dans les infrastructures de transformation.
La croissance future dépendra de plus en plus des capacités de traitement régionales, du développement des infrastructures et des objectifs de durabilité industrielle. La région Asie-Pacifique devrait dominer le marché de la production, tandis que l'Amérique du Nord et l'Europe continueront de privilégier les utilisations haut de gamme et la création de valeur. Le soutien à la valorisation des déchets industriels, les investissements dans les matériaux composites et les technologies de construction écoénergétiques devraient stimuler les perspectives commerciales à long terme.
Portée du rapport sur le marché des cénosphères
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 629,33 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 624 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 11,11% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des cénosphères
La croissance du marché des cénosphères est soutenue par la demande croissante de matériaux légers qui améliorent les performances mécaniques tout en réduisant le poids total des composants dans plusieurs secteurs industriels. Les entreprises de construction utilisent de plus en plus les cénosphères pour alléger les bâtiments et accroître l'isolation et la résistance à la compression des matériaux de construction. Dans l'industrie pétrolière et gazière, ces microsphères servent à élaborer des systèmes de ciment à faible densité, garantissant l'intégrité des puits malgré les conditions de forage difficiles. La prise de conscience environnementale croissante concernant le recyclage bénéfique des cendres volantes de charbon contribue également au développement des applications industrielles et commerciales des cénosphères de haute qualité.
La production et la fourniture de cénosphères dépendent fortement de la production de cendres volantes, des procédés de valorisation et d'une logistique performante. La constance de la qualité exige des systèmes avancés de séparation, de séchage, de calibrage et de contrôle qualité, capables de produire des particules de tailles et de densités homogènes. Les progrès des technologies automatisées permettent aux producteurs de cénosphères de répondre aux exigences des revêtements spéciaux, des matières plastiques et des composites, tout en assurant un approvisionnement régulier.
L' analyse du marché de la cénosphère indique que la concurrence repose de plus en plus sur la qualité des produits, la fiabilité de l'approvisionnement, les capacités de traitement et les relations clients à long terme, plutôt que sur le seul volume de production. Les acteurs établis continuent d'investir dans les technologies de valorisation, les essais en laboratoire et les qualités de matériaux sur mesure destinées à la construction, aux revêtements, aux polymères et à l'industrie pétrolière. Les fournisseurs mondiaux renforcent également leurs partenariats de distribution régionaux afin d'améliorer la réactivité et de raccourcir les délais de livraison pour les clients industriels opérant dans plusieurs régions du monde.
Les principaux acteurs du secteur, notamment Cenosphere India Private Limited , Envirospheres Pty Ltd. , Omya International AG , Petra India Group , Qingdao Eastchem Inc. , Ceno Technologies Incorporated , Shanghai Green Sub-Nanoseale Material Co., Ltd. , Delamin Limited , Scotash Limited et American Iodine Company Inc., continuent de privilégier l'augmentation de leurs capacités de production, le développement de produits adaptés à des applications spécifiques et la collaboration technique avec les fabricants en aval. Leurs investissements stratégiques dans l'efficacité des procédés, la certification de la qualité et les capacités d'exportation renforcent leur positionnement concurrentiel et favorisent une adoption plus large dans les secteurs des infrastructures, de l'automobile, des revêtements industriels et des applications énergétiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la cénosphère : Perspectives stratégiques
Perspectives régionales
Cénosphère d'Amérique du Nord
L'Amérique du Nord représentait 30 % à 34 % du marché mondial des cénosphères en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 9,5 % à 10,5 % entre 2026 et 2034. Cette demande est soutenue par la modernisation des infrastructures de transport, la consommation croissante de matériaux de construction légers et l'adoption de charges avancées dans les revêtements industriels et les composites techniques. Les investissements publics dans les infrastructures et l'importance accrue accordée aux bâtiments durables et économes en énergie continuent de stimuler la demande commerciale dans toute la région.
Le marché régional bénéficie également d'activités bien établies dans le secteur des services pétroliers, notamment pour le cimentage des puits qui exige des formulations légères et à haute résistance. Des investissements continus dans les procédés de pointe en matière de traitement des matériaux, les technologies de recyclage et la production industrielle durable améliorent la qualité des produits et la régularité de l'approvisionnement. Le renforcement de la collaboration entre les fournisseurs de matériaux de construction et les fabricants de composites devrait consolider la compétitivité régionale tout en multipliant les débouchés à forte valeur ajoutée.
Marché de la cénosphère américaine
Les États-Unis représentaient 72 % à 76 % du marché nord-américain des cénosphères en 2025 et devraient enregistrer un TCAC de 9,7 % à 10,7 % entre 2026 et 2034. Cette forte demande est alimentée par les projets de réhabilitation routière, la construction commerciale, le forage pétrolier et gazier et les initiatives d'allègement des véhicules. Les fabricants américains continuent d'enrichir leur gamme de matériaux techniques afin d'améliorer les performances du béton, les propriétés d'isolation et la résistance des composites, tout en contribuant aux objectifs de développement durable.
Les principaux fournisseurs disposent d'importantes capacités de transformation et de distribution pour répondre aux besoins des clients industriels exigeant une qualité de particules constante et des performances certifiées. L'adoption croissante de charges légères dans les revêtements, les polymères et les ciments spéciaux soutient une expansion soutenue du marché. L'intensification des recherches sur les matériaux de construction haute performance et les pratiques d'économie circulaire devrait renforcer la demande à long terme, tant pour les infrastructures publiques que pour les investissements industriels privés.
Marché de la cénosphère en Europe
L'Europe a représenté 24 % à 28 % du marché mondial des cénosphères en 2025 et devrait connaître une croissance annuelle composée de 8,8 % à 9,8 % entre 2026 et 2034. L'Allemagne demeure le principal marché régional grâce à son secteur automobile de pointe, son industrie des revêtements industriels et son recours important aux matériaux composites légers. L'accent mis par le pays sur la construction écoénergétique et la production industrielle durable continue de favoriser l'incorporation des cénosphères dans les produits cimentaires et les polymères techniques.
Le Royaume-Uni bénéficie de la rénovation continue de ses infrastructures, de la modernisation de la construction commerciale et d'une demande croissante de matériaux de construction respectueux de l'environnement. La France, l'Italie et l'Espagne y contribuent collectivement par des investissements dans les infrastructures de transport, la production industrielle et les revêtements protecteurs, tout en développant l'utilisation de charges légères dans les produits chimiques de construction et les applications composites. Les réglementations environnementales régionales, qui encouragent l'utilisation rationnelle des ressources et la valorisation des sous-produits industriels, continuent de soutenir le développement du marché à long terme.
Marché de la cénosphère en Asie-Pacifique
La région Asie-Pacifique représentait 34 % à 38 % du marché mondial en 2025 et devrait enregistrer un TCAC de 12,3 % à 13,3 % entre 2026 et 2034. La Chine demeure le plus grand producteur et consommateur, tandis que l'Inde émerge comme un important centre de transformation grâce à l'abondance de cendres volantes et au développement de ses infrastructures.
Le Japon et la Corée du Sud continuent de privilégier les composites de pointe, les revêtements spéciaux et les matériaux légers pour l'automobile, tandis que l'Australie bénéficie de capacités minières et de transformation industrielle bien établies. Les initiatives gouvernementales favorisant la valorisation des déchets industriels, la construction durable et la modernisation du secteur manufacturier contribuent à renforcer la compétitivité régionale et le potentiel d'exportation.
Marché de la cénosphère au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait enregistrer un taux de croissance annuel composé (TCAC) de 8,7 % à 9,7 % entre 2026 et 2034 , porté par le développement des infrastructures, la cimentation des champs pétrolifères, les revêtements industriels et l'utilisation croissante de matériaux de construction légers. L'Arabie saoudite représente le principal marché, grâce à ses vastes programmes d'infrastructures et à ses activités pétrolières et gazières. Les Émirats arabes unis développent l'adoption de ces matériaux dans le secteur de la construction et des matériaux spéciaux, tandis que l'Afrique du Sud contribue à la croissance par le biais des mines, des infrastructures et de la production industrielle.
Dans toute la région, les investissements dans les infrastructures énergétiques, le développement urbain et la modernisation du secteur de la construction créent des opportunités pour les matériaux de remplissage légers. L'écosystème industriel en pleine expansion de l'Arabie saoudite demeure un important centre de demande, tandis que les Émirats arabes unis et l'Afrique du Sud soutiennent une consommation régionale plus large grâce aux secteurs de la construction, de l'énergie et des applications industrielles.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 11,3 % à 12,3 % entre 2026 et 2034. Le choix du produit repose principalement sur la pureté des particules, l’homogénéité de la couleur, la densité et les exigences de performance liées à l’utilisation finale. Les fabricants poursuivent le développement de technologies de traitement perfectionnées afin d’améliorer l’efficacité du classement et d’accroître la disponibilité de matériaux de qualité supérieure adaptés aux revêtements, aux polymères et aux applications de construction de pointe. Le marché des cénosphères continue de s’étendre, les fabricants diversifiant leurs gammes pour répondre à des exigences industrielles de plus en plus spécifiques.
- Cénosphère blanche – Privilégiée pour les revêtements haut de gamme, les plastiques techniques et les composites spéciaux en raison de sa pureté supérieure, de son aspect plus léger et des caractéristiques particulaires constantes qui améliorent l'esthétique et les performances mécaniques du produit.
- Cénosphère grise – Largement utilisée dans les matériaux de construction, le cimentage des champs pétrolifères et les charges industrielles, où la rentabilité, le renforcement structurel et la légèreté restent les principaux critères d'achat.
Secteur d'activité vertical
Le segment vertical de l'industrie devrait connaître une croissance annuelle composée de 11,0 % à 12,0 % entre 2026 et 2034. La diversification industrielle croissante stimule la demande dans les secteurs de la construction, de l'énergie, des transports et des revêtements. L'innovation continue dans le domaine des matériaux légers et des pratiques de fabrication durables favorise une adoption plus large et soutient l'expansion du marché à long terme, tant dans les économies industrielles matures qu'émergentes.
- Construction – Représente le principal domaine d'application en raison de son utilisation intensive dans le béton léger, le ciment, les matériaux d'isolation, les composants de construction préfabriqués et les projets d'infrastructure nécessitant une durabilité accrue et un poids structurel réduit.
- Pétrole et gaz – La demande reste forte pour les systèmes de cimentation à faible densité utilisés dans le forage et la complétion des puits, où les microsphères creuses améliorent les performances du ciment tout en réduisant la pression hydrostatique pendant les opérations.
- Automobile – Les constructeurs intègrent de plus en plus de cénosphères dans les composites polymères et les composants techniques afin de réduire le poids des véhicules, d'améliorer le rendement énergétique et d'accroître la stabilité dimensionnelle sans compromettre les performances structurelles.
- Peintures – Les revêtements spéciaux utilisent des cénosphères pour améliorer l'isolation, réduire la densité du revêtement, accroître la durabilité et optimiser les caractéristiques rhéologiques des formulations de revêtements industriels, marins et architecturaux.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Construction |
Haut |
Béton léger |
Mature |
|
Pétrole et gaz |
Haut |
cimentation de puits |
Mature |
|
Automobile |
Moyen |
Allègement des véhicules |
Mise à l'échelle |
|
Peintures |
Moyen |
Revêtements thermiques |
Mise à l'échelle |
Facteurs de croissance et analyse d'impact du marché des cénosphères
Adoption croissante de matériaux de construction légers dans le développement des infrastructures
Le secteur de la construction observe une tendance croissante à l'utilisation de charges légères afin d'optimiser l'efficacité, l'isolation et la durabilité des bâtiments, tout en minimisant la consommation de matériaux et les coûts de transport. Grâce aux cénosphères, les fabricants peuvent créer du béton léger, des panneaux de ciment, des éléments préfabriqués et des solutions d'isolation présentant une résistance à la compression plus élevée et un poids réduit. Les initiatives de modernisation des infrastructures en Amérique du Nord, en Europe et en Asie-Pacifique stimuleront la demande de nouveaux matériaux cimentaires répondant à des critères énergétiques et de durabilité. Par ailleurs, la réglementation axée sur la réduction de l'empreinte carbone des bâtiments encourage l'utilisation de sous-produits industriels dans les matériaux de construction.
Expansion des activités de forage pétrolier et gazier nécessitant des systèmes de cimentation avancés
L'industrie pétrolière et gazière se tourne vers l'utilisation de coulis de ciment légers pour garantir la sécurité des puits tout en réduisant la pression hydrostatique lors des opérations de forage et de complétion. Les cénosphères sont privilégiées pour leurs propriétés combinées, telles qu'une faible densité, une résistance élevée à la compression et une stabilité thermique. Les dépenses d'exploration et de production en Amérique du Nord, au Moyen-Orient et dans certains pays d'Asie-Pacifique continueront d'alimenter la demande en additifs spéciaux pour coulis de ciment. Les projets de forage en mer sont également de plus en plus exigeants, car ils nécessitent des matériaux spéciaux capables de garantir une stabilité mécanique à des pressions et des températures très élevées.
Utilisation croissante dans les composites automobiles et les revêtements industriels spéciaux
Les constructeurs automobiles s'efforcent constamment d'alléger les véhicules afin d'améliorer la consommation de carburant, d'accroître l'autonomie des voitures électriques et de respecter des normes d'émissions toujours plus strictes. Les charges de microsphères sont utilisées dans les composites polymères, les plastiques techniques et même dans la fabrication de pièces structurelles sans altérer leurs propriétés physiques. Cette même tendance à l'adoption croissante se retrouve dans l'industrie des revêtements, où les charges légères améliorent l'isolation, la résistance à l'usure et à la corrosion, ainsi que l'applicabilité. La fabrication de pointe, la production d'équipements modernes et les transports durables figurent parmi les facteurs qui favorisent leur utilisation généralisée dans de nombreux secteurs. Les développements futurs des matériaux composites offriront davantage de possibilités pour de nouveaux produits et une demande soutenue pour les applications industrielles de pointe.
Tendances futures du marché de la cénosphère
Expansion de microsphères de qualité supérieure pour des applications industrielles avancées
Les fabricants privilégient de plus en plus les cénosphères de qualité supérieure, caractérisées par une granulométrie plus homogène, une teneur en impuretés réduite et des performances mécaniques améliorées. Cette évolution du marché des cénosphères favorise leur adoption croissante dans les polymères techniques, les composants aérospatiaux, les revêtements spéciaux et les produits de construction haute performance. Les investissements dans les technologies de valorisation automatisée, de contrôle qualité numérique et de classification de précision devraient améliorer la constance des produits et réduire les pertes de production. Face à la demande croissante des clients industriels pour des matériaux légers et performants, les fournisseurs capables de proposer des spécifications personnalisées et des normes de qualité certifiées renforceront leur avantage concurrentiel tout en se développant sur des segments d'application à forte valeur ajoutée.
Intégration croissante des principes de l'économie circulaire dans l'approvisionnement en matières premières
Les pratiques durables dans l'industrie favorisent la récupération et le recyclage accrus des composants précieux présents dans les sous-produits de la combustion du charbon, au lieu de dépendre uniquement des matières premières minérales vierges. Les techniques avancées de traitement des cendres volantes et les réglementations environnementales relatives à la gestion des déchets industriels contribuent à l'augmentation du taux de récupération et à l'amélioration de la qualité des produits. La coordination entre les exploitants de centrales électriques, les transformateurs de matériaux et les fabricants permettra d'optimiser la chaîne d'approvisionnement tout en facilitant l'accès aux matières premières. Dans les années à venir, les entreprises qui adopteront des procédés de production et des chaînes d'approvisionnement économes en ressources parviendront à se démarquer sur le marché.
Opportunités du marché de la cénosphère
Expansion dans les composites polymères avancés et les applications de mobilité électrique
Les véhicules électriques, les systèmes de batteries et les composants de transport légers nécessitent des matériaux alliant faible densité, hautes performances mécaniques et stabilité thermique. Les prévisions de marché de Cenosphere indiquent un investissement soutenu dans la fabrication de composites avancés, offrant ainsi aux fournisseurs la possibilité de développer des qualités spécifiques pour les plastiques techniques et les composants structuraux. Les fabricants capables de garantir une morphologie particulaire homogène, un approvisionnement fiable et un support technique personnalisé peuvent consolider leurs relations avec les clients des secteurs automobile et industriel. La collaboration avec les formulateurs de composites et les instituts de recherche devrait accélérer l'innovation produit et faciliter l'accès aux segments d'application haut de gamme et à forte marge sur les marchés mondiaux des transports.
Développement d'isolants haute performance et de matériaux de construction durables
L'efficacité énergétique, la réduction de l'empreinte carbone et l'amélioration de la performance du cycle de vie des infrastructures demeurent des priorités majeures pour le secteur mondial de la construction. Cette tendance ouvre de nombreuses perspectives pour le développement de charges allégées sophistiquées destinées au ciment, aux murs, aux panneaux et aux mortiers. L'augmentation des dépenses publiques consacrées à la construction d'infrastructures vertes et à la rénovation de bâtiments commerciaux favorise l'utilisation de tels matériaux de construction, capables d'améliorer la performance des bâtiments tout en réduisant leur poids global. Les entreprises qui investissent dans les technologies d'automatisation, les certifications de produits et les systèmes logistiques régionaux seront idéalement positionnées pour tirer parti de la demande croissante du marché.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -