
Marché des fils de découpe par électroérosion – Tendances, demande et croissance jusqu’en 2034
Marché des fils de découpe pour électroérosion (EDM) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (fil non revêtu, fil revêtu, fil hybride) ; application (aérospatiale, mécanique, matrices et moules, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00026369
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 11, 2026


Taille du marché en 2025
1,08 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,13 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,84 %
taux de croissance
Marché adressable
14,45 milliards de dollars américains
(2026-2034)
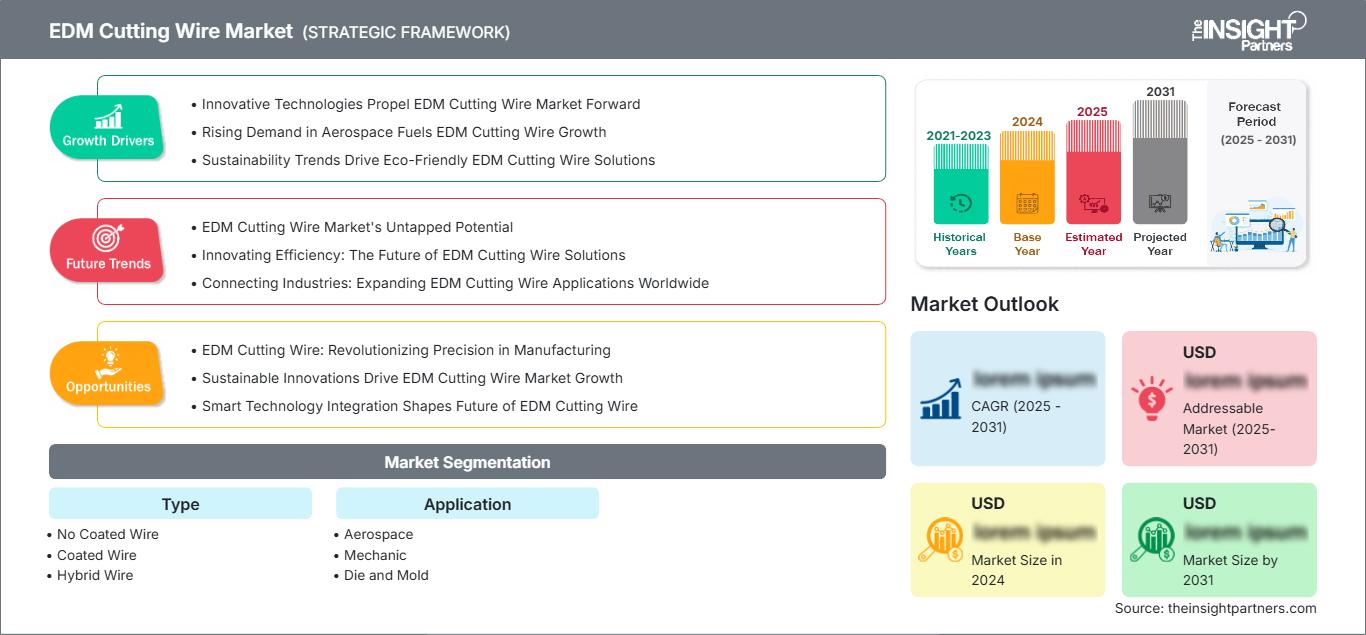
Le marché des fils de coupe pour électroérosion était évalué à 1,08 milliard de dollars américains en 2025 et devrait atteindre 2,13 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 7,84 % entre 2026 et 2034.
Analyse et perspectives du marché des fils de découpe EDM
- L'Amérique du Nord représentait une part estimée à 23-25 % en 2025 et devrait croître à un TCAC de 8,2-8,8 % entre 2026 et 2034, soutenue par la relocalisation des activités aérospatiales, l'outillage médical et l'usinage de précision automatisé.
- Les États-Unis représentaient 80 à 84 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 8,3 à 8,9 % jusqu'en 2034.
- L'Europe détenait une part estimée entre 39 et 41 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,4 % jusqu'en 2034, tirée par l'Allemagne, l'Italie, la France et le Royaume-Uni.
- La région Asie-Pacifique a capté une part estimée à 30-32 % en 2025 et devrait enregistrer un TCAC de 10,0 à 10,6 %, la Chine, le Japon, la Corée du Sud et l'Inde étant les principaux moteurs de la demande supplémentaire.
- Le segment le plus important, celui des fils non revêtus, détenait une part de marché de 61 à 64 % en 2025 et devrait croître à un TCAC de 7,6 à 8,2 % entre 2026 et 2034.
- Le segment à forte croissance des fils revêtus représentait 26 à 29 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 10,7 à 11,3 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Proterial, Ltd. ; JG Dahmen & Co. ; Oki Electric Cable Co., Ltd. ; OPECMADE Inc. ; Ningbo Powerway Alloy Material Co., Ltd. ; Sumitomo Electric Industries, Ltd. ; THERMOCOMPACT ; Tamra Dhatu Udyog Pvt. Ltd. ; Senor Metals Pvt. Ltd. ; et Yuang Hsian Metal Industrial Corp.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'utilisation du fil d'électroérosion a évolué, passant des simples électrodes en laiton utilisées par les ateliers d'outillage à des produits spécialement conçus pour des coupes rapides, le filetage, le profilage et une excellente finition de surface. Le revêtement des fils est moins courant en tant que consommable de base, en raison des équipements existants et des exigences des fabricants de pièces mécaniques soucieux de rentabilité et privilégiant une utilisation polyvalente du fil. En revanche, les fils zingués, à revêtement par diffusion et composites, qui produisent une décharge stable et réduisent le temps d'usinage, sont de plus en plus privilégiés du fait de l'évolution des processus de production.
D’ici à 2034, le marché potentiel devrait s’étendre aux sites de production aérospatiale et d’outillage de précision implantés en Inde, en Asie du Sud-Est, au Mexique et dans les pays du Golfe. Le soutien gouvernemental à la production locale, la localisation de la production de défense, le développement des semi-conducteurs et des véhicules électriques pourraient générer une demande en matrices complexes et en pièces conductrices en matériaux durs. Les fabricants capables de proposer des stocks régionaux et une expertise en applications pourront convertir les ventes de machines en achats réguliers de fils, tout en répondant aux exigences en matière d’alliages recyclés, de traçabilité et de réduction de la consommation énergétique par unité.
Portée du rapport sur le marché du fil de découpe EDM
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,08 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,13 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,84% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des fils de découpe EDM
La croissance du marché des fils de découpe par électroérosion est conditionnée par la complexité croissante des matériaux conducteurs, qui ne peuvent être usinés de manière économique sans pression ni déformation. Les produits des secteurs de la visserie aérospatiale, des turbines, des matrices d'emboutissage et des instruments de précision exigent une faible largeur de coupe et des tolérances serrées. La chaîne de valeur comprend les fabricants de cuivre, de zinc, de laiton, de molybdène et d'alliages spéciaux ; les entreprises d'étirage, de traitement thermique, de revêtement, de contrôle et de bobinage ; ainsi que les distributeurs de machines et d'ateliers de sous-traitance. La conductivité, la résistance à la traction, la rectitude, la pureté et l'uniformité du bobinage influent sur la vitesse de coupe, la rupture du fil et le filetage automatique.
La disponibilité est influencée par le prix du cuivre et du zinc, le coût des ressources énergétiques et les capacités de tréfilage. Les fournisseurs la garantissent par une combinaison optimale d'alliages, le recyclage, le stockage dans certaines régions et des lignes de production spécialisées. Les consommateurs privilégient désormais le coût par cavité plutôt que le prix de la bobine, ce qui valorise les fils et réduit les opérations d'ébauche, de finition, de changement d'électrodes et de rebut.
Le rapport sur le marché des fils de découpe par électroérosion (EDM) révèle un niveau de concentration modéré dans le secteur, où les acteurs de grande envergure sont concurrencés par des entreprises spécialisées. Proterial, Ltd., Oki Electric Cable Co., Ltd., Sumitomo Electric Industries, Ltd. et Ningbo Powerway Alloy Material Co., Ltd. tirent profit de leur expertise en métallurgie et en procédés de fabrication. Parallèlement, THERMOCOMPACT, OPECMADE Inc., JG Dahmen & Co., Tamra Dhatu Udyog Pvt. Ltd., Senor Metals Pvt. Ltd. et Yuang Hsian Metal Industrial Corp. se distinguent par leurs revêtements, leurs fils de petit diamètre, la flexibilité de leurs volumes de commande et leurs exportations.
Les investissements du secteur se concentrent sur les capacités de production de fil revêtu, le dimensionnement en ligne, l'amélioration de la qualité d'enroulement et la mise en place d'entrepôts locaux. Le positionnement stratégique des acteurs dépendra de leur capacité à obtenir les qualifications requises auprès des constructeurs de machines et des distributeurs, de leur expertise dans les applications de générateurs et de leur aptitude à assurer la maintenance des machines existantes ainsi que des cellules automatisées. Les volumes de production peuvent être garantis par des contrats à long terme, tandis que les marges peuvent progresser grâce à des produits haut de gamme permettant de réduire les temps de cycle.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des fils de découpe pour électroérosion : perspectives stratégiques
Perspectives régionales
Marché des fils de découpe EDM en Amérique du Nord
L'Amérique du Nord détenait 23 à 25 % des parts de marché du fil de coupe par électroérosion en 2025 et devrait connaître une croissance annuelle composée de 8,2 % à 8,8 % entre 2026 et 2034. La production de produits aérospatiaux, les projets de défense, les équipements médicaux et la maintenance des moules alimentent une demande soutenue en usinage précis et à faible effort. Les consommateurs sont prêts à payer plus cher pour un fil revêtu, qui offre une vitesse accrue, un filetage régulier et des retouches minimales.
Si les États-Unis dominent la consommation régionale, le Mexique bénéficie de la relocalisation de sa production dans les secteurs automobile et aérospatial, tandis que le Canada profite des besoins liés à l'aéronautique, à l'énergie et à l'outillage. Un vaste parc de machines d'électroérosion (EDM) provenant de fournisseurs japonais, suisses et locaux favorise la fidélisation de la clientèle. La disponibilité des stocks et l'assistance technique sont essentielles, car les petites entreprises ont des besoins spécifiques en matière de compatibilité des bobines, de rapidité de livraison et de recommandations de réglage des générateurs pour les alliages durs. L'expansion dans la région repose sur l'automatisation, qui permet de résoudre les problèmes de main-d'œuvre et d'accroître le temps d'usinage sans surveillance.
Marché américain du fil de découpe EDM
Les États-Unis représentaient 80 à 84 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 8,3 à 8,9 % jusqu'en 2034. La consommation de fils est principalement due aux applications dans les secteurs de l'aérospatiale (moteurs), de la défense, de l'orthopédie et des moules spéciaux. Des systèmes de qualité rigoureux privilégient la documentation relative à la composition chimique et au diamètre des fils, tandis que les initiatives de relocalisation encouragent les achats nationaux de matrices, de poinçons, de dispositifs de fixation et de pièces conductrices complexes.
Oki Electric Cable Co., Ltd., Proterial, Ltd., THERMOCOMPACT, OPECMADE Inc. et leurs distributeurs régionaux misent sur la compatibilité de leurs produits avec les machines, leur service technique et leurs stocks. Les applications évoluent, délaissant l'usinage traditionnel en atelier au profit de cellules automatisées pour l'usinage d'alliages de nickel, de titane, de carbures et d'aciers durs. Les acheteurs privilégient alors la qualité du filetage, la réduction des risques de casse, l'état de surface et le prix unitaire. Les investissements dans les capacités de production des industries aéronautiques et de fabrication de pointe permettront aux fils revêtus et hybrides haut de gamme de gagner en popularité sans pour autant impacter les ventes de fils de laiton dans les ateliers d'usinage classiques.
Marché européen du fil de découpe EDM
L'Europe détenait une part de marché estimée entre 39 et 41 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,4 % jusqu'en 2034, conservant ainsi sa position de leader parmi les régions. L'Allemagne domine le secteur des machines-outils, de l'outillage automobile et de la mécanique de précision. Son vaste réseau de fournisseurs permet d'appliquer des critères de qualification rigoureux et d'utiliser fréquemment des fils de haute qualité, en fonction du temps de cycle et de la finition, qui déterminent les coûts de production totaux.
Alors que le Royaume-Uni excelle dans l'usinage aérospatial et médical, la France se distingue par ses secteurs de l'aéronautique, de l'énergie et de la fabrication de fils métalliques. En Italie, la demande reste forte pour les machines de moulage et d'emballage, ainsi que pour les équipements industriels. En Espagne, l'outillage automobile et la sous-traitance aérospatiale s'intègrent au pôle de compétitivité grâce à l'accent mis par l'UE sur l'efficacité énergétique, la traçabilité des matériaux et l'économie circulaire, incitant les producteurs à divulguer la composition des alliages et leurs conditions de recyclage. JG Dahmen & Co. et THERMOCOMPACT bénéficient d'un avantage de proximité, mais leurs concurrents asiatiques les surpassent en termes de performance et de prix.
Marché des fils de découpe EDM en Asie-Pacifique
La région Asie-Pacifique représentait 30 à 32 % du marché en 2025 et devrait connaître une croissance annuelle composée de 10,0 à 10,6 % au cours de la prochaine décennie. Dans cette région, la Chine est tirée par les applications électroniques, les matrices automobiles, les machines générales et la production de fils d'alliage, tandis que le Japon mise sur les machines de précision et son expertise en construction mécanique.
La croissance régionale est alimentée par les outils pour semi-conducteurs et automobiles en provenance de Corée du Sud, les investissements indiens axés sur la production et les services miniers australiens. L'automatisation industrielle, la localisation de la production de défense, la mobilité électrique et les applications d'usinage destinées à l'exportation sont autant de moteurs de croissance.
Marché du fil de découpe EDM au Moyen-Orient et en Afrique
La région MENA et l'Afrique devraient connaître un TCAC de 7,0 à 7,6 % jusqu'en 2034. Les Émirats arabes unis sont le moteur de la mise en œuvre régionale grâce à la maintenance aéronautique, l'ingénierie de précision et la fabrication en zone franche, suivis par l'Arabie saoudite compte tenu de la croissance de sa stratégie de localisation dans les chaînes de valeur de la défense, de l'énergie et de l'industrie.
L'Afrique du Sud dispose d'une expertise reconnue dans l'outillage automobile, la réparation minière et l'ingénierie, tandis que le reste du Moyen-Orient et de l'Afrique est tributaire des distributeurs. Le développement des infrastructures et de l'énergie, conjugué à l'émergence de nouvelles installations d'usinage, assure une consommation continue malgré un parc d'équipements existant limité et un long processus de qualification.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée de 8,7 % à 9,3 % entre 2026 et 2034. Le marché des fils de coupe pour électroérosion (EDM) couvre une gamme d’électrodes nues économiques et d’électrodes revêtues ou hybrides axées sur la performance. Le choix dépend du générateur de la machine, de la hauteur de la pièce, de la conicité, de la finition recherchée, du système de filetage et du temps de cycle acceptable. La montée en gamme est la plus marquée lorsque des gains significatifs en capacité de production sont obtenus grâce à une première passe plus rapide, une réduction des ébarbages et une diminution des bris.
- Le fil non revêtu reste la norme en volume, privilégiée par les ateliers d'outillage généraux pour sa large compatibilité avec les machines, son paramétrage simple, ses performances fiables en laiton et son coût d'acquisition inférieur dans les travaux mécaniques et d'usinage de routine.
- Le fil revêtu acquiert une importance stratégique dans les cellules à haut débit car les surfaces techniques améliorent le comportement de décharge, la vitesse de coupe, le rinçage et la finition, soutenant ainsi les achats axés sur la productivité dans les opérations aérospatiales et de moules avancés.
- Le fil hybride répond aux exigences des applications qui nécessitent un équilibre entre la résistance du noyau, la conductivité, le filetage, la conicité et le contrôle de la surface, permettant ainsi aux fournisseurs de traiter des pièces complexes où les constructions conventionnelles engendrent des compromis opérationnels.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 8,6 % à 9,2 % entre 2026 et 2034. La demande se répartit entre les composants aérospatiaux de haute valeur, la découpe mécanique générale et les travaux récurrents d'usinage de matrices et de moules. La rentabilité des applications varie en fonction de la dureté du matériau, de la tolérance, de la hauteur des pièces, de la taille des lots et de la sensibilité aux temps d'arrêt. Les fournisseurs ont donc besoin de données de performance reliant chaque type de fil à la vitesse, à la finition, à la casse et aux paramètres de la machine.
- L'aérospatiale est une application à usage intensif, nécessitant un usinage contrôlé des alliages de nickel, du titane, des aciers trempés et des caractéristiques complexes où la traçabilité, l'intégrité de surface, la répétabilité et une faible force mécanique justifient des consommables plus performants.
- Mechanic répond à une demande récurrente et diversifiée de la part des ateliers et des fabricants d'équipements, les achats étant répartis entre le fil non revêtu économique pour les travaux courants et les qualités revêtues pour la production automatisée à forte mixité.
- L'usinage et la fabrication de moules restent stratégiquement centraux car les poinçons, les inserts, les éléments d'extrusion et les cavités de précision nécessitent des traits de coupe étroits et une géométrie répétable ; les activités de remise à neuf stabilisent également la consommation au fil des cycles industriels.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Aérospatial |
Haut |
Précision des alliages |
Mise à l'échelle |
|
Mécanicien |
Moyen |
Automatisation des cellules |
Mature |
|
matrice et moule |
Haut |
Outillage rapide |
Mature |
Analyse des facteurs de croissance et de l'impact du marché du fil de découpe EDM
Exigences de précision pour les matériaux conducteurs difficiles
L'usinage de l'acier trempé, du carbure, du titane et des alliages de nickel, matériaux difficiles à usiner, est de plus en plus fréquent dans les secteurs de l'aérospatiale, du médical, de l'électronique et de l'outillage. L'usinage par électroérosion à fil (EDM) ne nécessite aucune coupe et ne déforme donc pas le matériau. Il permet ainsi d'usiner des matériaux aux géométries étroites et complexes, impossibles à réaliser par usinage par contact. L'EDM favorise le réemploi des électrodes lorsque la précision et l'intégrité de surface priment sur le coût du matériau. Cet avantage est particulièrement marqué en production, car le remplacement du fil peut affecter la stabilité du processus et la qualité de la finition. Les fournisseurs qui communiquent des informations sur la qualité des électrodes en fonction de leur alliage, de leur épaisseur et de la plateforme machine utilisée bénéficient d'un avantage concurrentiel.
L'automatisation accroît la valeur des consommables fiables
Les fabricants étendent les heures de fonctionnement sans surveillance pour pallier la pénurie de main-d'œuvre qualifiée et optimiser l'utilisation de leurs coûteux équipements d'électroérosion. L'enfilage automatique, les générateurs adaptatifs, la surveillance à distance et les flux de travail palettisés rendent la régularité du fil encore plus cruciale, car une rupture ou un enfilage raté peut interrompre toute une équipe de nuit. La rondeur, la rectitude, la maîtrise de la traction, la propreté de l'enroulement et la stabilité des revêtements influencent donc la disponibilité des équipements autant que la vitesse de coupe. De ce fait, les achats sont désormais axés sur le coût par composant fini plutôt que sur le prix le plus bas de la bobine. Les fils revêtus et hybrides sont particulièrement avantageux lorsqu'ils permettent des ébauches plus rapides, moins d'interruptions ou une maintenance réduite avec les réglages actuels du générateur. Les producteurs ont également la possibilité de combiner le conseil en paramétrage, les programmes d'essais et l'optimisation sur site avec un stock local et une distribution réactive.
Expansion des capacités de production de matrices, de moules et de fabrication locale
La localisation industrielle accroît la demande en matrices, poinçons, outils d'extrusion, dispositifs de fixation et composants de rechange à proximité des usines d'assemblage final. Les véhicules électriques, l'électronique, l'emballage, les biens de consommation et les programmes de défense nécessitent tous des outillages rapidement adaptables à l'évolution des conceptions. L'électroérosion à fil est un élément essentiel de ce processus, car elle permet de découper des matériaux trempés après traitement thermique et offre des possibilités de modification ou de réparation économiques. Chaque nouveau centre d'usinage génère des besoins récurrents en consommables tout au long de sa durée de vie, assurant ainsi la pérennité du marché de l'après-vente au-delà des investissements initiaux. Les nouveaux pôles de production privilégient également les fournisseurs capables de proposer des bobines de dimensions standard, un service de dédouanement fiable et une assistance applicative. Les entrepôts régionaux permettent de réduire les délais de livraison et les stocks de sécurité des clients, optimisant ainsi la conversion des installations de machines importées en revenus stables liés à l'électroérosion à fil.
Tendances futures du marché des fils de découpe EDM
Revêtements adaptés à l'application et bibliothèques de paramètres numériques
Les tendances du marché des fils pour l'électroérosion (EDM) vont de plus en plus intégrer la conception métallurgique à la connaissance des procédés numériques. Les fournisseurs devraient développer des revêtements adaptés à des familles de générateurs, des hauteurs de pièces, des alliages, des angles de conicité et des objectifs de finition spécifiques, plutôt que de commercialiser une seule qualité premium universelle. Des bibliothèques de paramètres, des essais de coupe validés et des recommandations de configuration lisibles par machine permettront de raccourcir les essais clients et de réduire la dépendance à l'égard de l'expérience limitée des opérateurs. Les données d'inspection en ligne pourront également servir de base à des certificats au niveau de la bobine, couvrant le diamètre, les propriétés de traction et la qualité de l'enroulement. Cette combinaison transforme le fil, d'un produit de base, en un intrant de processus documenté. L'avantage concurrentiel reposera sur la capacité à transposer les gains obtenus en laboratoire en économies reproductibles en conditions de production, avec le soutien de distributeurs capables d'assurer la mise en œuvre technique.
alliages circulaires et consommation d'énergie réduite par pièce finie
Les exigences en matière de développement durable devraient s'étendre au-delà des emballages et de la collecte des déchets pour inclure l'analyse du cycle de vie des alliages d'électrodes. Les acheteurs exigeront la transparence quant au contenu recyclé, un approvisionnement responsable, des procédés d'étirage et de traitement thermique à faibles émissions, ainsi que des filières de récupération pour le laiton usagé ou les fils spéciaux. La performance demeure essentielle, car une consommation plus lente des consommables peut accroître la consommation électrique des machines et le fonctionnement du système diélectrique par pièce, annulant ainsi les avantages liés aux matériaux. Les producteurs qui quantifient l'énergie, la consommation de fil et les retouches par composant fini peuvent accompagner leurs clients dans leur comptabilité carbone tout en justifiant des prix plus élevés. À terme, les cahiers des charges pourraient combiner la conductivité, la vitesse de coupe et l'état de surface avec le contenu recyclé et les émissions au niveau du produit, favorisant ainsi les fabricants disposant d'une métallurgie intégrée, de matières premières traçables et d'une production régionale efficace.
Opportunités du marché du fil de découpe EDM
Centres d'application régionaux sur les marchés à industrialisation rapide
Les fournisseurs peuvent accélérer l'adoption de leurs produits en Inde, au Mexique, en Asie du Sud-Est et dans la région du Golfe en combinant leurs stocks locaux avec des centres d'application qui évaluent la qualité des fils sur les machines et les matériaux des clients. La rentabilité de l'investissement repose sur la transformation des nouvelles installations d'équipement en relations d'approvisionnement régulières avant que les habitudes d'achat ne s'installent. Les démonstrations doivent mesurer le temps de coupe, le nombre de passes de finition, le taux de casse, la réussite du filetage et la qualité de la finition par rapport au fil actuellement utilisé par le client. Des bobines d'essai de petite taille, des fiches de paramètres spécifiques à la machine et la formation des opérateurs réduisent les risques liés au changement de fournisseur. Les partenariats avec les distributeurs de matériel d'électroérosion peuvent réduire les coûts commerciaux tout en préservant l'expertise technique. Le refendage, le rebobinage ou l'inspection finale réalisés localement peuvent améliorer la réactivité et favoriser les objectifs de contenu local lorsque les volumes justifient les investissements.
Contrats premium basés sur des résultats de productivité vérifiés
Une seconde opportunité consiste à vendre des produits revêtus et hybrides via des accords basés sur les résultats et liés à une productivité machine validée. Les clients disposant de gammes de pièces stables peuvent comparer le coût des bobines avec les économies réalisées en heures d'usinage, la réduction des rebuts et la diminution des interventions de maintenance, ce qui permet un retour sur investissement plus clair pour les consommables haut de gamme. Cette approche exige des essais rigoureux, des données de référence et des protocoles de mesure approuvés conjointement. Les fournisseurs peuvent privilégier les applications dans les secteurs de l'aérospatiale, du médical, de l'outillage en carbure et des pièces de grande hauteur, où les différences de performance sont les plus marquées. Des contrats pluriannuels incluant un stock de sécurité, des revues techniques et la traçabilité des lots peuvent améliorer la qualité des revenus. Les programmes performants permettent également de constituer un savoir-faire applicatif solide que les concurrents ne peuvent pas reproduire par de simples remises.
Développements récents
- Juin 2026 : United Machining North America a lancé une gamme en édition limitée d’équipements d’usinage de pointe, et a présenté des versions spéciales de ses machines d’électroérosion à fil Agie Charmilles et de sa technologie de fraisage 5 axes Mikron Mill. Ces nouveaux modèles sont conçus pour offrir aux fabricants des capacités d’usinage haute performance, une efficacité accrue et un excellent rapport qualité-prix.
- Août 2025 : JSEDM est fière de présenter sa scie à fil diamanté, conçue pour le découpage de matériaux à haute vitesse et de haute précision. Ce système avancé permet aux clients de valider rapidement la qualité des matériaux et d'effectuer des ajustements en temps opportun, raccourcissant considérablement le cycle global de R&D. Les performances de la machine ont déjà été validées : les plaquettes découpées se sont révélées parfaitement compatibles avec les processus de meulage et de polissage ultérieurs. Ceci garantit une intégration fluide dans la production en aval et renforce la confiance des clients en la qualité et la fiabilité.
- Janvier 2026 : Sodick Technologies India a présenté sa toute dernière machine d’usinage par électroérosion à fil (EDM), équipée de la technologie brevetée i-Groove. Cette machine offre aux fabricants indiens une précision accrue, une meilleure qualité de surface et une consommation de fil réduite. Elle a été dévoilée lors du salon TAGMA Die & Mold à Mumbai.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -