
Marché des balances électroniques : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des balances électroniques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (balance de table, balance à plateforme, balance de précision, balance de poche) ; secteur d'utilisation finale (industrie, scientifique/laboratoire, bijouterie, agroalimentaire, santé et bien-être, éducation) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010536
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 12, 2026


Taille du marché en 2025
4,17 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
5,49 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,12 %
taux de croissance
Marché adressable
43,90 milliards de dollars américains
(2026-2034)
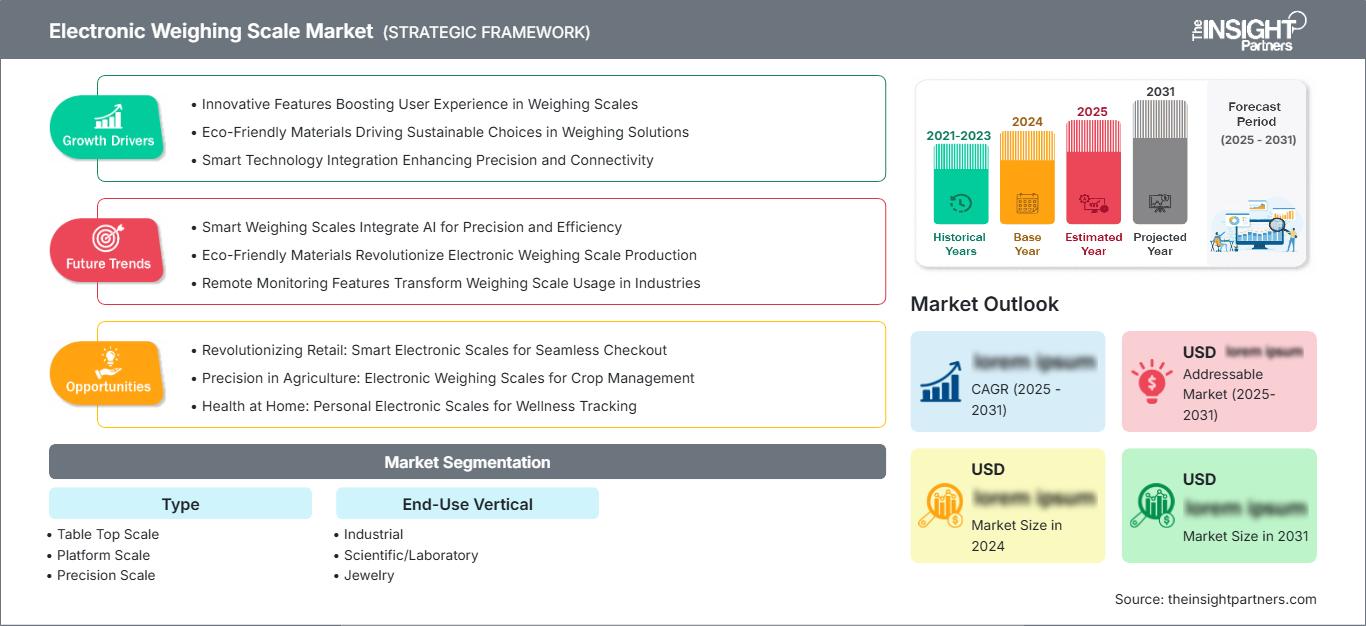
Le marché mondial des balances électroniques devrait atteindre environ 4,17 milliards de dollars américains d'ici 2025 et passer à 5,49 milliards de dollars américains d'ici 2034. Le taux de croissance annuel composé (TCAC) devrait s'établir à 3,12 % au cours de la période de prévision allant de 2026 à 2034.
L'Amérique du Nord représente également un marché régional important pour les balances électroniques. La région devrait connaître une croissance annuelle composée (TCAC) de 2,8 % à 3,4 % entre 2026 et 2034. Cette croissance s'explique notamment par l'automatisation croissante des industries, le renforcement des normes métrologiques légales et la modernisation technologique des entreprises.
Analyse et perspectives du marché des balances électroniques
- Amérique du Nord : La région détenait environ 28 à 32 % des parts de marché des balances électroniques en 2025 et connaît une croissance annuelle composée de 2,8 à 3,4 % entre 2026 et 2034, grâce à des exigences réglementaires strictes et à une infrastructure industrielle avancée favorisant une adoption généralisée dans les secteurs de la fabrication et des laboratoires.
- États-Unis : Les États-Unis représentent 70 à 75 % du marché en 2025 et connaissent une croissance annuelle composée de 2,6 à 3,2 % entre 2026 et 2034, reflétant des conditions de marché matures avec des cycles de remplacement continus et une migration de plateforme compatible avec l'Internet des objets.
- Europe : La région détenait une part d'environ 22 à 26 % en 2025 et connaît une croissance annuelle composée de 3,0 à 3,6 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne et la France étant à la pointe de l'adoption grâce à des initiatives d'ingénierie de précision et de conformité pharmaceutique.
- Asie-Pacifique : La région représente environ 32 à 36 % du marché en 2025 et connaît une croissance annuelle composée de 3,8 à 4,4 % entre 2026 et 2034, la Chine, l'Inde, le Japon et la Corée du Sud étant les principaux moteurs de cette croissance grâce à l'industrialisation et au développement des infrastructures.
- Segment le plus important : Le segment industriel détenait environ 42 à 46 % des parts de marché des balances électroniques en 2025 et connaît une croissance annuelle composée de 3,0 à 3,5 % entre 2026 et 2034, reflétant une adoption dominante pour les applications de fabrication, de logistique et de contrôle de la qualité.
- Segment à forte croissance : Le segment scientifique/laboratoire représente environ 18 à 22 % de la part de marché des balances électroniques en 2025 et connaît une croissance annuelle composée de 4,2 à 4,8 % entre 2026 et 2034, tirée par la recherche pharmaceutique, la biotechnologie et la modernisation des équipements de laboratoire analytique.
- Principales entreprises analysées en détail : A&D Company, Limited, Adam Equipment Inc., Avery Weigh-Tronix, Contech Instruments Ltd., Essae-Teraoka Pvt. Ltd., Fairbanks Scales, Inc., Mettler-Toledo International Inc., Nitiraj Engineers Ltd., Sansui Electronics Pvt. Ltd. et Tanita Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des balances électroniques a évolué, passant des balances mécaniques de base aux balances électroniques avancées utilisant la technologie des capteurs de force, l'Internet des objets (IoT) et la gestion des données dans le cloud. Les innovations matérielles se sont traduites par des capteurs de force numériques dotés d'un étalonnage automatique, tandis que les progrès logiciels ont mis l'accent sur la connectivité pour une gestion efficace des stocks et un contrôle qualité optimal.
Les développements futurs révèlent une augmentation des réglementations mises en œuvre sur les marchés émergents d'Asie-Pacifique et du Moyen-Orient, ainsi que des investissements dans des solutions d'avenir pour l'intégration des usines intelligentes. Le secteur est porté par les réglementations en matière de métrologie légale et de sécurité alimentaire, qui continuent d'accélérer les cycles de remplacement et d'améliorer les niveaux de service.
Portée du rapport sur le marché des balances électroniques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,17 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,49 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,12% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des balances électroniques
Les principaux facteurs déterminants de la demande sur le marché des balances électroniques sont l'automatisation croissante du secteur industriel, les exigences législatives en matière de précision de mesure et le développement du commerce électronique et de la logistique, secteurs où la précision des mesures de poids est primordiale. La chaîne de valeur comprend les fournisseurs de capteurs de force et de dispositifs de pesage, les entreprises d'assemblage et d'étalonnage de balances, les éditeurs de logiciels de gestion de données et les intégrateurs de systèmes qui mettent en œuvre les solutions. L'offre est influencée par un meilleur accès aux semi-conducteurs, le développement des technologies sans fil pour la communication de données et la compétitivité des prix pratiqués par les entreprises établies et les experts régionaux.
Les ventes sur le marché des balances électroniques s'effectuent par le biais de relations commerciales directes avec les fabricants d'équipements industriels, de distributeurs agréés ciblant les marchés commerciaux régionaux et de plateformes en ligne permettant un déploiement rapide de la solution par les PME. L'intégration fluide avec les systèmes de planification des ressources d'entreprise (ERP), les systèmes de gestion d'entrepôt (WMS) et les systèmes de gestion de l'information de laboratoire (LIMS) constitue un atout majeur, car les clients recherchent une visibilité unifiée de l'ensemble de leur infrastructure de mesure plutôt que des solutions de pesage individuelles.
D'après les prévisions du marché des balances électroniques, l'analyse concurrentielle révèle que les acteurs historiques du marché, tels que Mettler Toledo International Inc. et A&D Company, Ltd., rivalisent avec des fabricants de niche comme Adam Equipment Inc. et Avery Weigh-Tronix en misant sur la différenciation des produits axée sur la précision, la connectivité et le service client. Les flux d'investissement du marché indiquent des consolidations : les grandes entreprises acquièrent des sociétés spécialisées et innovantes afin d'améliorer l'analyse des données IoT, le cloud computing et les fonctionnalités industrielles, tandis que les capitaux-risqueurs investissent massivement dans les entreprises qui développent la prochaine génération de technologies de pesage pour l'industrie intelligente et l'automatisation des laboratoires.
Sur le marché des balances électroniques, les stratégies de positionnement s'appuient de plus en plus non seulement sur le prix, mais aussi sur le coût total de possession, la certification réglementaire et les capacités d'intégration. Les leaders du marché enrichissent leur offre de services grâce à l'étalonnage, la surveillance à distance et l'analyse prédictive, car les entreprises considèrent les systèmes de pesage comme des ressources stratégiques essentielles à l'atteinte de leurs objectifs de gestion de la qualité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des balances électroniques : Perspectives stratégiques
Perspectives régionales
Marché des balances électroniques en Amérique du Nord
L'Amérique du Nord détiendra environ 28 % à 32 % de la part totale du marché mondial des balances électroniques d'ici 2025 et devrait enregistrer un TCAC de 2,8 % à 3,4 % entre 2026 et 2034. L'Amérique du Nord bénéficie d'un système réglementaire mature pour la certification des produits utilisant les normes du National Institute of Standards and Technology, d'un cadre de sécurité industrielle sécurisé et d'une forte sensibilisation des entreprises à la précision des mesures et à l'efficacité grâce à une plateforme moderne.
Les facteurs de croissance au sein de cette structure sont les changements fréquents de réglementation qui exigent la certification des systèmes de pesage, le remplacement des anciens appareils analogiques et la nécessité d'intégrer les systèmes de pesage dans l'écosystème de production. Les entreprises recherchent désormais des plateformes offrant la transmission de données en temps réel, l'étalonnage automatisé et des fonctionnalités de gestion permettant d'éliminer toute erreur de mesure.
Marché américain des balances électroniques
Les États-Unis représentaient environ 70 à 75 % du marché nord-américain des balances électroniques en 2025 et connaissent une croissance annuelle composée de 2,6 à 3,2 % entre 2026 et 2034. En tant que marché dominant de la région, les États-Unis affichent des niveaux d'adoption élevés, avec une demande de remplacement continue liée à la conformité réglementaire et des mises à niveau technologiques constantes parmi les exploitants d'installations commerciales et industrielles de toutes tailles.
La présence de l'entreprise inclut tous les principaux fournisseurs de systèmes de pesage, qui détiennent des listes d'appareils enregistrés auprès des autorités réglementaires, notamment Mettler-Toledo International Inc., A&D Company, Limited, Adam Equipment Inc. et Fairbanks Scales, Inc. Chacun se distingue par les capacités de sa plateforme et la qualité de son service client. Les tendances d'utilisation indiquent une demande croissante de systèmes connectés (IoT) parmi les grandes entreprises, de solutions cloud pour les PME et de services haut de gamme intégrant l'enregistrement automatisé des données et des outils de maintenance prédictive.
Marché européen des balances électroniques
Le marché européen des balances électroniques représenterait entre 22 % et 26 % en 2025 et devrait connaître une croissance annuelle composée de 3,0 % à 3,6 % entre 2026 et 2034. Cette région a bénéficié de l'exigence de conformité à la réglementation OIML, de l'expertise en ingénierie de précision et de l'adoption avancée des plateformes de pesage dans les pays membres pour la gestion des installations transfrontalières.
Le Royaume-Uni a contribué à hauteur d'environ 18 % à 22 % à la demande européenne, grâce à la compatibilité de sa réglementation post-Brexit et à ses systèmes de pesage existants qui facilitent les opérations commerciales internationales. L'Allemagne s'est imposée comme un marché national majeur, avec une part de marché de 24 % à 28 %, grâce à son important parc industriel et à sa réglementation stricte en matière de métrologie légale et de fabrication pharmaceutique.
Les trois pays européens – la France, l’Italie et l’Espagne – représentent à eux trois entre 35 % et 40 % de la demande européenne totale ; la France grâce à la modernisation de son industrie agroalimentaire, l’Italie grâce à la fabrication de précision et à l’industrie pharmaceutique, et l’Espagne grâce aux besoins en installations de pesage et de logistique des produits agricoles.
Marché des balances électroniques en Asie-Pacifique
La région Asie-Pacifique représentait environ 32 à 36 % du marché mondial des balances électroniques en 2025 et connaît une croissance annuelle composée (TCAC) de 3,8 à 4,4 % entre 2026 et 2034, ce qui en fait le marché régional à la croissance la plus rapide. La Chine domine la demande de la région Asie-Pacifique avec 35 à 40 %, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie, qui poursuivent chacune des initiatives d'industrialisation et de modernisation de leurs systèmes de pesage.
D'après le rapport sur le marché des balances électroniques, les principaux moteurs industriels sont l'expansion des sites de production, le développement de la logistique du e-commerce et la croissance du commerce interurbain, qui exigent une précision accrue et une traçabilité renforcée au sein des réseaux de sites distribués. Les facteurs politiques comprennent les cadres réglementaires émergents en Inde et en Asie du Sud-Est, les investissements dans les infrastructures soutenant les corridors de production intelligente et les incitations gouvernementales favorisant l'adoption de solutions de pesage intégrées pour un meilleur contrôle qualité et une efficacité opérationnelle accrue.
Marché des balances électroniques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique peut être considérée comme un marché émergent pour les balances électroniques, avec un TCAC prévu entre 4,5 et 5,2 % de 2026 à 2034. Ce marché est principalement mené par l'Arabie saoudite, grâce à son programme d'infrastructures Vision 2030 et au développement de corridors logistiques reliant les pays du CCG et les pays d'Afrique de l'Est.
Les Émirats arabes unis constituent un autre acteur clé de la région, grâce à leurs infrastructures et réglementations de pointe en matière de conformité des installations commerciales dans le cadre d'opérations transfrontalières. L'Afrique du Sud représente le marché le plus développé d'Afrique, du fait du besoin d'utiliser des balances dans les installations minières, le commerce des produits agricoles et le transport interprovincial de marchandises.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 3,0 à 3,6 % entre 2026 et 2034. Cette segmentation reflète des exigences technologiques, des scénarios de déploiement et des modèles d’adoption distincts selon les différentes catégories de balances électroniques, les balances de plateforme et de précision dominant la demande en raison de leurs nombreuses applications de mesure industrielles et de laboratoire.
- Balance de table : Représente environ 18 à 22 % de la demande de ce type, tirée par les applications de points de vente au détail, les petites installations commerciales et les environnements de laboratoire nécessitant des solutions de pesage compactes et économiques avec affichage intégré et capacités de connectivité.
- Plateforme à grande échelle : Détient environ 32 à 36 % de parts de marché, reflétant une adoption dominante pour le pesage industriel, la logistique d’entrepôt et les applications d’expédition où les capteurs de charge haute capacité, la durabilité et l’intégration avec les systèmes de gestion d’entrepôt offrent une valeur opérationnelle substantielle.
- Balances de précision : Elles représentent environ 28 à 32 % de la demande et connaissent une croissance annuelle composée de 3,8 à 4,4 %, tirée par la fabrication pharmaceutique, les laboratoires d'analyse et les applications de contrôle de la qualité nécessitant des mesures de haute précision avec des capacités d'étalonnage automatisé et d'enregistrement des données.
- Balance de poche : Représente environ 12 à 16 % de parts de marché, grâce au pesage de bijoux, aux applications sur le terrain et aux exigences de mesure portable où la compacité, le fonctionnement sur batterie et une précision suffisante pour les applications commerciales offrent une valeur pratique aux utilisateurs mobiles.
Secteur d'utilisation finale
Le segment vertical des utilisateurs finaux devrait croître à un TCAC de 3,0 à 3,6 % entre 2026 et 2034. Cette segmentation distingue différents types d'installations et d'environnements opérationnels qui déploient des solutions de pesage électronique, chacun ayant des exigences réglementaires, des besoins de précision de mesure et des modèles d'adoption technologique distincts.
- Secteur industriel : Représente environ 42 à 46 % de la demande verticale d'utilisation finale, y compris les installations de fabrication, les entrepôts et les centres de distribution nécessitant des balances à plateforme, des systèmes de capteurs de force et des plateformes de pesage intégrées pour soutenir le contrôle de la qualité, la gestion des stocks et les exigences de conformité réglementaire.
- Secteur scientifique/laboratoire : Détient environ 18 à 22 % de parts de marché et connaît une croissance annuelle composée de 4,2 à 4,8 %, englobant la recherche pharmaceutique, la biotechnologie et les laboratoires d'analyse nécessitant des balances de précision, un étalonnage automatisé et une traçabilité certifiée des mesures pour les applications de recherche et d'assurance qualité.
- Bijouterie : Représente environ 8 à 12 % de la demande, y compris les détaillants de bijoux, les prêteurs sur gages et les négociants en métaux précieux qui ont besoin de balances de poche et de table de haute précision pour peser avec exactitude les pierres précieuses et les métaux, conformément aux exigences de certification commerciale.
- Alimentation et boissons : Représente environ 12 à 16 % de parts de marché, tirées par les usines de transformation alimentaire, les opérations d'emballage et les établissements de vente au détail qui nécessitent des équipements de pesage certifiés pour le contrôle des portions, le dosage des ingrédients et la conformité aux réglementations en matière de sécurité alimentaire et aux exigences d'étiquetage.
- Santé et forme physique : représente environ 10 à 14 % de la demande, incluant les hôpitaux, les cliniques, les salles de sport et les centres de bien-être qui utilisent des balances médicales, des analyseurs de composition corporelle et des balances de suivi de la condition physique pour la surveillance des patients, l'évaluation de la santé et la gestion des programmes de bien-être.
- Éducation : Représente environ 6 à 10 % de parts de marché, incluant les écoles, les universités et les instituts de recherche qui utilisent des balances pédagogiques, des balances de laboratoire et des équipements de démonstration pour l'enseignement des sciences, la formation à la recherche et les applications de laboratoire universitaires.
Aperçu des opportunités
|
Secteur d'utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Industriel |
Haut |
Industrie 4.0 |
Mature |
|
Scientifique/Laboratoire |
Haut |
Bonnes pratiques de fabrication pharmaceutiques |
Mise à l'échelle |
|
Bijoux |
Moyen |
Commerce des métaux précieux |
Mature |
|
Nourriture et boissons |
Moyen |
Conformité FSSAI |
Mise à l'échelle |
|
Santé et forme physique |
Moyen |
Suivi de l'IMC |
Mise à l'échelle |
|
Éducation |
Faible |
Éducation STEM |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des balances électroniques
Automatisation industrielle et Industrie 4.0
Le secteur manufacturier mondial continue de privilégier l'automatisation, le contrôle de la qualité et la mesure de précision comme exigences opérationnelles essentielles jusqu'en 2034. Les initiatives de l'Industrie 4.0, notamment en Asie-Pacifique et en Amérique du Nord, stimulent des investissements importants dans les systèmes de pesage numériques qui s'intègrent aux systèmes de planification des ressources de l'entreprise et aux systèmes d'exécution de la production pour une visibilité des données en temps réel.
Les tendances du marché des balances électroniques indiquent une demande soutenue pour les balances de table, les balances au sol et les balances de précision capables de transmettre des données en temps réel aux réseaux de production, les différents secteurs industriels connaissant une croissance compétitive. Les industries pharmaceutiques, chimiques et agroalimentaires exigent une mesure précise du poids pour la conformité, la traçabilité des lots et les audits réglementaires selon des normes telles que les BPF et l'HACCP, ce qui renforce les cycles d'investissement dans les infrastructures de pesage électroniques avancées sur les marchés mondiaux.
Métrologie légale et réglementation commerciale
Les normes strictes de métrologie légale établies par les organismes nationaux et internationaux imposent l'adoption de systèmes de pesage qui doivent être installés avant les délais impartis, engendrant ainsi un besoin constant de remplacement. Une parfaite compréhension des listes d'équipements certifiés, de la précision des mesures et de la traçabilité offre des opportunités sur le marché des balances électroniques aux fournisseurs capables de proposer la solution requise.
Des incitations offertes par les compagnies d'assurance et les associations professionnelles encouragent les établissements utilisant des systèmes de pesage certifiés dont la précision de mesure est documentée, ce qui constitue une motivation supplémentaire pour leur adoption. Des mécanismes similaires sont mis en place dans les économies émergentes d'Asie-Pacifique et du Moyen-Orient, avec de nouvelles perspectives en Inde et dans la région du Conseil de coopération du Golfe.
Expansion du commerce électronique et de la logistique
L'essor du e-commerce et de la logistique engendre le besoin d'une solution capable de peser avec précision les conteneurs d'expédition, d'automatiser le dimensionnement et la collecte de données, et de s'intégrer aux processus d'entrepôt classiques. Les prestataires logistiques et les sites de e-commerce ont besoin de systèmes de pesage spécialement conçus pour intégrer les convoyeurs, l'automatisation, le tri et l'expédition, garantissant ainsi un débit élevé et optimisant le rapport coût/précision/rapidité.
Les fournisseurs de solutions de pesage intègrent des solutions logistiques spécifiques telles que le pesage dynamique, l'impression automatisée d'étiquettes et le calcul des frais d'expédition. Ces solutions permettent aux responsables d'installations d'optimiser le débit sans erreurs de coûts d'expédition. Avec l'essor du commerce électronique d'ici 2030, les systèmes de pesage dédiés à la gestion du débit logistique s'assureront une part de marché majoritaire grâce à une architecture système unique.
Tendances futures du marché des balances électroniques
Intégration de l'IoT et de la connectivité au cloud
L'intégration de l'Internet des objets (IoT) avec le cloud computing aux systèmes de pesage offre des opportunités importantes aux fournisseurs de matériel et aux intégrateurs de systèmes du monde entier jusqu'en 2034. L'utilisation d'indicateurs de poids compatibles avec l'IoT dans la production pharmaceutique, l'industrie alimentaire et la logistique permettra le téléchargement automatique des données vers des systèmes centraux, ce qui permettra de réaliser des économies de main-d'œuvre de 15 à 25 %, tout en augmentant la précision et la traçabilité des mesures effectuées.
À l'avenir, ces plateformes proposeront des services de maintenance prédictive, ainsi que la planification automatique des étalonnages et des diagnostics à distance. Ces fonctionnalités permettront de transformer les données brutes de mesure de poids en informations exploitables pour la prise de décision. Grâce à l'analyse prédictive, il sera possible d'anticiper les pannes et les besoins d'étalonnage des capteurs de pesage dans certaines conditions environnementales.
IA et apprentissage automatique pour le contrôle de la qualité
Avec la connectivité croissante des systèmes de pesage aux réseaux de production et aux environnements de cloud computing, les fournisseurs seront contraints de proposer des solutions de contrôle qualité basées sur l'IA pour l'optimisation et la prédiction des mesures. Les principaux acteurs du secteur manufacturier conçoivent des plateformes qui exploitent des algorithmes d'apprentissage automatique et l'historique des données de pesage afin de détecter les anomalies de mesure, d'optimiser les processus de fabrication par lots et de prédire les écarts de qualité avant qu'ils n'affectent la production.
Cette évolution impliquera la normalisation des données, la certification en cybersécurité et d'autres enjeux, les plateformes de pesage devenant des éléments essentiels de l'architecture de gestion de la qualité en entreprise. Les organismes de réglementation devraient imposer la surveillance continue de l'état de fonctionnement et de l'étalonnage des appareils de pesage, ce qui ouvrira de nouveaux segments de marché pour le développement de solutions spécifiques par les fournisseurs.
Opportunités du marché des balances électroniques
Industrialisation des marchés émergents
Les régions Asie-Pacifique, Moyen-Orient et Afrique présentent d'importantes perspectives de croissance, les gouvernements mettant en œuvre des réglementations en matière de métrologie légale et les exploitants d'installations commerciales modernisant leurs capacités de pesage. Le projet indien d'obligation de pesage pour les installations commerciales, les projets de normalisation commerciale du CCG et les initiatives africaines de pesage des produits agricoles créent des marchés potentiels de plusieurs milliards de dollars pour les fournisseurs proposant des solutions localisées, une infrastructure de soutien régionale et une expertise en matière de conformité réglementaire.
Les stratégies d'entrée sur le marché des balances électroniques doivent privilégier les partenariats avec les intégrateurs de systèmes locaux, l'intégration aux plateformes régionales de gestion d'entrepôt et la certification des appareils conformément aux cadres réglementaires émergents. Les entreprises pionnières qui se forgent une notoriété et fidélisent leur clientèle sur ces marchés bénéficieront de coûts de changement réduits et d'effets de réseau à l'approche des échéances réglementaires, lorsque les exploitants d'installations privilégieront des solutions éprouvées et conformes plutôt que d'évaluer de nouveaux fournisseurs dans l'urgence.
Expansion du service de pesage géré
Les exploitants d'installations reconnaissent de plus en plus la valeur stratégique de la télésurveillance, de l'analyse prédictive et des services de pesage gérés, au-delà du simple déploiement d'équipements. Ceci offre aux fournisseurs la possibilité de faire migrer leurs clients de la vente de produits vers des modèles de services à revenus récurrents. Les marges sur les services gérés dépassent largement celles des revenus liés au matériel, faisant de l'expansion des niveaux de service un levier de rentabilité essentiel pour les fournisseurs de solutions de pesage en quête d'avantages concurrentiels durables.
Les services à valeur ajoutée, tels que la gestion de l'étalonnage, le diagnostic à distance, les rapports de conformité et la maintenance prédictive, permettent aux fournisseurs de se différencier par la valeur globale plutôt que par le seul prix de l'appareil. Les stratégies de migration réussies s'appuient sur des études de cas démontrant un retour sur investissement probant, des modèles de tarification à plusieurs niveaux qui encouragent l'adoption à grande échelle et des programmes d'accompagnement client garantissant aux clients une valeur maximale grâce à des services de pesage complets.
Développements récents
- Juin 2026 : Withings annonce aujourd’hui le lancement de Withings BodyFit (279,95 $), une balance d’analyse corporelle à domicile. Grâce à sa poignée rétractable, elle offre une analyse segmentaire en 6 zones, permettant aux athlètes, aux personnes soucieuses de leur forme physique et à celles qui souhaitent perdre du poids d’accéder à une précision physiologique auparavant réservée aux milieux cliniques. Pour les utilisateurs d’agonistes du GLP-1, Withings BodyFit fournit des informations précises et exploitables pour une perte de poids ciblée sur la graisse, tout en préservant activement la masse musculaire.
- Novembre 2025 : Aizen Electronic Technology Co., Ltd., fournisseur leader de systèmes de pesage, est heureux d’annoncer le lancement de sa nouvelle gamme de balances de précision. Conçue pour répondre aux besoins évolutifs des clients de divers secteurs, cette nouvelle gamme offre une précision, une fiabilité et une efficacité accrues. Elle comprend des ponts-bascules, des balances à plateforme et des balances électroniques de pointe, dotés de technologies innovantes. Ces balances sont conçues pour une large gamme d’applications, du micro-pesage au pesage de charges importantes, garantissant des mesures précises en logistique, entreposage, production industrielle et commerce.
- Avril 2024 : Leotronic, fabricant renommé de ponts-bascules électroniques, innove avec le lancement de sa nouvelle génération de ponts-bascules, établissant ainsi une nouvelle norme dans le secteur. Conçus avec une ingénierie de précision et intégrant des technologies de pointe, ces ponts-bascules électroniques de dernière génération offrent une précision et une fiabilité inégalées. Parmi leurs innovations figurent des capteurs de charge avancés, une ligne de production renforcée pour une utilisation intensive et de nouvelles fonctionnalités logicielles pour une efficacité, une sécurité et une automatisation accrues. Leotronic réaffirme ainsi son engagement à révolutionner le secteur et à consolider sa position de leader.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -