
Marché du PTFE expansé : taille, part de marché et prévisions 2034
Rapport d'analyse du marché du PTFE expansé : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par forme (feuilles, rubans, membranes, fibres, autres) ; secteur d'utilisation finale (pétrole et gaz, chimie, transport, médical, autres) ; application (joints, filtration et séparation, matériaux diélectriques, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007818
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
1,37 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,66 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,61 %
taux de croissance
Marché adressable
18,11 milliards de dollars américains
(2026-2034)
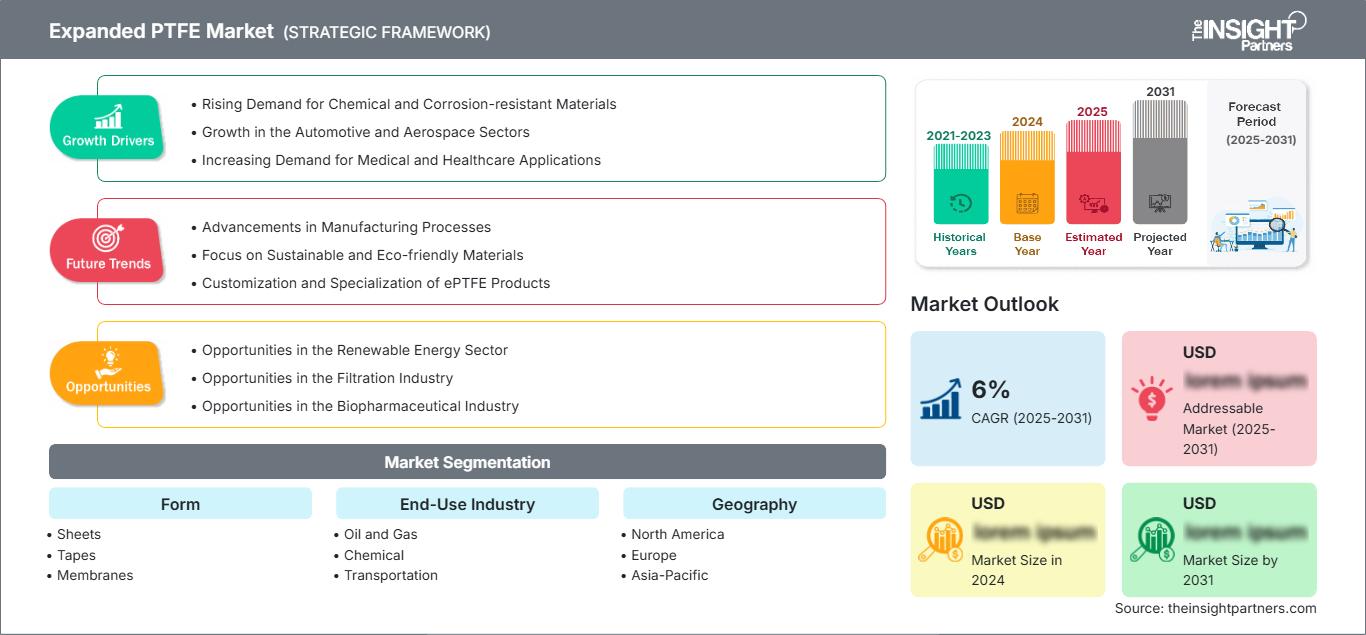
Le marché du PTFE expansé était évalué à 1,37 milliard de dollars américains en 2025 et devrait atteindre 2,66 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 7,61 % entre 2026 et 2034. Cette croissance est liée à sa résistance chimique, son faible coefficient de frottement, sa stabilité thermique, sa porosité contrôlée et sa conformabilité, autant d'atouts qui répondent aux exigences des applications d'étanchéité, de filtration, d'isolation et médicales.
L’Amérique du Nord devrait demeurer un centre technologique et d’application important, avec un TCAC estimé entre 6,9 et 7,5 % de 2026 à 2034. La demande est soutenue par la maintenance des industries de transformation, la production pharmaceutique et de dispositifs médicaux, la filtration avancée et le remplacement des matériaux d’étanchéité conventionnels dans les applications exigeant des performances fiables dans des conditions d’exploitation agressives.
Analyse et perspectives approfondies du marché du PTFE
- Amérique du Nord : On estime que l'Amérique du Nord détiendra 21 à 25 % des parts de marché du PTFE expansé en 2025 et connaîtra une croissance annuelle composée de 6,9 à 7,5 % entre 2026 et 2034 , soutenue par le traitement chimique, les dispositifs médicaux, la filtration industrielle et les exigences d'étanchéité haute performance.
- États-Unis : On estime que les États-Unis représenteront 58 à 63 % de la demande nord-américaine en 2025 et connaîtront une croissance annuelle composée de 6,8 à 7,4 % entre 2026 et 2034 , soutenue par les applications de fabrication de pointe et de soins de santé.
- Europe : L'Europe devrait représenter une part de 24 à 28 % en 2025 , avec une croissance annuelle composée de 7,0 à 7,6 % entre 2026 et 2034 , l'Allemagne, la France, l'Italie et le Royaume-Uni assurant une forte demande grâce aux procédés chimiques, à l'étanchéité industrielle et aux applications médicales.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 34-38 % en 2025 et devrait croître à un TCAC de 8,0 à 8,7 % de 2026 à 2034 , tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce à l'expansion de la production industrielle, électronique, chimique et médicale.
- Segment le plus important : Les membranes devraient détenir une part de marché de 34 à 38 % en 2025 , avec un TCAC de 7,9 à 8,3 % de 2026 à 2034 , grâce aux applications de filtration, de ventilation, médicales et industrielles.
- Segment à forte croissance : Le secteur médical devrait représenter une part de marché de 14 à 18 % en 2025 , avec un TCAC de 8,3 à 8,9 % entre 2026 et 2034 , tiré par les dispositifs implantables, les cathéters, les greffes et les technologies minimalement invasives.
- Principales entreprises analysées en détail : Dexmet Corporation ; Donaldson Company, Inc. ; Markel Corporation ; Phillips Scientific Inc. ; Poly Fluoro Ltd. ; Rogers Corporation ; Shanghai Lanle Plastics Co., Ltd. ; Teadit ; WL Gore & Associates, Inc. ; Zeus Industrial Products, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le rapport sur le marché du PTFE expansé révèle une évolution : les matériaux d’étanchéité traditionnels cèdent la place à des microstructures techniques conçues pour être perméables, compressibles, dimensionnellement stables et contrôlables pour le transport. La technologie d’expansion pourrait permettre la création de structures fibrillées aux propriétés spécifiques liées à leur porosité, pour diverses applications. L’expansion multidirectionnelle, quant à elle, améliore la stabilité dimensionnelle des produits d’étanchéité. Les fournisseurs travaillent à la conception de membranes, fibres, rubans et feuilles adaptés aux produits chimiques agressifs, aux variations de pression, aux dispositifs médicaux, à la filtration et aux applications électriques.
Durant la période de prévision, les investissements sur le marché du PTFE expansé devraient se concentrer sur des applications haut de gamme en Asie-Pacifique, notamment dans le domaine médical, la filtration industrielle, les applications liées à l'hydrogène et les solutions d'étanchéité avancées. La prise de conscience croissante de l'impact environnemental de la production de fluoropolymères favorisera une gestion plus rigoureuse des procédés, une meilleure efficacité des matériaux, des systèmes de récupération et le développement de produits alternatifs.
Élargissement du champ d'application du rapport sur le marché du PTFE
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,37 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,66 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,61% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du PTFE élargi
La demande sur le marché du PTFE expansé est portée par les caractéristiques du matériau, telles que son inertie, sa stabilité thermique, son faible coefficient de frottement, sa flexibilité et sa structure microporeuse. Ces propriétés font du PTFE une solution idéale pour les joints d'étanchéité dans les industries chimiques et pétrolières et gazières, les filtres dans les applications industrielles et médicales, ainsi que les membranes de protection pour les secteurs de l'électronique et des transports. La chaîne de valeur englobe les procédés de production des résines de PTFE, l'extrusion des pâtes, l'expansion, le frittage ou l'étirage, le laminage, la découpe et la transformation. La rentabilité est influencée par la qualité de la résine, les taux d'expansion, le rendement, les exigences de précision et les procédures de certification.
L'offre est conditionnée par la présence d'une expertise dans la fabrication de matériaux et de membranes à base de PTFE. En effet, les fabricants de membranes doivent exercer un contrôle rigoureux sur la taille des pores, l'épaisseur, la résistance à la traction et la perméabilité, tandis que les transformateurs de joints doivent privilégier la compressibilité, l'élasticité, la résistance au fluage et l'adaptation aux formes irrégulières des brides. La croissance du marché du PTFE expansé sera portée par l'augmentation du volume du marché et la complexité technique accrue des applications. La disponibilité d'équipements de transformation des fluoropolymères et de transformateurs dans les différentes régions pourrait avoir une incidence significative sur les délais de livraison.
Les prévisions du marché du PTFE expansé montrent que les concurrents comprennent des producteurs spécialisés de matériaux, des fabricants de membranes, des entreprises de scellage et des fabricants de dispositifs médicaux. WL Gore & Associates, Inc. possède une vaste expertise dans les domaines des membranes ePTFE, des fibres, des dispositifs médicaux et des systèmes d'étanchéité, tandis que Donaldson Company, Inc. utilise la technologie de membrane Tetratex dans les procédés de filtration et de ventilation. Teadit est spécialisée dans les technologies d'étanchéité de pointe, tandis que Zeus Industrial Products, Inc. se concentre sur l'ingénierie avancée des polymères pour les applications industrielles et médicales.
D'autres concurrents ciblent des niches spécifiques. Rogers Corporation propose des films de PTFE techniques et d'autres matériaux, tandis que Dexmet Corporation produit des métaux déployés et d'autres polymères techniques. Markel Corporation et Phillips Scientific Inc. se spécialisent dans les fluoropolymères, tandis que Poly Fluoro Ltd. fabrique des produits techniques à base de PTFE. Shanghai Lanle Plastics Co., Ltd. dispose d'une capacité de production régionale. Les stratégies concurrentielles reposent davantage sur les processus de qualification, la personnalisation, l'ingénierie d'application et les compétences en matière de spécifications que sur le seul prix des matériaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du PTFE en expansion : Perspectives stratégiques
Perspectives régionales
Marché du PTFE en Amérique du Nord en expansion
On estime que l'Amérique du Nord représentera entre 21 et 25 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 6,9 à 7,5 % jusqu'en 2034. La région bénéficie d'infrastructures de traitement chimique bien établies, d'une industrie pharmaceutique dynamique, d'activités aérospatiales et d'une forte demande en filtration avancée. Le remplacement des matériaux d'étanchéité conventionnels favorise également les applications où l'étanchéité, la résistance chimique et la conformabilité sont essentielles.
Les États-Unis représentent environ 58 à 63 % de la demande nord-américaine, tandis que le Canada et le Mexique y contribuent par le biais de l'énergie, des produits chimiques, de la fabrication et des applications médicales. La maintenance industrielle demeure une source importante de demande, car les produits en ePTFE peuvent s'adapter aux surfaces d'étanchéité endommagées ou irrégulières. Les applications médicales et de filtration génèrent une croissance supplémentaire. L'attention accrue portée par la réglementation aux émissions et au confinement des procédés encourage le développement de systèmes d'étanchéité plus fiables, tandis que la modernisation des infrastructures soutient la demande de remplacement récurrente dans les installations de production.
Marché américain du PTFE en expansion
Les États-Unis représentaient environ 58 à 63 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,8 à 7,4 % entre 2026 et 2034. L'économie américaine se caractérise par une industrie de transformation chimique robuste, des dispositifs médicaux, des produits aérospatiaux, l'électronique et les technologies de filtration. Les besoins en matériaux de ces industries impliquent des matériaux capables de fonctionner efficacement à différentes températures et en présence de produits chimiques.
WL Gore & Associates, Inc., Donaldson Company, Inc., Rogers Corporation et Zeus Industrial Products, Inc. se sont positionnées sur le segment des technologies et applications liées à la chaîne de valeur nationale. Les applications médicales ont pris une importance considérable du fait du recours aux méthodes mini-invasives, et la fonctionnalité des matériaux est essentielle. Les applications industrielles resteront diversifiées et concerneront notamment les vannes, les pompes, les brides, les systèmes de filtration et les cuves de traitement.
Le marché européen du PTFE s'est développé
L'Europe devrait détenir une part de marché de 24 à 28 % en 2025 et afficher une croissance annuelle composée (TCAC) de 7,0 à 7,6 % jusqu'en 2034. L'Allemagne demeure un marché clé grâce à ses industries chimiques, automobiles, pharmaceutiques et mécaniques. Le Royaume-Uni et la France contribuent également à ce marché grâce à leurs activités de transformation industrielle et de santé, tandis que l'Italie et l'Espagne y contribuent par leur contribution à la demande des secteurs de la production, de l'énergie, de l'agroalimentaire et de la maintenance industrielle.
L'Allemagne, pays fortement industrialisé, a besoin de composants d'étanchéité, de filtration et de traitement résistants aux produits chimiques. La France bénéficie d'applications liées à la chimie, la pharmacie, l'aérospatiale et l'énergie, tandis que l'Italie possède une importante activité dans le secteur des machines et des procédés industriels. Le Royaume-Uni contribue à répondre à la demande des industries de l'énergie, des sciences de la vie et de la fabrication de pointe, où la fiabilité et l'étanchéité sont des facteurs de plus en plus importants.
L'Italie et l'Espagne contribuent à l'économie mondiale grâce à leurs équipements industriels, leurs procédés chimiques, leur industrie agroalimentaire et la maintenance de leurs infrastructures. En Europe, les décisions d'achat sont de plus en plus tributaires de la maîtrise des émissions, de la fiabilité des équipements et de la qualification des matériaux. Par conséquent, un produit en ePTFE de conception technique, dont les performances sont éprouvées, peut s'avérer un choix privilégié pour les applications où le coût total d'exploitation prime sur le coût des matériaux.
Marché du PTFE en expansion dans la région Asie-Pacifique
La région Asie-Pacifique représenterait environ 34 à 38 % du marché en 2025 et devrait connaître une croissance annuelle composée de 8,0 à 8,7 % jusqu'en 2034. La Chine demeure le leader régional, notamment grâce à ses secteurs de la chimie, de l'électronique, des machines industrielles et de la production manufacturière. Le Japon et la Corée du Sud privilégient les applications de précision, tandis que l'Inde affiche une demande croissante dans les domaines pharmaceutique, chimique, énergétique et des infrastructures industrielles.
L'expansion dans la région est également stimulée par les investissements dans le secteur manufacturier et le développement des soins de santé. La Chine dispose d'importantes capacités en matière de procédés chimiques et de fabrication électronique, tandis que le Japon et la Corée du Sud maintiennent une forte demande en matériaux de haute qualité. L'Inde et l'Australie créent de nouvelles opportunités dans les secteurs de la transformation industrielle, des mines, de l'énergie et de la santé. De plus en plus de fabricants régionaux investissent dans l'ingénierie de conversion et d'application.
Marché du PTFE en expansion au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient représenter environ 5 à 7 % de la demande mondiale en 2025, avec un taux de croissance annuel composé (TCAC) de 7,0 à 7,8 % jusqu'en 2034. L'Arabie saoudite tire la demande régionale grâce au pétrole et au gaz, à la pétrochimie et aux infrastructures, tandis que les Émirats arabes unis soutiennent les applications industrielles, énergétiques et logistiques. L'Afrique du Sud contribue quant à elle par le biais des mines, de la chimie et de la production manufacturière.
L'infrastructure énergétique représente la principale source de demande, avec des systèmes d'étanchéité nécessaires pour les pipelines, les équipements de traitement, les pompes, les vannes et les installations de stockage. Le développement des projets liés à la chimie et à l'hydrogène peut engendrer des besoins supplémentaires en matériaux résistants aux produits chimiques. Le reste de la demande en MEA demeure plus modeste, mais pourrait augmenter avec l'expansion des capacités industrielles, des infrastructures hydrauliques et des investissements énergétiques.
Analyse de segmentation
Formulaire
Le marché des membranes devrait connaître une croissance annuelle composée de 7,5 % à 8 % entre 2026 et 2034. La demande s'oriente vers des formats adaptés à des applications spécifiques, offrant une perméabilité contrôlée, une étanchéité parfaite, une grande flexibilité ou une stabilité mécanique optimale. Les membranes présentent une valeur ajoutée considérable, car les applications de filtration et de ventilation exigent des microstructures précises et des performances constantes.
- Feuilles : Les feuilles répondent aux exigences d'étanchéité, de revêtement, de jointage et de fabrication industrielle où la conformabilité et la résistance chimique sont essentielles. Leur large gamme de dimensions les rend pertinentes pour la maintenance des équipements de process et la fabrication de composants industriels sur mesure.
- Rubans adhésifs : Les rubans adhésifs sont largement utilisés pour les surfaces de brides irrégulières ou endommagées, car leur conformabilité simplifie la pose. Les formats multidirectionnels et monoaxiaux permettent aux fournisseurs d’adapter la résistance, la compression et le comportement dimensionnel aux exigences d’étanchéité spécifiques.
- Membranes : Les membranes offrent une microporosité contrôlée pour la filtration, la ventilation, les applications médicales et de protection. Leurs performances dépendent de la structure des pores, de l’épaisseur, de la perméabilité et du traitement de surface, ce qui fait de la précision de fabrication un facteur de compétitivité essentiel.
- Fibres : Les fibres allient résistance chimique, stabilité thermique, flexibilité et faible coefficient de frottement à une densité et des caractéristiques de surface optimisées. Elles servent de support à des structures industrielles spécialisées, des supports de filtration, des systèmes de renforcement et des applications textiles exigeantes.
Industrie utilisatrice finale
Le secteur des utilisateurs finaux devrait enregistrer un TCAC de 7,7 % à 8,2 % entre 2026 et 2034. Cette croissance sera soutenue par les exigences de fiabilité des industries de transformation, l'innovation dans le domaine des dispositifs médicaux, l'électrification des transports et la demande de matériaux conservant leurs performances dans des conditions chimiques, thermiques et mécaniques extrêmes. Le marché élargi du PTFE s'étend ainsi des applications d'étanchéité classiques aux systèmes d'ingénierie de plus en plus spécialisés.
- Pétrole et gaz : Dans le secteur pétrolier et gazier, l’ePTFE est utilisé pour les joints, les systèmes d’étanchéité, les vannes, la tuyauterie, la filtration et les équipements exposés à des milieux agressifs. La fiabilité et l’étanchéité demeurent des critères d’achat essentiels pour les installations en amont, intermédiaires et en aval.
- Industrie chimique : Les procédés chimiques exigent des matériaux d’étanchéité et de filtration très résistants, car les équipements sont exposés à des fluides corrosifs, des solvants, des variations de pression et des températures élevées. L’ePTFE garantit un fonctionnement fiable là où les élastomères conventionnels peuvent présenter des limitations de compatibilité.
- Transports : Les applications dans le secteur des transports comprennent les systèmes automobiles, aérospatiaux et de mobilité qui nécessitent des matériaux légers, résistants aux produits chimiques, électriquement stables et thermiquement durables. La demande est de plus en plus liée aux batteries, aux capteurs, aux systèmes fluidiques et aux composants de filtration avancés.
- Applications médicales : L’ePTFE est utilisé dans les greffes vasculaires, les composants de cathéters, les membranes et les structures de dispositifs spécialisés. La biocompatibilité, la microstructure contrôlée, la stabilité à long terme et la constance de la fabrication rendent la qualification du matériau particulièrement importante.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Pétrole et gaz |
Haut |
Contrôle des fuites |
Mature |
|
Chimique |
Haut |
Scellage de processus |
Mature |
|
Transport |
Moyen |
évents de batterie |
Mise à l'échelle |
|
Médical |
Moyen |
Dispositifs vasculaires |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché élargi du PTFE
Exigences croissantes en matière d'étanchéité chimique et de procédé fiable
Les industries chimiques, de raffinage, énergétiques et de fabrication accordent une importance croissante à la prévention des fuites, à la disponibilité des équipements et à l'efficacité de la maintenance. La compressibilité et la flexibilité du PTFE expansé (ePTFE) en font un matériau de choix pour les applications présentant des brides irrégulières, car le joint peut être installé avec des forces relativement faibles tout en assurant une étanchéité efficace. De plus, son excellente résistance chimique le rend idéal pour les environnements de process susceptibles de dégrader d'autres polymères. Ceci favorise la fidélisation de la clientèle grâce à des activités de maintenance, de remplacement et de mise à niveau, plutôt que de se concentrer uniquement sur les nouveaux projets de construction. Aujourd'hui, les installations industrielles évaluent de plus en plus les matériaux d'étanchéité en fonction des risques liés au cycle de vie, notamment les fuites, les arrêts de production et la maintenance.
Développement des applications avancées de filtration et de ventilation
Les membranes microporeuses en ePTFE trouvent des applications croissantes dans la filtration, l'égalisation de pression, la régulation de l'humidité et la protection contre les contaminants. Les industries peuvent exiger une transmission contrôlée des gaz tout en empêchant la pénétration d'eau, d'huile ou de particules dans les équipements industriels, les composants électroniques, les batteries, les capteurs et les dispositifs médicaux. La miniaturisation croissante des appareils électroniques et la conception d'enceintes industrielles fermées renforcent les exigences en matière de systèmes de ventilation. Le processus de filtration requiert une perméabilité élevée associée à une rétention contrôlée. Les fabricants pourront se démarquer par leurs performances en termes de taille des pores, d'épaisseur de membrane, de finition de surface, de laminage et de renforcement mécanique. Ceci souligne l'importance accrue des connaissances et des qualifications dans ce domaine. La compacité croissante et la sensibilité accrue des équipements à la pression et à l'humidité offrent de nouvelles perspectives aux solutions membranaires.
Demande croissante de matériaux haute performance pour les dispositifs médicaux
Les fabricants de dispositifs médicaux recherchent des matériaux alliant des propriétés physiques stables à des performances prévisibles, une biocompatibilité et une constance de fabrication. L'ePTFE s'est imposé dans les greffes vasculaires, les stents couverts, les composants de cathéters et les membranes spécialisées grâce à sa structure microporeuse modulable pour des applications cliniques spécifiques. L'essor des interventions mini-invasives ouvre la voie à des architectures de dispositifs plus petites et plus sophistiquées, où la précision des matériaux devient primordiale. Les fournisseurs doivent satisfaire à des exigences strictes en matière de qualification, de traçabilité et de qualité, créant ainsi des barrières à l'entrée qui favorisent les producteurs expérimentés. Les applications médicales peuvent également soutenir le développement de produits à plus forte valeur ajoutée, car les cycles de développement, les exigences de validation et la documentation réglementaire renforcent l'importance d'un approvisionnement fiable en matériaux. L'innovation continue dans les dispositifs cardiovasculaires, les systèmes interventionnels et les technologies de cathéters devrait donc constituer une source importante de demande pour des produits haut de gamme.
Tendances futures du marché élargi du PTFE
L'ingénierie des microstructures spécifiques à l'application accélérera
Les tendances du marché du PTFE expansé montrent que le développement futur des produits se concentrera de plus en plus sur l'adaptation de la taille des fibrilles, de la distribution des pores, de la densité, de l'épaisseur, de la chimie de surface et de l'expansion directionnelle aux applications spécifiques. Plutôt que de fournir des matériaux standardisés, les producteurs proposeront probablement des structures techniques optimisées pour la filtration, la ventilation, l'étanchéité, les implants médicaux ou la protection électrique. Des méthodes de caractérisation avancées peuvent améliorer la constance entre les lots de production et permettre aux clients de spécifier plus précisément les paramètres de performance. Les constructions multicouches peuvent également combiner le PTFE expansé avec des substrats, des revêtements ou des polymères complémentaires pour créer des composants multifonctionnels. Cette approche peut augmenter la valeur du matériau tout en réduisant la dépendance aux prix des matières premières. À mesure que les utilisateurs finaux exigent des tolérances de performance plus strictes, les fournisseurs disposant d'une technologie d'expansion exclusive et de capacités de développement d'applications devraient acquérir un avantage concurrentiel dans les secteurs techniquement exigeants.
La conformité des fluoropolymères va remodeler les stratégies de développement des matériaux
L'examen environnemental des fluoropolymères influencera probablement la conception des produits, les procédés de fabrication, les politiques d'approvisionnement et la qualification des clients dans les années à venir. Les producteurs seront soumis à une pression accrue pour documenter les caractéristiques des matières premières, les contrôles des émissions, les pratiques de transformation et les filières de fin de vie. Parallèlement, la substitution complète restera difficile dans les applications où la résistance chimique, la stabilité thermique, le faible coefficient de frottement ou la biocompatibilité sont difficiles à reproduire. Cette situation incitera les fournisseurs à améliorer l'efficacité des procédés, à minimiser les pertes de matières, à développer des méthodes de récupération et à évaluer de manière sélective les architectures alternatives. Les clients seront susceptibles de faire la distinction entre les applications où la performance des fluoropolymères est essentielle et celles pour lesquelles des substituts techniquement adéquats existent. La différenciation concurrentielle dépendra de plus en plus d'une gestion environnementale documentée, en plus des performances techniques conventionnelles.
Opportunités de marché élargies pour le PTFE
Production localisée pour les applications industrielles et médicales asiatiques
La région Asie-Pacifique offre aux fabricants la possibilité d'établir des capacités locales de conversion d'ePTFE et de support technique à proximité des pôles en pleine expansion des secteurs de la chimie, de la pharmacie, de l'électronique et des dispositifs médicaux. La Chine, l'Inde, le Japon et la Corée du Sud proposent différentes combinaisons d'échelle industrielle, d'expertise en ingénierie, d'investissements dans le secteur de la santé et de production axée sur l'exportation. La production locale permet de réduire les délais et de simplifier la personnalisation pour les clients exigeant des épaisseurs, des structures poreuses, des rubans ou des dimensions de joints spécifiques à leur application. Les partenariats avec des transformateurs et des fabricants de dispositifs médicaux régionaux peuvent également accélérer la qualification et créer une demande récurrente. Les investisseurs devraient privilégier les sites offrant un accès fiable aux matières premières fluoropolymères, une main-d'œuvre qualifiée pour la transformation, des écosystèmes industriels établis et une logistique efficace. Une stratégie de production régionale permet d'améliorer la réactivité tout en réduisant la dépendance aux expéditions longue distance de composants spécialisés et relativement coûteux.
Développement de composants médicaux et de batteries de pointe
Les dispositifs médicaux et les systèmes de batteries offrent des opportunités intéressantes pour les applications à forte valeur ajoutée de l'ePTFE, car les deux nécessitent des matériaux dont la perméabilité, la résistance chimique et la durabilité sont rigoureusement contrôlées. Les fabricants de dispositifs médicaux peuvent se spécialiser dans les membranes, les structures de greffe et les composants de cathéters, tandis que les fournisseurs du secteur des transports peuvent explorer les applications de ventilation et de protection pour les batteries et les systèmes électroniques. Le développement de produits doit privilégier les exigences de qualification, la constance dimensionnelle et l'intégration avec les composants adjacents plutôt que la simple vente de membranes brutes. Les partenariats avec les fabricants de dispositifs peuvent raccourcir les cycles de développement en alignant les spécifications des matériaux sur les exigences du système final. Les fournisseurs qui intègrent l'ingénierie d'application à leur modèle commercial peuvent renforcer leurs relations clients et créer de la valeur à chaque étape : conception, qualification et production.
Développements récents
- Janvier 2026 : Zeus Industrial Products, Inc. – Zeus a lancé sa plateforme PFX et présenté PFX Flex Sub-Lite-Wall, une gaine de cathéter de nouvelle génération se positionnant comme une alternative au PTFE coulé. Ce développement vise à répondre aux besoins des cathéters nécessitant une flexibilité, une adaptabilité et des performances accrues, tout en soutenant l’expansion de l’entreprise dans le domaine des solutions polymères médicales avancées.
- Octobre 2025 : WL Gore & Associates, Inc. – Gore annonce l’approbation par la FDA d’une nouvelle gamme de diamètres (6 à 10 mm) pour l’endoprothèse GORE VIATORR TIPS à expansion contrôlée. Ce dispositif utilise le revêtement de greffe en ePTFE exclusif de Gore et élargit les options de dimensionnement disponibles pour les médecins traitant l’hypertension portale.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -