
Marché des équipements de test de fibres optiques : taille et croissance 2034
Taille et prévisions du marché des équipements de test de fibre optique (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (réflectomètre optique temporel (OTDR), wattmètre optique (OPM), banc de test de pertes optiques (OTLS), systèmes de test de fibre à distance (RFTS)) ; application (installation, fabrication, recherche) ; utilisateur final (télécommunications, télévision par câble, centres de données, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006126
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
1,43 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,79 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,71 %
taux de croissance
Marché adressable
19 milliards de dollars US
(2026-2034)
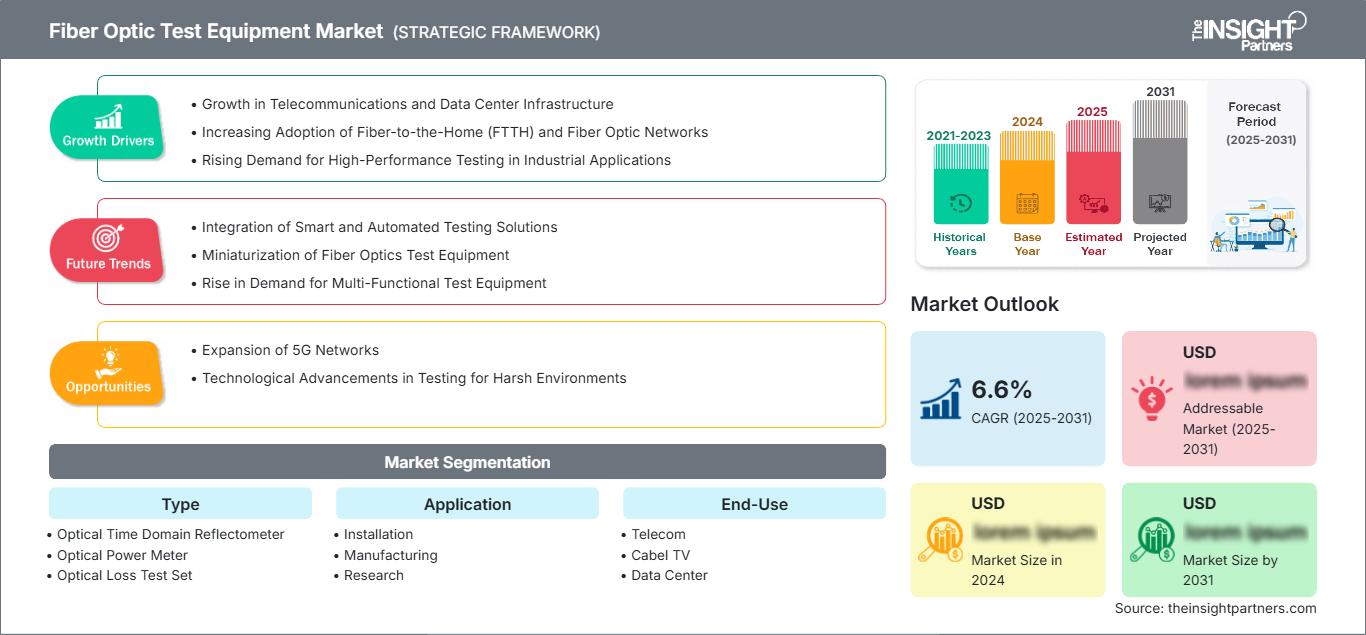
Le marché des équipements de test de fibre optique était évalué à 1,43 milliard de dollars américains en 2025 et devrait atteindre 2,79 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,71 % sur la période 2026-2034. Ce marché comprend les dispositifs qui facilitent la caractérisation, la certification, le dépannage et la surveillance de la connectivité optique dans les télécommunications, la télévision par câble, les centres de données, les sites de production et les organismes de recherche. L'augmentation de la densité des fibres, l'accélération des transmissions de données et le renforcement des normes d'installation ont entraîné une évolution des spécifications lors de l'acquisition de nouveaux équipements.
L'Amérique du Nord demeure un marché important pour les équipements de test de fibre optique, en raison des installations existantes qui doivent être certifiées en permanence et de la construction de nouveaux réseaux de fibre optique, d'infrastructures haut débit et de centres de données, générant une demande accrue de solutions de test. Le marché nord-américain devrait connaître une croissance annuelle composée (TCAC) d'environ 6,2 % à 6,9 % jusqu'en 2034, grâce à la modernisation du haut débit, l'interconnexion des centres de données hyperscale et le déploiement de la 5G.
Analyse et perspectives du marché des équipements de test de fibre optique
- Amérique du Nord : La région devrait représenter une part de marché de 20 à 23 % en 2025 et connaître une croissance annuelle composée de 6,2 à 6,9 % entre 2026 et 2034, grâce à la modernisation du haut débit, à l'expansion des centres de données et à des pratiques de test éprouvées.
- États-Unis : Les États-Unis représentent environ 13 à 16 % de la demande mondiale en 2025 et devraient connaître une croissance annuelle composée de 6,1 à 6,8 %, tirée par les investissements dans le haut débit et les centres de données.
- Europe : L'Europe représente une part estimée à 12-15 % en 2025 et devrait croître à un TCAC de 6,0 à 6,7 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant le déploiement de la fibre et la modernisation du réseau.
- Asie-Pacifique : L'Asie-Pacifique détenait une part de marché d'environ 28 à 32 % en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8,1 %, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie étant les principaux moteurs de ce déploiement.
- Segment le plus important : le réflectomètre optique temporel détient une part de marché estimée à 34–38 % en 2025 et devrait croître à un TCAC de 6,5–7,2 % jusqu’en 2034.
- Segment à forte croissance : les systèmes de test de fibre à distance représentent environ 10 à 14 % du marché en 2025 et devraient progresser à un TCAC de 7,8 à 8,5 % jusqu’en 2034.
- Principales entreprises analysées en détail : AFL, Anritsu Corporation, EXFO Inc., Fluke Networks, GAO Group Inc., Kingfisher International PTY Ltd, Multicom, Inc., VeEX Inc., VIAVI Solutions Inc., Yokogawa Electric Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des équipements de test pour fibres optiques a connu une évolution, passant d'appareils de mesure isolés à des plateformes logicielles intégrant des fonctionnalités OTDR, de mesure de puissance et de pertes, d'inspection et de génération de rapports. L'augmentation du nombre de fibres et la vitesse accrue des optiques engendrent une demande croissante en matière de mesures automatisées, de vérification multifibres, de réduction des temps de cycle de test et de traçabilité. Les sites de production privilégient la reproductibilité des résultats, l'étalonnage, l'inspection des connecteurs et la prise en charge des configurations optiques haute densité. Quant aux techniciens de terrain, ils exigeront des appareils compacts compatibles avec les réseaux PON, Ethernet et les infrastructures complexes des centres de données.
Dans les années à venir, le marché des équipements de test pour la fibre optique connaîtra une forte croissance grâce aux réseaux à fibre optique haut débit et aux environnements informatiques denses. Les initiatives de connectivité, les centres de données et le cadre réglementaire favorable aux installations de fibre optique continueront d'alimenter la demande de services de test, même après la phase de construction. Les fabricants d'équipements de test privilégieront le diagnostic à distance, les processus connectés au cloud, les systèmes évolutifs et les fonctionnalités configurables par logiciel. Ces solutions permettront d'optimiser l'utilisation des ressources tout en réduisant les interventions sur site et le temps de diagnostic des pannes.
Rapport sur le marché des équipements de test de fibres optiques : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,43 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,79 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,71% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements de test de fibre optique
La demande est liée à l'expansion et à la modernisation effectives du réseau optique. Par exemple, les techniciens de fibre optique doivent avoir accès à des réflectomètres optiques (OTDR), des wattmètres optiques et des appareils de test de pertes pour vérifier l'atténuation, les connecteurs, les épissures et l'intégrité de la fibre avant la mise en service. Face à la demande croissante d'outils de surveillance de la part des opérateurs de réseau, liée à l'augmentation des exigences de niveau de service, l'écosystème du marché comprend des fabricants d'instruments, des fournisseurs de composants optiques, des installateurs de fibre optique, des entreprises de télécommunications, des câblodistributeurs, des centres de données, des laboratoires et des sociétés d'étalonnage.
La dynamique de l'offre sera influencée par la disponibilité des composants électroniques, des systèmes optiques de précision, des logiciels de développement et d'étalonnage, ainsi que par la répartition géographique. Les fournisseurs d'équipements de test de fibres optiques proposant non seulement du matériel mais aussi des logiciels d'analyse des résultats peuvent couvrir plusieurs étapes du processus de test. Les solutions mobiles restent indispensables pour les installations sur le terrain, tandis que les solutions modulaires et de bureau sont nécessaires dans les environnements de production et de recherche. L'augmentation du nombre de fibres optiques exige des équipements capables de tester simultanément un grand nombre de fibres sans accroître le temps de travail.
Le positionnement concurrentiel repose sur des critères tels que la précision, l'automatisation, l'interopérabilité, la portabilité, l'écosystème logiciel et la relation client établie. Des entreprises comme AFL, Anritsu Corporation, EXFO Inc., Fluke Networks, GAO Group Inc., Kingfisher International PTY Ltd, Multicom, Inc., VeEx Inc., VIAVI Solutions Inc. et Yokogawa Electric Corporation se spécialisent dans la fourniture de solutions pour diverses applications sur le terrain, en laboratoire, en production et pour l'assurance réseau. Par conséquent, la concurrence sur le marché des équipements de test de fibre optique est axée sur la différenciation et non sur les prix.
Les entreprises investissent dans une validation plus rapide, les tests à distance, la génération de rapports automatisés et les applications de test pour centres de données. EXFO et VIAVI se sont concentrées sur les capacités de test multifibres et haut débit, tandis que les entreprises japonaises et américaines traditionnelles conservent leurs positions grâce à des instruments de précision et une large distribution. La compétitivité reposera sur l'intégration des données de test dans les registres de gestion du réseau, la réduction des interventions des techniciens et la compatibilité avec l'évolution des infrastructures optiques sans nécessiter de nouveaux instruments.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des équipements de test pour fibres optiques : Perspectives stratégiques
Perspectives régionales
Marché des équipements de test de fibre optique en Amérique du Nord
L'Amérique du Nord devrait représenter entre 20 % et 23 % de la demande mondiale d'équipements de test de fibre optique en 2025, avec un taux de croissance annuel composé (TCAC) prévu de 6,2 % à 6,9 % jusqu'en 2034. L'Amérique du Nord tire parti des réseaux de fibre optique déjà installés, qui nécessitent une maintenance et une certification régulières, ainsi que du déploiement de nouveaux réseaux. L'interconnexion des centres de données, le déploiement du haut débit en zone rurale et la densification de la 5G génèrent une demande continue d'OTDR portables, de wattmètres optiques et de systèmes de certification automatisés.
Les États-Unis constituent le principal marché, tandis que le Canada y joue un rôle important grâce au déploiement du haut débit et à la modernisation de ses réseaux. Les tendances d'achat incluent des appareils multifonctionnels capables d'accélérer les tests sur le terrain et de gérer un plus grand nombre de fibres optiques. Les centres de données exigent également des normes plus strictes en matière d'inspection des connecteurs, de contrôle de polarité et de validation des liaisons haut débit.
Marché américain des équipements de test de fibre optique
L'Amérique du Nord représentera environ 63 à 70 % de la demande totale du marché américain en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 6,1 à 6,8 % d'ici 2034. Cette demande est notamment alimentée par le déploiement du haut débit, le développement des centres de données hyperscale, les réseaux d'entreprise et les infrastructures de réseau 5G qui offrent une large clientèle. Les exigences en matière de tests couvrent l'ensemble du processus, de la construction sur le terrain à la mise en service des centres de données et à la garantie de la qualité de service.
Le secteur est fortement concurrentiel grâce à la présence de VIAVI Solutions Inc., Fluke Networks, AFL, EXFO Inc. et d'autres spécialistes du même domaine. Les applications évoluent vers l'automatisation des certifications, les inspections multifibres et les fonctionnalités de reporting logicielles. Les architectures de centres de données haute densité nécessitent des tests rapides sur les fibres optiques parallèles, tandis que les fournisseurs de services haut débit ont besoin d'instruments compacts pour tester les réseaux PON et localiser les pannes.
Marché européen des équipements de test de fibre optique
L'Europe devrait représenter entre 12 et 15 % de la demande mondiale en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 6,0 à 6,7 %, l'Allemagne étant le principal moteur de cette croissance. Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne jouent un rôle crucial dans le déploiement régional de la fibre optique jusqu'au domicile (FTTP) et le démantèlement de leurs réseaux existants. Selon un rapport de la Commission européenne, la FTTP couvrait 74,1 % des foyers de l'UE-27 en 2025.
Le Royaume-Uni demeure un marché important en raison de la nécessité de réaliser des tests approfondis sur le terrain avant le déploiement complet de la fibre optique à l'échelle nationale. Par ailleurs, l'Allemagne investit massivement dans les réseaux de fibre optique, malgré un réseau historique relativement peu développé. La France bénéficie toujours de son vaste réseau FTTH, tandis que l'Italie et l'Espagne déploient de nouvelles infrastructures de réseau à haut débit dans les zones urbaines et les régions non desservies.
Marché des équipements de test de fibre optique en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 28 et 32 % de la demande mondiale en 2025 et afficher une croissance annuelle composée de 7,4 à 8,1 %, ce qui en fait la région à forte croissance la plus dynamique. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie conjuguent d'importants programmes de déploiement du haut débit avec le développement de leurs infrastructures mobiles et de données. Fin 2025, la Chine disposait à elle seule de 74,99 millions de kilomètres de câbles à fibre optique.
La Chine conserve sa position dominante dans ce domaine, suivie du Japon et de la Corée du Sud grâce à leurs technologies optiques de pointe, tandis que l'Inde et l'Australie offrent de bonnes perspectives de déploiement. La numérisation industrielle, le développement des réseaux 5G, du FTTH, des infrastructures cloud et autres plans nationaux pour le haut débit génèrent une forte demande en équipements. Selon les données chinoises de 2025, on comptait 12,1 milliards de ports FTTH/O et 31,62 millions de ports 10G PON.
Marché des équipements de test de fibre optique au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 8,1 % jusqu'en 2034. Au Moyen-Orient, l'Arabie saoudite est le principal moteur de la demande régionale grâce à ses investissements massifs dans les infrastructures numériques et les villes intelligentes. Les Émirats arabes unis, quant à eux, investissent encore dans les centres de données et la connectivité.
Le reste du Moyen-Orient et de l'Afrique offre des perspectives intéressantes, notamment grâce au déploiement de la fibre optique par les opérateurs dans les régions moins bien couvertes et aux efforts des gouvernements pour favoriser l'inclusion numérique. L'infrastructure énergétique est également cruciale, la fibre optique étant indispensable aux communications des services publics et aux réseaux de surveillance opérationnelle. Les grands projets d'infrastructure nécessitent des solutions fiables pour leur mise en service et leur maintenance.
Analyse de segmentation
Taper
Le segment « Type » est dominé par les tests basés sur la réflectométrie optique (OTDR), car la localisation des défauts, la vérification des épissures, la mesure de l'atténuation et la caractérisation du réseau demeurent essentielles aux processus d'installation et de maintenance. Le marché des équipements de test pour fibres optiques s'étend désormais aux instruments automatisés, multifibres et pilotés par logiciel. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,7 % à 7,3 % jusqu'en 2034, en raison de la complexification croissante des réseaux.
- Réflectomètre optique temporel : reste la principale catégorie d’instruments car il offre une visibilité au niveau de l’événement pour les défauts de fibre, les épissures, les connecteurs et l’atténuation, prenant en charge à la fois la certification d’installation et le dépannage.
- Wattmètre optique : Largement utilisé pour la vérification de base de la puissance optique, l'activation de services, la maintenance et les contrôles rapides de liaison dans les environnements de télécommunications et d'entreprise.
- Ensemble de test de perte optique : Prend en charge la validation standardisée de bout en bout des pertes d’insertion et des pertes de retour optiques, ce qui le rend stratégiquement important lorsque la certification exige des mesures répétables de l’émetteur-récepteur.
- Systèmes de test de fibre optique à distance : Ils acquièrent une importance stratégique à mesure que les opérateurs recherchent une visibilité continue du réseau, une détection centralisée des pannes et une réduction des interventions sur le terrain pour l’ensemble des infrastructures de fibre optique géographiquement distribuées.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 7,0 à 7,7 % jusqu'en 2034. L'installation demeure essentielle, car chaque nouvelle liaison optique nécessite une qualification avant sa mise en service. La demande de fabrication est stimulée par la complexité croissante des composants, tandis que les applications de recherche bénéficient des expérimentations menées avec des fibres optiques avancées, des dispositifs photoniques et des systèmes optiques à haut débit.
- Installation : Elle représente la plus grande charge de travail pratique en matière de tests, les entrepreneurs ayant besoin d'instruments portables pour les tests d'acceptation, la caractérisation du PON, la vérification des épissures et la documentation.
- Fabrication : Nécessite des mesures contrôlées et répétables pour la validation des composants et des assemblages, répondant à la demande de systèmes de table et automatisés précis.
- Recherche : Au service des laboratoires développant des fibres optiques avancées, des composants photoniques et des technologies de transmission, où la flexibilité des configurations de mesure prime sur la portabilité sur le terrain.
Utilisation finale
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 6,8 % à 7,5 % jusqu'en 2034. Les télécommunications demeurent la principale clientèle, car la construction et la maintenance des réseaux nécessitent des tests approfondis. Les centres de données représentent une application de plus en plus importante à mesure que la densité optique et les débits de transmission augmentent, tandis que la télévision par câble et d'autres utilisateurs maintiennent une demande spécifique.
- Télécommunications : représente la plus importante base de demande récurrente, car les opérateurs et les sous-traitants ont besoin de tests tout au long du déploiement, de l’activation, de la maintenance, de la restauration et des mises à niveau du réseau.
- Cabel TV : Utilise des tests de fibre pour les réseaux hybrides fibre-coaxiaux, les transitions PON, la vérification du signal, l'isolation des défauts et l'assurance qualité de service.
- Centre de données : Il revêt une importance stratégique majeure, car les architectures à haute densité nécessitent une inspection multifibre rapide, une validation de polarité et une certification des liaisons optiques à haut débit.
- Autres : Cette catégorie comprend les applications industrielles, institutionnelles, de services publics et de réseaux spécialisés, mais est exclue de l'analyse détaillée dans le cadre du marché indiqué.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Installation |
Haut |
Certification PON |
Mature |
|
Fabrication |
Moyen |
Assurance qualité automatisée |
Mise à l'échelle |
|
Recherche |
Faible |
Fibre avancée |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des équipements de test de fibre optique
Expansion rapide des infrastructures de fibre optique à haute capacité
Le déploiement de la fibre optique s'étend désormais au-delà des réseaux dorsaux classiques pour englober l'accès, les centres de données, les infrastructures d'entreprise et les infrastructures spécialisées. Chaque liaison supplémentaire engendre des exigences en matière de contrôles de continuité, de mesures d'atténuation, d'inspection des connecteurs et de documentation de réception. Les statistiques chinoises de 2025 illustrent cette ampleur : 2,113 millions de km de nouvelles lignes de câbles optiques ont été installés au cours de l'année et le nombre de ports FTTH/O a atteint 1,21 milliard. Cette croissance des infrastructures accroît le nombre d'opérations de mise en service et de points de maintenance nécessitant des instruments de test. L'impact commercial est particulièrement marqué pour les réflectomètres optiques portables (OTDR), les wattmètres optiques et les systèmes de test de pertes. Les fournisseurs capables de raccourcir les procédures de test peuvent répondre aux exigences de productivité des entreprises de travaux publics tout en réduisant les délais de mise en service. À mesure que la densité du réseau augmente, les tests deviennent une exigence opérationnelle et non plus une simple opération de construction ponctuelle, permettant ainsi de gérer les cycles de remplacement et de répondre à la demande croissante de capacités de mesure améliorées.
Complexité croissante des architectures optiques des centres de données
L'architecture des centres de données engendre des exigences de test spécifiques, car les liaisons optiques utilisent de plus en plus de fibres parallèles, des débits de transmission plus élevés et des configurations de connecteurs plus denses. VIAVI constate que les interfaces des centres de données sont passées des architectures 100G et 200G aux architectures 400G, 800G et 1,6 Tbit/s, ce qui renforce l'importance de la validation multifibre et de la qualité des connecteurs. Cette évolution modifie la rentabilité des tests, car les procédures manuelles monofibre deviennent inefficaces à mesure que le nombre de liaisons augmente. Les fournisseurs d'équipements peuvent générer de la valeur grâce à l'inspection multifibre, aux séquences de mesure automatisées, à la centralisation des rapports et aux plateformes de test évolutives. L'impact se prolonge au-delà de la construction initiale, car les changements fréquents de matériel, les mises à niveau des émetteurs-récepteurs optiques et l'extension du réseau engendrent des exigences de certification répétées. Par conséquent, les centres de données deviennent un vivier de croissance stratégique pour les équipements de test haute performance, et non plus une simple catégorie d'utilisation finale.
Exigences réglementaires et de qualité pour le déploiement de réseaux
Les initiatives réglementaires mettent de plus en plus l'accent sur une connectivité fiable à haut débit, la coordination des infrastructures et un déploiement efficace. La loi européenne sur l'infrastructure gigabit vise à simplifier le déploiement de la fibre optique grâce au partage des infrastructures, à la coordination des travaux de génie civil, à la simplification des procédures et à la prédisposition des bâtiments à la fibre. Ces mesures peuvent accélérer la construction des réseaux tout en renforçant l'importance des tests de réception documentés. Les exigences de qualité deviennent également plus importantes lorsque les opérateurs migrent du cuivre vers la fibre et désactivent les réseaux existants. L'impact sur le marché ne se limite pas à l'Europe : à l'échelle mondiale, les programmes de déploiement du haut débit exigent des contractants qu'ils démontrent que les infrastructures financées répondent aux spécifications techniques avant leur mise en service. Ce contexte favorise les instruments dotés d'une analyse automatisée de conformité, de rapports standardisés, d'une traçabilité des étalonnages et d'une intégration aux flux de travail. Les fournisseurs capables de relier les mesures de terrain aux dossiers de projet sont mieux placés pour répondre aux exigences d'approvisionnement, où la preuve de la qualité de l'installation devient aussi importante que la rapidité de déploiement physique.
Tendances futures du marché des équipements de test de fibre optique
Certification intelligente et automatisée de la fibre optique
Le marché des équipements de test de fibre optique s'oriente vers des plateformes intelligentes qui configurent automatiquement les mesures, interprètent les traces, identifient les anomalies et génèrent des rapports standardisés. L'automatisation sera particulièrement précieuse lorsque la disponibilité des techniciens est limitée et que le nombre de fibres ne cesse d'augmenter. Les futurs systèmes devraient intégrer les tests OTDR, OLTS, d'inspection des connecteurs et de réseaux PON dans des flux de travail unifiés, évitant ainsi aux techniciens de gérer des instruments distincts. La synchronisation avec le cloud permettra de mieux connecter les mesures de terrain à la gestion de projet et aux données réseau. Ce modèle fait évoluer les tests d'une interprétation dépendante de l'opérateur vers une certification guidée. Les fournisseurs d'équipements devront de plus en plus miser sur l'intelligence logicielle, l'intégration des flux de travail, la facilité de mise à jour et la simplicité d'utilisation, en plus de la précision de mesure traditionnelle. Ces fonctionnalités permettront de réduire les tests répétitifs, d'améliorer la cohérence entre les techniciens et de soutenir des déploiements de grande envergure sans augmentation proportionnelle des effectifs sur le terrain.
Tests pour les réseaux émergents de fibre optique et à très haut débit
Le développement futur des équipements intégrera de plus en plus les architectures de fibres multicœurs, à cœur creux, cohérentes et autres architectures spécialisées. Ces technologies modifient les caractéristiques d'atténuation, le comportement de dispersion, les exigences en matière de connecteurs et les hypothèses de mesure, engendrant une demande pour des méthodes de caractérisation spécialisées. EXFO a souligné les exigences de test pour les fibres à cœur creux et multicœurs à mesure que les débits de transmission atteignent 800 Gbit/s et au-delà. Les laboratoires de recherche et les premiers déploiements de réseaux auront donc besoin d'instruments capables de mesurer des caractéristiques optiques inédites sans compromettre leur applicabilité sur le terrain. Progressivement, les capacités développées pour les nouveaux types de fibres pourront être intégrées aux gammes d'équipements courantes à mesure que les nouvelles architectures s'imposeront sur le marché. Cette transition devrait privilégier les plateformes modulaires, les fonctions de mesure logicielles et les instruments capables de prendre en charge de nouveaux paramètres de test par des mises à niveau plutôt que par un remplacement complet du matériel.
Opportunités du marché des équipements de test pour fibres optiques
Expansion des plateformes de surveillance réseau à distance
Les prévisions du marché des équipements de test de fibre optique indiquent une opportunité intéressante pour les tests à distance et la surveillance continue des réseaux, car les opérateurs cherchent de plus en plus à détecter les dégradations avant que des pannes n'affectent le service. Les systèmes de test de fibre à distance permettent de centraliser la surveillance des infrastructures d'accès et du réseau principal distribués, réduisant ainsi la dépendance aux inspections sur site planifiées. Les opportunités d'investissement sont les plus importantes lorsque les réseaux couvrent de vastes zones géographiques et que les déplacements des techniciens ont un impact significatif sur les coûts de maintenance. Les fournisseurs peuvent renforcer leur positionnement en combinant le matériel de mesure à distance avec des outils d'analyse, des alarmes, l'historique des actifs et des interfaces de gestion des services. Le modèle commercial pourrait également évoluer, passant de la vente d'instruments individuels à des services logiciels et de surveillance récurrents. Ceci permet aux fabricants d'équipements d'approfondir leurs relations clients tout en aidant les opérateurs à réduire le temps moyen de réparation et à améliorer la disponibilité du réseau.
Tests multifibres pour la construction de centres de données d'IA
Les infrastructures informatiques orientées IA nécessitent une connectivité optique dense et une validation toujours plus rapide à mesure que les débits réseau augmentent. L'enjeu réside dans les instruments capables d'inspecter, de certifier et de documenter simultanément de nombreuses fibres, tout en assurant la compatibilité avec les interfaces optiques en constante évolution. Les délais de construction des centres de données imposent également des procédures de réception plus rapides, car tout retard dans la qualification de la couche physique peut retarder la mise en service. Les fournisseurs peuvent saisir cette opportunité grâce à des tests multifibres natifs, l'inspection automatisée des connecteurs, la vérification de polarité et des tests Ethernet évolutifs. Des partenariats avec les entreprises de câblage et les intégrateurs de centres de données peuvent faciliter l'accès au marché. Avec le déploiement des architectures 800G et 1,6 Tbit/s, les fournisseurs de solutions de test combinant la certification de la couche physique et la validation des protocoles haut débit devraient avoir davantage d'opportunités de participer à des programmes d'infrastructures à forte valeur ajoutée.
Développements récents
- Mars 2026 : Anritsu Corporation a lancé le testeur de fibre multicanal MT9100A, présenté par l’entreprise comme le premier testeur du secteur conçu pour évaluer la qualité de transmission sur plusieurs canaux de fibre multicœur (MCF). Ce nouvel instrument vise à faciliter le développement et la fabrication de technologies de fibre optique à haute capacité pour les réseaux de communication de nouvelle génération.
- Mars 2026 : Chandler, Arizona : VIAVI Solutions présente à l’OFC 2026 une gamme de nouvelles technologies de test et de validation destinées à aider les fabricants et les opérateurs de centres de données à valider l’infrastructure optique et réseau de plus en plus complexe requise pour les charges de travail d’IA. L’événement se tient du 17 au 19 mars au Los Angeles Convention Center.
- Février 2026 : Lockport, Illinois : Vitrek a mis en avant la haute sensibilité de ses testeurs de rigidité diélectrique de la série 95X, qui offrent une résolution de courant de fuite jusqu’à 100 picoampères. L’entreprise précise que cette fonctionnalité est conçue pour aider les fabricants à identifier des défauts d’isolation extrêmement faibles dans les produits critiques pour la sécurité avant qu’ils ne se transforment en défaillances graves.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -