
Marché des solutions de sécurité résidentielle : taille, part de marché et prévisions 2034
Taille et prévisions du marché des solutions de sécurité résidentielle (2021-2034), part mondiale et régionale, tendances et analyse des opportunités de croissance : Couverture du rapport : Par produit (caméras, serrures électroniques, capteurs, alarmes, gicleurs et extincteurs), par solution (détection d’intrusion, solutions de sécurité intégrées, solutions de vidéosurveillance, contrôle d’accès et autres), par type de logement (copropriétés, appartements, maisons individuelles) et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique).
- Statut : Données publiées
- Code du rapport : TIPTE100000123
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
35,67 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
130,36 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
15,49 %
taux de croissance
Marché adressable
706,12 milliards de dollars américains
(2026-2034)
Le marché des solutions de sécurité résidentielles était évalué à 35,67 milliards de dollars américains en 2025 et devrait atteindre 130,36 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 15,49 % sur la période 2026-2034. Cette croissance s'explique par l'utilisation accrue de produits connectés, de systèmes de surveillance basés sur le cloud et de plateformes de protection dans les habitations. Le marché est bien positionné pour poursuivre son expansion grâce à l'intégration croissante de la sécurité connectée, de la surveillance à distance et des solutions de contrôle d'accès intelligent dans les espaces résidentiels.
L'Amérique du Nord constituera un marché structurellement important grâce à son infrastructure de surveillance professionnelle développée, au taux élevé de pénétration des maisons intelligentes et à la nécessité de remplacer les produits existants. Le taux de croissance annuel composé estimé pour le marché des solutions de sécurité résidentielle en Amérique du Nord entre 2026 et 2034 devrait se situer entre 15 et 17 %.
Analyse et perspectives du marché des solutions de sécurité résidentielle
- Amérique du Nord : L’Amérique du Nord devrait conserver une position de leader, avec une part de marché de 32 à 36 % en 2025 et un TCAC de 15 à 17 % entre 2026 et 2034, grâce à une infrastructure de surveillance professionnelle, à l’adoption des appareils connectés et au remplacement des systèmes conventionnels.
- États-Unis : Les États-Unis représentent 72 à 76 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 14 à 16 % entre 2026 et 2034, tirée par la sécurité surveillée et les caméras connectées.
- Europe : L'Europe représente une part de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 13 à 15 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant l'adoption grâce à la modernisation des maisons connectées et à la mise à niveau de la sécurité résidentielle.
- Asie-Pacifique : La région Asie-Pacifique détient une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 18 à 20 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud et l'Inde, à mesure que les écosystèmes de maisons intelligentes se développent.
- Segment le plus important : Le produit est le segment le plus important, représentant une part de marché de 46 à 50 % en 2025 et progressant à un TCAC de 14 à 16 % entre 2026 et 2034.
- Segment à forte croissance : Le segment des solutions est celui qui connaît la plus forte croissance, détenant une part de marché de 34 à 38 % en 2025 et affichant un TCAC de 17 à 19 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Robert Bosch GmbH, ASSA ABLOY AB, Honeywell International Inc., Allegion plc, Control4 Corporation, Ingersoll Rand Inc., Godrej & Boyce Manufacturing Company Limited, RTX Corporation, Johnson Controls International plc, Alarm.com Incorporated, Frontpoint Security Solutions, Inc., The Brink's Company, Axis Communications AB, SimpliSafe, Inc., ADT Inc., Vivint, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La protection des habitations a évolué, passant des alarmes individuelles aux systèmes intégrés comprenant caméras, capteurs, serrures, badges d'accès et télésurveillance. Le matériel moderne inclut l'informatique de périphérie, la technologie sans fil et des applications de contrôle, tandis que les fournisseurs s'efforcent de trouver un équilibre entre la disponibilité des composants et la localisation de la production. Par conséquent, le marché des solutions de sécurité résidentielle s'oriente vers des architectures interopérables capables d'exécuter de multiples tâches liées à la sécurité.
Durant la période prévisionnelle, les investissements devraient se concentrer sur le développement de l'intelligence artificielle, les technologies de protection de la vie privée, l'interactivité et la cybersécurité. Dans les pays émergents, l'expansion des zones urbaines et le développement de la couverture des réseaux mobiles seront des facteurs déterminants ; dans les pays développés, ce seront les mises à jour des systèmes et les services par abonnement. La sécurité des données, la sécurité des appareils, la sécurité incendie et la fiabilité des communications deviendront probablement des enjeux réglementaires majeurs.
Portée du rapport sur le marché des solutions de sécurité résidentielle
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 35,67 milliards de dollars américains |
| Taille du marché d'ici 2034 | 130,36 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 15,49% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des solutions de sécurité résidentielle
La demande est portée par la combinaison de la sécurité physique et de la connectivité. L'expansion du marché des solutions de sécurité résidentielle dépend davantage de l'intérêt des consommateurs pour la visualisation à distance, l'automatisation des alarmes et le contrôle d'accès intégré que pour les alarmes autonomes. Les chaînes de valeur englobent les capteurs, les caméras, les serrures, les dispositifs de communication, le cloud computing, les centres de surveillance, les installateurs, les distributeurs et les logiciels, offrant ainsi des opportunités aux fournisseurs capables d'intégrer à la fois le matériel et les services.
L'offre dépend des semi-conducteurs, des capteurs d'image, des puces de communication sans fil, des technologies de batteries, des systèmes optiques et des systèmes de sécurité cloud. Les entreprises concurrentes sur le marché des caméras et des capteurs doivent gérer la rapidité d'exécution et les problèmes de compatibilité, tandis que les prestataires de services recherchent des équipements fiables facilitant l'installation. Les grands fournisseurs bénéficient d'économies d'échelle, tandis que les fournisseurs spécialisés tirent parti de leur expertise en logiciels et en cybersécurité.
L'analyse concurrentielle du rapport sur le marché des solutions de sécurité résidentielle révèle qu'il s'agit d'un marché fragmenté, composé d'entreprises technologiques diversifiées, de sociétés de contrôle d'accès, de plateformes de sécurité et de sociétés de télésurveillance. Robert Bosch GmbH, ASSA ABLOY AB, Honeywell International Inc., Allegion plc et Johnson Controls International plc proposent des solutions matérielles et intégrées de sécurité, tandis qu'Alarm.com Incorporated, ADT Inc., SimpliSafe, Inc. et Vivint, Inc. se concentrent davantage sur les solutions de sécurité résidentielle numériques.
Le positionnement stratégique des acteurs repose désormais sur leur capacité à proposer une offre diversifiée de produits et de services numériques. Les investissements dans le secteur se concentrent sur l'intelligence artificielle, l'analyse de données en périphérie, les solutions cloud, la gestion des identités et les solutions d'interopérabilité. Axis Communications AB propose des solutions spécialisées en imagerie et Control4 Corporation dans le domaine de la maison connectée. Godrej & Boyce Manufacturing Company Limited renforce son positionnement régional, tandis que RTX Corporation et Ingersoll Rand Inc. conservent une expertise plus large en matière de solutions technologiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
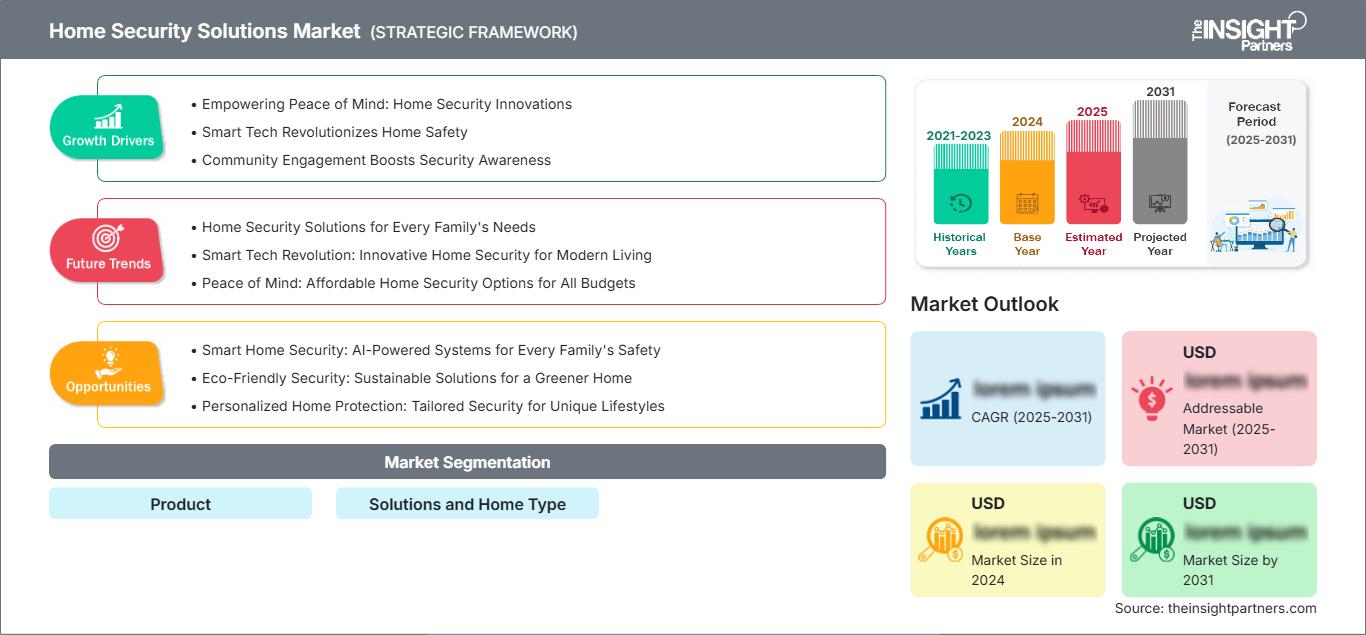
Marché des solutions de sécurité résidentielle : Perspectives stratégiques
Perspectives régionales
Marché des solutions de sécurité résidentielle en Amérique du Nord
L'Amérique du Nord représentait 32 à 36 % du marché en 2025 et devrait connaître une croissance annuelle composée de 15 à 17 % d'ici 2034. Cette région bénéficie de systèmes de surveillance professionnels performants, d'une couverture internet haut débit étendue, d'un réseau d'installateurs bien établi et d'une forte demande de remplacement. De plus en plus d'habitants installent leurs propres systèmes intégrés combinant divers dispositifs tels que des caméras, des serrures connectées, des détecteurs et des télécommandes.
Les États-Unis constituent le plus grand marché national et représentent 72 à 76 % de la demande nord-américaine. Au Canada, la demande provient des objets connectés pour la maison et de la modernisation des habitations existantes, tandis que les acteurs régionaux poursuivent la mise à niveau des anciens systèmes d'alarme. L'attention accrue portée aux questions de confidentialité, de cybersécurité et de fiabilité des communications sans fil incite les fournisseurs à développer de meilleurs outils d'authentification et de communication.
Marché américain des solutions de sécurité résidentielle
Les États-Unis représentaient 72 à 76 % de la demande nord-américaine en 2025 et devraient enregistrer un TCAC de 14 à 16 % entre 2026 et 2034. La télésurveillance, l'installation par le propriétaire, les serrures connectées, les sonnettes vidéo et les caméras de surveillance sont les principaux moteurs du marché. Parmi les acteurs clés figurent ADT Inc., Alarm.com Incorporated, SimpliSafe, Inc. et Vivint, Inc. Le marché résidentiel est particulièrement bien représenté, les fournisseurs de technologies contribuant aux produits et solutions sous-jacents.
Dans ce domaine d'application, les tendances s'orientent vers des systèmes intégrant la détection d'intrusion, la vidéosurveillance, le contrôle d'accès, l'automatisation et la surveillance environnementale. La gestion dans le cloud permet de réduire la dépendance aux panneaux de contrôle locaux, tandis que l'informatique de périphérie contribue à diminuer la latence et à renforcer la confidentialité. Le remplacement des systèmes existants reste pertinent, car les consommateurs souhaitent que leurs anciens systèmes d'alarme soient compatibles avec les nouveaux capteurs sans fil, les applications et les écosystèmes domotiques tiers.
Marché européen des solutions de sécurité domestique
L'Europe détenait une part de marché de 25 à 29 % en 2025 et sa croissance devrait se maintenir à un TCAC de 13 à 15 % jusqu'en 2034, l'Allemagne jouant un rôle clé au niveau national. Le Royaume-Uni et l'Allemagne affichent une forte adoption des services de connectivité, des caméras et des alarmes, tandis que la France, l'Italie et l'Espagne y contribuent par le biais de la rénovation et des maisons intelligentes.
Au Royaume-Uni, la demande pour les sonnettes vidéo, les serrures connectées, la télésurveillance et les alertes est forte, grâce à une infrastructure numérique et de sécurité performante. En Allemagne, en revanche, privilégie la fiabilité du matériel, la protection de la vie privée, l'interopérabilité et l'installation par des professionnels. La France, l'Italie et l'Espagne misent sur le développement urbain et les services de maison connectée pour accroître leurs parts de marché.
Marché des solutions de sécurité résidentielle en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 27 à 31 % pour les solutions de sécurité résidentielle en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 18 à 20 %, le plus élevé parmi les principales régions. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie sont les principaux moteurs de cette croissance, grâce à leur urbanisation, l'adoption des maisons connectées et la modernisation de leurs infrastructures.
En Chine, des politiques favorisent la connectivité des maisons intelligentes et la numérisation des infrastructures ; en Inde, les infrastructures sont développées en matière de solutions résidentielles connectées ; et au Japon et en Corée du Sud, l’électronique et l’automatisation sont privilégiées. En Australie, des systèmes intégrés de surveillance et de contrôle d’accès sont nécessaires.
Marché des solutions de sécurité résidentielle au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 11 à 13 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis dominent la région grâce au développement résidentiel, aux infrastructures numériques et aux investissements dans les villes intelligentes, tandis que l'Afrique du Sud reste un marché important pour les services de sécurité grâce à ses techniques de surveillance éprouvées.
Le reste du Moyen-Orient et de l'Afrique devrait connaître un développement constant grâce à l'amélioration de ses infrastructures de connectivité et de sécurité. Les systèmes de sécurité à faible consommation d'énergie, le déploiement de systèmes de sécurité sans fil, la surveillance à distance et la centralisation de la surveillance seront des solutions envisageables lorsque l'environnement de déploiement est complexe. Les grands projets de développement résidentiel et infrastructurel pourraient favoriser la standardisation des architectures de sécurité, les Émirats arabes unis s'imposant comme un marché régional clé.
Analyse de segmentation
Matériel
Le segment des produits devrait connaître une croissance annuelle composée de 14 à 16 % entre 2026 et 2034. La demande reste principalement axée sur les caméras, les serrures électroniques, les capteurs, les alarmes et les équipements de protection incendie, les cycles de remplacement étant de plus en plus influencés par la connectivité, l'intelligence artificielle, les performances des batteries et l'interopérabilité. Le marché des solutions de sécurité résidentielle s'étend donc au-delà du matériel physique pour englober les dispositifs capables de s'intégrer à des écosystèmes numériques.
- Caméras : Les caméras restent un élément central de la surveillance résidentielle car la vérification visuelle permet une évaluation plus rapide des événements, une surveillance à distance, la dissuasion et l’intégration avec l’analyse dans le cloud ou en périphérie.
- Serrures électroniques : Les serrures électroniques renforcent la gestion des accès grâce aux identifiants, à la biométrie, au contrôle mobile et aux autorisations temporaires, ce qui les rend stratégiquement pertinentes pour les maisons connectées et les immeubles à plusieurs occupants.
- Capteurs : Les capteurs assurent la détection fondamentale des intrusions, de l'occupation, des portes, des fenêtres, des mouvements, de la fumée et des conditions environnementales, prenant en charge les réponses automatisées au sein d'écosystèmes de sécurité plus vastes.
- Alarmes : Les alarmes restent essentielles pour la notification immédiate et la dissuasion, la connectivité sans fil permettant de plus en plus l’armement à distance, la surveillance, le diagnostic et l’intégration avec les caméras et les systèmes de contrôle d’accès.
- Systèmes d'extinction automatique et extincteurs : les produits de protection incendie complètent les dispositifs de sécurité en répondant aux exigences de sécurité des personnes et en élargissant le potentiel de la surveillance résidentielle intégrée et de l'intervention d'urgence.
Solution
Le segment des solutions devrait connaître une croissance annuelle composée de 17 à 19 % entre 2026 et 2034, soit plus rapide que le seul segment matériel, car les ménages recherchent une protection coordonnée. Les plateformes intégrées permettent de centraliser les alertes, la vidéo, le contrôle d'accès et l'automatisation, réduisant ainsi la fragmentation des interfaces et améliorant la visibilité opérationnelle pour les résidents et les prestataires de télésurveillance.
- Détection d'intrusion : La détection d'intrusion demeure une fonction résidentielle essentielle, combinant capteurs, alarmes, caméras et alertes mobiles pour identifier les entrées non autorisées et permettre une intervention rapide.
- Solutions de sécurité intégrées : Les solutions intégrées connectent plusieurs fonctions de sécurité grâce à un logiciel unifié, renforçant l’interopérabilité et créant une plus grande valeur stratégique pour les foyers connectés.
- Solutions de vidéosurveillance : La vidéosurveillance est de plus en plus améliorée grâce à l’analyse de données, l’accès à distance, le filtrage des événements et les notifications intelligentes, ce qui permet à la fois de dissuader et de vérifier les incidents.
- Contrôle d'accès : Le contrôle d'accès s'étend des clés conventionnelles aux identifiants numériques, à la biométrie, aux applications mobiles et aux autorisations gérées à distance pour les membres du foyer et les visiteurs.
Type de maison
Le segment des logements devrait connaître une croissance annuelle composée de 15 à 17 % jusqu'en 2034. Les exigences en matière de sécurité varient selon la densité d'habitation, la structure de propriété, la configuration des entrées et l'exposition des parties communes. Les copropriétés et les appartements privilégient un accès modulable et des infrastructures partagées, tandis que les maisons individuelles permettent des déploiements plus étendus couvrant les périmètres, les entrées, les intérieurs et les dépendances.
- Copropriétés : Les copropriétés nécessitent un accès coordonné, une gestion des visiteurs, une surveillance et une protection des parties communes, ce qui rend les plateformes de sécurité interopérables particulièrement pertinentes pour les gestionnaires immobiliers et les résidents.
- Appartements : Les appartements privilégient les systèmes sans fil compacts, les serrures intelligentes, les caméras et le contrôle d’accès, car les contraintes d’installation et la rotation des locataires peuvent influencer les décisions de déploiement.
- Maisons individuelles : Les maisons individuelles offrent généralement une plus grande flexibilité pour l’installation de caméras périmétriques, de capteurs, de serrures intelligentes, d’alarmes et de systèmes de surveillance environnementale, permettant ainsi des configurations de sécurité domestique complètes.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Copropriétés |
Moyen |
Accès partagé |
Mise à l'échelle |
|
Appartements |
Haut |
Entrée intelligente |
Mise à l'échelle |
|
Maisons indépendantes |
Haut |
Maison entière |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des solutions de sécurité résidentielle
Expansion de la vérification vidéo et événementielle basée sur l'IA
L'avènement de l'intelligence artificielle transforme la manière dont les systèmes de sécurité résidentiels gèrent les volumes importants de données collectées par les caméras et les capteurs. Au lieu d'envoyer des alertes pour chaque détection, les systèmes intelligents sont capables de classifier ces détections et de faire la distinction entre les personnes et les activités habituelles. De plus, cela contribue à réduire la saturation d'alertes tout en améliorant les processus de travail. Du côté des fournisseurs d'appareils, cette évolution se traduira par un besoin accru en processeurs, capteurs d'image, logiciels et connectivité sécurisée. Par ailleurs, les prestataires de services peuvent désormais se démarquer par leur capacité d'analyse, et non plus uniquement par leur matériel.
Remplacement accru des infrastructures d'alarme et de contrôle d'accès existantes
Les anciens systèmes de sécurité résidentiels présentent des limitations au niveau de leurs dispositifs de communication, un manque d'interopérabilité et d'intégration des interfaces, ainsi qu'une incompatibilité avec les nouveaux appareils connectés. Leur remplacement engendre une demande croissante de capteurs sans fil, de panneaux connectés, de serrures intelligentes, de caméras et de systèmes basés sur le cloud. Cette évolution modifie également les critères de sélection, les utilisateurs étant de plus en plus soucieux de la facilité d'installation, des fonctionnalités des applications, de la cybersécurité et de la compatibilité avec les nouvelles normes, en plus des fonctionnalités des systèmes d'alarme traditionnels. Les installateurs et les prestataires de services peuvent ainsi générer des revenus grâce à la surveillance, la maintenance, les mises à jour et les services logiciels. Les fabricants, quant à eux, y trouvent leur compte si le système de remplacement permet d'utiliser certains éléments de l'ancien système, en plus des nouveaux.
Demande croissante d'écosystèmes de sécurité résidentielle unifiés
Les ménages privilégient de plus en plus les systèmes de sécurité multifonctionnels, plutôt que de gérer des applications distinctes pour les caméras, les serrures, les alarmes et les dispositifs de surveillance environnementale. Les écosystèmes unifiés permettent de relier les accès à la vérification vidéo, d'automatiser les réponses en fonction de la présence des utilisateurs et de centraliser les notifications. Cette intégration crée de la valeur pour les utilisateurs comme pour les fournisseurs de services, car une base installée plus large favorise un engagement accru et multiplie les opportunités de service. Elle souligne également l'importance des normes d'interopérabilité, des interfaces de programmation d'applications (API), de la gestion des identités et des services cloud fiables. Les fournisseurs capables d'associer matériel et logiciel peuvent s'investir davantage dans la relation client, tandis que les fabricants spécialisés peuvent rester compétitifs grâce à la compatibilité avec les principales plateformes. Cette orientation écosystémique redéfinit la conception des produits, les partenariats de distribution et les stratégies de services récurrents.
Tendances futures du marché des solutions de sécurité résidentielle
Renseignements préservant la confidentialité à la périphérie de l'appareil
Les architectures futures devraient privilégier l'analyse de sécurité au niveau des caméras, des concentrateurs et des passerelles, plutôt que le traitement distant de chaque événement. Cette approche permet de réduire la latence, les besoins en bande passante et la transmission inutile d'informations sensibles relatives au foyer. Le marché des solutions de sécurité résidentielle devrait donc privilégier les processeurs capables d'exécuter des modèles d'inférence compacts tout en maintenant des performances fiables, même en cas de variations d'éclairage, de réseau ou d'occupation. Les fournisseurs se différencieront de plus en plus par des mises à jour sécurisées des modèles, un stockage chiffré, une conservation configurable et des contrôles de données transparents. L'intelligence en périphérie du réseau pourrait également contribuer à une meilleure résilience lors d'interruptions temporaires du cloud ou de la connectivité. À terme, les architectures hybrides, combinant prise de décision locale et coordination avec le cloud, devraient se généraliser, notamment pour les systèmes nécessitant une surveillance à distance, une analyse à long terme et une gestion centralisée du parc d'équipements.
Convergence de la sécurité avec l'automatisation domestique plus large
Les plateformes de sécurité devraient s'intégrer plus profondément à l'éclairage, à la climatisation, à la gestion de l'énergie, aux appareils électroménagers et aux fonctions d'assistance à domicile. Au lieu de considérer la sécurité comme une application distincte, les futurs systèmes pourront utiliser l'occupation des lieux, l'heure, les identifiants d'accès et les conditions environnementales pour coordonner de multiples actions domestiques. Cette convergence devrait accroître la valeur stratégique des couches de connectivité communes et des interfaces standardisées. Les serrures intelligentes pourront déclencher un éclairage personnalisé, les caméras adapter leurs modes d'enregistrement en fonction de l'occupation et les capteurs coordonner les alertes entre les différentes fonctions de sécurité. Cette évolution nécessitera une identification plus robuste des appareils, des tests d'interopérabilité, une gestion de la cybersécurité et un contrôle des autorisations des utilisateurs. Les fournisseurs qui conçoivent des plateformes modulaires pourront s'adapter plus facilement à l'ajout progressif d'appareils par les consommateurs au fil des ans, sans avoir à remplacer des systèmes complets.
Opportunités du marché des solutions de sécurité résidentielle
Modèles d'abonnement pour la protection résidentielle intégrée
Les fournisseurs de services peuvent accroître leurs revenus récurrents en proposant des formules d'abonnement flexibles incluant équipement, installation, logiciel, surveillance, maintenance et analyse. Les prévisions du marché des solutions de sécurité résidentielle privilégient de plus en plus les modèles économiques qui monétisent la base installée plutôt que de reposer exclusivement sur les ventes initiales de matériel. Les forfaits à plusieurs niveaux peuvent répondre aux différents besoins des ménages, de l'autosurveillance et des alertes de base à la surveillance professionnelle, l'analyse vidéo, le stockage cloud et l'intervention d'urgence. Les fournisseurs doivent privilégier la transparence des prix, la compatibilité des appareils et une migration simplifiée depuis les systèmes existants afin de faciliter l'acquisition de clients. Les partenariats avec les assureurs, les gestionnaires immobiliers, les opérateurs télécoms et les fournisseurs d'énergie pourraient élargir la distribution tout en créant de nouveaux cas d'utilisation. Les meilleures opportunités devraient émerger là où les offres groupées de services simplifient l'installation et apportent une valeur ajoutée mesurable grâce à l'automatisation, la coordination des interventions et la gestion du cycle de vie des équipements.
Plateformes de sécurité pour les nouveaux développements résidentiels urbains
Le développement rapide des appartements, des copropriétés et des logements connectés offre des opportunités pour le déploiement d'architectures de sécurité standardisées lors de la construction ou de la rénovation. Les promoteurs peuvent intégrer le contrôle d'accès, la surveillance, les interphones, les alarmes et les serrures intelligentes dans une infrastructure commune, réduisant ainsi les besoins de mise à niveau et permettant une administration centralisée. Les fournisseurs doivent développer des systèmes évolutifs capables de gérer plusieurs logements tout en préservant la confidentialité des données et la séparation des identifiants des résidents. Les partenariats locaux peuvent améliorer les capacités d'installation et le service après-vente sur les marchés émergents. Des solutions modulaires permettent également aux résidents d'ajouter des caméras, des capteurs ou des dispositifs domotiques après leur emménagement. Les projets les plus attractifs associeront probablement des logements à haute densité à une connectivité fiable, un logiciel de gestion immobilière et une forte demande d'accès numérique. De tels déploiements peuvent constituer des bases installées capables de supporter des mises à niveau à long terme et des services récurrents.
Développements récents
- Mai 2026 : Consistent Infosystems a lancé en Inde une sonnette vidéo Wi-Fi 3MP pour les maisons et les lieux de travail, dotée d’une imagerie HD 3MP, d’une détection de mouvement PIR, d’un audio bidirectionnel, d’une vision nocturne, d’un angle de vision de 166°, d’un stockage sur le cloud et sur carte SD, et d’une protection contre les intempéries IP65 pour une utilisation intérieure et extérieure.
- Août 2026 : EZVIZ lance une gamme de produits pour la maison connectée en Australie, élargissant son portefeuille de solutions pour la maison intelligente au-delà des caméras de sécurité avec de nouvelles solutions conçues pour offrir des expériences de vie à domicile intégrées, connectées et pratiques.
- Août 2026 : Abode lance le capteur d’inclinaison de garage et le capteur de contact extérieur, étendant la sécurité de la maison intelligente aux garages, portails, abris de jardin et autres points d’entrée extérieurs, avec des fonctionnalités telles qu’une autonomie de batterie allant jusqu’à 10 ans, une résistance aux intempéries IP66, une détection de sabotage, une connectivité jusqu’à 150 mètres et une intégration avec le moteur d’automatisation CUE d’Abode.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -