
Marché des alcools industriels : taille et prévisions 2034
Marché des alcools industriels : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (alcool éthylique, alcool méthylique, alcool isopropylique, alcool isobutylique, alcool benzylique, autres) ; source (combustibles fossiles, sucre et mélasse, maïs, céréales, autres) ; application (carburant, produits pharmaceutiques, produits de soins personnels, ingrédients alimentaires, intermédiaires chimiques et solvants, autres) ; méthode (fermentation, synthèse) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007831
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


Taille du marché en 2025
217,74 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
436,98 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,05 %
taux de croissance
Marché adressable
2 944,06 milliards de dollars américains
(2026-2034)
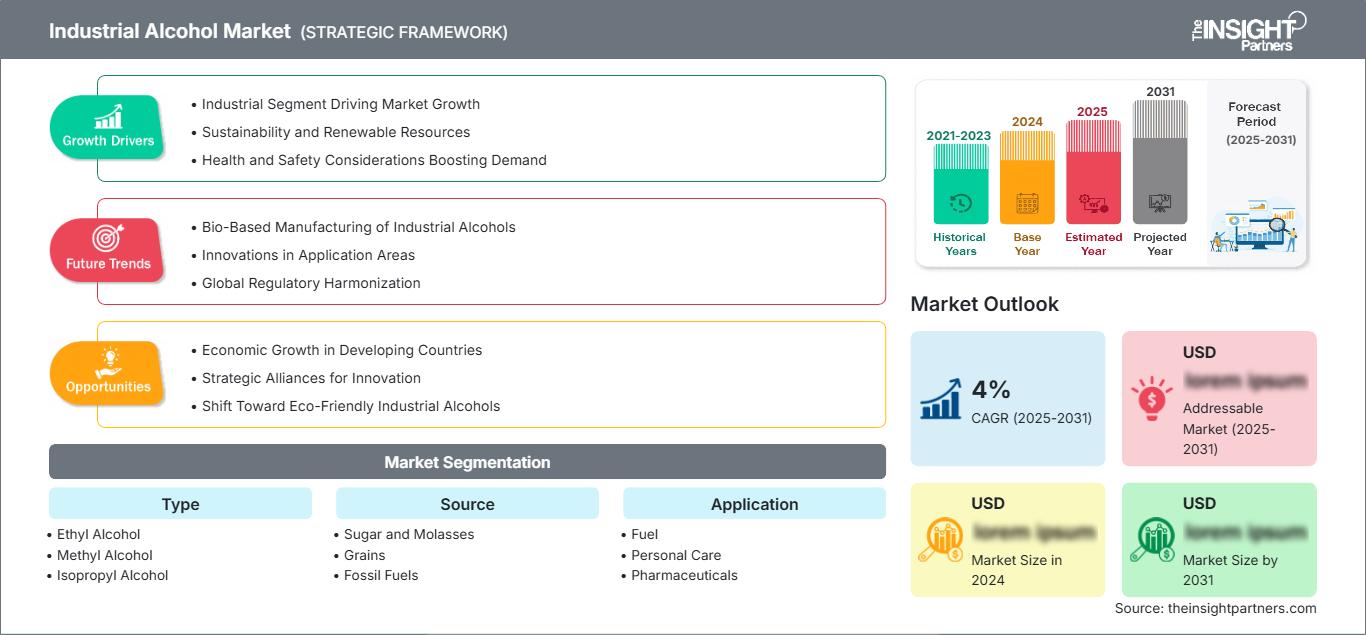
Le marché des alcools industriels était évalué à 217,74 milliards de dollars américains en 2025 et devrait atteindre 436,98 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 8,05 % sur la période 2026-2034 . Ce marché englobe l'alcool éthylique, l'alcool méthylique et l'alcool isopropylique produits à partir de matières premières agricoles et fossiles, destinés à la production de carburants, à l'industrie chimique, pharmaceutique, cosmétique et à d'autres applications industrielles.
L’Amérique du Nord demeure un centre de production et de consommation stratégique, grâce à des infrastructures de transformation des céréales bien établies, des programmes de carburants renouvelables et une forte demande en intrants chimiques de haute pureté. Le marché de l’alcool industriel dans la région devrait connaître une croissance annuelle composée estimée entre 6,5 % et 7,5 % entre 2026 et 2034 , les États-Unis bénéficiant d’une importante capacité de production d’éthanol à base de maïs et de besoins croissants en alcools de qualité pharmaceutique, électronique et en solvants spéciaux.
Analyse et perspectives du marché de l'alcool industriel
- Amérique du Nord : L'Amérique du Nord représentait environ 24 à 28 % du marché de l'alcool industriel en 2025 et devrait connaître une croissance annuelle composée de 6,5 à 7,5 % entre 2026 et 2034 , soutenue par la consommation de carburants renouvelables, une capacité de transformation des céréales établie et une demande croissante d'alcools de haute pureté dans les secteurs pharmaceutique, électronique et chimique.
- États-Unis : Les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,5 à 7,5 % entre 2026 et 2034 , grâce à l'infrastructure de l'éthanol, à la production nationale et aux applications de solvants spéciaux.
- Europe : L'Europe détenait une part estimée entre 21 et 25 % en 2025 et devrait connaître une croissance annuelle composée de 5,5 à 6,5 % entre 2026 et 2034 , tirée par l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne, où les carburants renouvelables et la fabrication de produits chimiques de pointe soutiennent la consommation.
- Asie-Pacifique : L’Asie-Pacifique représentait environ 36 à 40 % en 2025 et devrait enregistrer un TCAC de 8,5 à 9,5 % entre 2026 et 2034. La Chine, l’Inde, le Japon, la Corée du Sud et l’Australie stimulent la demande grâce à l’expansion de leurs activités manufacturières, leurs programmes de développement des carburants et leurs industries chimiques.
- Segment le plus important : L’alcool éthylique représentait une part de marché estimée entre 48 et 52 % en 2025 et devrait croître à un TCAC de 7,5 à 8,5 % entre 2026 et 2034 , grâce à sa large utilisation dans le mélange de carburants, les solvants, les produits pharmaceutiques et les formulations de soins personnels.
- Segment à forte croissance : Les carburants représentaient environ 38 à 42 % de la part de marché en 2025 et devraient connaître une croissance annuelle composée de 8,5 à 9,5 % entre 2026 et 2034 , grâce aux obligations en matière de biocarburants, aux programmes de décarbonation et au développement des infrastructures de mélange.
- Principales sociétés analysées en détail : Balrampur Chini Mills Limited, Cargill, Incorporated, Cristalco SAS, Flint Hills Resources, LP, Grain Processing Corporation, Green Plains Inc., Greenfield Global Inc., MGP Ingredients, Inc., Merck KGaA et The Andersons, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La tendance actuelle en matière de technologies de production consiste à passer des procédés traditionnels basés sur les matières premières à un système intégré où le traitement des matières premières, la production d'alcool, la valorisation des coproduits, la purification et la gestion du carbone sont réalisés en une seule étape. La fermentation restera essentielle à la production d'éthanol renouvelable, tandis que la synthèse demeurera importante pour la production de méthanol et d'isopropanol. Ainsi, l'avenir du marché des alcools industriels dépendra de la flexibilité des matières premières, de l'efficacité énergétique, de la pureté et de la capacité des producteurs à approvisionner de multiples industries en aval à partir d'une plateforme de production unique.
Dans les années à venir, les augmentations de capacité sur le marché de l'alcool industriel se concentreront probablement dans les régions disposant de matières premières agricoles compétitives, d'installations de raffinage modernes ou de sources d'énergie bon marché à faible teneur en carbone. L'accroissement des investissements dans les produits de haute pureté, les matières premières issues de l'économie circulaire et les technologies à rendement amélioré jouera également un rôle clé. Le soutien du cadre réglementaire en matière de carburants renouvelables et de décarbonation industrielle contribuera à la croissance de la demande, tandis que les producteurs veilleront à la sécurité d'approvisionnement régionale et aux applications à valeur ajoutée.
Portée du rapport sur le marché de l'alcool industriel
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 217,74 milliards de dollars américains |
| Taille du marché d'ici 2034 | 436,98 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,05% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'alcool industriel
La demande sur le marché des alcools industriels repose sur l'existence de plusieurs chaînes de valeur interdépendantes. L'éthanol est utilisé comme carburant renouvelable et solvant industriel ; le méthanol est un composé chimique essentiel ; et l'alcool isopropylique est employé partout où un nettoyage de haute qualité est requis. Ainsi, les perspectives de croissance du marché des alcools industriels sont liées à la décarbonation des transports, à la production de produits chimiques et pharmaceutiques, ainsi qu'aux besoins en matériaux spécifiques pour le nettoyage et le traitement industriels.
L'environnement d'approvisionnement du marché des alcools industriels varie considérablement selon les caractéristiques chimiques du produit et la disponibilité des matières premières. La canne à sucre et la mélasse sont disponibles dans les régions à forte production sucrière ; les céréales demeurent la principale source de production d'éthanol dans les pays agricoles. Les matières premières d'origine fossile sont à la base de la production de méthanol et d'autres alcools de synthèse. Cet écosystème se complexifie, car les prix des récoltes, la disponibilité du gaz naturel et de l'électricité, les infrastructures logistiques et la législation environnementale peuvent avoir une incidence significative sur la rentabilité des producteurs.
Le positionnement concurrentiel du marché des alcools industriels repose sur l'intégration, la sécurité d'approvisionnement en matières premières, la pureté des produits et l'accès aux clients en aval. Balrampur Chini Mills Limited bénéficie de l'intégration de son entreprise à la chaîne de valeur sucrière indienne, tandis que Cargill, Incorporated et The Andersons, Inc. sont intégrées aux écosystèmes de transformation agricole. Green Plains Inc. et Greenfield Global Inc. possèdent de solides compétences dans le domaine des alcools renouvelables et de spécialité, ce qui accroît leur présence sur les marchés des carburants et des applications industrielles.
La spécialisation des produits est un autre facteur du positionnement stratégique du marché des alcools industriels. Grain Processing Corporation et MGP Ingredients, Inc. sont spécialisées dans la transformation des céréales et la production d'alcools uniques, tandis que Merck KGaA est active dans le secteur des produits chimiques de haute spécification et de la chaîne d'approvisionnement des laboratoires. Cristalco SAS est spécialisée dans les systèmes d'approvisionnement en matières premières sucrières en Europe, tandis que Flint Hills Resources, LP est active dans le raffinage, la logistique et la production d'alcools. Les investissements récents sur ce marché sont axés sur l'optimisation des procédés, la production à faible émission de carbone, les technologies de purification et les applications à plus forte valeur ajoutée.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'alcool industriel : Perspectives stratégiques
Perspectives régionales
marché de l'alcool industriel en Amérique du Nord
L'Amérique du Nord représentait une part estimée entre 24 et 28 % en 2025 et devrait connaître une croissance annuelle composée de 6,5 à 7,5 % entre 2026 et 2034. La disponibilité des céréales, les usines d'éthanol déjà en place et les vastes infrastructures de distribution contribuent au potentiel de production de la région. Les États-Unis sont le principal producteur, tandis que le Canada y contribue grâce à ses politiques en faveur des carburants renouvelables et à la demande des industries chimiques, pharmaceutiques et des biens de consommation.
La demande structurelle est de plus en plus dictée par la sécurité d'approvisionnement et des exigences accrues en matière de pureté. Les producteurs misent sur l'efficacité des procédés et la différenciation pour répondre à des besoins allant au-delà des seules applications liées aux carburants. La croissance du secteur des semi-conducteurs contribuera également à l'augmentation de la demande en solvants spécifiques. Par exemple, ExxonMobil prévoit de démarrer la production d'alcool isopropylique pur à 99,999 % à Baton Rouge en 2027.
Marché américain de l'alcool industriel
Les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,5 à 7,5 % entre 2026 et 2034. Cette croissance est soutenue par d'importantes capacités de transformation du maïs, une infrastructure technologique existante pour les carburants renouvelables et une utilisation industrielle répandue. Le pays bénéficie également de la présence d'entreprises telles que Cargill, Incorporated ; Flint Hills Resources, LP ; Green Plains Inc. ; Grain Processing Corporation ; et The Andersons, Inc.
Les applications se diversifient. Si le secteur des carburants demeure un marché important, la production pharmaceutique, le nettoyage industriel, l'électronique et la chimie de spécialité exigent des spécifications précises ainsi qu'un approvisionnement national stable. Les capacités de production aux États-Unis offrent également des possibilités d'optimisation des coproduits et de réduction des émissions de carbone. L'investissement dans la production d'alcool isopropylique de haute pureté illustre la manière dont les producteurs répondent aux besoins de la chaîne de valeur.
marché européen de l'alcool industriel
L'Europe représentait une part estimée entre 21 et 25 % en 2025 et devrait connaître une croissance annuelle composée de 5,5 à 6,5 % entre 2026 et 2034. Cette croissance est portée par les objectifs en matière d'énergies renouvelables, la maturité de l'industrie chimique et la demande d'ingrédients pharmaceutiques et cosmétiques. Si l'Allemagne constitue un pôle industriel majeur, le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à la demande grâce à leurs activités de fabrication, de raffinage, de transformation alimentaire et de production de biens de consommation.
Le marché britannique est tiré par la production pharmaceutique, les produits chimiques de spécialité, les besoins des laboratoires et le nettoyage industriel. Ces derniers temps, la priorité est donnée à la qualité et à la transparence de la chaîne d'approvisionnement, ce qui facilite le développement de produits différenciés plutôt qu'à la simple vente en volume. L'Allemagne demeure le principal marché industriel européen grâce à ses industries chimiques, automobiles, pharmaceutiques et manufacturières développées.
Le marché français est porté par l'accès au sucre et aux matières premières agricoles, fournis par des fabricants comme Cristalco SAS. Les marchés italien et espagnol sont quant à eux stimulés par la transformation chimique, l'industrie pharmaceutique, les produits de soins personnels et l'utilisation de biocarburants. De manière générale, la réglementation environnementale encourage l'approvisionnement en matières premières et l'efficacité de la production. Ce contexte favorise une transition progressive vers les énergies renouvelables et la production d'alcool à faible empreinte carbone.
marché de l'alcool industriel de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 36 à 40 % du marché en 2025 et devrait enregistrer un TCAC de 8,5 à 9,5 % entre 2026 et 2034. La Chine est le principal marché régional, grâce à son important secteur manufacturier chimique. L'Inde bénéficie du développement de ses programmes d'éthanol et de la disponibilité de matières premières agricoles, tandis que le Japon, la Corée du Sud et l'Australie génèrent une demande liée à la fabrication de pointe, à l'industrie pharmaceutique et à la chimie de spécialité.
L'expansion industrielle et le soutien politique aux carburants renouvelables stimulent la consommation régionale. L'écosystème indien de l'éthanol continue d'attirer les investissements, notamment les collaborations axées sur la bioénergie et la production future de carburants durables.
marché de l'alcool industriel au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 7,5 % à 8,5 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis bénéficient d’infrastructures pétrochimiques intégrées, tandis que l’Afrique du Sud dispose d’une base industrielle et agricole bien établie. Les matières premières d’origine fossile demeurent stratégiquement importantes sur plusieurs marchés régionaux.
Le développement des infrastructures et la diversification industrielle créent de nouvelles opportunités de consommation. L'Arabie saoudite devrait rester le principal marché grâce à son écosystème pétrochimique, tandis que la position logistique des Émirats arabes unis soutient le commerce régional. L'émergence de la production biosourcée et les investissements dans les infrastructures pourraient progressivement diversifier les schémas d'approvisionnement dans le reste du Moyen-Orient et de l'Afrique.
Analyse de segmentation
Taper
Le segment des alcools industriels devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 8,5 % entre 2026 et 2034. Ce marché , qui englobe l'éthanol, le méthanol et l'alcool isopropylique, se caractérise par des technologies de production et des applications finales fondamentalement différentes. L'éthanol bénéficie de la demande croissante en carburants renouvelables et en solvants, le méthanol demeure essentiel à la synthèse chimique et l'alcool isopropylique joue un rôle de plus en plus important dans le nettoyage et les applications industrielles de haute pureté.
- Alcool éthylique : le type le plus répandu, grâce à son utilisation intensive dans les mélanges de carburants, les solvants industriels, l’industrie pharmaceutique, les formulations de soins personnels et la production chimique. La diversité des matières premières et les voies de production renouvelables renforcent son importance stratégique.
- Alcool méthylique : La demande est étroitement liée à la synthèse chimique, aux applications énergétiques et à la production de dérivés. La disponibilité du gaz naturel, l’intégration de la production et les nouvelles voies de production de méthanol à faible émission de carbone influencent son positionnement concurrentiel.
- Alcool isopropylique : La forte demande est alimentée par les désinfectants, l’industrie pharmaceutique, l’électronique, les opérations de laboratoire et le nettoyage de précision. Les exigences croissantes en matière de pureté renforcent l’importance stratégique des capacités de production et de purification spécialisées.
Source
Le segment des matières premières devrait enregistrer un TCAC de 7,0 à 8,0 % entre 2026 et 2034. La rentabilité des matières premières est un facteur déterminant des coûts de production, de la compétitivité géographique et des émissions sur l'ensemble du cycle de vie. Les producteurs recherchent de plus en plus de flexibilité dans leurs intrants agricoles et conventionnels afin de réduire leur exposition aux fluctuations des prix des matières premières, aux perturbations de l'approvisionnement liées aux conditions météorologiques et à la volatilité des prix de l'énergie.
- Sucre et mélasse : ces matières premières sont essentielles pour les économies productrices de sucre, car elles soutiennent la production d’éthanol et s’intègrent aux activités de transformation existantes. Leur compétitivité dépend de la disponibilité des récoltes, des cycles de production du sucre, de l’efficacité de la transformation et des politiques gouvernementales.
- Céréales : La production céréalière est essentielle aux principales industries de l’éthanol, notamment là où les infrastructures de transformation du maïs sont importantes. Les revenus issus des coproduits et l’accès à un approvisionnement agricole fiable renforcent la rentabilité des installations de production intégrées.
- Combustibles fossiles : Les filières à base de combustibles fossiles restent essentielles pour le méthanol et plusieurs filières de production d’alcools de synthèse. La compétitivité du gaz naturel et des matières premières pétrochimiques favorise la production à grande échelle, même si les exigences de décarbonation suscitent un intérêt croissant pour les alternatives à faibles émissions.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 8,5 % à 9,5 % entre 2026 et 2034. La demande se diversifie, les producteurs cherchant à équilibrer les marchés importants des carburants avec les applications pharmaceutiques, cosmétiques et chimiques à plus forte marge. Cette segmentation offre un cadre pratique pour évaluer l'impact des évolutions réglementaires, de la production de biens de consommation, des investissements industriels et des stratégies de décarbonation sur la demande de produits.
- Carburant : L’application la plus importante, soutenue par les obligations de mélange, les stratégies en matière d’énergies renouvelables et la nécessité de réduire les émissions du cycle de vie des transports et de certains systèmes énergétiques industriels.
- Soins personnels : L’alcool est largement utilisé dans les parfums, les cosmétiques, les produits d’hygiène et les procédés de formulation. La demande est influencée par le développement de produits haut de gamme, les normes réglementaires et les exigences des fabricants en matière de pureté constante.
- Industrie pharmaceutique : L’alcool de haute pureté est essentiel aux procédés de fabrication, d’extraction, de désinfection et de laboratoire. Des exigences de qualité strictes et une fiabilité d’approvisionnement font de cette application un atout stratégique pour les producteurs spécialisés.
- Intermédiaires chimiques : Le méthanol, l’éthanol et d’autres alcools servent de matières premières pour la production de dérivés et les procédés de synthèse. La croissance dépend des capacités de transformation chimique en aval, des investissements industriels et de l’accès régional à des matières premières compétitives.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Carburant |
Haut |
Mélange de biocarburants |
Mature |
|
Soins personnels |
Moyen |
Formulations propres |
Mature |
|
Médicaments |
Moyen |
Haute pureté |
Mise à l'échelle |
|
Intermédiaire chimique |
Haut |
Matières premières chimiques |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de l'alcool industriel
Obligations en matière de biocarburants et décarbonation des transports
Les programmes de promotion des carburants renouvelables mis en œuvre par les organismes gouvernementaux stimulent la demande d'éthanol tout au long de la chaîne de valeur, notamment dans les secteurs des transports et de l'énergie. L'obligation de mélange contribue à garantir des débouchés relativement stables pour la consommation, tout en favorisant les investissements dans l'approvisionnement en matières premières, la distillation, le stockage et la distribution. Cet impact dépasse le simple cadre des producteurs d'éthanol, puisque les entreprises de transformation des céréales, les sucreries, les sociétés de logistique et même les entreprises technologiques font partie intégrante de cette filière. D'autres pays, soucieux de réduire les émissions de carbone de leur secteur des transports, envisagent la production nationale de biocarburants afin de diminuer leur dépendance aux importations. Cette approche est particulièrement avantageuse pour les producteurs intégrés, capables de s'approvisionner en matières premières et de commercialiser leurs sous-produits.
Expansion de la fabrication industrielle de haute pureté
La demande croissante d'alcools dont la pureté, la traçabilité et les niveaux de contamination doivent être rigoureusement contrôlés est due aux procédés de fabrication avancés utilisés dans la production de semi-conducteurs, de produits pharmaceutiques, les analyses de laboratoire et le nettoyage industriel spécialisé. Cette situation offre de nouvelles perspectives d'amélioration des marges grâce à la différenciation des gammes de produits et au développement de relations clients durables. Les répercussions sur le marché sont particulièrement importantes dans les régions qui développent leurs propres capacités de production de semi-conducteurs et de produits pharmaceutiques. À titre d'exemple, la production d'alcool isopropylique à 99,999 % par ExxonMobil aux États-Unis illustre cette tendance émergente.
Diversification des matières premières et traitement intégré
Les producteurs intègrent de plus en plus la fabrication d'alcool à la transformation agricole, au raffinage, à la valorisation des coproduits et à la gestion de l'énergie afin d'améliorer leur résilience. L'accès à de multiples sources de matières premières permet de réduire la vulnérabilité aux cycles de récolte ou aux fluctuations des prix des matières premières. Le sucre et la mélasse, les céréales et les intrants d'origine fossile présentent chacun des avantages différents en termes de coûts et d'approvisionnement, favorisant ainsi des stratégies de production adaptées aux spécificités régionales. L'intégration permet également aux entreprises de valoriser les coproduits de l'alimentation animale, le dioxyde de carbone, l'énergie et d'autres flux de production. Cette approche peut optimiser l'utilisation des actifs tout en contribuant à la réduction des coûts de production. Pour les producteurs émergents, la capacité à concevoir des installations en fonction des matières premières disponibles localement devient un facteur d'investissement important, notamment lorsque les gouvernements soutiennent le développement des énergies renouvelables et le développement industriel national.
Tendances futures du marché de l'alcool industriel
Voies de production d'alcool à faible teneur en carbone
Les tendances du marché des alcools industriels sont de plus en plus influencées par les efforts visant à réduire l'intensité carbone de la production. Les producteurs devraient combiner électricité renouvelable, captage du carbone, matières premières issues de déchets et amélioration de l'efficacité des procédés avec des technologies de fermentation et de synthèse éprouvées. Les émissions sur l'ensemble du cycle de vie deviendront un critère d'achat plus important pour les clients industriels et les décideurs politiques. Le méthanol bas carbone et l'éthanol renouvelable devraient faire l'objet d'une attention particulière, les industries s'efforçant d'atteindre des objectifs de décarbonation mesurables. Les sites de production pourraient également être davantage intégrés aux systèmes d'énergie renouvelable et d'économie circulaire. Cette transition favorisera les entreprises capables de documenter l'origine des matières premières, les émissions liées aux procédés et l'intensité carbone des produits.
Transition vers des plateformes multiproduits pour l'alcool
Les investissements futurs devraient privilégier les installations flexibles capables de répondre aux besoins des secteurs des carburants, des produits chimiques, pharmaceutiques et des applications spécialisées, plutôt que de dépendre d'un seul débouché. Les producteurs évalueront de plus en plus la capacité de purification et la diversification des produits comme leviers d'adaptation aux fluctuations des prix. Le suivi numérique des procédés peut améliorer la régularité des rendements, réduire la consommation d'énergie et permettre un contrôle qualité plus rigoureux. Les plateformes multiproduits peuvent également renforcer la résilience en période de surproduction pour certaines catégories d'alcool. Les partenariats stratégiques entre transformateurs agricoles, entreprises chimiques et fabricants en aval pourraient se généraliser. La structure industrielle qui en résultera devrait privilégier la flexibilité opérationnelle et le développement de produits adaptés aux besoins des clients plutôt que l'augmentation des volumes de production non différenciée.
Opportunités du marché de l'alcool industriel
Investissement dans les capacités de production de produits de spécialité de haute pureté
L'investissement dans les capacités de production d'éthanol et d'alcool isopropylique de haute pureté offre l'opportunité de répondre aux besoins croissants des secteurs pharmaceutique, électronique, des laboratoires et de la fabrication de précision. Plutôt que de se concentrer uniquement sur les volumes de production de base, les producteurs peuvent investir dans des infrastructures de pointe en matière de distillation, de filtration, de conditionnement et de contrôle qualité. Les prévisions du marché des alcools industriels indiquent un intérêt accru pour les qualités spécifiques, car les clients industriels exigent des chaînes d'approvisionnement sécurisées et des spécifications constantes. De nouvelles installations peuvent également être implantées à proximité des pôles de production émergents de semi-conducteurs et de produits pharmaceutiques afin de réduire les risques logistiques. Les partenariats avec les clients en aval peuvent améliorer la planification des capacités et les processus de qualification. Avant d'investir dans ces marchés spécialisés, les investisseurs doivent évaluer les exigences de certification, les normes de contrôle de la contamination, l'intensité énergétique et la concentration de la clientèle.
Pôles régionaux de production biosourcée
Le développement de pôles de production biosourcés dans les régions agricoles peut créer des opportunités pour relier les matières premières locales à la demande intérieure en carburants et aux besoins industriels. Les projets intégrés peuvent combiner la production d'éthanol avec la transformation des coproduits, la production d'énergie renouvelable, de biogaz, le captage du carbone et les infrastructures de distribution. L'Inde, certaines régions d'Asie du Sud-Est, l'Amérique latine et certains marchés africains offrent un potentiel important à l'intersection des ressources agricoles et des politiques de transition énergétique. La réussite des projets nécessitera une évaluation rigoureuse de la saisonnalité des matières premières, des usages concurrents, de la disponibilité en eau et des aspects logistiques. Les investisseurs peuvent réduire les risques en établissant des accords d'approvisionnement à long terme et en diversifiant leurs utilisations finales. Les opportunités sont les plus prometteuses lorsque la consommation intérieure peut absorber la production avant que les producteurs ne se tournent vers les marchés d'exportation, exposés à l'évolution des conditions commerciales.
Développements récents
- Novembre 2025 : Sumitomo Corporation a conclu un accord pour acquérir une participation dans TruAlt Gas Private Limited et nouer une collaboration stratégique avec TruAlt Bioenergy. Ce partenariat prévoit des projets liés au bioéthanol et aux carburants d’aviation durables, ainsi que la construction de 16 unités de production de biométhane comprimé en Inde sur une période de trois ans.
- Avril 2025 : ExxonMobil Corporation a annoncé son intention de commencer la production d’alcool isopropylique de haute pureté (99,999 %) dans son usine de Baton Rouge en 2027. Cet investissement vise à répondre aux besoins croissants de la fabrication de semi-conducteurs aux États-Unis et à renforcer l’approvisionnement national en solvants ultra-purs pour les applications technologiques de pointe.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -