
Marché des écrans LED : taille, part de marché et prévisions 2034
Taille et prévisions du marché des écrans LED (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : types, applications, utilisateurs finaux et zones géographiques (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100000360
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 26, 2026


Taille du marché en 2025
19,28 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
32,23 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,88 %
taux de croissance
Marché adressable
233,42 milliards de dollars américains
(2026-2034)
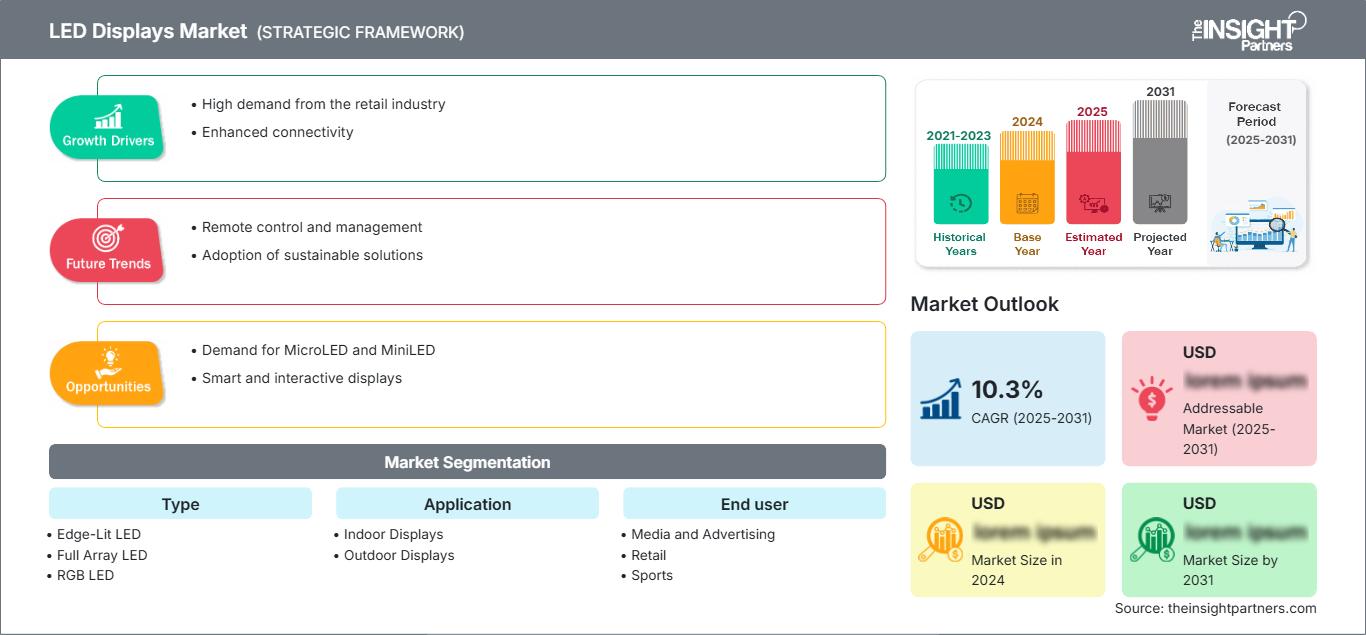
Le marché des écrans LED était évalué à 19,28 milliards de dollars américains en 2025 et devrait atteindre 32,23 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,88 % entre 2026 et 2034. Ce marché englobe les architectures d'affichage et les formats de déploiement destinés aux applications commerciales, de divertissement, de vente au détail, publicitaires, sportives, événementielles et grand public. Ses perspectives sont marquées par une migration continue vers des systèmes de communication visuelle haute résolution, économes en énergie, modulaires et de plus en plus intelligents, aussi bien en intérieur qu'en extérieur.
L'Amérique du Nord présente des perspectives de croissance structurellement attractives pour le marché des écrans LED, portées par la publicité extérieure numérique, la modernisation des infrastructures sportives, la visualisation en entreprise et les installations commerciales haut de gamme. Le marché régional devrait croître à un TCAC d'environ 6,2 % à 7,0 % jusqu'en 2034. Le remplacement des systèmes d'affichage traditionnels, la demande d'écrans à pas de pixel fin et les investissements dans les expériences immersives assurent une demande relativement soutenue, tandis que la diversification des chaînes d'approvisionnement influence de plus en plus les décisions d'achat.
Analyse et perspectives du marché des écrans LED
- Amérique du Nord : L'Amérique du Nord représentait une part de marché estimée entre 27 et 30 % des écrans LED en 2025 et devrait croître à un TCAC de 6,2 à 7,0 % entre 2026 et 2034, soutenue par le sport, la publicité, le commerce de détail et la modernisation des entreprises.
- États-Unis : Les États-Unis représentaient environ 75 à 80 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,3 à 7,1 % entre 2026 et 2034.
- Europe : L'Europe détenait une part d'environ 20 à 23 % en 2025 et devrait enregistrer un TCAC de 5,5 à 6,3 % jusqu'en 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant les déploiements commerciaux et d'affichage public.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 40 à 48 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,5 à 7,4 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde, grâce aux investissements dans le secteur manufacturier et les infrastructures.
- Segment le plus important : Les écrans extérieurs détenaient une part de marché estimée entre 55 et 60 % en 2025 et devraient connaître une croissance annuelle composée de 6,1 à 6,8 % entre 2026 et 2034.
- Segment à forte croissance : les LED RGB représentaient environ 30 à 35 % du marché en 2025 et devraient croître à un TCAC de 7,0 à 7,8 % jusqu'en 2034, soutenues par des applications visuelles haut de gamme.
- Principales entreprises analysées en détail : Barco NV, Cree, Inc., Delta Electronics, Inc., LG Electronics Inc., Nichia Corporation, ams-OSRAM AG, Panasonic Holdings Corporation, Samsung Electronics Co., Ltd., Sony Corporation, Vanguard LED Display.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des écrans LED a connu une évolution notable, passant des écrans haute luminosité traditionnels aux systèmes modulaires à vision directe, en passant par la réduction du pas de pixel et l'amélioration du réglage et du traitement des couleurs. Les progrès des technologies de fabrication, notamment le conditionnement des puces, le montage en surface, l'assemblage de puces sur carte et le calibrage des modules, ont permis d'optimiser l'installation et l'uniformité de l'affichage. Parallèlement, les fabricants s'efforcent d'améliorer les performances thermiques, la consommation d'énergie, le poids des panneaux et la facilité de maintenance afin de réduire le coût total de possession.
Au cours de la période de prévision, le marché des écrans LED devrait bénéficier du déploiement croissant de ces écrans dans les nouvelles zones urbaines, les boutiques de luxe, les infrastructures de transport, les lieux de divertissement et pour les applications de visualisation professionnelle. Les investissements dans la production locale et l'approvisionnement en composants continueront de progresser, parallèlement à l'attention accrue des acheteurs portée à la fiabilité des livraisons et à la sécurité géopolitique des chaînes d'approvisionnement. Les réglementations en matière d'efficacité énergétique pourraient également favoriser le développement d'écrans LED dotés de pilotes performants et d'un contrôle adaptatif de la luminosité.
Rapport sur le marché des écrans LED
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 19,28 milliards de dollars américains |
| Taille du marché d'ici 2034 | 32,23 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,88% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des écrans LED
La croissance du marché des écrans LED est portée par la demande croissante des annonceurs en contenu dynamique, des détaillants en quête d'une meilleure expérience client en magasin, des organisateurs sportifs pour une visibilité optimale auprès des spectateurs et des entreprises pour l'affichage grand format. La demande se porte particulièrement sur les solutions d'affichage modulaires, adaptables à des configurations non standard et modifiables sans remplacement complet du système. La chaîne d'approvisionnement comprend les fournisseurs de puces LED et de solutions d'encapsulation, les fournisseurs de circuits intégrés de pilotage, les fabricants de modules, les assembleurs de boîtiers, les processeurs, les distributeurs, les intégrateurs, les installateurs et les sociétés de gestion de contenu.
Bien que la dynamique de l'offre reste influencée par la disponibilité des composants, les priorités de production, les coûts de transport et les exigences de qualification, l'Asie demeure essentielle pour la production en amont, tandis que les utilisateurs finaux nord-américains et européens privilégient généralement d'autres options et une présence locale. Les produits à pas fin font l'objet d'efforts d'ingénierie plus importants en raison de l'impact de l'étalonnage, de l'uniformité thermique, de la fiabilité et de la précision d'installation sur leurs performances.
Le rapport sur le marché des écrans LED montre que la concurrence repose sur l'intégration des technologies, des applications, de la facilité d'entretien et de la diversification. Barco NV excelle dans les applications de visualisation professionnelle, tandis que LG Electronics Inc., Samsung Electronics Co., Ltd. et Sony Corporation proposent des solutions d'affichage haut de gamme pour les applications commerciales et immersives. Delta Electronics, Inc. et ams-OSRAM AG tirent profit de leur expertise en électronique et en technologies LED, tandis que Nichia Corporation joue un rôle important dans le développement de composants LED.
De plus, les investissements dans les micro-LED, les solutions à pas fin, les procédés de fabrication et la gestion de l'énergie font partie intégrante de la stratégie concurrentielle. Il est devenu courant pour les entreprises d'intégrer le matériel aux logiciels, à l'installation, à la surveillance et à d'autres services afin de renforcer leurs relations clients. Panasonic Holdings Corporation, Cree, Inc. et Vanguard LED Display se positionnent sur des créneaux spécifiques au sein de l'écosystème, tandis que les grands acteurs bénéficient de davantage d'opportunités en matière de distribution et de fabrication. La montée en gamme, une chaîne d'approvisionnement robuste, la spécialisation des applications et la facilité d'installation sont au cœur de cette stratégie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des écrans LED : Perspectives stratégiques
Perspectives régionales
Marché des écrans LED en Amérique du Nord
L'Amérique du Nord représentait environ 27 à 30 % du marché des écrans LED en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,2 à 7,0 % entre 2026 et 2034. Ses atouts résident notamment dans la présence d'infrastructures d'affichage numérique extérieur avancées, la rénovation des stades, la modernisation des espaces commerciaux, la visualisation en entreprise et les investissements dans les infrastructures de divertissement. Les solutions LED à pas fin prennent toute leur importance lorsque les spectateurs se trouvent à proximité et exigent une haute qualité d'image.
L'environnement régional se caractérise par des services d'intégration avancés, des annonceurs expérimentés et d'importants acheteurs de technologies. La diversification de la chaîne d'approvisionnement revêt une importance particulière, les fabricants et les distributeurs devant trouver des alternatives à la production concentrée. Par ailleurs, de nouveaux domaines d'application des écrans LED émergent dans les gares, les hôtels, les établissements d'enseignement et la production virtuelle. La fiabilité, l'étalonnage, les services de surveillance et un cycle de vie rentable deviennent essentiels.
Marché américain des écrans LED
En 2025, les États-Unis représentaient environ 75 à 80 % de la demande du marché nord-américain des écrans LED et devraient connaître une croissance annuelle composée de 6,3 à 7,1 % jusqu'en 2034. Ce secteur se caractérise par une demande diversifiée, notamment dans les domaines du sport, du commerce de détail, du divertissement, de la publicité, des installations en entreprise et de la production virtuelle. Les fournisseurs de technologies et de solutions garantissent une large disponibilité des technologies d'affichage haut de gamme.
Les tendances en matière d'applications évoluent vers une densité de pixels accrue, une immersion renforcée et une connectivité renforcée. La publicité extérieure numérique nécessite toujours des panneaux d'affichage numériques, tandis que les stades et les installations de divertissement requièrent des solutions lumineuses à fréquence de rafraîchissement élevée. Les entreprises considèrent les écrans LED comme une alternative à la projection et aux mosaïques traditionnelles. LG Electronics Inc., Samsung Electronics Co., Ltd., Sony Corporation et Barco NV, entre autres, contribuent à un environnement concurrentiel dynamique.
Marché européen des écrans LED
L'Europe détenait environ 20 à 23 % du marché des écrans LED en 2025 et devrait connaître une croissance annuelle composée de 5,5 à 6,3 % jusqu'en 2034. L'Allemagne domine le marché des applications industrielles et commerciales régionales, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne y contribuent également grâce à leurs applications dans la publicité, le sport, la distribution, les transports et d'autres secteurs. L'efficacité et la performance tout au long du cycle de vie revêtent une importance croissante lors des achats.
Au Royaume-Uni, la publicité extérieure numérique, le divertissement et les améliorations apportées au secteur du commerce de détail restent des enjeux importants, la facilité d'utilisation et la polyvalence des contenus étant des priorités pour les acheteurs. En Allemagne, l'intérêt se porte sur les secteurs de la production, des salons professionnels, de la visualisation commerciale et des applications professionnelles. La France, l'Italie et l'Espagne ont des besoins dans les domaines du tourisme, de l'hôtellerie, du commerce de détail, du sport et du secteur public. Partout en Europe, les applications de gestion environnementale et énergétique privilégient les écrans performants, tandis que les applications haut de gamme exigent des écrans à pas fin et à haute fidélité des couleurs.
Marché des écrans LED en Asie-Pacifique
La région Asie-Pacifique représentait environ 40 à 48 % du marché des écrans LED en 2025 et devrait connaître une croissance annuelle composée de 6,5 à 7,4 % jusqu'en 2034. La Chine conservera néanmoins sa position dominante grâce aux économies d'échelle réalisées dans la production et le déploiement de ces technologies sur son territoire. Le Japon et la Corée du Sud privilégient les technologies de pointe, tandis que l'Inde et l'Australie offrent des perspectives de croissance rapide aux entreprises.
Plusieurs facteurs contribuent au déploiement dans certaines régions : les capacités industrielles, l’urbanisation, les projets d’infrastructures intelligentes, la numérisation du commerce de détail et les grands événements. L’Inde a pris de l’importance ces dernières années grâce aux investissements dans les infrastructures et à la publicité numérique, tandis que la Chine conserve son influence sur l’économie des modules et des composants. Le Japon et la Corée du Sud resteront néanmoins des régions axées sur la technologie, tandis que l’Australie privilégie la publicité extérieure, le sport, le commerce de détail et les infrastructures.
Marché des écrans LED au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 7,0 à 8,0 % jusqu'en 2034, l'Arabie saoudite étant un important moteur de demande. Les Émirats arabes unis, notamment à Dubaï et à Abou Dabi, sont le principal moteur de la demande dans les secteurs du commerce de détail haut de gamme, de l'hôtellerie, de l'événementiel et des villes intelligentes, tandis que l'Afrique du Sud stimule la demande dans les domaines de la publicité et du sport.
Le développement des infrastructures énergétiques et des zones urbaines influence l'approvisionnement en LED dans la région. Le programme de développement de l'Arabie saoudite est axé sur les loisirs, le tourisme et la construction de sites événementiels, ce qui génère une forte demande en écrans de grande taille, tant extérieurs qu'intérieurs. Les Émirats arabes unis bénéficient d'un positionnement favorable grâce à leur environnement commercial de premier ordre et à l'organisation d'événements internationaux. L'Afrique du Sud dispose d'un marché publicitaire relativement développé, tandis que les autres marchés du Moyen-Orient et d'Afrique du Nord dépendent de projets spécifiques.
Analyse de segmentation
Taper
La segmentation par type comprend les architectures LED à éclairage périphérique , LED à matrice complète et LED RVB . Ce segment devrait connaître une croissance annuelle composée de 6,0 à 6,8 % entre 2026 et 2034. Le choix de la technologie dépend de la luminosité, du contraste, de la distance de visionnage, de la géométrie d'installation, de la consommation d'énergie et des exigences d'image spécifiques à l'application. Les déploiements haut de gamme privilégient de plus en plus les architectures offrant un contrôle précis des couleurs et une intégration grand format optimale.
- Éclairage LED latéral : L’éclairage LED latéral reste une solution pertinente lorsque la finesse, l’efficacité lumineuse et la profondeur d’installation contrôlée sont des critères essentiels. Il est notamment utilisé dans les environnements commerciaux nécessitant un affichage pratique et une conception relativement compacte.
- LED Full Array : La technologie LED Full Array prend en charge les applications exigeant une uniformité de luminosité accrue et un éclairage contrôlé sur de grandes surfaces. Son architecture demeure stratégiquement pertinente pour les installations où la constance des performances visuelles et la diversité des conditions d’éclairage influencent les décisions d’achat.
- LED RGB : La LED RGB génère indépendamment la lumière rouge, verte et bleue, permettant une reproduction fidèle des couleurs et des effets visuels dynamiques. Elle est particulièrement importante pour la publicité, le divertissement, le sport, le commerce de détail haut de gamme et les installations immersives.
Application
La segmentation des applications comprend les écrans d'intérieur et les écrans d'extérieur . Ce segment devrait connaître une croissance annuelle composée de 6,1 % à 6,9 % entre 2026 et 2034. Les exigences des applications diffèrent sensiblement : les déploiements en intérieur privilégient la densité de pixels, la proximité visuelle et l'esthétique, tandis que les systèmes extérieurs requièrent luminosité, résistance aux intempéries, gestion thermique et durabilité dans des conditions d'utilisation variables.
- Écrans d'intérieur : Les écrans d'intérieur sont destinés aux commerces, aux entreprises, à l'hôtellerie, aux salles de contrôle, aux lieux de divertissement et aux résidences haut de gamme. La demande privilégie de plus en plus les modules à pas fin, les surfaces sans joint, la reproduction fidèle des couleurs, la simplicité d'installation et l'intégration avec les plateformes centralisées de contenu et de surveillance.
- Écrans extérieurs : Les écrans extérieurs sont utilisés sur les panneaux d’affichage, dans les stades, les transports en commun, les espaces publics et les grandes façades commerciales. Leur intérêt stratégique repose sur une visibilité optimale, une longue durée d’utilisation, une résistance aux intempéries, une conception modulaire des caissons et la capacité de diffuser du contenu dynamique sur de longues distances.
Utilisateur final
La segmentation des utilisateurs finaux couvre les médias et la publicité , la distribution , le sport , les événements et festivals , et l'électronique grand public . Ce segment devrait connaître une croissance annuelle composée de 5,7 % à 6,5 % jusqu'en 2034. Les priorités d'achat reflètent de plus en plus l'engagement mesurable de l'audience, la flexibilité opérationnelle, les besoins de mise à jour des contenus et le coût total de possession.
- Médias et publicité : Les médias et la publicité demeurent un secteur de déploiement essentiel, car l’affichage dynamique permet des campagnes flexibles, une programmation des contenus et des modifications créatives rapides. Les réseaux extérieurs apprécient particulièrement la luminosité, la fiabilité, la gestion à distance et la rentabilité d’installation évolutive.
- Commerce de détail : Les acheteurs du secteur du commerce de détail utilisent les systèmes LED pour renforcer la visibilité de leurs vitrines, optimiser le merchandising, diffuser des communications promotionnelles et créer des environnements expérientiels. Leur adoption dépend de plus en plus de la compacité de l’installation, de la qualité visuelle, du contrôle centralisé du contenu et de la compatibilité avec les stratégies omnicanales en constante évolution.
- Sports : Les enceintes sportives nécessitent des écrans haute luminosité, à fréquence de rafraîchissement élevée et robustes pour les tableaux d’affichage, la publicité périphérique, les bandeaux et l’interaction avec les supporters. Les services d’achat évaluent de plus en plus la constance de l’affichage, la compatibilité avec les caméras, la durabilité et la réactivité du service après-vente.
- Événements et festivals : Les événements et festivals privilégient les systèmes modulaires transportables, faciles à monter, à reconfigurer et à réutiliser. La demande est déterminée par le coût de la location, la rapidité d’installation, la résistance aux intempéries, l’impact visuel et la compatibilité avec les flux de production en direct.
- Électronique grand public : Les applications électroniques grand public mettent de plus en plus l’accent sur une qualité d’image supérieure, les grands formats, la finesse de la structure des pixels et l’immersion visuelle. Le développement des produits est influencé par les rendements de fabrication, le coût des composants, l’efficacité énergétique et la viabilité commerciale des nouvelles architectures d’affichage.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Médias et publicité |
Haut |
DOOH programmatique |
Mature |
|
Vente au détail |
Haut |
Commerce de détail immersif |
Mise à l'échelle |
|
Sportif |
Haut |
Améliorations des lieux |
Mise à l'échelle |
|
Événements et festivals |
Moyen |
Location modulaire |
Mise à l'échelle |
|
Électronique grand public |
Moyen |
MicroLED de qualité supérieure |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des écrans LED
Expansion des réseaux de publicité extérieure numérique
La publicité extérieure numérique accroît la valeur des installations LED grâce à la programmation de plusieurs publicités, la modification rapide du contenu et une meilleure utilisation des zones à fort trafic, comparativement aux médias traditionnels. Ces caractéristiques justifient l'investissement dans des écrans lumineux et robustes, dotés de capacités de gestion à distance et de gestion de contenu. De plus, pour les fabricants, les commandes récurrentes au sein des réseaux offrent des opportunités de standardisation des modules et de contrats de maintenance. Cet effet est particulièrement visible dans les zones urbaines, les transports en commun, les centres commerciaux et les enceintes sportives. La publicité programmatique permet d'optimiser l'utilisation des écrans en offrant aux annonceurs la possibilité de cibler une audience et un créneau horaire précis. Cette meilleure utilisation incite les exploitants d'écrans à remplacer leurs anciens modèles par des modèles à plus haute résolution.
Modernisation des lieux et expériences immersives pour le public
De plus en plus, les stades, salles de concert, cinémas, centres de congrès et autres lieux de divertissement considèrent la technologie visuelle comme une composante essentielle de l'expérience du public, et non plus comme un simple système d'information. Cette évolution accroît le besoin en écrans LED grand format, rubans LED, systèmes périmétriques et solutions immersives capables de gérer des contenus coordonnés. Les exploitants de ces lieux exigent également des taux de rafraîchissement élevés et une grande fidélité des couleurs, car leurs affichages sont souvent enregistrés par des caméras de diffusion professionnelles. Par conséquent, le marché privilégie les fournisseurs proposant une offre combinant matériel, traitement, intégration et services d'assistance. La modernisation d'une salle peut engendrer plusieurs besoins en affichage pour un même projet, ce qui augmente le prix moyen des systèmes et encourage une stratégie d'achat intégrée. Cette évolution a des répercussions sur les marchés de la location et de la production, où la modularité et la réutilisabilité des équipements deviennent des facteurs clés de succès.
Progrès en matière d'efficacité énergétique et d'ingénierie des écrans
Les progrès réalisés dans les technologies d'encapsulation des LED, l'électronique de pilotage, la gestion thermique, l'architecture des modules et le traitement des données rehaussent considérablement les performances des écrans grand format. Une efficacité accrue se traduit par une réduction des coûts d'exploitation pour les clients utilisant ces écrans sur le long terme, notamment pour la publicité extérieure et autres installations commerciales. L'allègement du boîtier et la simplification de la maintenance frontale contribuent également à réduire les coûts d'installation et de maintenance. Les avancées techniques rendent la mise à niveau plus attractive grâce aux performances supérieures en matière de contrôle de la luminosité, d'efficacité thermique et de facilité d'entretien, des atouts absents des modèles précédents. La réduction des coûts du cycle de vie peut constituer un avantage concurrentiel majeur, notamment lorsque le coût d'acquisition est plus élevé.
Tendances futures du marché des écrans LED
Gestion de contenu et d'affichage basée sur l'IA
Les tendances du marché des écrans LED devraient s'orienter vers une intégration accrue du matériel d'affichage, de l'intelligence artificielle, des capteurs et de la plateforme de gestion de contenu. À l'avenir, le système sera capable de réguler l'intensité lumineuse, de programmer la diffusion de contenu, de détecter les anomalies de fonctionnement et d'optimiser la lecture en fonction des paramètres environnementaux et des préférences du public. Le diagnostic basé sur l'IA permettra de détecter la dégradation des modules avant toute panne, évitant ainsi les interventions de maintenance non planifiées et facilitant la planification des services. La plateforme de gestion de contenu permettra de connecter le réseau d'écrans à l'analyse des données clients, aux données de trafic, à la planification et au système de gestion publicitaire. Cette évolution transforme le rôle des écrans, qui passent de simples dispositifs de sortie à une véritable infrastructure visuelle. Les fournisseurs qui intégreront la surveillance, l'analyse, le traitement et la diffusion de contenu pourront différencier leurs produits sans se baser uniquement sur le nombre de pixels.
Commercialisation des micro-LED et des technologies à pas fin
Les architectures à pas fin et les micro-LED seront de plus en plus utilisées sur les marchés professionnels et haut de gamme à mesure que les procédés de fabrication évolueront. Les pas plus fins permettent des pixels plus compacts et donc des distances de vision plus courtes, ce qui conviendra aux salles de contrôle, aux bureaux, aux commerces de détail haut de gamme, au cinéma, au divertissement à domicile et aux productions virtuelles. Le principal avantage résidera dans un rendement accru et une installation simplifiée, sans compromis sur la luminosité, le contraste, la fiabilité et la fidélité des couleurs. L'utilisation de la technologie COB (Chip-on-Board) et d'autres méthodes d'encapsulation contribuera à atteindre cet objectif en permettant des pixels plus compacts et des surfaces de meilleure qualité. Cependant, la commercialisation restera tributaire des applications en raison des coûts élevés de qualification et d'installation pour les produits haut de gamme. Néanmoins, la demande croissante d'images sans raccord visible en grand format incitera les fabricants à élargir leur offre.
Opportunités du marché des écrans LED
Production localisée et diversification de la chaîne d'approvisionnement
Les prévisions du marché des écrans LED dépendent de plus en plus de la résilience de la chaîne d'approvisionnement, les clients exigeant une meilleure prévisibilité de la disponibilité des composants, de la logistique et des calendriers d'installation. Ceci offre aux fabricants et aux investisseurs la possibilité d'établir des sites d'assemblage régionaux, de qualifier des fournisseurs de composants alternatifs et de développer des partenariats avec des intégrateurs locaux. L'Amérique du Nord et l'Europe sont particulièrement pertinentes pour la diversification des approvisionnements, car les acheteurs évaluent de plus en plus l'exposition géopolitique au même titre que les spécifications techniques et le prix. La production régionale ne requiert pas une intégration verticale complète ; l'assemblage des modules, la production des boîtiers, l'étalonnage, les tests et les services, stratégiquement situés, peuvent réduire les délais et améliorer la réactivité. Les entreprises capables de combiner un accès mondial aux composants avec une intégration régionale peuvent fidéliser davantage leur clientèle. Les décisions d'investissement doivent donc privilégier des installations évolutives, la qualification des composants, une infrastructure de services et une visibilité numérique de la chaîne d'approvisionnement plutôt que de se concentrer exclusivement sur la capacité de production.
Programmes d'infrastructure numérique pour les villes émergentes
Les villes secondaires et les centres urbains en développement offrent des perspectives d'investissement intéressantes, car l'infrastructure numérique s'étend au-delà des pôles publicitaires et de divertissement traditionnels. Les systèmes d'information municipaux, la modernisation des transports, les projets touristiques, le développement du commerce de détail et les nouveaux quartiers de loisirs peuvent engendrer des besoins en installations LED extérieures et intérieures. Les investisseurs peuvent saisir cette opportunité en nouant des partenariats avec des intégrateurs de systèmes, des fournisseurs de contenu, des régies publicitaires et des entreprises d'infrastructure locaux, plutôt que de commercialiser le matériel de manière indépendante. La rentabilité des projets est optimisée lorsqu'un écran peut remplir plusieurs fonctions, telles que la publicité, l'information publique, l'orientation et la communication événementielle. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés africains sont particulièrement pertinents, car le développement des infrastructures peut s'accompagner d'un développement commercial accru. Les stratégies gagnantes doivent privilégier les systèmes modulaires, la capacité de maintenance locale, la flexibilité des financements et la conformité aux exigences d'installation municipales.
Développements récents
- Mai 2026 : Samsung Electronics Co., Ltd. lance sa gamme d’écrans LED d’intérieur IBF Series, conçue pour les vitrines. Offrant une luminosité jusqu’à 3 500 unités et une installation flexible, elle est idéale pour les commerces, la restauration rapide et les salles de spectacles. Ce lancement enrichit l’offre d’écrans LED commerciaux de l’entreprise et la rend plus visible dans les vitrines, même en forte luminosité ambiante.
- Avril 2026 : Samsung Electronics Co., Ltd. a présenté à CinemaCon 2026 un format standard de 14 mètres pour sa gamme Onyx Cinema LED. Ce format plus grand cible les salles de cinéma haut de gamme et étend la plateforme au-delà des configurations existantes de 5 et 10 mètres, reflétant l’intérêt des exploitants pour des expériences cinématographiques différenciées et des installations LED à vision directe évolutives.
- Octobre 2025 : LG Electronics Inc. a dévoilé le LG MAGNIT Active Micro LED, un téléviseur haut de gamme pour home cinéma doté d’un écran 4K de 136 pouces et de la technologie Active-Matrix. Ce produit, qui utilise un contrôle individuel des pixels, était destiné au marché coréen puis aux marchés internationaux, notamment en Amérique du Nord, illustrant ainsi le développement continu de la technologie micro-LED, initialement conçue pour les environnements commerciaux, vers les applications résidentielles haut de gamme.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -