
Marché des pilotes électroniques LED : taille, part de marché et prévisions 2034
Analyse de la taille et des prévisions du marché des drivers électroniques de LED (2021-2031), des parts mondiales et régionales, des tendances et des opportunités de croissance. Rapport par type de luminaire (lampes de type A, lampes de type T, réflecteurs, lampes décoratives, modules LED intégrés) ; mode de commande (driver LED à courant constant, driver LED à tension constante) ; utilisateur final (éclairage commercial, éclairage industriel, éclairage résidentiel, éclairage extérieur et de circulation, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Amérique centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00022728
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 26, 2026


Taille du marché en 2025
13,45 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
35,45 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
12,34 %
taux de croissance
Marché adressable
226,50 milliards de dollars américains
(2026-2034)
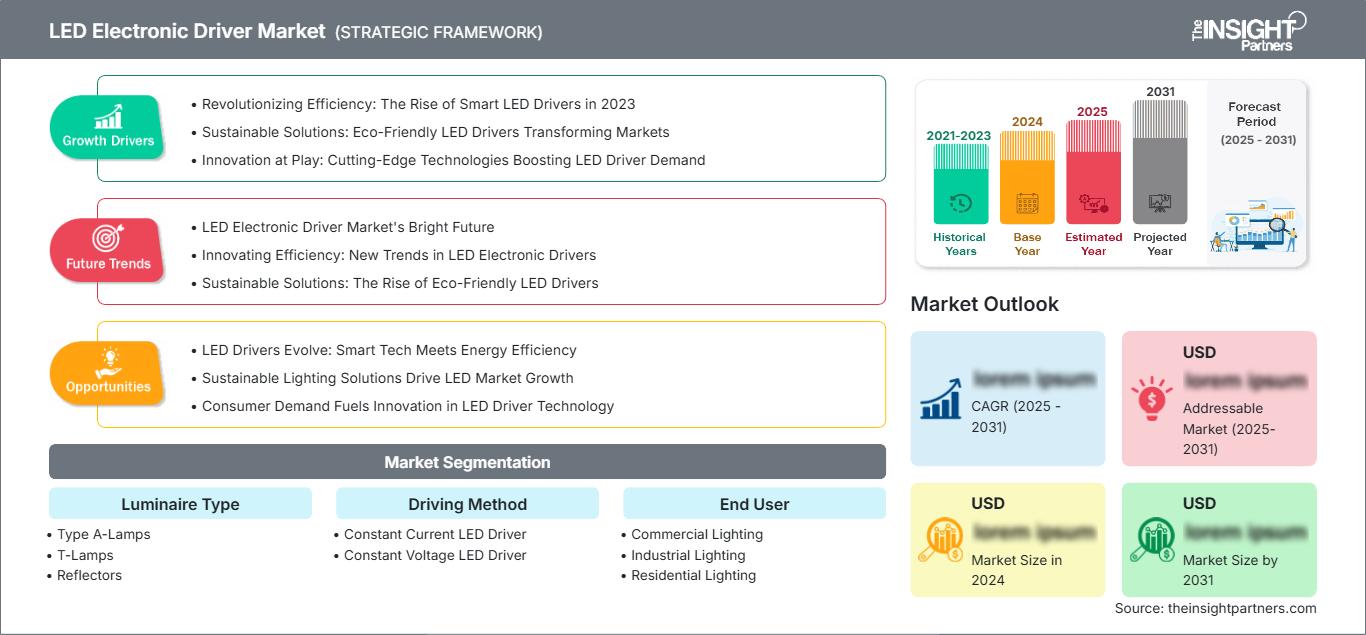
Le marché des drivers électroniques pour LED était évalué à 13,45 milliards de dollars US en 2025 et devrait atteindre 35,45 milliards de dollars US d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 12,34 % sur la période 2026-2034. Ce marché englobe les solutions électroniques de gestion de l'énergie qui régulent le courant ou la tension des LED pour diverses architectures de luminaires. La pénétration croissante des LED, les exigences de gradation de plus en plus sophistiquées, les attentes accrues en matière d'efficacité énergétique et l'intégration des systèmes de contrôle d'éclairage redéfinissent les spécifications des drivers pour les applications commerciales, industrielles, résidentielles, extérieures et de signalisation routière.
Les conditions de la demande indiquent que la croissance du marché des drivers électroniques pour LED sera de plus en plus liée au remplacement des drivers traditionnels, à l'essor des luminaires intelligents à plus forte valeur ajoutée et à une intégration accrue entre les drivers et les plateformes de gestion technique du bâtiment. L'Amérique du Nord bénéficie de normes énergétiques et des programmes de rénovation, tandis que l'Europe profite des réglementations en matière d'efficacité énergétique. La région Asie-Pacifique demeure stratégique en raison de son volume de production, des investissements dans les infrastructures et du déploiement rapide des LED en Chine, au Japon, en Corée du Sud et en Inde.
Analyse et perspectives du marché des drivers électroniques LED
- Amérique du Nord : L'Amérique du Nord représentait une part de marché modélisée de 30 à 34 % pour les pilotes électroniques de LED en 2025, avec un taux de croissance annuel composé (TCAC) de 11,3 à 12,0 % entre 2026 et 2034, soutenu par les rénovations commerciales, les codes énergétiques et la demande d'éclairage prêt pour les commandes.
- États-Unis : Les États-Unis représentaient 84 à 88 % de la valeur de l'Amérique du Nord en 2025, avec un TCAC de 11,2 à 11,9 % jusqu'en 2034, soutenu par les programmes d'efficacité énergétique des bâtiments et l'adoption de l'éclairage connecté.
- Europe : L'Europe détenait une part de marché de 26 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 12,0 à 12,7 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne, l'éclairage et les systèmes de contrôle efficaces devenant une priorité dans les spécifications.
- Asie-Pacifique : L'Asie-Pacifique représentait 31 à 35 % en 2025 et devrait enregistrer un TCAC de 13,2 à 14,0 %, la Chine, le Japon, la Corée du Sud et l'Inde combinant une forte capacité de production et une adoption des LED axée sur les infrastructures.
- Segment le plus important : Les lampes de type A détenaient une part de marché estimée entre 34 et 38 % en 2025 et devraient croître à un TCAC de 10,8 à 11,5 % jusqu'en 2034, soutenues par une forte demande de remplacement.
- Segment à forte croissance : Les modules LED intégrés représentaient 16 à 20 % en 2025 et devraient croître à un TCAC de 14,5 à 15,3 %, reflétant les architectures de luminaires compactes et l'électronique intégrée.
- Principales entreprises analysées en détail : ams-OSRAM AG, Harvard Engineering Ltd., Texas Instruments Incorporated, Analog Devices, Inc., Macroblock, Inc., Microchip Technology Inc., Current Lighting Solutions, LLC, Cree Lighting USA LLC, ROHM Co., Ltd., onsemi, Infineon Technologies AG et Diodes Incorporated.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès réalisés sur le marché des drivers électroniques pour LED ont permis d'améliorer leur efficacité, de réduire l'encombrement, d'optimiser la gradation, de gérer la chaleur et d'intégrer les systèmes de contrôle, allant ainsi d'une simple commande électrique à des solutions plus performantes et plus compactes. Les drivers à courant constant restent essentiels, la régulation du courant étant cruciale pour les LED. Les drivers à réglage numérique offrent désormais des capacités de gradation PWM, analogique et hybride. L'offre actuelle intègre également des technologies visant à augmenter la densité de puissance, à étendre la plage de tension d'entrée et à renforcer les circuits de protection.
Les tendances futures du marché des drivers électroniques pour LED mettront l'accent sur l'électronique de pilotage intelligente, les technologies de commutation à faibles pertes, l'interopérabilité des systèmes de contrôle et l'intégration de capteurs. Le renforcement de la réglementation sur l'efficacité énergétique de l'éclairage accélère le cycle de remplacement, tandis que les pays en développement adoptent de plus en plus les LED. Selon l'AIE, l'éclairage représentait 8 % de la consommation mondiale d'électricité en 2024, et une nouvelle vague d'adoption des LED, axée sur des performances et une intelligence accrues, est attendue.
Rapport sur le marché des drivers électroniques LED : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 13,45 milliards de dollars américains |
| Taille du marché d'ici 2034 | 35,45 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 12,34% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des drivers électroniques LED
Le marché des drivers électroniques pour LED est porté par la transition continue de l'éclairage traditionnel vers l'éclairage LED et par le besoin croissant d'une meilleure gestion de l'énergie. Les drivers assurant l'interface entre l'alimentation électrique et les composants électroluminescents, leur efficacité, leurs propriétés thermiques, leur capacité de variation d'intensité et leur fiabilité sont essentielles à la rentabilité globale de ces systèmes. Les projets de rénovation d'éclairage commercial nécessitent des luminaires pilotés par des drivers, tandis que les projets industriels et d'extérieur privilégient la durabilité et la stabilité des performances.
La chaîne de valeur du marché des drivers électroniques pour LED comprend les fournisseurs de semi-conducteurs, les fabricants de composants magnétiques et passifs, les sociétés de conception de circuits intégrés, les fabricants de drivers électroniques, les équipementiers de luminaires, les distributeurs, les intégrateurs de systèmes et les fournisseurs de solutions de gestion technique du bâtiment. Par conséquent, les problèmes d'approvisionnement dépendent de la disponibilité des semi-conducteurs, du prix des composants et du processus de qualification. Le type de driver le plus courant est le driver à courant constant, bien que les drivers à tension constante puissent être utilisés lorsque les modules ou les rubans LED nécessitent une distribution de tension.
Le marché des drivers électroniques pour LED est de plus en plus concurrentiel, avec des critères allant au-delà du simple fonctionnement des drivers eux-mêmes. La concurrence s'oriente désormais vers des performances électriques optimales, des capacités de gradation, des performances thermiques, un format compact, une fiabilité accrue et une compatibilité avec les systèmes de contrôle. ams-OSRAM AG est spécialisée dans l'éclairage intelligent et l'architecture adressable, tandis que Texas Instruments Incorporated est spécialisée dans les circuits intégrés de pilotage. De leur côté, Analog Devices, Inc., Macroblock, Inc., Microchip Technology Inc. et ROHM Co., Ltd sont présentes à la fois dans le secteur du contrôle et celui des semi-conducteurs, offrant ainsi un large éventail de solutions aux fabricants de luminaires.
Les investissements sur le marché des drivers électroniques pour LED s'orientent également vers le développement de systèmes intégrés, comportant moins de composants et simplifiant ainsi la conception des systèmes. Infineon Technologies AG progresse dans le domaine de la conversion de puissance à base de GaN et des systèmes de gradation intégrés, tandis que Diodes Incorporated a développé des conceptions de référence combinant les fonctionnalités de driver et de contrôle de gradation pour l'éclairage commercial. Toutes ces initiatives témoignent d'une stratégie axée sur les faibles pertes, la compacité, la gradation profonde et la facilité de mise en conformité avec les exigences de performance d'éclairage.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des drivers électroniques pour LED : Perspectives stratégiques
Perspectives régionales
Marché des pilotes électroniques à DEL en Amérique du Nord
North America is estimated to account for 30–34% of 2025 global Led Electronic Driver Market, with a regional CAGR of 11.3–12.0% through 2034. The US leads the regional demand based on building renovation, controllable fixtures requirement, performance requirements, and the replacement of fluorescent system. The government directive highlights dimming as a very significant aspect that helps in saving energy, and the need for compatibility with control system is vital.
Canada is involved by commercial efficiency, institutional upgrades, and outdoor infrastructure upgrade. There is a change in the demand of the electronic driver as there is a rising demand for low dimming, stable current, and compatibility with networked lighting controls. The US is the leading regional country due to a huge commercial installation and retrofitting being carried out in the country. The growth is also facilitated by investments in smart building, where the electronic driver is required.
U.S. Led Electronic Driver Market Market
The Led Electronic Driver Market report shows that the US is estimated to represent 84–88% of North America's 2025 value and is projected to expand at 11.2–11.9% CAGR through 2034. The demand for this technology is centered on office spaces, warehouses, healthcare centers, educational establishments, hospitality venues, retail spaces, and outdoor infrastructures. The federal guidelines on lighting provide for driver-control compatibility and name CCR and PWM as among the critical dimming technologies.
The Led Electronic Driver Market forecast shows that emerging trends within the market include increasing interest in control ready fixtures, low-flicker operation, deep dimming, and communication features in luminaires. Manufacturers such as Texas Instruments Incorporated, Current Lighting Solutions, LLC, Cree Lighting USA LLC, and Diodes Incorporated cater to various aspects of the ecosystem design. Retrofits are still relevant as LED retrofits ensure continued use of the current fixture infrastructure while lowering energy consumption.
Europe Led Electronic Driver Market Market
Europe represented an estimated 26–30% share in 2025 and is expected to expand at 12.0–12.7% CAGR through 2034. Germany has emerged as the leading demander, followed by the UK, France, Italy, and Spain. EU policies relating to lighting have been becoming stricter on efficiency criteria, hence facilitating the migration from less efficient lighting products. According to the IEA, EU regulations have already had an impact in shifting to LED lighting.
D'après les tendances du marché des drivers électroniques pour LED, l'Allemagne semble être soutenue par l'automatisation industrielle, les rénovations commerciales et les exigences d'éclairage liées à l'ingénierie. Le Royaume-Uni a bénéficié des impératifs d'efficacité énergétique des bâtiments et des rénovations. En revanche, la France, l'Italie et l'Espagne ont profité des rénovations commerciales, de l'hôtellerie, des infrastructures et des besoins en éclairage extérieur. Tous ces pays recherchent des drivers électroniques offrant une gradation fiable, une alimentation de haute qualité, une faible consommation en veille et une compatibilité avec les systèmes de contrôle d'éclairage numérique.
Marché des pilotes électroniques LED de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 31 et 35 % en 2025 et devrait enregistrer un TCAC de 13,2 à 14 % jusqu'en 2034. La Chine domine ce marché grâce à l'importance de son secteur manufacturier et à sa production massive de LED, tandis que le Japon et la Corée du Sud disposent de secteurs électroniques très développés. L'Inde se développe en tant que marché grâce à ses infrastructures urbaines et à la conversion à la LED pour un usage commercial, et l'Australie mise sur les bâtiments à haute efficacité énergétique et l'éclairage extérieur.
La Chine conserve sa position dominante grâce à son secteur de fabrication électronique et à une forte demande intérieure en éclairage. Le Japon et la Corée du Sud privilégient la fiabilité, la compacité et la technologie dans la fabrication de leurs drivers. L'Inde offre des opportunités de production à grande échelle grâce au développement de ses infrastructures et à la conversion des systèmes d'éclairage conventionnels existants. L'Australie contribue également à ce marché par le biais de ses projets d'efficacité énergétique.
Marché des drivers électroniques LED au Moyen-Orient et en Afrique
Le marché de l'éclairage structuré au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 11,8 % à 12,5 % jusqu'en 2034, portée par le développement des infrastructures, les programmes d'efficacité énergétique, la construction commerciale et le remplacement de l'éclairage conventionnel. La demande la plus forte dans la région provient d'Arabie saoudite et des Émirats arabes unis. En ce qui concerne les marchés subsahariens, l'Afrique du Sud présente le segment le plus solide pour les applications d'éclairage structuré commercial et industriel.
Les investissements dans le développement urbain et les infrastructures font de l'Arabie saoudite un pays bénéficiaire, tandis qu'aux Émirats arabes unis, la demande provient du secteur de l'hôtellerie, des projets commerciaux et des initiatives de villes intelligentes. En Afrique du Sud, l'adoption est motivée par des réglementations visant à améliorer l'efficacité municipale et commerciale. Dans le reste de la région MENA, la situation est plus fragmentée : l'adoption dépend du financement des projets et de la disponibilité des infrastructures.
Analyse de segmentation
Type de luminaire
Le segment des luminaires devrait connaître une croissance annuelle composée de 12,0 % à 12,6 % entre 2026 et 2034. La demande est influencée par les cycles de remplacement, les préférences en matière de conception de luminaires, l'intégration des LED et le besoin de drivers optimisés pour des architectures optiques et électriques spécifiques. Les modules intégrés acquièrent une importance stratégique croissante, les fabricants de luminaires recherchant des assemblages compacts et un nombre réduit de composants discrets.
- Lampes de type A : Les lampes de type A conservent une grande pertinence car elles conviennent aux applications de remplacement direct et répondent aux spécifications établies des consommateurs. Leur large parc installé génère une demande constante de drivers tout au long des cycles de remplacement résidentiels et commerciaux.
- Lampes T : Les lampes T sont importantes dans les applications de rénovation linéaire où les formats existants restent intéressants. La demande dépend de la compatibilité avec les luminaires existants, des conditions thermiques, des exigences de gradation et du coût de remplacement.
- Réflecteurs : Les réflecteurs sont utilisés pour les applications d’éclairage directionnel nécessitant une distribution optique contrôlée. Leurs exigences en matière de commande mettent l’accent sur une régulation stable du courant, une fiabilité thermique et la compatibilité avec les systèmes de gradation ou de contrôle de faisceau.
- Lampes décoratives : Les lampes décoratives nécessitent de plus en plus de modules compacts capables de préserver la qualité visuelle dans des boîtiers de petite taille. Les secteurs de l’hôtellerie, du résidentiel et de l’architecture alimentent la demande de solutions à faible scintillement et à intensité variable en douceur.
- Modules LED intégrés : Les modules LED intégrés permettent de réaliser des luminaires intégrés en combinant source lumineuse et électronique au sein d’ensembles compacts. Leur importance stratégique s’accroît à mesure que les fabricants recherchent des conceptions plus fines et une installation simplifiée.
Méthode de conduite
Le segment des méthodes de pilotage devrait connaître une croissance annuelle composée de 12,6 % à 13,2 % jusqu'en 2034. Le choix de la méthode dépend de l'architecture des LED, de la puissance de sortie, de la configuration du câblage, des exigences de gradation et du contrôle au niveau de l'application. Les solutions à courant constant demeurent essentielles pour le pilotage direct des LED, tandis que les architectures à tension constante conservent leur pertinence dans les systèmes modulaires.
- Alimentation LED à courant constant : Les alimentations LED à courant constant fournissent un courant contrôlé aux émetteurs LED et garantissent une luminosité stable et un comportement thermique prévisible. Elles demeurent essentielles aux luminaires haute performance et aux systèmes d’éclairage de précision.
- Alimentation LED à tension constante : Les architectures d’alimentation LED à tension constante restent pertinentes pour les modules LED et les systèmes d’éclairage distribué nécessitant des rails d’alimentation à tension régulée. Leur adoption est liée à la conception modulaire des luminaires et aux schémas électriques spécifiques à chaque application.
Utilisateur final
Le segment des utilisateurs finaux devrait enregistrer un TCAC de 12,2 % à 12,9 % entre 2026 et 2034. Les projets commerciaux demeurent importants car les systèmes de contrôle d'éclairage, les programmes de rénovation et les exigences en matière d'efficacité énergétique des bâtiments génèrent une forte demande en variateurs sophistiqués. Les installations industrielles privilégient la fiabilité et la gestion thermique, tandis que les applications résidentielles intègrent de plus en plus la gradation et les fonctionnalités connectées.
- Éclairage commercial : L’éclairage commercial demeure stratégique car les bureaux, les commerces, l’hôtellerie, les établissements de santé et d’enseignement combinent de plus en plus la modernisation de leurs installations avec des LED et des systèmes de contrôle. La compatibilité des drivers influe directement sur la mise en service du système et sur ses performances en matière de gestion de l’énergie.
- Éclairage industriel : L’éclairage industriel nécessite des drivers robustes capables de fonctionner dans des conditions de chaleur, de poussière, de vibrations et de cycles de service prolongés. Les entrepôts et les usines utilisent de plus en plus la gradation et la détection de présence pour réduire la consommation d’éclairage inutile.
- Éclairage résidentiel : L’éclairage résidentiel bénéficie du remplacement des lampes conventionnelles et de l’adoption croissante par les consommateurs de luminaires à intensité variable et connectés. La conception compacte des drivers est essentielle lorsque la taille du luminaire, l’acoustique et l’intégration esthétique influencent les décisions d’achat.
- Éclairage extérieur et de signalisation : L’éclairage extérieur et de signalisation exige une grande fiabilité, une tolérance aux surtensions, une résistance thermique et un fonctionnement stable quelles que soient les conditions environnementales. Les projets municipaux et d’infrastructure combinent de plus en plus la conversion LED avec la gradation adaptative et les commandes centralisées.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|
Éclairage commercial |
Haut |
Commandes intelligentes |
Mise à l'échelle |
|
Éclairage industriel |
Haut |
Gradation adaptative |
Mise à l'échelle |
|
Éclairage résidentiel |
Moyen |
Maisons connectées |
Mise à l'échelle |
|
Éclairage extérieur et de signalisation |
Haut |
Routes adaptatives |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des drivers électroniques LED
Expansion des programmes de rénovation d'éclairage écoénergétique
La conversion aux LED demeure un facteur déterminant, car les drivers électroniques jouent un rôle central dans la quasi-totalité des luminaires LED. Selon l'AIE, les LED ont réalisé des progrès considérables en matière d'efficacité énergétique, leur rendement moyen ayant doublé entre 2015 et aujourd'hui, les produits les plus performants atteignant jusqu'à 230 lm/W. Par ailleurs, l'AIE estime que l'éclairage représentera environ 8 % de la demande mondiale d'électricité en 2024. Cette situation offre une opportunité de remplacement continu, les propriétaires de bâtiments cherchant à réduire leur consommation d'électricité sans remplacer leurs systèmes d'éclairage existants. Ainsi, le besoin en drivers persiste, non seulement pour la vente de nouveaux luminaires, mais aussi pour les rénovations et les remplacements de systèmes existants.
Intégration de la gradation et des systèmes de contrôle du bâtiment
L'association de la variation d'intensité lumineuse, de la détection de présence, de la gestion de la lumière naturelle et de la mise en réseau des systèmes de contrôle accroît les exigences en matière de complexité électronique des drivers. Ces derniers doivent assurer la variation d'intensité tout en maintenant un courant de sortie stable et un faible scintillement, ainsi qu'en offrant des caractéristiques de variation prévisibles et une protection contre les dysfonctionnements. Conformément aux directives fédérales américaines, l'utilisation des technologies CCR et PWM est privilégiée pour la variation d'intensité, ce qui impose de garantir la compatibilité des drivers avec le système de contrôle utilisé. Cette exigence se traduit par une complexité électronique accrue des drivers.
Progrès dans la conversion de puissance des semi-conducteurs
D'après le rapport sur les prévisions du marché des drivers électroniques pour LED, les progrès réalisés dans le domaine des semi-conducteurs permettent d'accroître l'efficacité, de réduire la taille et d'ajouter des fonctionnalités aux drivers électroniques. L'utilisation de dispositifs à large bande interdite, l'intégration de l'étage de puissance, des techniques de commutation améliorées et une gestion thermique optimisée permettent aux fabricants d'atteindre des densités de puissance élevées sans augmenter la taille des drivers. Infineon Technologies AG a utilisé la technologie GaN pour obtenir une vitesse élevée, une efficacité accrue et une densité de puissance élevée. Texas Instruments Incorporated propose également des drivers buck, boost et à topologies multiples avec gradation analogique et PWM.
Tendances futures du marché des drivers électroniques LED
Intelligence au niveau du conducteur et diagnostics embarqués
Les futures architectures de drivers intégreront une intelligence accrue directement dans le luminaire, minimisant ainsi le besoin d'unités de contrôle externes. Ces drivers seront capables d'effectuer des diagnostics embarqués, notamment la surveillance de la température, du courant, la détection des défauts et les conditions de fonctionnement, en plus de permettre la maintenance prédictive et la mise en service. L'utilisation de plusieurs canaux se généralisera afin d'intégrer des fonctionnalités telles que le réglage de la température de couleur, le contrôle des couleurs et l'éclairage dynamique. Cette approche est déjà présente dans l'offre actuelle de semi-conducteurs, qui inclut le contrôle des LED, les capacités de communication, les diagnostics et le traitement embarqué. L'évolution vers un éclairage connecté pourrait conduire à une distribution des fonctionnalités des drivers à l'ensemble du système, et non plus seulement à la conversion de puissance. Ceci soulève de nouveaux besoins en matière de sécurité et de gestion du firmware, ainsi que des exigences d'interopérabilité et de disponibilité des composants à long terme.
Densité de puissance plus élevée grâce à la commutation à large bande interdite
Les semi-conducteurs à large bande interdite devraient influencer l'architecture des circuits de commande, les fabricants recherchant des encombrements réduits, un rendement accru et des performances thermiques améliorées. Les solutions à base de GaN permettent des fréquences de commutation plus élevées et l'utilisation de composants passifs plus petits, favorisant ainsi la conception de circuits de commande compacts. Cette tendance est particulièrement pertinente pour les luminaires commerciaux haut de gamme, les systèmes industriels à haut rendement et les applications où le volume du circuit de commande ou la dissipation thermique contraignent la conception du luminaire. Une densité de puissance accrue peut également faciliter l'intégration des fonctions de conversion de puissance, de contrôle et de communication dans des boîtiers plus petits. À mesure que les coûts des composants et l'expertise en conception s'améliorent, l'adoption de ces semi-conducteurs devrait s'étendre au-delà des applications spécialisées. Le paysage des circuits de commande qui en résultera privilégiera probablement une commutation optimisée, des pertes réduites, une taille magnétique miniaturisée, une réduction de la puissance thermique et un fonctionnement à commande numérique. Cette évolution renforcera le rôle du choix des semi-conducteurs dans les performances globales des luminaires.
Opportunités du marché des drivers électroniques LED
Plateformes de pilotes de modernisation intelligente
Il existe une opportunité considérable pour les plateformes de drivers destinées à la rénovation, alliant compatibilité LED et fonctionnalités avancées de gradation et de communication. Les bâtiments commerciaux et institutionnels existants abritent un grand nombre de luminaires nécessitant une modernisation sans remplacement complet. Les solutions de drivers modulaires permettent de limiter les perturbations liées à l'installation tout en offrant aux propriétaires la possibilité d'intégrer des fonctions de contrôle, de programmation, de détection de présence et de gradation en fonction de la lumière naturelle. Les fournisseurs peuvent ainsi créer des plateformes différenciées, adaptées à une large plage de tensions d'entrée, à de multiples protocoles de contrôle, à un fonctionnement sans scintillement et à une mise en service simplifiée. Cette opportunité est particulièrement pertinente sur les marchés de l'éclairage matures où la pénétration des LED est déjà élevée, mais où les installations de première génération arrivent en fin de vie. Ces plateformes peuvent également faciliter la maintenance en permettant le remplacement des composants électroniques indépendamment du luminaire complet, optimisant ainsi l'utilisation du parc et réduisant potentiellement les déchets tout au long du cycle de vie.
Solutions de pilotage intégrées pour les infrastructures émergentes
Les marchés émergents offrent aux fournisseurs de drivers l'opportunité d'adapter des solutions électroniques compactes et performantes aux infrastructures en pleine expansion. L'urbanisation en Asie, au Moyen-Orient et dans certaines régions d'Afrique accroît la demande en bâtiments commerciaux, routes, espaces publics, installations industrielles et infrastructures de transport. Les drivers intégrés permettent de simplifier la nomenclature tout en répondant aux exigences de qualité de l'énergie, de protection thermique, de gradation et de longue durée de vie. Les partenariats de fabrication locale et les conceptions de référence spécifiques à chaque application optimisent le déploiement, notamment lorsque les ressources d'ingénierie varient d'un projet à l'autre. Les fournisseurs peuvent également cibler les applications extérieures et de signalisation routière grâce à des conceptions résistantes aux surtensions et des capacités de contrôle adaptatif. L'enjeu stratégique réside dans la fourniture de plateformes électroniques standardisées, configurables pour différentes classes de puissance des luminaires et environnements électriques régionaux, sans nécessiter d'architectures entièrement nouvelles pour chaque projet.
Développements récents
- Juillet 2026 : Texas Instruments Incorporated a publié un guide d’application pour optimiser les performances de gradation des circuits de commande de LED d’éclairage utilisant les familles TPS92205x et TPS92365x. Ce document aborde le comportement de gradation et les considérations de conception des architectures de commande, confirmant ainsi l’engagement de l’entreprise envers une gestion de l’alimentation haute performance pour l’éclairage et une maîtrise accrue des applications LED.
- Mai 2026 : Infineon Technologies AG a mis en avant sa gamme de drivers LED LITIX Basic pour les applications basse et moyenne puissance, incluant des dispositifs à courant constant à un ou trois canaux de sortie. Cette gamme se distingue par une luminosité LED stable, des fonctions de protection et la compatibilité PWM, illustrant le développement continu d’architectures compactes à courant régulé pour l’éclairage.
- Février 2025 : ams-OSRAM AG a annoncé que son pilote intelligent autonome AS1163 a été sélectionné par Ningbo Fuerda Smartech pour des applications d’éclairage ambiant dynamique. Cette solution s’intègre au protocole Open System Protocol de l’entreprise et permet un contrôle intelligent des LED sans nécessiter de microcontrôleur local, illustrant ainsi l’évolution vers une électronique de pilotage distribuée et compatible réseau.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -