
Marché de la sécurité de gaz d’huiles : taille, part de marché et prévisions 2034
Taille et prévisions du marché de la sécurité pétrolière et gazière (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par composant (matériel, logiciel, services), utilisateur final (sociétés pétrolières et gazières, exploitants de pipelines, entreprises de forage, fournisseurs d’infrastructures énergétiques, autres)
- Statut : Données publiées
- Code du rapport : TIPRE00039566
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
31,95 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
61,64 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,57 %
taux de croissance
Marché adressable
421,55 milliards de dollars américains
(2026-2034)
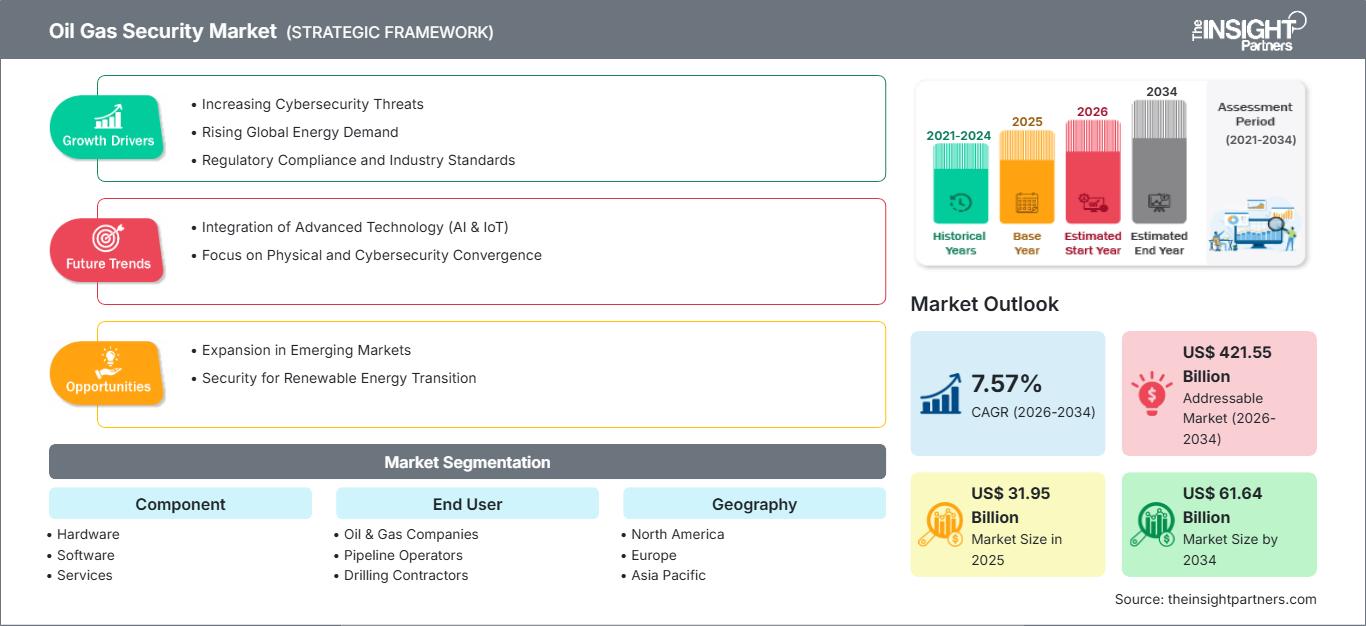
Le marché de la sécurité pétrolière et gazière était évalué à 31,95 milliards de dollars américains en 2025 et devrait atteindre 61,64 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 7,57 % sur la période 2026-2034 . La croissance de ce marché est influencée par la recrudescence des cybermenaces, les exigences accrues en matière de sécurité physique, la transformation numérique des actifs énergétiques et l'augmentation des investissements dans la protection des infrastructures pétrolières et gazières critiques contre les interruptions d'exploitation.
Le marché de la sécurité pétrolière et gazière en Amérique du Nord est en pleine expansion grâce à des infrastructures énergétiques de pointe, des cadres de cybersécurité rigoureux et une adoption accrue de solutions de sécurité intégrées pour les opérations en amont, intermédiaires et en aval. La région devrait enregistrer un taux de croissance annuel composé (TCAC) de 7,8 % à 8,6 % entre 2026 et 2034 , soutenu par les investissements dans la protection des pipelines, la sécurité des systèmes de contrôle industriels et la modernisation des installations énergétiques vieillissantes.
Évaluation et perspectives du marché de la sécurité pétrolière et gazière
- Amérique du Nord : L’Amérique du Nord demeure un contributeur majeur, grâce à ses vastes infrastructures pétrolières et gazières et à sa réglementation en matière de cybersécurité. La région devrait représenter une part de 34 à 38 % en 2025 et afficher une croissance annuelle composée (TCAC) de 7,8 à 8,6 % entre 2026 et 2034 .
- États-Unis : Le marché américain bénéficie de vastes réseaux de pipelines, d’opérations en mer et d’initiatives de protection des infrastructures critiques. Il devrait détenir une part de marché de 26 à 30 % en 2025 et connaître une croissance annuelle composée de 8,0 à 8,8 % entre 2026 et 2034 .
- Europe : L’Europe affiche une adoption croissante, portée par les initiatives de sécurité énergétique mises en œuvre dans des pays comme le Royaume-Uni, l’Allemagne, la France, l’Italie et l’Espagne. La région devrait représenter une part de marché de 24 à 28 % en 2025, avec un taux de croissance annuel composé (TCAC) de 7,2 à 8,0 % entre 2026 et 2034 .
- Asie-Pacifique : La région Asie-Pacifique connaît une demande croissante, alimentée par l’expansion des capacités de raffinage et le développement des infrastructures énergétiques en Chine, en Inde, au Japon, en Corée du Sud et en Australie. Elle devrait représenter entre 22 et 26 % du marché en 2025 et afficher une croissance annuelle composée de 8,2 à 9 % entre 2026 et 2034 .
- Segment le plus important : Le segment matériel occupe une position dominante grâce au déploiement généralisé d'équipements de surveillance, de contrôle d'accès et de contrôle, représentant une part de marché de 38 à 42 % en 2025 et connaissant une croissance annuelle composée de 6,8 à 7,6 % entre 2026 et 2034 .
- Segment à forte croissance : Le segment des logiciels devrait connaître une expansion plus rapide grâce à l'analyse de la cybersécurité, aux plateformes de détection des menaces et aux solutions de surveillance basées sur l'IA, détenant une part de marché de 30 à 34 % en 2025 avec un TCAC de 8,5 à 9,3 % entre 2026 et 2034 .
- Principales entreprises analysées en détail : ABB Ltd., Cisco Systems, Inc., Honeywell International Inc., Schneider Electric SE, Siemens AG, Waterfall Security Solutions Ltd., Parsons Corporation, P2 Energy Solutions, KBR, Inc. et DuPont de Nemours, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de la sécurité pétrolière et gazière a connu une forte croissance grâce à l'utilisation de systèmes de surveillance modernes, de la cybersécurité industrielle, de l'intelligence artificielle et de solutions de suivi en temps réel dans les opérations énergétiques. L'automatisation croissante des processus de forage, de raffinage et de transport a transformé les besoins en matière de sécurité, passant d'une simple sécurité physique à des solutions de sécurité numérique et opérationnelle. Les entreprises énergétiques déploient progressivement des solutions de sécurité connectées pour protéger leurs actifs critiques, minimiser les risques et renforcer leur résilience face aux menaces physiques et cybernétiques.
À l'avenir, les investissements dans les infrastructures énergétiques intelligentes, l'accent mis par les autorités de réglementation sur la protection des actifs critiques et le recours croissant aux plateformes de sécurité basées sur le cloud influenceront la croissance future. Le développement des infrastructures énergétiques dans les économies émergentes, notamment en Asie-Pacifique et au Moyen-Orient, offre de nouvelles perspectives aux principaux fournisseurs de solutions de sécurité. La coopération entre les fournisseurs de technologies et les entreprises énergétiques peut contribuer à la création de solutions de sécurité évolutives.
Portée du rapport sur le marché de la sécurité pétrolière et gazière
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 31,95 milliards de dollars américains |
| Taille du marché d'ici 2034 | 61,64 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,57% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des titres pétroliers et gaziers
Le besoin en produits et services de sécurité pour le secteur pétrolier et gazier s'accroît en raison de l'importance accrue de protéger les sites d'exploration, les unités de production, les pipelines, les raffineries et les terminaux de stockage contre les cybermenaces, les accès non autorisés et les interruptions d'exploitation. La chaîne de valeur du marché de la sécurité pétrolière et gazière comprend les fabricants d'équipements de sécurité, les développeurs de logiciels, les fournisseurs de services de cybersécurité, les intégrateurs de systèmes et les opérateurs énergétiques. La numérisation croissante des systèmes de contrôle industriels et la dépendance accrue aux actifs connectés sont autant de facteurs qui contribuent à l'augmentation de la demande en produits et services de sécurité.
Les investissements réalisés dans l'automatisation et l'exploitation à distance du secteur pétrolier et gazier engendrent une demande croissante de solutions permettant de gérer proactivement les menaces potentielles. Les fournisseurs privilégient les solutions de sécurité intégrant protection physique, surveillance réseau et analyse prédictive. L'analyse concurrentielle du rapport sur le marché de la sécurité pétrolière et gazière révèle la présence d'entreprises de technologies industrielles et de sociétés de cybersécurité proposant des solutions sur mesure pour les infrastructures énergétiques. Parmi les principaux acteurs de ce marché figurent ABB Ltd., Cisco Systems, Inc., Honeywell International Inc., Schneider Electric SE et Siemens AG.
Dans ce contexte, la collaboration stratégique, l'acquisition et l'investissement technologique sont considérés comme les moyens de se protéger dans le secteur. Tandis que Waterfall Security Solutions Ltd. s'attache à fournir des solutions de cybersécurité industrielle, Parsons Corporation, P2 Energy Solutions, KBR, Inc. et DuPont de Nemours, Inc. proposent des services d'ingénierie et de sécurité énergétique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la sécurité pétrolière et gazière : Perspectives stratégiques
Perspectives régionales
Marché des valeurs mobilières pétrolières et gazières d'Amérique du Nord
L'Amérique du Nord représente un acteur majeur du marché régional de la sécurité pétrolière et gazière grâce à son vaste réseau d'infrastructures, notamment les pipelines, les installations offshore, les raffineries et les systèmes de stockage. En 2025, la région détenait une part de marché de 34 à 38 %, et ce chiffre devrait croître à un TCAC de 7,8 à 8,6 % sur la période 2026-2034. Le renforcement des politiques de cybersécurité et la modernisation des infrastructures sont les principaux moteurs de cette croissance.
Les États-Unis et le Canada contribuent de manière significative grâce à leurs investissements dans la cybersécurité industrielle, les systèmes de surveillance et les systèmes de contrôle automatisés. Les opérateurs du secteur énergétique s'attachent à protéger leurs réseaux OT contre toute cyberattaque. Le recours croissant à des plateformes de sécurité sophistiquées dans les secteurs de l'amont et de l'intermédiaire devrait maintenir la suprématie de l'Amérique du Nord durant la période de prévision.
Marché américain des titres pétroliers et gaziers
Les États-Unis dominent le marché nord-américain grâce à leurs infrastructures de pipelines bien établies, leur production de gaz de schiste et leur priorité accordée à la protection des infrastructures critiques. Ils représentaient environ 76 à 80 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 8,0 à 8,8 % entre 2026 et 2034.
Des fournisseurs de technologies comme Cisco Systems Inc., Honeywell International Inc. et Schneider Electric SE ont pris de l'importance grâce à leurs services de cybersécurité et de surveillance. Face à l'essor de l'Internet industriel et aux exigences réglementaires en matière de sécurisation des systèmes énergétiques, les entreprises sont contraintes de déployer des architectures de sécurité robustes.
Marché européen de la sécurité pétrolière et gazière
L'Europe détenait une part de marché de 24 à 28 % en 2025, et celle-ci devrait progresser à un taux de croissance annuel composé (TCAC) de 7,2 à 8 % entre 2026 et 2034, en raison des impératifs de sécurité énergétique et des besoins croissants en matière de protection des infrastructures. Le Royaume-Uni contribue de manière significative au marché européen grâce à ses activités dans le secteur de l'énergie offshore et à une cybersécurité renforcée.
L'Allemagne renforce sa base d'adoption grâce à l'automatisation industrielle et à la modernisation de ses infrastructures énergétiques, tandis que la France continue de souligner l'importance de la sécurité de ces infrastructures. L'Italie et l'Espagne investissent davantage dans la protection des raffineries, des pipelines et dans les solutions de cybersécurité.
Marché de la sécurité pétrolière et gazière de la région Asie-Pacifique
La région Asie-Pacifique représente 22 % à 26 % du marché en 2025 et devrait connaître une croissance annuelle composée de 8,2 % à 9,0 % entre 2026 et 2034. La Chine se distingue comme la région dominante en termes de demande grâce à sa forte capacité de raffinage et à la croissance de ses infrastructures énergétiques.
Des pays comme le Japon, la Corée du Sud, l'Inde et l'Australie ont adopté des systèmes de sécurité sophistiqués afin de protéger leurs infrastructures industrielles et énergétiques. Les efforts déployés par les gouvernements pour améliorer les infrastructures, la cybersécurité et la sécurité énergétique favorisent le développement des technologies.
Marché de la sécurité pétrolière et gazière du Moyen-Orient et de l'Afrique
Le Moyen-Orient et l'Afrique devraient connaître une forte adoption de ces technologies en raison de l'importance stratégique des ressources pétrolières et gazières. L'Arabie saoudite est le principal moteur de la demande régionale, grâce à ses importantes installations énergétiques et à ses programmes de développement des infrastructures. La région devrait enregistrer une croissance annuelle composée (TCAC) de 7,5 % à 8,3 % entre 2026 et 2034.
Les Émirats arabes unis et l'Afrique du Sud investissent dans la sécurité de leurs infrastructures énergétiques, tandis que d'autres pays du Moyen-Orient et d'Afrique renforcent leurs capacités de protection des actifs. L'accent mis sur la continuité d'approvisionnement, la sécurité des pipelines et la cybersécurité industrielle incite le secteur énergétique à adopter des stratégies de sécurité avancées pour ses infrastructures.
Analyse de segmentation
Composant
Le segment des composants du marché de la sécurité pétrolière et gazière comprend le matériel, les logiciels et les services qui, ensemble, assurent la protection des infrastructures énergétiques critiques. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 7,1 % à 7,9 % entre 2026 et 2034, les opérateurs intégrant de plus en plus la sécurité physique, la cybersécurité et les services gérés. La demande croissante de systèmes de surveillance connectés, de plateformes de veille sur les menaces et de services de support tout au long du cycle de vie influence les stratégies d'approvisionnement des opérations en amont, en aval et dans les secteurs intermédiaires.
- Matériel : Les solutions matérielles occupent une place prépondérante sur le marché grâce au déploiement massif de caméras de surveillance, de systèmes de contrôle d’accès, d’équipements de protection périmétrique et de dispositifs de surveillance industrielle. Ces technologies demeurent essentielles pour la sécurisation des sites pétroliers et gaziers isolés et à haut risque.
- Logiciels : Les solutions logicielles prennent de l’importance grâce aux plateformes de cybersécurité, aux outils d’analyse, aux systèmes de détection des menaces et aux applications de gestion centralisée de la sécurité. La transformation numérique croissante des opérations énergétiques stimule la demande en logiciels de sécurité intelligents et évolutifs.
- Services : Nos services couvrent la mise en œuvre, la maintenance, le conseil et la gestion des exigences de sécurité dans les environnements énergétiques complexes. La dépendance croissante à l'égard d'une expertise spécialisée pour l'intégration des systèmes et la surveillance continue favorise l'adoption de nos services par les opérateurs.
Utilisateur final
Le segment des utilisateurs finaux joue un rôle crucial dans la structuration de la demande en matière de sécurité pétrolière et gazière. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 7,6 % à 8,4 % entre 2026 et 2034 , soutenue par l'augmentation des investissements en sécurité des entreprises énergétiques, des fournisseurs d'infrastructures et des sous-traitants spécialisés. Les préoccupations croissantes liées à la protection des actifs, à la conformité réglementaire et à la fiabilité opérationnelle incitent les organisations à adopter des cadres de sécurité complets.
- Entreprises pétrolières et gazières : Les entreprises pétrolières et gazières constituent une clientèle essentielle en raison de la nécessité de protéger leurs installations d’exploration, de production, de raffinage et de stockage. Ces organisations privilégient de plus en plus les systèmes de sécurité intégrés pour assurer la continuité de leurs opérations.
- Exploitants de pipelines : Les exploitants de pipelines ont besoin de solutions de surveillance et de protection avancées pour sécuriser leurs vastes réseaux de transport. La demande est croissante pour les technologies permettant la surveillance en temps réel, la détection des fuites et la prévention des accès non autorisés.
- Entreprises de forage : Les entreprises de forage adoptent des solutions de sécurité pour protéger leurs sites opérationnels temporaires et isolés. Les systèmes de surveillance et de communication avancés contribuent à améliorer la sécurité des travailleurs et la protection des biens lors des activités d’exploration.
- Fournisseurs d'infrastructures énergétiques : Les fournisseurs d'infrastructures énergétiques investissent dans des technologies de sécurité pour protéger leurs installations de transport, de stockage et de traitement. Leur adoption est motivée par la complexité croissante des infrastructures et les exigences d'un approvisionnement énergétique fiable.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Entreprises pétrolières et gazières |
Haut |
Protection des actifs |
Mature |
|
exploitants de pipelines |
Haut |
Surveillance des pipelines |
Mise à l'échelle |
|
Entreprises de forage |
Moyen |
Sécurité à distance |
Mise à l'échelle |
|
Fournisseurs d'infrastructures énergétiques |
Haut |
Défense des infrastructures |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de la sécurité pétrolière et gazière
Risques croissants de cybersécurité dans l'ensemble des infrastructures énergétiques
La recrudescence des cybermenaces visant les systèmes de contrôle industriels influence fortement les décisions d'investissement des entreprises du secteur énergétique. Les sociétés pétrolières et gazières déploient de plus en plus de solutions de cybersécurité capables de détecter toute activité malveillante, de protéger leurs réseaux opérationnels et de minimiser les risques d'interruption de service. L'accroissement de la vulnérabilité lié à l'intégration des objets connectés et des systèmes de surveillance à distance favorise le développement d'architectures de sécurité renforcées. La réglementation relative aux infrastructures critiques contribue également à cette adoption accrue.
Expansion des opérations pétrolières et gazières numérisées
La transformation numérique des opérations pétrolières et gazières engendre une demande croissante de solutions de sécurité avancées capables de protéger les environnements automatisés et connectés. Les opérateurs déploient des technologies d'Internet industriel, des plateformes cloud et des systèmes de gestion à distance pour améliorer leur efficacité, mais ces évolutions nécessitent des mécanismes de protection renforcés. L'utilisation croissante de capteurs, de plateformes d'analyse et de systèmes de contrôle automatisés accroît l'importance des stratégies de sécurité intégrées. Les entreprises énergétiques privilégient les solutions assurant une surveillance continue, la protection des données et une visibilité opérationnelle. Cette évolution incite les fournisseurs de technologies à développer des plateformes de sécurité évolutives qui prennent en charge les flux de travail énergétiques modernes tout en garantissant la fiabilité dans des environnements industriels complexes.
Besoin croissant de protection des actifs critiques
La protection des infrastructures énergétiques critiques devient une priorité stratégique en raison de l'impact économique des interruptions d'exploitation et des défaillances d'infrastructures. Les installations pétrolières et gazières comprennent souvent des actifs géographiquement dispersés, tels que des pipelines, des plateformes offshore, des terminaux et des usines de traitement, qui nécessitent une gestion continue de la sécurité. Les entreprises mettent en œuvre des technologies avancées de surveillance, de contrôle d'accès et de supervision afin d'améliorer la sécurité et la fiabilité opérationnelle. Le développement des infrastructures dans les économies émergentes renforce encore la nécessité de cadres de sécurité complets. Ces évolutions encouragent les investissements dans des solutions combinant protection physique et capacités numériques, permettant ainsi aux opérateurs énergétiques de gérer les risques dans des environnements d'exploitation diversifiés.
Tendances futures du marché de la sécurité pétrolière et gazière
Intégration de l'intelligence artificielle dans la surveillance de la sécurité
L'intelligence artificielle (IA) devrait transformer les opérations de sécurité dans le secteur pétrolier et gazier en permettant une identification plus rapide des menaces, une analyse prédictive et une aide à la décision automatisée. Les futures plateformes de sécurité intégreront de plus en plus de capacités d'apprentissage automatique pour analyser les volumes importants de données opérationnelles générées par les capteurs, les caméras et les systèmes industriels. Ces technologies peuvent aider les opérateurs à identifier les anomalies avant qu'elles ne dégénèrent en incidents majeurs. Les solutions de sécurité basées sur l'IA favoriseront probablement des approches plus proactives sur les pipelines, les raffineries et les sites de production. Le développement continu des capacités d'analyse incitera les entreprises énergétiques à passer de méthodes de protection réactives à des systèmes intelligents conçus pour une évaluation continue des risques et une résilience opérationnelle accrue.
Adoption d'architectures de sécurité basées sur le cloud
Les architectures de sécurité basées sur le cloud devraient gagner en importance à mesure que les entreprises énergétiques recherchent des solutions flexibles et évolutives pour la gestion de leurs actifs distribués. Les déploiements futurs s'appuieront de plus en plus sur des plateformes de surveillance centralisées capables de connecter plusieurs installations tout en maintenant des contrôles d'accès sécurisés. Les technologies cloud permettent des mises à jour plus rapides, une gestion à distance et une collaboration améliorée entre les opérateurs et les fournisseurs de sécurité. Avec l'interconnexion croissante des infrastructures énergétiques, les organisations auront besoin de cadres de sécurité offrant une visibilité sur l'ensemble de leurs opérations géographiquement dispersées. Cette tendance devrait favoriser l'adoption de services de sécurité par abonnement et de plateformes numériques avancées assurant la protection à long terme des infrastructures.
Opportunités du marché de la sécurité pétrolière et gazière
Expansion sur les marchés émergents des infrastructures énergétiques
Les économies émergentes offrent des opportunités considérables, les gouvernements et les entreprises énergétiques investissant dans de nouvelles installations de production, des pipelines et des infrastructures de traitement. Des régions comme l'Asie-Pacifique et le Moyen-Orient développent leurs capacités énergétiques tout en renforçant les normes de protection de leurs infrastructures critiques. Les fournisseurs de services de sécurité peuvent tirer profit de la mise au point de solutions adaptées aux exigences opérationnelles locales, aux environnements réglementaires et aux conditions d'infrastructure. La construction croissante d'installations modernes permet d'intégrer les technologies de sécurité dès les premières phases de projet, plutôt que de procéder à des mises à niveau ultérieures. Ces évolutions devraient favoriser l'adoption à long terme de solutions avancées de surveillance, de cybersécurité et de protection des infrastructures sur les marchés énergétiques émergents.
Développement de solutions intégrées de sécurité physique et de cybersécurité
La convergence croissante des menaces physiques et numériques offre des opportunités aux fournisseurs de plateformes de sécurité unifiées. Les opérateurs énergétiques recherchent des solutions combinant surveillance, gestion des accès, veille cybersécurité et analyse de données au sein de cadres intégrés. Les entreprises capables de fournir des technologies interopérables peuvent répondre au besoin croissant de protection complète des installations complexes. Des opportunités d'investissement émergent sur le marché de la sécurité pétrolière et gazière, notamment dans les domaines de la cybersécurité industrielle, de la détection automatisée des menaces et des solutions de connectivité sécurisée. Avec la digitalisation croissante des opérations énergétiques, les offres de sécurité intégrées devraient devenir de plus en plus cruciales pour les organisations en quête d'une gestion efficace des risques et d'une continuité opérationnelle optimale.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -