
Marché des interrupteurs de sécurité : taille, part de marché et prévisions 2034
Taille et prévisions du marché des interrupteurs de sécurité (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : types d’interrupteurs (mécaniques, magnétiques, à charnières, à verrouillage et autres) ; systèmes de sécurité (systèmes d’arrêt d’urgence, systèmes de protection haute pression, systèmes de gestion des brûleurs, systèmes de surveillance incendie et gaz, systèmes de contrôle des turbomachines) ; applications (automobile, énergie, industrie pharmaceutique, pétrole et gaz, agroalimentaire, emballage, mines et autres) ; et zones géographiques (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL100001357
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
1,75 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,67 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,84 %
taux de croissance
Marché adressable
20,10 milliards de dollars américains
(2026-2034)
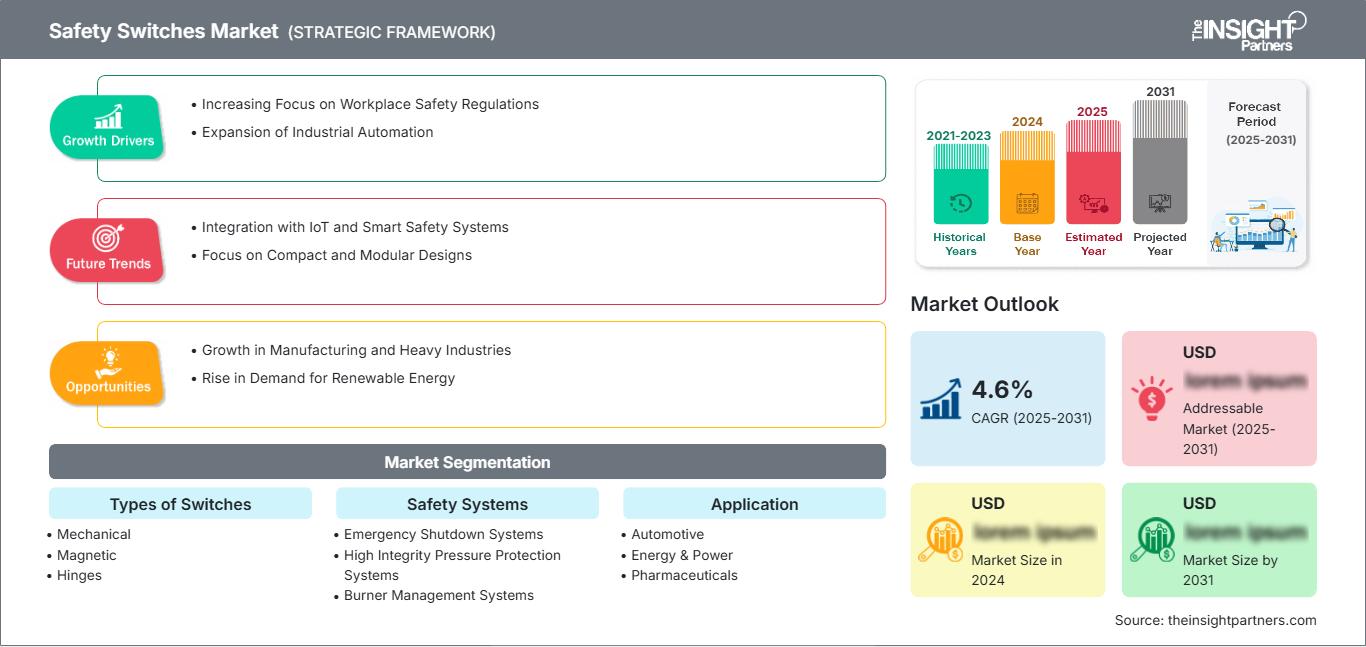
Le marché des interrupteurs de sécurité devrait passer de 1,75 milliard de dollars US en 2025 à 2,67 milliards de dollars US d'ici 2034, enregistrant un TCAC de 4,84 % entre 2026 et 2034. Cette croissance est soutenue par la conformité aux normes de sécurité des machines, l'expansion de la production automatisée et la nécessité d'isoler les risques liés aux mouvements dangereux, à la pression, à la combustion et aux défauts électriques dans les installations industrielles.
En Amérique du Nord, le marché des interrupteurs de sécurité est en pleine expansion, porté par la modernisation des systèmes de protection des machines, des procédés et du contrôle d'accès aux installations. La région devrait connaître une croissance annuelle composée (TCAC) de 4,5 % à 5 % entre 2026 et 2034, grâce aux programmes de sécurité conformes aux normes de l'OSHA, à une automatisation accrue et au remplacement des dispositifs mécaniques classiques par des plateformes de commutation codées et diagnostiques.
Analyse et perspectives du marché des interrupteurs de sécurité
- L'Amérique du Nord détenait une part de marché de 30 à 33 % en 2025 et devrait connaître une croissance annuelle composée de 4,5 à 5,0 % entre 2026 et 2034, principalement grâce à la modernisation des machines et à l'amélioration de la sécurité industrielle.
- Les États-Unis représentaient 74 à 77 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,6 à 5,1 % grâce à l'ajout de systèmes de sécurité dans les cellules de production automatisées.
- L'Europe représentait 28 à 31 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,3 à 4,8 % ; l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne sont les principaux moteurs de la demande.
- La région Asie-Pacifique a capté une part de marché de 26 à 29 % en 2025 et devrait croître à un TCAC de 5,2 à 5,8 %, soutenue par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Segment le plus important : Les commutateurs mécaniques détenaient une part de marché de 38 à 42 % en 2025 et devraient croître à un TCAC de 4,1 à 4,6 % en raison de leur robustesse et de leur faible coût.
- Segment à forte croissance : Les interrupteurs à verrouillage détenaient une part de marché de 20 à 24 % en 2025 et devraient croître à un TCAC de 5,5 à 6,1 % à mesure que l'automatisation protégée se développe.
- Principales entreprises analysées en détail : ABB Ltd., Rockwell Automation, Inc., Honeywell International Inc., OMRON Corporation, General Electric Company, Schneider Electric SE, Bernstein AG, Fortress Interlocks Ltd., Pilz GmbH and Co. KG et Eaton Corporation plc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution de la technologie des interrupteurs de sécurité a permis de passer d'une isolation basique par contact à des dispositifs avancés, connectés, inviolables et spécialisés. Les interrupteurs mécaniques restent pertinents pour les applications exigeant une grande durabilité et une activation claire, tandis que les interrupteurs magnétiques, à charnière et à verrouillage codé sont de plus en plus utilisés dans les machines protégées et les environnements industriels. Le secteur de la production privilégie désormais les boîtiers plus compacts, un indice de protection élevé, des signaux de diagnostic et des familles d'interrupteurs compatibles avec plusieurs machines.
La demande future sera stimulée par la réglementation des machines, l'amélioration de la sécurité des procédés et l'automatisation des usines sur les nouveaux marchés. Les sites industriels recherchent des interrupteurs permettant un arrêt d'urgence, un contrôle d'accès et l'isolation des équipements sans incidence sur l'efficacité. Les évolutions réglementaires favorables, notamment les normes de sécurité fonctionnelle, les exigences en matière de sécurité électrique et les réglementations relatives aux procédés dangereux, maintiendront une demande de remplacement stable jusqu'en 2034.
Portée du rapport sur le marché des interrupteurs de sécurité
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,75 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,67 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,84% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des interrupteurs de sécurité
La croissance du marché des interrupteurs de sécurité est tirée par les usines qui exigent une interruption fiable des machines ou des procédés en cas de conditions dangereuses. Les industries automobile, de l'emballage, agroalimentaire, pharmaceutique, minière, énergétique et pétrolière et gazière utilisent des dispositifs de commutation pour surveiller les protections, isoler les circuits, déclencher des arrêts d'urgence et contrôler les points d'accès. La chaîne de valeur comprend les fournisseurs d'armoires électriques, les blocs de contact, les composants électroniques de capteurs, les contrôleurs de sécurité, les distributeurs, les fabricants d'armoires électriques, les équipementiers et les intégrateurs de systèmes.
L'analyse du marché des interrupteurs de sécurité révèle que les acheteurs comparent de plus en plus les appareils selon leur certification, leur niveau de codage, leur résistance au lavage, leur mode de connexion et leur compatibilité avec les systèmes de sécurité. La dynamique de la chaîne d'approvisionnement est influencée par les composants électromécaniques, les puces de capteurs, les boîtiers métalliques, le câblage et les normes de certification régionales. Les équipes de maintenance privilégient une gamme d'interrupteurs standard, simplifiant ainsi la gestion des pièces détachées sur différents sites.
La compétitivité de ce secteur repose sur un large éventail de fabricants de systèmes d'automatisation industrielle et de machines électriques. Parmi ces entreprises figurent ABB Ltd., Rockwell Automation, Inc., Honeywell International Inc., OMRON Corporation, Schneider Electric SE, General Electric Company, Pilz GmbH and Co. KG, Eaton Corporation plc, Bernstein AG et Fortress Interlocks Ltd.
Les tendances d'investissement privilégient les plateformes de commutation intégrant sécurité et diagnostic. Les équipementiers recherchent des conceptions simplifiant la validation et réduisant le câblage, tandis que les utilisateurs finaux privilégient une durée de vie accrue et des temps d'arrêt imprévus réduits. Les fournisseurs proposant des interverrouillages codés, des dispositifs d'accès en réseau, une expertise en protection des procédés et une forte disponibilité de pièces de rechange sont bien placés pour remporter des contrats, tant pour les nouvelles machines que pour les programmes de modernisation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des interrupteurs de sécurité : Perspectives stratégiques
Perspectives régionales
Marché des interrupteurs de sécurité en Amérique du Nord
En 2025, la part de marché des interrupteurs de sécurité en Amérique du Nord atteignait 30 à 33 %, soutenue par un important parc installé de machines automatisées et par une application rigoureuse des réglementations en matière de sécurité au travail. La demande se concentre dans les secteurs de la fabrication, de l'énergie, de la pharmacie, de l'agroalimentaire, de l'automobile et de la logistique, où ces interrupteurs protègent les dispositifs de sécurité, les panneaux d'accès, les circuits d'urgence et les équipements dangereux.
La région devrait connaître une croissance annuelle composée de 4,5 % à 5,0 % entre 2026 et 2034. La modernisation des installations est essentielle car les usines exploitent des systèmes mixtes, combinant technologies anciennes et systèmes automatisés. Les intégrateurs privilégient de plus en plus les dispositifs magnétiques codés et les dispositifs de verrouillage, les commutateurs mécaniques classiques étant vulnérables aux problèmes d'alignement, de neutralisation ou d'usure répétée.
Marché américain des interrupteurs de sécurité
Les États-Unis représentaient 74 à 77 % du marché nord-américain des interrupteurs de sécurité en 2025 et devraient connaître une croissance annuelle composée de 4,6 à 5,1 % jusqu'en 2034. Les pratiques de protection des machines impulsées par l'OSHA, les investissements dans l'automatisation industrielle et le taux élevé de remplacement favorisent l'adoption de ces interrupteurs dans l'assemblage automobile, l'entreposage, les semi-conducteurs, le pétrole et le gaz, ainsi que la fabrication de dispositifs médicaux.
Rockwell Automation, Inc., Honeywell International Inc., ABB Ltd., Schneider Electric SE, OMRON Corporation et Eaton Corporation plc bénéficient de réseaux de distribution et d'intégration denses. Les applications actuelles privilégient les dispositifs de sécurité pour les cellules robotisées, les panneaux de commande d'équipements lourds, les systèmes de brûleurs, les lignes de conditionnement et les architectures d'arrêt de processus.
Marché européen des interrupteurs de sécurité
L'Europe détenait entre 28 et 31 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,3 à 4,8 % entre 2026 et 2034. La demande est générée par l'Allemagne, notamment grâce à la fabrication de machines, la production automobile, l'automatisation et les spécifications d'équipements destinées à l'exportation. Le Royaume-Uni contribue au marché par ses investissements dans les entrepôts, l'énergie et les équipements de transformation alimentaire, qui requièrent des composants certifiés pour l'accès et l'isolation. La France, l'Italie et l'Espagne contribuent quant à elles par la remise à neuf de machines, l'industrie pharmaceutique, l'emballage et la modernisation des industries. Les principaux critères d'intérêt pour les acheteurs européens sont la conformité à la norme EN ISO 14119, le verrouillage des dispositifs de sécurité, la résistance à la falsification et la documentation produit.
Marché des interrupteurs de sécurité de la région Asie-Pacifique
La région Asie-Pacifique a capté une part de marché de 26 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 5,2 à 5,8 % entre 2026 et 2034. La Chine est en tête grâce à l'automatisation des usines, la production électronique et la conformité des machines d'exportation, tandis que le Japon et la Corée du Sud stimulent l'adoption de technologies de pointe dans les secteurs de la robotique, des semi-conducteurs et de l'automobile.
L'Inde et l'Australie stimulent la demande grâce à la modernisation de la sécurité industrielle, l'exploitation minière, les infrastructures énergétiques et l'expansion du secteur agroalimentaire. La sensibilisation accrue à la sécurité, les investissements des équipementiers mondiaux et le renforcement des audits des acheteurs favorisent une utilisation plus large des systèmes de verrouillage, magnétiques et de commutation d'urgence sur les équipements neufs et modernisés.
Marché des interrupteurs de sécurité au Moyen-Orient et en Afrique
Le marché des interrupteurs de sécurité au Moyen-Orient et en Afrique devrait croître à un TCAC de 3,8 % à 4,4 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de la demande régionale, grâce à leurs infrastructures énergétiques, à la diversification industrielle et aux exigences élevées en matière de sécurité électrique liées aux grands projets de construction. Les installations pétrolières et gazières demeurent d’importants utilisateurs d’interrupteurs de sécurité pour les procédés.
L'Afrique du Sud contribue à la demande par le biais des industries minière, des services publics, de l'agroalimentaire et de la modernisation des sites de production. Le reste de la demande au Moyen-Orient et en Afrique est davantage lié à des projets spécifiques, notamment dans les secteurs de l'énergie, de l'eau, des ports et des zones industrielles. Les acheteurs privilégient les équipements robustes, les systèmes de sécurité certifiés et le soutien des distributeurs dans des environnements d'exploitation à haute température ou poussiéreux.
Analyse de segmentation
Types d'interrupteurs
Le marché des interrupteurs de sécurité, segmenté par type d'interrupteur, devrait connaître une croissance annuelle composée (TCAC) de 4,6 % à 5,2 % entre 2026 et 2034. Le choix de l'interrupteur dépendra du mode d'actionnement, de l'exposition environnementale, de la résistance à la falsification et de la fréquence d'accès à la machine. Les dispositifs mécaniques restent largement utilisés, tandis que les interrupteurs magnétiques, à charnière et à verrouillage gagnent en popularité dans les applications d'automatisation protégée et de portails de sécurité.
- Les interrupteurs mécaniques restent largement utilisés lorsque des mécanismes robustes, un câblage simple et un comportement de service prévisible sont requis pour les portes de machines, les panneaux, l'isolation électrique et les conceptions d'équipements industriels répétitifs.
- Les interrupteurs magnétiques permettent une détection sans contact dans les zones poussiéreuses, humides ou mal alignées, réduisant ainsi l'usure mécanique tout en améliorant la fiabilité des points d'accès protégés et des ouvertures de machines fréquemment utilisées.
- Les charnières intègrent la surveillance de la position dans le mouvement de la protection, aidant ainsi les fabricants d'équipement d'origine (OEM) à gagner de l'espace et à améliorer la résistance à la falsification lorsque les portes à charnières, les couvercles et les boîtiers de machines compacts nécessitent une protection certifiée.
- Les interrupteurs de verrouillage contrôlent l'accès aux mouvements dangereux et peuvent inclure le verrouillage des protections, le codage et les diagnostics, ce qui les rend stratégiquement importants pour la robotique, les convoyeurs, les presses et les cellules à haut débit.
Systèmes de sécurité
Le segment des systèmes de sécurité devrait connaître une croissance annuelle composée (TCAC) de 4,4 % à 5,0 % entre 2026 et 2034. La demande est soutenue par les industries de transformation qui exigent un arrêt fiable, une protection contre la pression, la surveillance des brûleurs, la détection d'incendie et le contrôle des équipements rotatifs. Selon le rapport sur le marché des interrupteurs de sécurité , ces derniers agissent comme entrées de terrain ou dispositifs d'isolation au sein de systèmes de protection plus complexes.
- Les systèmes d'arrêt d'urgence utilisent des interrupteurs pour déclencher ou confirmer des conditions d'arrêt sûres dans les installations dangereuses, assurant ainsi la protection des travailleurs, la préservation des actifs et la conformité réglementaire lors d'événements de fonctionnement anormaux.
- Les systèmes de protection contre la surpression à haute intégrité dépendent d'entrées de commutation et de détection fiables pour prévenir les surpressions, notamment dans les installations pétrolières, gazières, chimiques et de procédés à haute énergie.
- Les systèmes de gestion des brûleurs nécessitent des dispositifs de commutation pour un allumage sûr, la coupure du carburant et la vérification de l'état de fonctionnement, réduisant ainsi les risques d'incendie, d'explosion et d'interruption de processus dans les équipements thermiques.
- Les systèmes de surveillance incendie et gaz utilisent des commutateurs et des entrées de sécurité associées pour activer des alarmes, l'isolation ou des séquences d'arrêt lorsque des risques combustibles ou toxiques sont détectés.
- Les systèmes de commande des turbomachines utilisent la commutation de sécurité pour l'arrêt d'urgence, le contrôle d'accès et la protection des équipements dans les turbines, les compresseurs, les pompes et les actifs rotatifs de grande valeur.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 4,7 % à 5,3 % entre 2026 et 2034. L'adoption est la plus forte lorsque l'exposition du personnel, la densité d'automatisation, la valeur des équipements et les risques liés aux procédés se conjuguent. Les secteurs de l'automobile, de l'énergie, de la pharmacie, du pétrole et du gaz, de l'agroalimentaire, de l'emballage et des mines exigent chacun des performances et une certification adaptées à leurs besoins.
- Les usines automobiles utilisent des commutateurs dans les cellules robotisées, les presses, les lignes de transfert et les équipements de batteries pour véhicules électriques, où le contrôle d'accès rapide et les fonctions d'arrêt validées protègent les opérateurs et la disponibilité des équipements.
- Les installations énergétiques nécessitent des systèmes de commutation pour l'isolation électrique, la protection des turbines, les sous-stations et les contrôles de processus, permettant une maintenance sûre dans des environnements à haute tension et à haute énergie.
- L'industrie pharmaceutique privilégie les dispositifs de sécurité scellés, hygiéniques et documentés pour l'emballage, les mélangeurs, les lignes de remplissage et la production propre, là où la conformité et le contrôle d'accès aux équipements sont essentiels.
- Dans le secteur pétrolier et gazier, on utilise des interrupteurs dans les systèmes d'arrêt d'urgence, de protection contre l'incendie et le gaz, les brûleurs et la pression, là où les zones dangereuses exigent des dispositifs certifiés robustes et une réponse fiable.
- Les usines agroalimentaires adoptent des interrupteurs résistants au lavage pour les convoyeurs, les mélangeurs, les équipements d'emballage et les portes d'accès exposés aux cycles de nettoyage, à l'humidité et à un fonctionnement répété.
- La demande en matière d'emballage est satisfaite par des changements de format rapides, la palettisation robotisée et des protections autour des machines de découpe, d'emballage, d'encartonnage et des convoyeurs qui nécessitent un accès fréquent de l'opérateur.
- Les applications minières nécessitent des interrupteurs robustes pour les convoyeurs, les concasseurs, les treuils et les systèmes d'accès fonctionnant dans des conditions de poussière, de vibrations, de charges lourdes et de maintenance à distance.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Automobile |
Haut |
Lignes de véhicules électriques |
Mise à l'échelle |
|
Énergie et puissance |
Moyen |
Sécurité du réseau |
Mature |
|
Médicaments |
Moyen |
Automatisation propre |
Mise à l'échelle |
|
Pétrole et gaz |
Haut |
Arrêt du processus |
Mature |
|
Nourriture et boissons |
Moyen |
Sécurité du lavage |
Mise à l'échelle |
|
Conditionnement |
Moyen |
Changement rapide |
Mise à l'échelle |
|
Exploitation minière |
Moyen |
Accès renforcé |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des interrupteurs de sécurité
Conformité des machines en matière de sécurité dans la production automatisée
La pression réglementaire et la nécessité d'audits de sécurité incitent les fabricants à abandonner les méthodes de protection informelles au profit de systèmes de commutation validés. En effet, les équipements de sécurité ne peuvent être considérés comme de simples accessoires : ils influent sur l'évaluation des risques, la validation des machines, l'accessibilité et même l'évaluation des assurances. Cet impact est particulièrement marqué dans les usines existantes, car il est possible d'améliorer la conformité en intégrant des interrupteurs dans les portes, les panneaux, les circuits d'urgence et les convoyeurs, sans avoir à reconstruire une chaîne de montage entière. Ce facteur présente également un avantage pour les distributeurs et les intégrateurs de systèmes.
Extension des systèmes de sécurité des procédés dans les industries dangereuses
Les secteurs du pétrole et du gaz, de la chimie, de l'énergie et des mines investissent dans des équipements de commutation liés à l'arrêt d'urgence, à la gestion des brûleurs, aux systèmes de protection contre les incendies et les gaz, ainsi qu'à la pression. Ces équipements doivent être robustes, certifiés et fiables face aux vibrations, à la chaleur, à la poussière, aux environnements corrosifs ou explosifs. Cette évolution du marché se traduit par une demande accrue d'enceintes renforcées, de systèmes de verrouillage codés, de dispositifs d'isolation d'urgence et d'accessoires spécifiques à l'industrie. Les fournisseurs experts en sécurité des machines et des procédés bénéficient ainsi d'un avantage concurrentiel, car les acheteurs privilégient un nombre restreint de fournisseurs agréés pour les projets de grande envergure.
Modernisation des systèmes d'automatisation dans les installations d'emballage et de production alimentaire
L'accélération des convoyeurs, l'utilisation de la robotique et la reconfiguration des machines industrielles entraînent une multiplication des points de sécurité à surveiller. Les interrupteurs jouent un rôle essentiel dans la sécurité des opérateurs tout en permettant le nettoyage régulier, les changements de format, les inspections et le déblocage des dispositifs. La facilité de nettoyage, la compacité, la simplicité de connexion et la réduction des déclenchements intempestifs sont autant de critères importants lors de l'achat. Le remplacement des interrupteurs est un facteur déterminant, car les interrupteurs mécaniques traditionnels peuvent présenter des difficultés liées à l'humidité, au désalignement et aux cycles de fonctionnement. Des interrupteurs magnétiques et à verrouillage permettent également d'optimiser la maintenance tout en assurant des fonctions d'arrêt d'urgence.
Tendances futures du marché des interrupteurs de sécurité
Les dispositifs codés sans contact gagnent du terrain
Les tendances du marché des interrupteurs de sécurité indiquent une utilisation croissante des dispositifs magnétiques codés et RFID, notamment lorsque la prévention des piratages, l'hygiène et une durée de vie prolongée sont essentielles. Les interrupteurs sans contact subissent une usure mécanique moindre et tolèrent de légères erreurs d'alignement, ce qui les rend adaptés aux secteurs de l'agroalimentaire, de la pharmacie, de l'emballage et de la robotique. Les futurs interrupteurs seront conçus avec des capacités de diagnostic accrues, des boîtiers compacts et une interface simplifiée avec les contrôleurs de sécurité. Grâce à des audits plus complets, les utilisateurs privilégieront les interrupteurs capables de fournir un retour d'information sur leur état et d'empêcher tout contournement.
Les dispositifs de commutation deviennent des nœuds de sécurité connectés
Les commutateurs, au lieu de se limiter à de simples contacts mécaniques, généreront des informations pour les contrôleurs, les passerelles et les systèmes de maintenance. Ils seront capables de diagnostiquer l'état des portes, les défauts, la position des actionneurs ou les problèmes de câblage avant même toute panne. Grâce à cette évolution, la maintenance prédictive et le dépannage rapide seront possibles dans les usines automatisées, réduisant ainsi les temps d'entretien. Les fabricants de commutateurs proposant des solutions de bus de terrain, des connecteurs standardisés et des configurations adaptées bénéficieront de cette évolution, notamment en raison des dispositifs de sécurité exigés par les équipementiers.
Opportunités du marché des interrupteurs de sécurité
Kits de modernisation pour systèmes de protection existants
Les prévisions du marché des interrupteurs de sécurité indiquent de fortes opportunités dans les programmes de modernisation où les équipements anciens nécessitent des améliorations de sécurité validées, sans que les responsables d'usine ne puissent justifier un remplacement complet. Ces interrupteurs mécaniques, magnétiques et à verrouillage peuvent être fournis avec des schémas, des supports, des relais et la documentation nécessaire pour des applications courantes telles que les presses, les convoyeurs, les mélangeurs et les machines d'emballage. Il en résulte une efficacité accrue du processus d'ingénierie, une simplification des ventes par le distributeur et une standardisation des pièces de rechange sur plusieurs sites.
Interrupteurs spécialisés pour environnements difficiles et hygiéniques
Ces commutateurs, conçus pour résister aux lavages intensifs, à la poussière, aux vibrations, à la corrosion et aux températures extrêmes, sont destinés à répondre à la demande du marché haut de gamme. Les industries agroalimentaires, minières, pétrolières et gazières, ainsi que les centrales énergétiques, exigent généralement des commutateurs à longue durée de vie en raison des coûts liés aux pannes, qui entraînent des frais de maintenance et des risques accrus pour la sécurité. Les commutateurs dotés d'un boîtier en acier inoxydable, d'un indice de protection IP67/IP69K, de capteurs étanches et de fonctions de diagnostic sont susceptibles de se positionner avantageusement sur le marché.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -