
Mercato delle reti ottiche active AON: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle reti ottiche attive (AON) (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (stazione base, rete di accesso, rete centrale, backbone, data center); applicazione (TV in rete, telefonia via Internet, giochi interattivi, VPN a banda larga, servizi di rete locale privata virtuale, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00019099
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 10, 2026


Dimensioni del mercato nel 2025
2,88 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,78 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,55 %
Tasso di crescita
Mercato di riferimento
36,08 miliardi di dollari USA
(2026-2034)
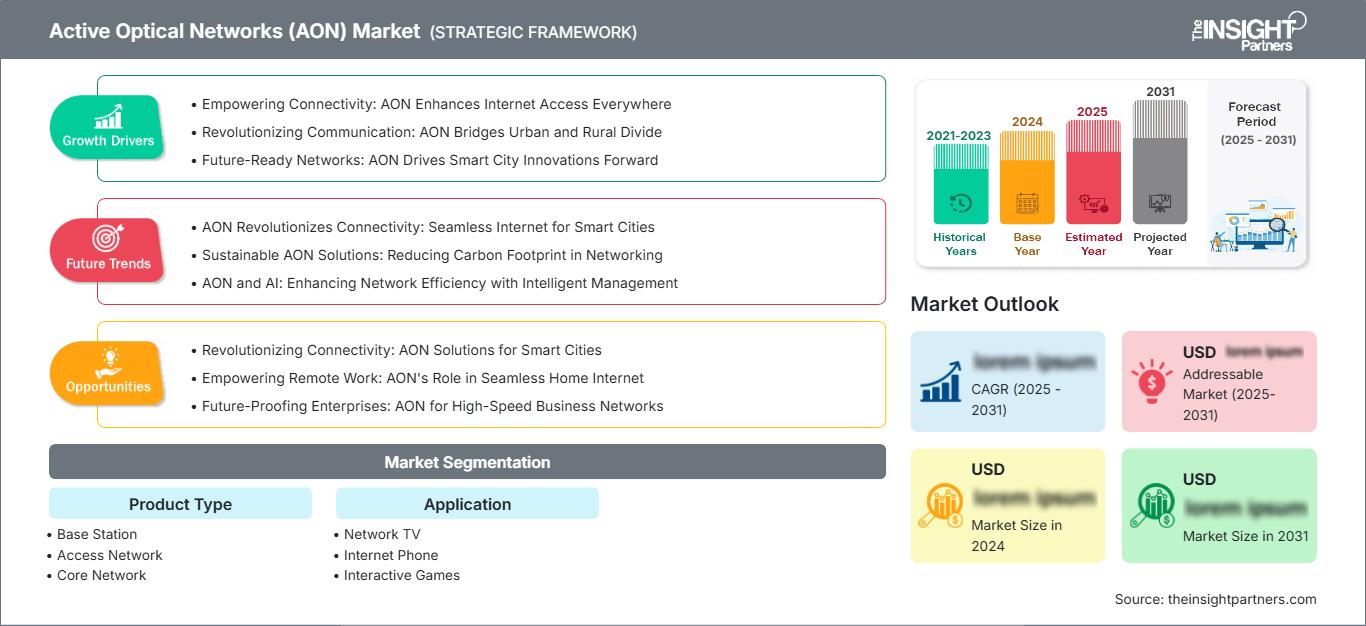
Il mercato delle reti ottiche attive aveva un valore di 2,88 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,78 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 6,55% nel periodo 2026-2034 . Il mercato continua a beneficiare di investimenti costanti nelle infrastrutture di comunicazione in fibra ottica, della crescente domanda di larghezza di banda in ambito aziendale e residenziale e della modernizzazione delle reti di telecomunicazione. La domanda rimane sostenuta dalla crescita del traffico digitale, dalle esigenze di connettività cloud e dall'espansione delle architetture a banda larga ad alta capacità a livello globale.
In tutto il Nord America, gli operatori di rete continuano a dare priorità alla densificazione della fibra, alla connettività periferica e all'implementazione della banda larga di nuova generazione. L' espansione del mercato delle reti ottiche attive nella regione è supportata dall'implementazione della fibra fino alla sede del cliente (FTTP), dai requisiti di interconnessione dei data center e dagli aggiornamenti della connettività di livello enterprise. Si stima che il mercato regionale crescerà a un tasso annuo composto (CAGR) compreso tra il 5,8% e il 6,4% fino al 2034, grazie alle iniziative governative a favore della banda larga e alla crescente adozione di infrastrutture di comunicazione a bassa latenza.
Analisi e approfondimenti sul mercato delle reti ottiche attive (AON).
- Nord America: si stima che nel 2025 rappresentasse una quota di mercato compresa tra il 34% e il 36% , con una crescita prevista a un tasso annuo composto (CAGR) del 5,8%-6,4% nel periodo 2026-2034 . Lo sviluppo del mercato è supportato dall'espansione della banda larga in fibra ottica, dagli investimenti in data center hyperscale e dalla continua modernizzazione delle reti da parte dei fornitori di telecomunicazioni.
- USA: Nel 2025 rappresentavano circa il 72%-76% del mercato nordamericano delle reti ottiche attive e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,9%-6,5% nel periodo 2026-2034 , grazie alle esigenze di connettività delle aziende e ai grandi investimenti in infrastrutture a banda larga.
- Europa: nel 2025 deteneva una quota stimata tra il 26% e il 28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,6%-6,2% nel periodo 2026-2034 . Germania, Regno Unito e Francia rimangono i principali contributori grazie ai programmi di diffusione della fibra ottica e alla modernizzazione delle infrastrutture digitali.
- Asia-Pacifico: ha conquistato una quota di mercato pari a circa il 30%-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2%-7,8% nel periodo 2026-2034 . Cina, Giappone, Corea del Sud e India continuano a trainare gli investimenti nell'accesso a banda larga e nelle infrastrutture di rete ad alta capacità.
- Il segmento più ampio, quello delle reti di accesso, ha rappresentato una quota di mercato stimata tra il 33% e il 37% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,3%-6,9% nel periodo 2026-2034 , grazie all'espansione delle implementazioni di reti di accesso in fibra ottica e alla crescente diffusione della banda larga.
- Segmento ad alta crescita: i data center rappresentavano una quota di mercato pari a circa il 14%-18% nel 2025 e si prevede che cresceranno a un CAGR dell'8,2%-8,8% nel periodo 2026-2034 , trainati dal crescente traffico cloud e dagli investimenti in infrastrutture hyperscale.
- Aziende chiave analizzate nel dettaglio: TE Connectivity Ltd.; Amphenol Corporation; Molex, LLC; Fujikura Ltd.; Sumitomo Electric Industries, Ltd.; Finisar Corporation; Broadcom Inc.; Hong Kong Telecommunications (HKT) Limited; Jiangsu Zhongtian Technology Co., Ltd.; Huachen Technology Group; Corning Incorporated; CommScope Holding Company, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione degli ecosistemi di comunicazione ottica ha spostato il settore da strategie di implementazione incentrate sulla capacità verso architetture intelligenti, scalabili e orientate ai servizi. Gli operatori di fibra ottica implementano sempre più tecnologie ottiche attive per far fronte ai crescenti volumi di traffico generati dal cloud computing, dall'intrattenimento digitale e dalle applicazioni aziendali. Le capacità produttive si sono ampliate grazie all'automazione, al miglioramento dell'integrazione dei componenti ottici e ai progressi nel campo dei semiconduttori, consentendo ai produttori di migliorare l'efficienza della rete, affrontando al contempo le pressioni sui costi e i requisiti di affidabilità in diversi mercati di utilizzo finale.
Guardando al futuro, si prevede che l'impulso agli investimenti nel mercato delle reti ottiche attive si estenderà oltre i mercati maturi delle telecomunicazioni, verso gli ecosistemi a banda larga in via di sviluppo in Asia, Medio Oriente e in alcune economie dell'America Latina. Il supporto normativo per l'inclusione digitale, i quadri normativi nazionali per la banda larga e le iniziative per le smart city continuano a incoraggiare la spesa per le infrastrutture. I fornitori di apparecchiature e gli operatori di rete dovrebbero concentrarsi su sistemi ottici a basso consumo energetico, funzionalità di gestione della rete definite dal software e architetture scalabili in grado di supportare future applicazioni ad alta intensità di banda.
Ambito del rapporto di mercato sulle reti ottiche attive (AON)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,88 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,78 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,55% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle reti ottiche attive (AON)
La crescente necessità di infrastrutture di comunicazione ad alta velocità rimane un fattore centrale per la crescita del mercato delle reti ottiche attive . Aziende, istituzioni pubbliche e fornitori di telecomunicazioni richiedono sempre più architetture di rete resilienti e scalabili, in grado di supportare servizi cloud, streaming video, operazioni remote e scambio di dati in tempo reale. Con l'aumento della larghezza di banda richiesta dai servizi digitali, i sistemi ottici attivi stanno guadagnando terreno grazie alla loro capacità di offrire una gestione del segnale migliorata, flessibilità di rete e qualità del servizio in ambienti di comunicazione complessi.
La catena del valore comprende produttori di componenti ottici, sviluppatori di ricetrasmettitori, fornitori di apparecchiature di rete, integratori di sistemi, operatori di telecomunicazioni e utenti finali. Le dinamiche dell'offerta sono gradualmente migliorate grazie all'espansione della capacità produttiva di componenti nei principali centri manifatturieri. Gli operatori di rete stanno contemporaneamente dando priorità all'espansione del livello di accesso e ai progetti di modernizzazione della dorsale, creando una domanda sostenuta in diverse categorie di implementazione. Le crescenti esigenze di interconnessione dei data center e le iniziative di trasformazione digitale aziendale continuano a rafforzare i fondamentali del mercato a lungo termine.
Le attuali analisi di mercato sulle reti ottiche attive indicano che la differenziazione competitiva dipende sempre più dall'integrazione tecnologica, dall'efficienza della rete e dalle capacità di gestione del ciclo di vita. I principali operatori del settore puntano su soluzioni di connettività ottica avanzate, componenti ad alte prestazioni e tecnologie di trasmissione scalabili. TE Connectivity Ltd., Amphenol Corporation e Molex, LLC mantengono posizioni di rilievo negli ecosistemi di connettività, mentre Fujikura Ltd. e Sumitomo Electric Industries, Ltd. continuano a rafforzare i portafogli di infrastrutture ottiche attraverso l'innovazione di prodotto e l'espansione della produzione.
L'attività di investimento rimane concentrata sulla diffusione della banda larga, sulle infrastrutture cloud e sulle reti di trasporto ad alta capacità. Broadcom Inc., grazie alle sue capacità nel settore ottico e delle reti, beneficia della crescente domanda di larghezza di banda, mentre aziende come Corning Incorporated e CommScope Holding Company, Inc. continuano a espandere le soluzioni a supporto dello sviluppo delle reti in fibra ottica. Si prevede che le partnership strategiche, gli investimenti nella produzione locale e le offerte di servizi integrati rimarranno importanti fattori di posizionamento competitivo per tutto il periodo di previsione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle reti ottiche attive (AON): approfondimenti strategici
Approfondimenti regionali
Mercato delle reti ottiche attive in Nord America
Nel 2025, il Nord America rappresentava una quota stimata del 34%-36% del mercato globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,8%-6,4% nel periodo 2026-2034 . La regione beneficia di un'estesa infrastruttura in fibra ottica, di una forte adozione del cloud computing e della continua modernizzazione delle reti di telecomunicazione. Le iniziative governative a favore della banda larga e i programmi di investimento del settore privato stanno accelerando la diffusione di sistemi di comunicazione ottica avanzati in ambienti urbani e semi-urbani.
Gli operatori di rete continuano a investire nell'aggiornamento delle reti di accesso, nell'espansione della capacità della dorsale e nelle soluzioni di interconnessione dei data center. La domanda aziendale di connettività ad alta larghezza di banda e l'aumento dei carichi di lavoro cloud contribuiscono a mantenere elevati i requisiti infrastrutturali. La quota di mercato delle reti ottiche attive in Nord America rimane sostenuta dalla presenza di fornitori di tecnologia leader, da notevoli capacità di ricerca e da solidi piani di investimento volti a supportare gli obiettivi di trasformazione digitale a lungo termine.
Mercato statunitense delle reti ottiche attive
Nel 2025 gli Stati Uniti rappresentavano circa il 72%-76% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,9%-6,5% fino al 2034. I significativi investimenti in reti in fibra ottica fino alla sede del cliente (FTTP), data center hyperscale e infrastrutture digitali aziendali continuano a trainare la domanda. I programmi di accesso alla banda larga e le iniziative di connettività regionale stanno ulteriormente incentivando l'attività di implementazione in diversi stati e aree metropolitane.
I principali attori del settore vantano una presenza significativa a livello nazionale, promuovendo l'innovazione sia nelle soluzioni di rete ottica che in quelle di gestione della rete. La domanda da parte di fornitori di servizi cloud, agenzie governative, aziende sanitarie e imprese industriali continua a crescere. Un'ulteriore crescita sarà supportata dalla crescente necessità di bassa latenza, larghezza di banda flessibile e un'architettura di comunicazione in grado di gestire un traffico dati intenso.
Mercato europeo delle reti ottiche attive
Nel 2025, l'Europa rappresentava il 26%-28% del mercato totale delle reti ottiche attive e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,6%-6,2% nel periodo 2026-2034. La Germania contribuisce maggiormente a questo segmento regionale grazie alla digitalizzazione del settore industriale, all'ampia diffusione della fibra ottica in tutto il paese e a solide reti di comunicazione aziendale. I programmi governativi di connettività contribuiscono ulteriormente a migliorare le infrastrutture della regione.
Il Regno Unito sta registrando investimenti costanti grazie alla crescita della banda larga in fibra ottica e all'adozione di servizi aziendali basati sul cloud. La Francia prosegue i suoi sforzi per costruire reti nazionali in fibra ottica attraverso programmi infrastrutturali pubblico-privati, mentre Italia e Spagna beneficiano di soluzioni a banda larga modernizzate e della trasformazione digitale. Tutte queste regioni contribuiscono a uno scenario positivo per lo sviluppo di reti ottiche attive.
Mercato delle reti ottiche attive nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato globale pari a circa il 30%-32% e si prevede che registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 7,2%-7,8% nel periodo 2026-2034 . La Cina rimane il mercato dominante grazie agli ingenti investimenti nelle infrastrutture in fibra ottica e ai progetti di modernizzazione delle telecomunicazioni su larga scala.
Giappone e Corea del Sud stanno compiendo progressi nella connettività a banda larga ad alta velocità, e l'India beneficia di programmi di connettività digitale potenziati e di una maggiore diffusione di Internet. Anche l'Australia contribuisce a questo obiettivo attraverso progetti di rete a banda larga in fibra ottica. Il sostegno politico e la forte domanda di connessioni a banda larga rimangono fattori determinanti per la crescita.
Mercato delle reti ottiche attive in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 6,4%-7,0% nel periodo 2026-2034 . L'Arabia Saudita e gli Emirati Arabi Uniti continuano a investire in infrastrutture intelligenti, iniziative per l'economia digitale e reti di comunicazione di nuova generazione. Questi investimenti stanno creando opportunità per una diffusione attiva della tecnologia ottica nei settori commerciale e pubblico.
Il Sudafrica rimane un mercato essenziale per le telecomunicazioni nella regione, sostenuto da iniziative volte alla crescita della banda larga e alla connettività aziendale. La regione del Medio Oriente e dell'Africa è sempre più interessata da moderne iniziative infrastrutturali, dallo sviluppo urbano e dalla crescente domanda di servizi di comunicazione ad alta velocità.
Analisi di segmentazione
Tipo di prodotto
La tipologia di prodotto costituisce la spina dorsale del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5%-7,1% tra il 2026 e il 2034. L'attenzione in fase di implementazione si è spostata verso reti scalabili in grado di gestire un traffico dati crescente e le esigenze di connettività aziendale. Il mercato delle reti ottiche attive si sta ampliando, poiché i fornitori di telecomunicazioni adottano un approccio multiforme per espandere il proprio livello di accesso, ottimizzare il trasporto e integrare i propri data center.
- Stazione base : le installazioni di stazioni base supportano la connettività di backhaul ottico per le reti di comunicazione mobili e fisse. La domanda è determinata dalle iniziative di densificazione della rete, dal crescente consumo di banda larga e dalla necessità di infrastrutture di comunicazione a bassa latenza.
- Rete di accesso : La rete di accesso rimane il sottosegmento più diffuso grazie agli estesi progetti di fibra fino alla sede del cliente (FTTP) e fino all'edificio (FTTH). Il suo ruolo strategico nella fornitura di banda larga supporta una domanda costante sia per le applicazioni residenziali che per quelle aziendali.
- Rete centrale : l'infrastruttura di rete centrale consente il trasporto di dati ad alta capacità tra i principali nodi di comunicazione. Gli operatori continuano a investire in progetti di modernizzazione per migliorare l'efficienza della rete, la scalabilità e l'affidabilità del servizio.
- Infrastruttura dorsale : i sistemi di infrastruttura dorsale facilitano la trasmissione a lunga distanza e la comunicazione interregionale. La loro importanza cresce di pari passo con l'aumento dei volumi di traffico cloud, le esigenze di connettività internazionale e lo scambio di dati tra reti diverse.
- Centro dati : Le applicazioni per i data center assumono un'importanza crescente a causa dell'espansione delle infrastrutture hyperscale e della crescita dei servizi cloud. Le soluzioni di rete ottica supportano l'interconnessione ad alta velocità, una maggiore produttività e una gestione efficiente del traffico.
Applicazione
Si prevede che il segmento Applicazioni registrerà un CAGR del 6,8%-7,4% nel periodo 2026-2034 per il mercato delle reti ottiche attive , trainato dall'espansione del consumo di servizi digitali e dalla crescente necessità di reti di comunicazione ad alte prestazioni. Le tecnologie ottiche attive offrono la larghezza di banda, la stabilità e la scalabilità richieste dai moderni ecosistemi digitali. La crescente adozione di servizi basati su cloud, contenuti interattivi e soluzioni di rete aziendali continua a rafforzare la domanda in molteplici ambienti applicativi.
- Televisione via etere : i servizi di televisione via etere beneficiano del crescente consumo di contenuti in alta definizione e in streaming. I fornitori di servizi si affidano all'infrastruttura ottica per mantenere una trasmissione di qualità, una bassa latenza e un'esperienza utente coerente.
- Telefono via Internet : le applicazioni di telefonia via Internet richiedono prestazioni di rete affidabili e a bassa latenza. I sistemi ottici attivi supportano il miglioramento della qualità della voce, i servizi di comunicazione aziendale e l'espansione delle implementazioni di comunicazioni unificate.
- Giochi interattivi : i giochi interattivi generano una notevole richiesta di larghezza di banda a causa dei requisiti di connettività in tempo reale. Le reti ottiche offrono una maggiore reattività, supportando piattaforme di gioco competitive ed ecosistemi di gioco basati sul cloud.
- VPN a banda larga : le soluzioni VPN a banda larga sono sempre più utilizzate dalle aziende per lo scambio sicuro di dati e le operazioni da remoto. La connettività ottica garantisce prestazioni stabili, flessibilità di rete e una gestione efficiente dei dati.
- Servizi VPL (Virtual Private LAN) : i servizi VPL supportano le reti aziendali multi-sede attraverso ambienti di connettività sicuri. La loro adozione rimane elevata tra le organizzazioni che cercano framework di comunicazione scalabili e funzionalità di gestione centralizzata della rete.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Televisione di rete |
Alto |
Ultra Streaming |
Maturo |
|
Telefono Internet |
Mezzo |
Voce unificata |
Maturo |
|
Giochi interattivi |
Mezzo |
Cloud Backup |
Scalatura |
|
La VPN a banda larga |
Alto |
Accesso sicuro |
Scalatura |
|
Servizi di rete LAN virtuale privata (VPN) |
Mezzo |
WAN aziendale |
Scalatura |
Analisi dei fattori trainanti della crescita del mercato delle reti ottiche attive (AON) e del loro impatto.
Espansione dell'infrastruttura globale a banda larga in fibra ottica
Gli operatori di banda larga, sia nelle economie sviluppate che in quelle emergenti, continuano a investire ingenti capitali nell'espansione delle reti in fibra ottica per soddisfare la crescente domanda di connettività ad alta velocità. I consumatori utilizzano sempre più servizi di streaming, cloud e digitali, aumentando il consumo di banda, mentre le aziende necessitano di un'infrastruttura di comunicazione scalabile per operare da remoto. Le soluzioni ottiche attive consentono un utilizzo efficiente della banda e una maggiore flessibilità dei servizi, risultando ideali per implementazioni di banda larga su larga scala. Altri fattori che contribuiscono a questa diffusione includono programmi di inclusione digitale, città intelligenti e partnership tra governo e settore privato. Con il passaggio dalle infrastrutture in rame alla fibra, la domanda di soluzioni ottiche di fascia alta continua a rafforzarsi negli ambienti di rete di accesso, aggregazione e trasporto, supportando l'espansione del settore a lungo termine.
Rapida crescita del traffico verso cloud e data center.
La crescente adozione di piattaforme di cloud computing, carichi di lavoro di intelligenza artificiale e analisi di dati su larga scala sta incrementando i volumi di traffico sulle reti di comunicazione. I data center richiedono soluzioni di interconnessione ottica altamente affidabili, in grado di gestire i crescenti requisiti di capacità mantenendo al contempo basse latenze. Le aziende stanno adottando implementazioni ibride e multi-cloud, che hanno generato una nuova domanda di reti di trasporto efficienti che colleghino le strutture e gli endpoint. Grazie alle soluzioni ottiche attive, i provider possono ottimizzare il traffico, migliorare la visibilità della rete e scalare l'allocazione della larghezza di banda. Le implementazioni di data center hyperscale in Nord America, Europa e nella regione Asia-Pacifico continuano a offrire notevoli opportunità per i produttori e i fornitori di servizi nel mercato delle reti ottiche.
Trasformazione digitale aziendale e necessità di connettività
Si osserva una crescente tendenza tra le organizzazioni di settori quali manifatturiero, sanitario, pubblico, finanziario e dell'istruzione a investire in reti di comunicazione affidabili per supportare i propri sforzi di trasformazione digitale. Strumenti collaborativi per il lavoro da remoto, servizi di cloud computing, automazione industriale e dispositivi per la tecnologia operativa richiedono sicurezza e una maggiore capacità di banda. La tecnologia ottica attiva può soddisfare questi requisiti attraverso una corretta gestione del traffico, una maggiore flessibilità e una migliore qualità del servizio. La disponibilità e la continuità della rete sono diventate criteri essenziali per la maggior parte delle organizzazioni, con conseguente aggiornamento dei sistemi di comunicazione. Con la crescente espansione delle capacità digitali delle aziende e l'adozione di progressi tecnologici nelle loro attività quotidiane, l'utilizzo di soluzioni di rete ottica attiva è in continua crescita.
Tendenze future del mercato delle reti ottiche attive (AON).
Integrazione di piattaforme intelligenti per la gestione delle reti
Le tendenze del mercato delle reti ottiche attive indicano sempre più una crescente propensione verso soluzioni di gestione di rete intelligenti che combinano automazione, analisi in tempo reale e funzionalità di controllo definite via software. Gli operatori ricercano una visibilità completa degli ambienti di rete per allocare al meglio le risorse e semplificare le operazioni. Si prevede che le implementazioni future, che incorporeranno funzionalità di monitoraggio più complesse, includeranno rilevamento predittivo dei guasti e ottimizzazione del traffico. Le reti ottiche, abbinate all'implementazione di sistemi di gestione basati sull'intelligenza artificiale, potrebbero portare a una maggiore efficienza operativa e a un migliore supporto per le esigenze dinamiche di trasporto dati. Poiché l'automazione dell'infrastruttura sta diventando un obiettivo per i fornitori di servizi, i sistemi di gestione intelligenti potrebbero rivelarsi un fattore cruciale per le reti del futuro.
Architetture di comunicazione ottica a basso consumo energetico
Nella pianificazione delle infrastrutture di comunicazione, i fattori di sostenibilità stanno acquisendo sempre maggiore importanza. Si prevede che le reti del futuro si concentreranno sull'efficienza delle apparecchiature, sul basso consumo energetico e sull'utilizzo efficiente delle risorse. Sono stati effettuati investimenti in componenti ottici efficienti e in metodi di trasmissione ottica a basso consumo energetico. Anche le normative volte a ridurre le emissioni di carbonio contribuiranno a implementare più rapidamente reti a basso consumo energetico. Con l'impegno degli operatori e delle aziende che gestiscono data center hyperscale nel soddisfare i requisiti di sostenibilità, aumenterà la domanda di sistemi di rete ottica a basso consumo energetico.
Opportunità di mercato per le reti ottiche attive (AON)
Espansione della banda larga nei mercati con scarsa copertura di connettività.
Esistono notevoli opportunità di investimento in aree in cui la connettività a banda larga rimane al di sotto dei livelli osservati nei mercati delle comunicazioni più avanzati. I progetti di sviluppo rurale e le iniziative di sviluppo delle città secondarie urbane stanno alimentando la domanda di reti ottiche flessibili. Vi è ancora un considerevole intervento governativo e finanziamento per lo sviluppo volto alla costruzione di reti, soprattutto in alcune zone dell'Asia, dell'Africa e del Medio Oriente. La crescente diffusione di Internet, il consumo di servizi digitali e le iniziative di modernizzazione aziendale rafforzano ulteriormente i requisiti infrastrutturali. Secondo le previsioni del mercato delle reti ottiche attive , i fornitori in grado di offrire soluzioni di implementazione economicamente vantaggiose e scalabili potrebbero beneficiare di una crescita della domanda a lungo termine, man mano che il divario di connettività si riduce e l'accessibilità alla banda larga continua a migliorare.
Modernizzazione delle reti aziendali e servizi gestiti
Le aziende che puntano a una maggiore sicurezza informatica, scalabilità e flessibilità probabilmente aumenteranno gli investimenti nella modernizzazione delle reti durante il periodo di previsione. Molte aziende stanno ancora aggiornando i propri sistemi di comunicazione esistenti per adottare sistemi ottici avanzati che consentano loro di operare con connettività cloud e processi basati sui dati. Ciò rappresenta un'opportunità per le aziende che forniscono servizi di rete end-to-end, tra cui fornitori di apparecchiature, integratori di sistemi e fornitori di servizi gestiti. L'adozione di un approccio basato sui servizi per le imprese probabilmente si diffonderà tra molte organizzazioni che cercano costi operativi prevedibili e flessibilità tecnologica.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -