
Mercato dei farmaci antivirali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei farmaci antivirali (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per meccanismo d'azione (inibitori della proteasi, inibitori della nucleotido-polimerasi, inibitori della trascrittasi inversa, altri); applicazione (epatite, HIV, influenza, herpes, infezione da coronavirus, altri); tipologia (di marca, generici); canale di distribuzione (ospedali, farmacie al dettaglio, farmacie online) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004068
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
64,26 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
90,64 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,89 %
Tasso di crescita
Mercato di riferimento
703,33 miliardi di dollari USA
(2026-2034)
Il mercato dei farmaci antivirali continuerà a crescere, poiché la terapia è fondamentale per le infezioni da HIV, epatite, influenza, herpes e coronavirus. Si stima che il mercato dei farmaci antivirali valesse 64,26 miliardi di dollari nel 2025 e che raggiungerà i 90,64 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,89% dal 2026 al 2034. I fattori che contribuiscono alla crescita includono la diffusione delle malattie virali, la maggiore accessibilità alle cure, l'efficacia dei farmaci e lo sviluppo di nuove modalità di trattamento delle infezioni virali.
Il Nord America continua a rappresentare un mercato importante, trainato da infrastrutture sviluppate per il trattamento delle malattie infettive, elevati tassi di penetrazione diagnostica e un buon sistema di rimborso per le terapie innovative. Si prevede che le dimensioni del mercato nordamericano cresceranno a un tasso annuo composto (CAGR) di circa il 4,2-4,8% nel periodo 2026-2034, grazie alla continuità del trattamento dell'HIV, al trattamento dell'influenza stagionale e al lancio di terapie antivirali a lunga durata d'azione.
Analisi e approfondimenti sul mercato dei farmaci antivirali
- Nord America: Si prevede che il Nord America deterrà una quota di mercato dei farmaci antivirali compresa tra il 38% e il 42% nel 2025 , grazie a percorsi terapeutici consolidati e terapie di marca ad alto valore, con una crescita annua composta (CAGR) del 4,2-4,8% tra il 2026 e il 2034 .
- USA: Gli Stati Uniti rappresentano circa l'84-88% del mercato nordamericano nel 2025 , con un'espansione a un tasso annuo composto (CAGR) del 4,1-4,7% tra il 2026 e il 2034 , grazie alla prescrizione da parte di specialisti e all'accesso a farmaci antivirali avanzati.
- Europa: si stima che l'Europa deterrà una quota del 24-28% nel 2025 , guidata da Germania, Regno Unito, Francia, Italia e Spagna, con un tasso di crescita annuo composto (CAGR) del 3,6-4,2% tra il 2026 e il 2034 , grazie all'ampliamento dell'accesso alle cure e all'utilizzo dei farmaci generici.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 20-24% nel 2025 , trainata da Cina, Giappone, India, Corea del Sud e Australia, con una crescita annua composta (CAGR) del 5,0-5,7% tra il 2026 e il 2034 .
- Segmento più ampio: l'HIV rappresenta l'applicazione principale, con una quota di mercato del 46-50% nel 2025 e un tasso di crescita annuo composto (CAGR) del 3,8-4,4% tra il 2026 e il 2034, a causa della necessità di trattamenti a vita.
- Segmento ad alta crescita: i farmaci generici rappresentano una quota di mercato del 30-34% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,0-5,8% tra il 2026 e il 2034 , grazie alla convenienza economica e alla facilità di approvvigionamento.
- Aziende chiave analizzate nel dettaglio: F. Hoffmann-La Roche Ltd., GSK plc, Merck Sharp & Dohme LLC, Gilead Sciences, Inc., Bristol-Myers Squibb Company, Johnson & Johnson Services, Inc., Viatris Inc. (precedentemente Mylan NV), Dr. Reddy's Laboratories Limited, Cipla Limited e Aurobindo Pharma USA, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'approccio allo sviluppo di terapie si è evoluto da un'ampia efficacia antivirale verso l'inibizione specifica del meccanismo d'azione, migliori profili di resistenza e una semplificazione del dosaggio. La via orale domina ancora il mercato a livello commerciale, sebbene le iniettabili stiano acquisendo importanza laddove l'aderenza alla terapia e la frequenza di somministrazione influenzino l'esito del trattamento. La produzione combinerà sempre più capacità avanzate nella produzione di principi attivi farmaceutici con le esigenze di formulazione, confezionamento e catena del freddo.
Secondo il rapporto sul mercato dei farmaci antivirali, nei prossimi anni i mercati emergenti contribuiranno in modo significativo alla crescita dei volumi grazie all'aumento delle diagnosi, dei regimi di trattamento e della produzione locale di farmaci. Le autorità regolatorie stanno concentrando sempre più la loro attenzione sui prodotti a lunga durata d'azione, sui farmaci combinati e sugli antivirali per i ceppi virali resistenti ai farmaci. Il motivo è che gli investimenti si stanno concentrando su prodotti in grado di migliorare l'aderenza alla terapia, ridurre la frequenza di somministrazione e offrire opzioni di trattamento più ampie senza compromettere l'efficacia antivirale o la sicurezza.
Ambito del rapporto sul mercato dei farmaci antivirali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 64,26 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 90,64 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,89% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei farmaci antivirali
La domanda di farmaci antivirali è trainata dalla continua necessità di trattare pazienti affetti da HIV, epatite, influenza, herpes e coronavirus. Secondo l'OMS, alla fine del 2024 c'erano circa 40,8 milioni di persone sieropositive, il 77% delle quali riceveva terapia antiretrovirale, a dimostrazione di una significativa base di pazienti in trattamento. Pertanto, la domanda non è influenzata unicamente dal verificarsi di focolai epidemici, ma è piuttosto guidata dai programmi di trattamento cronico.
La catena comprende i processi di scoperta, sviluppo e approvazione dei farmaci, la sintesi dei principi attivi farmaceutici, la formulazione e la fornitura, la prescrizione e l'aderenza alla terapia. Le aziende innovative svolgono un ruolo chiave nel segmento dell'innovazione, mentre i farmaci generici si basano sui volumi di produzione e sui prezzi bassi. L'affidabilità della catena di approvvigionamento sarà determinata dalla disponibilità dei principi attivi, dalla conformità agli standard di qualità, dalle capacità produttive e dalla distribuzione tramite ospedali, farmacie e vendite online.
Scenario competitivo e posizionamento strategico
L'analisi del mercato dei farmaci antivirali si basa su un contesto competitivo a due livelli. Gilead Sciences, Inc., F. Hoffmann-La Roche Ltd., GSK plc, Merck Sharp & Dohme LLC e Bristol-Myers Squibb Company detengono una quota di mercato significativa grazie al loro portafoglio di farmaci di marca, alla pipeline di ricerca e alla competenza nel settore delle malattie infettive. Johnson & Johnson Services, Inc. apporta valore aggiunto attraverso l'offerta di prodotti specifici per l'HIV e la sua rete sanitaria globale, mentre la concorrenza dei farmaci generici diventa sempre più cruciale per le categorie terapeutiche mature.
Gli investimenti si concentrano su terapie a lungo termine, meccanismi d'azione differenziati, terapie di combinazione e prodotti che affrontano i problemi di aderenza. Gilead Sciences, Inc. sviluppa soluzioni terapeutiche a base di lenacapavir, mentre Merck Sharp & Dohme LLC si concentra sulle combinazioni di nuova generazione per l'HIV. Viatris Inc., Dr. Reddy's Laboratories Limited, Cipla Limited e Aurobindo Pharma USA, Inc. sono pronte a capitalizzare su aree in cui il rapporto costo-efficacia, i contratti di fornitura e i farmaci generici diventano criteri di acquisto fondamentali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
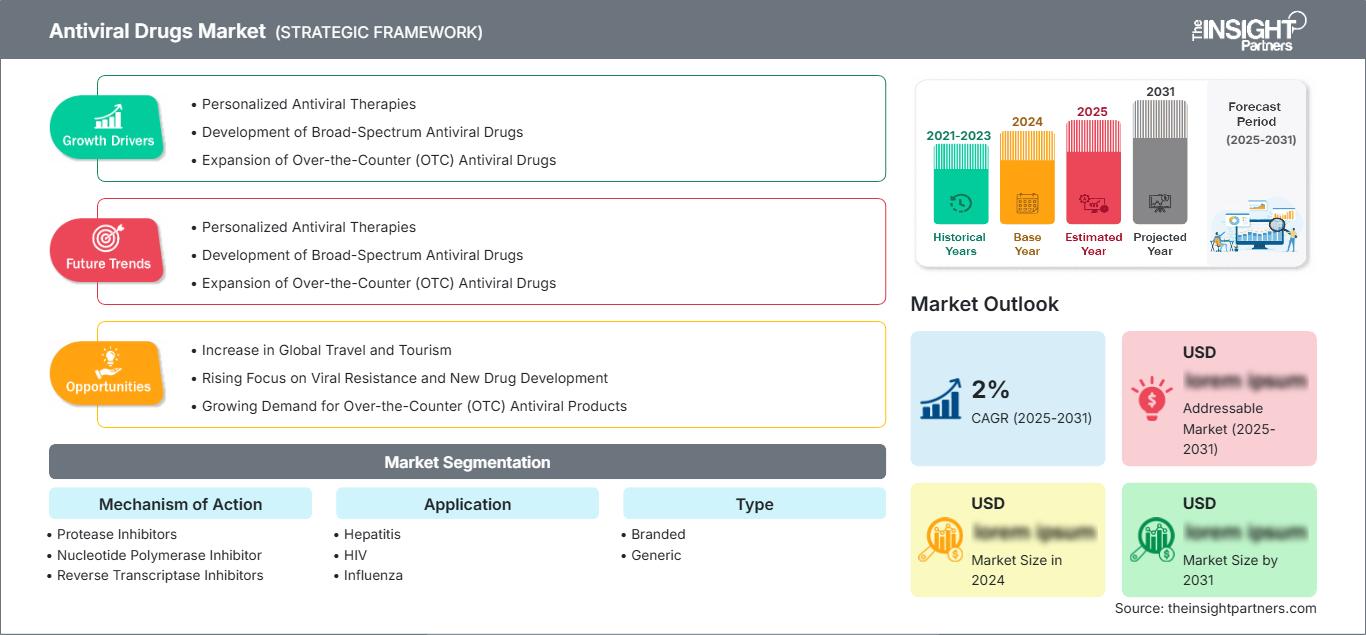
Mercato dei farmaci antivirali: approfondimenti strategici
Approfondimenti regionali
Mercato dei farmaci antivirali in Nord America
Si prevede che il Nord America contribuirà al 38-42% del mercato e che registrerà un tasso di crescita annuo composto (CAGR) del 4,2-4,8% tra il 2025 e il 2034. Il Nord America è guidato dagli Stati Uniti, principalmente grazie all'elevata spesa per i trattamenti, all'ampia disponibilità di farmaci antivirali di marca, all'assistenza specialistica per le malattie infettive e alla più rapida adozione di nuove approvazioni. Il Canada supporta questa regione attraverso la copertura sanitaria pubblica e i programmi nazionali di acquisto, ma il controllo dei prezzi ne ostacola la crescita.
Il contesto regionale presenta un forte vantaggio, grazie a capacità diagnostiche superiori, una solida innovazione farmaceutica e reti consolidate di farmacie specializzate. L'HIV riveste un'importanza commerciale significativa per la sua natura cronica, mentre gli antivirali per l'influenza rappresentano un fattore di mercato stagionale ricorrente. La terapia contro il Coronavirus costituisce un elemento meno prevedibile. Una maggiore adozione di farmaci a lunga durata d'azione potrebbe orientare gli acquisti verso le farmacie specializzate, rendendo quindi necessaria una più stretta collaborazione tra i produttori in termini di rimborso, somministrazione, servizi ai pazienti e formazione dei medici rispetto a quanto avviene con le formulazioni orali convenzionali.
Mercato statunitense dei farmaci antivirali
Gli Stati Uniti rappresentano circa l'84-88% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,1-4,7% fino al 2034. Gilead Sciences, Inc., GSK plc, Merck Sharp & Dohme LLC, F. Hoffmann-La Roche Ltd. e Johnson & Johnson Services, Inc. detengono una significativa presenza commerciale o di sviluppo. La domanda è concentrata su HIV, epatite, influenza e alcune terapie contro il coronavirus.
Il mercato statunitense sta attribuendo sempre più valore ai farmaci che migliorano l'aderenza del paziente alla terapia o ne semplificano il trattamento. Il CDC sottolinea la necessità di una somministrazione precoce di farmaci antivirali per l'influenza ai pazienti ad alto rischio, affermando che il trattamento deve essere somministrato entro uno o due giorni dalla comparsa dei sintomi. Ciò evidenzia l'importanza della conoscenza da parte dei medici, delle scorte farmaceutiche e di una diagnosi rapida.
Mercato europeo dei farmaci antivirali
Nel 2025, si prevede che l'Europa deterrà una quota di mercato del 24-28%, con un tasso di crescita annuo composto (CAGR) del 3,6-4,2%. La Germania sarà leader di mercato in termini di valore commerciale. I sistemi nazionali di rimborso, gli acquisti centralizzati, la sostituzione con farmaci generici e le valutazioni delle tecnologie sanitarie influenzeranno la generazione di ricavi. Rispetto agli Stati Uniti, la politica dei prezzi è più rigorosa, il che rende essenziale disporre di un ampio portafoglio di prodotti e di una produzione efficiente.
Il Regno Unito sosterrà la domanda grazie all'acquisto centralizzato di assistenza sanitaria e al trattamento dell'HIV. La Germania sarà caratterizzata da elevati livelli di spesa farmaceutica e da una forte specializzazione. Gli altri tre paesi che forniranno ulteriori volumi di domanda saranno Francia, Italia e Spagna, grazie alle loro consolidate pratiche nel campo delle malattie infettive, mentre la diffusione dei farmaci generici dipenderà dalla terapia e dalla classe di rimborso.
Mercato dei farmaci antivirali nella regione Asia-Pacifico
La regione Asia-Pacifico (APAC) rappresenterà una quota del 20-24% nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 5,0-5,7%, risultando la regione a più rapida crescita tra tutte le principali aree geografiche. La Cina domina il valore regionale, mentre Giappone, Corea del Sud, India e Australia contribuiscono allo sviluppo grazie ai programmi di trattamento già esistenti e a una migliore infrastruttura sanitaria. La crescita della copertura diagnostica e terapeutica è un fattore chiave che traina la domanda nella regione APAC.
Cina e India rappresenteranno fonti di produzione preziose nella regione Asia-Pacifico. I programmi governativi per la lotta all'HIV, le campagne per l'eliminazione dell'epatite e la sorveglianza delle malattie infettive stimolano i consumi regionali. Trattamenti di qualità e cure specialistiche sono prioritari in Australia e Giappone, mentre la Corea del Sud offre una combinazione di infrastrutture sanitarie avanzate e produzione farmaceutica. La produzione locale, l'approvvigionamento e l'accessibilità economica saranno fattori decisivi per la penetrazione del mercato.
Mercato dei farmaci antivirali in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano una base di ricavi più piccola, ma offrono significative opportunità in termini di bisogni insoddisfatti, con una crescita regionale che dovrebbe superare l'espansione dei mercati maturi. L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano degli investimenti nelle infrastrutture sanitarie, mentre il Sudafrica rimane il paese leader grazie al suo ampio programma di trattamento dell'HIV. La domanda nel resto del Medio Oriente e dell'Africa dipende in larga misura dagli appalti pubblici e dai finanziamenti internazionali per la sanità.
Nei paesi del Golfo, le entrate derivanti dal settore energetico sostengono la modernizzazione degli ospedali e il potenziamento delle competenze specialistiche, mentre i mercati africani rimangono maggiormente dipendenti da programmi finanziati da donatori, dall'acquisto di farmaci generici e dalla distribuzione tramite il settore pubblico. L'espansione delle infrastrutture diagnostiche e terapeutiche dovrebbe gradualmente migliorare l'utilizzo degli antivirali. Tuttavia, l'accessibilità economica, la continuità delle forniture, la disponibilità di personale sanitario qualificato e la frammentazione normativa rimangono ostacoli significativi all'espansione commerciale al di fuori dei mercati più sviluppati.

Analisi di segmentazione
Meccanismo d'azione
Si prevede che il segmento Meccanismo d'azione crescerà a un tasso annuo composto (CAGR) del 3,7-4,4% dal 2026 al 2034. Gli inibitori della proteasi, gli inibitori della nucleotidil polimerasi e gli inibitori della trascrittasi inversa agiscono sui meccanismi di replicazione virale consolidati e rimangono importanti nel trattamento delle infezioni croniche. La differenziazione dei prodotti dipende sempre più dalle barriere alla resistenza, dalla tollerabilità, dalle interazioni farmacologiche e dall'idoneità alla terapia di combinazione.
- Inibitori della proteasi: Gli inibitori della proteasi rimangono strategicamente rilevanti nei regimi antivirali consolidati, in particolare laddove la gestione della resistenza richiede un trattamento multimeccanismo. Le solide evidenze cliniche a supporto del loro utilizzo continuano, nonostante la concorrenza di nuovi meccanismi d'azione.
- Inibitori della nucleotidi polimerasi: le terapie con inibitori della nucleotidi polimerasi beneficiano di un'ampia utilità clinica in diverse malattie virali e di una forte rilevanza nella gestione dell'epatite e delle infezioni emergenti. Il loro meccanismo d'azione supporta la continua ricerca sulla potenza e sulla resistenza.
- Inibitori della trascrittasi inversa: Gli inibitori della trascrittasi inversa rimangono fondamentali per il trattamento dell'HIV perché sono inclusi in numerose terapie di combinazione. La loro importanza strategica riflette la vasta esperienza clinica, la diversità delle formulazioni e la disponibilità di farmaci generici.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) del 3,8-4,4% dal 2026 al 2034. L'HIV rappresenta la principale fonte di ricavi ricorrenti, poiché il trattamento generalmente prosegue per tutta la vita, mentre l'epatite contribuisce attraverso programmi di trattamento a lungo termine. Le infezioni da influenza, herpes e coronavirus generano un'ulteriore domanda legata all'epidemiologia, alla stagionalità e al rischio clinico.
- Epatite: La domanda di trattamento dell'epatite è supportata da una diagnosi più estesa, da strategie nazionali di eliminazione e da una maggiore disponibilità di terapie antivirali altamente efficaci. L'entità del trattamento è sempre più influenzata dai programmi di screening e di collegamento alle cure.
- HIV: L'HIV rimane l'applicazione principale perché il trattamento antiretrovirale richiede una terapia prolungata e un monitoraggio continuo. Le formulazioni a lunga durata d'azione potrebbero ulteriormente ridefinire l'economia del trattamento, affrontando i problemi di aderenza e riducendo il carico di dosaggio.
- Influenza: L'influenza crea una domanda stagionale ricorrente di farmaci antivirali su prescrizione, in particolare tra i pazienti ad alto rischio di complicanze. La tempestività del trattamento è fondamentale, a supporto della preparazione delle farmacie e di un rapido processo decisionale clinico.
- Herpes: L'herpes genera una domanda costante di cure ambulatoriali perché le infezioni ricorrenti richiedono una terapia episodica o soppressiva. Il trattamento orale rimane fondamentale, mentre le modalità di prescrizione dipendono dalla frequenza delle recidive e dal rischio del paziente.
- Infezione da Coronavirus: la richiesta di cure per l'infezione da Coronavirus è più variabile rispetto alle indicazioni croniche e dipende dai ceppi circolanti, dal rischio di ospedalizzazione, dalle linee guida cliniche e dalla disponibilità di opzioni di trattamento efficaci per via orale o endovenosa.
Tipo
Si prevede che il segmento "Tipologia" crescerà a un tasso annuo composto (CAGR) del 4,8-5,5% dal 2026 al 2034. I prodotti di marca mantengono il loro valore grazie all'innovazione, ai brevetti, alle formulazioni differenziate e al posizionamento clinico, mentre i farmaci generici ampliano l'accesso con la scadenza dell'esclusività. Le organizzazioni di approvvigionamento valutano sempre più il costo totale del trattamento, la coerenza qualitativa, l'affidabilità della fornitura e l'equivalenza terapeutica.
- Farmaci di marca: Gli antivirali di marca mantengono un'importanza strategica laddove meccanismi innovativi, rilascio prolungato, vantaggi in termini di resistenza o evidenze cliniche di alto livello giustifichino prezzi differenziati. I portafogli di farmaci originator rimangono fondamentali per la generazione di ricavi basata sull'innovazione.
- Farmaci generici: Gli antivirali generici beneficiano della scadenza dei brevetti, delle procedure di gara e dei requisiti di accessibilità economica. Il loro ruolo è particolarmente significativo nei grandi programmi pubblici e nei mercati emergenti sensibili al prezzo.
Canale di distribuzione
Si prevede che il segmento dei canali di distribuzione crescerà a un tasso annuo composto (CAGR) del 3,5-4,2% dal 2026 al 2034. Gli ospedali rimangono essenziali per le infezioni gravi e le terapie endovenose, mentre le farmacie al dettaglio dominano la dispensazione orale di routine. Le farmacie online si stanno espandendo laddove la regolamentazione lo consente, supportate dal rinnovo delle prescrizioni per le terapie croniche e dalla gestione digitale delle ricette.
- Ospedali: Gli ospedali rimangono fondamentali per le infezioni gravi, la prescrizione specialistica, il trattamento dei pazienti ricoverati e la somministrazione endovenosa. Gli acquisti istituzionali conferiscono inoltre agli ospedali una notevole influenza sulla selezione dei prodotti e sull'accesso al prontuario farmaceutico.
- Farmacie al dettaglio: Le farmacie al dettaglio rimangono il principale punto di accesso per molti farmaci antivirali orali, in particolare per il trattamento dell'HIV cronico e dell'influenza o dell'herpes episodici. La disponibilità geografica e la possibilità di evadere le prescrizioni influenzano fortemente l'utilizzo.
- Farmacie online: Le farmacie online stanno acquisendo un'importanza strategica per le terapie basate sul rinnovo delle prescrizioni e per la gestione digitale delle ricette. Il loro sviluppo dipende da quadri normativi, autenticazione, logistica e fiducia dei pazienti.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Epatite |
Alto |
Programmi di eliminazione |
Scalatura |
|
HIV |
Alto |
Terapia a lunga durata d'azione |
Maturo |
|
Influenza |
Mezzo |
Trattamento stagionale |
Maturo |
|
Herpes |
Mezzo |
Terapia soppressiva |
Maturo |
|
Infezione da coronavirus |
Mezzo |
Antivirali ambulatoriali |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei farmaci antivirali.
Ampliamento della copertura per il trattamento a lungo termine dell'HIV
L'espansione globale del trattamento dell'HIV crea una solida base di entrate ricorrenti, poiché i pazienti con diagnosi di HIV generalmente necessitano di una terapia antivirale continuativa piuttosto che di cicli di trattamento brevi. I dati dell'OMS indicano che alla fine del 2024 il 77% delle persone che vivono con l'HIV aveva accesso alla terapia antiretrovirale, rispetto al 24% del 2010. Questo aumento riflette progressi sostanziali nella diagnosi, nell'accesso al trattamento e nel mantenimento in terapia. Dal punto di vista commerciale, l'effetto è duplice: i regimi orali consolidati mantengono i volumi di base, mentre le terapie differenziate competono per i pazienti che passano a terapie diverse e per quelli che iniziano il trattamento. I produttori con profili di aderenza elevati, barriere alla resistenza e dosaggi convenienti possono ottenere un maggiore valore del trattamento. L'espansione nei paesi a basso reddito aumenta anche le opportunità di volume, sebbene i prezzi di acquisto siano in genere inferiori rispetto ai mercati privati.
Uso crescente di meccanismi antivirali altamente mirati
L'evoluzione da un'attività antivirale ad ampio spettro verso meccanismi altamente mirati sta cambiando le basi competitive del trattamento. I prodotti che inibiscono specifiche fasi di replicazione possono offrire una maggiore potenza, una migliore gestione della resistenza o una maggiore compatibilità con le terapie di combinazione. Ciò crea opportunità per le aziende di estendere i propri prodotti attraverso la gestione del ciclo di vita, anziché affidarsi esclusivamente a nuove aree terapeutiche. I meccanismi mirati sono particolarmente preziosi nell'HIV, dove la terapia di combinazione è progettata per sopprimere la replicazione virale e limitare la resistenza. Principi simili si applicano all'epatite e ad alcuni virus respiratori. L'impatto commerciale si traduce in una maggiore differenziazione tra prodotti che altrimenti potrebbero essere destinati alla stessa indicazione. Di conseguenza, gli investimenti nella ricerca si stanno spostando verso meccanismi in grado di supportare intervalli di dosaggio più lunghi, semplificazione delle combinazioni e una migliore aderenza del paziente alla terapia.
Programmi governativi di controllo delle malattie virali
I programmi di sanità pubblica rimangono un importante catalizzatore della domanda, soprattutto per l'HIV e l'epatite. Gli appalti pubblici possono ampliare rapidamente la popolazione trattata finanziando la diagnosi, il trattamento, il monitoraggio e la distribuzione dei farmaci attraverso sistemi nazionali o regionali. Questi programmi influenzano anche le dinamiche competitive, poiché le decisioni di acquisto privilegiano l'affidabilità della fornitura e il rapporto costo-efficacia, piuttosto che la sola differenziazione clinica. Per i produttori, la partecipazione può generare grandi volumi ricorrenti, ma richiede rigorosi sistemi di qualità, conformità normativa, competitività nelle gare d'appalto e continuità di fornitura. Nelle economie emergenti, la produzione nazionale può rafforzare l'accesso al mercato riducendo la dipendenza dai prodotti finiti importati. L'ecosistema che ne deriva incoraggia le partnership tra produttori di farmaci originali, produttori di farmaci generici, agenzie pubbliche e organizzazioni sanitarie internazionali, in particolare laddove l'ampliamento del trattamento è legato agli obiettivi di eliminazione.
Tendenze future del mercato dei farmaci antivirali
Piattaforme di dosaggio a lunga durata d'azione e a bassa frequenza
Le tendenze del mercato dei farmaci antivirali si stanno orientando sempre più verso somministrazioni a lunga durata d'azione, progettate per ridurre la frequenza di somministrazione e il peso del trattamento. L'HIV ne è l'esempio più lampante: la profilassi iniettabile semestrale dimostra come la somministrazione di antivirali possa andare oltre le compresse giornaliere. È probabile che gli sviluppi futuri esplorino la somministrazione orale settimanale, l'iniezione semestrale e, potenzialmente, piattaforme di durata maggiore. Tali prodotti potrebbero migliorare l'aderenza alla terapia nei pazienti che faticano a seguire le routine quotidiane di assunzione dei farmaci, ma la loro diffusione commerciale dipenderà dalle infrastrutture di somministrazione, dai sistemi di rimborso, dai requisiti di conservazione e dalle preferenze dei pazienti. È probabile che i produttori perseguano anche approcci combinati che uniscano meccanismi complementari all'interno di un'unica formulazione. Nel tempo, il valore potrebbe spostarsi sempre più dalla sola potenza molecolare verso la comodità del trattamento completo, la persistenza dell'effetto e l'integrazione nel sistema sanitario.
Convergenza tra terapia combinata e trattamento di precisione
Lo sviluppo futuro collegherà sempre più le combinazioni antivirali alle decisioni terapeutiche specifiche per il singolo paziente. Test molecolari, profilazione della resistenza, monitoraggio della carica virale e anamnesi clinica possono supportare la selezione di regimi terapeutici che riducano il rischio di fallimento, limitando al contempo l'esposizione non necessaria a molteplici farmaci. Questo approccio è particolarmente rilevante per l'HIV, dove la resistenza può compromettere le opzioni terapeutiche, e per l'epatite, dove la scelta del trattamento dipende dalle caratteristiche virali e dai fattori del paziente. Il monitoraggio digitale potrebbe inoltre supportare interventi per migliorare l'aderenza alla terapia e identificare precocemente il fallimento del trattamento. Con la convergenza delle capacità diagnostiche e farmaceutiche, le aziende potrebbero competere attraverso percorsi terapeutici integrati piuttosto che con singoli prodotti. Ciò potrebbe favorire le aziende in grado di combinare innovazione antivirale, diagnostica, supporto al paziente e capacità di gestione dei dati all'interno di strategie commerciali coordinate.
Opportunità di mercato per i farmaci antivirali
Espansione delle piattaforme di trattamento a prezzi accessibili nelle economie emergenti
Le previsioni per il mercato dei farmaci antivirali indicano che le economie emergenti rimarranno attraenti per un'espansione orientata ai volumi, grazie al miglioramento della diagnosi e all'ampliamento dei programmi di trattamento pubblici. I produttori possono cogliere le opportunità attraverso prezzi adattati al contesto locale, produzione regionale, licenze volontarie e partnership con enti pubblici di appalto. India, Cina, Sud-est asiatico, America Latina e alcuni mercati africani offrono opportunità differenziate, poiché le lacune nel trattamento rimangono significative, mentre le capacità di produzione farmaceutica sono in miglioramento. Le aziende dovrebbero dare priorità ai prodotti con requisiti di fornitura stabili, ampia accettazione normativa e necessità di catena del freddo gestibili. I produttori di farmaci generici possono rafforzare la propria posizione attraverso la presentazione di domande di autorizzazione in diverse giurisdizioni, mentre i produttori di farmaci originali possono utilizzare accordi di licenza per ampliare l'accesso senza replicare completamente l'infrastruttura commerciale diretta. Il successo dipenderà dal trovare un equilibrio tra accessibilità economica e sostenibilità economica della fornitura.
Commercializzazione di prodotti antivirali incentrati sull'aderenza alla terapia.
Un'altra opportunità risiede nei modelli commerciali incentrati sull'aderenza alla terapia piuttosto che sulla sola fornitura di farmaci. I prodotti a lunga durata d'azione possono richiedere la somministrazione da parte del medico, la programmazione degli appuntamenti, i promemoria per i pazienti, i test di follow-up e la distribuzione specializzata, creando nuove fonti di reddito e interfacce di servizio. I produttori che entrano in questo settore dovrebbero valutare i percorsi di rimborso prima di aumentare la produzione, poiché una formulazione clinicamente differenziata può incontrare ostacoli all'adozione se la somministrazione è scarsamente finanziata. Le partnership con farmacie specializzate, ospedali, fornitori di telemedicina e organizzazioni comunitarie possono ridurre questi ostacoli. L'opportunità è particolarmente rilevante per la prevenzione e il trattamento dell'HIV, dove la riduzione del numero di pillole da assumere quotidianamente può affrontare le sfide comportamentali legate all'aderenza alla terapia. Le aziende che creano un'infrastruttura affidabile di supporto ai pazienti possono garantire una maggiore persistenza del prodotto rispetto ai concorrenti che si affidano esclusivamente alla promozione convenzionale delle prescrizioni.
Sviluppi recenti
- Giugno 2026: Gilead Sciences, Inc. ha annunciato che la FDA statunitense ha accettato la sua domanda supplementare per una formulazione orale sperimentale di lenacapavir a somministrazione settimanale per la prevenzione dell'HIV, con data di decisione PDUFA fissata al 2 febbraio 2027. Questo sviluppo estende la strategia dell'azienda per la prevenzione dell'HIV con farmaci a lunga durata d'azione, passando dalla prevenzione iniettabile due volte l'anno a una somministrazione orale meno frequente.
- Aprile 2026: Gilead Sciences, Inc. ha ottenuto la revisione prioritaria da parte della FDA statunitense per una terapia sperimentale a base di bictegravir e lenacapavir, da assumere una volta al giorno in una singola compressa, per adulti con HIV con soppressione virologica. La domanda è stata supportata dai risultati dello studio di Fase 3 ARTISTRY e ha ricevuto la data PDUFA del 27 agosto 2026.
- Marzo 2026: Gilead Sciences, Inc. e Merck Sharp & Dohme LLC hanno riportato risultati positivi di Fase 3 per islatravir/lenacapavir orale a somministrazione settimanale in adulti con HIV con soppressione virologica. Entrambi gli studi ISLEND hanno raggiunto i loro endpoint primari di efficacia, supportando le previste richieste di autorizzazione regolatoria per un'opzione di trattamento orale potenzialmente meno frequente.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -