
Mercato del reposacabezas automobilistici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei poggiatesta per autoveicoli (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (poggiatesta attivo, poggiatesta a regolazione automatica, poggiatesta a regolazione manuale); applicazione (sedile anteriore, sedile posteriore); tipo di veicolo (autovetture, veicoli commerciali leggeri (LCV), veicoli commerciali pesanti (HCV), veicoli elettrici) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021967
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 04, 2026


Dimensioni del mercato nel 2025
4,32 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,43 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,56 %
Tasso di crescita
Mercato di riferimento
44,21 miliardi di dollari USA
(2026-2034)
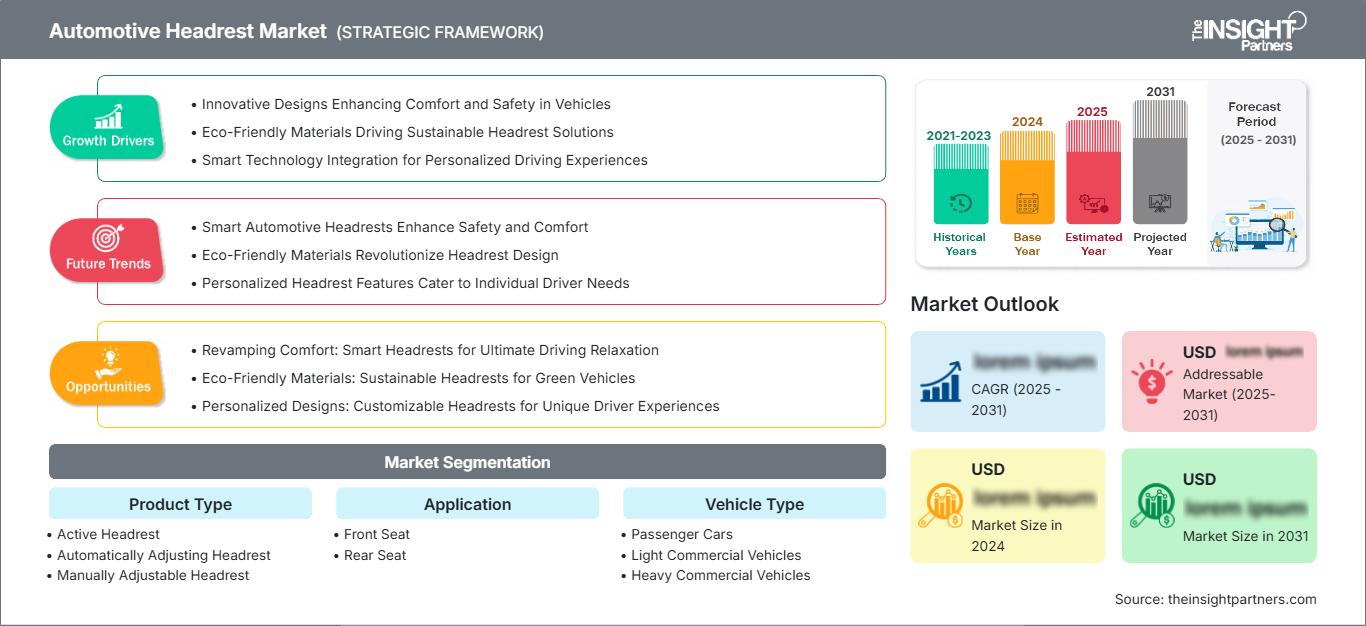
Si prevede che il mercato dei poggiatesta per autoveicoli crescerà da 4,32 miliardi di dollari nel 2025 a 5,43 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 2,56% nel periodo 2026-2034. La domanda è sostenuta dalla conformità alle normative di sicurezza sui poggiatesta, dai pacchetti di sedili premium, dalla ripresa della produzione di veicoli e dalla graduale adozione di sistemi attivi e a regolazione automatica su autovetture, flotte commerciali e veicoli elettrici.
Il Nord America rimane un mercato trainato dalla sicurezza, con le dimensioni del mercato dei poggiatesta per autoveicoli sostenute dalle normative federali in materia, dalla produzione di SUV e pickup e dagli aggiornamenti dei sedili negli allestimenti premium. Si prevede che la regione crescerà a un CAGR del 2,3-2,8% nel periodo 2026-2034, grazie al perfezionamento da parte dei produttori di apparecchiature originali (OEM) della protezione contro il colpo di frusta, dell'ergonomia dei sedili e delle specifiche di comfort per i sedili posteriori.
Analisi e approfondimenti sul mercato dei poggiatesta per autoveicoli.
- Nord America: Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 22% e il 25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,3-2,8% nel periodo 2026-2034, grazie alla geometria regolamentata dei poggiatesta e all'adozione di sedili di alta gamma.
- USA: Nel 2025 gli Stati Uniti rappresentavano l'80-84% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,2-2,7% nel periodo 2026-2034.
- Europa: l'Europa rappresentava una quota del 21-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,0-2,5%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico ha rappresentato una quota di mercato del 43-47% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,8-3,4%, trainata da Cina, Giappone, Corea del Sud e India.
- Il segmento più ampio, quello dei poggiatesta regolabili manualmente, deteneva una quota di mercato del 60-64% nel 2025 e si prevede che crescerà a un CAGR del 2,1-2,6% nel periodo 2026-2034.
- Segmento ad alta crescita: i poggiatesta attivi detenevano una quota di mercato del 18-22% nel 2025 e si prevede che cresceranno a un CAGR del 3,4-4,1% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Shanghai Daimay Automotive Interior Co., Ltd., Kwang Myung Industry Co., Ltd., Ningbo Jifeng Auto Parts Co., Ltd., Adient plc, GRAMMER AG, Futaba Industrial Co., Ltd., Lear Corporation, Yanfeng International Automotive Technology Co., Ltd., Huntsman International LLC e Magna International Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I poggiatesta si sono evoluti da semplici imbottiture di comfort a componenti di ritenuta ingegnerizzati che contribuiscono a mitigare il colpo di frusta, a migliorare la postura di seduta e la percezione della qualità degli interni. Il mercato dei poggiatesta per autoveicoli è influenzato dalla composizione chimica delle schiume, dal design delle guide, dalle strutture di supporto metalliche, dall'integrazione con le finiture e dalla compatibilità con i sistemi di sicurezza attiva. Le dinamiche di produzione favoriscono i fornitori in grado di coordinarsi con i produttori di telai per sedili, i trasformatori di schiuma, i team di tappezzeria e i programmi di lancio degli OEM, mantenendo al contempo prestazioni dimensionali ripetibili.
La domanda futura sarà influenzata dalla crescente produzione di veicoli nella regione Asia-Pacifico, da rigorosi standard di sicurezza e dagli investimenti in moduli di seduta leggeri. Si prevede che i poggiatesta attivi e a regolazione automatica troveranno applicazione in modo selettivo nei veicoli premium ed elettrici, mentre i sistemi a regolazione manuale rimarranno essenziali per il contenimento dei costi. L'enfasi normativa sull'altezza, la distanza dal poggiatesta e le prestazioni dinamiche supporta la stabilità dei requisiti di approvvigionamento a lungo termine.
Ambito del rapporto sul mercato dei poggiatesta per autoveicoli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,32 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 5,43 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,56% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei poggiatesta per autoveicoli
La crescita del mercato dei poggiatesta per autoveicoli è sostenuta dalla crescente attenzione alla sicurezza, dal design degli interni incentrato sul comfort e dalla maggiore disponibilità di posti a sedere per veicolo. I produttori di apparecchiature originali (OEM) devono trovare un equilibrio tra la conformità dei poggiatesta, lo stile, la visibilità posteriore e l'ottimizzazione degli spazi interni. La domanda segue inoltre la produzione di veicoli passeggeri, poiché ogni fila di sedili richiede un supporto per la testa progettato con cura. Le flotte commerciali aggiungono esigenze di sostituzione e durata, in quanto la stanchezza del conducente e le lunghe ore di guida rendono i sedili ergonomici di fondamentale importanza.
La catena del valore dei sedili per autoveicoli collega i fornitori di materiali in schiuma, i produttori di rivestimenti, i produttori di strutture metalliche, gli specialisti di meccanismi e gli integratori di sedili di primo livello.
L' analisi del mercato dei poggiatesta per autoveicoli mostra che la coerenza qualitativa è importante perché una regolazione in altezza scadente, un bloccaggio allentato o un supporto inadeguato possono influire sui punteggi di sicurezza e sulla soddisfazione del cliente. I fornitori devono gestire la densità della schiuma di poliuretano, l'aderenza del tessuto, la resistenza delle aste di guida, i costi degli stampi e la ripetibilità dell'assemblaggio. La concorrenza è guidata dai fornitori di sedili e interni che combinano progettazione, scala produttiva e rapporti con gli OEM. Adient plc, Lear Corporation, GRAMMER AG, Magna International Inc., Ningbo Jifeng Auto Parts Co., Ltd. e Yanfeng International Automotive Technology Co., Ltd. supportano ampi programmi per veicoli, mentre Shanghai Daimay Automotive Interior Co., Ltd., Kwang Myung Industry Co., Ltd., Futaba Industrial Co., Ltd. e Huntsman International LLC contribuiscono con la loro esperienza in componenti, schiume e materiali.
Gli investimenti si stanno orientando verso telai leggeri, formulazioni di schiuma avanzate, altoparlanti integrati, cuscini comfort e meccanismi di poggiatesta attivi. Il posizionamento strategico dipende dalla capacità di supportare gli stabilimenti regionali di assemblaggio dei sedili, superare le validazioni di sicurezza e garantire una qualità costante degli interni. I fornitori in grado di ridurre il peso migliorando al contempo il comfort percepito sono in una posizione migliore per aggiudicarsi appalti nel settore delle autovetture e dei veicoli elettrici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei poggiatesta per autoveicoli: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei poggiatesta per autoveicoli
Nel 2025, il Nord America rappresentava una quota di mercato del 22-25% per i poggiatesta per autoveicoli e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,3-2,8% nel periodo 2026-2034. La domanda è concentrata su pickup, SUV, crossover e veicoli passeggeri di fascia alta, dove il comfort dei sedili e la conformità ai sistemi di ritenuta sono elementi integranti del posizionamento del modello.
La crescita regionale è influenzata dagli standard di sicurezza statunitensi, dal rinnovo del parco auto e dalla maggiore presenza di posti a sedere nei veicoli di grandi dimensioni. Le case automobilistiche continuano a richiedere sistemi di poggiatesta che soddisfino i requisiti di altezza, distanza dal sedile, spazio e resistenza. L'assemblaggio dei sedili in Messico contribuisce inoltre a una fornitura economicamente vantaggiosa per le piattaforme veicolari statunitensi, mentre i programmi per i veicoli elettrici promuovono strutture di poggiatesta leggere.
Mercato statunitense dei poggiatesta per autoveicoli
Nel 2025 gli Stati Uniti rappresentavano l'80-84% della domanda nordamericana e si prevede una crescita a un tasso annuo composto (CAGR) del 2,2-2,7% nel periodo 2026-2034. La domanda è trainata da SUV, pickup, veicoli di lusso, furgoni per le consegne e flotte di servizi di trasporto a chiamata, che richiedono sistemi di seduta conformi, resistenti e confortevoli.
La presenza dell'azienda è supportata da Adient plc, Lear Corporation, Magna International Inc., GRAMMER AG e Yanfeng International Automotive Technology Co., Ltd. Le tendenze applicative includono poggiatesta attivi nelle versioni premium, poggiatesta regolabili manualmente nei modelli di volume e poggiatesta per i sedili posteriori ottimizzati per ripiegabilità, visibilità e protezione in caso di impatto.
Mercato europeo dei poggiatesta per autoveicoli
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,0-2,5% fino al 2034. La Germania è leader nella domanda regionale grazie alla produzione di veicoli premium, all'ingegneria della sicurezza e ai programmi di sedili avanzati. Il Regno Unito supporta i modelli specialistici e premium, mentre la Francia si concentra su veicoli compatti ed efficienti.
Italia e Spagna contribuiscono attraverso programmi di assemblaggio di auto di piccole dimensioni, veicoli commerciali leggeri e progetti di assemblaggio regionale. I produttori europei privilegiano strutture dei sedili leggere, materiali di rivestimento riciclati e geometrie di ritenuta specifiche per la prevenzione del colpo di frusta. Le opportunità per i fornitori sono maggiori laddove i poggiatesta combinano conformità, comfort, stile degli interni e controllo dei costi su diverse piattaforme.
Mercato dei poggiatesta per auto nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato compresa tra il 43% e il 47% e si prevede una crescita del 2,8-3,4% tra il 2026 e il 2034. La Cina è leader grazie all'elevata produzione di veicoli, alla presenza di fornitori locali di sedili e alla scala di produzione di veicoli elettrici, mentre Giappone e Corea del Sud puntano su una progettazione dei sedili incentrata sulla sicurezza.
L'India incrementa i volumi grazie alla crescita del mercato delle autovetture e alla produzione locale di componenti per gli interni. L'Australia rimane un mercato più piccolo, ma contribuisce alla domanda di sostituzione legata alle importazioni. L'espansione regionale beneficia della crescita del numero di veicoli posseduti, degli incentivi alla produzione nazionale e del crescente utilizzo di poggiatesta regolabili nelle autovetture di fascia media.
Mercato dei poggiatesta per autoveicoli in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) compreso tra l'1,8% e il 2,3% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono leader grazie alle importazioni di veicoli premium, alla domanda di SUV e alla modernizzazione delle flotte, mentre il Sudafrica supporta i canali di assemblaggio e di assistenza post-vendita.
Nel resto del Medio Oriente e Africa la domanda rimane sensibile al prezzo, ma la sostituzione dei sedili, le flotte commerciali e le condizioni operative difficili sostengono la domanda di poggiatesta resistenti. Gli acquirenti danno priorità ai rivestimenti resistenti al calore, alla schiuma robusta e ai meccanismi di regolazione affidabili in grado di resistere a lunghi cicli di utilizzo e alle alte temperature in cabina.
Analisi di segmentazione
Tipo di prodotto
Il segmento dei poggiatesta per autoveicoli è definito dalla tipologia di prodotto , poiché la scelta del meccanismo influisce sulla risposta in termini di sicurezza, sulla facilità di regolazione, sul costo del sedile e sulla percezione del comfort da parte del cliente. Si prevede che il segmento crescerà a un CAGR del 2,5-3,0% nel periodo 2026-2034, grazie alla graduale espansione dei sistemi attivi, mentre i prodotti con regolazione manuale rimarranno lo standard in termini di volume.
- Poggiatesta attivo: i poggiatesta attivi sono utilizzati negli allestimenti orientati alla sicurezza, dove i meccanismi si avvicinano all'occupante in caso di impatto posteriore, contribuendo a ridurre i movimenti della testa e il rischio di lesioni da colpo di frusta.
- Poggiatesta con regolazione automatica: i poggiatesta con regolazione automatica favoriscono il comfort e la personalizzazione, allineando la posizione tramite regolazione elettrica o a sensori, principalmente nei sedili premium e nei veicoli elettrici ricchi di tecnologia.
- Poggiatesta regolabile manualmente: i poggiatesta regolabili manualmente dominano la domanda in termini di volume perché offrono un posizionamento in altezza conforme alle esigenze, un costo contenuto, una comprovata durata e una facile integrazione nei veicoli passeggeri e commerciali di largo consumo.
Applicazione
Si prevede che il mercato crescerà a un tasso annuo composto (CAGR) del 2,3-2,8% nel periodo 2026-2034, grazie al miglioramento della sicurezza dei sedili anteriori e del comfort di quelli posteriori da parte delle case automobilistiche. I sedili anteriori generano un valore maggiore perché richiedono un maggior numero di regolazioni, finiture e sistemi di ritenuta attivi, mentre i sedili posteriori aumentano il volume complessivo dell'abitacolo.
- Sedili anteriori: i poggiatesta dei sedili anteriori sono soggetti a maggiori aspettative in termini di sicurezza e comfort, poiché gli occupanti trascorrono più tempo in queste posizioni e i produttori spesso integrano caratteristiche attive, regolabili o finiture di alta qualità.
- Sedile posteriore: i poggiatesta per i sedili posteriori offrono una protezione essenziale per gli occupanti e sono ripiegabili, rispondendo a una domanda legata a veicoli familiari, SUV, flotte di servizi di trasporto a chiamata e normative che richiedono supporto per tutte le posizioni dei sedili.
Tipo di veicolo
Si prevede che il segmento dei veicoli crescerà a un CAGR del 2,4-2,9% nel periodo 2026-2034, poiché le autovetture rimarranno la principale base di unità e i veicoli elettrici creeranno opportunità per gli interni premium. I veicoli commerciali aggiungono una domanda, orientata alla durabilità, per il comfort del conducente e la sicurezza della flotta.
- Autovetture: Le autovetture generano la maggiore domanda perché ogni modello richiede poggiatesta multipli, e la conformità alle normative di sicurezza, il comfort dei sedili, la qualità delle finiture e l'usabilità dei sedili posteriori influenzano gli acquisti dei produttori di apparecchiature originali (OEM).
- Veicoli commerciali leggeri: i veicoli commerciali leggeri richiedono poggiatesta anteriori robusti per le flotte di consegna, assistenza e servizi, dove il comfort del conducente, la durata e i bassi costi di manutenzione incidono sulla redditività della proprietà.
- Veicoli commerciali pesanti: i veicoli commerciali pesanti utilizzano poggiatesta resistenti nei sedili del conducente e del passeggero per supportare il funzionamento su lunghe distanze, l'esposizione alle vibrazioni e una maggiore durata della cabina.
- Veicoli elettrici: i veicoli elettrici offrono opportunità specifiche per poggiatesta leggeri, di alta qualità e integrati, in linea con interni minimalisti, maggiore comfort dei sedili e un'esperienza di viaggio differenziata.
Panoramica dell'opportunità
|
Tipo di veicolo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Carrozze passeggeri |
Alto |
Comfort Sicurezza |
Maturo |
|
Veicoli commerciali leggeri |
Mezzo |
Ergonomia del conducente |
Scalatura |
|
Veicoli commerciali pesanti |
Basso |
Durata della flotta |
Maturo |
|
Veicoli elettrici |
Mezzo |
Interni di alta qualità |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei poggiatesta per autoveicoli.
Normative di sicurezza e misure di mitigazione del colpo di frusta
I poggiatesta sono necessari per limitare il movimento all'indietro della testa durante le collisioni posteriori, rendendo la conformità un fattore determinante per la domanda. Altezza, arretramento, resistenza, spazio e requisiti dinamici regolano la progettazione dei poggiatesta, influenzando la progettazione dei sedili fin dalle prime fasi di sviluppo. Pertanto, i produttori di apparecchiature originali (OEM) considerano il poggiatesta un elemento essenziale per la sicurezza del sedile, piuttosto che un componente opzionale per il comfort del passeggero. Ciò garantisce un approvvigionamento uniforme per tutti i tipi di veicoli, promuovendo al contempo miglioramenti nei sistemi di bloccaggio, nella durezza della schiuma e nella geometria dei sedili.
Sedili di alta qualità e comfort differenziato
Le case automobilistiche utilizzano il comfort dei sedili per differenziare gli allestimenti, soprattutto nei SUV, nei veicoli elettrici e nelle auto di lusso. I poggiatesta influiscono sulla qualità dell'abitacolo in termini di imbottitura, qualità del rivestimento, regolabilità e integrazione con componenti aggiuntivi come altoparlanti o alette laterali. La crescente tendenza dei consumatori a valutare il livello di supporto offerto dai sedili durante i test drive trasforma i poggiatesta in un elemento di valore per gli interni. L'effetto sarà particolarmente evidente quando il produttore vende allestimenti costosi e necessita di componenti di alta qualità dai fornitori.
Crescita della produzione di veicoli nella regione Asia-Pacifico
La produzione automobilistica nella regione Asia-Pacifico rappresenta la maggiore opportunità di mercato, poiché ogni veicolo, sia passeggeri che commerciale, richiede diversi poggiatesta. Gli elevati volumi di produzione, uniti alla disponibilità locale di sedili, favoriscono la crescita di paesi come Cina, India, Giappone e Corea del Sud. Il crescente numero di veicoli e le normative che ne regolano la produzione creano la necessità di sistemi di poggiatesta economici e conformi alle normative. Questo fattore avvantaggia i fornitori che possiedono competenze regionali nella stampatura, rifinitura e assemblaggio dei poggiatesta.
Tendenze future del mercato dei poggiatesta per autoveicoli.
Funzioni audio e comfort integrate.
Le tendenze del mercato dei poggiatesta per auto includeranno sempre più funzioni integrate di comfort e infotainment negli abitacoli di alta gamma. Altoparlanti, configurazioni ergonomiche per il collo, elementi riscaldanti o imbottiture personalizzate potranno essere integrati nei poggiatesta senza occupare spazio sul cruscotto. Tali tecnologie saranno probabilmente diffuse nei veicoli elettrici, nei SUV di lusso e nelle configurazioni dei sedili posteriori delle vetture executive, dove la silenziosità dell'abitacolo e un'esperienza di viaggio esclusiva sono fondamentali. La collaborazione tra aziende fornitrici e team specializzati in elettronica, acustica, imbottiture e rivestimenti diventerà essenziale.
Componenti per sedili leggeri e sostenibili
In futuro, la progettazione dei poggiatesta darà priorità alla riduzione del peso e all'utilizzo di materiali più sostenibili, poiché i produttori valuteranno ogni componente interno in termini di efficienza e impatto sul ciclo di vita. Sarà necessario ottimizzare le aste metalliche; si dovranno inoltre integrare schiume a base biologica e tessuti riciclabili, insieme a componenti strutturali di spessore ridotto che non compromettano le prestazioni di sicurezza. Questo aspetto sarà particolarmente evidente in Europa, Giappone e nell'ambito delle iniziative per i veicoli elettrici, poiché i sistemi di valutazione dei fornitori terranno sempre più conto dell'impronta di carbonio, della riciclabilità e della tracciabilità dei materiali.
Opportunità di mercato per i poggiatesta automobilistici
Fornitura di piattaforme per programmi di sedili per veicoli elettrici
Le previsioni di mercato per i poggiatesta per autoveicoli indicano che i programmi di sedili per veicoli elettrici creano opportunità per i fornitori che offrono design di poggiatesta leggeri, di alta qualità e modulari. Gli abitacoli dei veicoli elettrici solitamente privilegiano silenziosità, spaziosità e una costruzione dei sedili unica. Per questo motivo, il design e l'integrazione del poggiatesta assumono maggiore importanza. Il fornitore può ottenere un contratto di piattaforma basato sulla corrispondenza tra densità della schiuma, finiture, caratteristiche di regolazione e funzionalità aggiuntive, in linea con l'immagine del marchio OEM. Un coinvolgimento precoce nella fase di progettazione consente una migliore tempistica di validazione e il riutilizzo dei componenti per diverse varianti.
Produzione localizzata in prossimità dei centri di assemblaggio dei sedili
La produzione localizzata offre un'opportunità concreta, poiché i poggiatesta devono corrispondere con precisione al rivestimento dei sedili, alla forma dell'imbottitura e alle tempistiche di lancio. I fornitori di stampaggio, cucitura, formatura di barre metalliche e assemblaggio con capacità produttive in prossimità degli stabilimenti di produzione automobilistica possono offrire spedizioni più economiche e tempi di consegna rapidi in caso di modifiche al design. Cina, India, Messico ed Europa orientale rappresentano paesi con opzioni promettenti per l'approvvigionamento regionale. Le aziende che riusciranno a produrre localmente mantenendo un sistema di qualità globale diventeranno più competitive.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -