
Panoramica sulle tendenze, la crescita e l'ambito di applicazione del mercato dei connettori.
Dimensioni e previsioni del mercato dei connettori (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (connettori PCB, connettori I/O, connettori circolari, connettori in fibra ottica, connettori coassiali RF, altri); utente finale (telecomunicazioni, trasporti, settore automobilistico, industria, computer e periferiche, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00027589
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 28, 2026


Dimensioni del mercato nel 2025
88,77 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
158,92 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,68 %
Tasso di crescita
Mercato di riferimento
1.119,33 miliardi di dollari USA
(2026-2034)
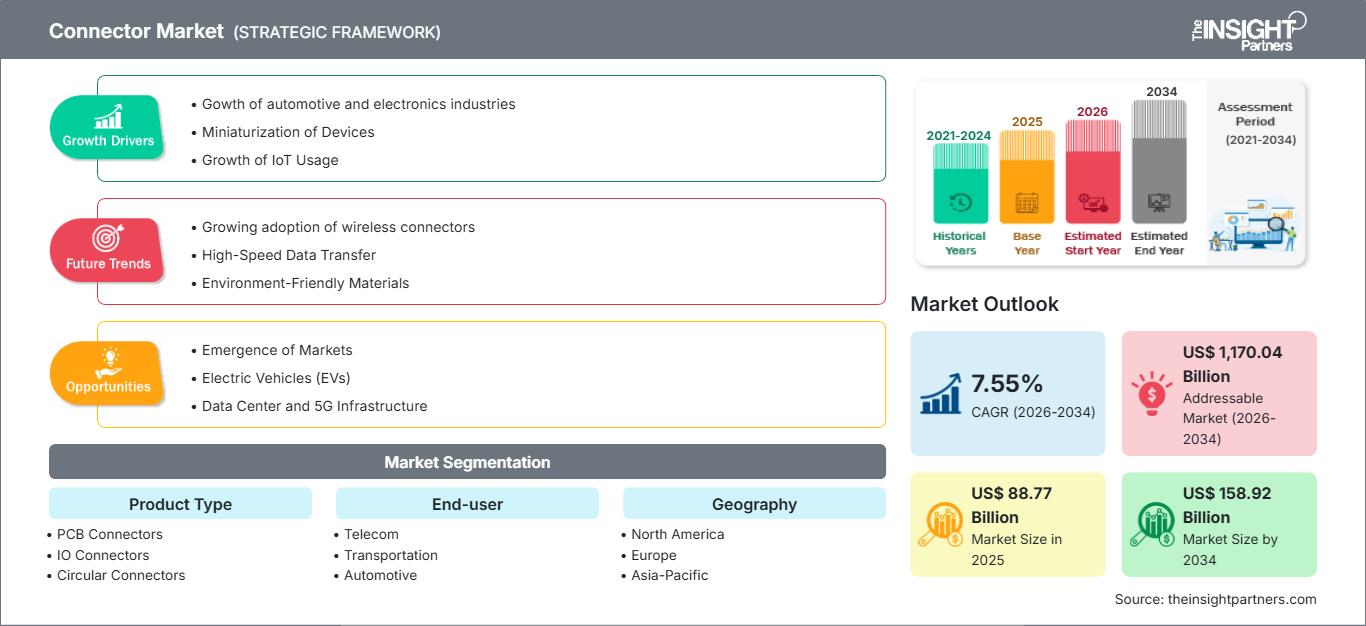
Il mercato dei connettori aveva un valore di 88,77 miliardi di dollari nel 2025 e si prevede che raggiungerà i 158,92 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 6,68% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei connettori
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 24% e il 27% e, tra il 2026 e il 2034, è destinato a crescere a un tasso annuo composto (CAGR) del 6,8-7,3%, grazie ai data center per l'intelligenza artificiale, all'elettronica per la difesa, alla ricarica dei veicoli elettrici e alla modernizzazione dell'automazione industriale.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e tra il 2026 e il 2034 cresceranno a un tasso annuo composto (CAGR) del 6,9-7,4%, trainato dall'ipercalcolo e dall'elettronica per la mobilità.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 19% e il 22% e, tra il 2026 e il 2034, registrerà una crescita annua composta (CAGR) del 6,5-7,1%, trainata da Germania, Francia, Regno Unito, Italia e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 42% e il 46% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) dell'8,0-8,7% tra il 2026 e il 2034, trainata dalla produzione di elettronica di Cina, Giappone, Corea del Sud, India e paesi ASEAN.
- Nel 2025, il segmento più ampio dei connettori per PCB deteneva una quota di mercato compresa tra il 27% e il 31%, con un tasso di crescita annuo composto (CAGR) del 6,9-7,5% dal 2026 al 2034, a testimonianza del loro ampio utilizzo in server, veicoli ed elettronica.
- Nel 2025, il segmento in forte crescita dei connettori in fibra ottica deteneva una quota di mercato compresa tra il 13% e il 16%, con un tasso di crescita annuo composto (CAGR) tra l'8,8% e il 9,6% dal 2026 al 2034, grazie alla diffusione dell'intelligenza artificiale e delle reti di telecomunicazioni.
- Aziende chiave analizzate nel dettaglio : 3M Company, ABB Ltd., AMETEK, Inc., Amphenol Corporation, Aptiv PLC, Huawei Technologies Co., Ltd., Japan Aviation Electronics Industry, Ltd., Nexans SA, Prysmian SpA, TE Connectivity Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I connettori si sono evoluti da componenti elettromeccanici standardizzati a soluzioni di interconnessione ingegnerizzate, progettate specificamente per larghezza di banda, capacità termiche, resistenza alle vibrazioni, tenuta e producibilità. Le dinamiche di mercato si stanno spostando dall'approvvigionamento di componenti al costo più basso verso soluzioni personalizzate che richiedono meno fasi di validazione e una maggiore affidabilità. L'elettrificazione dei veicoli, la densificazione del 5G, i satelliti, la robotica e il calcolo per l'intelligenza artificiale guideranno la domanda futura in queste applicazioni.
La domanda futura dovrebbe espandersi oltre il Nord America e la Cina, raggiungendo India, Sud-est asiatico, Messico, Europa orientale e Paesi del Golfo. I fattori favorevoli creati da normative quali la standardizzazione delle tariffe, la sicurezza delle telecomunicazioni, la transizione energetica e la sicurezza industriale saranno vantaggiosi per i fornitori in grado di localizzare la produzione e dimostrare la conformità normativa in programmi ad alta varietà di prodotti.
Ambito del rapporto sul mercato dei connettori
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 88,77 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 158,92 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,68% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei connettori
Lo sviluppo del mercato dei connettori sarà trainato dall'aumento simultaneo dei livelli di dati, energia e elettrificazione delle apparecchiature. Gli operatori di telecomunicazioni stanno passando alla fibra ottica e all'alta frequenza, i sistemi automobilistici necessitano di un maggior numero di sensori e connettori ad alta tensione, mentre i clienti industriali utilizzano macchinari che possono essere connessi. Il numero di articoli nella distinta base è in crescita perché l'installazione di sensori, schede, moduli, antenne e connettori di ricarica aggiuntivi richiede connettori dalle prestazioni di alta qualità.
Alla luce di diversi anni di volatilità, l'offerta di mercato si sta strutturando maggiormente. I produttori bilanciano la loro esposizione a rame, resina, placcatura e lavorazioni meccaniche di precisione con la presenza produttiva regionale. La valutazione dei fornitori da parte dei clienti si sta spostando dal prezzo a qualifiche, disponibilità e conformità. Ciò favorisce i produttori con ampie gamme di prodotti, capacità di personalizzazione e capacità produttive in due regioni.
Il posizionamento competitivo nel rapporto sul mercato dei connettori si concentra sull'ampiezza ingegneristica, sulla capacità di acquisizione e sull'esposizione all'intelligenza artificiale, all'elettrificazione e agli ambienti ostili. L'ampio portafoglio di interconnessioni avvantaggia Amphenol Corporation e TE Connectivity Ltd. A sua volta, Aptiv PLC ha un forte allineamento con l'architettura automobilistica. La competitività di ABB Ltd., AMETEK, Inc., Nexans SA, Prysmian SpA, 3M Company, Huawei Technologies Co., Ltd. e Japan Aviation Electronics Industry, Ltd. è definita da specifiche capacità ingegneristiche nel campo delle soluzioni di connettori industriali, per telecomunicazioni, per cavi e di precisione.
Si osserva una tendenza agli investimenti verso la fibra ottica, le interconnessioni ad alta velocità per schede, i connettori circolari sigillati e l'automazione nell'assemblaggio dei connettori. Allo stesso tempo, i fornitori ricorrono a fusioni e acquisizioni per acquisire nuove competenze ingegneristiche in ambito ottico, di cavi, sensori e applicazioni. Le aziende di maggior successo saranno quelle in grado di combinare una gamma di prodotti collaudati con la co-progettazione con il cliente, poiché la scelta dei connettori viene effettuata nelle prime fasi del processo di architettura della piattaforma.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei connettori: approfondimenti strategici
Approfondimenti regionali
Mercato dei connettori in Nord America
Nel 2025, la regione del Nord America deteneva una quota di mercato compresa tra il 24% e il 27% e si prevede una crescita annua composta (CAGR) del 6,8-7,3% fino al 2034. I fattori di crescita includono la costruzione di data center cloud, l'acquisto di componenti elettronici per la difesa, gli investimenti in apparecchiature per semiconduttori e l'espansione dell'infrastruttura di stazioni di ricarica. La quota di mercato del Nord America nel settore dei connettori sarà inoltre favorita dalla presenza in Messico di impianti di assemblaggio di componenti elettronici e automobilistici.
L'ammodernamento delle reti di telecomunicazioni, dei sistemi aerospaziali, dell'automazione industriale e dei server di intelligenza artificiale sta trainando la crescita dei connettori ad alta velocità, coassiali RF, circolari e in fibra ottica. I clienti di questa regione apprezzano la conformità, la continuità dei servizi e l'assistenza a livello nazionale. Pertanto, i fornitori che dispongono di uffici di ingegneria in Nord America e vantano una comprovata esperienza e qualifiche in applicazioni complesse traggono vantaggio.
Mercato dei connettori negli Stati Uniti
Nel 2025, gli Stati Uniti rappresentavano una quota di mercato del 78-82% in Nord America e si prevede una crescita annua composta (CAGR) del 6,9-7,4% nel periodo 2026-2034. La domanda è trainata da settori quali l'ipercalcolo, l'elettronica per la difesa, l'automazione, l'aerospaziale, i controlli industriali e le applicazioni di ricarica per veicoli elettrici. I principali utenti finali del Paese richiedono connettori robusti e ad alte prestazioni, con caratteristiche migliorate in termini di velocità di trasmissione dati, resistenza al calore e alle vibrazioni.
Sono presenti numerose aziende operanti nel settore, come Amphenol Corporation, TE Connectivity Ltd., 3M Company, AMETEK, Inc. e Aptiv PLC. Si distinguono data center basati su fibra ottica, dispositivi elettronici robusti per la difesa e veicoli intelligenti. L'acquisto di connettori assemblati e validati, corredati dalla relativa documentazione, è una pratica privilegiata dai team di approvvigionamento del paese.
Mercato europeo dei connettori
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 19% e il 22% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,5-7,1% nel periodo 2025-2034. La Germania domina la domanda regionale grazie all'elettronica utilizzata in automobili, macchinari industriali, robotica e fabbriche automatizzate. Il Regno Unito è importante per lo sviluppo del settore aerospaziale, dell'elettronica per la difesa, delle infrastrutture di telecomunicazione e dei data center; i connettori circolari, coassiali RF e in fibra ottica sono molto richiesti in questo paese.
France, Italy, and Spain generate additional demand because of railways, renewables, electric vehicle charging infrastructure, machinery, and telecommunication modernization. Safety regulations and environmental compliance together with lifecycle availability are key requirements from the European customers. Growth drivers include vehicle electrification, grid modernization, and advanced manufacturing, but high energy prices and labor costs prompt manufacturers to find a balance between localization and flexibility.
APAC Connector Market
The APAC region holds a market share of 42-46% and is projected to grow at a CAGR of 8.0-8.7%. The dominance of China is due to electronics manufacturing, electric vehicles, telecommunication, and industrial equipment production. The countries Japan and South Korea have demand in advanced automotive, semiconductors, display, and electronics.
Indonesia, Australia, and Southeast Asian region are expanding through electronics localization, renewable energy initiatives, rail modernization, and data center investments. The government incentives on manufacturing activities and digital infrastructure development drive the market demand. The customers need cost-effective high volume manufacturing, whereas premium growth potential is present in fiber optics, high-speed board, and rugged industries.
Middle East & Africa Connector Market
The Middle East & Africa region is forecasted to witness a 5.8–6.4% CAGR during the period of 2034, driven by growth in demand in Saudi Arabia. Energy infrastructure, utility modernization, oil and gas automation, telecommunication tower, and transportation construction projects drive the circular, RF coaxial, optical fiber, and industrial connectors markets.
UAE drives market growth in the data center, smart city, logistics, and aerospace applications, while South Africa drives demand in mining, power, telecommunication, and rail applications. The demand in rest of MEA is project-based. Connectors with ruggedness and long product lifecycle are well suited in tough environmental conditions.
Segmentation Analysis
Product Type
Product Type is expected to grow at a 7.3–7.9% CAGR from 2026–2034, reflecting demand for higher signal density, thermal performance, optical bandwidth, and ruggedization. Connector Market scope across product families is widening as OEMs redesign equipment around modular boards, fiber links, compact housings, and sealed interfaces for mobile, industrial, telecom, and vehicle platforms.
- PCB Connectors remain the largest product family because servers, vehicles, industrial controllers, and consumer electronics rely on board-level interconnects that support miniaturization, durability, and dense packaging.
- I connettori I/O servono per le interfacce di dispositivi esterni, moduli industriali, sistemi informatici e apparecchiature di comunicazione, risultando strategicamente importanti laddove cicli di accoppiamento frequenti e l'integrità dei dati sono fondamentali.
- I connettori circolari sono preferiti in ambienti difficili, tra cui i settori della difesa, aerospaziale, ferroviario, meccanico ed energetico, dove la tenuta, la resistenza alle vibrazioni e il bloccaggio sicuro sono determinanti per l'affidabilità delle apparecchiature.
- I connettori in fibra ottica stanno acquisendo un'importanza strategica in quanto i data center, le reti di telecomunicazioni, i sistemi medicali e le applicazioni di difesa richiedono elevata larghezza di banda, bassa latenza e immunità elettromagnetica.
- I connettori coassiali RF sono utilizzati in antenne, radar, sistemi satellitari, apparecchiature di test e infrastrutture 5G, dove l'impedenza controllata e la bassa perdita di segnale sono essenziali.
utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso annuo composto (CAGR) del 7,4-8,0% dal 2026 al 2034, a causa dell'aumento dei contenuti di connettività nelle piattaforme di telecomunicazioni, trasporti, automotive, industria e informatica. Le decisioni di acquisto dipendono sempre più dall'affidabilità, dalla certificazione delle applicazioni e dal supporto per l'intero ciclo di vita, poiché un guasto al connettore può interrompere la trasmissione dei dati, il funzionamento del veicolo, i tempi di attività della produzione o le comunicazioni critiche per la sicurezza.
- Il settore delle telecomunicazioni rappresenta un'importante fonte di domanda, poiché la diffusione della fibra ottica, le reti 5G, la densificazione delle reti e la crescita del traffico dati aumentano l'utilizzo di sistemi di connettori ottici, a radiofrequenza, per schede e I/O.
- Nel settore dei trasporti, i connettori vengono utilizzati in ambito ferroviario, nei veicoli commerciali, nell'industria aerospaziale, navale e nelle infrastrutture di ricarica, dove robustezza, conformità alle norme di sicurezza e facilità di manutenzione sono elementi centrali nelle decisioni di progettazione.
- La domanda nel settore automobilistico è in crescita, trainata da propulsori per veicoli elettrici, sistemi avanzati di assistenza alla guida, infotainment, sistemi di batterie, illuminazione e architetture a zone che richiedono interconnessioni compatte e ad alta affidabilità.
- Le applicazioni industriali includono robotica, azionamenti, sensori, automazione di fabbrica, apparecchiature energetiche e controllo di processo, creando una domanda costante di connettori circolari, I/O, PCB e di alimentazione sigillati.
- Computer e periferiche dipendono da collegamenti I/O ad alta velocità tra schede, alimentazione e fibra ottica per server, sistemi di archiviazione, acceleratori di intelligenza artificiale, workstation e dispositivi periferici.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Telecom |
Alto |
Densificazione delle fibre |
Scalatura |
|
Trasporti |
Mezzo |
Ferrovia intelligente |
Scalatura |
|
Automobilistico |
Alto |
Piattaforme per veicoli elettrici |
Scalatura |
|
Industriale |
Mezzo |
Sensori di fabbrica |
Maturo |
|
Computer e periferiche |
Alto |
Server di intelligenza artificiale |
Scalatura |
|
Altri |
Basso |
Usi specifici |
Emergenti |
Fattori trainanti della crescita del mercato dei connettori e analisi del loro impatto
Centri dati per l'intelligenza artificiale e architetture di calcolo ad alta velocità
I cluster di intelligenza artificiale richiedono interconnessioni dense sulle schede, collegamenti in fibra ottica, interfacce di alimentazione ad alta corrente e assemblaggi termicamente resistenti. Con l'aumento della potenza dei rack e il passaggio delle piattaforme di accelerazione a protocolli di segnale più veloci, la qualificazione dei connettori diventa una questione di ingegneria a livello di sistema. Questo fattore determinante amplia la domanda di connettori per PCB, sistemi I/O e interfacce ottiche di alta qualità con minore perdita di inserzione e tolleranze più strette. L'impatto è visibile negli investimenti dei fornitori verso piattaforme di prodotti ad alta velocità e acquisizioni di data center, poiché i clienti necessitano di soluzioni validate che riducano i cicli di progettazione e il rischio di integrità del segnale in architetture server in rapida evoluzione.
Elettrificazione dei veicoli ed espansione dei contenuti elettronici
I veicoli elettrici, le piattaforme ibride, i sistemi avanzati di assistenza alla guida e le architetture elettriche a zone aumentano il numero di connettori e i requisiti prestazionali per veicolo. I collegamenti ad alta tensione delle batterie, le prese di ricarica, l'infotainment, l'illuminazione, i sensori e l'elettronica di bordo richiedono interfacce sigillate, termicamente stabili e resistenti alle vibrazioni. L'impatto sul mercato si traduce in un passaggio dai connettori standard ad assemblaggi specifici per l'applicazione, con certificazione di sicurezza e supporto per un lungo ciclo di vita. I produttori di apparecchiature originali (OEM) del settore automobilistico e i fornitori di primo livello (Tier 1) stanno quindi intensificando la collaborazione con gli specialisti di connettori fin dalle prime fasi dello sviluppo della piattaforma, al fine di controllare peso, complessità del cablaggio, affidabilità e manutenibilità.
Automazione industriale e connettività in ambienti ostili
Fabbriche, aziende di servizi pubblici, attività minerarie, sistemi ferroviari e impianti energetici stanno integrando sensori, azionamenti, controllori e apparecchiature connesse per migliorare i tempi di attività e la produttività. Gli ambienti difficili richiedono connettori resistenti a polvere, umidità, vibrazioni, agenti chimici e variazioni di temperatura, garantendo al contempo la continuità del segnale e dell'alimentazione. Questo driver supporta connettori circolari, sistemi I/O industriali, collegamenti coassiali RF e prodotti PCB robusti. L'impatto pratico si traduce in un valore medio di vendita più elevato per i prodotti certificati, sigillati e testati per l'applicazione, soprattutto laddove i tempi di inattività delle apparecchiature creano perdite operative misurabili o rischi per la sicurezza.
Tendenze future del mercato dei connettori
Le interconnessioni ottiche si integrano sempre più profondamente nelle architetture delle apparecchiature.
Le tendenze del mercato dei connettori indicano una maggiore adozione di interfacce in fibra ottica all'interno e tra le apparecchiature, non solo nelle reti a lunga distanza. L'intelligenza artificiale, il trasporto 5G, l'imaging medicale, i carichi utili aerospaziali e i sistemi di visione industriale richiedono sempre più bassa latenza e immunità elettromagnetica. Nel periodo di previsione, si prevede che i fornitori integreranno i connettori ottici con i cavi assemblati, la gestione termica e la documentazione di test. Questa tendenza creerà ostacoli per i produttori a basso costo, poiché i clienti richiederanno la convalida delle prestazioni ottiche, il controllo della contaminazione e procedure di assistenza sul campo precise.
La progettazione dei connettori diventa sempre più specifica per ogni applicazione.
Future platforms will require connectors engineered for exact combinations of bandwidth, current, sealing, mating cycles, and packaging constraints. Instead of selecting standardized components late in design, OEMs are likely to involve connector suppliers earlier to reduce harness weight, simplify assembly, and improve reliability. Additive manufacturing for tooling, automated inspection, and simulation-led design will compress development timelines. This trend will favor suppliers that can combine catalog breadth with co-engineering capability, particularly in mobility, industrial automation, aerospace, and data-center infrastructure.
Connector Market Opportunities
Localized Supply Programs for Strategic Electronics Platforms
Connector Market Forecasts indicate that electronics manufacturing diversification will create opportunities for suppliers with regional tooling, assembly, and qualification support. Mexico, India, Southeast Asia, Eastern Europe, and the Gulf are attracting investment in vehicles, telecom, data centers, and industrial equipment. Connector makers can capture value by offering local inventory, dual sourcing, and application engineering close to OEM plants. The opportunity is strongest where customers need shorter lead times, compliance documentation, and reduced exposure to freight disruption or trade-policy uncertainty.
Integrated Connector and Cable Assembly Solutions
Customers increasingly prefer validated connector and cable assemblies that reduce procurement complexity and improve installation reliability. This creates an opportunity for suppliers to bundle connectors, cables, shielding, sealing, strain relief, testing, and documentation into platform-specific solutions. The model is attractive in EV charging, data centers, rail, aerospace, telecom, and industrial automation because it reduces field failure risk and accelerates qualification. Companies that combine component manufacturing with assembly, testing, and design support can improve margins while becoming more embedded in customer product roadmaps.
Recent Developments
- June 2026: Geospace Technologies Corporation (NASDAQ: GEOS) (the "Company") announced the introduction of the Hydroconn Series V AMI connector, expanding its portfolio of smart meter connectivity solutions and reinforcing its position as a leading provider of utility connectivity infrastructure. The Hydroconn Series V connector is compatible with Badger Meter connectors and broadens the Hydroconn family of products, which includes the Series III and Series IV connectors, along with the HydroAdapt connectivity platform introduced in 2025.
- Giugno 2026: Amphenol Industrial Operations ha presentato due connettori innovativi per il raffreddamento a liquido che innalzano gli standard di prestazioni e affidabilità nei sistemi elettronici ad alta affidabilità. Progettati per soddisfare le crescenti esigenze di server per telecomunicazioni, sistemi di accumulo di energia e infrastrutture per veicoli elettrici, i nuovi connettori sono realizzati per offrire maggiore efficienza, durata e facilità di installazione.
- Luglio 2026: STL Optical Connectivity NALLC (STLOC), la filiale statunitense di STL (Sterlite Technologies Ltd), ha ampliato il proprio portfolio di connettività ottica con il lancio di CONCAT, una nuova soluzione FTTH (fiber-to-the-home) progettata per semplificare e velocizzare l'implementazione delle reti a banda larga. Il prodotto è stato introdotto dopo il completamento con successo di test sul campo sulla rete di uno dei maggiori fornitori di servizi di telecomunicazione negli Stati Uniti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -