
Mercato dei semiconduttori di alta fiabilita: dimensioni, crescita e previsioni 2034
Rapporto di analisi su dimensioni e previsioni del mercato dei semiconduttori ad alta affidabilità (2021-2034), quota globale e regionale, tendenze e opportunità di crescita. Copertura: per tipo (discreto, analogico, misto); tecnologia (tecnologia a montaggio superficiale (SMT), tecnologia a foro passante (THT)); applicazione (jet militari, veicoli militari, missili, razzi, altri) e geografia (Nord America, Europa, Asia-Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020273
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 26, 2026


Dimensioni del mercato nel 2025
6,28 dollari USA miliardi
Valore dell'anno base
Previsioni per il 2034
9,64 dollari USA miliardi
Previsione entro il 2034
CAGR 2026-2034
4,97 %
Tasso di crescita
Mercato di riferimento
72,60 dollari USA miliardi
(2026-2034)
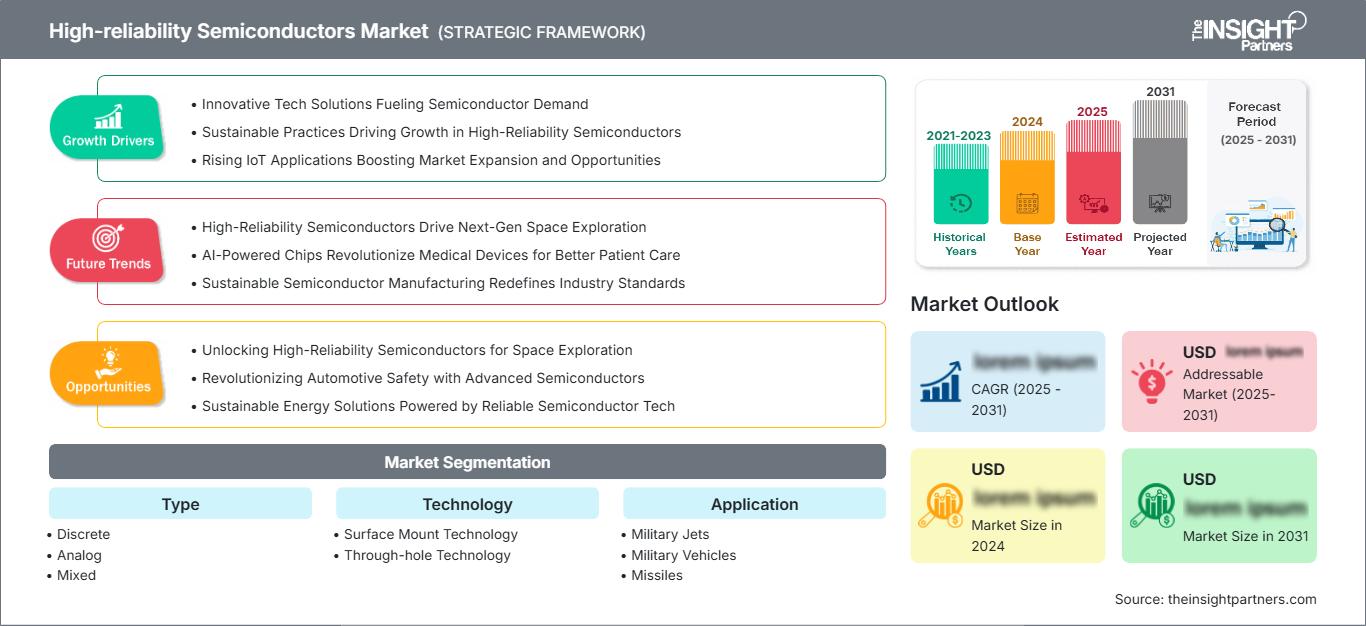
Il mercato dei semiconduttori ad alta affidabilità (HRIS) aveva un valore di 6,28 miliardi di dollari nel 2025 e si prevede che raggiungerà i 9,64 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,97% dal 2026 al 2034. Il posizionamento sul mercato si basa su prodotti a semiconduttore sviluppati specificamente per l'utilizzo in condizioni militari e aerospaziali estreme, che richiedono un funzionamento a lungo termine e una solida garanzia di qualità. La domanda è sostenuta dalla modernizzazione dell'elettronica militare e dalla crescente complessità delle missioni.
Il Nord America detiene un mercato importante per i semiconduttori ad alta affidabilità, grazie ai continui acquisti militari, alle iniziative di sviluppo dei semiconduttori nella regione e alla necessità di componenti elettronici qualificati. Si prevede una crescita annua composta (CAGR) del 4,3-4,8% nel periodo 2026-2034. La maggiore attenzione alla sicurezza della catena di approvvigionamento e all'elettronica resistente alle radiazioni determina un aumento della domanda di approvvigionamento.
Analisi e approfondimenti sul mercato dei semiconduttori ad alta affidabilità
- Nord America: si stima che il Nord America deterrà una quota del 32-36% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,3-4,8% tra il 2026 e il 2034. , grazie alla produzione di elettronica per la difesa, alle infrastrutture di qualificazione e alla localizzazione della catena di fornitura dei semiconduttori.
- USA: Gli Stati Uniti rappresentano circa il 78-82% del mercato nordamericano nel 2025 , con una crescita annua composta (CAGR) del 4,4-4,9% tra il 2026 e il 2034. , trainata dalla modernizzazione militare e dalla capacità produttiva nazionale di semiconduttori.
- Europa: si stima che l'Europa deterrà una quota del 24-28% nel 2025 , con una crescita annua composta (CAGR) del 4,6-5,1% tra il 2026 e il 2034. Germania, Francia, Regno Unito e Italia rimangono importanti ecosistemi nei settori aerospaziale, della difesa e dei semiconduttori.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato pari a circa il 28-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-5,9% tra il 2026 e il 2034. , trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: si stima che i semiconduttori discreti rappresentino una quota di mercato del 45-49% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 4,5-5,0% tra il 2026 e il 2034. , a testimonianza del loro ampio utilizzo nei circuiti di potenza e di protezione.
- Segmento ad alta crescita: si stima che la tecnologia a montaggio superficiale (SMT) raggiungerà una quota di mercato del 52-56% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 5,4-5,9% tra il 2026 e il 2034. grazie alla priorità data dalle piattaforme all'elettronica compatta e ad alta densità.
- Aziende chiave analizzate nel dettaglio: Digitron Semiconductors, Infineon Technologies AG, Microsemi Corporation, SEMICOA, Semtech Corporation, Skyworks Inc., Teledyne Technologies Inc., Testime Technology Ltd, Texas Instruments Incorporated e Toshiba Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il settore sta passando dall'acquisto tradizionale di componenti di livello militare all'ingegneria dell'affidabilità specifica per l'applicazione. Tecniche come l'indurimento alle radiazioni, l'incapsulamento ermetico, i test avanzati, una migliore gestione termica e le tecnologie di montaggio superficiale vengono sempre più spesso considerate durante la fase di progettazione. La produzione si sta orientando verso una produzione locale affidabile, la tracciabilità, la disponibilità a lungo termine dei wafer e processi produttivi controllati. Ciò rafforza ulteriormente la necessità di qualifiche dei componenti, oltre alle proprietà elettriche.
Gli sviluppi futuri potrebbero prevedere una maggiore attenzione alle capacità di produzione di semiconduttori indipendenti e a reti di fornitura geograficamente distribuite. Le organizzazioni della difesa ora pongono l'accento su fonti garantite per i componenti elettronici essenziali, mentre l'industria aerospaziale richiede un'affidabilità comprovata per l'intera durata delle sue missioni. Tecnologie di packaging avanzate, tecniche di progettazione resistenti alle radiazioni e materiali ad alta temperatura aumenteranno il loro utilizzo in missili, veicoli spaziali, aviazione e sistemi di combattimento autonomi, poiché le attività di acquisizione tengono sempre più in considerazione l'affidabilità del ciclo di vita.
Ambito del rapporto sul mercato dei semiconduttori ad alta affidabilità
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,28 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 9,64 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,97% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei semiconduttori ad alta affidabilità
Una domanda sempre maggiore dipende dal contenuto elettronico all'interno di ciascuna piattaforma, anziché dipendere semplicemente dal volume delle piattaforme stesse. La strategia di crescita del mercato dei semiconduttori ad alta affidabilità sarà influenzata positivamente dalla disponibilità di elettronica di guida, comunicazione, rilevamento, gestione dell'alimentazione e controllo più avanzata all'interno dei sistemi militari. La catena del valore comprende la fabbricazione dei wafer, l'epitassia, il confezionamento, lo screening, la qualificazione, il collaudo, la distribuzione e l'integrazione nei sistemi di difesa. La tracciabilità deve essere mantenuta a ciascuno di questi livelli, poiché la sostituzione dei componenti potrebbe comportare una significativa riprogettazione.
Le condizioni di fornitura sono più limitate rispetto ai semiconduttori commerciali, poiché i componenti qualificati richiedono processi speciali, materiali specifici, test approfonditi e una documentazione completa della storia produttiva. I criteri di selezione dei componenti della NASA classificano le categorie di componenti ad alta affidabilità, tra cui i JANS per i semiconduttori discreti. Ciò dimostra quanto complessa e rigorosa debba essere la qualificazione per le applicazioni spaziali.
Il posizionamento competitivo è sempre più determinato dalla profondità delle qualifiche, dalla longevità del prodotto, dal know-how nel packaging e dalla disponibilità di clienti nel settore della difesa. Secondo l'analisi del rapporto sul mercato dei semiconduttori ad alta affidabilità, il panorama competitivo presenta una struttura differenziata, in cui Infineon Technologies AG e Texas Instruments Incorporated offrono un'ampia gamma di prodotti a semiconduttore, Teledyne Technologies Inc. si concentra su prodotti elettronici per il settore aerospaziale e della difesa, Skyworks Inc. è specializzata in semiconduttori RF/a segnale misto, mentre Toshiba Corporation e Semtech Corporation sono attive nei prodotti a semiconduttore di potenza, di segnale e speciali.
Inoltre, gli investimenti confluiscono nelle capacità produttive e nella tecnologia proprietaria. I consistenti investimenti produttivi negli Stati Uniti effettuati da Texas Instruments Incorporated dimostrano la portata degli attuali sforzi di localizzazione nel settore dei semiconduttori, mentre Infineon Technologies AG promuove tecnologie per semiconduttori resistenti alle radiazioni e di potenza. Aziende specializzate come Digitron Semiconductors, SEMICOA e Testime Technology Ltd si affidano al know-how di qualificazione, a componenti unici, alla reattività ingegneristica e a lunghi cicli di vita dei prodotti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei semiconduttori ad alta affidabilità: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei semiconduttori ad alta affidabilità
Si prevede che la regione del Nord America deterrà il 32-36% della quota di mercato dei semiconduttori ad alta affidabilità nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,3-4,8% fino al 2034. L'elevata domanda nella regione è trainata dagli Stati Uniti, con aerei militari, missili, veicoli, satelliti e sistemi di comando che necessitano di componenti elettronici conformi ai criteri richiesti. Questa domanda è attribuibile a progetti di approvvigionamento militare, programmi di incentivi nazionali per i semiconduttori e requisiti di approvvigionamento sicuro.
Il Nord America ritiene vantaggioso poter sfruttare il proprio solido ecosistema, che comprende appaltatori aerospaziali e della difesa già esistenti, aziende di semiconduttori e strutture qualificate dal governo. I requisiti della NASA definiscono classi di garanzia e controlli sui fornitori per l'hardware spaziale, creando così uno standard tecnico per un'acquisizione affidabile. In questo modo, il Nord America è guidato dagli Stati Uniti, mentre il Canada fornisce competenze specifiche nel campo dell'elettronica aerospaziale.
Mercato statunitense dei semiconduttori ad alta affidabilità
Gli Stati Uniti detengono una quota di mercato nordamericana pari al 78-82% nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,4-4,9% fino al 2034. Applicazioni come aerei militari, missili, satelliti, apparecchiature di comunicazione sicura e piattaforme senza pilota rappresentano alcuni degli utilizzi finali più importanti. Aziende come Teledyne Technologies Inc., Texas Instruments Incorporated, Skyworks Inc. e Microsemi Corporation sono specializzate in tecnologie a semiconduttore destinate ad applicazioni di difesa.
La politica di approvvigionamento del governo statunitense per i semiconduttori si concentra sullo sviluppo di catene di fornitura resilienti e sulla promozione degli investimenti nella fabbricazione e nel packaging avanzato. La disponibilità del ciclo di vita, l'esperienza di qualificazione, le fonti affidabili e le capacità di resistenza alle radiazioni sono ora considerazioni importanti nelle decisioni di approvvigionamento, anziché il solo costo dei componenti. I sistemi elettronici ad alta affidabilità beneficiano inoltre del crescente utilizzo della digitalizzazione in piattaforme con piccoli componenti a segnale misto, analogici, RF e discreti che devono funzionare in condizioni di vibrazioni, temperatura, radiazioni e interferenze elettromagnetiche.
Mercato europeo dei semiconduttori ad alta affidabilità
Attualmente l'Europa detiene una quota di mercato del 24-28% e si prevede che nel 2025 registrerà un tasso di crescita annuo composto (CAGR) del 4,6-5,1%, con la Germania come principale motore di tale crescita. La domanda in Europa sarà trainata dalla produzione di prodotti aerospaziali, dalla produzione di missili, dall'ammodernamento delle forze armate e dalla strategia di sviluppo dei semiconduttori.
Il Regno Unito possiede un ecosistema aerospaziale e di elettronica per la difesa unico nel suo genere, con una domanda principalmente nei settori dell'avionica, dei radar, delle comunicazioni e dei sistemi di missione. La Germania vanta capacità nel settore dei semiconduttori, con produzione di elettronica per la difesa e di componenti per l'industria automobilistica. La Francia mantiene la sua importanza grazie ai settori aerospaziale, missilistico e della difesa nucleare, mentre l'Italia contribuisce con competenze in ambito aeronautico, radar ed elettronico. La Spagna, infine, genera domanda attraverso velivoli militari, sistemi navali e programmi di difesa europei.
Mercato dei semiconduttori ad alta affidabilità nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025, con una crescita annua composta (CAGR) del 5,4-5,9%, e la Cina sarà l'attore dominante. Il contributo di Giappone, Corea del Sud, India e Australia si concretizzerà nei settori dell'elettronica aerospaziale, della produzione per la difesa, della produzione di semiconduttori e della modernizzazione delle rispettive forze armate.
La produzione nazionale di semiconduttori in Cina, la localizzazione dell'elettronica per la difesa in India, la produzione manifatturiera avanzata in Giappone e i semiconduttori in Corea del Sud guideranno la domanda nella regione. Il contributo dell'Australia proviene dai settori della difesa e aerospaziale. Si è registrata una maggiore attenzione alla produzione nazionale e all'autosufficienza tecnologica, che ha stimolato gli investimenti nella filiera qualificata. La crescita del contenuto elettronico in aerei, missili, droni e comunicazioni sicure probabilmente sosterrà la leadership dell'area Asia-Pacifico.
Mercato dei semiconduttori ad alta affidabilità in Medio Oriente e Africa
Gli appalti per la difesa, le infrastrutture aerospaziali e l'ammodernamento dei sistemi di comando, sorveglianza e missilistici stimoleranno la domanda in Medio Oriente e Africa. I principali attori del mercato saranno l'Arabia Saudita e gli Emirati Arabi Uniti, mentre il segmento sudafricano sarà caratterizzato da capacità legate al settore aerospaziale e della difesa. Il tasso di crescita del mercato è stimato tra il 5,0% e il 5,5% annuo composto (CAGR).
Il programma di localizzazione dell'Arabia Saudita e gli investimenti nel settore aerospaziale negli Emirati Arabi Uniti stimoleranno la necessità di componenti elettronici affidabili, mentre il segmento sudafricano apporterà servizi di ingegneria per scopi di difesa. La restante regione del Medio Oriente e dell'Africa è di dimensioni ridotte, ma è trainata dall'ammodernamento delle flotte militari e dalle infrastrutture di comunicazione. Temperature estremamente elevate, polvere, lunghi periodi di utilizzo e manutenzione limitata aumentano l'importanza di componenti robusti, soprattutto nei settori aerospaziale, automobilistico, radar e dei sistemi elettronici di supporto ai missili.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipo" crescerà a un CAGR del 4,5-5,0% dal 2026 al 2034. I dispositivi discreti rimangono importanti per la commutazione di potenza, la protezione, la rettifica e il condizionamento del segnale, mentre i componenti analogici e misti supportano il rilevamento, l'amplificazione, la conversione e il controllo. La scelta dipende sempre più dal livello di qualificazione, dalla risposta alle radiazioni, dalle prestazioni termiche, dal packaging e dalla disponibilità a lungo termine. L' ambito del mercato dei semiconduttori ad alta affidabilità si estende quindi a diverse categorie di componenti con differenti requisiti di affidabilità e applicazione.
- Discreto: I componenti discreti mantengono una posizione di rilievo perché le piattaforme militari richiedono funzioni affidabili di commutazione, protezione, rettifica e gestione della tensione. Le loro strutture di qualificazione standardizzate supportano la continuità degli approvvigionamenti e la pianificazione delle sostituzioni.
- Analogico: I dispositivi analogici rimangono strategicamente importanti per il condizionamento del segnale, il rilevamento, l'amplificazione, la gestione dell'alimentazione e le funzioni di interfaccia. La domanda segue la crescente densità dei sensori e la complessità del controllo elettronico nelle piattaforme di difesa.
- Misto: i dispositivi misti integrano molteplici funzioni di segnalazione e possono ridurre la complessità della scheda. La loro importanza strategica aumenta man mano che le piattaforme richiedono maggiore efficienza di elaborazione, architetture compatte e funzionalità di monitoraggio integrate.
Tecnologia
Si prevede che il segmento tecnologico crescerà a un tasso annuo composto (CAGR) del 4,9-5,4% dal 2026 al 2034. L'assemblaggio a montaggio superficiale (SMT) sta acquisendo importanza perché consente layout compatti, lunghezze di interconnessione ridotte, una maggiore densità di packaging e una produzione automatizzata. La tecnologia a foro passante (TH-hole) rimane rilevante laddove la robustezza meccanica, la gestione termica, la riparabilità o la compatibilità con piattaforme legacy influenzano le decisioni di acquisto.
- Tecnologia a montaggio superficiale (SMT): la tecnologia SMT supporta moduli avionici ed elettronici compatti, migliorando la densità dei componenti e l'automazione della produzione. Il suo valore strategico aumenta man mano che le piattaforme militari integrano un numero maggiore di funzioni all'interno di volumi limitati delle apparecchiature.
- Tecnologia a foro passante: i componenti a foro passante rimangono rilevanti per progetti robusti, applicazioni soggette a elevate sollecitazioni meccaniche e architetture di difesa consolidate. Il loro utilizzo continuato riflette la storia di qualificazione, i requisiti di manutenibilità e la compatibilità con gli assemblaggi preesistenti.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 4,8-5,3% dal 2026 al 2034. Le piattaforme militari si affidano sempre più a sistemi elettronici per la navigazione, la comunicazione, la gestione della propulsione, il puntamento, il rilevamento e il controllo. I requisiti di affidabilità variano a seconda della piattaforma, ma il supporto per l'intero ciclo di vita e la qualificazione ambientale rimangono considerazioni comuni in fase di acquisto. La modernizzazione delle piattaforme dovrebbe sostenere la domanda anche laddove i volumi di produzione rimangono relativamente limitati.
- Aerei militari: Gli aerei militari richiedono semiconduttori ad alta affidabilità per le funzioni di avionica, radar, guerra elettronica, navigazione, comunicazioni e controllo del volo. Elevati requisiti di prestazione e qualificazione dei componenti favoriscono rapporti di fornitura a lungo termine.
- Veicoli militari: I veicoli militari utilizzano semiconduttori in diversi ambiti, dai sistemi di alimentazione alle comunicazioni, dalla navigazione ai sensori, dai display alle centraline elettroniche. Robustezza e resistenza alle vibrazioni e alle variazioni di temperatura rimangono criteri di selezione fondamentali.
- Missili: L'elettronica dei missili richiede componenti compatti e affidabili per la guida, la navigazione, la telemetria, il rilevamento e il controllo. La qualificazione, la stabilità di conservazione e le prestazioni di risposta rapida influenzano la selezione dei componenti e l'integrazione del sistema.
- Razzi: I razzi dipendono da un'elettronica affidabile per il monitoraggio della propulsione, la navigazione, la telemetria e il controllo. I componenti devono resistere a condizioni meccaniche, termiche ed elettromagnetiche estreme, mantenendo prestazioni prevedibili durante le fasi critiche della missione.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|---|---|---|---|
|
aerei militari |
Alto |
Densità avionica |
Maturo |
|
Veicoli militari |
Mezzo |
Elettronica per veicoli |
Scalatura |
|
missili |
Alto |
Elettronica di guida |
Scalatura |
|
Razzi |
Mezzo |
Controllo del volo |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei semiconduttori ad alta affidabilità.
Aumento dei contenuti elettronici nelle piattaforme di difesa
Le moderne piattaforme militari dipendono sempre più da architetture elettroniche per il rilevamento, le comunicazioni, la navigazione, il puntamento, la gestione della propulsione e le funzioni autonome. Ciò aumenta il contenuto di semiconduttori per aereo, veicolo, missile e razzo, anche quando la produzione complessiva della piattaforma rimane relativamente limitata. L'impatto è particolarmente forte per i componenti esposti a condizioni critiche per la missione, poiché i guasti di affidabilità possono compromettere interi sistemi anziché singole funzioni. Di conseguenza, i team di approvvigionamento attribuiscono maggiore importanza alla storia di qualificazione, allo screening, alla tracciabilità e al supporto del ciclo di vita. Il framework per componenti ad alta affidabilità della NASA illustra l'importanza di livelli di qualità documentati per le applicazioni aerospaziali più esigenti. Questo cambiamento strutturale supporta la domanda ricorrente di dispositivi specializzati e incoraggia i produttori a mantenere famiglie di prodotti qualificati per periodi prolungati.
Localizzazione della catena di approvvigionamento della difesa e approvvigionamento affidabile
I governi considerano sempre più la capacità produttiva di semiconduttori come una capacità industriale strategica, piuttosto che come una mera questione di produzione commerciale. Le organizzazioni della difesa richiedono un accesso garantito ai componenti, poiché la loro sostituzione può comportare rischi in termini di riprogettazione, test, qualificazione e tempistiche. La politica statunitense in materia di semiconduttori ha accelerato gli investimenti nella capacità produttiva interna, mentre iniziative analoghe in altri Paesi stanno incoraggiando la creazione di ecosistemi produttivi regionali. Questo contesto favorisce i fornitori con produzione controllata, materiali tracciabili, sistemi di qualità consolidati e supporto a lungo termine per i prodotti. Per le applicazioni ad alta affidabilità, la resilienza della catena di approvvigionamento può influenzare le decisioni di acquisto quasi quanto le specifiche elettriche. L'impatto risultante include una maggiore domanda di produzione nazionale qualificata, una capacità di confezionamento diversificata e programmi strategici di gestione delle scorte. I fornitori in grado di dimostrare una storia produttiva stabile possono quindi assicurarsi cicli di approvvigionamento più lunghi e ridurre l'esposizione dei clienti all'interruzione della produzione dei componenti.
Espansione dell'elettronica resistente alle radiazioni e rinforzata
L'esposizione alle radiazioni, le temperature estreme, le vibrazioni, le interferenze elettromagnetiche e i lunghi periodi di funzionamento impongono requisiti specifici ai semiconduttori nelle applicazioni aerospaziali e di difesa. La garanzia di resistenza alle radiazioni è particolarmente importante per le tecnologie derivate dallo spazio e per determinate piattaforme ad alta quota. Il quadro tecnico della NASA identifica la garanzia di resistenza alle radiazioni come parte integrante della progettazione elettronica e sottolinea l'importanza della valutazione in base alle condizioni ambientali specifiche della missione. Il continuo sviluppo di dispositivi di potenza resistenti alle radiazioni, il miglioramento del packaging e lo screening avanzato possono ampliare il mercato di riferimento. L'effetto commerciale è un graduale spostamento verso componenti di maggior valore, dove la qualificazione ingegneristica e i dati di affidabilità differenziano i fornitori. I produttori che combinano prestazioni elettriche con una documentata robustezza ambientale possono affrontare applicazioni più esigenti e partecipare in una fase più precoce dei cicli di progettazione delle piattaforme.
Tendenze future del mercato dei semiconduttori ad alta affidabilità
Le architetture di alimentazione resistenti alle radiazioni diventeranno più integrate
È probabile che i sistemi futuri combinino tolleranza alle radiazioni, conversione di potenza, commutazione, rilevamento e protezione all'interno di architetture elettroniche sempre più compatte. Questa transizione incoraggerà i progettisti a ridurre le interconnessioni discrete, pur mantenendo affidabilità e ridondanza a livello di missione. Le prospettive del mercato dei semiconduttori ad alta affidabilità indicano quindi una maggiore adozione di dispositivi di potenza resistenti alle radiazioni, tecnologie GaN e silicio avanzate, percorsi termici migliorati e packaging progettato per ambienti estremi. Lo sviluppo della tecnologia GaN resistente alle radiazioni da parte di Infineon Technologies AG illustra la direzione dell'innovazione dei componenti per le applicazioni spaziali. Nel tempo, è probabile che i fornitori di componenti forniscano un numero maggiore di progetti di riferimento e dati di qualificazione specifici per le applicazioni, consentendo agli sviluppatori di elettronica per la difesa di ridurre i cicli di integrazione, pur mantenendo rigorosi requisiti ambientali e di affidabilità.
I dati di qualificazione diventeranno un fattore di differenziazione strategico
Con la crescente importanza dei componenti elettronici per le missioni critiche, è probabile che i clienti valutino i fornitori basandosi sempre più su prove di affidabilità piuttosto che sulle sole specifiche elettriche. Database di qualificazione, registri di analisi dei guasti, cronologie di screening, risultati di test di radiazione, controlli di processo e tracciabilità influenzeranno la selezione dei fornitori già nelle fasi iniziali dei cicli di progettazione. Questa tendenza dovrebbe incoraggiare i produttori a investire in ispezioni automatizzate, controllo statistico di processo, test di durata accelerati e documentazione digitale. I responsabili di programma potrebbero inoltre dare priorità ai fornitori in grado di supportare il controllo della configurazione per cicli di vita della piattaforma che si estendono per decenni. Di conseguenza, i fornitori di semiconduttori ad alta affidabilità si contenderanno sempre più il mercato sulla base di prove ingegneristiche e garanzie di durata, non semplicemente sulla disponibilità dei dispositivi. Il modello di approvvigionamento che ne deriva favorisce i produttori in grado di mantenere processi coerenti tra le diverse revisioni del prodotto, preservando al contempo la compatibilità con le versioni precedenti e la documentazione.
Opportunità di mercato per i semiconduttori ad alta affidabilità
Espansione della produzione nazionale di semiconduttori qualificati
I fornitori di semiconduttori orientati alla difesa possono cogliere le opportunità creando o ampliando capacità di fabbricazione, assemblaggio e collaudo qualificate in prossimità dei principali mercati aerospaziali. La produzione nazionale può ridurre l'esposizione geopolitica, accorciare i cicli di rifornimento e migliorare la fiducia dei clienti in merito alla disponibilità a lungo termine. Le previsioni del mercato dei semiconduttori ad alta affidabilità indicano che la localizzazione dovrebbe essere particolarmente rilevante per i componenti che richiedono screening specializzati o cicli di produzione controllati. L'investimento annunciato da Texas Instruments Incorporated di oltre 60 miliardi di dollari in sette stabilimenti di produzione statunitensi dimostra la portata della localizzazione della capacità di produzione di semiconduttori, sebbene l'investimento riguardi una domanda più ampia di semiconduttori di base. I fornitori che si rivolgono ad applicazioni ad alta affidabilità possono integrare l'espansione della capacità con laboratori di qualificazione, test di resistenza alle radiazioni, packaging avanzato e programmi di gestione del ciclo di vita.
Piattaforme a semiconduttore specifiche per applicazioni nell'elettronica di difesa
I produttori hanno l'opportunità di andare oltre i singoli componenti per orientarsi verso portafogli di semiconduttori specifici per applicazioni, su misura per l'avionica aeronautica, l'elettronica dei veicoli, i sistemi di guida missilistica e di controllo dei razzi. Tali offerte possono combinare dispositivi di potenza, interfacce analogiche, componenti RF, circuiti di protezione e documentazione di qualificazione in piattaforme pronte per la progettazione. Questo approccio può ridurre l'impegno ingegneristico per gli integratori della difesa, aumentando al contempo la partecipazione dei fornitori nelle fasi iniziali dello sviluppo della piattaforma. L'opportunità maggiore si presenta laddove l'affidabilità dei componenti e l'integrazione del sistema sono strettamente correlate, rendendo difficile la sostituzione dopo la qualificazione. Le aziende con consolidate relazioni con i clienti militari possono ampliare il proprio ruolo attraverso architetture di riferimento, supporto per l'intero ciclo di vita, test ambientali e accordi di fornitura a lungo termine. Tali servizi possono rafforzare il potenziale di ricavi ricorrenti, riducendo al contempo l'incertezza degli approvvigionamenti per i produttori di piattaforme.
Sviluppi recenti
- Luglio 2026: Infineon Technologies AG ha presentato il driver HEMT GaN resistente alle radiazioni RIC70115 per applicazioni satellitari e spaziali ad alta affidabilità. Il dispositivo supporta architetture MOSFET al silicio e GaN ed è progettato per ambienti di conversione di potenza esigenti. L'annuncio sottolinea il continuo sviluppo delle tecnologie GaN resistenti alle radiazioni, in un contesto in cui le architetture satellitari diventano sempre più complesse e a elevato consumo energetico.
- Dicembre 2025: Texas Instruments Incorporated ha avviato la produzione presso il suo stabilimento di fabbricazione di semiconduttori SM1 da 300 mm a Sherman, in Texas. Lo stabilimento è progettato per aumentare la produzione in base alla domanda dei clienti e, in definitiva, produrre decine di milioni di chip al giorno. L'investimento rafforza la capacità produttiva di semiconduttori negli Stati Uniti e supporta la disponibilità di fornitura a lungo termine per applicazioni industriali, automobilistiche, mediche e altre applicazioni elettroniche.
- Dicembre 2025: Teledyne Technologies Inc. ha promosso il Dott. JihFen Lei a Vicepresidente Senior, con responsabilità per il segmento Elettronica Aerospaziale e della Difesa a partire da gennaio 2026. Il gruppo comprende componenti elettronici ad alta affidabilità, sottosistemi, sistemi energetici, avionica e tecnologie per la difesa, rafforzando l'orientamento organizzativo dell'azienda verso l'elettronica aerospaziale e della difesa.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -