
Mercato dei dispositivi wearabili industriali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi indossabili industriali (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: Prodotto (occhiali AR, visori VR, smartwatch e smart band, cerotti e altro); Componente (processori e moduli di memoria, sistemi ottici e display, componenti elettromeccanici, touchpad e sensori, componenti di connettività, moduli fotocamera e altro); Settore di utilizzo finale (automotive, aerospaziale, manifatturiero, petrolifero e del gas, energia e altri); e Geografia
- Stato : Dati rilasciati
- Codice del report : TIPRE00008352
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 16, 2026


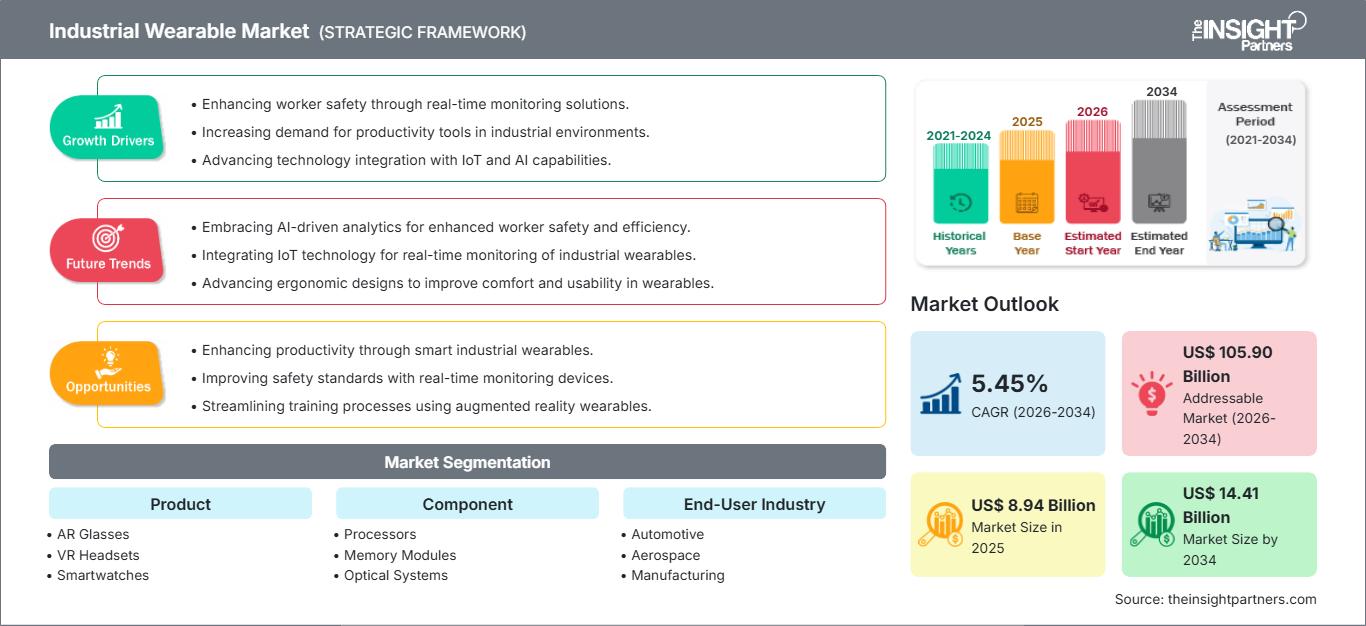
Dimensioni del mercato nel 2025
8,94 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
14,41 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,45 %
Tasso di crescita
Mercato di riferimento
105,90 miliardi di dollari USA
(2026-2034)
Il mercato dei dispositivi indossabili industriali ha un valore di 8,94 miliardi di dollari nel 2025 e si prevede che raggiungerà i 14,41 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,45% nel periodo 2026-2034. Il mercato si rivolge ai dispositivi indossabili intelligenti per i lavoratori del settore industriale, al fine di migliorare la sicurezza, l'efficienza, l'ergonomia, la visualizzazione, la comunicazione e la consapevolezza situazionale delle loro attività nei settori manifatturiero, energetico, aerospaziale, automobilistico e in altri settori.
Il Nord America probabilmente continuerà a essere un mercato importante per l'implementazione, trainato dall'iniziativa del lavoratore connesso, dalla sicurezza sul lavoro e dalla digitalizzazione nel settore. Si prevede che il mercato nordamericano dei dispositivi indossabili industriali crescerà a un tasso annuo composto (CAGR) compreso tra il 5,7% e il 6,5% fino al 2034, grazie alla sorveglianza sul posto di lavoro, alle operazioni a mani libere, alle soluzioni di sicurezza indossabili e all'integrazione dei dati dei lavoratori nei software aziendali.
Analisi e approfondimenti sul mercato dei dispositivi indossabili industriali.
- Nord America: si stima che il Nord America deterrà una quota del 34-38% nel 2025, grazie all'adozione del lavoro connesso e alla modernizzazione della sicurezza sul lavoro, con un tasso di crescita annuo composto (CAGR) del 5,7-6,5% tra il 2026 e il 2034.
- USA: Gli Stati Uniti rappresentano il 78-83% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,8-6,6% tra il 2026 e il 2034.
- Europa: Germania, Regno Unito, Francia, Italia e Spagna sosterranno una quota del 25-29% nel 2025, con l'automazione industriale e la digitalizzazione della sicurezza dei lavoratori che supporteranno un CAGR del 5,1-5,9% tra il 2026 e il 2034.
- Asia-Pacifico: Cina, Giappone, Corea del Sud, India e Australia rappresenteranno una quota del 22-26% nel 2025, con la digitalizzazione del settore manifatturiero che sosterrà un tasso di crescita annuo composto (CAGR) del 6,3-7,2% tra il 2026 e il 2034.
- Segmento più ampio: gli smartwatch detengono una quota di mercato stimata tra il 31% e il 35% nel 2025, con un'ampia funzionalità che supporta un tasso di crescita annuo composto (CAGR) del 5,3-6,1% nel periodo 2026-2034.
- Segmento ad alta crescita: gli occhiali per la realtà aumentata rappresentano una quota di mercato stimata tra il 18% e il 22% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Blackline Safety Corp.; Kenzen, Inc.; Kinetic; MaKuSafe; Modjoul, Inc.; Reactec Ltd.; Sleep Performance Inc.; Valencell, Inc.; Vuzix Corporation; Workaround GmbH (ProGlove).
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo dei dispositivi indossabili industriali sul mercato prevede il passaggio dall'utilizzo dell'elettronica di consumo a dispositivi in grado di rilevare dati relativi ai lavoratori, all'ambiente e ai processi produttivi. Smartwatch e braccialetti intelligenti integrano tecnologia GPS, sensori di movimento, rilevamento fisiologico e funzioni di comunicazione, mentre gli occhiali per la realtà aumentata (AR) vengono utilizzati per la guida a mani libere e l'assistenza remota. L'industria manifatturiera sta spostando la propria attenzione verso la robustezza dei dispositivi indossabili, il consumo energetico, la compatibilità, la precisione dei sensori, l'ergonomia e l'integrazione software.
L'espansione dovrebbe essere sempre più trainata dalle economie manifatturiere in via di sviluppo e dalle industrie ad alta intensità energetica, dove le soluzioni per i lavoratori connessi possono soddisfare il duplice obiettivo di sicurezza e produttività. Gli investimenti si concentreranno probabilmente su piattaforme integrate che comprendono hardware indossabile, analisi dei dati e applicazioni per la gestione della forza lavoro. L'esposizione professionale, l'ergonomia, la protezione della privacy e le considerazioni sulla governance dei dati potrebbero guidare la regolamentazione dell'implementazione dei dispositivi indossabili, portando a funzionalità di consenso, caratteristiche di sicurezza dei dati e impostazioni personalizzate dei dispositivi.
Ambito del rapporto sul mercato dei dispositivi indossabili industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 8,94 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 14,41 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,45% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei dispositivi indossabili industriali
La domanda è influenzata dalla crescente necessità di connettere i lavoratori in prima linea con i sistemi digitali di produzione, sicurezza e manutenzione. Lo sviluppo del mercato dei dispositivi indossabili industriali è favorito dal tracciamento della posizione dei lavoratori, dalla gestione della fatica, dalla valutazione ergonomica, dall'assistenza remota e dall'implementazione di flussi di lavoro a mani libere. L'ecosistema comprende fornitori di dispositivi, sensori e semiconduttori, fornitori di connettività, fornitori di software, integratori, fornitori di apparecchiature industriali e imprese. L'offerta dipende maggiormente dalla miniaturizzazione dei componenti, dall'efficienza delle batterie, dalla disponibilità di ottiche e dalla calibrazione dei sensori.
Secondo il rapporto Industrial Wearable Market, il panorama competitivo comprende tecnologie specializzate per la sicurezza, dispositivi indossabili, ergonomia e produttività industriale. Blackline Safety Corp. offre soluzioni per la sicurezza dei lavoratori connessi, mentre Kenzen, Inc. è specializzata nel monitoraggio della salute dei lavoratori. Kinetic e Modjoul, Inc. si concentrano sull'ergonomia e sulla prevenzione degli infortuni, mentre Reactec Ltd. crea tecnologie per il monitoraggio dell'esposizione e delle vibrazioni. Vuzix Corporation e Workaround GmbH (ProGlove) sviluppano tecnologie per dispositivi indossabili e produttività in prima linea.
Le funzionalità offerte da Kenzen, Inc., Sleep Performance Inc. e Valencell, Inc. comprendono la misurazione fisiologica, il monitoraggio del sonno e la tecnologia di rilevamento biometrico. Il monitoraggio della sicurezza dei lavoratori è fornito da MaKuSafe e le aziende si stanno concentrando sempre più sui ricavi derivanti dal software, attraverso funzionalità di analisi e integrazione, piuttosto che sul solo hardware. Gli investimenti si concentrano sulla fusione dei sensori, l'intelligenza artificiale, l'edge computing, l'elettronica a basso consumo energetico, le progettazioni di livello industriale e le piattaforme applicative.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi indossabili industriali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei dispositivi indossabili industriali
Si prevede che il Nord America genererà tra il 34% e il 38% dei ricavi del 2025 e continuerà a crescere a un tasso annuo composto (CAGR) compreso tra il 5,7% e il 6,5% fino al 2034. Inoltre, la regione vanta un'industria manifatturiera sofisticata, infrastrutture energetiche, programmi di sicurezza sul lavoro e un ampio utilizzo di sistemi software aziendali. Le strategie per i lavoratori connessi integrano sempre più la tecnologia indossabile e l'analisi dei dati per migliorare la gestione degli incidenti, il monitoraggio dei lavoratori e il coordinamento della manutenzione negli impianti industriali.
In termini di domanda, gli Stati Uniti sono leader nella regione, mentre il Canada contribuisce al mercato attraverso i settori energetico, minerario, dei servizi di pubblica utilità e industriale. Nell'acquisto di dispositivi indossabili, gli acquirenti si concentrano maggiormente su durata, robustezza, connettività, precisione dei sensori e funzionalità software. Inoltre, la crescente attenzione alle normative in materia di sicurezza sul lavoro e raccolta dati dai dipendenti spinge le aziende ad adottare politiche di implementazione.
Mercato statunitense dei dispositivi indossabili industriali
Nel 2025, gli Stati Uniti contribuiranno al 78-83% della quota di mercato nordamericana dei dispositivi indossabili industriali, mentre la crescita annua composta (CAGR) prevista è stimata tra il 5,8% e il 6,6% entro il 2034. L'implementazione di tali sistemi si osserva nei settori manifatturiero, aerospaziale, petrolifero e del gas, dei servizi di pubblica utilità, della logistica e automobilistico. In molti casi, le aziende collegano i sistemi indossabili a dashboard di sicurezza, strumenti di manutenzione, sistemi digitali di istruzioni di lavoro e analisi aziendali per migliorare la misurabilità delle proprie operazioni in prima linea.
I principali concorrenti del settore, che si posizionano in modo specifico per questo segmento di mercato, sono Blackline Safety Corp., Kinetic, Kenzen, Inc., Modjoul, Inc. e Vuzix Corporation. Le aree di applicazione includono la protezione dei lavoratori isolati, il rilevamento dei rischi ergonomici, l'assistenza remota da parte di esperti, le operazioni di prelievo in magazzino, il rilevamento della fatica e i programmi di formazione industriale. La misurazione della riduzione degli incidenti, dei tempi di inattività, dei processi manuali e dei tempi di formazione diventa un fattore cruciale nella valutazione degli acquisti.
Mercato europeo dei dispositivi indossabili industriali
Si prevede che l'Europa rappresenterà il 25-29% dei ricavi nel 2025 e che registrerà un tasso di crescita annuo composto (CAGR) del 5,1-5,9% fino al 2034. La Germania è in testa grazie all'automazione e all'ingegneria industriale. Il contributo di Regno Unito, Francia, Italia e Spagna nei settori aerospaziale, automobilistico, energetico, logistico e della sicurezza sul lavoro favorisce l'adozione di questa tecnologia.
La sicurezza sul lavoro, le infrastrutture e la logistica sono fattori trainanti nel mercato del Regno Unito, con una domanda spinta dalle soluzioni per i lavoratori connessi e dalla crescente digitalizzazione della manutenzione. In Germania si registrano enormi opportunità grazie all'automazione industriale, alla produzione automobilistica e all'ingegneria, settori che richiedono informazioni a mani libere e monitoraggio ergonomico. Un'ulteriore domanda proviene da Francia, Italia e Spagna, in particolare dai settori aerospaziale, manifatturiero, energetico e dei trasporti.
Mercato dei dispositivi indossabili industriali nella regione Asia-Pacifico
La regione APAC rappresenta il 22-26% dei ricavi del 2025 e crescerà a un tasso annuo composto (CAGR) del 6,3-7,2% fino al 2034. La Cina è leader nella regione, seguita da Giappone, Corea del Sud, India e Australia. Fattori come la scala produttiva, la produzione di elettronica, gli investimenti nel settore automobilistico e l'automazione industriale alimentano la necessità di soluzioni indossabili per migliorare la produttività e la sicurezza.
La digitalizzazione della produzione, guidata da politiche mirate, stimola ulteriormente la crescita, soprattutto nei Paesi in cui vi è una maggiore necessità di produttività della forza lavoro. Cina e Giappone offrono numerose applicazioni industriali, la Corea del Sud vanta capacità avanzate nella produzione di elettronica, l'India sta assistendo a una crescente digitalizzazione del settore manifatturiero e l'Australia offre opportunità nei settori minerario, energetico e delle infrastrutture.
Mercato industriale dei dispositivi indossabili in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 5,6-6,4% fino al 2034, trainati da Arabia Saudita ed Emirati Arabi Uniti. I settori dell'energia, della petrolchimica, delle infrastrutture, dell'edilizia e dei grandi progetti industriali creano domanda di dispositivi indossabili per il monitoraggio e la sicurezza dei lavoratori in ambienti difficili.
Il Sudafrica partecipa attraverso i settori minerario, manifatturiero ed energetico; gli altri paesi del Medio Oriente e dell'Africa partecipano tramite progetti. Il clima caldo, i cantieri remoti, le condizioni di lavoro pericolose e la forza lavoro mobile rendono particolarmente necessari i dispositivi di sicurezza connessi, anche se l'acquisto di tali dispositivi potrebbe dipendere dal finanziamento dei progetti.
Analisi di segmentazione
Prodotto
Si prevede che il mercato dei prodotti crescerà a un tasso annuo composto (CAGR) del 5,6-6,4% nel periodo 2026-2034. Gli smartwatch offrono la piattaforma funzionale più ampia, mentre gli occhiali per la realtà aumentata (AR) si concentrano sulla produttività a mani libere. Braccialetti, cerotti e visori per la realtà virtuale (VR) sono invece pensati per applicazioni più specifiche che riguardano il monitoraggio, l'ergonomia, la simulazione e la formazione. La scelta del prodotto dipende sempre più da fattori quali comfort, durata della batteria, software applicativo e compatibilità con l'ambiente di lavoro.
- Occhiali AR: gli occhiali AR supportano istruzioni a mani libere, assistenza remota, visualizzazione, ispezione e flussi di lavoro logistici, risultando strategicamente importanti laddove i lavoratori devono accedere a informazioni digitali senza interrompere le attività fisiche.
- Visori VR: i visori VR sono pensati principalmente per la formazione immersiva, la simulazione, le esercitazioni sulla sicurezza e la familiarizzazione con le attrezzature, riducendo la dipendenza dagli ambienti di addestramento fisici per determinati scenari industriali.
- Smartwatch: Gli smartwatch offrono un'interfaccia versatile per avvisi, comunicazioni, localizzazione, indicatori di salute e notifiche relative al flusso di lavoro, favorendo un'ampia adozione nei programmi per i lavoratori connessi.
- Braccialetti intelligenti: i braccialetti intelligenti offrono un design compatto per il monitoraggio di attività, movimento, posizione e parametri biometrici selezionati, risultando utili laddove leggerezza e possibilità di utilizzo continuativo sono prioritarie.
- Cerotti: I cerotti offrono funzionalità di rilevamento e monitoraggio fisiologico discrete, supportando applicazioni specializzate in cui la raccolta non invasiva e lo stretto contatto con la pelle sono di fondamentale importanza operativa.
Componente
Si prevede che la domanda di componenti crescerà a un tasso annuo composto (CAGR) del 5,2-6,0% fino al 2034. Le prestazioni dei dispositivi indossabili sono determinate, nel loro insieme, dalle capacità dei sensori, dall'efficienza di elaborazione, dai sistemi ottici, dai display, dalla connettività e dai moduli fotocamera. I fornitori di componenti attribuiscono sempre maggiore importanza alla miniaturizzazione, al basso consumo energetico, all'efficienza termica e all'integrazione, poiché i dispositivi industriali devono rimanere leggeri pur garantendo un funzionamento continuo.
- Processori: I processori determinano la reattività di calcolo e le capacità di elaborazione edge, supportando dispositivi indossabili sempre più intelligenti che analizzano gli input dei sensori senza dipendere interamente da risorse di calcolo remote.
- Moduli di memoria: i moduli di memoria supportano l'archiviazione locale di applicazioni, informazioni dai sensori, immagini e dati operativi, in particolare laddove la connettività intermittente richieda un'elaborazione temporanea sul dispositivo.
- Sistemi ottici: I sistemi ottici sono essenziali per gli occhiali AR, in quanto influenzano il campo visivo, la luminosità, la qualità dell'immagine e l'usabilità complessiva in ambienti industriali.
- Schermi: Gli schermi determinano l'efficacia con cui i lavoratori ricevono istruzioni, avvisi e informazioni visive, pertanto luminosità, leggibilità ed efficienza energetica diventano criteri di selezione importanti.
- Componenti elettromeccanici: i componenti elettromeccanici supportano le interfacce fisiche, i pulsanti, la feedback aptico, i meccanismi di ricarica e la durata del dispositivo in caso di utilizzo industriale ripetitivo.
- Touchpad: I touchpad offrono meccanismi di interazione compatti per le interfacce indossabili, soprattutto laddove le tastiere convenzionali o i dispositivi portatili risultano poco pratici.
- Sensori: I sensori acquisiscono segnali relativi a movimento, posizione, ambiente, ergonomia e fisiologia, costituendo il livello dati fondamentale per le applicazioni di sicurezza e produttività.
- Componenti di connettività: i componenti di connettività consentono la comunicazione con sistemi aziendali, gateway, reti mobili e infrastrutture industriali, supportando lo scambio continuo di dati.
- Moduli fotocamera: i moduli fotocamera supportano l'ispezione visiva, l'assistenza remota, la documentazione, il riconoscimento degli oggetti e la verifica del flusso di lavoro, in particolare nelle applicazioni industriali abilitate alla realtà aumentata.
Settore degli utenti finali
Si prevede che la domanda da parte del settore degli utenti finali aumenterà a un tasso di crescita annuo composto (CAGR) del 5,5-6,3% nel periodo 2026-2034. I settori manifatturiero e automobilistico offrono notevoli opportunità, poiché le attività ripetitive, il controllo qualità, la manutenzione e l'ergonomia dei lavoratori possono trarre vantaggio dalle tecnologie indossabili. I settori aerospaziale, petrolifero e del gas, nonché quello energetico, contribuiscono ad aumentare la domanda laddove sicurezza, operazioni a distanza e affidabilità sono fondamentali.
- Settore automobilistico: gli stabilimenti automobilistici utilizzano dispositivi indossabili per la guida all'assemblaggio, l'ispezione, l'ergonomia, la formazione e la logistica, supportando l'impiego di lavoratori connessi su linee di produzione sempre più automatizzate.
- Settore aerospaziale: le applicazioni aerospaziali pongono l'accento su accuratezza, tracciabilità, sicurezza e accesso automatico alle informazioni tecniche durante le attività di produzione, manutenzione, ispezione e logistica.
- Produzione: La produzione rappresenta un ampio contesto operativo che comprende la sicurezza dei lavoratori, l'interazione con le macchine, la manutenzione, il controllo qualità, la logistica e la misurazione della produttività.
- Settore petrolifero e del gas: le operazioni nel settore petrolifero e del gas danno priorità alla protezione dei lavoratori isolati, alla consapevolezza ambientale, al monitoraggio delle posizioni, alla gestione dell'esposizione ai gas e alla comunicazione tra impianti remoti o pericolosi.
- Energia e potenza: gli operatori del settore energetico utilizzano dispositivi indossabili connessi per la comunicazione con i lavoratori sul campo, il monitoraggio della sicurezza, l'ispezione, la manutenzione e il coordinamento operativo su risorse distribuite.
Panoramica dell'opportunità
|
Settore degli utenti finali |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Automobilistico |
Alto |
Istruzioni di montaggio |
Scalatura |
|
Aerospaziale |
Mezzo |
Assistenza remota |
Scalatura |
|
Produzione |
Alto |
Lavoratori connessi |
Scalatura |
|
Petrolio e gas |
Alto |
Lavoratore solitario |
Maturo |
|
Energia e potenza |
Mezzo |
Sicurezza sul campo |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei dispositivi indossabili industriali.
I programmi per i lavoratori connessi stanno andando oltre le fasi pilota.
Le organizzazioni industriali considerano sempre più i dispositivi indossabili come parte integrante di architetture più ampie per i lavoratori connessi, piuttosto che come strumenti di sicurezza isolati. Ciò crea una domanda di sistemi che combinino dati dei dispositivi, applicazioni per la forza lavoro, avvisi, analisi e integrazione aziendale. L'impatto commerciale è significativo perché un progetto pilota di successo può espandersi da un team limitato a più stabilimenti, aumentando il volume dei dispositivi e i requisiti software ricorrenti. Gli acquirenti stanno inoltre diventando più selettivi riguardo ai risultati misurabili, tra cui una risposta più rapida agli incidenti, una riduzione del carico amministrativo, una migliore conformità e una maggiore efficienza nella manutenzione. I fornitori che offrono API, gestione centralizzata, analisi e supporto all'implementazione possono quindi rivolgersi a programmi aziendali di maggiori dimensioni. Con l'aumentare delle dimensioni dell'implementazione, l'interoperabilità diventa sempre più importante perché i clienti spesso operano in ambienti misti contenenti radio legacy, smartphone, terminali industriali e apparecchiature di sicurezza specializzate.
L'ergonomia sul posto di lavoro sta diventando una priorità operativa misurabile.
Il monitoraggio ergonomico sta acquisendo un'importanza strategica, poiché i produttori cercano di ridurre gli infortuni da movimenti ripetitivi, il carico fisico eccessivo e le perdite di produttività associate ai disturbi muscoloscheletrici. I dispositivi indossabili possono acquisire schemi di movimento e indicatori relativi alle attività che le valutazioni convenzionali sul posto di lavoro potrebbero non rilevare in modo continuativo. L'impatto sul mercato si estende dai reparti sicurezza alle operazioni e alle risorse umane, poiché i dati ergonomici possono fornire informazioni utili per la riprogettazione delle postazioni di lavoro, la rotazione delle mansioni, la formazione e l'ingegneria dei processi. I clienti industriali potrebbero prediligere sempre più sistemi che convertono le informazioni grezze dei sensori in indicatori di rischio utilizzabili, piuttosto che limitarsi a registrare i movimenti. Ciò crea opportunità per i fornitori di analisi e le aziende produttrici di dispositivi di sviluppare modelli specifici per applicazioni di assemblaggio, movimentazione materiali, logistica e manutenzione. L'adozione dipenderà da una comunicazione trasparente con i lavoratori e da un'attenta gestione dei dati personali.
La realtà aumentata industriale sta ampliando i casi d'uso relativi alla produttività.
La realtà aumentata si sta estendendo oltre le semplici dimostrazioni, entrando a far parte di flussi di lavoro industriali concreti che coinvolgono manutenzione, ispezione, prelievo, formazione e supporto remoto. L'accesso a mani libere alle istruzioni digitali può ridurre le interruzioni delle attività e consentire al personale meno esperto di ricevere indicazioni specifiche per il contesto. L'impatto commerciale è maggiore laddove le informazioni tecniche sono complesse, i tempi di inattività delle apparecchiature sono costosi o le competenze specialistiche sono geograficamente disperse. I dispositivi AR possono anche acquisire immagini e prove operative, migliorando la documentazione e la collaborazione. Tuttavia, l'implementazione a livello aziendale richiede attenzione al campo visivo, al peso, alla durata della batteria, alla compatibilità con i sistemi di sicurezza e all'integrazione del software. I fornitori che dimostrano miglioramenti misurabili nei flussi di lavoro sono in una posizione migliore per andare oltre le fasi di test limitate. Nel tempo, la realtà aumentata industriale può diventare un livello di interfaccia che collega gli operatori in prima linea con le istruzioni di lavoro digitali e le competenze specialistiche a distanza.
Tendenze future del mercato dei dispositivi indossabili industriali
L'assistenza contestuale basata sull'intelligenza artificiale trasformerà le interfacce di prima linea
È probabile che le tendenze del mercato dei dispositivi indossabili industriali si concentrino sempre più sull'intelligenza artificiale contestuale, in grado di interpretare l'attività dei lavoratori, lo stato delle apparecchiature e le informazioni operative prima di fornire indicazioni. Invece di visualizzare istruzioni statiche, i sistemi futuri potrebbero identificare l'attività in corso e mostrare automaticamente procedure, avvisi, immagini o informazioni di manutenzione pertinenti. L'elaborazione edge diventerà fondamentale laddove la latenza, la connettività o i vincoli di privacy limitano la dipendenza dal cloud. L'interazione multimodale, che combina voce, immagini, gesti e segnali provenienti da sensori, potrebbe ridurre il numero di comandi fisici necessari. Per gli acquirenti industriali, il valore chiave si sposterà dal possesso di hardware indossabile al miglioramento della qualità delle decisioni sul luogo di lavoro. I fornitori, pertanto, si contenderanno sempre più il mercato in base a modelli di intelligenza artificiale, integrazione dei flussi di lavoro, governance dei dati e qualità delle raccomandazioni contestuali.
I dispositivi indossabili diventeranno sempre più interoperabili con i software industriali.
Si prevede che le piattaforme future collegheranno i dispositivi indossabili in modo più diretto con i sistemi di gestione della produzione (MES), i sistemi di pianificazione delle risorse aziendali (ERP), le applicazioni di manutenzione, le piattaforme di sicurezza e i software di gestione della forza lavoro. Una maggiore interoperabilità può ridurre gli ambienti dati isolati e consentire alle informazioni generate dai lavoratori di entrare a far parte di flussi di lavoro operativi più ampi. Le interfacce applicative standardizzate aiuteranno le organizzazioni a combinare dispositivi di diversi fornitori, mantenendo al contempo livelli comuni di analisi e gestione. Questa direzione potrebbe anche ridurre le difficoltà di sostituzione, poiché i clienti potrebbero aggiornare l'hardware senza dover ricostruire interi ambienti software. Con la maturazione delle implementazioni, la gestione delle identità, la sicurezza informatica, il provisioning dei dispositivi e le autorizzazioni sui dati diventeranno parte integrante dell'architettura dei dispositivi indossabili. I fornitori che soddisfano questi requisiti, oltre alle prestazioni dei dispositivi, possono supportare implementazioni aziendali più ampie e cicli di vita tecnologici più lunghi.
Opportunità di mercato per i dispositivi indossabili industriali
Dispositivi indossabili specializzati per settori pericolosi e remoti
Le previsioni di mercato per i dispositivi indossabili industriali indicano opportunità in ambienti pericolosi, dove i dispositivi connessi possono combinare sicurezza personale, localizzazione, comunicazione e consapevolezza ambientale. I settori petrolifero e del gas, delle utility, minerario, chimico e delle infrastrutture remote sono particolarmente adatti, poiché i lavoratori possono operare lontano da supervisori o assistenza medica. Investitori e fornitori di tecnologia possono puntare su dispositivi robusti progettati per specifici profili di rischio, piuttosto che su fattori di forma generici per il mercato consumer. Caratteristiche come la costruzione intrinsecamente sicura, la lunga durata della batteria, la connettività satellitare o cellulare e gli avvisi automatici possono rafforzare la differenziazione. Le partnership con integratori industriali, distributori di dispositivi di sicurezza e grandi operatori possono accelerare la qualificazione e l'implementazione. Le opportunità più interessanti probabilmente riguarderanno modelli di servizio ricorrenti che combinano hardware con monitoraggio, analisi, manutenzione e supporto.
Piattaforme integrate per l'analisi della forza lavoro
Una seconda opportunità risiede nella combinazione delle informazioni generate dai dispositivi indossabili con l'analisi operativa per creare piattaforme di business intelligence. Le aziende possono aggregare dati relativi a ergonomia, sicurezza, posizione, produttività e flussi di lavoro per identificare rischi ricorrenti e inefficienze di processo. Tali piattaforme possono supportare le decisioni gestionali senza obbligare le organizzazioni a utilizzare molteplici applicazioni scollegate. I fornitori dovrebbero dare priorità a un'architettura che tuteli la privacy fin dalla progettazione, all'accesso basato sui ruoli, all'analisi interpretabile e alla conservazione dei dati configurabile, poiché le informazioni relative alla forza lavoro possono essere sensibili. Le partnership con i fornitori di software aziendale possono ampliare la distribuzione e semplificare l'integrazione. I modelli commerciali più efficaci probabilmente combineranno abbonamenti ai dispositivi con servizi di analisi e supporto, generando entrate prevedibili e consentendo ai clienti di espandere gradualmente le implementazioni in diverse sedi e gruppi di lavoratori.
Sviluppi recenti
- Luglio 2025: Samsung Electronics ha annunciato un accordo per l'acquisizione di Xealth, una piattaforma di integrazione sanitaria che collega gli ospedali con strumenti digitali per la salute. L'acquisizione espande l'ecosistema di assistenza sanitaria connessa di Samsung a oltre 500 ospedali e oltre 70 soluzioni digitali per la salute, collegando i dati sanitari provenienti da dispositivi indossabili/domiciliari con l'assistenza clinica e consentendo un'assistenza sanitaria preventiva più personalizzata.
- Aprile 2026: Wearable Devices ha annunciato una collaborazione con Meta-Bounds per integrare il suo braccialetto neurale Mudra con gli occhiali AR di Meta-Bounds, consentendo un controllo neurale intuitivo per esperienze di realtà aumentata. La partnership mira a sviluppare l'interazione spaziale senza contatto ed esplorare applicazioni aziendali per la realtà aumentata a mani libere.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -