
Panoramica sulle tendenze, la crescita e l'ambito di applicazione del mercato dei varistori a ossido di metallo.
Dimensioni e previsioni del mercato dei varistori a ossido di metallo (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (varistore a disco, varistore a cinghia, varistore a blocco, varistore ad anello, altri); applicazione (elettronica automobilistica, apparecchiature a tensione di rete, telecomunicazioni wireless, elettronica di potenza industriale, elettronica di consumo, reattori per illuminazione, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005267
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
2,1 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,09 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,93 %
Tasso di crescita
Mercato di riferimento
24,23 miliardi di dollari USA
(2026-2034)
Il mercato dei varistori a ossido di metallo (MOS) aveva un valore di 2,1 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,09 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,93% nel periodo 2026-2034. La crescita del mercato è supportata dalla crescente domanda di componenti per la protezione dalle sovratensioni nei settori dell'elettronica automobilistica, dei sistemi di alimentazione industriali, dei dispositivi di consumo e delle infrastrutture di telecomunicazione, dove l'affidabilità elettrica e la protezione contro gli eventi di tensione transitoria rimangono requisiti fondamentali.
Il Nord America rappresenta un panorama tecnologicamente avanzato per il mercato dei varistori a ossido di metallo , supportato dalla crescente adozione di soluzioni di protezione elettronica nei sistemi automobilistici, negli impianti di energia rinnovabile e nelle apparecchiature di automazione industriale. Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 4,5% e il 5,5% nel periodo 2026-2034, trainato dalla modernizzazione delle infrastrutture, dal crescente contenuto elettronico nei veicoli e dai continui investimenti in reti elettriche resilienti.
Analisi e approfondimenti sul mercato dei varistori a ossido di metallo
- Nord America La regione mostra una forte adozione di componenti per la protezione dalle sovratensioni, supportata dall'elettrificazione del settore automobilistico e dall'automazione industriale. Nel 2025 rappresentava una quota di mercato compresa tra il 28% e il 32% e si stima che crescerà a un tasso annuo composto (CAGR) del 4,5-5,5% nel periodo 2026-2034.
- Gli Stati Uniti rimangono un importante contributore grazie alla produzione di elettronica avanzata e all'ammodernamento delle infrastrutture energetiche. Nel 2025 detenevano una quota del 20-24% e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 4,5% e il 5,5% nel periodo 2026-2034.
- L' economia europea, in particolare quella di Germania, Regno Unito, Francia e Italia, è trainata dalla produzione di componenti elettronici per il settore automobilistico e dalla domanda di apparecchiature industriali. Nel 2025, la regione ha raggiunto una quota di mercato compresa tra il 25% e il 29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-5,0% nel periodo 2026-2034.
- Nella regione Asia-Pacifico , Cina, Giappone, Corea del Sud e India contribuiscono in modo significativo attraverso la produzione di elettronica e lo sviluppo delle infrastrutture. La regione rappresentava una quota del 30-34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 5,0% e il 6,0% nel periodo 2026-2034.
- Segmento più ampio: i varistori a disco hanno rappresentato una posizione di leadership con una quota di mercato del 45-50% nel 2025, supportati da ampie applicazioni nell'elettronica industriale e di consumo, con un CAGR compreso tra il 4,5% e il 5,5% nel periodo 2026-2034.
- Segmento ad alta crescita: le applicazioni di elettronica automobilistica rappresentavano una quota di mercato del 18-22% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 5,5% e il 6,5% nel periodo 2026-2034 grazie all'elettrificazione dei veicoli.
- Aziende chiave analizzate nel dettaglio: Amotech Corp., Centra Science Corp., Dean Technology Inc., General Electric Company, KEMET Corporation, MDE Semiconductor Inc., Moda-InnoChips Co. Ltd., Murata Manufacturing Co. Ltd., TDK Corporation, Vishay Intertechnology Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La traiettoria di sviluppo del mercato dei varistori a ossido di metallo è stata plasmata dai miglioramenti nelle formulazioni dei materiali a base di ossido di zinco, dai requisiti di miniaturizzazione e dalla crescente integrazione dei dispositivi di protezione in assemblaggi elettronici compatti. I produttori stanno migliorando la capacità di assorbimento di energia, il tempo di risposta, la stabilità termica e l'affidabilità in condizioni di sovratensione ripetute. La crescente complessità dei sistemi elettronici sta inoltre spingendo i fornitori a ottimizzare i progetti per ottenere maggiore efficienza e durata, in particolare nei settori dell'elettronica automobilistica, delle apparecchiature per le telecomunicazioni, dei controllori industriali e dell'elettronica di consumo. Gli investimenti nell'ingegneria dei materiali, nella produzione automatizzata e nei processi di produzione avanzati stanno migliorando la coerenza dei prodotti, supportando al contempo le applicazioni in cui la continuità operativa e la protezione delle apparecchiature sono essenziali.
La futura espansione del mercato dei varistori a ossido di metallo sarà influenzata dalla crescente diffusione di dispositivi connessi, trasporti elettrificati e progetti di infrastrutture intelligenti nelle economie in via di sviluppo. Si prevede che l'enfasi normativa sugli standard di sicurezza elettrica e sui requisiti di affidabilità incoraggerà l'adozione di tecnologie avanzate di protezione dalle sovratensioni. I nuovi centri di produzione nella regione Asia-Pacifico, unitamente agli investimenti infrastrutturali in Nord America ed Europa, creeranno ulteriori opportunità per i fornitori di componenti, aumentando al contempo la domanda di varistori compatti e affidabili, in grado di proteggere sistemi di alimentazione elettronici e industriali sempre più sofisticati.
Ambito del rapporto di mercato sui varistori a ossido di metallo
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,1 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 3,09 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,93% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei varistori a ossido di metallo
La crescita del mercato dei varistori a ossido di metallo è strettamente legata alla crescente diffusione di sistemi elettronici che richiedono protezione dalle sovratensioni transitorie. La catena del valore comprende fornitori di materie prime, produttori di materiali, distributori e consumatori dei settori automobilistico, industriale, delle telecomunicazioni e dell'elettronica di consumo. I materiali a base di ossido di zinco continuano a costituire il nucleo del processo produttivo, mentre i produttori migliorano costantemente le proprietà di questi materiali perfezionando le tecniche di formulazione e lavorazione.
La domanda è sostenuta dalla crescente infrastruttura elettrica e dalla necessità sempre maggiore di un corretto funzionamento dei dispositivi elettronici. L'offerta è influenzata dalla disponibilità di materie prime, dalle capacità produttive e dagli investimenti nei settori dei semiconduttori e dei componenti elettronici passivi. I produttori stanno realizzando varistori personalizzati per applicazioni specifiche, soprattutto nei settori automobilistico e industriale.
L'analisi del panorama competitivo del mercato dei varistori a ossido di metallo riflette la partecipazione di produttori globali di componenti elettronici e fornitori di dispositivi di protezione specializzati. Amotech Corp., Murata Manufacturing Co. Ltd., TDK Corporation, KEMET Corporation e Vishay Intertechnology Inc. sono alcune delle aziende che continueranno a sviluppare le proprie linee di prodotti attraverso l'innovazione e soluzioni basate sulle applicazioni. General Electric Company contribuirà con la sua vasta esperienza nel campo delle apparecchiature elettriche, mentre Dean Technology Inc., Centra Science Corp., MDE Semiconductor Inc. e Moda-InnoChips Co., Ltd. forniranno componenti specifici.
Gli investimenti strategici saranno orientati ad aumentare l'affidabilità dei prodotti, le capacità produttive e a soddisfare la domanda proveniente dall'industria dell'elettrificazione automobilistica e dall'industria dell'automazione industriale. Gli operatori di questo mercato punteranno sulla personalizzazione, sull'aumento dei valori nominali di sovratensione e sull'applicazione in dispositivi elettronici avanzati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei varistori a ossido di metallo: approfondimenti strategici
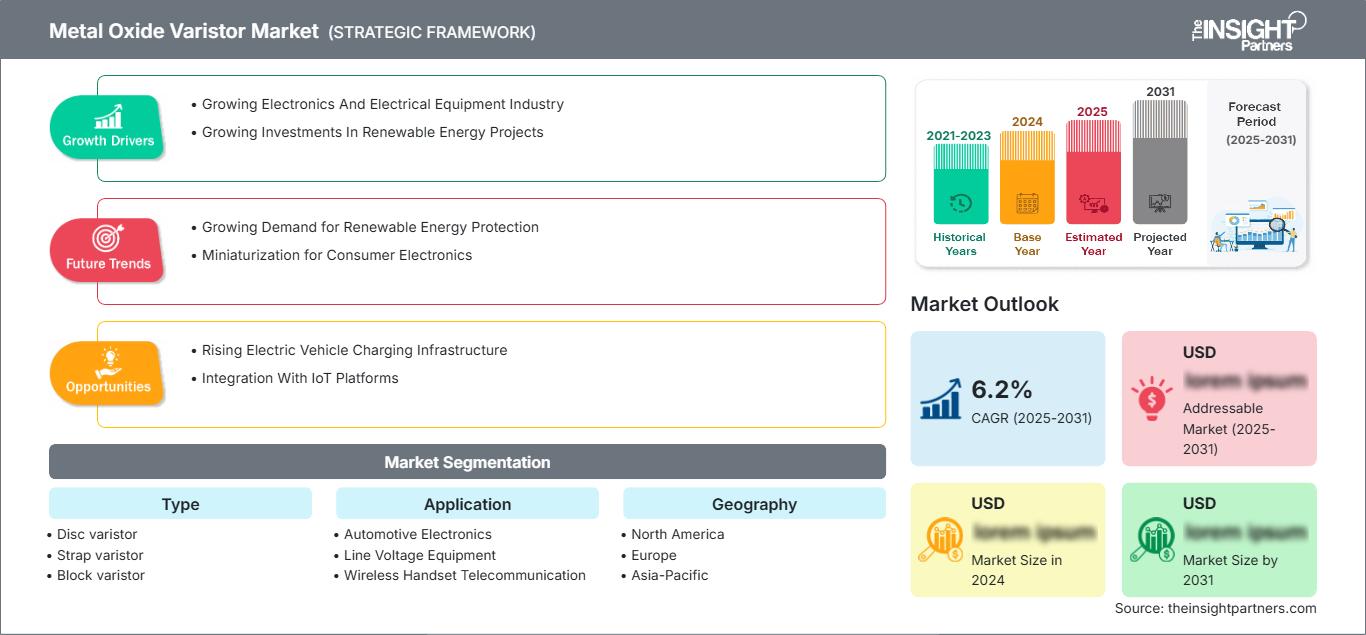
Approfondimenti regionali
Mercato dei varistori a ossido di metallo in Nord America
Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 28% e il 32% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,5-5,5% nel periodo 2026-2034. Le previsioni regionali sono trainate dalla crescente domanda di componenti per la protezione dalle sovratensioni nei settori dell'elettronica automobilistica, dell'automazione industriale, della produzione di energia rinnovabile e delle infrastrutture di rete per le comunicazioni. Gli Stati Uniti e il Canada continuano a investire in reti elettriche robuste e tecnologie di produzione all'avanguardia.
La presenza di affermati produttori di elettronica e fornitori di tecnologia incrementa l'utilizzo dei prodotti nella regione. L'aumento della produzione di veicoli elettrici, la crescita del numero di data center e l'ammodernamento delle infrastrutture di distribuzione dell'energia elettrica stanno generando nuove opportunità di applicazione. Le aziende che operano nella regione si concentrano su componenti di elevata qualità.
Mercato statunitense dei varistori a ossido di metallo
Nel 2025 gli Stati Uniti rappresentavano una quota del 20-24% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) compreso tra il 4,5% e il 5,5% nel periodo 2026-2034. Il Paese è il principale contributore in Nord America grazie alle sue solide capacità di produzione di elettronica, alla produzione automobilistica avanzata e all'ampia diffusione di attrezzature industriali.
La domanda è in aumento in diversi settori applicativi, come i sistemi di controllo per autoveicoli, le infrastrutture di telecomunicazione e l'elettronica di potenza industriale. La presenza di aziende quali General Electric Company, KEMET Corporation e Vishay Intertechnology Inc. supporta le capacità di fornitura locali e lo sviluppo tecnologico. La crescente diffusione di veicoli elettrici, soluzioni per reti intelligenti e sistemi industriali automatizzati continua a influenzare i requisiti di prodotto, con i produttori che puntano su design compatti, migliori prestazioni termiche e una maggiore protezione dalle sovratensioni.
Mercato europeo dei varistori a ossido di metallo
Nel 2025, l'Europa rappresentava una quota del 25-29% del mercato dei varistori a ossido di metallo e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 4,0% e il 5,0% nel periodo 2026-2034. La Germania si conferma un paese leader grazie al suo solido ecosistema di produzione automobilistica, all'adozione dell'automazione industriale e alla domanda di componenti di protezione elettronica affidabili.
Il mercato del Regno Unito beneficia degli investimenti nelle infrastrutture per le energie rinnovabili e nella modernizzazione dei sistemi elettrici, favorendo l'adozione di queste tecnologie in diverse applicazioni industriali. La Germania continua a guidare la domanda regionale grazie all'elettronica automobilistica e alle applicazioni manifatturiere. Francia, Italia e Spagna contribuiscono con la produzione di apparecchiature industriali, la domanda di elettronica di consumo e l'ammodernamento delle infrastrutture. I produttori europei attribuiscono sempre maggiore importanza all'efficienza energetica, alla sicurezza elettrica e all'affidabilità dei componenti, incoraggiando l'integrazione di tecnologie avanzate di protezione dalle sovratensioni in molteplici settori.
Mercato dei varistori a ossido di metallo nella regione Asia-Pacifico
Nel 2025 , la regione Asia-Pacifico (APAC) rappresentava una quota di mercato dei varistori a ossido di metallo compresa tra il 30% e il 34% , e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-6,0% nel periodo 2026-2034. La Cina rimane il paese leader grazie alla produzione di elettronica su larga scala, alla produzione automobilistica e allo sviluppo delle infrastrutture.
Giappone, Corea del Sud, India e Australia contribuiscono attraverso ecosistemi di semiconduttori, modernizzazione industriale e progetti di energia rinnovabile. La regione beneficia dell'espansione della produzione di elettronica di consumo e delle iniziative manifatturiere sostenute dal governo. La crescente domanda di componenti elettrici affidabili in applicazioni industriali e di telecomunicazioni continua a creare opportunità per i produttori.
Mercato dei varistori a ossido di metallo in Medio Oriente e Africa
Si prevede che il mercato dei varistori a ossido di metallo in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 3,5% e il 4,5% nel periodo 2026-2034, grazie allo sviluppo delle infrastrutture, agli investimenti nel settore energetico e ai programmi di modernizzazione industriale. L'Arabia Saudita e gli Emirati Arabi Uniti saranno tra i principali attori del mercato grazie agli investimenti nei sistemi energetici e nelle infrastrutture intelligenti.
Il Sudafrica e altre economie regionali stanno adottando soluzioni di protezione elettronica in impianti industriali e applicazioni energetiche. La crescente attenzione verso reti elettriche affidabili, l'integrazione delle energie rinnovabili e l'espansione delle infrastrutture sta sostenendo la domanda. La regione offre opportunità di crescita graduale, man mano che le industrie migliorano l'affidabilità operativa e adottano apparecchiature elettriche avanzate.

Analisi di segmentazione
Tipo
Il segmento per tipologia include varistori a disco, varistori a cinghia, varistori a blocco, varistori ad anello e altri. Si prevede che il segmento crescerà a un CAGR compreso tra il 4,5% e il 5,5% nel periodo 2026-2034. Le previsioni del mercato dei varistori a ossido di metallo sono influenzate dai requisiti di tensione, dall'ambiente applicativo, dalla capacità di assorbimento di energia e dalla configurazione di installazione. I produttori stanno sviluppando diversi fattori di forma per soddisfare le esigenze delle applicazioni in ambito automobilistico, industriale e dell'elettronica di consumo.
- I varistori a disco rimangono la categoria di prodotto dominante grazie al loro ampio utilizzo nella protezione degli alimentatori, nelle apparecchiature industriali e nell'elettronica di consumo. Le loro consolidate caratteristiche prestazionali e la loro disponibilità ne favoriscono la continua adozione in molteplici applicazioni di protezione elettrica.
- Il varistore a strappo viene utilizzato laddove sono richieste configurazioni di montaggio flessibili e design compatti. La domanda è soddisfatta da assemblaggi elettronici specializzati che richiedono un'efficiente soppressione delle sovratensioni, mantenendo al contempo un ingombro ridotto.
- Il varistore a blocco è adatto ad applicazioni che richiedono una maggiore capacità di assorbimento di energia e una maggiore durata. Viene comunemente utilizzato nei sistemi di alimentazione industriali e nelle apparecchiature esposte a frequenti variazioni di tensione transitorie.
- Il varistore ad anello è adatto ad applicazioni specializzate che richiedono configurazioni meccaniche specifiche e una protezione elettrica affidabile. La sua adozione è influenzata da progetti di apparecchiature personalizzate e da requisiti prestazionali specifici dell'applicazione.
Applicazione
Il segmento applicativo comprende elettronica automobilistica, apparecchiature a tensione di rete, telecomunicazioni wireless, elettronica di potenza industriale, elettronica di consumo, reattori per illuminazione e altri. Si prevede che il segmento crescerà a un CAGR compreso tra il 4,5% e il 5,5% nel periodo 2026-2034. Le tendenze del mercato dei varistori a ossido di metallo sono guidate dalla crescente integrazione elettronica in tutti i settori, che stimola la domanda di soluzioni di protezione affidabili in grado di ridurre al minimo i danni alle apparecchiature causati dalle fluttuazioni di tensione.
- L'elettronica automobilistica sta acquisendo sempre maggiore importanza a causa del crescente contenuto elettronico nei veicoli, che comprende centraline, sistemi di batterie e tecnologie connesse. I produttori stanno adottando componenti di protezione per migliorare l'affidabilità dei veicoli e le prestazioni dei sistemi elettrici.
- Le apparecchiature a tensione di rete rappresentano un'importante area di applicazione, supportata da elettrodomestici, apparecchiature di distribuzione dell'energia e infrastrutture elettriche che necessitano di protezione contro sovratensioni e disturbi transitori.
- Le applicazioni di telecomunicazione per dispositivi mobili wireless beneficiano della crescente diffusione degli smartphone e dell'espansione delle infrastrutture di telecomunicazione. I componenti di protezione contribuiscono a migliorare l'affidabilità dei dispositivi elettronici compatti e delle apparecchiature di comunicazione.
- La domanda di elettronica di potenza industriale è supportata da sistemi di automazione, apparecchiature di produzione e soluzioni di gestione energetica che richiedono prestazioni elettriche stabili e protezione dai disturbi di corrente.
- L'adozione dell'elettronica di consumo è influenzata dalla crescente diffusione dei dispositivi elettronici e dalla necessità di maggiore sicurezza e affidabilità operativa negli apparecchi domestici e personali.
- I reattori per illuminazione utilizzano componenti di protezione contro le sovratensioni per migliorare la stabilità operativa e prolungare la durata delle apparecchiature nei sistemi di illuminazione commerciali e industriali.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica per autoveicoli |
Alto |
Protezione EV |
Scalatura |
|
Apparecchiature di tensione di rete |
Alto |
Sicurezza della rete elettrica |
Maturo |
|
Telecomunicazione tramite telefono senza fili |
Mezzo |
Miniaturizzazione dei dispositivi |
Maturo |
|
Elettronica di potenza industriale |
Alto |
Sistemi di automazione |
Scalatura |
|
Elettronica di consumo |
Mezzo |
Dispositivi intelligenti |
Maturo |
|
Reattori per illuminazione |
Basso |
Illuminazione efficiente |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei varistori a ossido di metallo
Aumento dei contenuti elettronici nei sistemi automobilistici
La crescente integrazione dell'elettronica nei veicoli sta generando una maggiore necessità di componenti di protezione in grado di resistere a condizioni di tensione transitoria. Le auto moderne sono dotate di sistemi avanzati di assistenza alla guida, sistemi di gestione della batteria, sistemi di infotainment e connettività che richiedono una protezione elettrica affidabile. La transizione verso veicoli elettrici e ibridi accresce ulteriormente la domanda di componenti che contribuiscano a garantire la stabilità e la durata dei sistemi. L'attenzione all'affidabilità dei componenti da parte dei produttori automobilistici contribuisce a migliorare le prestazioni del veicolo e a minimizzare i guasti dovuti a problemi elettrici. Ciò incoraggia i fornitori a progettare componenti compatti e ad alte prestazioni, specificamente pensati per il mercato automobilistico.
Espansione dell'automazione industriale e delle infrastrutture intelligenti
La crescita dell'automazione industriale e delle infrastrutture intelligenti sta aumentando la necessità di sistemi di protezione elettrica affidabili. L'utilizzo di unità di controllo automatizzate, sensori, robotica e macchine connesse elettronicamente che richiedono un funzionamento continuo indipendentemente dalle variazioni delle condizioni elettriche sta diventando sempre più comune negli impianti di produzione. Gli elementi di protezione elettrica possono contribuire a ridurre al minimo i tempi di fermo macchina e a garantire che i dispositivi elettronici sensibili siano protetti dalle variazioni di tensione. Si prevede che il crescente utilizzo di fonti di energia rinnovabile, reti intelligenti e sistemi di gestione energetica aumenterà la domanda di tali prodotti nel settore industriale. Le aziende si stanno impegnando per realizzare infrastrutture elettriche efficienti al fine di mantenere l'efficienza e la produttività.
Diffusione crescente dell'elettronica di consumo e di comunicazione
L'aumento dell'utilizzo di dispositivi elettronici di consumo e apparecchiature di telecomunicazione sta contribuendo alla crescita della domanda di componenti miniaturizzati per la protezione dalle sovratensioni. È necessario proteggere smartphone, dispositivi connessi a Internet, apparecchiature di rete ed elettrodomestici dalle interferenze elettriche durante il funzionamento. La crescita della connettività digitale e l'espansione delle reti di telecomunicazione spingono le aziende a fornire soluzioni di protezione integrate nei dispositivi elettronici miniaturizzati. I progressi nello sviluppo dei sistemi di comunicazione e la crescente richiesta da parte dei consumatori di dispositivi elettronici più resistenti stanno plasmando i requisiti di progettazione dei componenti. I produttori di componenti stanno progettando i loro prodotti in modo che siano più piccoli, più reattivi e compatibili con dispositivi elettronici sempre più complessi.
Tendenze future del mercato dei varistori a ossido di metallo
Integrazione di materiali avanzati per prestazioni migliorate
Gli sviluppi futuri si concentreranno probabilmente sull'utilizzo di tecnologie dei materiali migliorate per aumentare la funzionalità e la durata dei dispositivi di protezione. I produttori stanno valutando l'impiego di materiali a base di ossido di zinco e processi produttivi più performanti per ottenere funzionalità migliorate, maggiore tolleranza termica e periodi di funzionamento più lunghi. Questi cambiamenti faciliteranno probabilmente l'utilizzo in sistemi ad alta affidabilità come veicoli elettrici, macchinari automatizzati e apparecchiature per la produzione di energia rinnovabile. Le future tendenze produttive porteranno probabilmente a una maggiore personalizzazione dei prodotti, riducendo al contempo le differenze nei livelli di prestazione. Con la crescente miniaturizzazione dei sistemi elettronici, i produttori di componenti privilegeranno probabilmente prodotti che aumentino l'efficienza in spazi di installazione ridotti.
Miniaturizzazione dei componenti di protezione per dispositivi connessi.
La crescente necessità di dispositivi elettronici di piccole dimensioni porterà a processi di miniaturizzazione più rapidi nel settore della protezione. Dispositivi come oggetti connessi, gadget indossabili, dispositivi di comunicazione e la moderna elettronica automobilistica richiederanno componenti più piccoli senza compromettere il funzionamento elettrico del dispositivo. Alcuni produttori di tali dispositivi stanno realizzando prodotti compatti che offrono un'efficace protezione dalle sovratensioni e, al contempo, sono in grado di gestire circuiti complessi. Questo fenomeno si allinea perfettamente con le esigenze generali dell'industria elettronica in termini di prodotti leggeri e compatti. L'innovazione futura dei prodotti si concentrerà sulle proprietà di integrazione, sull'affidabilità in ambienti di lavoro difficili e sulla compatibilità con i nuovi sistemi elettronici.
Opportunità di mercato per i varistori a ossido di metallo
Espansione nei sistemi di protezione dei veicoli elettrici
La transizione in atto verso i veicoli elettrici offre numerose opportunità ai fornitori di componenti di protezione. I veicoli elettrici sono dotati di sofisticati sistemi elettrici, come sistemi di gestione della batteria, caricabatterie, convertitori di potenza e centraline elettroniche, che necessitano di una protezione affidabile contro i fenomeni transitori. Le aziende possono ampliare la propria portata sviluppando componenti di protezione su misura per soddisfare gli standard del settore automobilistico e resistere alle applicazioni ad alta tensione. La collaborazione con i produttori di automobili e i fornitori di componenti per il settore automobilistico faciliterà l'integrazione dei componenti di protezione nei veicoli di nuova generazione. La crescente produzione di auto elettriche nella regione Asia-Pacifico, in Nord America e in Europa offre alle aziende l'opportunità di ampliare la propria offerta di prodotti specifici per determinate applicazioni.
Sviluppo di soluzioni per le infrastrutture di energia rinnovabile
L'espansione delle energie rinnovabili sta creando opportunità per soluzioni di protezione avanzate nei sistemi di energia solare, negli impianti eolici e nelle reti di energia distribuita. Questi sistemi richiedono componenti in grado di gestire le fluttuazioni elettriche e proteggere i dispositivi elettronici di potenza sensibili. I fornitori possono trarre vantaggio progettando prodotti ottimizzati per le applicazioni di energia rinnovabile, tra cui inverter, sistemi di controllo e apparecchiature di connessione alla rete. Le iniziative governative a sostegno dell'adozione di energie pulite stanno incoraggiando gli investimenti infrastrutturali in tutto il mondo, aumentando la domanda di componenti elettrici affidabili. Le aziende che si concentrano su progetti specifici per le applicazioni e su partnership con i produttori di apparecchiature energetiche possono rafforzare la propria posizione competitiva. L'integrazione delle tecnologie di protezione nei sistemi energetici emergenti rappresenta un'opportunità strategica per lo sviluppo a lungo termine del settore.
Domande frequenti

Naveen è un esperto professionista nel campo delle ricerche di mercato e della consulenza direzionale, con oltre 12 anni di esperienza nella realizzazione di ricerche strategiche, analisi di mercato (Market Intelligence) e soluzioni di consulenza aziendale in diversi settori industriali. Le sue principali aree di competenza comprendono l'elettronica, la tecnologia, l'automazione industriale, il settore bancario, i servizi finanziari e assicurativi (BFSI), l'industria automobilistica e il settore aerospaziale. È specializzato nella valutazione dei mercati, nell'analisi della concorrenza (Competitive Intelligence), nel benchmarking settoriale, nello sviluppo di strategie di crescita, nell'analisi delle opportunità di ingresso in nuovi mercati e nella valutazione delle opportunità commerciali.
Nel ruolo di Vicepresidente Associato (Associate Vice President), Naveen guida complessi progetti di ricerca di mercato e consulenza strategica, gestisce le relazioni con i principali stakeholder e supervisiona l'intero ciclo di vita dei progetti, dalla pianificazione iniziale fino alla consegna dei risultati. Nel corso della sua carriera, ha portato a termine con successo numerosi progetti di ricerca e consulenza per clienti appartenenti a diversi settori e aree geografiche, aiutando le organizzazioni a individuare nuove opportunità di mercato, comprendere le dinamiche competitive, valutare il potenziale degli investimenti e prendere decisioni strategiche informate. Grazie al suo approccio analitico e orientato ai risultati, contribuisce a supportare le aziende nell'elaborazione di strategie efficaci e nel rafforzamento della loro competitività.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Telecomunicazioni presso la Visvesvaraya Technological University (VTU), nello Stato del Karnataka, in India, e un Master in Business Administration (MBA) con specializzazione in Marketing e Gestione delle Operazioni presso la Manipal University. La combinazione di solide competenze tecniche, una vasta conoscenza interdisciplinare e una significativa esperienza nella consulenza strategica gli consente di trasformare dati di mercato complessi in informazioni strategiche concrete e indicazioni operative. Attraverso questa capacità, supporta le imprese nell'individuazione delle opportunità di crescita, nel miglioramento della competitività e nella definizione di piani strategici a lungo termine, contribuendo al raggiungimento degli obiettivi aziendali e a uno sviluppo sostenibile del business.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -