
Mercato della memoria di cambio di fase: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle memorie a cambiamento di fase (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (autonomo, integrato); tecnologia (PCM come RAM statica (SRAM), PCM come DRAM, PCM come memoria flash, PCM come memoria di classe storage (SCM)); applicazione (telefoni cellulari, storage aziendale, smart card, settore automobilistico, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012551
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
3,05 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
20,2 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
26,66 %
Tasso di crescita
Mercato di riferimento
107,08 miliardi di dollari USA
(2026-2034)
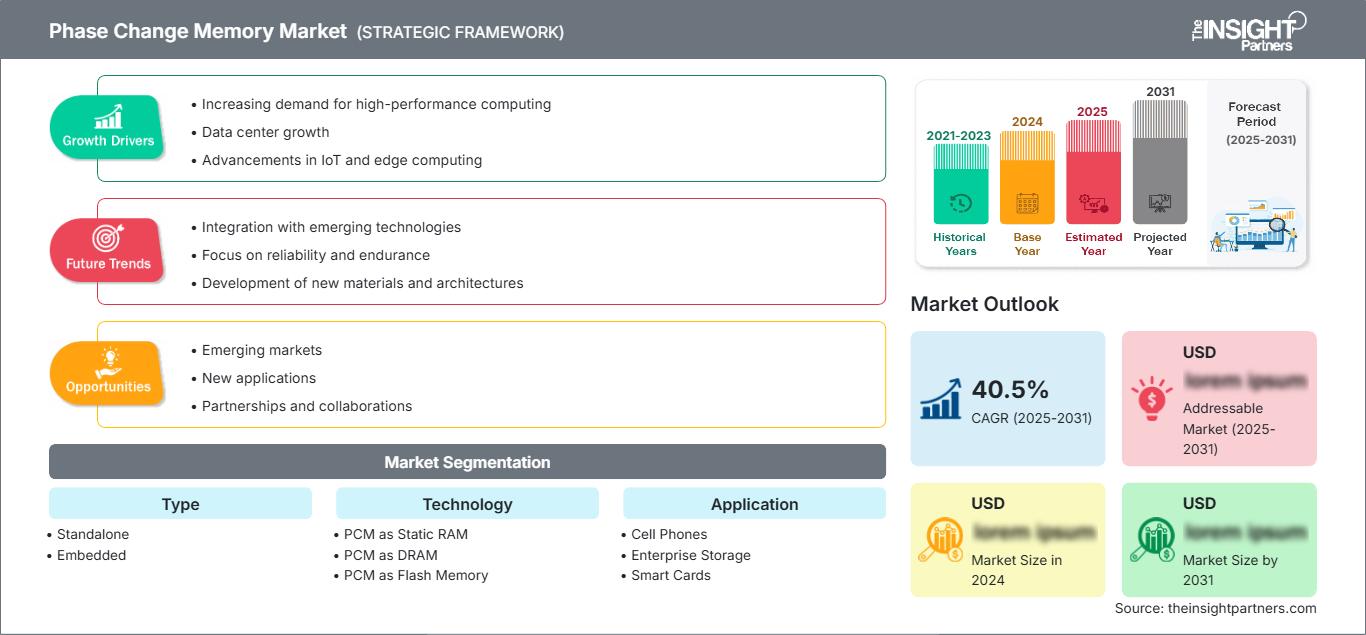
Il mercato delle memorie a cambiamento di fase aveva un valore di 3,05 miliardi di dollari nel 2025 e si prevede che raggiungerà i 20,2 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 26,66% nel periodo 2026-2034 . La crescente domanda di tecnologie di memoria non volatile ad alta velocità nei settori dell'informatica aziendale, dell'intelligenza artificiale, dell'elettronica automobilistica e dell'automazione industriale sta rafforzando l'adozione commerciale. I continui progressi nella produzione di semiconduttori, i crescenti investimenti nelle architetture di storage di nuova generazione e la transizione verso ambienti di elaborazione ad alta intensità di dati stanno supportando collettivamente l'espansione a lungo termine del mercato.
In tutto il Nord America, i continui investimenti nella produzione di semiconduttori, nelle infrastrutture di calcolo avanzate e nell'elettronica per la difesa continuano a rafforzare la commercializzazione delle tecnologie. Il mercato delle memorie a cambiamento di fase sta beneficiando della crescente diffusione di acceleratori di intelligenza artificiale, infrastrutture cloud ed elettronica per il settore automobilistico, mentre le iniziative governative a sostegno dei semiconduttori migliorano le capacità produttive nazionali. Si prevede che il mercato regionale si espanderà a un tasso di crescita annuo composto (CAGR) stimato tra il 24% e il 27% nel periodo 2026-2034 , supportato da solidi ecosistemi di ricerca e collaborazioni tra produttori di semiconduttori e sviluppatori di tecnologie.
Analisi e approfondimenti sul mercato delle memorie a cambiamento di fase
- Nord America: ha rappresentato una quota del 34-38% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 24-27% nel periodo 2026-2034 . La solida capacità di produzione di semiconduttori, gli ingenti investimenti in ricerca e sviluppo e l'ampia adozione di infrastrutture per l'intelligenza artificiale continuano a posizionare la regione come principale contributore in termini di fatturato.
- USA: Nel 2025 rappresentavano il 78-82% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 24-27% nel periodo 2026-2034 . I consistenti investimenti in tecnologie di memoria avanzate, data center cloud ed elettronica per la difesa sostengono una domanda sostenuta.
- Europa: nel 2025 deteneva una quota di mercato compresa tra il 23% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 25-28% nel periodo 2026-2034 . Germania, Regno Unito e Francia rimangono i principali contributori grazie alle solide iniziative di ricerca nel settore dell'elettronica automobilistica, dell'automazione industriale e dei semiconduttori.
- Asia-Pacifico: ha conquistato una quota di mercato del 28-32% nel 2025 e si prevede che registrerà l'espansione più rapida con un CAGR del 28-31% nel periodo 2026-2034 . Cina, Giappone, Corea del Sud e India continuano ad attrarre investimenti nel settore dei semiconduttori, nella produzione di elettronica e nei programmi di innovazione nel campo delle memorie.
- Segmento più ampio: Le applicazioni rappresentavano circa il 42-46% della quota di mercato nel 2025 e si prevede che cresceranno a un CAGR del 27-30% nel periodo 2026-2034 , grazie alla crescente diffusione in settori quali storage aziendale, smartphone, elettronica automobilistica e edge computing intelligente.
- Segmento ad alta crescita: si prevede che il settore tecnologico registrerà l'espansione più rapida, con una quota di mercato del 24-28% nel 2025 e un tasso di crescita annuo composto (CAGR) del 29-32% nel periodo 2026-2034 , trainato dalla rapida commercializzazione di architetture di memoria di classe storage e piattaforme di calcolo incentrate sull'intelligenza artificiale.
- Aziende chiave analizzate nel dettaglio: IBM Corporation, BAE Systems plc, Hewlett Packard Enterprise Development LP, Intel Corporation, Micron Technology, Inc., Om Nanotech Pvt. Ltd., Samsung Electronics Co., Ltd., STMicroelectronics NV, Synchrotech Inc., Toshiba International Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I rapidi progressi nell'intelligenza artificiale, nell'edge computing e nei carichi di lavoro incentrati sui dati hanno accelerato l'evoluzione delle tecnologie di memoria non volatile di nuova generazione. I miglioramenti nell'ingegneria dei materiali, nei processi di litografia e nell'integrazione dei semiconduttori hanno migliorato la durata, la velocità di commutazione e la scalabilità, consentendo alla memoria a cambiamento di fase di superare i limiti associati alla memoria flash convenzionale. I crescenti investimenti negli impianti di fabbricazione di wafer e nelle architetture di calcolo eterogenee continuano a migliorare la redditività commerciale, rafforzando al contempo le catene di approvvigionamento per i dispositivi di memoria avanzati. Questi sviluppi supportano la crescita a lungo termine del mercato della memoria a cambiamento di fase nei settori dello storage aziendale, dell'elettronica automobilistica, dell'automazione industriale e dei dispositivi connessi intelligenti.
Guardando al futuro, si prevede che gli investimenti nel settore dei semiconduttori in Asia Pacifico, Nord America e in alcune economie europee amplieranno la capacità produttiva, favorendo al contempo le collaborazioni tecnologiche tra fonderie, sviluppatori di memorie e organizzazioni di ricerca. Gli incentivi governativi a sostegno della produzione nazionale di semiconduttori, unitamente alla crescente adozione di infrastrutture di intelligenza artificiale, mobilità autonoma e sistemi informatici industriali sicuri, stanno creando condizioni favorevoli alla commercializzazione. Si prevede che la continua innovazione nelle soluzioni di memoria di classe storage rafforzerà l' analisi del mercato delle memorie a cambiamento di fase , soprattutto perché le organizzazioni danno priorità alle tecnologie di memoria ad alte prestazioni ed efficienti dal punto di vista energetico per le future infrastrutture digitali.
Ambito del rapporto di mercato sulle memorie a cambiamento di fase
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,05 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 20,2 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 26,66% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle memorie a cambiamento di fase
L'espansione dei carichi di lavoro di intelligenza artificiale, delle applicazioni cloud-native, dei veicoli autonomi e dell'automazione industriale continua a rafforzare la domanda di soluzioni di memoria non volatile avanzate. La crescita del mercato delle memorie a cambiamento di fase è sempre più supportata dalle esigenze di accesso ai dati più rapido, minore consumo energetico e maggiore durata rispetto alle tecnologie di memoria flash convenzionali. Le memorie a cambiamento di fase vengono integrate dai produttori di semiconduttori nei processori, nei dispositivi di memoria e persino nei sistemi embedded del futuro per contribuire ad aumentare la reattività del sistema e ridurre la latenza negli ambienti di elaborazione aziendale e edge computing.
La resilienza è diventata ormai una questione di fondamentale importanza, poiché i governi hanno iniziato a incentivare la produzione locale di semiconduttori fornendo supporto finanziario e infrastrutturale. Fornitori di materiali, produttori di apparecchiature, impianti di fabbricazione di wafer, produttori di circuiti integrati, fornitori di software e integratori di sistemi formano insieme l'ecosistema che contribuisce alla commercializzazione.
La concorrenza nel settore è plasmata da ampi portafogli di brevetti, capacità produttive, alleanze strategiche e investimenti in tecnologie di fabbricazione avanzate. L' analisi del mercato delle memorie a cambiamento di fase riflette la crescente collaborazione tra IBM Corporation, Samsung Electronics Co., Ltd., Micron Technology, Inc., Intel Corporation, Hewlett Packard Enterprise Development LP e STMicroelectronics NV per rafforzare le capacità di ricerca, migliorare l'efficienza produttiva e accelerare la commercializzazione di tecnologie di memoria di classe storage per applicazioni aziendali e di elaborazione embedded.
Gli investimenti si stanno orientando sempre più verso processi di lavorazione dei semiconduttori sofisticati, strutture di memoria per applicazioni di intelligenza artificiale e specifiche tecnologie di memoria embedded. Aziende come Om Nanotech Pvt. Ltd., Synchrotech Inc., Toshiba International Corporation e BAE Systems plc stanno migliorando le proprie competenze tecnologiche attraverso la progettazione di prodotti e iniziative di innovazione focalizzate su settori quali l'aerospaziale, l'automazione industriale, l'elettronica per la difesa e il calcolo sicuro. La crescente disponibilità di finanziamenti per la produzione di semiconduttori dovrebbe rafforzare il vantaggio competitivo e promuovere la commercializzazione di tecnologie di memoria di nuova generazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle memorie a cambiamento di fase: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle memorie a cambiamento di fase
Nel 2025, il Nord America rappresentava il 34-38% della quota di mercato delle memorie a cambiamento di fase e si prevede che crescerà a un tasso annuo composto (CAGR) del 24-27% nel periodo 2026-2034 . I semiconduttori avanzati, una solida infrastruttura per l'intelligenza artificiale e il crescente utilizzo di computer ad alte prestazioni saranno tra i principali punti di forza della regione. Lo sviluppo di programmi volti a supportare la produzione nazionale di chip, nonché l'espansione del cloud, contribuiranno all'ulteriore commercializzazione delle tecnologie di memoria utilizzate nelle imprese, nel settore militare, in quello sanitario e nell'industria automobilistica. Centri di ricerca all'avanguardia stimoleranno l'innovazione nell'ambito dell'architettura delle memorie non volatili.
L'ulteriore crescita degli investimenti nella ricerca sui semiconduttori, nella fabbricazione di wafer e nel packaging avanzato rimarrà una tendenza di rilievo negli Stati Uniti e in Canada. La crescente adozione di acceleratori per l'intelligenza artificiale, la tecnologia edge computing e i sistemi di automazione stimoleranno la domanda di dispositivi di memoria ad alte prestazioni ed efficienti dal punto di vista energetico. La stretta collaborazione tra fornitori di tecnologia, produttori di semiconduttori e governo garantirà la posizione di leadership del Nord America sul mercato per tutto il periodo di previsione.
Mercato statunitense delle memorie a cambiamento di fase
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 24-27% nel periodo 2026-2034 . Il Paese beneficia della concentrazione di aziende produttrici di semiconduttori, laboratori di ricerca all'avanguardia, fornitori di servizi cloud su larga scala e tecnologie per la difesa. Gli incentivi governativi per la produzione di semiconduttori incoraggiano ulteriormente gli investimenti nella produzione locale, contribuendo a mitigare i rischi della catena di approvvigionamento e a facilitare i progressi nelle tecnologie di memoria per il settore informatico aziendale e per la difesa.
La domanda è in aumento nei settori dello storage aziendale, dei server per l'intelligenza artificiale, dei veicoli autonomi e dell'elettronica aerospaziale. Aziende come Intel Corporation, Micron Technology, Inc., Hewlett Packard Enterprise Development LP e IBM Corporation sono impegnate in importanti attività di ricerca e sviluppo nel paese. Si prevede che i crescenti investimenti in packaging avanzato, tecnologie a chiplet e tecnologie di calcolo eterogeneo stimoleranno la crescita del mercato e favoriranno l'adozione nel calcolo ad alte prestazioni e nell'automazione industriale.
Mercato europeo delle memorie a cambiamento di fase
Nel 2025 l'Europa deteneva una quota di mercato globale compresa tra il 23% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 25-28% nel periodo 2026-2034 . La crescita regionale è sostenuta da iniziative politiche nel settore dei semiconduttori, dall'aumento della produzione di elettronica per il settore automobilistico e dagli investimenti nella digitalizzazione industriale. La Germania rimane il principale contributore grazie al suo avanzato ecosistema di produzione automobilistica e al solido settore dell'automazione industriale, mentre i programmi di ricerca collaborativa sui semiconduttori continuano a rafforzare l'innovazione in tutta la regione.
Il Regno Unito continua a rafforzare le proprie capacità di ricerca nei materiali semiconduttori avanzati, nei sistemi embedded e nell'elettronica per la difesa, grazie alla collaborazione tra università e aziende tecnologiche. I crescenti investimenti nelle infrastrutture per l'intelligenza artificiale e nelle soluzioni di elaborazione sicura stanno favorendo una più ampia adozione delle tecnologie avanzate di memoria non volatile sia nel settore pubblico che in quello privato.
La Germania è leader nel mercato regionale grazie a investimenti significativi nei semiconduttori per il settore automobilistico, nella robotica industriale e nelle tecnologie di produzione intelligenti. La crescente diffusione di fabbriche connesse, veicoli elettrici e iniziative legate all'Industria 4.0 continua a generare domanda di soluzioni di memoria affidabili e ad alta velocità, in grado di supportare applicazioni industriali critiche.
Francia, Italia e Spagna continuano ad ampliare le proprie capacità di progettazione di semiconduttori, promuovendo al contempo la produzione digitale e l'innovazione nel settore automobilistico. Le iniziative di ricerca sostenute dai governi, la crescente automazione industriale e la diffusione sempre maggiore di infrastrutture connesse contribuiscono, nel loro insieme, a una più ampia commercializzazione delle tecnologie di memoria avanzate in tutta l'Europa meridionale, favorendo una stabile espansione regionale a lungo termine.
Mercato delle memorie a cambiamento di fase nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 28-32% del mercato globale delle memorie a cambiamento di fase e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 28-31%, nel periodo 2026-2034 . Cina, Giappone, Corea del Sud, India e Australia continuano a investire massicciamente nella produzione di semiconduttori, nella ricerca sulle memorie e nella produzione di elettronica, rafforzando la competitività regionale all'interno della catena del valore globale dei semiconduttori.
La Cina rimane il mercato regionale più grande, mentre la Corea del Sud e il Giappone sono all'avanguardia nell'innovazione delle memorie avanzate grazie a solide capacità produttive nel settore dei semiconduttori. L'India continua ad espandere la produzione di elettronica nell'ambito di iniziative politiche nazionali, e l'Australia sostiene collaborazioni di ricerca incentrate sulle tecnologie emergenti dei semiconduttori, rafforzando complessivamente la crescita regionale a lungo termine.
Mercato delle memorie a cambiamento di fase in Medio Oriente e Africa
Si prevede che il mercato delle memorie a cambiamento di fase in Medio Oriente e Africa registrerà un tasso di crescita annuo composto (CAGR) del 21-24% nel periodo 2026-2034 , supportato da iniziative di trasformazione digitale, dall'espansione delle infrastrutture cloud e da crescenti investimenti in tecnologie industriali avanzate. L'Arabia Saudita e gli Emirati Arabi Uniti continuano a dare priorità all'innovazione basata sui semiconduttori attraverso strategie nazionali per l'economia digitale e lo sviluppo di infrastrutture intelligenti.
Il Sudafrica rimane un importante mercato per l'adozione di nuove tecnologie, mentre il resto del Medio Oriente e dell'Africa (MEA) incrementa gradualmente gli investimenti in automazione industriale, telecomunicazioni e infrastrutture per data center. Si prevede che la continua modernizzazione dei sistemi digitali nei settori energetico, manifatturiero e pubblico creerà nuove opportunità per la diffusione di memorie non volatili avanzate in tutta la regione.
Analisi di segmentazione
Tipo
Si prevede che il segmento Type registrerà un CAGR del 25-28% nel periodo 2026-2034 . Il mercato delle memorie a cambiamento di fase continua ad espandersi, poiché i produttori sviluppano soluzioni di memoria sia standalone che embedded per soddisfare diverse esigenze prestazionali. I prodotti standalone rimangono preferiti per lo storage aziendale e il calcolo ad alte prestazioni, mentre le soluzioni embedded stanno guadagnando terreno nell'elettronica automobilistica, nei dispositivi IoT e nei sistemi di controllo industriale grazie al loro basso consumo energetico, all'integrazione compatta e alla maggiore durata.
- Autonomo: Ampiamente utilizzato nei sistemi di storage aziendali e negli ambienti di calcolo ad alte prestazioni, dove sono essenziali elevata resistenza, rapide prestazioni di lettura e scrittura e scalabilità. I continui investimenti nelle infrastrutture di intelligenza artificiale e nel cloud computing supportano una domanda commerciale costante.
- Integrato: Sempre più integrato nell'elettronica automobilistica, nelle apparecchiature per l'automazione industriale, nei dispositivi intelligenti per i consumatori e nelle piattaforme di edge computing. La sua capacità di ridurre la latenza e al contempo migliorare l'efficienza energetica lo rende interessante per le architetture a semiconduttore di prossima generazione.
Tecnologia
Si prevede che il segmento tecnologico registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 29-32%, nel periodo 2026-2034 . La continua innovazione nelle architetture di storage e nella fabbricazione di semiconduttori sta accelerando la commercializzazione di tecnologie di memoria avanzate. Gli sforzi di ricerca si concentrano sul miglioramento della velocità di commutazione, della durata, della scalabilità e dell'efficienza produttiva, consentendo una più ampia diffusione nelle infrastrutture aziendali, nell'elettronica embedded e nei sistemi di elaborazione intelligenti.
- PCM come RAM statica: progettata per applicazioni che richiedono velocità di accesso ultraveloci con una migliore conservazione dei dati. La sua adozione è in aumento negli ambienti di elaborazione specializzati che richiedono elevata affidabilità e prestazioni costanti a bassa latenza.
- PCM come DRAM: supporta carichi di lavoro ad alta intensità di memoria combinando una maggiore durata con un consumo energetico ridotto. Il crescente interesse da parte dei server di intelligenza artificiale e delle piattaforme di calcolo avanzate continua ad accrescerne la rilevanza commerciale.
- PCM come memoria flash: offre un'alternativa alla memoria flash NAND convenzionale per applicazioni che richiedono prestazioni di scrittura più veloci, maggiore durata e minore consumo energetico in sistemi di storage aziendali e industriali.
- PCM come memoria di classe storage: si sta affermando come una delle tecnologie più strategiche, colmando il divario prestazionale tra memoria e storage. La crescente diffusione nei data center cloud e nelle infrastrutture di intelligenza artificiale sta rafforzando le prospettive di commercializzazione a lungo termine.
Applicazione
Il segmento Applicazioni ha rappresentato la quota di mercato maggiore e si prevede che crescerà a un tasso annuo composto (CAGR) del 27-30% nel periodo 2026-2034 . La crescente domanda da parte di smartphone, data center aziendali, veicoli connessi e dispositivi digitali sicuri continua a rafforzare la diversificazione delle applicazioni. Si prevede che la crescente adozione di intelligenza artificiale, cloud computing, automazione industriale e soluzioni di mobilità intelligente sosterrà la diffusione a lungo termine delle tecnologie avanzate di memoria non volatile.
- Telefoni cellulari: i produttori di smartphone continuano a valutare tecnologie di memoria avanzate per migliorare la reattività delle applicazioni, la capacità di multitasking e l'efficienza della batteria, supportando al contempo carichi di lavoro sempre più complessi nel settore dell'informatica mobile.
- Archiviazione aziendale: rappresenta una delle applicazioni commercialmente più interessanti grazie alla crescente esigenza di archiviazione a bassa latenza, elevata resistenza e prestazioni migliorate negli ambienti di cloud computing e data center hyperscale.
- Smart Card: l'architettura di memoria sicura e le funzionalità di archiviazione non volatile ne supportano l'impiego nei servizi finanziari, nei sistemi di identificazione governativi, nei trasporti e nelle applicazioni di autenticazione sicura.
- Settore automobilistico: la rapida diffusione di veicoli connessi, sistemi avanzati di assistenza alla guida, tecnologie di guida autonoma ed elettrificazione dei veicoli continua ad aumentare la domanda di soluzioni di memoria affidabili e ad alte prestazioni, in grado di operare in condizioni ambientali difficili.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
telefoni cellulari |
Alto |
Intelligenza artificiale mobile |
Maturo |
|
Archiviazione aziendale |
Alto |
Centri dati |
Scalatura |
|
Carte intelligenti |
Mezzo |
Identità sicura |
Maturo |
|
Automobilistico |
Alto |
Mobilità autonoma |
Scalatura |
|
Altri |
Basso |
Bordo industriale |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato delle memorie a cambiamento di fase.
La crescente infrastruttura per l'intelligenza artificiale accelera l'adozione di memorie avanzate.
I modelli di intelligenza artificiale necessitano di capacità di elaborazione dati più rapide, latenze inferiori e architetture di memoria più efficienti in grado di gestire carichi computazionali enormi. Le tecnologie di memoria consolidate tendono a faticare a trovare un equilibrio tra velocità, durata ed efficienza energetica, il che rappresenta un'opportunità per l'adozione della memoria a cambiamento di fase. La crescita dei data center cloud su larga scala, dei cluster di addestramento per l'IA e dei sistemi di inferenza edge continua ad alimentare gli investimenti in innovazioni avanzate nel campo delle memorie a semiconduttore. Le aziende tecnologiche stanno investendo ingenti risorse finanziarie nel miglioramento delle proprie infrastrutture per l'IA, con i governi che incentivano la produzione nazionale di semiconduttori. Con l'aumento della complessità dei carichi di lavoro dell'IA in settori come la sanità, la finanza, la produzione e i trasporti autonomi, la necessità di memorie non volatili ad alte prestazioni non potrà che crescere.
Espansione delle piattaforme di elettronica automobilistica e mobilità intelligente
L'elettronica avanzata viene ampiamente adottata nel settore automobilistico per veicoli connessi, auto a guida autonoma, elettrificazione e sistemi avanzati di assistenza alla guida. Tali applicazioni richiedono tecnologie di memoria che offrano un accesso ai dati ad alta velocità e siano sufficientemente robuste da garantire prestazioni ottimali in condizioni ambientali difficili. Con l'aumento del contenuto di semiconduttori per veicolo, cresceranno anche le possibilità di adozione di memorie non volatili avanzate. Esiste una stretta collaborazione tra case automobilistiche e aziende di semiconduttori per la progettazione di architetture di memoria affidabili in grado di migliorare la sicurezza, la potenza di calcolo e le prestazioni in tempo reale delle automobili. La produzione di veicoli elettrici e sistemi di trasporto intelligenti in Asia Pacifico, Nord America ed Europa stimolerà la domanda di tecnologie di memoria avanzate.
Le politiche governative nel settore dei semiconduttori rafforzano la produzione nazionale.
In molte economie sono stati introdotti incentivi per la produzione di semiconduttori al fine di rafforzare l'autosufficienza tecnologica e aumentare la resilienza delle catene di approvvigionamento. Il finanziamento della produzione di wafer, della ricerca, della formazione della forza lavoro e delle tecnologie di packaging avanzate sta alimentando rapidamente l'innovazione nel settore dei semiconduttori. La produzione nazionale contribuisce a ridurre la dipendenza da catene di approvvigionamento geograficamente concentrate e incoraggia gli investimenti nelle più recenti tecnologie di memoria. La collaborazione tra enti di ricerca, produttori di apparecchiature e aziende di semiconduttori sta facilitando la commercializzazione di soluzioni di memoria innovative. Poiché le nazioni si concentrano sulle capacità strategiche nel settore dei semiconduttori per ottenere un vantaggio competitivo e per motivi di sicurezza, le tecnologie avanzate di memoria non volatile saranno sempre più finanziate e prodotte.
Tendenze future del mercato delle memorie a cambiamento di fase
La memoria di classe storage diventa centrale per il calcolo incentrato sull'intelligenza artificiale.
La crescente adozione dell'intelligenza artificiale, del calcolo ad alte prestazioni e dei carichi di lavoro cloud-native sta accelerando la domanda di architetture di memoria di classe storage in grado di ridurre la latenza e migliorare l'efficienza del sistema. Le tendenze del mercato delle memorie a cambiamento di fase indicano che le aziende stanno valutando sempre più soluzioni di memoria che colmino il divario prestazionale tra le memorie DRAM convenzionali e le memorie flash NAND. Si prevede che lo sviluppo futuro dei prodotti si concentrerà su una maggiore durata, un minore consumo energetico e una più stretta integrazione con il processore. I produttori di semiconduttori stanno investendo in materiali avanzati, ottimizzazione dei processi e tecnologie di packaging eterogeneo per migliorare la scalabilità commerciale. Con lo spostamento dell'inferenza AI verso i dispositivi edge, si prevede che la memoria di classe storage diventerà una componente essenziale delle piattaforme di elaborazione di prossima generazione.
L'innovazione dei materiali migliora la redditività commerciale
Nei prossimi dieci anni, la ricerca sui composti a base di calcogenuri, sui processi produttivi e sulle tecniche di litografia innovative porterà a significativi progressi in termini di velocità, durata e resa. I miglioramenti nella tecnologia dei materiali hanno ridotto il consumo energetico e aumentato la durata di vita, accrescendo così l'interesse per le tecnologie di memoria non volatile avanzate in ambito industriale, automobilistico e aziendale. Inoltre, i produttori di semiconduttori stanno studiando soluzioni di memoria tridimensionale per incrementare la capacità mantenendo inalterate le prestazioni. La collaborazione tra istituti di ricerca, fonderie di semiconduttori e produttori di apparecchiature consentirà la rapida commercializzazione di tali tecnologie in dispositivi intelligenti, sistemi di automazione industriale e infrastrutture digitali di nuova generazione.
Opportunità di mercato per le memorie a cambiamento di fase
Crescono gli investimenti nelle infrastrutture di edge computing.
L'espansione dell'edge computing offre notevoli opportunità ai produttori di memorie che desiderano fornire soluzioni di storage a bassa latenza ed efficienti dal punto di vista energetico, più vicine agli utenti finali. Le previsioni di mercato per le memorie a cambiamento di fase indicano un aumento degli investimenti in infrastrutture di calcolo distribuito a supporto dell'automazione industriale, delle smart city, della sanità connessa e dei trasporti autonomi. I dispositivi edge richiedono memorie non volatili affidabili, in grado di mantenere prestazioni elevate anche in condizioni di alimentazione limitate, supportando al contempo l'analisi in tempo reale. Le aziende che investono in architetture di memoria embedded ottimizzate, packaging avanzato e produzione localizzata di semiconduttori dovrebbero rafforzare la propria posizione competitiva. Le collaborazioni strategiche con fornitori di automazione industriale, società di telecomunicazioni e operatori di servizi cloud accelereranno ulteriormente l'adozione commerciale e creeranno nuove opportunità di guadagno nei mercati globali.
I nuovi centri di produzione di semiconduttori creano nuove opportunità di guadagno
Gli incentivi governativi volti a incoraggiare la produzione nazionale di semiconduttori stanno creando interessanti opportunità di investimento per gli sviluppatori di tecnologie di memoria e i partner di produzione. Paesi come India, Vietnam, Malesia e diverse economie mediorientali stanno rafforzando gli ecosistemi dei semiconduttori attraverso incentivi finanziari, sviluppo delle infrastrutture e iniziative di formazione della forza lavoro. Si prevede che l'espansione della capacità produttiva in queste regioni migliorerà la resilienza della catena di approvvigionamento, supportando al contempo la commercializzazione di tecnologie di memoria avanzate. Le aziende che instaurano partnership strategiche di produzione, accordi di licenza tecnologica e centri di ricerca regionali possono beneficiare di minori rischi di produzione, maggiore accessibilità al mercato e relazioni più solide con i clienti. Si prevede che gli investimenti a lungo termine in questi ecosistemi emergenti rafforzeranno la competitività globale e sosterranno un'espansione sostenibile del mercato.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -