
Mercato dei cavi plenum: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei cavi plenum (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (CA, CC); applicazione (edilizia, meccanica, elettricità, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00019459
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 15, 2026


Dimensioni del mercato nel 2025
1,6 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,79 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,18 %
Tasso di crescita
Mercato di riferimento
20,70 miliardi di dollari USA
(2026-2034)
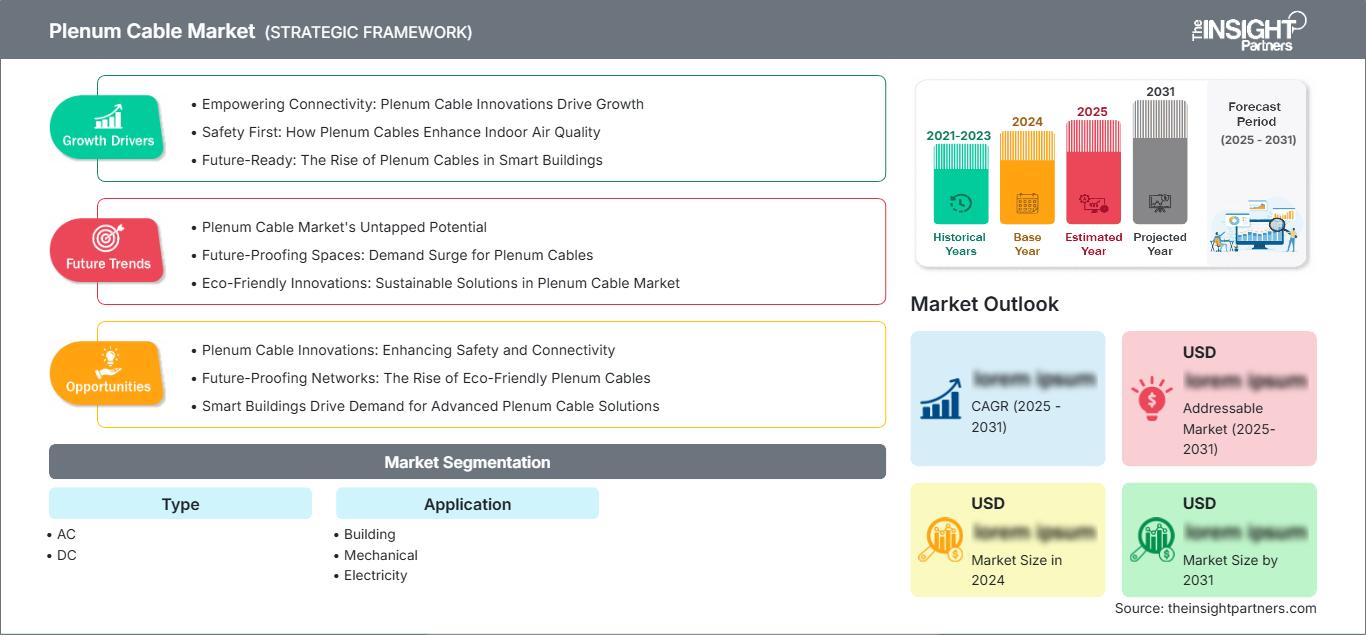
Il mercato dei cavi plenum sta registrando una crescita costante, trainata dalla crescente domanda di infrastrutture di comunicazione ignifughe in edifici commerciali, strutture sanitarie, campus universitari e data center. Il mercato, valutato a 1,6 miliardi di dollari nel 2025, dovrebbe raggiungere i 2,79 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,18% nel periodo 2026-2034. I crescenti investimenti in sistemi per edifici intelligenti, le normative antincendio più severe e l'espansione delle infrastrutture di rete ad alta velocità continuano a sostenere la domanda del settore a lungo termine.
In tutto il Nord America, la conformità normativa rimane il principale fattore trainante per la sostituzione dei cavi e le nuove installazioni negli edifici commerciali. La regione beneficia dell'ampia adozione di standard di cablaggio strutturato, della modernizzazione delle reti aziendali e della continua espansione dei data center hyperscale. Si prevede che il mercato dei cavi plenum in Nord America crescerà a un tasso annuo composto (CAGR) compreso tra il 6,8% e il 7,4% fino al 2034, grazie ai continui investimenti nelle infrastrutture digitali e nella modernizzazione degli edifici.
Analisi e approfondimenti sul mercato dei cavi plenum.
- Nord America: ha rappresentato una quota di mercato del 36-40% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 6,8% e il 7,4% nel periodo 2026-2034. La forte attività edilizia commerciale, le infrastrutture ICT avanzate e i rigorosi codici di sicurezza degli edifici continuano a sostenere la domanda regionale.
- USA: Nel 2025 hanno rappresentato quasi il 78-82% della domanda nordamericana, con un tasso di crescita annuo composto (CAGR) previsto tra il 6,9% e il 7,5% fino al 2034, grazie ai continui investimenti in reti aziendali, infrastrutture cloud e costruzioni istituzionali.
- Europa: deteneva una quota di mercato pari a circa il 24-28% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 6,5% e il 7,1%. Germania, Regno Unito e Francia rimangono i principali contributori grazie alle iniziative nel settore degli edifici intelligenti e alla modernizzazione delle infrastrutture commerciali.
- Asia-Pacifico: ha conquistato una quota di mercato compresa tra il 27% e il 31% nel 2025, con una crescita annua composta (CAGR) tra l'8,2% e l'8,8% nel periodo 2026-2034. Cina, Giappone, Corea del Sud e India continuano ad espandere gli investimenti in infrastrutture digitali, impianti industriali ed edifici intelligenti.
- Il segmento più ampio, quello delle applicazioni edili, ha rappresentato circa il 54-58% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 7,3% e il 7,8%, grazie all'aumento delle costruzioni commerciali e alle rigorose normative in materia di sicurezza antincendio.
- Segmento ad alta crescita: la tipologia DC ha rappresentato una quota di mercato del 42-46% nel 2025, con una previsione di espansione a un CAGR compreso tra l'8,0% e l'8,6% grazie alla crescente diffusione di moderni sistemi di distribuzione dell'energia e infrastrutture intelligenti.
- Aziende chiave analizzate nel dettaglio: Prysmian SpA, Alpha Wire, Asia American, Inc., Furukawa Electric Co., Ltd., Hitachi, Ltd., LS Cable & System Ltd., Nexans SA, Southwire Company, LLC, Sumitomo Electric Industries, Ltd. e Weico Wire & Cable, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La rapida espansione delle infrastrutture di comunicazione digitale ha trasformato in modo significativo il settore dei cavi plenum nell'ultimo decennio. La crescente diffusione di reti ad alta larghezza di banda, servizi di cloud computing e sistemi intelligenti di gestione degli edifici ha spostato la domanda verso soluzioni di cavi a bassa emissione di fumo e ignifughi, in grado di soddisfare le rigorose normative edilizie. I produttori stanno investendo in composti isolanti avanzati, prestazioni di trasmissione migliorate e tecnologie di produzione sostenibili, rafforzando al contempo le capacità produttive regionali per ridurre i rischi della catena di approvvigionamento. Di conseguenza, la crescita del mercato dei cavi plenum è sempre più supportata dalla modernizzazione della connettività aziendale e dai crescenti investimenti nelle infrastrutture commerciali.
La crescita futura sarà stimolata dalla rapida costruzione di data center hyperscale, campus intelligenti, ospedali e impianti di produzione nell'area Asia-Pacifico e in Medio Oriente. Lo sviluppo delle infrastrutture digitali da parte dei governi, normative più rigorose in materia di sicurezza elettrica e la crescente diffusione di sistemi di comunicazione ad alta velocità creeranno un ambiente favorevole agli investimenti, oltre a incoraggiare i produttori ad aumentare le proprie capacità produttive e a migliorare la tecnologia dei cavi.
Ambito del rapporto sul mercato dei cavi plenum
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,6 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 2,79 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,18% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei cavi plenum
Si prevede che la crescente tendenza verso edifici commerciali intelligenti, uffici digitali e impianti industriali smart guiderà la domanda del settore. La catena del valore si estende dai fornitori di rame e polimeri ai produttori di cavi, distributori, installatori e integratori di sistemi che servono i segmenti delle telecomunicazioni, delle reti aziendali, della sanità e dell'istruzione. La crescente importanza normativa attribuita ai materiali da costruzione ignifughi dovrebbe sostenere la domanda di prodotti nei paesi sviluppati. Pertanto, il rapporto sul mercato dei cavi plenum suggerisce che la domanda di sostituzione e la domanda di costruzione coesisteranno nel mercato.
La resilienza della catena di approvvigionamento è diventata una preoccupazione fondamentale per i produttori a causa della volatilità dei prezzi del rame e dei problemi di disponibilità dei polimeri. I produttori stanno lavorando alla creazione di unità produttive locali e al miglioramento dei rapporti con i fornitori. Inoltre, sono state intraprese misure di automazione per migliorare l'efficienza produttiva.
La concorrenza continua a essere caratterizzata da una costante innovazione di prodotto, strategie di espansione regionale e conformità agli standard internazionali di sicurezza antincendio in continua evoluzione. Prysmian SpA, Nexans SA, Southwire Company, LLC, LS Cable & System Ltd., Sumitomo Electric Industries, Ltd. e Furukawa Electric Co., Ltd. continuano a investire in tecnologie avanzate per i cavi, modernizzazione della produzione e iniziative di sostenibilità per rafforzare il proprio posizionamento competitivo nei mercati globali delle infrastrutture.
Gli operatori di mercato stanno perseguendo sempre più partnership strategiche con imprese di costruzione, fornitori di infrastrutture di telecomunicazione e sviluppatori di data center per ampliare le opportunità di ricavo a lungo termine. Si prevede che la differenziazione del prodotto attraverso prestazioni di trasmissione migliorate, materiali ecocompatibili e conformità agli standard di certificazione internazionali rimarrà un vantaggio competitivo fondamentale per tutto il periodo di previsione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei cavi plenum: approfondimenti strategici
Approfondimenti regionali
Mercato dei cavi plenum in Nord America
Il Nord America è rimasto il principale contributore regionale, rappresentando una quota di mercato del 36-40% per i cavi plenum nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 6,8% e il 7,4% fino al 2034. La domanda sarà trainata dai rigorosi standard della National Fire Protection Association (NFPA), dalla crescente costruzione di data center hyperscale, dalla modernizzazione degli uffici e dall'installazione di cablaggi strutturati in strutture sanitarie, scolastiche e governative.
Gli Stati Uniti e il Canada continueranno a sviluppare le proprie infrastrutture IT, inclusi i sistemi di trasporto intelligenti e le reti di comunicazione avanzate. La crescente ristrutturazione di vecchi edifici commerciali, unita al crescente utilizzo di tecnologie edilizie a basso consumo energetico, stimolerà l'installazione di cavi ignifughi. Il costante sviluppo di centri di cloud computing e reti aziendali manterrà la regione all'avanguardia per tutto il periodo di previsione.
Mercato statunitense dei cavi plenum
Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 6,9% e il 7,5% nel periodo 2026-2034. Il settore edile commerciale maturo del paese, l'estesa infrastruttura tecnologica e la rigorosa applicazione dei codici edilizi continuano a favorire una forte adozione in complessi di uffici, ospedali, università, aeroporti e data center.
I principali produttori, tra cui Southwire Company, LLC, Prysmian SpA, Alpha Wire e Nexans SA, gestiscono attività estese a supporto di progetti di rete aziendale e di costruzione commerciale. I crescenti investimenti in data center predisposti per l'intelligenza artificiale, nell'espansione della banda larga e negli edifici intelligenti continuano a generare una domanda costante di sistemi di cavi ignifughi di alta qualità, conformi agli standard di sicurezza e prestazioni in continua evoluzione.
Mercato europeo dei cavi plenum
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) tra il 6,5% e il 7,1% durante il periodo di previsione. La Germania continua a essere il principale mercato nazionale grazie alle sue capacità industriali, all'automazione e ai costanti sviluppi nel settore delle costruzioni commerciali. Il Regno Unito beneficia della modernizzazione degli edifici per uffici, dello sviluppo delle infrastrutture sanitarie e delle installazioni di connettività digitale che richiedono cavi di comunicazione di alta qualità.
I mercati francese, italiano e spagnolo contribuiscono in modo sostanziale a livello regionale attraverso la costruzione di immobili commerciali, la modernizzazione delle infrastrutture pubbliche e la realizzazione di edifici sostenibili. La legislazione europea in materia di efficienza energetica promuove l'utilizzo di materiali per cavi ecocompatibili e ignifughi, nonché la sostituzione dei sistemi di cablaggio standard negli edifici istituzionali.
Mercato dei cavi plenum nella regione Asia-Pacifico
La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 27% e il 31% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) tra l'8,2% e l'8,8%, il più rapido tra le principali regioni. La Cina è leader nella domanda regionale grazie alla rapida urbanizzazione, alla costruzione di edifici commerciali su larga scala e all'espansione delle infrastrutture cloud.
Giappone, Corea del Sud, India e Australia continuano a rafforzare gli investimenti in infrastrutture digitali, automazione industriale, strutture sanitarie e programmi per le città intelligenti. Si prevede che le politiche di trasformazione digitale sostenute dai governi e l'espansione dei progetti di rete aziendale contribuiranno a sostenere una solida crescita regionale per tutto il periodo di previsione.
Mercato dei cavi plenum in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 7,1% e il 7,7% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti rimangono i principali centri di crescita grazie allo sviluppo delle smart city, all'espansione del settore immobiliare commerciale e ai grandi investimenti infrastrutturali supportati da strategie nazionali di diversificazione.
Il Sudafrica e il resto della regione Medio Oriente e Africa continuano ad assistere a una crescente diffusione di reti di comunicazione aziendali, strutture sanitarie e infrastrutture educative. Si prevede che gli investimenti in progetti energetici, di trasporto e di connettività digitale creeranno ulteriori opportunità per la posa di cavi di comunicazione ignifughi nelle economie emergenti.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Type" manterrà una crescita stabile con un CAGR compreso tra il 7,1% e il 7,7% nel periodo 2026-2034. L'innovazione di prodotto, il miglioramento dei materiali isolanti e la crescente domanda di reti di comunicazione ad alte prestazioni continuano a guidare l'adozione di questi prodotti negli edifici commerciali e istituzionali. Il mercato dei cavi plenum continua ad espandersi grazie all'introduzione da parte dei produttori di soluzioni ottimizzate per le moderne infrastrutture digitali, nel rispetto delle normative antincendio sempre più stringenti.
- CA: Ampiamente utilizzata nei sistemi elettrici e di comunicazione commerciali convenzionali grazie alla comprovata compatibilità, alle prestazioni di trasmissione affidabili e all'ampia accettazione nei progetti di costruzione istituzionale e di rete aziendale.
- CC: Sempre più adottata per edifici intelligenti, distribuzione avanzata di energia, integrazione di energie rinnovabili e progetti infrastrutturali di nuova generazione, dove la trasmissione efficiente dell'energia e la flessibilità del sistema offrono vantaggi operativi.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un CAGR compreso tra il 7,3% e il 7,8% durante il periodo di previsione. La modernizzazione degli edifici commerciali, l'espansione delle infrastrutture digitali e i continui investimenti in strutture connesse continuano a sostenere la domanda. Le applicazioni per edifici rimangono dominanti, poiché le organizzazioni danno priorità ai sistemi di cablaggio strutturato in grado di soddisfare i requisiti di comunicazione e sicurezza in continua evoluzione.
- Edifici: Rappresenta l'applicazione più diffusa grazie all'ampio utilizzo in uffici, ospedali, istituti scolastici, aeroporti, hotel e complessi commerciali che richiedono infrastrutture di comunicazione a bassa emissione di fumo e resistenti alle fiamme per garantire la conformità normativa e la sicurezza operativa.
- Meccanica: La crescente implementazione all'interno di impianti industriali, stabilimenti di produzione e installazioni di apparecchiature supporta reti di comunicazione affidabili, garantendo al contempo la conformità a rigorosi standard di prestazione ambientali e operativi.
- Elettricità: la domanda continua ad aumentare grazie alla modernizzazione delle infrastrutture elettriche, agli impianti di pubblica utilità, ai progetti di rete intelligente e ai sistemi integrati di gestione dell'energia, dove i cavi di comunicazione durevoli migliorano il monitoraggio del sistema e l'efficienza operativa.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Edificio |
Alto |
Edifici intelligenti |
Maturo |
|
Meccanico |
Mezzo |
Digitalizzazione della fabbrica |
Scalatura |
|
Elettricità |
Mezzo |
Modernizzazione della rete |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei cavi plenum
Espansione degli edifici intelligenti e delle infrastrutture commerciali connesse.
La rapida diffusione degli edifici commerciali intelligenti sta generando una domanda costante di sistemi di cablaggio all'avanguardia con classificazione plenum. Sempre più gestori di edifici stanno adottando dispositivi Internet of Things (IoT), sistemi di illuminazione automatica, sistemi di controllo HVAC intelligenti, tecnologie di rilevamento della presenza e tecnologie di rete ad alta velocità che richiedono sistemi di cablaggio robusti e resistenti al fuoco. Edifici per uffici moderni, centri sanitari, aeroporti, istituti scolastici e strutture ricettive stanno adottando sistemi di cablaggio strutturato in grado di far fronte alle crescenti esigenze di larghezza di banda, soddisfacendo al contempo i rigorosi requisiti di sicurezza antincendio. Gli standard e i codici edilizi internazionali continuano a promuovere l'adozione di sistemi a cavo in sostituzione dei sistemi convenzionali. Parallelamente alla crescita dell'edilizia commerciale e dello sviluppo di infrastrutture digitali, i produttori hanno continuato ad aumentare la produzione e a sviluppare cavi sempre più performanti.
Aumento degli investimenti nei data center e nelle infrastrutture cloud.
Il rapido sviluppo delle infrastrutture digitali globali ha portato alla creazione di data center hyperscale, strutture di edge computing e centri server aziendali. Tali strutture necessitano di un'infrastruttura di comunicazione altamente efficiente che garantisca un trasferimento dati ad alta velocità e senza interruzioni, nel rispetto dei requisiti di protezione antincendio. Lo sviluppo di progetti di intelligenza artificiale, servizi di infrastruttura cloud e capacità di archiviazione digitale ha determinato una crescente implementazione del cablaggio strutturato in sale server, centri di distribuzione di rete e spazi mission-critical. Gli investimenti nella modernizzazione delle infrastrutture digitali provengono non solo dai governi, ma anche da investitori privati; pertanto, la domanda di tali soluzioni è in rapida crescita sia nei paesi sviluppati che in quelli in via di sviluppo. I produttori di cavi stanno sviluppando cavi avanzati per soddisfare le esigenze del settore.
Normative rigorose in materia di sicurezza antincendio a supporto dell'adozione del prodotto
Le normative sulla sicurezza degli edifici rimangono uno dei principali fattori strutturali che influenzano le decisioni di acquisto nel settore delle costruzioni commerciali. I quadri normativi stabiliti da organizzazioni come la National Fire Protection Association (NFPA), la Commissione Elettrotecnica Internazionale (IEC) e diverse autorità edilizie regionali sottolineano l'importanza dell'utilizzo di cavi ignifughi a bassa emissione di fumo negli edifici occupati. Questi standard riducono i rischi associati alla generazione di fumo tossico durante gli incendi, migliorando al contempo la sicurezza in caso di evacuazione. L'intensificarsi dei controlli normativi in ospedali, scuole, aeroporti, edifici governativi e commerciali continua a sostenere la domanda di sostituzione, parallelamente all'attività di nuove costruzioni. I produttori stanno investendo ingenti risorse nell'innovazione dei materiali, nei programmi di certificazione e nei sistemi di garanzia della qualità per assicurare che i prodotti siano conformi ai requisiti di sicurezza internazionali in continua evoluzione.
Tendenze future del mercato dei cavi plenum
Adozione crescente della produzione di cavi sostenibili
La sostenibilità ambientale sta diventando un fattore di differenziazione fondamentale nell'industria globale dei cavi. Le tendenze del mercato dei cavi plenum indicano un crescente investimento in materiali isolanti riciclabili, composti a ridotto contenuto di alogeni, processi produttivi a basso consumo energetico e minori emissioni di carbonio lungo tutta la produzione. I produttori stanno implementando i principi dell'economia circolare, rispondendo al contempo all'esigenza di pratiche di approvvigionamento ecocompatibili da parte di governi e multinazionali. Le certificazioni per i prodotti che privilegiano la sostenibilità avranno un impatto sugli acquisti e porteranno a una maggiore accettazione di cavi ecocompatibili, senza comprometterne la resistenza al fuoco o le capacità di comunicazione.
Integrazione con sistemi di gestione degli edifici basati sull'intelligenza artificiale
Le infrastrutture commerciali del futuro saranno costituite da ecosistemi digitali integrati in cui i cavi di comunicazione svolgeranno un ruolo fondamentale nell'abilitare l'intelligenza artificiale, la manutenzione predittiva, l'ottimizzazione automatica dell'energia e i sistemi di sicurezza. Gli edifici intelligenti dovranno far fronte a crescenti esigenze di capacità, perdite di segnale e una maggiore efficienza operativa dovuta al numero sempre maggiore di dispositivi connessi. I produttori di tecnologie per cavi dovranno essere in grado di realizzare prodotti progettati per essere utilizzati nei futuri ambienti di rete, con capacità di banda maggiorate, monitoraggio intelligente e un processo di installazione semplificato.
Opportunità di mercato per i cavi plenum
Opportunità di espansione nei mercati emergenti dell'edilizia commerciale
La rapida urbanizzazione nel Sud-est asiatico, in Medio Oriente, in Africa e in alcune economie dell'America Latina continua a creare interessanti prospettive di investimento per i produttori di cavi. La crescente costruzione di ospedali, istituti scolastici, complessi di uffici, aeroporti e sviluppi a uso misto sta generando una domanda considerevole di infrastrutture di comunicazione ignifughe. Le previsioni del mercato dei cavi plenum indicano che l'espansione delle iniziative di connettività digitale e normative edilizie più severe rafforzeranno ulteriormente il potenziale di investimento a lungo termine. Le aziende che creano impianti di produzione regionali, reti di distribuzione localizzate e partnership strategiche con imprese di ingegneria dovrebbero raggiungere una maggiore penetrazione del mercato, migliorando al contempo la resilienza della catena di approvvigionamento e la capacità di risposta alle esigenze dei clienti.
Innovazione di prodotto focalizzata su infrastrutture di rete ad alte prestazioni.
I progressi compiuti nel campo delle comunicazioni ad alta velocità offrono ai produttori l'opportunità di proporre cavi di fascia alta, adatti alle reti aziendali di prossima generazione. Il crescente utilizzo di intelligenza artificiale, edge computing, automazione industriale e sistemi sanitari intelligenti richiede cavi di comunicazione più performanti, più resistenti e di più facile installazione. Ricerca e sviluppo, materiali isolanti innovativi e un processo produttivo ecocompatibile aiuteranno le aziende a competere sul mercato e a consolidare la propria posizione. Le aziende in grado di fornire tali certificazioni per i propri prodotti hanno maggiori probabilità di successo sul mercato.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -