
Mercato della monitorizzazione di vibrazioni: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato del monitoraggio delle vibrazioni (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software); tipo di sistema (analizzatore di vibrazioni, sistemi embedded); implementazione (on-premise, cloud); utente finale (settore automobilistico, chimico) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010133
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
1.868,92 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
3.334,4 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,64 %
Tasso di crescita
Mercato di riferimento
23.517,99 milioni di dollari USA
(2026-2034)
Il mercato del monitoraggio delle vibrazioni ha un valore di 1.868,92 milioni di dollari nel 2025 e si prevede che raggiungerà i 3.334,4 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,64% nel periodo 2026-2034. Il mercato riflette la crescente adozione della manutenzione predittiva (predittiva) nelle apparecchiature rotanti, dove la misurazione continua delle caratteristiche di vibrazione supporta l'individuazione precoce dei guasti, la pianificazione della manutenzione e l'ottimizzazione delle prestazioni degli asset nelle operazioni industriali.
Si prevede che il mercato nordamericano crescerà a un tasso annuo composto (CAGR) stimato tra il 6,8% e il 7,4% fino al 2034, grazie a programmi di manutenzione predittiva consolidati, investimenti nell'automazione industriale e un'ampia diffusione di sensori connessi. Le dimensioni del mercato del monitoraggio delle vibrazioni sono ulteriormente supportate dall'aggiornamento delle architetture di manutenzione tradizionali da parte dei produttori, con l'integrazione di sensori wireless, analisi edge e monitoraggio delle condizioni tramite software per motori, pompe, compressori, ventilatori e riduttori.
Analisi e approfondimenti sul mercato del monitoraggio delle vibrazioni
- Nord America: si prevede che la regione rappresenterà una quota del 34-38% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 6,8-7,4% tra il 2026 e il 2034, grazie alla produzione avanzata, agli impianti industriali installati e all'adozione della manutenzione predittiva.
- USA: Gli Stati Uniti rappresentano il 70-74% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,0-7,5%, grazie ai programmi di automazione industriale e affidabilità degli impianti.
- Europa: Si stima che l'Europa deterrà una quota di mercato del 27-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,5% fino al 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna, dove l'efficienza industriale e l'affidabilità dei macchinari rimangono priorità.
- Asia-Pacifico: la regione Asia-Pacifico rappresenterà una quota di mercato del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-7,8%, con Cina, Giappone, Corea del Sud e India che beneficeranno dell'automazione industriale, della produzione di elettronica e degli investimenti in infrastrutture.
Segmento più ampio: si stima che l'hardware deterrà una quota di mercato del 58-62% nel 2025, con una crescita annua composta (CAGR) del 6,0-6,4%, a testimonianza della continua necessità di sensori, analizzatori, gateway e apparecchiature di acquisizione.
- Segmento ad alta crescita: si stima che le implementazioni cloud rappresentino il 24-28% del mercato nel 2025 e si prevede che cresceranno a un CAGR del 9,8-10,6% grazie alla crescente diffusione dell'analisi centralizzata e della visibilità remota degli asset.
- Aziende chiave analizzate nel dettaglio: Banner Engineering Corp., ERBESSD INSTRUMENTS, Fluke Corporation, HBM, ifm electronic gmbh, Omni Instruments, SAP SE, STI Vibration Monitoring Inc., VibraVista e Vibro-Acoustic srl.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto da misurazioni sporadiche a sistemi di rilevamento continuo che utilizzano accelerometri, tecnologia wireless, edge computing e analisi dei dati. Si osserva una crescente dipendenza da hardware in grado di monitorare molteplici caratteristiche di vibrazione e da software che traduce i dati di misurazione in indicatori di condizione utili. Gli impianti di produzione stanno inoltre integrando i dati di vibrazione con temperatura, corrente, velocità operativa e variabili di processo per eseguire analisi contestuali dei guasti senza dover ricorrere a ispezioni discrete.
L'innovazione orientata al futuro si sta ora concentrando su risorse connesse, sensori a basso consumo energetico e analisi dei dati. I nuovi mercati industriali stanno sviluppando le proprie capacità produttive, mentre i mercati esistenti stanno modernizzando il proprio parco macchine. La necessità di sicurezza operativa, efficienza energetica e affidabilità dei macchinari sta contribuendo agli investimenti nel monitoraggio delle condizioni. Si prevede pertanto che la quota di mercato del monitoraggio delle vibrazioni si distribuirà maggiormente tra hardware connesso, software di analisi e architetture di monitoraggio abilitate ai servizi.
Ambito del rapporto di mercato sul monitoraggio delle vibrazioni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1.868,92 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 3.334,4 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,64% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del monitoraggio delle vibrazioni
La domanda è generata principalmente dalla necessità di identificare il deterioramento meccanico prima che provochi interruzioni della produzione o danni secondari alle apparecchiature. Motori, pompe, compressori, ventilatori, riduttori e gruppi rotanti sono particolarmente adatti alla valutazione basata sulle vibrazioni, poiché squilibri, disallineamenti, allentamenti e deterioramento dei cuscinetti possono produrre variazioni misurabili nelle firme vibrazionali. La crescita del mercato del monitoraggio delle vibrazioni, pertanto, segue l'intensità degli asset industriali e il crescente valore economico attribuito al tempo di attività.
Il settore comprende fornitori di hardware, fornitori di strumentazione, fornitori di software, fornitori di automazione, fornitori di integrazione di sistemi, personale di manutenzione e produttori di apparecchiature originali (OEM) per il settore industriale. Il ruolo dell'hardware è fondamentale, poiché la qualità dell'acquisizione del segnale determina la qualità della diagnostica, mentre quello del software assume maggiore importanza grazie al ruolo svolto da funzionalità automatizzate di baseline, allarmi, visualizzazioni e analisi delle tendenze. Le tendenze di fornitura si stanno inoltre orientando verso il rilevamento wireless e sensori di dimensioni ridotte.
Secondo il rapporto sul mercato del monitoraggio delle vibrazioni , la concorrenza è caratterizzata da una combinazione di aziende affermate nel settore della strumentazione, specialisti dell'automazione, fornitori di software industriale e aziende specializzate nel monitoraggio delle condizioni. Banner Engineering Corp. si concentra sul rilevamento wireless e sulla manutenzione predittiva, mentre Fluke Corporation combina funzionalità diagnostiche portatili con flussi di lavoro di affidabilità più ampi. Ifm electronic gmbh integra il monitoraggio delle condizioni nell'automazione industriale, mentre SAP SE si approccia al mercato dal punto di vista della gestione degli asset e della manutenzione aziendale.
Il posizionamento strategico si basa sempre più su attributi quali interoperabilità, capacità analitiche, facilità di installazione e costi del ciclo di vita, piuttosto che sul solo sensore in sé. ERBESSD INSTRUMENTS, HBM, Omni Instruments, STI Vibration Monitoring Inc., VibraVista e Vibro-Acoustic srl soddisfano le esigenze specifiche di misurazione e monitoraggio. I sistemi di automazione su larga scala competono in base alla portata dell'integrazione. I finanziamenti saranno quindi destinati a reti di sensori scalabili e ad applicazioni intelligenti basate sul cloud.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del monitoraggio delle vibrazioni: approfondimenti strategici
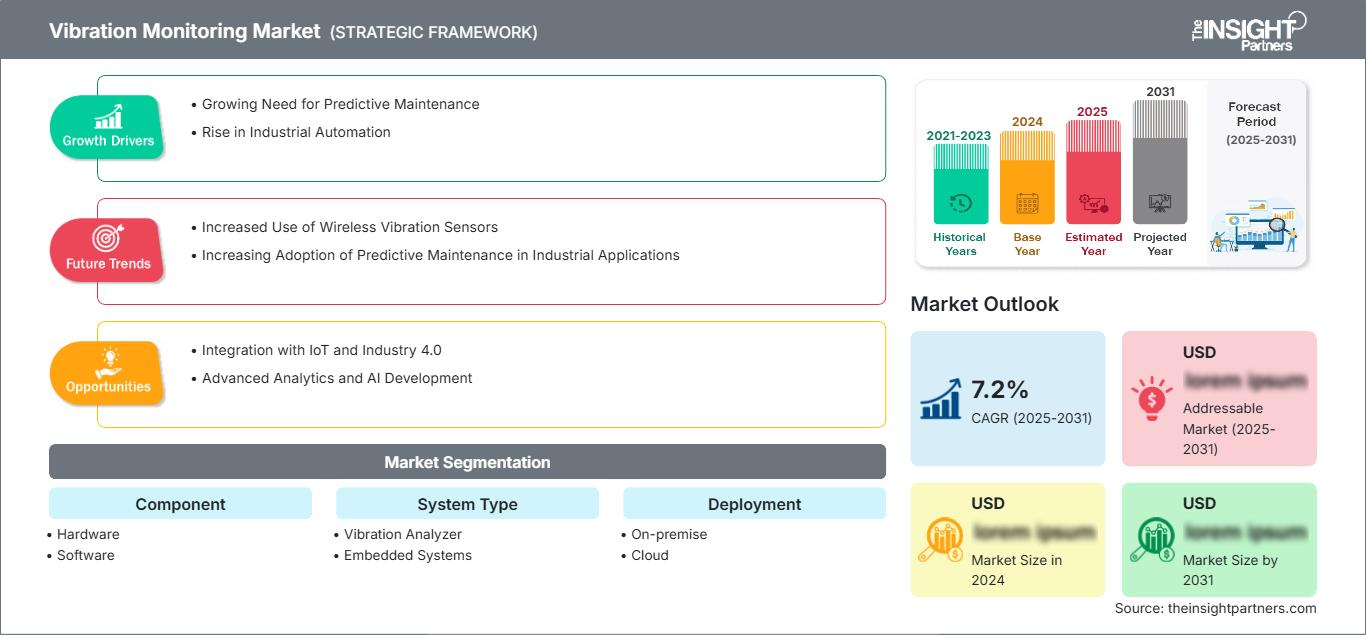
Approfondimenti regionali
Mercato nordamericano del monitoraggio delle vibrazioni
Si stima che il Nord America rappresenterà il 34-38% del fatturato globale del mercato del monitoraggio delle vibrazioni nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% fino al 2034. I principi dell'ingegneria dell'affidabilità, le grandi installazioni di apparecchiature rotanti e l'automazione industriale diffusa contribuiscono alla solidità del mercato nella regione. Negli Stati Uniti, si osserva una crescente tendenza da parte di produttori, aziende di generazione di energia, aziende chimiche e industrie di processo a integrare le informazioni sul monitoraggio delle condizioni nei sistemi di manutenzione computerizzati. I sensori wireless saranno particolarmente utili laddove i costi di installazione o l'accesso alle apparecchiature rendono i sistemi convenzionali meno praticabili.
Il contributo del Canada proviene dai settori minerario, energetico, cartario e della produzione di processo, dove l'affidabilità delle apparecchiature ha un impatto sull'economia della produzione. Nel settore si osserva una crescente tendenza all'utilizzo delle vibrazioni in combinazione con la temperatura e altri parametri operativi per individuare i guasti. Lo sviluppo del mercato nordamericano è favorito non solo dall'implementazione di nuovi progetti di automazione, ma anche dall'ammodernamento degli impianti esistenti.
Mercato statunitense del monitoraggio delle vibrazioni
Gli Stati Uniti rappresentano circa il 70-74% del mercato nordamericano del monitoraggio delle vibrazioni nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,0-7,5% fino al 2034. La modernizzazione dei settori manifatturiero, aerospaziale, chimico, automobilistico ed energetico richiede una diagnostica continua degli asset. Sempre più organizzazioni cercano strumenti di monitoraggio che non solo consentano la scalabilità su più siti, ma che si integrino anche con le loro soluzioni di automazione e manutenzione.
Il monitoraggio può includere qualsiasi elemento, da motori e pompe a compressori, nastri trasportatori, ventilatori e macchine di produzione. I due fornitori con una presenza significativa nel settore del monitoraggio delle condizioni sono Fluke Corporation e Banner Engineering Corp., mentre i produttori di hardware industriale offrono opzioni di integrazione all'interno dell'architettura di controllo degli impianti. La carenza di manodopera contribuisce all'adozione di strumenti automatizzati per la raccolta dati e la diagnostica remota. Gli impianti di grandi dimensioni prediligono il monitoraggio, gli allarmi e i processi rispetto alle capacità di misurazione.
Mercato europeo del monitoraggio delle vibrazioni
Si stima che l'Europa rappresenterà una quota del 27-31% del mercato del monitoraggio delle vibrazioni nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,5%. La Germania è leader nella domanda regionale, grazie alla produzione di macchinari e al settore automobilistico, mentre Regno Unito, Francia, Italia e Spagna contribuiscono con i settori dell'industria di processo, dei trasporti, dell'energia e dell'automazione industriale. Le esigenze di efficienza e l'invecchiamento degli impianti industriali incoraggiano gli investimenti nella manutenzione predittiva.
Il mercato del Regno Unito si basa sui settori aerospaziale, dei servizi pubblici, manifatturiero e dell'energia offshore. Il monitoraggio continuo è ampiamente utilizzato per determinare il degrado delle apparecchiature rotanti e ridurre la necessità di ispezioni. La Germania rimane il mercato europeo leader, data la necessità di un monitoraggio accurato delle condizioni delle macchine per gli impianti di produzione altamente automatizzati. Altri mercati importanti provengono da Francia, Italia e Spagna, dove sono presenti diversi settori industriali come quello chimico, alimentare, energetico, dei trasporti e manifatturiero in generale.
Mercato del monitoraggio delle vibrazioni nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 25-29% nel settore del monitoraggio delle vibrazioni nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-7,8%. La regione è guidata dalla Cina, grazie alla sua capacità produttiva su larga scala, all'automazione e alla modernizzazione delle attrezzature. Giappone e Corea del Sud registrano un'elevata domanda grazie alla produzione di precisione e all'elettronica, mentre India e Australia contribuiscono alla domanda proveniente dai settori manifatturiero, minerario, energetico e infrastrutturale.
La digitalizzazione dell'industria e le politiche di investimento nel settore manifatturiero guideranno l'adozione di queste tecnologie nella regione. La Cina continua a essere leader di mercato, mentre l'India offre maggiori potenzialità grazie alla modernizzazione delle pratiche di manutenzione negli stabilimenti produttivi. Giappone e Corea del Sud si concentrano su precisione e affidabilità, mentre l'Australia ha requisiti rigorosi nelle applicazioni di estrazione mineraria e lavorazione delle risorse. L'opportunità nella regione risiede nella connettività dei sensori a prezzi accessibili e nei sistemi di monitoraggio scalabili.
Mercato del monitoraggio delle vibrazioni in Medio Oriente e Africa
Si stima che il mercato del monitoraggio delle vibrazioni in Medio Oriente e Africa rappresenti il 7-9% della domanda globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,2%. L'Arabia Saudita è all'avanguardia nell'adozione di questa tecnologia, grazie alle infrastrutture energetiche, al settore petrolchimico e alla diversificazione industriale. Gli Emirati Arabi Uniti contribuiscono attraverso investimenti in servizi di pubblica utilità, industria manifatturiera, trasporti e infrastrutture pesanti, mentre il Sudafrica offre il suo supporto attraverso applicazioni nel settore minerario e nell'industria di processo.
Il mercato regionale continua ad essere fortemente legato ai settori del petrolio e del gas, della produzione di energia, delle infrastrutture idriche, dell'attività mineraria e dei progetti industriali. La crescita industriale in Arabia Saudita alimenta la necessità di sistemi di monitoraggio per pompe, compressori, motori e altre apparecchiature rotanti. Investimenti intelligenti nelle infrastrutture negli Emirati Arabi Uniti aprono ulteriori opportunità per i sistemi di monitoraggio. Altri paesi del Medio Oriente e dell'Africa sono maggiormente orientati alle applicazioni, con l'affidabilità come fattore trainante degli investimenti.

Analisi di segmentazione
Componente
Secondo le previsioni di mercato sul monitoraggio delle vibrazioni , il segmento dei componenti dovrebbe crescere a un tasso annuo composto (CAGR) del 6,6-7,1% nel periodo 2026-2034 . L'hardware rimane fondamentale perché sensori, unità di acquisizione, analizzatori e apparecchiature di comunicazione forniscono il livello di misurazione richiesto dai sistemi di monitoraggio. Il software sta acquisendo importanza strategica in quanto gli utenti ricercano diagnostica automatizzata, cronologia degli asset, dashboard e integrazione con le piattaforme di manutenzione. La combinazione di rilevamento fisico e capacità analitiche sta influenzando sempre più le decisioni di acquisto.
- Hardware: L'hardware rimane il livello di implementazione fondamentale perché i sensori e i dispositivi di acquisizione determinano direttamente la disponibilità delle misurazioni, la qualità del segnale, la copertura dell'installazione e la compatibilità con le apparecchiature industriali.
- Software: L'adozione di software è in aumento poiché i team di manutenzione necessitano di interpretazione automatizzata, analisi delle tendenze, gestione degli allarmi, visualizzazione e integrazione con i flussi di lavoro di gestione degli asset aziendali.
Tipo di sistema
Si prevede che il segmento dei sistemi si espanderà a un CAGR del 6,4-6,9% dal 2026 al 2034 , rispecchiando le principali tendenze del mercato del monitoraggio delle vibrazioni . Gli analizzatori di vibrazioni rimangono importanti per la diagnostica dettagliata e la risoluzione dei problemi, mentre i sistemi embedded supportano il monitoraggio continuo direttamente all'interno delle apparecchiature o delle architetture di controllo connesse. Il passaggio al rilevamento permanente sta ampliando la base di utenti potenziali oltre i team di ispezione specializzati, in particolare laddove le macchine operano ininterrottamente o sono di difficile accesso.
- Analizzatore di vibrazioni: Gli analizzatori di vibrazioni rimangono strategicamente importanti per la messa in servizio, le indagini sulle cause profonde, la convalida della manutenzione e la diagnosi spettrale dettagliata di apparecchiature rotanti complesse.
- Sistemi embedded: i sistemi embedded supportano la valutazione continua dello stato di salute delle macchine e consentono ai produttori di apparecchiature originali (OEM) e agli utenti industriali di integrare l'intelligenza vibrazionale direttamente in apparecchiature, controllori e architetture di manutenzione connesse.
Implementazione
Si prevede che il segmento di implementazione registrerà un CAGR del 6,8-7,4% nel periodo 2026-2034 , rispecchiando le principali tendenze del mercato del monitoraggio delle vibrazioni . I sistemi on-premise rimangono rilevanti laddove la governance dei dati, l'elaborazione a bassa latenza o le architetture di controllo legacy influenzano gli acquisti. Le piattaforme cloud stanno guadagnando terreno perché supportano dashboard centralizzate, accesso remoto, confronti a livello di flotta e aggiornamenti software. Stanno emergendo anche architetture ibride in cui i dati operativi devono rimanere controllati localmente mentre alcune analisi selezionate vengono condivise centralmente.
- In loco: i sistemi in loco rimangono la soluzione preferita negli ambienti industriali sensibili che richiedono elaborazione locale, integrazione consolidata con i sistemi di controllo, accesso ai dati prevedibile o una rigorosa governance operativa.
- Cloud: L'implementazione in cloud viene sempre più spesso scelta per il monitoraggio remoto, la gestione di risorse multi-sito, l'analisi centralizzata e l'archiviazione scalabile dei dati in operazioni industriali distribuite geograficamente.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 6,5-7,0% fino al 2034 , riflettendo la crescita del mercato del monitoraggio delle vibrazioni . Gli impianti automobilistici richiedono un monitoraggio affidabile su linee di produzione altamente automatizzate, mentre gli impianti chimici danno priorità al funzionamento continuo e all'integrità delle apparecchiature. Questi settori integrano sempre più le informazioni sulle vibrazioni con flussi di lavoro di manutenzione più ampi, consentendo ai team di manutenzione di dare priorità agli asset in base alla gravità, al contesto operativo e alle conseguenze sulla produzione, anziché affidarsi esclusivamente a intervalli di ispezione fissi.
- Settore automobilistico: i produttori automobilistici utilizzano il monitoraggio delle vibrazioni su motori, nastri trasportatori, pompe, apparecchiature robotiche, sistemi di lavorazione e altre risorse di produzione in cui arresti imprevisti possono interrompere operazioni strettamente sincronizzate.
- Prodotti chimici: i produttori di prodotti chimici danno priorità al monitoraggio delle apparecchiature di processo rotanti perché il degrado delle apparecchiature può influire sulla produttività, sulla sicurezza, sulla pianificazione della manutenzione e sulla continuità dei processi produttivi critici.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Fabbriche intelligenti |
Scalatura |
|
Prodotti chimici |
Alto |
Affidabilità del processo |
Maturo |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato del monitoraggio delle vibrazioni.
Espansione della manutenzione predittiva nei settori ad alta intensità di capitale
La manutenzione predittiva si affermerà come una delle strategie più importanti per mantenere elevati livelli di affidabilità senza incrementare gli sforzi preventivi che si rivelano superflui. Le vibrazioni possono essere utilizzate come un efficace indicatore di condizione per le macchine rotanti, poiché qualsiasi variazione fornirà informazioni su malfunzionamenti emergenti prima che si verifichi un guasto effettivo. I vantaggi di questo approccio non si limitano al solo ambito della manutenzione; una maggiore disponibilità delle apparecchiature consentirà all'azienda di pianificare meglio la produzione, i pezzi di ricambio, il personale e persino il fabbisogno energetico. La misurazione costante permetterà all'impianto di creare parametri di riferimento per ogni singola macchina, anziché utilizzare standard comuni. L'aumento dei dispositivi connessi nel settore consentirà all'azienda di monitorare non solo le macchine più critiche, ma anche l'intero parco macchine composto da ventilatori, pompe e riduttori.
La digitalizzazione industriale sta aumentando il valore dei dati a livello di macchina.
La trasformazione digitale nell'industria sta trasformando il processo di misurazione delle vibrazioni da semplice informazione di manutenzione a dato informativo sullo stato di salute delle macchine, utilizzabile per prendere decisioni anche al di fuori dell'ambito della manutenzione. I sensori connessi possono inviare informazioni sullo stato delle apparecchiature al sistema di controllo, all'edge computing o alle piattaforme aziendali, consentendo di valutare il comportamento delle apparecchiature nel tempo in diversi contesti produttivi. È fondamentale correlare le misurazioni delle vibrazioni con la velocità operativa, il carico, la temperatura, l'ambiente di processo e la cronologia della manutenzione. Questo può contribuire a minimizzare gli allarmi generati da variazioni delle condizioni operative ed evitare interventi non necessari. L'importanza di questo sviluppo è particolarmente rilevante per le aziende manifatturiere che operano in più sedi, poiché la standardizzazione delle procedure è possibile grazie a una visibilità centralizzata.
La tecnologia di rilevamento wireless sta abbassando le barriere al monitoraggio di un numero maggiore di risorse.
I sensori di vibrazione wireless semplificano l'installazione dei tradizionali sistemi di monitoraggio cablati. L'utilizzo di tali sensori consente l'installazione anche in luoghi dove il cablaggio risulterebbe costoso, complesso o dannoso per i processi produttivi, permettendo così il monitoraggio anche di apparecchiature secondarie che altrimenti sarebbero soggette a ispezioni periodiche manuali. Inoltre, i sensori wireless con batteria consentono un'installazione flessibile delle unità di monitoraggio su apparecchiature geograficamente dislocate. Dal punto di vista commerciale, il risultato potrebbe essere un aumento del numero di dispositivi monitorati in ogni impianto, ma le problematiche relative alla durata della batteria, all'affidabilità della connessione, al montaggio, alla sicurezza delle informazioni e alla gestione dei dati continueranno a essere fattori determinanti nelle decisioni di acquisto. Il monitoraggio wireless è particolarmente utile per pompe, ventilatori, motori, nastri trasportatori e apparecchiature remote.
Tendenze future del mercato del monitoraggio delle vibrazioni
L'Edge Intelligence sposterà una maggiore elaborazione diagnostica verso i sensori.
I sistemi futuri elaboreranno sempre più le informazioni sulle vibrazioni in prossimità del dispositivo, anziché trasmettere ogni forma d'onda grezza a piattaforme centralizzate. L'intelligenza distribuita (edge intelligence) può ridurre i requisiti di comunicazione, migliorare i tempi di risposta e consentire ai dispositivi di generare indicatori di condizione localmente. Questa architettura è particolarmente utile per i sensori alimentati a batteria e per i macchinari distribuiti geograficamente, dove la larghezza di banda o l'alimentazione sono limitate. I modelli integrati possono identificare schemi ricorrenti, distinguere gli stati operativi normali e attivare la trasmissione mirata dei dati in caso di comportamenti anomali. Nel tempo, è probabile che l'elaborazione edge coesista con l'analisi cloud, con i dispositivi locali che gestiscono la classificazione immediata, mentre le piattaforme centralizzate si occupano dell'apprendimento a livello di flotta e del confronto storico. Questo approccio distribuito può migliorare la scalabilità, preservando al contempo l'accesso a dati dettagliati quando è necessaria una diagnosi da parte di esperti.
Il monitoraggio multimodale rafforzerà la diagnosi contestuale dei guasti.
La prossima generazione di architetture di monitoraggio combinerà sempre più vibrazioni con temperatura, corrente elettrica, segnali acustici, velocità, pressione e variabili di processo. Il rilevamento multimodale può aiutare a distinguere tra guasti che producono firme vibrazionali simili ma si verificano in diverse condizioni operative. I modelli risultanti possono valutare lo stato di salute degli asset utilizzando un contesto fisico più ampio anziché un singolo canale di misurazione. Ciò è particolarmente prezioso in ambienti di produzione complessi in cui le variazioni di carico, velocità o stato del processo possono influenzare le vibrazioni indipendentemente dal deterioramento meccanico. L'integrazione con lo storico della manutenzione può ulteriormente migliorare l'interpretazione collegando le variazioni delle condizioni con le riparazioni e le sostituzioni di componenti precedenti. Con la diminuzione dei costi dei sensori e la standardizzazione delle comunicazioni industriali, il monitoraggio multimodale diventerà probabilmente sempre più pratico per apparecchiature di alto valore e a funzionamento continuo.
Opportunità di mercato nel settore del monitoraggio delle vibrazioni
Monitoraggio scalabile per risorse industriali di fascia media e distribuite
Si apre una significativa opportunità nell'estendere il monitoraggio continuo delle condizioni operative, attualmente limitato a grandi asset critici, anche a gruppi di apparecchiature di fascia media. Molti impianti gestiscono centinaia o migliaia di motori, pompe, ventilatori e nastri trasportatori, per i quali il monitoraggio cablato tradizionale risulta economicamente selettivo. Sensori wireless compatti, installazione semplificata e analisi automatizzate possono ridurre il costo per singolo asset monitorato e rendere praticabile un'implementazione su larga scala. I fornitori possono cogliere questa opportunità progettando sistemi modulari che partono da un piccolo gruppo di macchine critiche e si espandono man mano che gli utenti ne dimostrano il valore operativo. Software in abbonamento, servizi di monitoraggio dello stato di salute dei dispositivi e diagnostica remota possono ulteriormente ridurre le barriere all'adozione. Le soluzioni più efficaci combineranno un'installazione semplice con un'interpretazione affidabile degli allarmi, poiché i team di manutenzione necessitano di informazioni utili e non di grandi quantità di dati di vibrazione non filtrati.
Piattaforme integrate per l'affidabilità degli asset in operazioni multi-sito
Le organizzazioni industriali multisito rappresentano un'ulteriore opportunità per le piattaforme che combinano il monitoraggio delle vibrazioni con flussi di lavoro più ampi di gestione degli asset. I sistemi centralizzati possono fornire dashboard comuni, punteggi di salute degli asset, prioritizzazione della manutenzione e reportistica standardizzata per impianti con diverse configurazioni di apparecchiature. L'integrazione con i sistemi di manutenzione aziendali può collegare le condizioni rilevate con gli ordini di lavoro, i requisiti dei pezzi di ricambio, la pianificazione dei tecnici e gli interventi storici. Ciò crea un'opportunità per i fornitori di tecnologia di andare oltre le soluzioni puntuali verso rapporti di software e servizi ricorrenti. Gli operatori industriali possono anche utilizzare i dati provenienti da diversi siti per identificare problemi ricorrenti delle apparecchiature, confrontare le pratiche di manutenzione e perfezionare le strategie di allarme. I fornitori in grado di supportare diversi protocolli di sensori e ambienti di automazione esistenti saranno in una posizione migliore per servire le organizzazioni che cercano un'architettura di affidabilità unificata senza dover sostituire ogni singolo componente di monitoraggio preesistente.
Domande frequenti

Naveen è un esperto professionista nel campo delle ricerche di mercato e della consulenza direzionale, con oltre 12 anni di esperienza nella realizzazione di ricerche strategiche, analisi di mercato (Market Intelligence) e soluzioni di consulenza aziendale in diversi settori industriali. Le sue principali aree di competenza comprendono l'elettronica, la tecnologia, l'automazione industriale, il settore bancario, i servizi finanziari e assicurativi (BFSI), l'industria automobilistica e il settore aerospaziale. È specializzato nella valutazione dei mercati, nell'analisi della concorrenza (Competitive Intelligence), nel benchmarking settoriale, nello sviluppo di strategie di crescita, nell'analisi delle opportunità di ingresso in nuovi mercati e nella valutazione delle opportunità commerciali.
Nel ruolo di Vicepresidente Associato (Associate Vice President), Naveen guida complessi progetti di ricerca di mercato e consulenza strategica, gestisce le relazioni con i principali stakeholder e supervisiona l'intero ciclo di vita dei progetti, dalla pianificazione iniziale fino alla consegna dei risultati. Nel corso della sua carriera, ha portato a termine con successo numerosi progetti di ricerca e consulenza per clienti appartenenti a diversi settori e aree geografiche, aiutando le organizzazioni a individuare nuove opportunità di mercato, comprendere le dinamiche competitive, valutare il potenziale degli investimenti e prendere decisioni strategiche informate. Grazie al suo approccio analitico e orientato ai risultati, contribuisce a supportare le aziende nell'elaborazione di strategie efficaci e nel rafforzamento della loro competitività.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Telecomunicazioni presso la Visvesvaraya Technological University (VTU), nello Stato del Karnataka, in India, e un Master in Business Administration (MBA) con specializzazione in Marketing e Gestione delle Operazioni presso la Manipal University. La combinazione di solide competenze tecniche, una vasta conoscenza interdisciplinare e una significativa esperienza nella consulenza strategica gli consente di trasformare dati di mercato complessi in informazioni strategiche concrete e indicazioni operative. Attraverso questa capacità, supporta le imprese nell'individuazione delle opportunità di crescita, nel miglioramento della competitività e nella definizione di piani strategici a lungo termine, contribuendo al raggiungimento degli obiettivi aziendali e a uno sviluppo sostenibile del business.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -