
Mercato delle astillatrici di legno: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle cippatrici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (rulli ad alta coppia, cippatrici a tamburo, cippatrici a disco, cippatrici a vite); tipo di prodotto (azionamento elettrico, azionamento PTO, motore a benzina, motore diesel); settori verticali (edilizia, segherie, fabbriche di mobili, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPMC00002534
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
392,24 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
536,42 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,54 %
Tasso di crescita
Mercato di riferimento
4.217,80 milioni di dollari USA
(2026-2034)
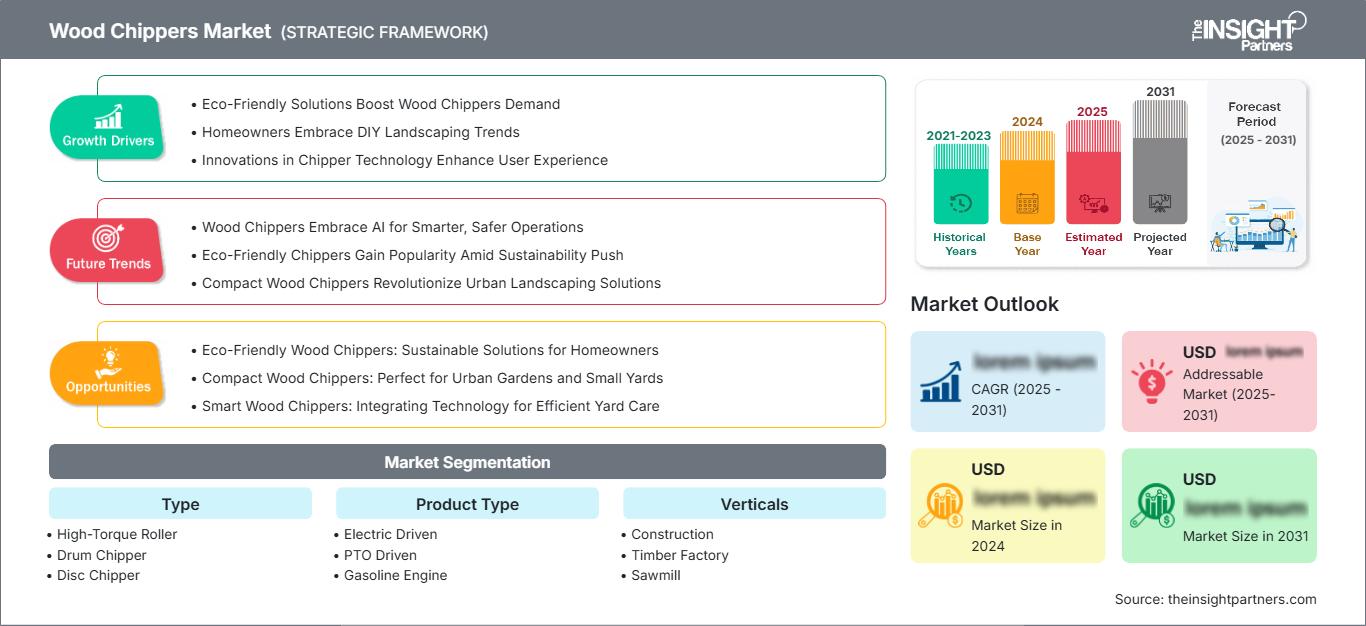
Il mercato delle cippatrici ha un valore di 392,24 milioni di dollari nel 2025 e si prevede che raggiungerà i 536,42 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,54% nel periodo 2026-2034. Il mercato comprende le attrezzature utilizzate per ridurre rami, tronchi, sterpaglie e residui legnosi in cippato per applicazioni di paesaggistica, gestione della biomassa, operazioni forestali, segherie e produzione industriale, con decisioni di acquisto sempre più influenzate da fattori quali produttività, mobilità, manutenzione, sicurezza e configurazione del carburante.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) stimato tra il 3,7% e il 4,5% fino al 2034, sostenuto dai programmi comunali di gestione dei detriti causati dalle tempeste, dalle attività commerciali di cura degli alberi, dalla bonifica dei terreni e da una consolidata logistica della biomassa. Le dimensioni del mercato delle cippatrici sono influenzate anche dalla domanda di sostituzione, da pratiche di sicurezza più rigorose per gli operatori, dalla preferenza degli appaltatori per macchine trasportabili e dal crescente interesse per le attrezzature in grado di convertire residui legnosi di scarso valore in pacciame o combustibile vendibili.
Analisi e approfondimenti sul mercato delle cippatrici
- Nord America: Si stima che il Nord America rappresenterà il 31-35% della quota di mercato delle cippatrici nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,7-4,5% tra il 2026 e il 2034, grazie al supporto dell'arboricoltura, della gestione dei rifiuti urbani, della bonifica dei terreni e di reti di distribuzione di attrezzature consolidate.
- USA: Si stima che gli Stati Uniti rappresenteranno il 68-73% della quota nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 3,8-4,6% tra il 2026 e il 2034, che riflette la domanda di sostituzione, il recupero post-tempesta, la sistemazione del paesaggio e le applicazioni forestali commerciali.
- Europa: si stima che l'Europa deterrà una quota di mercato del 26-30% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,2-4,0% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna, dove l'utilizzo della biomassa e l'arboricoltura professionale supportano la domanda di attrezzature.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota di mercato del 24-28% nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,0-4,9% tra il 2026 e il 2034. Cina, Giappone, India, Corea del Sud e Australia sono mercati chiave, grazie all'espansione della silvicoltura meccanizzata, della lavorazione del legno e dell'utilizzo della biomassa.
- Segmento più ampio: si stima che il segmento delle cippatrici a tamburo deterrà una quota di mercato del 34-38% nel 2025, con una crescita annua composta (CAGR) del 3,8-4,5% tra il 2026 e il 2034, supportata dalla lavorazione commerciale ad alta produttività.
- Segmento in forte crescita: si stima che le attrezzature a propulsione elettrica raggiungeranno una quota di mercato del 9-13% nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,0-7,5% tra il 2026 e il 2034, beneficiando delle applicazioni a basse emissioni nel settore urbano e professionale per la cura degli alberi.
- Aziende chiave analizzate nel dettaglio: Avant Tecno Oy; Caravaggi Srl; EMB MFG Inc.; UNTHA shredding technology GmbH; ZANON Srl; Terex Corporation; Salsco, Inc.; Changzhou LEFA Industry Co., Ltd.; Trelan Manufacturing Corporation; Timberwolf Ltd.; Vermeer Corporation; Bandit Industries, Inc.; GreenMech Ltd.; e Morbark, LLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle cippatrici si sta allontanando dalle macchine a taglio meccanico per orientarsi verso dispositivi specifici per determinate applicazioni, che integrano alimentazione controllata, design avanzato del rotore, idraulica, mobilità e facilità di manutenzione. La differenziazione avverrà in termini di qualità del cippato, velocità di alimentazione, rapporto peso/potenza, gestione dello scarico e durata dei componenti. Le economie di scala nella produzione cambieranno, poiché gli operatori del settore cercheranno macchine in grado di ottimizzare le loro operazioni e massimizzare la resa di rami, tronchi e detriti.
Nei prossimi anni, il mercato delle cippatrici è destinato a registrare una crescita sostenuta grazie agli investimenti in attrezzature compatte, energia elettrica, soluzioni telematiche e impianti decentralizzati per la lavorazione della biomassa. Tra i segmenti di mercato emergenti figurano l'Asia-Pacifico e alcuni paesi dell'America Latina, grazie alla crescente meccanizzazione delle attività forestali e di lavorazione del legno. Inoltre, la necessità di un utilizzo efficiente dei residui legnosi in Europa, dettata dalle misure di sostenibilità, e i cicli di sostituzione degli alberi in Nord America alimenteranno la domanda di attrezzature ad alta produttività.
Ambito del rapporto sul mercato delle cippatrici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 392,24 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 536,42 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,54% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle cippatrici
La crescita del mercato delle cippatrici è trainata dalla crescente necessità di processare i detriti legnosi vicino al luogo di origine. Servizi di potatura alberi, aziende di giardinaggio, comuni, imprese di disboscamento e segherie necessitano di cippatrici per ridurre le dimensioni delle materie prime e diminuire la necessità di trasporto. Pertanto, la domanda è legata al disboscamento, alla manutenzione degli alberi urbani, alla pulizia post-tempesta, alla bonifica delle aree di pertinenza stradale e alla preparazione dei cantieri edili. I produttori di cippatrici operano all'interno di un ecosistema che comprende produttori di motori, fornitori di componenti idraulici, produttori di utensili da taglio, rivenditori, fornitori di servizi di manutenzione e consumatori di biomassa. La scelta del macchinario dipende dalla granulometria del materiale in ingresso, dalla produttività giornaliera prevista, dai requisiti di cippatura, dalla mobilità, dalla fonte di alimentazione e dalla facilità di manutenzione.
Le attuali tendenze di fornitura privilegiano sempre più piattaforme di attrezzature flessibili, in grado di svolgere diverse funzioni con modifiche minime. I sistemi a rulli si concentrano sull'alimentazione controllata, mentre i sistemi a tamburo e a disco rispondono a diverse esigenze in termini di capacità giornaliera e qualità del cippato. Le cippatrici azionate dalla presa di forza continuano a essere popolari nel settore agricolo e delle costruzioni, poiché l'energia viene fornita da un trattore già in possesso. Le macchine a diesel e a gas sono prevalenti nelle applicazioni mobili, mentre i modelli elettrici stanno diventando più diffusi in caso di problemi di rumore o emissioni, o per esigenze di utilizzo in ambienti interni/esterni.
Le previsioni sul mercato delle cippatrici rivelano che il settore opererà in un ambiente estremamente competitivo, caratterizzato da produttori di macchinari, produttori di prodotti per l'arboricoltura, produttori locali di attrezzature e grandi aziende industriali. Terex Corporation si distinguerà per le sue attrezzature ad alta capacità e per la sua competenza nella lavorazione dei materiali, mentre Timberwolf Ltd. detiene una posizione dominante nel settore dell'arboricoltura professionale. Vermeer Corporation e Bandit Industries, Inc. si sono concentrate su attrezzature per la silvicoltura, la cura degli alberi e la pulizia del terreno. Avant Tecno Oy e Caravaggi Srl si focalizzano su applicazioni compatte e specializzate, mentre ZANON Srl e EMB MFG Inc. offrono i loro servizi per le esigenze agricole, municipali e di lavorazione dei materiali.
Attualmente, gli investimenti si concentrano sull'efficienza del motore, sull'ergonomia per l'operatore, sulla durata dei componenti, sulla digitalizzazione e sulla portabilità del prodotto. L'importanza di disporre di canali di distribuzione e assistenza efficienti è inoltre aumentata, data la correlazione tra tempo di attività e redditività per l'appaltatore. Di conseguenza, il posizionamento competitivo delle attrezzature si sposterà dal costo dell'attrezzatura al costo totale di proprietà, alla capacità di assistenza, al valore residuo, al consumo di carburante, alla frequenza di manutenzione e alle prestazioni in diverse condizioni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle cippatrici: approfondimenti strategici
Approfondimenti regionali
Mercato delle cippatrici in Nord America
Si stima che il Nord America rappresenterà una quota di mercato del 31-35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,7-4,5% fino al 2034. In questa regione è presente un settore commerciale avanzato per la cura degli alberi, la silvicoltura, la gestione della vegetazione a livello comunale e le operazioni periodiche di pulizia e ripristino a seguito di danni causati da tempeste. I professionisti americani della cura degli alberi sono sempre più alla ricerca di macchinari che consentano un rapido spostamento tra i vari siti, mentre i canadesi necessitano di macchine adatte ad applicazioni forestali, operazioni di disboscamento e condizioni operative remote. Inoltre, la presenza di concessionari e meccanismi di finanziamento risultano utili per gli acquisti di sostituzione.
Le previsioni di mercato per le cippatrici indicano che altri fattori che guidano la domanda locale includono considerazioni di sicurezza, disponibilità di manodopera e costi di trasporto del materiale legnoso grezzo. Le cippatrici a tamburo e a disco ad alta capacità sono fondamentali per gli utenti commerciali, mentre le cippatrici compatte sono utilizzate da arboricoltori e aziende di giardinaggio. I comuni e le aziende di servizi pubblici rappresentano altri segmenti di mercato. Il mercato regionale è stabile, poiché la domanda di sostituzione contribuisce a bilanciare i periodi di bassi investimenti in nuove attrezzature, mentre le attività di pulizia dei danni causati dalle tempeste e di gestione del territorio determinano periodi di maggiore utilizzo.
mercato statunitense delle cippatrici
Si stima che gli Stati Uniti rappresenteranno il 68-73% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,8-4,6% fino al 2034. La domanda sarà soddisfatta attraverso l'arboricoltura, la paesaggistica, la gestione della vegetazione per le infrastrutture, la bonifica di cantieri edili, le operazioni forestali e gli interventi di emergenza in caso di tempeste a livello comunale. Un vantaggio competitivo sarà dato dall'ampia rete di distribuzione di concessionari e servizi di noleggio attrezzature disponibili sul mercato.
Le tendenze attuali nell'utilizzo delle cippatrici mostrano una preferenza per quelle che offrono mobilità unita a una maggiore capacità di alimentazione. In termini di valutazione delle attrezzature, gli appaltatori ne valutano le prestazioni in base alla produttività del lavoro, al consumo di carburante, alla facilità di manutenzione e alla capacità di scarico del cippato. Aziende come Terex Corporation, Timberwolf Ltd., Vermeer Corporation, Bandit Industries, Inc., Salsco, Inc. e altre si troveranno ad affrontare diversi aspetti del settore delle attrezzature professionali. Le questioni relative alla sicurezza sono di fondamentale importanza nell'acquisto di cippatrici, a causa delle esigenze di formazione e protezione, nonché delle capacità di scarico del cippato.
Mercato europeo delle cippatrici
Si stima che l'Europa deterrà una quota di mercato del 26-30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-4,0% fino al 2034. Questo mercato è stato creato dall'arboricoltura professionale, dalla gestione forestale, dalla progettazione del paesaggio, dalla lavorazione del legno, dall'utilizzo della biomassa e dalle crescenti esigenze in termini di prestazioni ed emissioni delle attrezzature. La Germania è uno dei mercati più forti grazie al suo settore forestale, della lavorazione del legno e della produzione di macchinari ben sviluppato, che include la domanda di macchine compatte per appaltatori e di grandi attrezzature per la lavorazione.
Nel Regno Unito si registra una forte domanda da parte di arboricoltori, imprese di giardinaggio, enti locali e aziende di gestione della vegetazione, dove si prediligono attrezzature trainabili e affidabili. Il mercato francese comprende applicazioni forestali, agricole, municipali e di giardinaggio, con conseguente elevata domanda di attrezzature dedicate e montate su trattore. L'industria italiana di produzione di macchinari è sufficientemente sviluppata per le applicazioni forestali, agricole e di giardinaggio, mentre in Spagna la domanda è trainata dalla gestione forestale, dal controllo della vegetazione a livello comunale e dalla bonifica dei terreni. La Germania è destinata a diventare il paese leader in Europa grazie al suo settore industriale e alla rete di utenti professionali.
Mercato delle cippatrici per legno nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota di mercato del 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,9% fino al 2034. La Cina rappresenta un mercato promettente grazie all'aumento delle capacità produttive e di trasformazione forestale. Giappone e Corea del Sud prediligono macchinari più piccoli e compatti, mentre l'India offre prospettive di meccanizzazione a lungo termine nei settori forestale, della segheria, della paesaggistica e delle operazioni di biomassa.
In Australia la domanda di macchinari per la bonifica dei terreni, l'arboricoltura e la silvicoltura è elevata. Nella regione, gli sviluppi in ambito industriale, paesaggistico, agricolo e di utilizzo dei rifiuti potrebbero ampliare le applicazioni di queste attrezzature. La produzione locale e i prezzi competitivi sono fattori significativi, soprattutto nei paesi in via di sviluppo, ma gli acquirenti più esperti desiderano macchinari più durevoli e performanti.
Mercato delle cippatrici in Medio Oriente e Africa
Si stima che il Medio Oriente e l'Africa rappresentino la quota globale rimanente e si prevede che cresceranno a un tasso annuo composto (CAGR) di circa il 2,8-3,7% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano di progetti di riqualificazione urbana, sviluppo infrastrutturale, programmi di vegetazione municipale e progetti ambientali su larga scala. Il Sudafrica vanta attività forestali, di paesaggistica e di lavorazione del legno relativamente consolidate.
Al di fuori degli Emirati Arabi Uniti, la domanda sarà maggiormente trainata dai progetti e si concentrerà su comuni, imprese di costruzione, piantagioni e paesaggisti. La diversificazione delle fonti energetiche e l'interesse per i residui di biomassa utili possono essere d'aiuto in alcune di queste applicazioni, ma la disponibilità di acqua, le condizioni operative, i costi di importazione e l'assistenza post-vendita sono fattori chiave che influenzano gli acquisti. L'Arabia Saudita continuerà a essere un mercato importante nella regione a causa delle esigenze di paesaggistica urbana.
Analisi di segmentazione
Tipo
La tipologia è un fattore determinante per la produttività, la consistenza del cippato, i requisiti di manutenzione e l'idoneità a diverse materie prime. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 3,4-4,2% dal 2026 al 2034, con gli acquirenti commerciali che sceglieranno sempre più le attrezzature in base al diametro del materiale in ingresso, all'utilizzo giornaliero, ai requisiti di trasporto e alle caratteristiche desiderate del cippato. Il mercato delle cippatrici per legno, quindi, rimane ampio nelle diverse categorie di tipologia.
- Rullo ad alta coppia: i sistemi a rulli ad alta coppia garantiscono un'alimentazione controllata del materiale e sono strategicamente importanti laddove gli operatori lavorano rami irregolari, residui legnosi misti o materie prime difficili che richiedono un movimento costante verso il meccanismo di taglio.
- Cippatrice a tamburo: Le cippatrici a tamburo sono particolarmente adatte alle operazioni ad alta produttività, poiché la loro configurazione di taglio rotante consente la lavorazione continua e la gestione efficiente di volumi considerevoli di materiale in ambito forestale e nelle attività di disboscamento commerciale.
- Cippatrice a disco: Le cippatrici a disco rimangono importanti laddove la produzione uniforme di cippato, le prestazioni di taglio robuste e il funzionamento affidabile sono prioritari. Trovano impiego in ambito forestale, nelle segherie, negli impianti di lavorazione delle biomasse e in ambito municipale, dove è richiesta una lavorazione ripetibile.
- Cippatrice a vite: Le cippatrici a vite rispondono a esigenze di lavorazione specifiche e consentono un movimento controllato del materiale attraverso la zona di taglio. Il loro ruolo strategico è particolarmente importante laddove la gestione dell'alimentazione specifica per l'applicazione e le configurazioni compatte sono valori fondamentali.
Tipo di prodotto
Si prevede che questa tipologia di prodotto crescerà a un tasso di crescita annuo composto (CAGR) del 3,8-4,8% dal 2026 al 2034, a causa delle differenze nell'ambiente operativo, nell'infrastruttura energetica disponibile, nei requisiti di mobilità e nelle considerazioni relative alle emissioni. Gli acquirenti confrontano sempre più spesso i costi operativi dell'intero ciclo di vita piuttosto che il prezzo di acquisto iniziale, soprattutto nel caso di flotte professionali.
- Azionamento elettrico: Le macchine a trazione elettrica stanno riscuotendo sempre maggiore interesse in ambienti sensibili al rumore e con restrizioni sulle emissioni. Sono particolarmente indicate per la cura degli alberi in ambito urbano, per le strutture dotate di infrastrutture elettriche e per le applicazioni in cui la prevedibilità dei costi operativi è fondamentale.
- Azionamento tramite presa di forza (PTO): le attrezzature azionate dalla presa di forza rimangono strategicamente rilevanti per le imprese agricole e di servizi misti, poiché i trattori possono fornire la fonte di energia necessaria. Questa configurazione può ridurre la necessità di una piattaforma motore separata.
- Motore a benzina: le attrezzature a benzina rimangono adatte per applicazioni compatte e mobili, dove la relativa semplicità di rifornimento, la trasportabilità e la facilità di progettazione sono aspetti apprezzati da piccoli appaltatori e operatori del settore paesaggistico.
- Motore diesel: I motori diesel rimangono importanti per le attrezzature commerciali ad alto utilizzo perché garantiscono una potenza costante e sono essenziali per le operazioni forestali o di disboscamento più impegnative, dove la disponibilità delle macchine e l'efficienza del carburante sono fattori determinanti nella fase di acquisto.
Verticali
Si prevede che il segmento Verticals registrerà un CAGR del 3,5-4,4% dal 2026 al 2034, con un'adozione determinata dalla disponibilità di materie prime, dai tassi di utilizzo, dalla scala operativa e dal valore a valle dei cippati lavorati. Il segmento illustra come il mercato delle cippatrici per legno colleghi gli investimenti in attrezzature al recupero dei materiali e all'efficienza produttiva.
- Edilizia: Le imprese edili utilizzano cippatrici durante la preparazione del sito, la rimozione della vegetazione e la bonifica del terreno. La mobilità delle attrezzature e la rapidità di lavorazione sono strategicamente importanti perché le attività di bonifica spesso precedono le successive fasi di costruzione.
- Segheria: Le segherie necessitano di attrezzature affidabili per la lavorazione dei materiali, in grado di gestire i residui di produzione e supportare il flusso interno dei materiali. La cippatura può migliorare la gestione dei residui, creando al contempo utili flussi di materiale secondario.
- Segheria: Le segherie generano rami, tavole, corteccia e altri residui legnosi che richiedono una gestione efficiente. Le cippatrici supportano la conversione dei residui e possono migliorare la logistica dell'impianto laddove la produzione di cippato ha un utilizzo a valle ben definito.
- Fabbrica di mobili: Le fabbriche di mobili in genere gestiscono volumi inferiori rispetto alle grandi aziende forestali, ma possono trarre vantaggio da sistemi compatti per la gestione dei residui di legno. La scelta delle attrezzature dipende dalle caratteristiche dei residui, dallo spazio disponibile e dalle opportunità di riutilizzo.
Panoramica dell'opportunità
|
Verticali |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Costruzione |
Alto |
Pulizia del sito |
Scalatura |
|
Fabbrica di legname |
Alto |
Trattamento dei residui |
Maturo |
|
Segheria |
Alto |
Recupero chip |
Maturo |
|
Fabbrica di mobili |
Mezzo |
Residui del negozio |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato delle cippatrici per legno
Crescente necessità di sistemi di trattamento distribuiti dei residui legnosi.
L'aumento dei volumi di rami, tronchi, detriti causati da tempeste e residui forestali sta spingendo gli operatori a trattare il materiale più vicino alla fonte di provenienza. Il trasporto di materiale legnoso non trattato può richiedere una notevole capacità di carico dei camion, poiché i residui a bassa densità occupano un volume considerevole prima della riduzione dimensionale. Le cippatrici rappresentano quindi un ponte operativo tra la rimozione della vegetazione e il successivo utilizzo del materiale. I comuni possono ridurre le scorte di detriti dopo le tempeste, le imprese edili possono migliorare la produttività dei siti e gli operatori forestali possono preparare il materiale per la produzione di biomassa o per usi industriali. L'impatto è maggiore laddove le distanze di trasporto sono elevate o i costi di smaltimento sono in aumento. I produttori di macchinari possono soddisfare questa domanda sviluppando macchine con elevata capacità di alimentazione, sistemi di scarico efficienti e granulometria flessibile del cippato. Tali caratteristiche influenzano direttamente i tassi di utilizzo e la redditività della gestione decentralizzata dei residui.
Espansione dell'arboricoltura professionale e della gestione della vegetazione
La presenza di alberi in ambito urbano, i corridoi per le utenze, i programmi di paesaggistica commerciale e la gestione della vegetazione comunale creano esigenze ricorrenti in termini di attrezzature mobili per la lavorazione. Gli appaltatori professionisti necessitano sempre più di macchine in grado di spostarsi tra i cantieri, operare in modo efficiente in spazi ristretti e lavorare i rami senza richiedere un'eccessiva movimentazione manuale. Ciò favorisce le attrezzature compatte e di medie dimensioni, oltre ai sistemi di produzione più grandi. L'impatto si estende all'intero ecosistema delle attrezzature, poiché un maggiore utilizzo incentiva la sostituzione del parco macchine, la domanda di noleggio, la manutenzione preventiva e il consumo di ricambi. I produttori che migliorano l'ergonomia di alimentazione, le dimensioni di trasporto, il controllo dello scarico e la visibilità per l'operatore possono rafforzare la propria posizione tra gli utenti professionali. Anche l'accessibilità all'assistenza è altrettanto importante, poiché gli appaltatori spesso misurano il valore delle attrezzature in base alle ore di produzione piuttosto che alle specifiche nominali della macchina. Il modello di acquisto che ne deriva privilegia macchine affidabili con requisiti di manutenzione prevedibili e una solida rete di concessionari.
Maggiore attenzione all'efficienza delle apparecchiature e alla sicurezza degli operatori.
Sicurezza ed efficienza sono sempre più interconnesse nelle decisioni di acquisto delle attrezzature. Alimentazione controllata, comandi di emergenza accessibili, protezioni, accesso per la manutenzione e formazione degli operatori possono ridurre le interruzioni operative e al contempo favorire pratiche di lavoro più sicure. Gli acquirenti esaminano anche il consumo di carburante, l'efficienza idraulica, la durata degli utensili da taglio e gli intervalli di manutenzione, poiché questi fattori influenzano il costo totale di proprietà. L'effetto è particolarmente rilevante per gli operatori di flotte che gestiscono diverse macchine in cantieri geograficamente dispersi. I produttori stanno rispondendo con layout delle macchine migliorati, punti di ispezione più facili da raggiungere, componenti più durevoli e sistemi di monitoraggio sempre più sofisticati. Le configurazioni elettriche e a basse emissioni potrebbero guadagnare ulteriore terreno nelle applicazioni urbane, dove le considerazioni relative a rumore e gas di scarico sono importanti. Man mano che gli acquisti si orientano sempre più verso il ciclo di vita, i produttori in grado di dimostrare produttività affidabile, facilità di manutenzione e ingegneria orientata alla sicurezza possono differenziarsi senza dover fare affidamento esclusivamente sulla concorrenza del prezzo di acquisto.
Mercato delle cippatrici: tendenze future
Piattaforme per l'elettrificazione e le apparecchiature a bassa rumorosità
Si prevede che il mercato delle cippatrici includerà sempre più spesso propulsori elettrici per applicazioni in cui emissioni, rumore e restrizioni operative locali influenzano la scelta delle attrezzature. L'adozione iniziale si concentrerà probabilmente su macchine professionali compatte piuttosto che sulle piattaforme forestali più grandi, poiché le attrezzature più piccole richiedono meno energia immagazzinata e possono operare più vicino a edifici, aree residenziali, parchi e strade urbane. La tecnologia delle batterie, l'infrastruttura di ricarica e la gestione del ciclo di lavoro determineranno il ritmo di adozione. Le architetture ibride potrebbero rappresentare una soluzione intermedia per gli appaltatori che necessitano di periodi di funzionamento più lunghi ma desiderano anche ridurre i tempi di inattività e le emissioni locali. I produttori probabilmente punteranno su sistemi di batterie intercambiabili, manutenzione semplificata, funzioni rigenerative e gestione intelligente dell'energia. Nel tempo, i modelli elettrici potrebbero diventare più competitivi laddove le ore di funzionamento sono prevedibili e l'accesso alla ricarica è integrato nella pianificazione della flotta.
Gestione della flotta connessa e manutenzione predittiva
Si prevede che la connettività digitale si evolverà da funzionalità di fascia alta a strumento più pratico per la gestione delle flotte. I sensori possono monitorare le prestazioni del motore, le ore di funzionamento, il consumo di carburante o di energia, le condizioni idrauliche, la temperatura, le vibrazioni e le esigenze di manutenzione. Per le imprese che gestiscono più macchine, queste informazioni possono migliorare la pianificazione della manutenzione e ridurre i tempi di inattività imprevisti. I produttori possono inoltre utilizzare dati operativi aggregati per comprendere le prestazioni dei componenti e perfezionare i progetti futuri. La diagnostica remota potrebbe rivelarsi particolarmente utile nelle regioni con un numero limitato di tecnici specializzati, poiché i team di assistenza possono identificare i potenziali problemi prima di recarsi sul posto. La telematica può inoltre supportare le società di noleggio migliorando il monitoraggio dell'utilizzo e la pianificazione della manutenzione. La prossima fase di sviluppo probabilmente combinerà i dati delle apparecchiature con avvisi di servizio automatizzati, registri di ispezione digitali, pianificazione dei ricambi e informazioni sulle prestazioni dell'operatore, creando un legame più forte tra la progettazione della macchina e l'economia del ciclo di vita.
Opportunità di mercato per le cippatrici
Attrezzature professionali compatte per appaltatori urbani
Esiste un'importante opportunità nel segmento delle macchine compatte progettate per arboricoltori, aziende di giardinaggio, comuni e imprese di gestione della vegetazione che operano in aree densamente popolate. Questi clienti spesso privilegiano la manovrabilità, la flessibilità di trasporto, la bassa rumorosità, i comandi semplici e l'affidabilità del processo rispetto alla massima produttività industriale. Gli sviluppatori di prodotti possono rivolgersi a questo segmento offrendo telai leggeri, dimensioni di sterzata compatte, tempi di installazione rapidi, un migliore controllo dello scarico e opzioni di alimentazione elettrica o a basse emissioni. I modelli di leasing e noleggio potrebbero ulteriormente ridurre le barriere all'acquisto per le piccole imprese con carichi di lavoro variabili. I produttori possono anche creare pacchetti differenziati che combinano la cippatrice con rimorchi, sistemi di raccolta, piani di manutenzione e formazione per gli operatori. L'opportunità è interessante perché le attrezzature professionali compatte possono soddisfare le frequenti esigenze dei cantieri, consentendo al contempo ai produttori di ampliare la propria base clienti oltre i grandi operatori forestali e industriali.
Soluzioni integrate per il recupero di biomassa e residui
Un'altra opportunità risiede nel collegare le attrezzature per la cippatura con i sistemi a valle di biomassa, pacciamatura, paesaggistica e recupero dei materiali. Invece di trattare i residui di legno esclusivamente come materiale di scarto, gli operatori possono progettare catene di lavorazione che classifichino, trasportino, stocchino e consegnino il cippato in base alle esigenze dell'utente finale. I produttori di attrezzature possono supportare questa transizione attraverso la regolazione della granulometria del cippato, sistemi di scarico migliorati, nastri trasportatori, compatibilità con i sistemi di vagliatura e monitoraggio digitale. Le partnership con gli utilizzatori di biomassa, le segherie, i fornitori di materiali per la paesaggistica, i comuni e le imprese di gestione dei rifiuti potrebbero creare una domanda più stabile di materiale lavorato. Investire in sistemi integrati può essere particolarmente interessante laddove le distanze di trasporto sono elevate e i volumi di residui sono concentrati. I fornitori che comprendono l'intero flusso del materiale possono differenziarsi riducendo le fasi di movimentazione anziché vendere una macchina isolata, migliorando il valore economico generato da ogni ciclo di lavorazione.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -