
自動車48Vシステム市場:規模・シェア・予測 2034
自動車用48Vシステム市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:アーキテクチャ別(ベルト駆動、クランクシャフトマウント、デュアルクラッチトランスミッションマウント、トランスミッション出力シャフト)、車両クラス別(エントリー、ミッド、プレミアム、ラグジュアリー)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014492
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
76億7000 万米ドル
基準年値
2034年の予測
206億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
11.66 %
成長率
対象市場
1,247億4,000 万米ドル
(2026年~2034年)
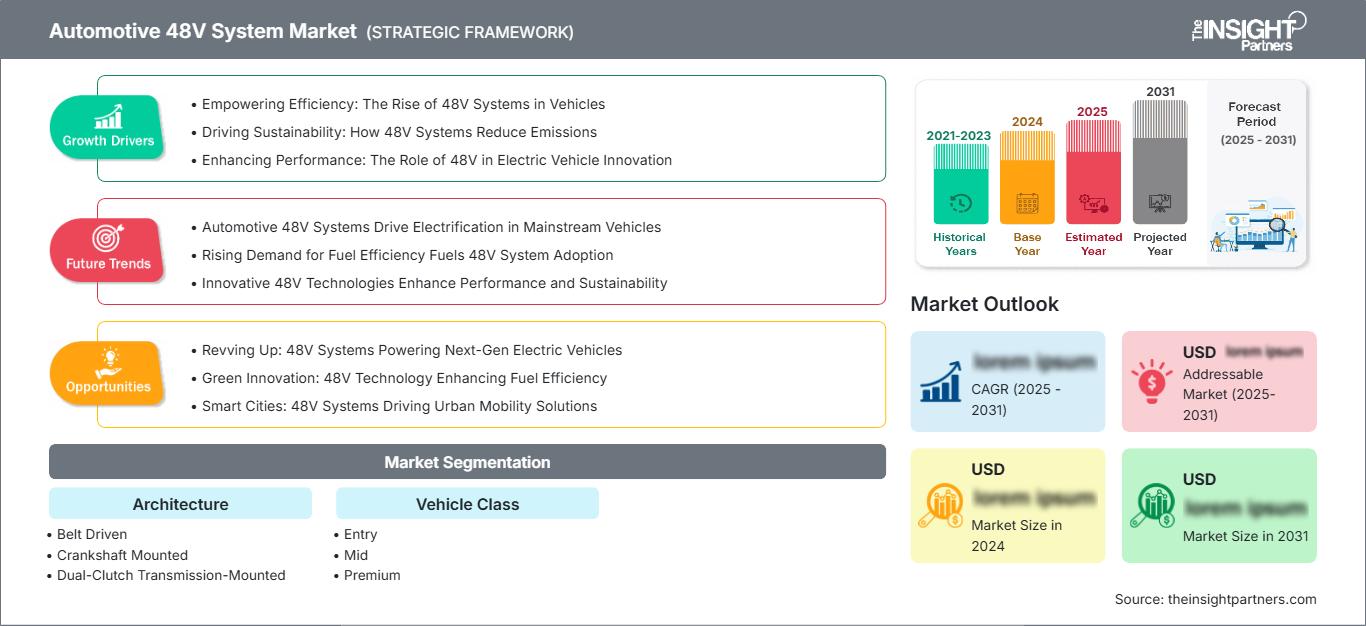
自動車用48Vシステム市場は、 2025年には76億7000万米ドルと評価され、2034年には206億8000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)11.66%で成長すると見込まれています。自動車メーカーが、高電圧電動化のコストをかけずに、マイルドハイブリッド機能、回生ブレーキ、電動ブースト、およびより高い電気負荷をサポートするために48Vアーキテクチャを採用していることから、その普及が進んでいます。
北米は、燃費基準への準拠、ピックアップトラックやSUVの電動化、サプライヤーの現地化といった要因が自動車用48Vシステム市場の規模拡大を支えているため、戦略的に重要な需要拠点であり続けています。同地域は2025年には市場シェアの27~30%を占めると推定され、米国の小型車のハイブリッド化と先進的な快適性エレクトロニクスに支えられ、2026年から2034年にかけて年平均成長率(CAGR)10.8~11.4%で拡大すると予測されています。
自動車用48Vシステム市場の評価と洞察
- 北米は2025年には27~30%のシェアを占めると推定され、SUV、ピックアップトラック、高級乗用車の燃費向上を牽引役として、2026年から2034年にかけて年平均成長率(CAGR)10.8~11.4%で成長すると見込まれている。
- 米国は2025年には北米の78~82%を占め、自動車メーカーが量販車種にマイルドハイブリッド機能を追加するにつれて、年平均成長率(CAGR)10.6~11.2%で成長すると予測されている。
- 欧州は2025年には31~34%のシェアを占め、年平均成長率(CAGR)は10.9~11.6%と推定されており、ドイツ、フランス、英国、イタリア、スペインが、法令遵守を重視したマイルドハイブリッド車の普及を牽引するだろう。
- アジア太平洋地域は2025年には32~36%のシェアを占め、中国、日本、韓国、インドに支えられ、年平均成長率(CAGR)12.2~12.9%で成長すると予測されている。
- 最大のセグメント:ベルト駆動方式は、2025年には市場シェアの39~42%を占め、統合コストの低さから年平均成長率(CAGR)10.9~11.5%で成長すると予想されている。
- 高成長分野:クランクシャフト搭載型アーキテクチャは、2025年には18~21%のシェアを占め、自動車メーカーがより高い回生能力を追求するにつれて、年平均成長率(CAGR)12.5~13.2%で成長すると予測されている。
- 詳細に分析された主要企業:BorgWarner Inc.、Continental AG、PHINIA Inc.、GKN Automotive Limited、Hitachi Astemo, Ltd.、Lear Corporation、Magna International Inc.、MAHLE GmbH、Robert Bosch GmbH、およびValeo SE。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
自動車の電気アーキテクチャは、補助的なスタート・ストップシステムから、制動エネルギーの回生、発進トルクの補助、快適機能への電力供給が可能な統合型マイルドハイブリッドプラットフォームへと進化を遂げてきました。自動車用48Vシステム市場レポートでは、サプライヤーが既存の内燃機関プラットフォームを中心にモーター、インバーター、バッテリー、コンバーターをパッケージ化することで、コスト、重量、設計変更の複雑さを抑えつつ市場の成長を実現できることが、この変化を反映していると指摘しています。
今後の需要は、排出ガス規制のあり方、よりスムーズな走行性能を求める消費者の嗜好、そして自動車メーカー各社による手頃な価格の電動車両提供戦略によって左右されるだろう。新たな地域では、48V技術は従来型車両とフルハイブリッド車の中間段階として活用される可能性が高く、一方、高級車メーカーは電動コンプレッサー、シャシー部品、高負荷対応電子機器などにこの技術を用いるだろう。
自動車用48Vシステム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 76億7000万米ドル |
| 2034年までの市場規模 | 206億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 11.66% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用48Vシステム市場分析
需要は、従来通りの車両コスト構造を維持しながら燃費を削減する必要性によって支えられています。自動車用48Vシステム市場の予測によると、ベルトスタータージェネレーター、DC-DCコンバーター、リチウムイオンバッテリーパック、パワーエレクトロニクスがマイルドハイブリッドのバリューチェーンの中核を担うようになっています。サプライヤーはモジュール式プログラムから恩恵を受けており、同じ48Vプラットフォームをエントリー、ミドル、プレミアム、ラグジュアリーモデルに適用できます。
サプライチェーンも、メーカー各社による調達先の現地化と拡張可能な統合に向けた取り組みに合わせて進化している。バッテリー技術の革新、より効率的なインバーター、そして小型モーターの開発は、パッケージングに関する課題を克服しつつある。これにより、自動車メーカーは、全モデルを高電圧システムに切り替えることなく、電動アクセサリーの導入、発進性能の向上、運転支援システムへの対応が可能になる。
競合企業は、推進システム、熱管理、ドライブトレイン、および電気アーキテクチャのサプライヤー分野に存在します。主な競合企業には、BorgWarner Inc.、Continental AG、PHINIA Inc.、GKN Automotive Limited、Hitachi Astemo, Ltd.、Lear Corporation、Magna International Inc.、MAHLE GmbH、Robert Bosch GmbH、およびValeo SEが含まれます。
投資は、小型統合モジュール、ソフトウェアによるエネルギーフロー管理、およびプラットフォームの柔軟性に重点が置かれています。OEM各社は、検証、安全性、およびコスト目標を維持しながら、複数の車両クラスにわたる48V展開をサポートできるサプライヤーを好むため、戦略的なポジショニングは、機械的効率と電子機器に関する専門知識を組み合わせる能力にますます依存するようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車用48Vシステム市場:戦略的洞察
地域別分析
北米自動車用48Vシステム市場
北米は2025年には27~30%のシェアを占めると推定され、2026~2034年の年平均成長率(CAGR)は10.8~11.4%となる見込みです。需要は、大型軽量プラットフォーム、より厳格な効率性への要求、そしてSUV、ピックアップトラック、高性能車における電力消費量の多い機能を電動化する必要性に関連しています。同地域における自動車用48Vシステムの市場シェアは、ハイブリッド対応の内燃機関プラットフォームと高度な快適システムの両方に対応できるサプライヤーによって支えられています。
自動車メーカーは、充電インフラを必要とせずに、発進支援、スタートストップ機能の洗練、回生ブレーキの性能向上を図るため、48Vシステムを採用している。これにより、燃費向上を望むものの、バッテリー式電気自動車への乗り換えにはまだ抵抗がある消費者にとって、この技術は実用的となる。トラクションサポート、熱管理、電気変換に関するサプライヤー各社のプログラムも、地域における普及をさらに促進している。
米国自動車用48Vシステム市場
米国は2025年には北米市場の78~82%を占め、2026~2034年には年平均成長率(CAGR)10.6~11.2%で成長すると予測されています。需要が最も高いのは、電気負荷と燃費目標が交差する乗用車、SUV、ピックアップトラック、高級車などの量産車種です。国内生産規模は、スタータージェネレーター、コンバーター、48Vバッテリーシステムの統合も支えています。
米国の自動車メーカーは、48Vマイルドハイブリッド化によって運転性能が向上しつつコスト増が抑えられるプラットフォームを優先的に採用すると予想される。その用途には、電動ブースト、回生ブレーキ、アクティブシャシー機能、快適性向上のための電子機器などが含まれる。サプライヤーの現地化と既存の製造ネットワークは、リードタイムの短縮と幅広い車種への展開を支援するだろう。
欧州自動車用48Vシステム市場
欧州は2025年には31~34%のシェアを占め、2026~2034年には年平均成長率(CAGR)10.9~11.6%で成長すると予測されている。ドイツはプレミアムおよびパフォーマンスプラットフォームを通じて普及を牽引する一方、フランス、英国、イタリア、スペインはより広範な量的展開を支えている。地域ごとの需要は、排出ガス規制への対応、車両効率、そして手頃な価格のハイブリッド車オプションを維持する必要性と密接に関連している。
欧州の自動車メーカーは、48Vシステムを用いてアクセサリーの電動化、エンジン停止時のスムーズな惰性走行、低速域でのレスポンス向上を図っている。ドイツは技術力の集中とサプライヤーの密集度の高さから、依然としてこの分野をリードしている。フランスとイタリアは手頃な価格帯のハイブリッド車開発で重要な役割を果たしており、英国とスペインは現地生産、車両輸出、低排出ガスモデルへの消費者の関心によって需要を支えている。
アジア太平洋地域の自動車用48Vシステム市場
アジア太平洋地域は2025年には32~36%のシェアを占め、2026~2034年には年平均成長率(CAGR)12.2~12.9%で成長すると予測されている。中国は、国内自動車メーカーが量産車にハイブリッドおよび電動機能を急速に統合しているため、地域展開をリードしている。日本と韓国は確立されたハイブリッド技術で貢献しており、インドとオーストラリアは燃費効率とSUVの電動化のトレンドによって需要を高めている。
クリーンモビリティへの政策支援、中間層における自動車所有率の上昇、そしてサプライヤー規模の拡大により、アジア太平洋地域は最も急速に成長している地域市場となっています。中国のコスト重視の電動化プログラムでは、ハイブリッドシステムのようなコストをかけずに効率性を大幅に向上させることができる48Vシステムが好まれています。
中東・アフリカの自動車用48Vシステム市場
中東・アフリカ地域は、アラブ首長国連邦、サウジアラビア、南アフリカを中心に、2026年から2034年にかけて年平均成長率(CAGR)8.9~9.6%で成長すると予測されている。需要は、高温走行条件下での燃費向上を必要とする高級SUV、輸入乗用車、フリート車両に集中している。
地域ごとの普及は、価格への敏感性やインフラ整備の優先順位が依然として重要であるため、段階的に進んでいます。しかし、エネルギー転換、都市交通プログラム、高級車の需要は、電動ブースト、熱負荷管理、よりスムーズなストップ&スタート動作といった48V機能の普及を後押ししています。
セグメンテーション分析
建築
アーキテクチャは、2026年から2034年にかけて年平均成長率(CAGR)11.2~11.9%で成長すると予測されています。アーキテクチャ全体の市場規模は、パッケージングの柔軟性、コスト目標、および要求される性能レベルによって形成されます。ベルト駆動システムが現在の販売量の大部分を占めていますが、より高いトルクアシストと回生が求められる場面では、クランクシャフトマウント型およびトランスミッションマウント型のソリューションの重要性が高まっています。
- ベルト駆動システムは、最小限の設計変更でオルタネーターの機能を代替または補完できるため、コスト重視のマイルドハイブリッド車の普及を支える最大のサブセグメントであり続けている。
- クランクシャフトに取り付けられたシステムは、より強力なエネルギー回生とトルクアシストを提供するため、完全なハイブリッドシステムの複雑さを伴わずに、より高い効率改善を必要とするプラットフォームにとって魅力的な選択肢となる。
- デュアルクラッチトランスミッション搭載システムは、よりスムーズなギアチェンジ、トルク伝達、そして先進的なトランスミッションへの対応といった点が戦略的に重要な、高性能車や高級車に適しています。
- トランスミッション出力軸システムは、特に自動車メーカーが複数のパワートレイン構成にわたってモジュール式の電動化を目指す場合に、より高度なドライブトレイン統合と発進支援機能の向上をサポートします。
車両クラス
車両クラス別では、2026年から2034年にかけて年平均成長率(CAGR)11.0~11.7%で成長すると予測されています。普及率は、価格感度、電気機能の搭載量、顧客の期待によって異なります。高級車やラグジュアリーカーが最初に高度な48V機能を導入する一方、エントリークラスやミドルクラスの車両は、簡素化されたベルト駆動システムや標準化されたコンバーターモジュールを通じてこの技術を普及させています。
- エントリーレベルの車両は、燃費向上によるコスト削減効果が見合う場合に限って48Vシステムを採用する。特に、排出ガス規制や価格面での制約を受ける都市型モデルにおいてその傾向が顕著である。
- 中型車は、購入者がプレミアム価格を期待することなく、快適な電子機器、スムーズな運転性、低燃費を期待するため、強力な成長基盤となる。
- 高級車は、電動コンプレッサー、シャシー機能、洗練された動力伝達のために48Vシステムを統合しており、基本的な効率性の向上にとどまらない差別化を実現している。
- 高級車は、高い電気負荷、アクティブサスペンション、熱管理、および安定した電力供給を必要とする高性能機能のために、48Vアーキテクチャを採用している。
機会の概要
|
建築 |
収益貢献 |
トレンドタグ |
導入段階 |
|
ベルト駆動 |
高い |
スターターアシスト |
成熟した |
|
クランクシャフトマウント |
中くらい |
トルク回復 |
スケーリング |
|
デュアルクラッチトランスミッション搭載 |
中くらい |
シフトサポート |
スケーリング |
|
トランスミッション出力軸 |
低い |
ドライブラインアシスト |
新興 |
自動車用48Vシステム市場の成長要因と影響分析
排出ガス規制への対応と手頃な価格のハイブリッド化
自動車メーカーは、短期的には内燃機関の効率向上を実現するだけでなく、完全ハイブリッドまたは全電気パワートレイン技術の高価格と、それによって生じるコスト増とのバランスを取らなければなりません。48Vシステムを採用することで、回生ブレーキ、エンジンオフコースティング、スタートストップ性能の向上、電気ブーストといった機能を実現できる、効果的な妥協点を見出すことができます。このソリューションの重要な点は、メーカーが既存の車両にプラットフォームの大幅な変更を加えることなく、マイルドハイブリッド技術を組み込むことができる点にあります。
現代の車両における電気負荷の増加
これらの機能には、先進運転支援システム、インフォテインメント、サーマルシステム、電動コンプレッサー、シャシーシステムへの安定した電力供給が必要です。現在の12ボルトの電気アーキテクチャでは、負荷の増加により非効率性と配線上の制約が生じます。48ボルトシステムは電流を低減し、より高出力のデバイスの使用を可能にします。現在のドライバーは、燃費効率から快適性、安全性、パフォーマンス機能まで、中級、高級、ラグジュアリーカーセグメントで標準となっている機能まで、負荷を増加させています。
統合モジュールにおけるサプライヤーのイノベーション
これらのシステムのサプライヤー各社は、車両への統合が容易なスタータージェネレーター、DC-DCコンバーター、48Vバッテリー、eアクスル、パワーエレクトロニクスなどの部品開発に取り組んでいます。このモジュール設計により、OEM(自動車メーカー)のエンジニアリングプロセスが大幅に簡素化され、地域ごとのプラットフォーム間での拡張性も向上します。これらの部品が大規模にテストされれば、自動車メーカーは製品開発を迅速化し、複数の車種で同じ設計を使用できるようになります。
自動車用48Vシステム市場の将来動向
ソフトウェアによるエネルギー最適化
将来の自動車用48Vシステム市場のトレンドは、ハードウェアだけでなく、より高度なエネルギー管理に重点が置かれるようになるでしょう。システムを制御するソフトウェアは、走行状況、運転スタイル、バッテリーの状態、熱負荷など、さまざまなパラメータに基づいて、エネルギー回生、トルク増強、アクセサリー負荷のサポート、エンジン負荷の低減などを判断するのに役立ちます。これにより、効率が向上し、スマートカーにおける48Vシステムの価値が高まるでしょう。
基本的なマイルドハイブリッド機能を超えた拡張
48Vシステムの応用範囲は、シンプルなBS/Gから電動コンプレッサー、シャシー制御、リアeAxleへと拡大しています。これにより、推進補助システムと補助電気システムの両方に同じ電圧システムを使用できるため、収益の増加が見込まれます。高級車には先進的なシステムが搭載される一方、低価格車にはコスト削減のため、よりシンプルなシステムが採用される予定です。
自動車用48Vシステム市場の機会
車両クラス全体にわたるプラットフォームの標準化
自動車メーカーは、エントリーレベル、ミッドレンジ、プレミアム、ラグジュアリーの各車種において、48Vアーキテクチャの標準化を通じて大きなメリットを得られる可能性があります。電気アーキテクチャの標準化により、コンバータ、バッテリー、配線、制御システムの再利用が可能になり、車両セグメントに応じて電力供給量を調整できます。地域ごとの排出ガス規制に対応するための柔軟な移行ソリューションを必要とするグローバルな視点から見ても、自動車メーカーにとって大きなメリットがあります。
高成長地域向け地域密着型サプライチェーン
地域レベルでの48Vコンポーネント生産は、OEMによるコスト管理、物流の安定性、そしてプログラムの迅速な立ち上げに貢献するだろう。アジア太平洋地域は、中国、日本、韓国、インドといった国々が生産量と効率性への要求の高まりを両立させているため、規模拡大の可能性が最も高い地域である。北米とヨーロッパも、電子部品や駆動系システムの現地調達によってメリットを得られる。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -