
自動車電動パーキングブレーキ市場:シェア・成長・予測 2034
自動車用電動パーキングブレーキ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:コンポーネント別(キャリパー統合システム、ブレーキシステム、電子制御ユニット、センサー、アクチュエータ)、タイプ別(電動油圧キャリパーシステム、完全電動ドライブバイワイヤシステム)、車両タイプ別(乗用車、小型商用車、大型商用車)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005938
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 12, 2026


2025年の市場規模
67億5000 万米ドル
基準年値
2034年の予測
139億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.35 %
成長率
対象市場
926億7000 万米ドル
(2026年~2034年)
自動車用電動パーキングブレーキ市場規模は、2025年には67億5,000万米ドルに達し、2026年から2034年にかけて年平均成長率(CAGR)8.35%で成長し、2034年には139億1,000万米ドルに達すると予測されています。車両の電動化の進展、先進運転支援システム(ADAS)の導入拡大、ブレーキ安全性の向上へのニーズの高まりが、市場の成長を後押ししています。メーカー各社は、安全性の向上、軽量化、自動運転機能の実現を目指し、将来の車両プラットフォームに電動パーキングブレーキ技術を組み込んでいます。
北米地域では、高級車の普及率の高さ、先進運転支援システム(ADAS)の導入、車両安全規制の厳格化により、自動車用電動パーキングブレーキ市場の規模は今後も好調に推移すると予想されます。自動車メーカー各社は、従来の機械式パーキングブレーキシステムを電子制御式パーキングブレーキシステムに置き換えており、これにより性能向上、メンテナンスコスト削減、そして車両へのADAS機能の搭載が可能となっています。2026年から2034年にかけての同地域市場の年平均成長率(CAGR)は7.8~8.6%程度になると見込まれています。
自動車用電動パーキングブレーキ市場の評価と洞察
- 北米:2025年には自動車用電動パーキングブレーキ市場の33~37%のシェアを占め、 2026~2034年には7.8~8.6%の年平均成長率(CAGR)で成長すると予測されている。これは、高級車の販売好調、高度な安全規制、電気自動車生産の増加に支えられている。
- 米国:2025年には北米市場の74~78%を占め、自動車製造の拡大、ADASの統合、ソフトウェア定義型車両の導入拡大により、年平均成長率(CAGR)は7.9~8.7%になると予測されている。
- 欧州:2025年には27~31%のシェアを維持し、年平均成長率(CAGR)は8.0~8.8%で拡大する見込み。ドイツが地域需要を牽引し、フランス、英国、イタリア、スペインがそれに続く。これらの国々は、高級車製造の強さと規制遵守の徹底によって支えられている。
- アジア太平洋地域:2025年には30~34%のシェアを獲得し、中国、日本、韓国、インドにおける自動車生産の増加と急速な電動化を牽引役として、年平均成長率(CAGR)8.8~9.6%で成長すると予測されている。
- 最大のセグメントである 乗用車は、 2025年には市場シェアの67~71%を占め、量販車および高級車における先進的なブレーキ技術の採用拡大に支えられ、年平均成長率(CAGR)8.4~9.1%で拡大すると予測されている。
- 高成長分野: 完全電動ドライブ・バイ・ワイヤ・システムは、2025年には市場シェアの23~27%を占め、ソフトウェア定義型車両や自動運転車への導入拡大により、10.1~10.9%という最高の年平均成長率(CAGR)を記録すると予想されています。
- 詳細に分析された主要企業: Allegro MicroSystems, Inc.、Continental AG、EMC, LLC(The AEVIT)、Hella Pagid GmbH、Hyundai Mobis Co., Ltd.、Küster Holding GmbH、SKF AB、Toshiba Corporation、ZF Friedrichshafen AG、ZF CV Systems(旧WABCO)。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ブレーキの最新技術開発は、車両の電動化、先進運転支援機能、ソフトウェア制御の車両アーキテクチャといった継続的な技術進歩の一環として進められています。パッケージング効率の向上と軽量化のため、自動車メーカーは徐々に電子パーキングブレーキへの移行を進めており、これは操作性も大幅に向上しています。サプライヤー各社は、制御用のインテリジェントソフトウェア、高度なアクチュエータ、センサーなどを組み込んだソリューションを開発しており、ヒルホールドアシスト、緊急ブレーキ、自動運転機能との統合といった機能を実現しています。
今後の成長は、先進国および新興国におけるインテリジェントモビリティ、電気自動車生産への投資拡大、自動車安全に関する規制強化によってもたらされるだろう。新世代車両プラットフォーム向けのブレーキ・バイ・ワイヤ・ソリューションの開発、地域生産拠点の発展、デジタル車両アーキテクチャ、そして迅速な応答が求められる中央制御システムなど、メーカー各社による取り組みが、市場の成長を後押しすると予想される。
自動車用電動パーキングブレーキ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 67億5000万米ドル |
| 2034年までの市場規模 | 139億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.35% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用電動パーキングブレーキ市場分析
自動車用電動パーキングブレーキ市場の成長は、車両の電動化、コネクテッドモビリティ、および安全基準の採用によって引き続き支えられています。この自動車用電動パーキングブレーキ技術は、従来の機械式ケーブルを廃止し、ヒルスタートアシスト、アダプティブクルーズコントロール、自動緊急ブレーキ、および自動駐車システムを統合します。自動車メーカーがソフトウェア定義型車両の設計を推進するにつれ、中央車両アーキテクチャとインテリジェント安全システムプラットフォームをサポートする電子制御ブレーキシステムへのニーズが継続的に高まっています。
半導体メーカー、アクチュエーターサプライヤー、電子制御ユニット開発企業、自動車メーカー間の連携強化に伴い、サプライチェーンは進化を続けています。電気モーター技術、センサー、ソフトウェア、通信規格の改良は、信頼性の向上と組立工程の簡素化に貢献しています。自動車用電子部品の現地生産は、サプライチェーンの回復力強化と製造コスト削減に役立ちます。
差別化は、ソフトウェアの能力、ブレーキ応答の精度、安全認証、および統合に関する知識にますます依存するようになっている。自動車用電動パーキングブレーキ市場の分析によると、コンチネンタルAG、現代モービス株式会社、ZFフリードリヒスハーフェンAG、アレグロマイクロシステムズ株式会社、SKF AB、東芝株式会社、キュスターホールディングGmbH、ヘラパギッドGmbHなどのサプライヤーは、電気自動車や自動運転車に対応するインテリジェントブレーキシステムに投資している。
メーカー各社は、さまざまな車種への拡張性を向上させるため、統合型ブレーキ・バイ・ワイヤシステム、小型アクチュエータシステム、電子制御ユニットへの投資を増やしている。ティア1サプライヤーと自動車メーカー間の連携は、自動運転、予知保全、サイバーセキュリティ、無線によるソフトウェアアップデートといった将来のモビリティニーズに対応し、イノベーションを促進し続けている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
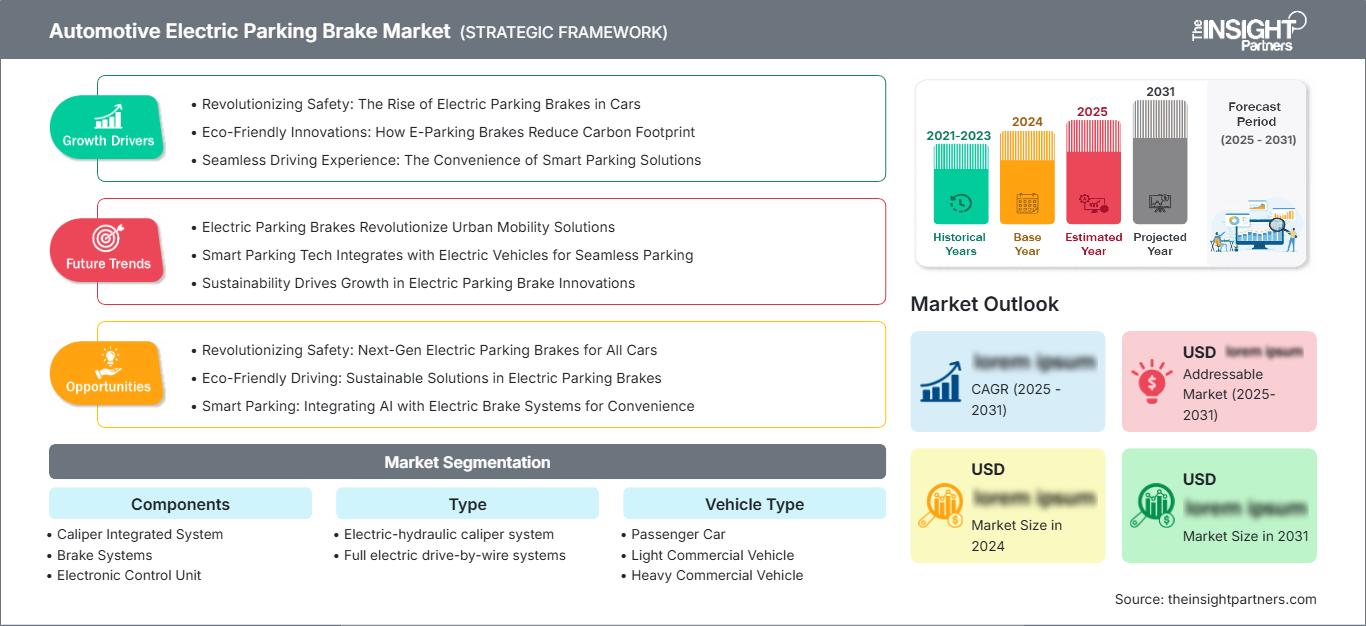
自動車用電動パーキングブレーキ市場:戦略的洞察
地域別分析
北米自動車用電動パーキングブレーキ市場
北米は2025年までに世界の自動車用電動パーキングブレーキ市場の31~34%の市場シェアを占め、2034年まで年平均成長率(CAGR)7.8~8.4%で成長すると予測されています。先進運転支援システム、高級乗用車、車両安全規制の普及拡大が、今後も市場の成長を牽引していくでしょう。メーカー各社は、電子安定制御システムや自動緊急ブレーキを統合した電動パーキングブレーキシステムを開発し、既存車両の機能強化と機構の簡素化を図っています。
米国は、世界規模での自動車部品サプライヤーによる製造業への投資に支えられ、北米における主要な貢献国であり続けている。同地域における電気自動車およびハイブリッド車の生産増加も、この市場セグメントの成長に貢献するだろう。カナダとメキシコは、部品の現地生産と国境を越えた車両生産を通じて、地域サプライチェーンインフラの改善に取り組んでいる。
米国自動車用電動パーキングブレーキ市場
米国は2025年には北米市場の約74~77%を占め、2026年から2034年の期間には年平均成長率(CAGR)7.9~8.5%で成長すると予測されている。米国はOEM生産の基盤が厚く、スポーツ用多目的車(SUV)や高級乗用車への需要が高く、インテリジェント電子ブレーキシステムの普及も進んでいる。
コンチネンタルAG、ZFフリードリヒスハーフェンAG、ヒュンダイモービス、アレグロマイクロシステムズ、SKFといった大手メーカーは、ブレーキ制御モジュールのエンジニアリングとソフトウェア開発に継続的に投資しています。自動車メーカーの間では、車両重量の軽減と車内エルゴノミクスの向上というニーズから、機械式パーキングブレーキシステムを電動式ユニットに置き換える傾向が強まっています。コネクテッドモビリティ、電動化、自動運転システムへの継続的な投資は、今後の需要を押し上げる可能性が高いでしょう。
欧州自動車用電動パーキングブレーキ市場
欧州の自動車用電動パーキングブレーキ市場は、2025年には総収益の27~30%を占め、2025年から2034年にかけて年平均成長率(CAGR)7.5~8.1%を記録すると予測されています。ドイツは、高級自動車メーカー、部品サプライヤー、そしてブレーキ・バイ・ワイヤ技術開発における優れたエンジニアリング能力を擁していることから、この地域を牽引しています。車両の安全性と排出ガス削減への継続的な注力は、乗用車および商用車における採用を促進し続けるでしょう。
英国は、高級車製造、モータースポーツにおけるエンジニアリングのノウハウ、そして電動モビリティソリューションへの投資拡大によって成長を遂げている。スマートブレーキシステムの導入は、電子パーキングブレーキシステムの安定した需要を牽引している。
この地域におけるドイツの優位性は、コンチネンタルAG、ZFフリードリヒスハーフェンAG、ヘラ・パギッドGmbHといった企業の存在によるものです。優れた研究開発力、高度な製造基盤、そして電気自動車の大量生産が市場競争を激化させています。
フランス、イタリア、スペインは、自動車生産の増加、地元サプライヤー基盤の強化、電動車の普及拡大を通じて、地域需要を共同で牽引している。低排出ガス輸送や自動車製造工場の近代化に対する政府による奨励策も、ブレーキ技術の普及をさらに促進している。
アジア太平洋地域の自動車用電動パーキングブレーキ市場
アジア太平洋地域の自動車用電動パーキングブレーキ市場は、2025年までに世界の売上高の29~32%を占め、地域別最速の年平均成長率(CAGR)9.2~9.8%で拡大すると予測されている。中国は電気自動車製造能力の高さからこの地域を牽引しており、日本と韓国は高度な自動車エレクトロニクスと精密工学の専門知識で貢献している。
インドとオーストラリアでは、車両安全規制の強化と高級車の販売増加に伴い、電子ブレーキ技術の導入が急速に進んでいる。電気自動車製造の拡大、支援的な産業政策、半導体生産への投資などが、地域における持続的な成長のための好ましい環境を引き続き作り出している。
中東・アフリカの自動車用電動パーキングブレーキ市場
中東・アフリカ市場は、予測期間中に年平均成長率(CAGR)6.5~7.1%を記録すると予想されています。サウジアラビアとアラブ首長国連邦は、自動車製造、スマートモビリティ、電気自動車インフラへの投資を拡大しており、高級乗用車セグメントにおける先進的なブレーキ技術の導入機会が生まれています。
南アフリカは引き続きこの地域における主要な自動車製造拠点としての役割を果たしており、一方、中東・アフリカのその他の地域は、輸送インフラの段階的な近代化と、技術的に高度な車両の輸入増加の恩恵を受けている。車両の安全機能に対する意識の高まりは、長期的な市場発展を支えるものと期待される。
セグメンテーション分析
コンポーネント
コンポーネント分野は、2026年から2034年にかけて年平均成長率(CAGR)8.3~8.8%で拡大すると予測されています。この分野は、機械式ブレーキハードウェアと電子制御インテリジェンスを統合することで、最新の電子パーキングブレーキシステムの技術的基盤を形成しています。ブレーキ・バイ・ワイヤ・システム、車両の電動化、ソフトウェア定義型車両プラットフォームの採用拡大に伴い、コンポーネントメーカー各社でイノベーションが加速しています。自動車用電動パーキングブレーキ市場は、 OEM各社が安全性、効率性、製造の柔軟性を向上させる小型軽量の電子制御ブレーキアーキテクチャを優先するにつれて、拡大を続けています。
- キャリパー一体型システム– コンパクトな設計と効率的な電子制御を組み合わせることで、取り付けの複雑さを軽減しつつ、制動精度を向上させ、先進的な車両安定性システムや運転支援システムとの統合をサポートするため、乗用車に広く採用されています。
- ブレーキシステムは、メーカーが従来の機械式パーキングブレーキを、信頼性の向上、キャビン内の人間工学の改善、メンテナンス要件の削減を実現できる電子制御式アセンブリに置き換える動きが加速するにつれ、引き続き全体の需要の重要な部分を占めています。
- 電子制御ユニット– 最新の車両アーキテクチャにおいて、センサー入力、アクチュエータ応答、および安定制御システムや自動運転システムとの通信を調整することにより、電動パーキングブレーキの動作を制御するインテリジェントな制御センターとして機能します。
- センサー– 高精度センシングにより、ブレーキ位置の正確な監視、故障診断、車両安全システムとのリアルタイム通信が可能になり、さまざまな運転条件下での運用信頼性が向上するため、需要は増加し続けています。
- アクチュエーター– 電気駆動アクチュエーターは、電子指令を制動力に変換する上で依然として重要な役割を果たしており、機械的な複雑さを軽減し、コンパクトな車両設計をサポートし、全体的な制動応答性を向上させています。
タイプ
タイプ別セグメントは、予測期間中に年平均成長率(CAGR)8.7~9.3%を記録すると予想されています。電子ブレーキ技術の継続的な進歩により、自動車メーカーは従来の電気油圧式ブレーキシステムから完全電子ブレーキシステムへの移行を進めています。自動運転機能の普及拡大、ソフトウェア統合の強化、車両の電動化レベルの向上などが、高級車と量販車の両方において、電子ブレーキシステムの継続的な採用を支えています。
- 電動油圧式キャリパーシステムは、実証済みの動作信頼性、既存の車両プラットフォームとの互換性、そして従来型のブレーキ技術から移行するメーカーにとって比較的低い導入コストといった利点から、依然として高い市場需要を維持しています。
- 完全電動ドライブ・バイ・ワイヤシステム– 次世代電気自動車には、自動運転、無線によるソフトウェアアップデート、高度な車両制御機能をサポートする高度に統合されたブレーキアーキテクチャが求められるため、その普及が加速しています。
車両タイプ
車両タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.1~8.7%で拡大すると予測されています。電子安全システムを搭載した先進的な乗用車や商用車の世界的な生産増加が、持続的な需要を牽引し続けています。ブレーキ性能、車両安定性、乗員安全に関する規制要件も、メーカーが電動パーキングブレーキシステムをより幅広い車種に統合する動きを後押ししています。
- 乗用車– プレミアム機能、電子安全技術、電気自動車の普及がコンパクトカー、ミッドサイズカー、高級車、スポーツユーティリティビークルといったカテゴリー全体で急速に拡大し続けているため、最大の収益貢献分野となっている。
- 小型商用車– 運行安全性の向上、運転操作の簡素化、効率性と高度な車両制御技術に重点を置いた車両近代化イニシアチブを支援するため、電子パーキングブレーキシステムの導入がますます進んでいる。
- 大型商用車– 商用車両運行事業者が、長距離貨物輸送および物流業務をサポートする統合安全システムとの互換性、ブレーキの信頼性向上を優先するにつれ、大型商用車の採用は着実に増加し続けている。
機会の概要
|
コンポーネント |
収益貢献 |
トレンドタグ |
導入段階 |
|
キャリパー一体型システム |
高い |
コンパクト設計 |
成熟した |
|
ブレーキシステム |
高い |
スマートブレーキ |
成熟した |
|
電子制御ユニット |
高い |
ブレーキ制御 |
スケーリング |
|
センサー |
中くらい |
位置検出 |
スケーリング |
|
アクチュエータ |
高い |
電動アクチュエーション |
スケーリング |
自動車用電動パーキングブレーキ市場の成長要因と影響分析
先進運転支援システム統合の拡大
先進運転支援システムの普及に伴い、乗用車および商用車における電子制御ブレーキ技術への需要が大幅に増加しています。電動パーキングブレーキシステムは、電子安定制御、ヒルスタートアシスト、自動緊急ブレーキ、アダプティブクルーズコントロールなどと連携して動作し、統合された車両安全エコシステムを構築しています。自動車メーカーは、信頼性の向上、軽量化、車両組立の簡素化を図るため、機械式ブレーキ部品を電子制御システムに置き換え続けています。北米、欧州、中国、日本、韓国で導入された安全規制も、OEM各社による電子ブレーキ技術の標準化をさらに促進しています。ソフトウェア定義型車両が普及するにつれ、電動パーキングブレーキシステムは、自動運転機能をサポートしつつ、メンテナンス要件を削減し、車両ライフサイクル全体を通して運用効率を向上させるインテリジェントな安全部品へと進化しています。
世界的な電気自動車生産の加速
バッテリー式電気自動車、プラグインハイブリッド電気自動車、ハイブリッド電気自動車の急速な普及は、電子ブレーキ技術にとって大きなビジネスチャンスを生み出しています。電気自動車プラットフォームは、コンパクトなパッケージング、軽量化、機械システムと電子システムのシームレスな統合を重視しており、電動パーキングブレーキの魅力はますます高まっています。メーカー各社は、電子制御式ブレーキシステムによってパッケージング効率を向上させ、回生ブレーキの協調動作をサポートする専用のEVアーキテクチャを開発しています。車両の電動化を促進する政府のインセンティブ、充電インフラへの投資、そしてより厳格な排出ガス規制は、自動車メーカーの生産能力拡大を促し続けています。こうした構造的な業界動向は、高級車セグメントと量産車セグメントの両方において、先進的な電動パーキングブレーキシステムに対する長期的な需要を強化するとともに、継続的な技術革新を支えています。
消費者の間で高まるプレミアム安全機能への嗜好
自動車購入者は、高級車セグメントと一般車セグメントの両方において、安全性、利便性、快適性といったプレミアムな機能をますます求めるようになっています。電子パーキングブレーキは、従来のハンドブレーキ機構を不要にするだけでなく、自動ブレーキ作動、ヒルホールドアシスト、自動解除機能、そしてインテリアデザインの柔軟性の向上を実現します。新興国における可処分所得の増加は、インテリジェントな電子システムを搭載した先進的な車両に対する消費者の受容を加速させています。メーカーは、プレミアムモデルへの搭載を限定するのではなく、より幅広い製品ポートフォリオに電子パーキングブレーキを導入することで、このニーズに応えています。電子制御システム、アクチュエータの耐久性、診断機能の継続的な改善は、自動車メーカーと消費者の信頼をさらに高め、予測期間を通じて持続的な市場浸透を支えています。
自動車用電動パーキングブレーキ市場の将来動向
ソフトウェア定義型ブレーキシステムへの移行
ソフトウェア定義型車両プラットフォームは、電子パーキングブレーキ機能を中央集中型コンピューティングシステムに統合することで、ブレーキアーキテクチャを変革しています。メーカーは、車両のライフサイクル全体を通して、ブレーキ性能、予測診断、および安全機能を向上させる無線ソフトウェアアップデートをますます展開しています。これらの開発は、自動車用電動パーキングブレーキ市場のトレンドを再構築し、OEMがハードウェアの交換なしに新機能を提供しながら、自動運転機能をサポートできるようにしています。標準化された電子アーキテクチャは、配線の複雑さを軽減し、サイバーセキュリティ管理を改善し、ブレーキ、ステアリング、およびパワートレインシステム間の通信を容易にし、将来のモビリティ要件をサポートできる高度に接続された車両エコシステムを構築します。
ブレーキ・バイ・ワイヤ技術の普及拡大
自動車業界は、従来の油圧式および機械式インターフェースを排除した完全電子制御のブレーキ・バイ・ワイヤ・システムへと着実に移行しています。電動パーキングブレーキ技術は、この進化を支える重要な過渡的コンポーネントとして機能します。メーカーは、完全なブレーキ・バイ・ワイヤ・アーキテクチャを導入する前に、電子制御ブレーキ機能に関する経験を積むことができるからです。将来の車両プラットフォームには、応答時間の短縮、診断機能の向上、自動運転技術との互換性を実現する統合型電子ブレーキモジュールが搭載されると予想されます。半導体性能の向上と冗長安全システムのコスト効率化に伴い、電子ブレーキソリューションはより幅広い車種で標準装備となることが期待されます。
自動車用電動パーキングブレーキの市場機会
新興自動車製造経済圏への事業拡大
インド、東南アジア、東欧、メキシコ、および一部の中東諸国における自動車製造の急速な拡大は、部品サプライヤーにとって大きな投資機会をもたらしています。車両生産の現地化が進むにつれ、メーカーは電子ブレーキ技術をサポートできる地域サプライチェーンの構築を促されています。自動車用電動パーキングブレーキ市場の予測では、現地化戦略、電気自動車製造に対する政府のインセンティブ、および技術的に高度な車両に対する消費者の需要の高まりが、新興経済国全体での普及を加速させるとされています。コスト最適化された電子ブレーキシステムを提供しながら、グローバルな品質基準を維持できるサプライヤーは、国際的および地域的な自動車メーカーの両方と長期契約を獲得するのに有利な立場にあります。
自動運転車およびコネクテッドカープラットフォームとの統合
自動運転技術の発展に伴い、ドライバーの直接的な介入なしに作動するインテリジェントな電子ブレーキシステムに対する新たなニーズが生まれています。電動パーキングブレーキ技術は、自動駐車、遠隔車両制御、予知保全、および車両間通信プラットフォームとの統合が進んでいます。人工知能を活用した診断、機能安全ソフトウェア、サイバーセキュリティ、および集中型車両制御アーキテクチャに投資するサプライヤーは、グローバルOEMとのパートナーシップ拡大から恩恵を受けると予想されます。レベル3およびレベル4の自動運転システムの継続的な開発は、信頼性が高く、冗長性があり、ソフトウェア制御による車両停止機能を提供する高度な電子ブレーキソリューションの機会をさらに強化します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -