
バイアラジクス・ブイオスイムイルアル市場:規模・成長・予測 2034
バイオ医薬品およびバイオシミラー市場の規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(組換え糖タンパク質、組換え非糖タンパク質)、適応症別(慢性疾患、腫瘍、自己免疫疾患、感染症、血液疾患、成長ホルモン欠乏症、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008228
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : November 05, 2026


2025年の市場規模
420億4000 万米ドル
基準年値
2034年の予測
1,590億3,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
15.93 %
成長率
対象市場
8512億5000 万米ドル
(2026年~2034年)
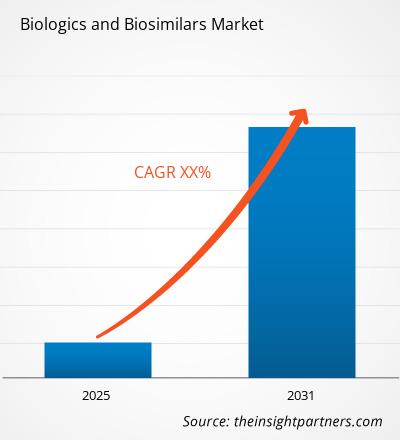
バイオ医薬品およびバイオシミラー市場は、2025年には420億4,000万米ドルと評価され、2034年には1,590億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)15.93%を記録する見込みです。この拡大は、慢性疾患の罹患率の上昇、既存バイオ医薬品の特許切れ、バイオシミラーの償還範囲の拡大、モノクローナル抗体および組換えタンパク質への継続的な投資によって支えられています。規制の合理化と製造規模の改善により、商業的なアクセス性が向上しています。
北米全域において、バイオ医薬品およびバイオシミラー市場は、2034年まで年平均成長率(CAGR)約15%で拡大すると予測されています。治療対象人口の多さ、バイオ医薬品への多額の支出、バイオシミラー承認件数の増加、そして低コスト代替品に対する支払者側の支援の拡大が、需要を支えています。また、開発企業が互換性のある製品を導入し、治療範囲を拡大し、医療システム、専門薬局、購買組織と直接契約を結ぶことで、商業的な普及も進んでいます。
バイオ医薬品およびバイオシミラー市場の評価と洞察
地域展望
- 北米: 2025年には世界市場の約42%を占める|2034年までの年平均成長率(CAGR)は約15%。市場における地位:北米は、生物学的製剤の高い利用率、確立された償還制度、広範な開発パイプライン、バイオシミラーの互換性の拡大、そして腫瘍学、免疫学、内分泌学、支持療法における強力な商業的参加によって市場をリードしている。
- 米国: 2025年には北米市場収益の約91%を占める|2034年までの年平均成長率(CAGR)は約16%。市場における位置付け:米国は、多額の特殊医薬品支出、活発なバイオシミラー承認、高度な流通チャネル、慢性疾患、がん、自己免疫疾患、血液疾患の治療における支払者主導の採用などにより、地域需要を支えています。
- 欧州: 2025年には世界市場の約30%を占める|2034年までの年平均成長率(CAGR)は約14%。市場における位置付け:欧州は、ドイツを筆頭に、構造化された入札制度と確立された受容性を備えた成熟したバイオシミラー市場であり、英国とフランスはバイオ医薬品の消費と代替に関する重要な取り組みを継続している。
- アジア太平洋地域: 2025年には世界市場の約21%を占める見込み|2034年までの年平均成長率(CAGR)は約19%。市場における位置付け:中国、韓国、インド、日本が製造、規制経路、医療へのアクセス、商業化パートナーシップ、国際的に販売されるバイオシミラーのポートフォリオを拡大しているため、アジア太平洋地域は最も急速に成長している地域です。
セグメント別見通し
- 製品: 2025年までに約54%のシェア|2034年までの年平均成長率(CAGR)は約16%。市場における位置付け:組換え医薬品は数多くの高価値治療領域に対応し、確立された参照バイオ医薬品と、ますます競争力が高まっているバイオシミラー代替品の両方を含むため、製品は最大の主要セグメントとなっています。
- 適応症: 2025年には約46%のシェア|2034年までの年平均成長率(CAGR)は約17% 。市場における位置付け:適応症は、診断範囲の拡大、生物学的介入の早期化、治療イノベーション、バイオシミラーの競争により、がん、自己免疫疾患、慢性疾患へのアクセスが拡大するため、より力強い成長見通しとなっています。
競合報道
ファイザー社、インタス・ファーマシューティカルズ社、バイオコン社、ドクター・レディーズ・ラボラトリーズ社、サンドグループAG、セルテリオン社、アムジェン社、スタダ・アルツナイミッテルAG、アポテックス社、バイオジェン社
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場開発は、少数の組換えホルモンや支持療法用タンパク質から、高度なモノクローナル抗体、融合タンパク質、持続性製剤、そして最も重要な治療分野におけるバイオシミラーへと拡大しています。細胞株の発現、精製、分析、およびプロセス制御の改善による製造技術の進歩は、生産性と製品間の比較可能性を向上させています。企業は、開発、規制当局への申請、製造、市場参入、および商業化のための統合プロセスを開発しており、これにより個別のライセンス契約への依存度が低下し、ポートフォリオの経済性が最適化されています。
2034年までの投資は、独占権の喪失が近づいている高付加価値バイオ医薬品、製造の現地化、差別化された製剤、および多製品製造施設の拡張に重点が置かれる。アジア太平洋地域の開発企業は、グローバルな供給と商業化におけるパートナーシップにおいて、より重要な役割を担うようになるだろう。規制当局は、科学的根拠に基づいた分析、薬物動態、および比較研究によって、不必要な臨床開発を排除できるかどうかを分析している。これにより、品質、安全性、有効性、医薬品安全性監視、および製造の一貫性の必要性を損なうことなく、特定のバイオシミラープログラムの期間を短縮できる可能性がある。
バイオ医薬品およびバイオシミラー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 420億4000万米ドル |
| 2034年までの市場規模 | 1590億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 15.93% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
バイオ医薬品およびバイオシミラー市場の分析
バイオ医薬品およびバイオシミラー市場の成長は、がん、自己免疫疾患、糖尿病、血液疾患、慢性炎症などの分野における標的療法への需要の高まりによって牽引されています。生物学的製剤は、従来の低分子医薬品では制御が困難な特定の分子構造を標的とすることができます。しかし、開発および製造コストが高いため、患者のアクセスが制限される場合があります。バイオシミラーは、参照製品の特許が切れた後に価格競争をもたらし、保険会社がより多くの患者をカバーしたり、新しい治療法に投資したりすることを可能にします。
バリューチェーンには、細胞株開発、プロセス開発、上流工程の製造、下流工程の精製、分析および特性評価、充填および仕上げ、規制当局の承認、流通、市販後監視が含まれます。製造プロセスでは、生物学的変動性、汚染リスク、タンパク質構造、および効力に関して高い精度が求められます。そのため、生産能力の確保、技術移転、コールドチェーン管理、および高品質の原材料が重要な要素となります。
バイオ医薬品およびバイオシミラー市場の分析は、先発医薬品メーカー、バイオシミラー専門開発企業、および統合型製造企業間の競争によって特徴づけられます。ファイザー、アムジェン、バイオジェンは、バイオ医薬品における革新と既に確立されたビジネスモデルを融合させています。サンド、セルテリオン、バイオコン、インタス・ファーマシューティカルズは、バイオシミラープログラムに強みを持つ企業であり、ドクター・レディーズ・ラボラトリーズは開発および規制関連活動を強化しています。
バイオシミラーの後期開発段階における資産、生産設備の構築、機器との互換性、そして直接的な商業化への投資が増加している。STADA Arzneimittel AGとApotex Inc.は、地域ネットワークと低価格医薬品ポートフォリオを通じて積極的に競争している。成功の鍵は、安定した需要のある適切な参照製品の選定、特許状況の管理、競争力のある生産コスト、そして競合製品がひしめく市場参入前に市場にアクセスすることである。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
バイオ医薬品およびバイオシミラー市場:戦略的洞察

地域別分析
北米のバイオ医薬品およびバイオシミラー市場
北米は2025年には世界の収益の約42%を占め、2034年まで年平均成長率(CAGR)約15%を記録すると予測されています。バイオ医薬品およびバイオシミラーの市場シェアは、モノクローナル抗体、インスリン、成長因子、組換えホルモン、および支持療法用タンパク質の多用を反映しています。また、高額な特殊医薬品支出は、医療費支払者にとって、臨床的に適切な場合にバイオシミラーの利用を促進する強力な経済的インセンティブとなっています。
カナダの貢献は、規制された生物学的製剤の調達、州ごとの支払い制度、およびバイオシミラーへの移行に関する政策を通じて実現されている。地域収入の大部分は米国が占めている。今後の成功は、医薬品リストへの掲載、互換性の指定、契約、医師の信頼、そして特許失効後の競争の進展速度にかかっている。供給不足は支払者の信頼を損なう可能性があるため、開発企業は供給の安定性を確保する必要がある。
米国のバイオ医薬品およびバイオシミラー市場
米国は2025年に北米の収益の約91%を占め、2034年まで年平均成長率(CAGR)約16%で拡大すると予測されています。カナダの位置づけは、慢性疾患や複雑な疾患の治療が広く行われていること、大規模な専門薬局チャネルが存在すること、高収益の参照製品をめぐる規制や競争が続いていることなどが理由です。バイオシミラーの参入は、腫瘍学のサポートから始まり、現在では免疫学、眼科学、糖尿病、骨粗鬆症などの分野にまで拡大しています。
ファイザー、アムジェン、バイオジェン、セルテリオン、バイオコン、サンド、アポテックスなどの企業は、当該国で事業上の利害関係を有しているか、または当該製品の開発を行っています。医療提供者による投与、薬局給付対象製品、および自己投与による医薬品には違いがあるため、分子によって差異が生じます。
欧州のバイオ医薬品およびバイオシミラー市場
欧州は2025年には世界の収益の約30%を占め、2034年まで年平均成長率(CAGR)約14%で成長すると予測されている。この地域は、確立された生物学的製剤の使用実績に加え、バイオシミラーの評価、入札、切り替え、病院での調達に関する豊富な経験を有している。各国の政策は異なるものの、医療制度は概して、バイオシミラーを高額治療へのアクセスを維持するための重要な手段と捉えている。
ドイツは、生物製剤の消費量が多く、処方経路が確立され、医薬品製造部門も確立されている、ヨーロッパで最も先進的な国である。英国では、生物製剤の経済的な処方を促進するために、評価と調達の中央集権的な仕組みを活用している。フランスでは、バイオシミラーを優遇する政策と並行して、治療薬に対する大きな需要が存在する。イタリアとスペインでは、地域および病院による購入に大きく依存している。
複数の企業が同じ参照医薬品を競い合うため、競争環境はますます激化している。成功の鍵は、発売時期、安定供給能力、製品ラインナップ、契約能力、医師の受容性など、承認だけでなく様々な要素に左右される。欧州における医薬品の商業化は、他の発展途上市場に先駆けて運用経験を積む機会も提供する。欧州では価格下落が依然として激しいため、開発企業は効率的な製造を行い、患者のニーズを満たす分子を開発する必要がある。
アジア太平洋地域のバイオ医薬品およびバイオシミラー市場
アジア太平洋地域は2025年には世界の収益の約21%を占め、2034年まで年平均成長率(CAGR)約19%を記録すると予想されており、最も成長率の高い地域となる見込みです。中国は、患者基盤の広さ、バイオ医薬品への投資、国内製造、そして進化する償還制度により、アジア太平洋地域をリードする国となっています。日本は、確立された規制医療制度を通じて、高付加価値消費を支えています。
韓国はバイオシミラーの研究開発と製造において重要な役割を果たしてきた一方、インドは低コスト生産と国際的な事業展開の拡大を両立させてきた。オーストラリアは、バイオ医薬品に関する規制や支払い制度を通じてバイオシミラーに関与している。医薬品の国産化、生産能力の強化、規制の調和に向けた政策的な支援も行われている。
中東・アフリカのバイオ医薬品およびバイオシミラー市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)約12%で成長すると予測されています。サウジアラビアは、医薬品の現地調達、公共調達、専門医療への投資、複雑な治療法へのアクセス拡大などを通じて、中東・アフリカ地域をリードする国としての地位を確立しています。アラブ首長国連邦は、地域流通、民間医療、多国籍企業の商業活動を支えています。
南アフリカは、腫瘍学、免疫学、慢性疾患治療のインフラが比較的発達している一方、中東・アフリカのその他の地域では、医療費の負担、償還制度、コールドチェーンの整備状況、専門医の確保といった点で制約を受けている。湾岸諸国におけるエネルギー関連資金による医療投資と国内医薬品開発イニシアチブは、充填・包装、地域的な供給パートナーシップの可能性を生み出している。バイオシミラーは、調達コストの削減に加え、安定した供給と医師への教育が伴えば、医療へのアクセスを改善できる可能性がある。
セグメンテーション分析
製品
Product is the largest main segment, reflecting the commercial importance of recombinant therapies across complex and chronic conditions. The biologics and biosimilars market scope encompasses reference products and biosimilar alternatives requiring controlled expression, purification, characterization, and biological activity. Buyers evaluate efficacy, safety, immunogenicity, dosage convenience, supply reliability, and economic value. Recombinant Glycosylated Proteins are projected to grow at a CAGR of ~17% during 2026–2034 as monoclonal antibody and complex protein competition expands.
- Recombinant Glycosylated Proteins: These products include structurally complex proteins whose sugar patterns affect activity, stability, distribution, and immunogenicity. Their development requires highly controlled cell-culture processes, sophisticated analytical comparability, and consistent maintenance of critical quality attributes.
- Recombinant Non-Glycosylated Proteins: Non-glycosylated products include several established hormones, growth factors, insulins, and supportive-care proteins. Mature production technologies and well-characterized mechanisms make selected molecules suitable for scalable biosimilar development and broader emerging-market access.
Indication
Indication has the higher-growth main-segment profile because biological treatment is expanding across diseases requiring targeted, long-term, or replacement therapy. Commercial potential depends on diagnosed populations, treatment duration, reference-product expenditure, competitive density, and reimbursement. Oncology is expected to expand at a CAGR of ~18% during 2026–2034 as monoclonal antibodies, supportive biologics, and biosimilar competition increase treatment availability across multiple tumor types.
- Chronic Diseases: Chronic conditions create sustained demand because eligible patients often require long-term therapy. Biological treatment is relevant where conventional medicines provide inadequate control, while biosimilars can improve affordability for healthcare systems managing growing patient populations.
- Oncology: Oncology combines high unmet need with substantial biologic utilization. Biosimilar antibodies and supportive-care products can create procurement savings, while new reference biologics continue to expand biomarker-directed treatment and combination therapy options.
- Autoimmune Diseases: Autoimmune indications represent an established market for cytokine inhibitors and monoclonal antibodies. Adoption is influenced by treatment persistence, switching policies, self-administration devices, formulary decisions, and confidence among specialists and patients.
- 感染症:生物学的製剤は、抗体、組換えタンパク質、免疫調節療法などを通じて、予防と治療を支援します。需要は突発的なものもあれば、計画的なものもあります。そのため、製造の柔軟性、公共調達、そして信頼性の高い流通が、商業的な成功の鍵となります。
- 血液疾患:組換え凝固因子、成長因子、および標的抗体は、遺伝性および後天性の血液疾患に対応します。臨床的価値は、出血予防、治療負担の軽減、確実な効力、および複雑な症例の管理改善に関連しています。
- 成長ホルモン欠乏症:遺伝子組み換え成長ホルモンは、小児および成人における成長ホルモン欠乏症の治療に広く用いられています。競争の焦点は、安定した供給、注射の利便性、患者サポートサービス、服薬遵守率、そして投与頻度を減らしたり、用量管理を簡素化したりする製剤の開発にあります。
機会の概要
|
表示 |
収益貢献 |
トレンドタグ |
導入段階 |
|
慢性疾患 |
高い |
長期療法 |
成熟した |
|
腫瘍学 |
高い |
抗体競合 |
スケーリング |
|
自己免疫疾患 |
高い |
処方薬の変更 |
成熟した |
|
感染症 |
中くらい |
抗体予防 |
スケーリング |
|
血液疾患 |
中くらい |
因子置換 |
成熟した |
|
成長ホルモン欠乏症 |
中くらい |
長時間作用型投与 |
スケーリング |
バイオ医薬品およびバイオシミラー市場の成長要因と影響分析
高額バイオ医薬品における特許切れ
主要な生物学的製剤の独占権が失われると、バイオシミラー開発企業は、全く新しい作用機序を発見することなく、既存の治療市場に参入する機会を得られます。商業的な影響は、参照製品が大規模な治療対象集団を抱え、年間治療費が高く、臨床需要が安定している場合に最も大きくなります。参入によって調達コストが削減され、治療の拡大が促進される可能性がありますが、開発パイプラインが混雑すると、激しい価格競争が生じる可能性があります。そのため、企業は資本を投入する前に、特許の取得時期、訴訟リスク、製造の複雑さ、競合他社の数などを評価する必要があります。複数の分子を対象とするポートフォリオ戦略は、開発リスクを分散し、支払者、流通業者、病院システムとの交渉力を向上させることができます。先発医薬品企業は、契約、ライフサイクル管理、代替製剤、または次世代生物学的製剤によって対応することができます。
慢性疾患および複合疾患の罹患率の上昇
がん、自己免疫疾患、糖尿病、血液疾患、その他の慢性疾患は、標的生物学的治療に対する持続的な需要を生み出しています。診断の改善と早期介入により、対象となる患者数が増加し、生存期間の延長により、特定の適応症における治療期間も延長されます。その結果、生物学的製剤の使用が増加し、医療予算への圧力が高まり、革新的な製品と低価格のバイオシミラーに対する需要が同時に生じています。医療システムは競争を利用してアクセスを拡大できますが、コスト削減は調達設計、医師の受容、および製品の安定供給に依存します。製造業者は持続的な治療需要から恩恵を受けますが、商業的な成功には、エビデンス、患者の支持、専門医による処方と長期治療管理に合わせた流通能力が必要です。
バイオシミラー競争に対する支払者側の受容度向上
支払機関は、処方集、入札、優先製品リスト、および価値に基づく調達にバイオシミラーをますます組み込むようになっている。その目的は、単価を下げることだけではなく、継続的なケアを維持しながら生物学的医薬品の総支出を削減することにある。このアプローチは、医療提供者が明確な切り替えガイダンスを受け取り、患者が治療移行を通じてサポートを受けることで、普及を加速させることができる。市場への影響は、給付チャネルと投与環境によって異なる。病院で投与される製品は入札結果に迅速に対応できる一方、薬局で調剤される自己注射剤は、契約、機器の習熟、および服薬遵守のサポートが必要となる。開発企業は、規制上の同等性を、保険会社、医療システム、臨床医、および患者にとっての実質的な経済的価値に変換できる市場アクセスチームを必要としている。
バイオ医薬品およびバイオシミラー市場の将来動向
バイオシミラー開発における証拠要件の簡素化
バイオ医薬品およびバイオシミラー市場の動向は、高度な分析的比較可能性、機能試験、薬物動態、および科学的に正当化された臨床的証拠に対する規制当局の依存度をますます反映していくでしょう。規制当局の経験が蓄積されるにつれ、構造的および機能的な類似性が確立された後に、追加情報が限られている試験を避ける開発プログラムもあるかもしれません。これにより、開発期間が短縮され、小規模な参照製品市場をターゲットとするバイオシミラーの経済性が向上する可能性があります。要件は、特に作用機序、免疫原性、または薬力学的マーカーが複雑な場合、製品固有のものとなります。合理化された開発によって高品質の比較可能性の証拠の必要性が減るわけではないため、強力な分析プラットフォーム、規制に関する専門知識、および製造の一貫性を備えた企業は有利な立場に立つでしょう。
ポートフォリオパートナーシップとグローバル商業化ネットワーク
バイオシミラーのポートフォリオが拡大するにつれ、開発と商業化におけるパートナーシップの重要性が増すでしょう。ある企業が細胞株の開発と製造を担当し、別の企業が複数の国にわたる規制対応、市場アクセス、商業インフラを提供するといったケースが考えられます。ポートフォリオレベルの契約は、重複投資を削減し、品質システム、サプライチェーン、販売業務において規模の経済性を実現します。また、地域開発企業は、大規模な商業組織を独自に構築することなく、成熟市場にアクセスできるようになります。しかし、パートナーシップを成功させるには、知的財産、製造変更、予測、医薬品安全性監視、ライフサイクル投資に対する明確な管理体制が必要です。特に、独占権の喪失期間が近づいているがん領域や自己免疫疾患領域のポートフォリオにおいては、複数の資産を対象とした契約が重要になると予想されます。
バイオ医薬品およびバイオシミラー市場の機会
新興医療制度における手頃な価格の生物学的治療
バイオ医薬品およびバイオシミラー市場の予測によると、生物学的治療が依然として費用負担、専門医へのアクセス、および償還によって制限されている国々では、大きなビジネスチャンスが存在します。製造業者は、高負担疾患に対応する製品を優先的に開発するとともに、包装サイズ、価格設定、流通、および患者支援を現地の状況に合わせて調整する必要があります。地域ごとの充填・包装、パッケージング、または製造におけるパートナーシップは、供給の安定性を向上させ、現地生産を優先する調達方針を支援することができます。商業計画においては、診断能力を考慮に入れる必要があります。なぜなら、適格患者が特定または紹介されない場合、価格を下げるだけでは治療を拡大することはできないからです。病院、支払者、および医療学会との連携は、医師の教育を強化し、診断から継続的な治療に至るまでの持続可能な経路を確立するのに役立ちます。
複雑なモノクローナル抗体に対する次世代バイオシミラー
投資家や製造業者は、腫瘍学、免疫学、骨の健康、眼科学の分野で、将来的に独占権喪失のリスクが高く、かつ持続的な需要が見込まれるバイオ医薬品をターゲットにすることができます。最も魅力的なプログラムは、参照市場価値と技術的な難易度、特許の複雑さ、競合他社の密度、予想される価格下落とのバランスが取れたものとなるでしょう。企業は、皮下投与が関連する分野において、柔軟な細胞培養能力、高解像度分析能力、およびデバイス開発の専門知識を構築する必要があります。規制当局の承認は、支払者による優先的な扱いや処方集への掲載を保証するものではないため、早期の商業計画が不可欠です。開発、訴訟準備、製造規模拡大、発売時の在庫確保、契約締結を網羅した協調的な戦略により、有意義な市場浸透を達成できる可能性が高まります。
最近の動向
- 2026年8月:サンドグループAGは、上海ヘンリウスバイオテックと、最大10種類のバイオシミラー候補に関する開発、製造、販売に関する提携契約を締結しました。当初の候補には、セツキシマブ、エボロクマブ、ベリムマブの代替薬候補が含まれます。サンドは中国国外での販売権を取得し、ヘンリウスは開発と製造を担当することで、規制当局への申請、上市、供給、ライフサイクル管理を含むマルチプロダクトの枠組みを構築しました。
- 2026年8月:バイオコン・リミテッドは、アイリーア2mgをベースとしたバイオシミラー「イェサフィリ」の米国での販売開始を発表しました。今回の発売は、バイオコンの眼科領域におけるプレゼンスを拡大するものであり、デノスマブをはじめとする他のバイオ医薬品分野における同社の幅広い販売活動に続くものです。また、バイオシミラーの競争が網膜疾患市場へと拡大していることを示しており、この市場では製品供給、医師の信頼、償還、流通が重要な導入要因となります。
- 2025年3月:セルテリオン社は、米国FDAにより、プロリアおよびエグゼバをそれぞれ参照するデノスマブバイオシミラーであるセルテリオン社のストボクロおよびオセンベルトを、それぞれの参照製品の適応症について承認されました。この承認は、有効性、薬力学、薬物動態、安全性、および免疫原性を評価する比較臨床エビデンスによって裏付けられており、セルテリオン社の製品ポートフォリオを骨粗鬆症および癌関連の骨合併症へと拡大するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -