
イーサネットアダプタ市場:シェア・成長・予測 2034
イーサネットアダプタ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(外部、内部)、ポート構成別(シングル、デュアル、クワッド)、用途別(サーバー、組み込みシステム、コンシューマーアプリケーション、ルーターおよびスイッチ、デスクトップシステム、その他)、エンドユーザー別(産業用、商業用、住宅用)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018381
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
91億2000 万米ドル
基準年値
2034年の予測
147億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.50 %
成長率
対象市場
1,083 億米ドル
(2026年~2034年)
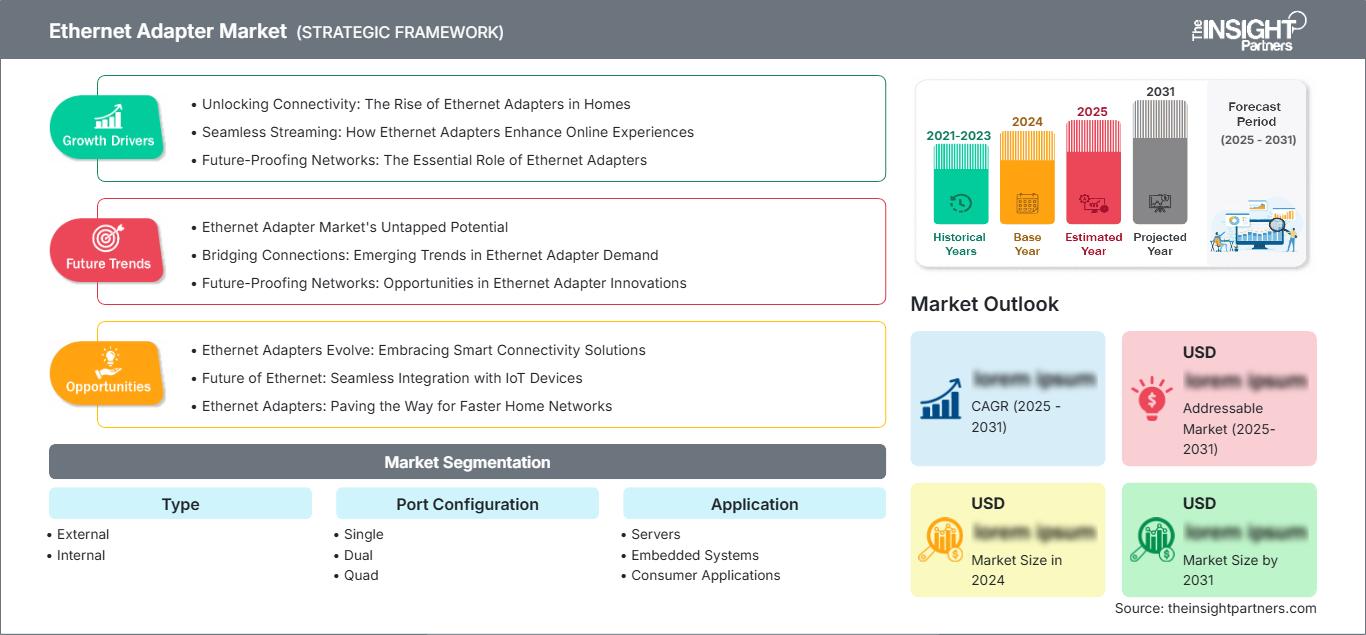
イーサネットアダプタ市場は、2025年には91億2000万米ドル規模と推定され、2026年から2034年にかけて年平均成長率(CAGR)5.50%で成長し、2034年には147億6000万米ドルに達すると予測されています。その用途は、サーバー、組み込みシステム、民生機器、ルーター&スイッチ、デスクトップ機器など、高帯域幅の有線ネットワーク接続を必要とする機器によって異なります。
北米イーサネットアダプタ市場規模は、クラウドデータセンターインフラの拡大、企業のシステム刷新、AI対応ネットワークの普及などを背景に、2026年から2034年にかけて年平均成長率(CAGR)5.1%~5.7%で拡大すると予測されています。これは、サーバー密度の向上、サイバーセキュリティニーズの高まりに伴う有線接続の増加、ポートの耐障害性が求められるシナリオでの導入拡大によってさらに促進されます。
イーサネットアダプタ市場の評価と洞察
- 北米は2025年には31~34%のシェアを占め、ハイパースケールデータセンター、企業のアップグレード、AIネットワーキングに牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.7%で成長すると予測されている。
- 米国は2025年には北米全体の収益の78~82%を占め、クラウドおよびサーバー需要に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.2~5.8%で成長すると予測されている。
- 2025年には欧州が24~27%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.7~5.3%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが導入を主導している。
- アジア太平洋地域は2025年には29~33%のシェアを獲得し、中国、日本、韓国、インド、オーストラリアを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.6%で成長すると予測されている。
- 最大のセグメントである内部アダプターは、2025年には市場シェアの58~62%を占め、サーバーとデスクトップの統合が依然として主流であるため、2026~2034年には年平均成長率(CAGR)5.0~5.6%で成長すると予測されています。
- 高成長セグメントであるクアッドポートアダプタは、2025年には市場シェアの18~22%を占め、高密度サーバーと仮想化ワークロードに支えられ、2026~2034年には年平均成長率(CAGR)6.3~7.0%で成長すると予測されています。
- 詳細に分析された主要企業:Anker Technology (UK) Ltd.、Apple Inc.、Belkin International, Inc.、Broadcom Inc.、Intel Corporation、Lenovo Group Limited、Marvell Technology, Inc.、NVIDIA Corporation、Plugable Technologies、Advanced Micro Devices, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
イーサネットアダプタの技術は、従来のネットワークインターフェースカードから、次世代のマルチギガビット、PCIe、OCP、USB-C、そしてAIに特化した接続ソリューションへと進化を遂げてきました。製造プロセスは、コントローラIC、ファームウェア機能、熱管理、セキュリティオフロード機能、そしてOS互換性への依存度を高めています。これはイーサネットアダプタ市場にも表れており、メーカー各社は、より高速で低遅延なクラウドサーバーアダプタ、産業用ゲートウェイ、コンシューマー向けドック、ルーター、スイッチ、組み込みシステムなどを製造しています。
今後の成長を牽引する要因としては、データセンターの導入、AIクラスタの相互接続、産業オートメーション、およびエンタープライズデバイスのリフレッシュサイクルに対する需要が挙げられます。帯域幅、セキュリティ、電力効率、ライフサイクルサポートの向上を特長とするアダプタへの投資が見込まれます。セキュアなインフラストラクチャ、電力効率、信頼性の高い通信に関する規制や標準化の進展は、商用および産業ユーザーにおける交換需要をさらに促進するでしょう。
イーサネットアダプタ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 91億2000万米ドル |
| 2034年までの市場規模 | 147億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.50% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
イーサネットアダプタ市場分析
イーサネットアダプタ市場の成長は、帯域幅需要の増加、クラウドサービスへの移行、ハイブリッドITモデル、有線接続への嗜好の高まりによって左右されます。サーバー、PC、ルーター、スイッチ、組み込みシステムには、仮想化環境において低遅延、安全なトラフィックルーティング、そして最大限の活用を保証するアダプタが必要です。調達にあたっては、速度、ポート密度、ソフトウェアの対応状況、消費電力、互換性といった点を考慮する必要があります。
エコシステムは、チップサプライヤー、PCBメーカー、OEM、ディストリビューター、システムインテグレーター、クラウドサービスプロバイダー、オートメーションテクノロジーサプライヤー、エンドユーザー周辺機器ブランドで構成されています。市場供給要因には、高度なコントローラーテクノロジー、PCI Expressチャネル、メモリバッファ、コネクタ、ファームウェア、ヒートシンクなどがあります。イーサネットアダプタ市場の調査によると、イーサネットアダプタの供給は、入手可能性、標準への準拠、セキュリティ機能、ライフサイクルサポート、および単価によって影響を受けます。
競争は、半導体企業、サーバーネットワーク企業、消費者向け接続企業、およびデバイスOEMの間で繰り広げられる。ブロードコム、インテル、マーベル・テクノロジー、NVIDIA、アドバンスト・マイクロ・デバイセズは高速サーバーおよびAIネットワーク分野で競合する一方、アンカー・テクノロジー(英国)、アップル、ベルキン・インターナショナル、レノボ・グループ、プラグアブル・テクノロジーズは消費者向け、業務用、ワークステーション向け市場をターゲットとしている。
投資動向は、25GbE、100GbE、200GbE、次世代800Gアーキテクチャファミリー、そして薄型ノートパソコンやドック向けのUSB-Cアダプタへと向かっています。戦略的な重点は、実績のあるドライバ、電力効率、マルチポート密度、およびオフロードに置かれるべきです。クラウド、AI、産業用イーサネット、エンタープライズ向けシステム刷新といったサイクルに合わせて製品戦略を策定できる企業は、コスト圧力にもかかわらず利益率を維持できるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
イーサネットアダプタ市場:戦略的洞察
地域別分析
北米イーサネットアダプタ市場
北米におけるイーサネットアダプタ市場のシェアは、2025年には31~34%に達し、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.7%で成長すると予測されています。主な需要要因としては、ハイパースケールクラウドにおけるクラウドインフラストラクチャ、データセンターにおけるAI、企業におけるエンドポイントのアップグレード、および産業における自動化などが挙げられます。北米地域は購買力が高く、ネットワークに関する優れた技術力を有し、安全な事業運営のために有線ソリューションの導入率が高いことが要因となっています。
構造的な推進要因としては、AIインフラへの投資、クラウドサービスの拡大、サイバーセキュリティ戦略、商用パーソナルコンピュータおよびドッキングステーションの刷新などが挙げられます。この地域では米国が需要を牽引しており、カナダは企業、政府機関、産業分野における需要源となっています。消費者は、ポート密度が高く、セキュアブート機能、仮想化オフロード機能、Windows、Linux、ハイパーバイザープラットフォームでの認証済みパフォーマンスを備えたアダプタを好みます。
米国イーサネットアダプター市場
2025年には北米の収益シェアの78~82%を米国が占め、2026年から2034年にかけて年平均成長率(CAGR)5.2~5.8%で成長すると予測されています。アプリケーション需要は、サーバー、ルーター、スイッチ、デスクトップコンピュータシステム、およびハイブリッドワークに関連する消費者向けアプリケーションで最も高くなるでしょう。クラウドサービスプロバイダー、企業、およびテクノロジーOEMは、より高いスループット能力と信頼性の高い有線接続を備えたネットワークアダプタを必要としています。
市場で活動している企業には、Broadcom Inc.、Intel Corporation、NVIDIA Corporation、Marvell Technology, Inc.、Plugable Technologies、Apple Inc.、Belkin International, Inc.などがある。採用動向としては、サーバーNIC、USB-Cイーサネットアダプタ、マルチポートワークステーションネットワークアダプタ、組み込みネットワークアダプタが主流となっている。産業現場やエッジロケーションにおけるOTネットワークで、確実な接続性が求められる分野で需要が高まっている。
欧州イーサネットアダプター市場
欧州は2025年に市場シェアの24~27%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.7~5.3%を達成すると予測されている。ドイツは産業オートメーション、自動車エレクトロニクス、企業インフラの分野で市場を牽引している。英国では、クラウドソリューション、金融サービスプロバイダー、政府ネットワークが需要に貢献している。フランスは通信、航空宇宙、データセンターのアップグレードに対する需要を支えている。
イタリアとスペインは、製造業、商業オフィススペース、物流、政府のデジタル化を通じて需要を生み出しています。ヨーロッパでは、特に組み込みシステムや産業ネットワークにおいて、エネルギー効率、製品の安全性、製品の入手可能性が重視されています。イーサネットアダプタ市場の需要は、信頼性の高いブロードバンド、プライベートネットワーク、コンプライアンス組織向けのセキュアな有線接続への投資によっても促進されています。
アジア太平洋地域のイーサネットアダプタ市場
アジア太平洋地域は2025年に市場シェア29~33%を占め、2026~2034年の間に年平均成長率(CAGR)5.9~6.6%で成長すると予測されている。中国は電子機器製造、クラウド、産業オートメーションで市場を牽引し、日本と韓国はサーバー、半導体、ロボットの利用で貢献している一方、インドとオーストラリアは企業ネットワークとデータセンターインフラを強化している。
この地域における成長の原動力は、デジタル製造、AIインフラ開発、半導体の現地化、スマートシティへの投資など多岐にわたる。地域の消費者は、コスト効率の高いアダプタと、現地OEMプラットフォーム向けの大量供給を求めている。クラウド、通信、組み込みシステムを実装した家電製品を製造する地域で、成長が牽引されるだろう。
中東・アフリカのイーサネットアダプタ市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)4.4~5.0%で拡大すると予測されています。サウジアラビアは、データセンター開発、産業の多様化、インテリジェントインフラストラクチャの整備により、この分野を牽引するでしょう。南アフリカおよびその他の中東・アフリカ地域からのクラウドソリューション、航空、物流、エンタープライズテクノロジー、通信ニーズが、UAE市場の成長を促進すると考えられます。
エネルギー、公益事業、インフラ分野では、制御システム、堅牢型PC、ルーター、エッジデバイス用のアダプタが必要となる。購入は主にプロジェクト主導で行われ、ディストリビューターやインテグレーターが構成や保守を支援する。企業が有線接続、セキュリティ、容量を強化するにつれて、需要は比較的控えめながら安定している。
セグメンテーション分析
タイプ
イーサネットアダプタ市場は、 2026年から2034年にかけて年平均成長率(CAGR)5.2~5.8%で成長すると予測されています。イーサネットアダプタ市場の範囲は、デスクトップ、薄型ノートPC、サーバー、組み込みボード、ネットワーク機器などで使用される外部アダプタと内部アダプタを網羅しています。採用は、帯域幅のニーズ、物理的なフォームファクタ、オペレーティングシステムのサポート、展開環境、熱制限、およびユーザーがプラグアンドプレイのモビリティを必要とするか、統合された高性能接続を必要とするかによって異なります。
- 外部アダプタは、内部ハードウェアの変更なしにUSB-CまたはUSB-Aポートに信頼性の高い有線接続が必要なノートパソコン、タブレット、フィールド機器、ワークステーションなどに使用されます。
- PCIeカードやOCPカードは、より高いスループット、より低いレイテンシ、そしてより強力なライフサイクル管理を提供するため、サーバー、デスクトップPC、ルーター、組み込みシステムでは内部アダプタが主流となっている。
ポート構成
ポート構成は、 2026年から2034年にかけて年平均成長率(CAGR)5.4~6.0%で成長すると予測されています。需要は、冗長性、仮想化、ストレージトラフィック、管理ネットワーク、ルーティングワークロードに必要なネットワークリンクの数によって左右されます。コンシューマー向けおよびデスクトップ用途ではシングルポート製品が依然として一般的ですが、高密度サーバー、産業用コントローラ、ネットワーク機器ではデュアルポートおよびクワッドポート設計が好まれています。
- シングルポートアダプタは、コスト重視のデスクトップ、住宅、および基本的な商業用途において、日常的なトラフィックに対して安定した有線接続が1つあれば十分な場合に対応します。
- デュアルポートアダプタは、過剰なスロット消費をすることなく、商用サーバー、産業用ゲートウェイ、ネットワーク機器において、冗長性、トラフィック分離、仮想化をサポートします。
- クワッドポートアダプタは、高密度サーバー環境において戦略的に重要であり、ケーブル配線の統合、仮想マシンのトラフィックのセグメンテーション、および効率的なラックレベルの接続を可能にします。
応用
2026年から2034年にかけて、アプリケーション市場は年平均成長率(CAGR)5.5~6.1%で成長すると予測されています。サーバーおよびネットワークインフラストラクチャの需要が最も高いのは、アダプタがコンピューティング、ストレージ、スイッチングの各レイヤーを接続するためです。薄型デバイスの普及に伴い、内蔵イーサネットポートが減少する中、コンシューマー向けアプリケーションも引き続き重要です。組み込みシステムは、産業機器、キオスク端末、エッジデバイスなどにおいて信頼性の高い有線通信を必要とするため、安定した需要を生み出しています。
- サーバーは最もパフォーマンスに敏感なアプリケーションであり、仮想化、クラウドサービス、AIワークロード、ストレージトラフィックをサポートするために、より高速なアダプタ、オフロード機能、およびポート密度が必要となる。
- 組み込みシステムは、産業機器、医療機器、キオスク端末、エッジゲートウェイなど、長期的な可用性と信頼性が不可欠な分野で、アダプタやコントローラモジュールを使用します。
- 消費者向けアプリケーションとしては、USB-Cドングル、ドッキングステーション、ゲーム用セットアップ、ホームオフィスなどがあり、これらの用途では、ユーザーはWi-Fiよりも低遅延で信頼性の高い接続を必要とします。
- ルーターとスイッチには、企業環境やサービス環境における管理、アップリンク、冗長性、および特殊なネットワーク機能をサポートするアダプタとインターフェースモジュールが必要です。
- デスクトップシステムは、マルチギガビット有線接続へのアップグレードを必要とするビジネスPC、ワークステーション、および旧型マシン向けに、内蔵または外付けのアダプタに依存しています。
エンドユーザー
エンドユーザー市場は、 2026年から2034年にかけて年平均成長率(CAGR)5.3~5.9%で成長すると予測されています。産業ユーザーは、確実な通信、堅牢性、ライフサイクルサポートを重視しています。商業ユーザーは、サーバーのアップグレード、オフィス接続、セキュリティに重点を置いています。家庭における導入は、ホームオフィス、ゲーム、ストリーミング、および帯域幅を多く消費する環境で有線接続の安定性を享受できる消費者向けデバイスによって促進されています。
- 産業ユーザーは、稼働時間、遅延制御、環境耐性が購入決定に影響を与える自動化、エネルギー、輸送、製造、エッジシステムなどの分野でアダプターを導入しています。
- 商業顧客には、拡張性の高い有線インフラストラクチャと標準化されたデバイス群を必要とするクラウド事業者、企業、小売業者、公共機関、サービスプロバイダーなどが含まれる。
- 住宅向け需要は規模は小さいものの安定しており、ゲーム、ホームオフィス、スマートメディア環境の構築、そして混雑した無線ネットワークに代わる信頼性の高い選択肢を求める消費者によって支えられている。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
サーバー |
高い |
AIネットワーキング |
スケーリング |
|
組み込みシステム |
中くらい |
インダストリアルエッジ |
スケーリング |
|
消費者向けアプリケーション |
中くらい |
USB-C LAN |
成熟した |
|
ルーターとスイッチ |
高い |
港湾密度 |
成熟した |
|
デスクトップシステム |
中くらい |
マルチギガ |
スケーリング |
イーサネットアダプタ市場の成長要因と影響分析
AIとクラウドのワークロードが増加すると、ネットワークインターフェースの要件も増加する。
トレーニング、推論、および AI クラウド サービスでは、サーバー、ストレージ、およびアクセラレータ間の高速な東西トラフィックが必要です。低遅延と輻輳制御を備えた高スループットアダプタとハードウェア オフロードの需要が重要になります。市場への影響としては、データ センターで 25 GbE、100 GbE、200 GbE、さらに新しい 800G クラスのイーサネット アダプタに対する需要が高まります。クラウド オペレーターによる認定済みアダプタ ファミリーの標準化により、テストおよび検証済みのファームウェアとドライバ ソフトウェアおよびセキュリティによってリスクが低減されるため、サプライヤーは利益を得ます。企業がネットワーク ボトルネックを解消するために独自の AI クラスタとハイブリッド インフラストラクチャを展開するにつれて、イーサネット アダプタ市場の需要が高まります。
USB-Cデバイスの普及拡大により、外部アダプターの需要が拡大
薄型ノートパソコン、タブレット、コンパクトデスクトップの普及に伴い、イーサネットポートの内蔵が削減される傾向が強まり、外部アダプタやドッキングアクセサリへの需要が継続的に高まっています。企業IT部門は、イメージング、セキュアアクセス、会議室、POS端末、トラブルシューティングなどの用途で、依然として有線接続を必要としています。また、Wi-Fiの混雑がパフォーマンスに影響を与えるゲーム、ストリーミング、ホームオフィスなどでは、一般家庭ユーザーもアダプタを購入しています。市場への影響としては、消費者向けチャネルと企業向けチャネルの両方で幅広い製品需要が見られますが、平均販売価格は速度やブランドによって異なります。コンパクトなデザイン、ドライバ不要のインストール、耐久性の高いケーブル、マルチプラットフォーム対応といった特長を兼ね備えたベンダーは、継続的な交換需要とアクセサリ販売による収益を確保できるでしょう。
産業用接続性の向上により、組み込みアダプタの採用が促進される
工場、公益事業、輸送システム、エネルギー施設は、予測可能な遅延、ノイズ耐性、安全なデバイス通信を実現するために有線ネットワークに依存しています。組み込みシステムには、長期間の生産サイクルに対応し、過酷な環境下でも確実に動作し、安定したイーサネットリンクを介して産業用プロトコルをサポートするアダプタが必要です。市場への影響としては、特に堅牢なPC、ゲートウェイ、コントローラ、検査システム、エッジコンピューティングデバイスにおいて、消費者向け製品の買い替えサイクルを超えた安定した需要が挙げられます。ライフサイクルコミットメント、温度定格設計、充実した技術ドキュメントを提供するサプライヤーは、産業分野のプログラムを獲得できるでしょう。この要因は、流通パートナーシップやカスタムボードレベルのソリューションも後押しします。
イーサネットアダプタ市場の将来動向
オープンイーサネットファブリックがAIインフラストラクチャを推進
イーサネットアダプタ市場のトレンドは、より多くのAI導入において、独自のインターコネクトをオープンなイーサネットファブリックに置き換える方向を示しています。将来のアダプタには、分散コンピューティング向けに最適化された輻輳管理、パケット処理、テレメトリ、暗号化、およびRDMA機能が搭載される予定です。この変化により、購入者はスイッチ、光モジュール、サーバー、アクセラレータなど、ベンダーの選択肢を維持しながら、拡張性の高いインフラストラクチャを構築できるようになります。このトレンドは、半導体ベンダー、クラウドプロバイダー、標準化団体間のより緊密な連携を促進します。予測可能なジョブ完了時間とビットあたりの低消費電力を実証した製品は、AIクラスタ認定において優先的に採用されるでしょう。
セキュリティオフロード接続が標準となる
ネットワークインターフェースは戦略的な制御ポイントであるため、将来のアダプタにはセキュアブート、デバイス認証、インライン暗号化、トラフィック分離といった機能がますます組み込まれるようになるでしょう。企業やクラウド事業者は、CPU負荷を軽減しつつポリシーの適用性を向上させるハードウェア支援型の保護を必要としています。この傾向は、サーバー、ルーター、スイッチ、商用エンドポイントの購入要件に影響を与えるでしょう。スループットを損なうことなくセキュリティを統合できるベンダーは、規制の厳しい分野で差別化を図ることができます。セキュリティオフロードアダプタは、将来的にはプレミアムオプションから、企業やデータセンターの調達における基本仕様へと移行していくでしょう。
イーサネットアダプタ市場の機会
高速サーバー更新プログラム
イーサネットアダプタ市場の予測は、企業やクラウドプロバイダーがAI、分析、仮想化、ストレージ集約型ワークロード向けにインフラストラクチャを近代化する中で、高速サーバー刷新プログラムへの投資を後押ししています。サプライヤーは、1GbEや10GbEから25GbE、100GbE、さらに高速なネットワークへの移行を検討している顧客をターゲットにすることができます。アダプタのアップグレードは、サーバー購入、スイッチの刷新、データセンターの配線計画と合致することが多いため、この機会は現実的です。テスト済みのリファレンスデザイン、移行サポート、幅広いオペレーティングシステム認証を提供するベンダーは、導入リスクを軽減できます。チャネルパートナーは、アダプタをサーバー、スイッチ、光モジュール、マネージドサービスとバンドルすることもできます。
産業用エッジおよびプライベートネットワークの導入
産業用エッジシステムとプライベートネットワークは、ピーク速度だけでなく信頼性を重視したアダプタにとって絶好の機会となります。製造、エネルギー、物流、輸送業界のユーザーは、マシンビジョン、ゲートウェイ、コントローラ、堅牢なコンピューティングノード用の有線リンクを必要としています。サプライヤーは、温度定格製品、コンパクトなフォームファクタ、そして産業調達サイクルに合わせた長期供給プログラムに投資することができます。この機会は、アダプタが認証済みプラットフォームの一部となる組み込み設計の採用にも及びます。ドキュメント、診断、地域流通でインテグレータをサポートするベンダーは、自動化プロジェクト全体にわたって持続的な収益源を構築できます。
最近の動向
- 2026年6月:インテルは、800シリーズ製品群の最新製品として、Intel Ethernet E835コントローラおよびネットワークアダプタを発表しました。データセンター、エンタープライズ、AI、通信事業者向けモバイルコアアプリケーションなど、高密度環境における帯域幅と拡張性の要求を満たすように設計されたE835は、最大200GbEの帯域幅と多彩なポート構成を提供します。
- 2025年12月:ワイヤレスディスプレイおよびコラボレーション技術のリーディングカンパニーであるScreenBeam Inc.は、ScreenBeam 1xxxシリーズの全デバイスに効率的な電力供給と接続性を提供する新しいPower over Ethernet(PoE)アダプタの発売を発表しました。この新しいPoEアダプタにより、別途電源を用意する必要がなくなり、AVチームやITチームは会議室、教室、企業環境における設置作業を簡素化し、ケーブルの乱雑さを軽減できます。既存のイーサネットインフラストラクチャを活用することで、このアダプタは最適なネットワークパフォーマンスを維持しながら、ScreenBeamデバイスへの電力供給をコスト効率よく、かつ信頼性の高い方法で実現します。
- 2025年6月: ARRIは、最新のIPワークフローと従来のLBUSベースのカメラおよびレンズ制御システムを橋渡しするネットワークインターフェースアダプタNIA-1を発表しました。NIA-1は、ARRI電子制御システム(ECS)にイーサネット接続を導入することで、シームレスな統合、高度なリモート制御、および拡張可能なマルチデバイス構成を実現します。Hi-5ハンドユニットなどのECSツールは、IPネットワーク上でほぼ遅延なく動作できるようになり、サードパーティ製カメラとの互換性が拡大し、映画制作とライブ制作の両方にメリットをもたらします。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -